Разработка мероприятий по улучшению финансово-хозяйственной деятельности предприятия ОПК (на примере ОАО «ЗИО-ПОДОЛЬСК»)
Уставный капитал Общества составляет 79531 рубль и разделен на 159062 размещенных акций (табл. 2.1), из них:
обыкновенных акций – 116247 шт., номинальной стоимостью 0,5 рублей каждая, на общую сумму 58123,5 рублей,
привилегированных акций типа «А» - 39766 штук, номинальной стоимостью 0,5 рублей каждая, на общую сумму 19883 рубля,
привилегированных акций типа «Б» - 3049 штук, номинальной стоимостью 0,5 рублей каждая, на общую сумму 1524,5 рублей.
Таблица 2.1
Распределение акций ОАО «ЗИО-ПОДОЛЬСК» за1998-2004 годы
| Наименование акционера | 1998-2004 | ||||
| обыкновенных | привилегированных | всего голосов | |||
| шт. | % | ||||
| 1 | Министерство имущественных отношений РФ | 60 444 | 60 444 | 38,003 | |
| 2 | Российский Фонд Федерального имущества | 31 943 | 3 049 | 34 992 | 21,999 |
| 3 | Физические лица | 23 860 | 39 766 | 63 626 | 39,998 |
| Итого | 116 547 | 42 815 | 159 062 | 100 |
Решение о конвертации привилегированных акций типа А (39766) в обыкновенные не принято собранием акционеров.
Основные изменения состава совета директоров ОАО «ЗИО-ПОДОЛЬСК» проходили с 1997 года. Основной пакет акций (60%), находился в собственности государства, а в совете директоров были представлены в основном работники предприятия, к 2004 году представительство работников предприятия было сведено к 30 % вместо 60 % в 1996 году.
В ОАО «ЗИО-ПОДОЛЬСК» с 1995 г. было учреждено порядка 18 дочерних организаций (табл. 2.2).
Таблица 2.2
Дочерние предприятия ОАО «ЗИО-ПОДОЛЬСК»
| № | Наименование | Адрес | Вид деятельности |
| 1 | ЗАО «Рассвет» | г. Дубна | торговля |
| 2 | ЗАО «Сплав-ЗИО-ПОДОЛЬСК» | г. Дубна | литейное производство, мебель |
| 3 | ЗАО «Агрос» | г. Дубна | сельскохозяйственное производство |
| 4 | АОЗТ «ДКОП» | г. Дубна | торговля, общепит |
| 5 | ЗАО «ЗИО-ПОДОЛЬСК-7» | г. Дубна | ремонтные работы по оборудованию |
| 6 | ЗАО «Спецмаш» | г. Дубна | ремонтные работы по оборудованию |
| 7 | ЗАО «Апогей-102» | г. Дубна | производство слесарно-сварочных работ |
| 8 | ООО «ЗИО-ПОДОЛЬСК» | г. Дубна | |
| 9 | ООО «Механика» | г. Дубна | для механообрабатывающих работ по заказам |
| 10 | ООО РСУ ЗИО-ПОДОЛЬСК «Азар» | г. Дубна | |
| 11 | ЗАО «Спецтехостнастка» | г. Дубна | производство оснастки |
| 12 | ООО «Изотек-ЗИО-ПОДОЛЬСК» | г. Дубна | строительные работы |
Как правило, создание дочерних организаций осуществлялось на основе действующих цехов или группы подразделений ОАО «ЗИО-ПОДОЛЬСК». Так как к тому времени государственный заказ полностью прекратился, эти производства простаивали, а создание дочерних предприятий позволило сохранить их, если возникнет необходимость в обеспечении мобилизационного резерва.
Более 70% вновь учрежденных организаций имеют небольшой размер Уставного капитала, сформированный путем передачи учредителем инструмента и иных МБП. Отношения дочерних предприятий с учредителем ОАО «ЗИО-ПОДОЛЬСК» строятся на основе договоров о взаимоотношениях, в которых оговариваются обязательства сторон, условия аренды помещений и оборудования, условия оплаты услуг вспомогательных и обеспечивающих служб ЗИО-ПОДОЛЬСК. Договора о взаимоотношениях заключаются сроком на 1 год.
Основные средства, производственные, складские и конторские помещения и оборудование находятся в аренде. Кроме арендной платы дочерние предприятия оплачивают ОАО «ЗИО-ПОДОЛЬСК» стоимость оказываемых услуг (охрана, ВЧП-49, отдел кадров, содержание свалки отходов, отдел техники безопасности, бюро охраны окружающей среды, здравпункт) и энергетику. Стоимость оказываемых услуг рассчитывается в зависимости от вида услуги пропорционально численности работающих или пропорционально площади (объема) занимаемых помещений; приборы учета тепла, воды в дочерних предприятиях отсутствуют.
ОАО «ЗИО-ПОДОЛЬСК» является участником (акционером) ряда других обществ, размещенных на производственных площадях ОАО «ЗИО-ПОДОЛЬСК» либо бывших площадях «ЗИО-ПОДОЛЬСК». Это:
ЗАО «Протэк»,
АОЗТ «Святье»,
ООО «Остен»
Согласно данным аудиторского заключения ООО «Росэкспертиза» в 2004 г. ряд предприятий: ЗАО «Агрос», ЗАО «Дубненский комбинат общественного питания», и ЗАО «Рассвет» финансово-хозяйственную деятельность не вели и балансы не представили. Последние формы отчетности этих организаций показывают неудовлетворительную структуру их баланса. Таким образом, согласно ст. 177 ФЗ «О несостоятельности (банкротстве)» данные предприятия попадают под категорию отсутствующих должников.
Анализ развития ОАО «ЗИО-ПОДОЛЬСК» за последние 10 лет показал как основные тенденции финансово-хозяйственной деятельности в условиях перехода к рыночной экономике (Приложение 1), так и последствия принимаемых решений. Кроме того, можно наблюдать постоянные изменения в топ – менеджменте, которые в конечном итоге завершились введением внешнего управления.
В соответствии с уставом ОАО «ЗИО-ПОДОЛЬСК» можно охарактеризовать основные направления деятельности предприятия (рис. 2.1).
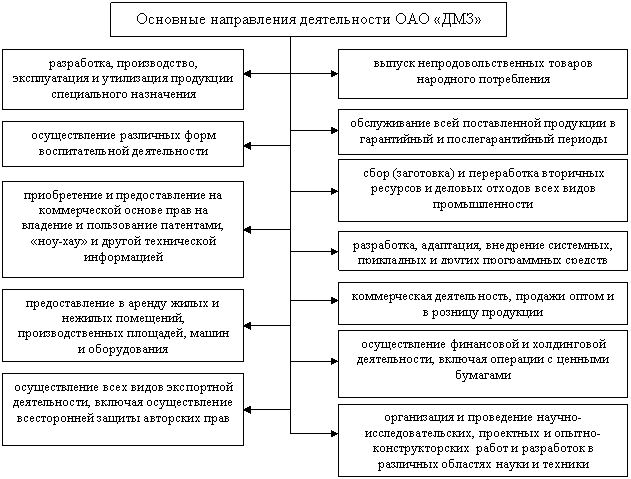
Рис. 2.1. Основные направления деятельности ОАО «ЗИО-ПОДОЛЬСК».
Сегодня ОАО «ЗИО-ПОДОЛЬСК» имеет достаточно квалифицированный состав топ-менеджмента (табл. 2.3).
Таблица 2.3
Состав «топ-менеджмента» ОАО «ЗИО-ПОДОЛЬСК»
| Должность | Возраст | Образование | Учебное заведение | Специальность |
| Генеральный директор | 43 | высшее | КАИ | инженер-механик |
| 1-ый зам. Генерального директора исполнительный директор | 45 | высшее | МАТИ | обработка металлов давлением |
| главный бухгалтер | 50 | высшее | ХАИ | экономист |
| помощник генерального директора по вопросам собственности, социальным вопросам и кадрам | 53 | высшее | ЛенМИ | пр-во летательных аппаратов |
| зам. Генерального директора по финансово-экономическим вопросам | 43 | высшее | КАИ | пр-во летательных аппаратов |
| зам. Генерального директора по производству | 54 | высшее | ХАИ | самолетостроение |
| зам. генерального директора по коммерческим вопросам | 46 | высшее | МАИ | летательные аппараты |
| зам. генерального директора по режиму | 52 | высшее | ОПИ | инженер-электроник |
До середины 90-х г.г. организационная структура и система управления завода была типичной для российских оборонных предприятий:
существовало линейно-функциональное разделение труда между производственными подразделениями завода. Производственные подразделения (цеха) завода специализировались на выполнении отдельных производственных операций (литье, штамповка, кузнечная обработка, механообработка, сборка, гальваника и пр.). Выполнение производственного (оборонного) заказа пооперационно осуществлялось рядом цехов завода. Объединение всего производственного цикла в рамках одного цеха имело место только по производству товаров народного потребления (125 цех). Соответственно, все производственные подразделения завода находились в линейном подчинении заместителя Генерального Директора (начальника производства), курировавшего все вопросы исполнения (производства) оборонного заказа.
служба маркетинга и сбыта как таковая отсутствовала. Загрузка производственных мощностей завода целиком осуществлялась за счет «спускаемых» оборонных заказов, а финансирование деятельности предприятия – за счет оплаты заказов Министерством обороны. В этих условиях завод нельзя было даже теоретически отнести к разряду коммерческих предприятий.
существовал жесткий централизованный контроль затрат и финансовых потоков со стороны служб аппарата управления завода (планово-экономического отдела и финансового отдела соответственно). При этом в функции планово-экономического отдела входила калькуляция полной себестоимости заказа и, на этой основе, расчет договорной цены для выставления предложений представителю Заказчика (Министерства обороны); фактический учет затрат велся бухгалтерией предприятия. Прерогативой финансового отдела являлся контроль финансовых поступлений от Заказчика, а также составление и контроль смет финансовых расходов по отдельным подразделениям в соответствии с их производственной программой, штатным расписанием, нормами расхода материальных и т.д.
все остальные службы завода (за исключением службы начальника производства) по существу являлись вспомогательными и обслуживали производственную программу цехов основного производства. С точки зрения системы учета ответственности и материального стимулирования производственные цеха основного производства являлись центрами нормативных затрат (то есть премировались за снижение утвержденных нормативных смет затрат по исполнению заказов на отчетный период), а все остальные службы – центрами управленческих затрат (то есть «сидели на окладах» в соответствии со штатным расписанием и премировались от конечных финансовых результатов завода в целом). Схематично данную организационную структуру можно изобразить следующим образом (рис. 2.2).
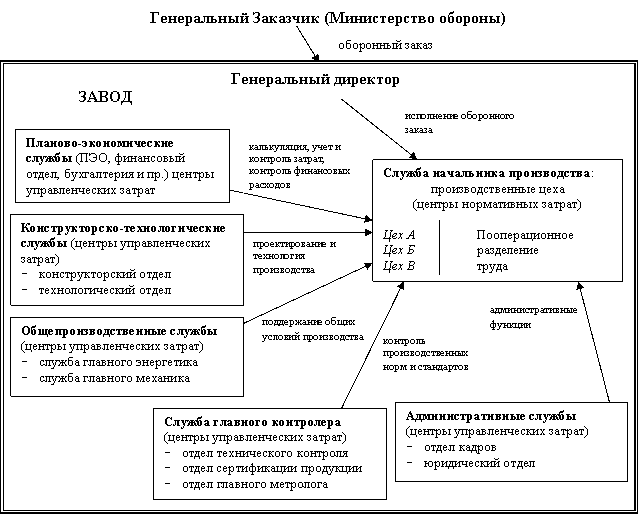
Рис. 2.2. Система управления завода до 1995 г. (упрощенный вариант).
При полном обеспечении загрузки мощностей завода за счет оборонного заказа общепроизводственные расходы предприятия (конструкторско-технологические службы, служба главного контролера, общепроизводственные службы) и постоянные затраты (планово-экономические и административные службы) покрываются за счет маржинального дохода от исполнения заказа ( разницы выручки по договорам с Заказчиком и нормативных переменных затрат производственных подразделений службы начальника производства). В соответствии с этим построен и затратный метод ценообразования, когда договорная цена калькулируется исходя из переменных затрат по исполнению заказа плюс процент накладных расходов, исходя из реальных затрат предприятия на содержание всех вспомогательных служб. Анализ системы управления показывает, что отдел сбыта, при полной специализации предприятия на выполнение оборонных заказов, не нужен - получение заказа «завязано» на Генерального Директора предприятия и зависит скорее от его лоббистских способностей и возможностей в ведомстве Заказчика, нежели от реального знания и прогнозирования рынка. Вся организационная структура предприятия подчинена специализации завода на выполнение оборонных заказов.
С середины 90-х г.г. финансирование деятельности завода Генеральным Заказчиком существенно сократилось, а с 1997 г. оборонный заказ для завода вообще был снят. При этом, как уже отмечалось, весь производственный потенциал завода, в частности структура основных фондов, специализация производственных подразделений и вспомогательных служб до сих пор остается адекватной именно для выпуска продукции оборонного назначения. Особенно это касается линейно-функционального (пооперационного) разделения труда между цехами основного производства.
В условиях сокращения и, впоследствии, снятия оборонного заказа руководство завода вынужденно пошло на делегирование большей самостоятельности руководителям ряда производственных подразделений (рис. 2.3.).
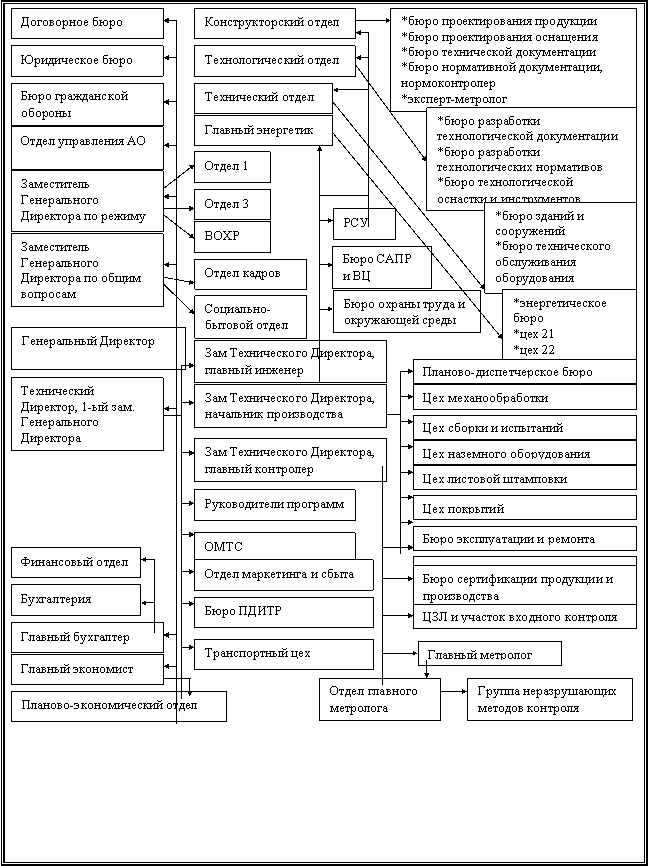
Рис. 2.3. Организационная структура ОАО «ЗИО-ПОДОЛЬСК».
При этом переход к новой структуре холдингового типа был не вполне продуманным. Основными моментами изменения прежней организационной структуры стали:
выделение из состава завода ряда дочерних предприятий со 100%-ным или контрольным пакетом акций у завода;
создание института «руководителей программ» и передача им всех полномочий по курированию