Разработка мероприятий по улучшению финансово-хозяйственной деятельности предприятия ОПК (на примере ОАО «ЗИО-ПОДОЛЬСК»)
2.3. Анализ финансового состояния ОАО «ЗИО-ПОДОЛЬСК» .
Итак, в ходе анализа выявлены следующие положительные моменты в финансово – хозяйственной деятельности предприятия:
сохранение рентабельных производственных комплексов, в которых освоены новые технологии и за счет разработок в области сокращения затрат достигнута экономия сырья и материалов на производство выпускаемых ими товаров;
подъем объемов производства продукции, оказания услуг с 2003 г.;
сокращение убытков;
вхождение предприятия согласно планируемым программам реформирования ВПК России, в соответствующую структуру, что позволит за счет роста оборонного заказа увеличить объемы производства;
сохранен производственный потенциал предприятия за годы «простоя» (1997-2001), что позволило получить государственный оборонный заказ;
расширены ассортимент и номенклатура производимой продукции;
объем реализованной продукции увеличился на 74,4 %;
имеются положительные сдвиги в переговорах с инвестором по решению вопроса производства вертолетов «КАМОВ»;
в перспективе согласно Программе реформирования ВПК предполагается вступление предприятия в ИС «Авиационное вооружение».
Вместе с тем, учитывая следующие негативные факторы:
ухудшение в показателях обеспеченности обязательств должника соответствующими активами;
сокращение объема чистых активов предприятия (более того, согласно общей сумме выявленной кредиторской задолженности, с учетом штрафов и пеней их величина будет отрицательной, т.е. чистых активов у предприятия нет);
нереструктурированная кредиторская задолженность;
непогашение полной суммы текущих платежей (в частности ЕСН вообще не погашается);
наличие неудовлетворительной структуры баланса;
отсутствие возможности восстановления платежеспособности предприятия в ближайшее время;
относительно небольшой объем государственного оборонного заказа;
преобладание мобмощностей в структуре ОПФ;
невысокий уровень физического спроса на другие виды продукции;
недостаток оборотных средств у основных заказчиков;
невысокий уровень заработной платы (средняя з/плата ниже з/платы по городу и области) и как следствие отток квалифицированных кадров;
низкая эффективность функционирования дочерних компаний;
уровень рыночной состоятельности оставался невысоким.
Финансовое состояние и судебные требования кредиторов привели в 2005 году к необходимости введения внешнего управления в ОАО «ЗИО-ПОДОЛЬСК» и разработке плана конкретных мероприятий внешнего управления.
Для вывода предприятия из сложившегося кризисного состояния предложим и проанализируем ряд мероприятий.
3. Разработка мероприятий плана внешнего управления ОАО «ЗИО-ПОДОЛЬСК»
3.1. Мероприятия внешнего управления для ОАО «ЗИО-ПОДОЛЬСК»
Основными недостатками современной системы управления в анализируемом периоде на ОАО «ЗИО-ПОДОЛЬСК» являются:
отсутствие «сквозной» системы управленческого планирования (бюджетирования) по линии « заводоуправление (Центр) – подразделения и дочерние предприятия (объекты планирования)», сопровождающейся регулярным составлением комплексного плана (бюджета) завода на очередной период (месяц, квартал, год), который включает в себя финансовый план, производственный план, инвестиционный план;
общее отсутствие регламента взаимодействия служб аппарата управления и производственных подразделений. Обычно на средних и даже небольших промышленных предприятиях регламент деятельности и взаимодействия подразделений специфицируется в ряде внутренних нормативных актов (Положения о подразделениях, должностные Инструкции руководителей, Инструкции по делопроизводству и др.). В ОАО «ЗИО-ПОДОЛЬСК» внутренняя нормативная база практически полностью отсутствует. Поэтому важнейшие бизнес-функции, такие, например, как порядок утверждения и подписания договоров поставки (включая плановую смету затрат и уровень договорной цены), порядок контроля над финансовыми поступлениями, порядок сдачи производственных площадей в аренду и др., осуществляются на основе «исторически сложившегося» разделения труда между различными должностными лицами и подразделениями предприятия, причем это разделение труда часто является не самым эффективным;
отсутствие эффективного управления сбытом ОАО «ЗИО-ПОДОЛЬСК» и, в частности, отсутствие выделенного подразделения (Коммерческой Дирекции), чьей основной функцией является изучение потенциального рынка сбыта и формирование пакета заказов предприятия;
отсутствие централизованного управления финансами и контроля финансовых поступлений и расходов со стороны службы аппарата управления (финансово-сбытового отдела – ФСО). ФСО фактически отстранен от процедуры утверждения условий расчетов в договорах поставки, договорах сдачи в аренду и прочих финансовых документах и контроля взыскания финансовых платежей с дебиторов завода. Между тем, финансово-сбытовой отдел должен являться монопольным контролером всех финансовых потоков завода (например, руководители программ должны в административном порядке быть отстранены от функций работы со «своими» дебиторами по взысканию задолженности - эта работа исключительно финансово-сбытового отдела), Отсутствие централизованного управления затратами завода приводит к тому, что, во-первых, на заводе не налажено учетное обеспечение (система внутреннего документооборота) и методическая база эффективной плановой калькуляции и фактического учета затрат в разрезе отдельных заказов и видов продукции. В части цеховых расходов неоправданно применяется «котловой» метод учета, не отработана методология сметного планирования общехозяйственных расходов. Методология распределения расходов по отдельным заказам и видам продукции нуждается в совершенствовании, система нормирования прямых материальных и трудозатрат, система ценообразования является очевидно неправильной (затратный метод на основе полной себестоимости заказа с учетом части распределяемых постоянных расходов). Во-вторых, планово-экономический отдел завода (ПЭО) фактически отстранен от процедуры утверждения договорных цен поставки, в то время как обоснование договорной цены, подготавливаемое ПЭО, должно лежать в основе утверждения договорной цены высшим руководством завода;
отсутствие централизованного управления активами завода. Данная функция, вероятно, также должна находиться в ведении ПЭО. Должен вестись на регулярной основе учет свободных производственных площадей; производственных площадей, сданных в аренду; в ПЭО из управления мат.-тех. снабжения должны поступать данные о величине и структуре запасов материальных ресурсов; из создаваемой Коммерческой Дирекции - данные о величине и структуре товарных остатков и т.д., словом, на каждый день планово-экономический отдел завода должен обладать регулярной оперативной информацией о состоянии внеоборотных активов предприятия и его материальных оборотных средств;
отсутствие эффективной системы оплаты труда (в частности, системы материального стимулирования (премирования) подразделений, увязанной с существующим статусом подразделений как центров ответственности в рамках организационной структуры предприятия и получаемыми подразделениями плановыми (бюджетными) заданиями. В частности, дочерним предприятиям и хозрасчетным подразделениям завода (транспортный цех и пр.) не устанавливаются планы отчислений от хозрасчетной деятельности заводу, цеха основного производства не получают заданий по нормативной себестоимости исполнения установленной программы и т.д. В этих условиях об эффективной системе начисления совокупного премиального фонда завода и его распределении по подразделениям, исходя из итогов их деятельности за бюджетный период (выполнении бюджетных показателей) речь вообще не идет.
Для жестко централизованной структуры управления важны все шесть вышеперечисленных условий (регламент взаимодействия аппарата управления и производственных подразделений, централизованное управление затратами, централизованное управление финансами, централизованное управление сбытом, централизованное управление активами, то есть централизованная инвестиционная политика). Для предельно децентрализованной холдинговой структуры с максимумом делегирования полномочий на места (полная оперативная самостоятельность производственных подразделений с выделением их в обособленные юридические лица - дочерние предприятия) необходимыми остаются три условия (регламент взаимодействия головного аппарата управления управляющей компании) и дочерних предприятий, централизованное управление финансами, централизованное управление активами (инвестиционная политика). Следовательно, данные три условия являются необходимыми при любой модели организационной структуры и системы управления. Создание соответствующих управленческих механизмов, обеспечивающих эти три условия, является, на наш взгляд, приоритетным при осуществлении программы реструктуризации системы управления на ОАО «ЗИО-ПОДОЛЬСК». Финансовое состояние предприятия и невозможность топ – менеджеров решить финансовые проблемы потребовали введения внешнего управления
Предлагаемый к рассмотрению план проведения внешнего управления составлен в целях обоснования мероприятий по восстановлению текущей деятельности предприятия и удовлетворения требований кредиторов.
План проведения внешнего управления предусматривает:
разработку плана действий арбитражного управляющего по управлению имуществом предприятия-должника;
план мероприятий по восстановлению платежеспособности предприятия на период внешнего управления;
обоснование возможностей поступления средств, для удовлетворения требований кредиторов.
Результаты реализации плана внешнего управления предполагают:
восстановление платежеспособности предприятия;
погашение кредиторской задолженности предприятия и обеспечение безусловной уплаты текущих платежей;
повышение отдачи имущества для бюджета и внебюджетных фондов, организация эффективной деятельности предприятия после окончания периода внешнего управления;
организация рентабельной производственной деятельности;
создание новых рабочих мест;
достижение прозрачности финансово-экономического состояния предприятия для (акционеров), инвесторов, кредиторов;
обеспечение инвестиционной привлекательности предприятия;
создание эффективного механизма управления предприятием.
Конечная цель программы – расчет с кредиторами, перевод предприятия из разряда банкрота в рентабельное. При реализации программы внешнего управления необходимо учитывать обязанности и возможности внешнего управляющего (рис. 3.1).
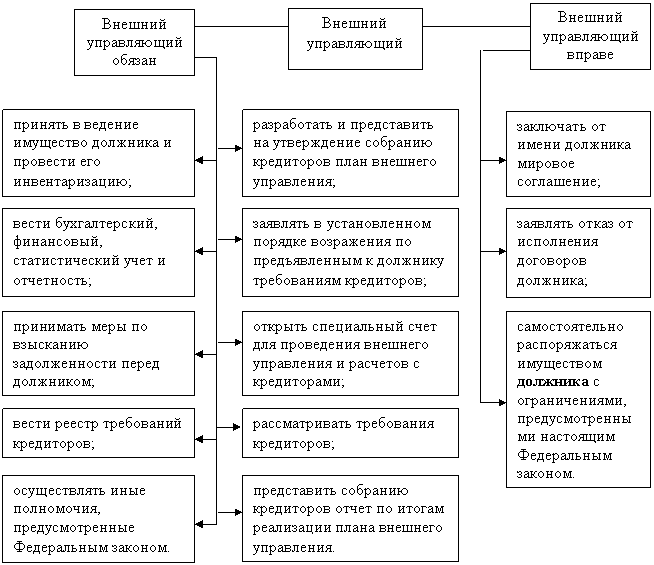
Рис. 3.1. Обязанности и права внешнего управляющего.
План деятельности внешнего управляющего можно разбить на две программы: текущую и долгосрочную.
Текущая программа (текущий план) – перечень мероприятий по сырьевому, техническому, технологическому обеспечению предприятия и его подготовке к финансово-хозяйственной и инвестиционной деятельности на 2006 год.
Основными пунктами текущей программы являются следующие:
проведение полной инвентаризации имущества предприятия;
составление сетевых графиков проведения ремонтно-восстановительных работ;
внедрение автоматизированной системы управления предприятием (системы бюджетирования);
изменение структуры управления;
подбор и обучение управленческих специалистов предприятия методам хозяйствования в условиях рыночной экономики.
Долгосрочная программа (долгосрочный план) – перечень мероприятий по переводу предприятия в разряд рентабельного, многопрофильного, комплексного предприятия.
Долгосрочная программа предусматривает:
Завершение проведения договорной компании по инвестиционным вложениям.
Реструктуризация действующего «холдинга».
Реконструкция основного производства.
Реконструкция подготовительного производства.
Энерго - сберегательные мероприятия.
Для реализации плана внешнего управления проведен SWOT- анализ, результаты которого должны помочь вывести предприятие из кризисного состояния (табл. 3.1).
Таблица 3.1
SWOT - анализ
| Сильные стороны предприятия |
1. Передача объектов соцкультбыта на баланс муниципалитета, сокращение убытков от его содержания (более 10 млн. руб./год). 2. Рост объемов производства и реализации готовой продукции с 2003 г. от 31 млн. руб. до 136 млн. руб. в 2005 году. 3. Сокращение убытков с 2003 г. с 11 млн. до прибыли в 2005 г. 4. Достижение точки безубыточности в 2005 г. (по отгрузке). 5. Сокращение объемов неиспользуемых производственных площадей за счет заключения договоров аренды со сторонними организациями, сокращение с 40 % до 10 %. 6. Расчеты по текущим платежам. 7. Появление с 2003 г. (получение соответствующей лицензии) и непрекращающийся рост объемов размещенных гособоронных заказов на предприятии в 2005 г., существенный объем для предприятия. |
| Слабые стороны предприятия |
1. Рост кредиторской задолженности 16 млн. год. 2. Низкая доля рынка по ведущему продукту 12%. 3. Отсутствие собственных оборотных средств. 4. Сокращение объема чистых активов 8% в год. 5. Преобладающая доля простаивающих ОПФ в МОБ резерве, влекущая рост убытков от их содержания 9 млн. в год. 6. Наличие слабого звена в организационной структуре – плохо налаженный оперативный учет. 7. Более 30 % созданных дочерних организаций функционируют неэффективно. Из 13 – 3 дочерних компании – отсутствующие должники. 8. «Старение» кадрового состава, средний возраст > 50 лет. |
| Наличие основных показателей и их тенденций, имеющих кризисное значение |
Низкий уровень доли рынка по ведущему продукту ухудшение в показателях обеспеченности обязательств должника соответствующими активами (платежеспособности), сокращение объема чистых активов. |
| Уровень экономической состоятельности | Условный уровень «Предболезнь». |
| Выводы о положении предприятия в сравнении с конкурентами | |
| Качество товара | Соответствует нормативам |
| Репутация | Восстанавливается |
| Производственные возможности | Производственные мощности предприятия использовались в период с 1998 по 2004 г. в среднем на 5-10 %. В 2004 г. – в среднем на 10-15 %. |
| Технологические навыки | Высокие |
| Маркетинг | Низкий уровень доли рынка по ведущему продукту – 12 % |
| Финансовое положение | Неудовлетворительное. Возможности восстановления платежеспособности в ближайшей перспективе отсутствуют 2 - 3 года. |
| Перспективы развития | Внешнее управление (на 18 месяцев) |
| Главные стратегические проблемы, которые должны быть решены предприятием | Разработка и реализация мероприятий по финансовому оздоровлению, согласно ст.85 ФЗ «О несостоятельности «банкротстве» |
Как уже отмечалось, предприятие имеет резервы повышения эффективности своей работы, т.к. располагает значительным потенциалом для мобилизации дополнительных финансовых ресурсов. Он складывается из следующих составляющих:
наличие излишнего имущества;
наличие свободных производственных и складских площадей и возможностей их дальнейшего увеличения;
возможность продажи части имущественного комплекса предприятия;
наличие резервов оптимизации финансовой и учетной политики (корректная оценка имущества, установление для него более адекватного учетного режима);
возможность активизации производственной деятельности, как по основному профилю специализации, так и в части поиска новых партнеров и более правильной организации взаимодействия с имеющимися партнерами.
Последовательная работа, компенсирующая влияние негативных для хозяйственной деятельности предприятия факторов, позволит предотвратить дальнейшее ухудшение его финансового положения. Предполагается осуществить комплекс мер, направленный на погашение просроченной задолженности, организовать поиск перспективных направлений развития завода и создать предпосылки для их реализации в долгосрочной перспективе.
Первую группу мер предполагается направить на мобилизацию следующих резервов рационализации хозяйственной деятельности ГП МПЗ:
проведение переоценки имущественного комплекса, позволяющей получить его более достоверные стоимостные параметры. Данный резерв ориентировочно может привести к снижению стоимостной оценки имущества предприятия примерно вдвое. В свою очередь это повлечет значительную экономию в налогообложении предприятия (снизит примерно вдвое налог на имущество, амортизационные отчисления, позволит избежать налоговых потерь при реализации излишнего имущества);
все машины и оборудование предприятия предполагается разбить на три группы: используемые объекты; потенциально используемые; подлежащие списанию и реализации. Во вторую группу должно войти оборудование и машины, для использования которых имеются в ближайшее время предпосылки или связанные с монопольным положением предприятия на рынке (оборудование для производства термисторов). К потенциально используемым объектам можно применить режим консервации оборудования, что позволит снизить амортизационные отчисления;
обеспечение более активного поиска рынков сбыта и осуществление экспансии на них. Для этого на предприятии будет создана действующая маркетинговая служба. В ближайшем времени необходимо активно искать заказчиков по каждой потенциально производимой товарной позиции, особенно по тем, для производства которых есть исходные предпосылки (платежеспособный рынок сбыта, оборудование и кадры, технология или реальная возможность создания всех этих условий). Предполагается усилить рекламу предприятия, улучшить его возможности по сбыту (реорганизовать торговую деятельность).
Вторая группа мероприятий будет направлена на мобилизацию средств для погашения просроченной кредиторской задолженности. Для этих целей предполагается использовать следующие резервы:
пересмотр отношений с партнерами. Учитывая возможность неоднократного передела рынка недвижимости, желательно закрепить отношения с наиболее перспективными из них, активно искать новых партнеров, получать за используемую часть имущественного комплекса адекватную плату. Ориентировочно (в рублях) она может быть повышена по сравнению с докризисным уровнем примерно в два раза;
подбор платежеспособных и долговременных партнеров, который займет однако достаточно длительный период времени, поэтому в качестве подстраховки предполагается продать часть корпусов.
Третья группа мероприятий ориентирована на мобилизацию резервов, которые обеспечат предприятию финансовую устойчивость в перспективе:
неизбежно процесс подбора новых стратегических партнеров