Разработка мероприятий по улучшению финансово-хозяйственной деятельности предприятия ОПК (на примере ОАО «ЗИО-ПОДОЛЬСК»)
отказ от централизованного производственного планирования на текущий год оборонного заказа при отсутствии замещения прежней системы планирования новой, основанной на рыночных принципах. В результате на сегодняшний день система «сквозного» регулярного планирования (бюджетирования) завода на месяц, квартал, год отсутствует вообще.
отказ от принципов централизованного директивного планирования затрат и финансовых результатов производственных подразделений (цехов основного производства) со стороны экономических служб завода (планово-экономический отдел, финансовый отдел). Разрабатываемые проекты производственной программы (на месяц, квартал, год), сметы затрат по заказам по существу на сегодняшний момент носят индикативный характер, и производственные подразделения не несут ответственности за отклонения от нормативных и плановых величин
Ключевым негативным моментом системы управления с начала 90-х по 2004 г. ОАО «ЗИО-ПОДОЛЬСК» являлось то, что в условиях снятия оборонного заказа не был создан эффективный механизм активной рыночной политики (формирования пакета заказов), опирающийся на мощное подразделение, отвечающее за поиск заказов (Коммерческая Дирекция). В результате, завод вынужденно занимал пассивную позицию в сфере рыночной политики, то есть основной объем договоров приходился на предложения заказчиков. Как следствие, завод не мог формировать собственный план продаж и, соответственно, план производства, финансовый план и пр. Таким образом, при том, что формально в составе организационной структуры завода присутствовало большинство экономических служб, ответственных за формирование пакета заказов (отдел маркетинга и сбыта), планирование затрат и производственной программы (планово-экономический отдел), финансовое планирование (финансовый отдел) фактически на заводе отсутствовало директивное планирование производственной программы, затрат и финансовых результатов, финансовых потоков предприятия как единого целого.
В соответствии с паспортом предприятия общая площадь производственных площадей составляет 70371 кв. м, вспомогательных 51,137 тыс. кв. м. Производственные подразделения ОАО «ЗИО-ПОДОЛЬСК» занимают 54700 кв. м производственных площадей. В аренде у дочерних предприятий, расположенных на промплощадке находится 14174 кв. м площадей. Дочерние организации включены в общий производственный цикл ОАО «ЗИО-ПОДОЛЬСК». Стоимость основных средств ОАО «ЗИО-ПОДОЛЬСК» по балансу на 1.07.05 г. составляет 102956 тыс. руб. В соответствии с Постановлением Правительства РФ № 860-44 от 14.06.97 ОАО «ЗИО-ПОДОЛЬСК» установлено мобзадание по выпуску основной продукции в особый период. Объем имущества мобназначения, утвержденный Минэкономики РФ 28.12.98 составляет:
по стоимости – 60,7% от стоимости всего имущества;
по земле – 88,7%.
Следует отметить сегодня низкую загрузку станочного парка ЗИО-ПОДОЛЬСК по видам производства (табл. 2.4).
Таблица 2.4
Виды производства в 2005 году
| № | Виды производства | Занимаемая площадь (общая, кв.м.) | Станочный парк | ||
| В наличии | Используемый | ||||
| штук | % | ||||
| 1 | Механообрабатывающее | 3092 | 72 | 18 | 25 |
| 2 | Штамповочное | 7683 | 46 | 16 | 34,8 |
| 3 | Слесарно-сварочное | 2594 | 27 | 9 | 30 |
| 4 | Гальваническое и лакокрасочное | 11454 | 15 | 5 | 30 |
| 5 | Агрегатно-сборочное | 21186 | 32 | 30 | 93,8 |
| 6 | Теплоэнергетическое | 11861 | 50 | 40 | 80 |
Оценка состояния основного оборудования позволяет говорить о том, что в ходе оценки состояния и структуры ОПФ выявлен существенный размер коэффициента износа машин и оборудования – 61,3 % – на начало 2005 года. Но изношенность машин и оборудования постепенно снижается (с 77 % на начало 2002 года) счет постепенного обновления имеющегося фонда оборудования, несмотря на сложное финансовое состояние предприятия. ЗИО-ПОДОЛЬСК включают более 300 единиц оборудования различной степени изношенности (табл. 2.5).
Таблица 2.5
Наличие оборудования в цехах ОАО «ЗИО-ПОДОЛЬСК»
| вид станков | количество в единицах |
| металлорежущие станки | 110 |
| кузнечно-прессовое оборудование | 16 |
| электропечь | 31 |
| вакуумная печь | 3 |
| газовая печь | 5 |
| сварочное оборудование | 74 |
| термопластавтомат | 6 |
| печь полимеризации | 7 |
| гальваническая линия | 10 |
| литьевые машины | 30 |
| плавильные печи | 2 |
| раздаточная печь | 5 |
| деревообрабатывающее оборудование | 9 |
| металлообработка | 1 |
На заводе в настоящее время действуют следующие виды производств: заготовительно-штамповочное производство, механообрабатывающее, сборочное производство, сварочное производство, кузнечное производство, литейное производство, производство изделий из неметаллов, гальваническое производство.
Функционирует также инженерное обеспечение технологических процессов, действуют конструкторско-технологические службы предприятия. Технологические процессы в настоящее время, по оценкам специалистов, удовлетворяют современному уровню.
Коэффициент износа составил на начало 2005 года 61,3 %. Этот факт явился следствием рационального управления имеющимися основными средствами, а также тем, что большая часть основных средств имеет долгий срок службы.
Оценка численности и возрастного состава персонала предприятия позволяет отметить, что численность работников предприятия сокращается в целом по предприятию с 1128 человек на 1.01.2003 года до 889 человек на 1.07.2005 года (рис. 2.3).
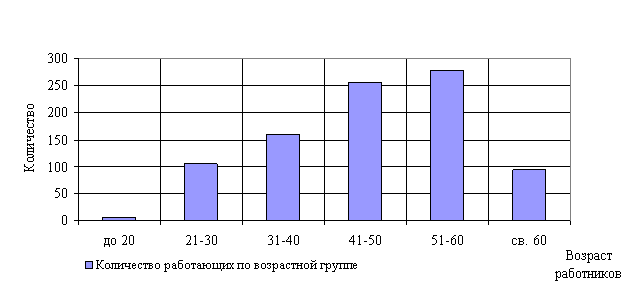
Рис. 2.4. Распределение работающих по возрасту.
Также сокращение численности происходит по всем группам персонала (административно - управленческий, основных цехов, вспомогательных цехов), но разными темпами. Наиболее быстрыми темпами сокращается численность АУПа и персонала основного производства. Это грозит тем, что при прогнозируемом росте объемов производства на предприятии в ближайшее время может обнаружиться острая нехватка кадров – именно в производстве. Поэтому перед руководством предприятия стоит задача удержания имеющихся кадров и их обновления с учетом необходимой возрастной структуры.
Основная доля – промышленно-производственный персонал – более 95 %, это естественно. По составу наибольшую долю занимают работники основного производства, но их доля сокращается. Меньшую долю составляют работники вспомогательного производства и административно-управленческий персонал, численность которого несколько увеличилась в последнее время и равна приблизительно 30 %. Рост доли АУПа в составе работников ведет к росту доли более высокооплачиваемых работников, а значит росту затрат на оплату труда как составляющей себестоимости продукции.
По квалификационному составу персонал предприятия находится на достаточно высоком уровне. Сокращается число специалистов в производстве, однако их удельный вес растет. Растет число и удельный вес руководителей в производственном персонале предприятия, а численность простых рабочих сокращается. Это также означает рост затрат на оплату труда. Нельзя не отметить достаточно высокую долю работающих на предприятии женщин: в целом по предприятию – до 50 %, а в управленческом персонале – более 60 % женщины.
Кроме того, важно отметить, что в 2004 году наметились положительные тенденции в изменениях состава и структуры численности: общий рост, рост квалифицированных специалистов. Однако основная проблема перед предприятием, которая с особой остротой может встать в будущем, нехватка производственных кадров.
Оценка возрастного состава основного управленческого персонала показала, что команда управленцев на предприятии – это достаточно опытная и среднего возраста (от 40 до 50 лет) команда. Ведущие менеджеры на 100 % имеют высшее образование и глубокий опыт работы в данной отрасли. Кроме того, в 2003 году произошла полная смена руководства, начиная с генерального директора, заканчивая ключевыми постами в управлении (кроме главного бухгалтера). Именно после этого на предприятии наметились тенденции к улучшению финансового положения и росту объемов производства.
Таким образом, можно сделать вывод, что состав управленческой команды может обеспечить необходимое дальнейшее развитие предприятия.
Можно отметить также, что наиболее острая проблема на предприятии – возрастной состав производственного персонала. Как показывают внутренний анализ и исследования, проводимые ранее, существенная доля производственников – люди предпенсионного и пенсионного возраста. Поэтому главная задача – обновление кадров и в производственных структурах ОАО «Дубненский машиностроительный завод».
Средняя заработная плата на предприятии составляет около 2-х прожиточных минимумов.
Новому руководству ОАО «ЗИО-ПОДОЛЬСК» удалось добиться на 2007 г. размещения государственного оборонного заказа, превышающего уровень 2004 г. почти в пять раз. Заключены договора с заказчиками, обеспечивающие увеличение объема производства в 2007 г. почти в два раза. В последнее время предприятие сформировало круг заказчиков (табл. 2.7).
Таблица 2.7
Номенклатура выпускаемой продукции ОАО »ЗИО-ПОДОЛЬСК» в 2005 г.
| № | Заказчик | Количество заказов |
| 1 | МО (контракт) | 4 |
| 2 | МКБ «Радуга» | 2 |
| 3 | ГДПМЗ «Радуга» | 5 |
| 4 | АРЗ г.Борисоглебск | 4 |
| 5 | Штурмовики «Сухого» | 5 |
| 6 | «Камов» | 1 |
| 7 | ОАО «ДМЗ» | 38 |
| 8 | ОАО «КЗС» | 3 |
С 2004 г. использование производственных мощностей предприятия ОАО «ЗиО-Подольск» плавно растет, однако фактически значение данного показателя остается на низком уровне – мощности используются менее чем на 40 %.
Таким образом, первые признаки ухудшения финансового состояния ОАО «Дубненский машиностроительный завод» появились в начале 90-х гг., в связи со следующими причинами:
с середины 90-х г.г. финансирование деятельности завода Генеральным Заказчиком существенно сократилось;
с 1997 г. оборонный заказ для завода вообще был снят. Установленные мощности на предприятии использовались едва на 5-7%. Весь производственный потенциал завода, в частности структура основных фондов, специализация производственных подразделений и вспомогательных служб до сих пор является адекватной именно для выпуска продукции оборонного назначения.
С середины 1990-х г.г. в условиях сокращения и, впоследствии, снятия оборонного заказа руководство завода вынужденно пошло на делегирование большей самостоятельности руководителям ряда производственных подразделений. С точки зрения организационной структуры завод на сегодняшний день фактически представляет из себя промышленный холдинг с наличием головной компании (собственно ОАО «ЗИО-ПОДОЛЬСК») и дочерних предприятий. Большинство дочерних предприятий включено в технологический модуль завода, то есть участвует в изготовлении продукции завода и находится на его территории. Одновременно с этим по значительной части продукции (работ, услуг) дочерние предприятия контролируют весь цикл производства и сбыта.
2.2. Балансовый и коэффициентный анализ деятельности завода.
Анализ финансового состояния, предприятия, как правило, начинается с анализа его баланса, определения структурных составляющих. Основную часть (> 50%) основных средств ОАО «ЗИО-ПОДОЛЬСК» составляют здания и сооружения. Это и понятно, т.к. «ЗИО-ПОДОЛЬСК» – это крупное машиностроительное предприятие (Приложение 3).
Положительным в структуре основных средств является преобладание величины производственных основных средств над величиной непроизводственных (табл. 2.8).
Таблица 2.8
Структура основных фондов по занятости в производстве
| показатель | 2001 | 2002 | 2003 | 2004 | |||||||
| тыс. руб. | в % к итогу |
тыс. руб. |
в % к итогу | изменение |
тыс. руб. |
в % к итогу | изменение |
тыс. руб. |
в % к итогу | изменение | |
| Балансовая стоимость, всего | 286 359 | 100 | 281 609 | 100,0 | -4 750 | 267 387 | 100 | -14 222 | 270 673 | 100 | 3 286 |
| производственные | 263 247 | 91,9 | 259 614 | 92,2 | -3 633 | 255 858 | 95,7 | -3 756 | 259 182 | 95,8 | 3 324 |
| непроизводственные | 23 112 | 8,1 | 21 995 | 7,8 | -1 117 | 11 529 | 4,3 | -10 466 | 11 491 | 4,2 | -38 |
Как видно из табл. 2.8, основные средства на 90 % состоят из производственных фондов, а остальное – объекты социально-культурной сферы. За последние 3 года величина и доля непроизводственных основных фондов заметно сократилась (в 2 раза). Это означает, что предприятие пытается освободиться от нерентабельных основных фондов.
Таким образом, оценка состояния и состава