Собівартість продукції та шляхи її зниження
Спер пл = Sпер х L'общ, (2.1)
де Спер пл – сума змінних аналітичних витрат, грн.;
Sпер - змінні планові витрати на 1 км пробігу, грн.;
L'общ - загальний фактичний пробіг автомобілів, км.
Фонд заробітної плати водіїв і кондукторів також коректують на фактично виконаний обсяг доходів від перевезень, одержуючи при цьому аналітичну суму фонду заробітної плати водіїв:
Фз п в к пл = Фз п в к (1 + ((BD – 100) / 100) х 0,8) , (2.2)
де Фз п в к пл - аналітичний фонд заробітної плати водіїв і кондукторів, грн.;
Фз п в к – фактичний фонд заробітної плати водіїв і кондукторів, грн.;
У - виконання плану доходів, %;
0,8 - коефіцієнт коректування фонду заробітної плати.
Якщо облікова кількість автомобілів у звітному періоді не змінювалося, то постійні витрати не коректують. При зміні ж середньої кількості автомобілів необхідно перерахувати амортизаційні відрахування на відновлення рухливого складу відповідно до діючих норм і звітною середньої кількістю автомобілів і відповідним чином скорегувати цю групу витрат по формулі 2.3 [5]:
Спост пл = Спост + СА , (2.3)
де Спост пл – сума постійних аналітичних витрат, грн.;
Спост - загальні фактичні постійні витрати, грн.;
СА - амортизаційні відрахування на відновлення рухливого складу, для яких норми встановлені залежно від терміну служби й незалежно від пробігу.
Загальна сума аналітичних витрат на перевезення буде дорівнювати:
Собщ пл = Спер пл + Фз п в к пл + Спост пл, (2.4)
де Собщ пл - сума аналітичних витрат, грн.
Сума аналітичних витрат характеризує рівень витрат, що відповідає звітному обсягу виконаної транспортної роботи. Вона служить базою для виявлення відносних відхилень (табл. 2.1) [5].
Таблиця 2.1 - Показники виконання плану собівартості перевезень по статтях витрат
| Статті витрат | Сума витрат, тис. грн. | Виконання плану, % | Структура витрат, % | |||||||
| план | звіт | план | звіт | відхилення | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | ||||
| 1. Основна й додаткова заробітна плата водіїв з нарахуваннями по соцстраху | 1418,2 | 1457,2 | 102,7 | 28,7 | 28,5 | -0,2 | ||||
|
2. Змінні витрати, у тому числі: |
2861,5 | 2993,9 | 104,6 | 58,0 | 58,7 | +0,7 | ||||
| - автомобільне паливо | 1184,5 | 1262,5 | 106,6 | 24,0 | 24,7 | +0,7 | ||||
| - мастильні та інші експлуатаційні матеріали | 43,2 | 46,0 | 106,5 | 0,9 | 0,9 | - | ||||
| - зношування й ремонт автомобільних шин | 315,3 | 272,2 | 86,3 | 6,4 | 5,3 | -1,1 | ||||
| -технічне обслуговування й поточний ремонт автомобілів | 609,0 | 646,6 | 106,2 | 12,3 | 12,7 | +0,4 | ||||
|
-амортизація рухливого складу: на капітальний ремонт |
350,1 | 381,5 | 109,0 | 7,1 | 7,5 | +0,4 | ||||
| на відновлення | 359,4 | 385,1 | 107,2 | 7,3 | 7,6 | +0,3 | ||||
|
3. Постійні витрати, у тому числі: |
659,6 | 654,5 | 99,2 | 13,3 | 12,8 | -0,5 | ||||
| -накладні витрати | 640,2 | 635,1 | 99,2 | 12,9 | 12,4 | -0,5 | ||||
| -амортизація на відновлення автомобілів вантажопідйомністю до 2т | 19,4 | 19,4 | 100,0 | 0,4 | 0,4 | - | ||||
| Усього | 4939,3 | 5105,6 | 103,37 | 100,0 | 100,0 | - | ||||
Показники абсолютного, відносного й припустимого відхилень визначають по кожній статті витрат (табл. 2.2) [5]. При цьому виявляють причини, що викликали відхилення у витратах по всіх статтях витрат.
Таблиця 2.2 - Показники абсолютних, відносних і припустимих відхилень витрат, перелічених по статтях собівартості перевезень
| Стаття витрат | Сума витрат, тис. грн. | Відхилення, (+) перевитрата, (-) економія | |||||||
| За планом | По звіту | Аналітична | абсолютне | відносне | припустиме | ||||
| тис. грн. | % | тис. грн. | % | тис. грн. | % | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1. Основна й додаткова заробітна плата водіїв з нарахуваннями по соцстраху | 1418 | 1457,2 | 1459,0 | +39,0 | +0,8 | -1,8 | -0,04 | +40,8 | +0,8 |
| 2. Змінні витрати, у тому числі: | 2861 | 2993,9 | 2997,6 | + 132,4 | +2,7 | -3,7 | -0,07 | + 136,1 | +2,7 |
| -автомобільне паливо | 1184 | 1262,5 | 1240,8 | +78,0 | +1,6 | + 21,7 | +0,4 | +56,3 | + 1,1 |
| -мастильні та інші експлуатаційні матеріали | 43,2 | 46,0 | 45,3 | +2,8 | +0,1 | +0,7 | +0,1 | + 2,1 | +0,1 |
| -амортизація й ремонт автомобільних шин | 315 | 272,2 | 330,3 | -43,1 | -0,86 | -58,1 | -1,18 | + 15,0 | +0,3 |
| -технічне обслуговування й поточний ремонт автомобілів | 609 | 646,6 | 637,9 | +37,6 | +0,8 | + 8,7 | +0,2 | +28,9 | + 0,6 |
|
-амортизація рухливого складу: на капітальний ремонт |
350,1 | 381,5 | 366,7 | +31,4 | +0,6 | + 14,8 | +0,3 | + 16,6 | +0,3 |
| на відновлення | 359,4 | 385,1 | 376,6 | +25,7 | +0,5 | +8,5 | +0,2 | + 17,2 | +0,3 |
|
3. Постійні витрати, у тому числі: |
659,6 | 654,5 | 659,6 | -5,1 | -0,10 | -5,1 | -0,1 | 0 | 0 |
| -накладні витрати | 640,2 | 635,1 | 640,2 | -5,1 | -0,10 | -5,1 | -0,1 | 0 | 0 |
| -амортизація на відновлення автомобілів вантажопідйомністю до 2т | 19,4 | 19,4 | 19,4 | — | — | — | — | — | — |
| Усього | 4939,3 | 5105,6 | 5116,2 | + 166,3 | +3,4 | -10,6 | -0,2 | + 176,9 | +3,6 |
З даних, наведених у табл. 2.1. і табл. 2.2, видно, що загальна сума витрат на перевезення по звіту збільшилася на 5105,6 - 4939,3=166,3 тис.грн., або 3,37%. При цьому збільшилися витрати по всіх статтях витрат, крім витрат по заробітній платі водіїв, по амортизації й ремонту шин і накладним витратам.
Так, якщо за планом підприємства загальний пробіг рухливого складу передбачався рівним 25655,8 тис. км, а по звіту фактично склав 26884,8 тис. км, при цьому план доходів по перевезеннях виконаний на 103,6%, те для визначення суми аналітичних змінних витрат розраховують планову суму цих витрат, що доводяться на 1 км пробігу автомобілів, по формулі 2.5:
Спер 1 = Спер /L'общ = 2861,5/ 25655,8 = 0,1115 грн. /км. (2.5)
Спер 1 – сума планових витрат, що доводяться на 1 км пробігу автомобілів.
Тоді сума аналітичних змінних витрат складе:
Спер пл = Спер 1 х L'общ = 0,l 115 х 26884,8 = 2997,6 тис. грн. (2.6)
Аналогічно проводиться розрахунок по всіх статтях змінних витрат і результати розрахунків зводяться в таблицю (див. табл. 2.2).
Фонд заробітної плати водіїв, скорегований відповідно до фактично виконаного плану доходів підприємства ТОВ «САТП-2001», дорівнює:
Фз п в к пл = 1418,2 х (1 +((103,6-100) / 100) х 0,8) = 1459,0 тис. грн.
У зв'язку з тим, що у звітному періоді структура парку рухливого складу підприємства змінилася незначно, аналітичну суму витрат по амортизаційних відрахуваннях на капітальний ремонт і відновлення можна скорегувати тільки по пробігу без обліку зміни вартості рухливого складу. При значній зміні структури парку рухливого складу розрахунок амортизаційних відрахувань необхідно робити по кожній марці автомобілів з наступним підсумовуванням результатів.
У ТОВ «САТП-2001» абсолютна перевитрата сумарних витрат:
Сабс = С'общ — Собщ = 5105,6 — 4939,3 = 166,3 тис. грн., (2.7)
де Сабс - абсолютна перевитрата (економія) сумарних витрат, грн.;
С'общ – загальна сума витрат по звіту, грн.
Відносна економія (перевитрата) визначається з різниці між сумарними витратами по звіту й сумарних аналітичних витратах по формулі 2.8:
Сотн = С'общ — Собщ ан = 5105,6 — 5116,2 = —10,6 тис. грн., (2.8)
де Сотн - відносна перевитрата (економія) сумарних витрат, грн.;
Собщ ан – сума аналітичних витрат, грн.
Припустиме відхилення аналітичних витрат від планових визначають з різниці між сумою аналітичних і сумою планових витрат на перевезення по формулі 2.9:
СДФП = Собщ ан — Собщ = 5116,2 — 4939,3 = 176,9 тис. грн. (2.9)
де СДФП - припустиме відхилення аналітичних витрат від планових, грн.
Отже, допущена підприємством «САТП-2001» абсолютна перевитрата в сумі 166,3 тис. грн. є цілком виправданою, тому що підприємство мало право відповідно до фактично виконаного обсягу перевезень збільшити свої витрати на 176,9 тис. грн. Однак у результаті реалізації виявлених резервів підприємство забезпечило зниження собівартості, а, отже, і загальної суми витрат на:
176,9 - 166,3=10,6 тис. грн., або на 0,21 %
Відхилення витрат розраховують в % відношенням суми абсолютного, відносного або припустимого відхилень витрат до суми планових витрат. По загальній сумі витрат на перевезення абсолютна перевитрата склала:
(166,3 / 4939,9) х 100 = 3,37 %
відносна економія:
(-10,6 / 4939,9) х 100 = - 0,21%
припустима перевитрата:
(176,9/ 4939,9) х 100 = + 3,5%.
При проведенні аналізу собівартості перевезень у першу чергу звертають увагу на ті статті витрат, по яких має місце відносна перевитрата. Так з даних табл. 2.2 видно, що відносна перевитрата є по ряду статей. Так, по автомобільному паливу перевитрата склала 21,7 тис. грн., або 0,44 %. Пояснити це можна поганими дорожніми умовами або зниженням якості регулювальних робіт з паливних апаратур. Причинами перевитрати або економії витрат по автомобільному паливу може також бути зміна структури парку рухливого складу, недостатньо економна витрата палива, недоліки в обліку палива й інших.
Перевитрата витрат по мастильним й іншим експлуатаційним матеріалам на 0,7 тис. грн., або 0,01 %, можливо пов'язана з неекономною витратою цих матеріалів. Зниження ж витрат по цій статті може бути пов'язане з економією матеріалів, а можливо й з незадовільною організацією проведення робіт з технічного обслуговування рухливого складу - порушенням графіків, недоброякісним і несвоєчасним проведенням мастильних робіт й ін.
Відносна перевитрата витрат на технічне обслуговування й ремонт рухливого складу на підприємстві «САТП-2001» склала 8,7 тис. грн., або 0,18%. Ця стаття витрат є комплексної, тому що в неї включають витрати на заробітну плату ремонтників, на матеріали й запасні частини. Тому потрібно аналізувати причини, що викликали перевитрату або економію витрат по кожній складовій частини статті. Для цього залучають додаткові дані по обліку кожного виду витрат. Перевитрата по даній статті нерідко пов'язана зі збільшенням кількості заявок на поточний ремонт автомобілів. Економія витрат по цій статті не завжди може розглядатися позитивно, тому що витрати по цій статті визначаються обов'язковим мінімумом робіт і необхідною витратою матеріалів для підтримки автомобілів у технічно справному стані. Тому при наявності економії витрат по цій статті, потрібно, виявити й докладно вивчити причини, що викликали відхилення у витратах, перевірити виконання графіка технічного обслуговування й ремонту рухливого складу, його стан і використання.
Економія або перевитрата витрат по технічному обслуговуванню може також бути у зв'язку зі зміною технології робіт, економною витратою матеріалів, заміною одних матеріалів іншими, зміною цін й у зв'язку з рядом інших факторів. Всі такі фактори виявляють у ході аналізу й дають їм відповідну оцінку.
Відносне відхилення витрат на амортизацію рухливого складу, на капітальний ремонт і відновлення, як правило, викликається неправильним застосуванням норм амортизаційних відрахувань у зв'язку зі зміною структури парку або пробігу автомобілів, які враховують при визначенні аналітичних витрат.
На підприємстві «САТП-2001» відносна перевитрата амортизаційних відрахувань на капітальний ремонт рухливого складу становить 14,8 тис. грн., або 0,30%, і на відновлення - 8,5 тис. грн., або 0,18%. У цьому випадку ця перевитрата пояснюється зміною структури парку рухливого складу.
Відносна економія витрат на зношування й ремонт автомобільних шин у розмірі 58,1 тис. грн., або 1,18%, пояснюється збільшенням пробігу автомобільних шин проти встановлених норм і частковою зміною структури парку рухливого складу. Причинами економії або перевитрати витрат на зношування й ремонт автомобільних шин можуть бути також неправильне нарахування сум по зношуванню шин, якість ремонту й умови експлуатації автомобільних шин.
Для розгляду причин зміни витрат на заробітну плату водіїв використовують дані аналізу праці й заробітної плати.
Зміна суми накладних витрат в основному залежить від ступеня економної витрати їх по складових статтях балансу. На підприємстві «САТП-2001» відносна економія по накладних витратах становить 5,1 тис. грн., або 0,1%.
Зміна фактичних витрат по статтях калькуляції собівартості перевезень викликає й зміну їхньої структури, яку показує питома вага кожної статті витрат у загальній сумі витрат на виробництво одиниці продукції. Так, збільшення змісту змінних витрат на 0,6 % викликано збільшенням витрат по всіх статтях змінних витрат, крім витрат по статті «зношування й ремонт автомобільних шин». Питома вага заробітної плати водіїв і накладних витрат знизилася відповідно на 0,2 й 0,7%. Такі зміни в структурі витрат свідчать про те, що на «САТП-2001» витрати живої праці на перевезення знижуються, а витрати упредметненої праці зростають.
Особливістю структури витрат на перевезення автомобільним транспортом є те, що частка змінних витрат зростає в міру збільшення відстані перевезень. Структура собівартості перевезень також залежить від типу рухливого складу, дбайливого відношення до витрат матеріальних, трудових і грошових ресурсів.
Собівартість перевезень ставиться до числа основних госпрозрахункових показників, що характеризують якість роботи ТОВ «САТП - 2001», і являє собою грошове вираження витрат ТОВ «САТП - 2001» на виконання одиниці транспортної роботи (виробництво одиниці продукції) [5]:
Si = C общ і / Рі, (2.10)
де Si — собівартість одиниці і-го виду транспортної роботи, грн.;
C общ і — загальні витрати підприємства на виконання і-го виду транспортної роботи, грн.;
Рі — виконана транспортна робота і-го виду, т-км, пас. км, пл. км й ін.
Собівартість перевезень варто розглядати як синтетичний показник, що відображає комплексний вплив обсягу виконаної роботи, використання робочого часу, підвищення продуктивності праці, використання устаткування, впровадження нової техніки, покращення організації матеріально-технічного постачання, здійснення режиму економії й ряду інших факторів. Зниження собівартості перевезень має велике народногосподарське значення, тому що у всіх галузях народного господарства значну частку витрат на виробництво продукції становлять транспортні витрати. Зниження собівартості перевезень вантажів і пасажирів дозволяє періодично знижувати тарифи на перевезення й тим самим знижувати собівартість продукції інших галузей народного господарства за рахунок зменшення частки транспортних витрат. Постійний пошук шляхів і резервів зниження собівартості перевезень - найважливіше завдання інженера-економіста, оскільки рішення її пов'язане з потребою зниження витрат упредметненої й живої праці й збільшення прибутку підприємств як джерела самофінансування діяльності підприємств.
На автомобільному транспорті, незалежно від відомчої підпорядкованості підприємств, установлена єдина класифікація витрат, використовувана для наукового планування (наукового передбачення), обліку витрат, що ставляться до виробництва транспортної продукції, проведення аналізу витрат і виявлення шляхів і резервів їхнього зниження.
Всі витрати, пов'язані з виробництвом транспортної продукції, класифікують по економічній і виробничій ознаках.
По економічній ознаці витрати підрозділяють на дві основні групи.
До першої групи відносять витрати, пов'язані з відшкодуванням живої праці — Сж. т. Вони складаються з фонду оплати праці працівників підприємства й нарахувань на заробітну плату по соціальному страхуванню:
Сж. т = (Со. зп + Сд. зп) х 0,37 (2.11)
де Со. зп - основна заробітна плата всіх працівників підприємства, грн.;
Сд. зп -додаткова заробітна плата працівників підприємства, грн.;
0,37 - норматив нарахування на соціальне страхування від суми основної й додаткової заробітної плати працівників підприємства.
До другої групи відносять витрати, пов'язані з відшкодуванням упредметненої праці — Со. т. Вони складаються із суми вартості витрачених предметів праці на виконання транспортної роботи й зношування засобів праці за час виконання транспортної роботи [17]:
Со. т = Сп. т + Сс. т, (2.12)
де Сп. т — вартість витрачених предметів праці, грн.;
Сс. т — зношування засобів праці, грн.
До третьої групи відносять різного роду відрахування, безпосередньо не пов'язані із транспортним процесом, але, що включають у загальні витрати на перевезення вантажів або пасажирів — Со. Сюди відносять: відрахування на обов'язкове страхування Со. стр, плату відсотків за кредит Скр, плату за трудові Стр і природні ресурси Сприр:
Со = Со. стр + Скр + Стр + Сприр (2.13)
Таким чином, загальні витрати на виробництво продукції:
Собщ = Сж. т + Со. т + Со (2.14)
По елементах витрат на виробництво тієї або іншої транспортної продукції становлять кошторис витрат, у яку включають:
фонд оплати праці Сзп;
нарахування на заробітну плату по соціальному страхуванню Сзп х 0,37;
амортизаційні відрахування на відновлення Са. в основних фондів підприємства;
інші витрати по виробництву Спр;
відрахування на обов'язкове страхування Со. стр;
відсотки за короткостроковий кредит Скр;
плата за трудові ресурси Стр;
плата за природні ресурси Сприр.
Таким чином, загальні витрати по елементах на виконання транспортної роботи представляються в наступному виді [17]:
Собщ = Сзп + Сзп х 0,37 + Сэ. м + Сз. ч + Ст + Сэл + Са. в +
+ Спр + Со. стр + Скр + Стр + Сприр (2.15)
Відношення окремих елементів витрат до загальної їхньої суми, виражене у відсотках, характеризує структуру витрат на виробництво транспортної продукції або структуру собівартості продукції по елементах витрат:
Кстр = (Сі / Собщ) х 100, (2.16)
де Кстр — структурний коэффицициент і-го елемента витрат у собівартості перевезень, %;
Сі — витрати і-го елемента, грн.
На основі класифікації витрат по елементах представляється можливим установити співвідношення між витратами живої й упредметненої праці, виявити склад і характер фонду заробітної плати по категоріях персоналу, його розподіл і вирішити ряд інших питань виробничо-фінансової діяльності підприємства.
По виробничій ознаці витрати групують у статті залежно від виробничого або цільового призначення. Основними статтями витрат є: фонд оплати праці Сзп; відрахування на соціальне страхування Сстр; матеріальні витрати См; амортизаційні відрахування Сам; відрахування на обов'язкове страхування Со. стр; відсотки за короткостроковий кредит Скр; плата за трудові ресурси Стр; плата за природні ресурси Сприр.
Себестоимость одиниці транспортної роботи і-го виду:
Si = 100 х (Сзп + Сстр + См + Сам + Со. стр + Скр + Стр + Сприр) / Рі (2.17)
По статтях витрат становлять калькуляцію собівартості перевезень, тобто визначають сумарні витрати, що доводяться на одиницю транспортної роботи. Калькуляцію собівартості становлять по кожному виді перевезень.
При відрядній формі оплати перевезень як калькуляційна одиниця приймають звичайно 10 т км, при погодинної - 10 авт. ч. При використанні платного авто-тонно-годинника як калькуляційна одиниця приймається 10 пл. авт. ч, під час перевезення пасажирів на автобусах - 10 пас. км, при таксомоторних перевезеннях пасажирів - 10 км платного пробігу.
У складі собівартості будь-якого виду перевезень, як правило, найбільша частка витрат доводиться на фонд оплати праці, нарахування на соціальне страхування. Значна частка витрат доводиться також на амортизацію основних фондів.
Витрати на транспортну продукцію підрозділяють на прямі й непрямі.
До прямих витрат, безпосередньо пов'язаним з виконанням транспортної роботи, відносять: заробітну плату водіїв і кондукторів з нарахуваннями на соціальне страхування, матеріальні витрати, крім інших, вхідних у їхній склад, амортизаційні відрахування тільки по рухливому складі.
До непрямого відносять витрати, безпосередньо не пов'язані з виконанням транспортної роботи. Це витрати але керуванню й забезпеченню діяльності підприємства в цілому: фонд, оплати праці працівників підприємства, крім фонду оплати праці водіїв і кондукторів з нарахуваннями на соціальне страхування, інші витрати, що входять до складу матеріальних витрат, плата за трудові й природні ресурси, відрахування на обов'язкове страхування, відсотки за кредит.
При калькулюванні собівартості продукції підприємств практикується розподіл витрат по ознаці їхнього зв'язку з обсягом виробництва. При цьому витрати, що змінюються прямо пропорційно зміні обсягу випускає продукції, що, відносять до змінних витрат, а витрати, які не залежать від обсягу випускає продукції, що, або залежать несуттєво,- до постійного.
Угруповання витрат за цією ознакою на автомобільному транспорті характерні тим, що всі види витрат безпосередньо не пов'язані з обсягом транспортної продукції, вираженої в тонно-кілометрах, пасажиро-кілометрах, платних кілометрах пробігу автомобілів. Тому класифікація витрат на змінні й постійні витрати на автомобільному транспорті провадиться залежно від впливу на них загального пробігу автомобілів.
До змінних витрат відносять ті, які змінюються зі зміною загального пробігу автомобілів. Це матеріальні витрати, крім інших, вхідних у їхній склад, амортизаційні відрахування по рухливому складі, по якому норми амортизації встановлені з урахуванням пробігу.
До постійних витрат відносять ті, які не залежать від загального пробігу автомобілів. Це інші витрати, що входять до складу матеріальних витрат, і амортизаційні відрахування по прочих основних фондах, плата за трудові й природні ресурси, відрахування на обов'язкове страхування й відсотки за кредит.
Фонд оплати праці й нарахування по соціальному страхуванню виділяють окремо, тому що їхня величина безпосередньо не залежить від пробігу, але фонд оплати праці водіїв вантажних автомобілів і таксомоторів залежить від пробігу з вантажем і пасажирами.
У цілому розподіл витрат на постійні й змінні витрати також варто вважати чисто умовним тому, що до змінних витрат відносять і такі витрати, які не залежать від пробігу. Це витрати на щоденне обслуговування рухливого складу, внутрішньогаражна витрата палива, обтиральні матеріали. Разом з тим до постійних витрат відносять деякі витрати, які якоюсь мірою залежать від пробігу, але по питомій вазі досить малі. У цілому ж існуюча класифікація витрат є основою для проведення цілеспрямованого аналізу виробничо-фінансової діяльності ТОВ «САТП - 2001» і виявлення шляхів і резервів зниження собівартості перевезень.
2.2 Вплив техніко-експлуатаційних показників на собівартість продукції
На собівартість перевезень впливає велика кількість факторів, які можуть залежати й не залежати від діяльності підприємства.
До незалежних відносяться народногосподарські фактори: зміна цін на матеріальні та технічні ресурси; зміна норм амортизаційних відрахувань; норм на відновлення зношування й ремонт автомобільних шин; зміна потужності підприємств; зміна відстані перевезення, номенклатури й структури перевезених вантажів.
До факторів, що залежать від діяльності автотранспортного підприємства, відносяться:
- підвищення продуктивності рухливого складу на основі прискорення науково-технічного прогресу в області організації технічного обслуговування, ремонту й експлуатації рухливого складу;
- механізація й автоматизація операцій технічного обслуговування й ремонту рухливого складу (механізація мийних, мастильних і кріпильних робіт, демонтажно-монтажних робіт із заміни агрегатів при поточному ремонті, впровадження діагностики технічного стану автомобілів й ін.);
- впровадження прогресивних форм і методів організації перевізного процесу (збільшення обсягу централізованих і контейнерних перевезень, використання причепів, застосування економіко-математичних методів й електронно-обчислювальної техніки для оперативного планування перевезень вантажів і пасажирів, механізація вантажно-розвантажувальних робіт й інших заходів);
- проведення найсуворішого режиму економії у всіх ланках виробництва (впровадження прогресивних норм витрати матеріальних ресурсів, підвищення якості технічного обслуговування й ремонту, підвищення кваліфікації водіїв і ремонтників, проведення строгого обліку й систематичного контролю за витратою спеціальних ресурсів);
- впровадження наукової організації праці й виробництва (удосконалювання системи керування й організації праці водіїв, поліпшення організації вантажно-розвантажувальних робіт, впровадження науково обґрунтованих проектів організації робочих місць ремонтних і допоміжних робітників й ін.);
- перехід всіх структурних підрозділів підприємства на внутрішньогосподарський розрахунок, розвиток форм і методів організації соціалістичного змагання й поширення передових методів організації праці;
- поліпшення організації й підвищення дієвості систем матеріального й морального стимулювання працівників підприємства в боротьбі за якісні й кількісні показники роботи.
Більшість перерахованих вище факторів знаходить своє відбиття в поліпшенні техніко-експлуатаційних показників використання рухливого складу, які безпосередньо впливають на підвищення його продуктивності й зниження собівартості перевезень. При цьому не всі техніко-експлуатаційні показники здійснюють однаковий вплив на зниження собівартості перевезень, що необхідно враховувати інжнерам-економистам при розробці заходів, направлених на зниження собівартості перевезень.
За ступенем впливу на собівартість перевезень всі техніко-експлуатаційні показники використання рухливого складу підрозділяються на дві групи (рис. 2.1) [17].
Зміна показників першої групи не призводить до істотних змін загального пробігу автомобілів. Однак при їхній зміні майже прямо пропорційно змінюється обсяг транспортної роботи. При цьому сума змінних і постійних витрат майже не змінюється, змінюється тільки фонд заробітної плати, у результаті чого собівартість одиниці транспортної роботи змінюється за рахунок всіх складових собівартості.




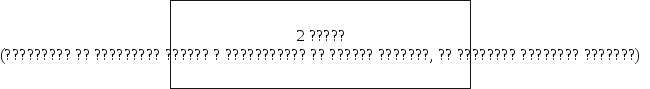
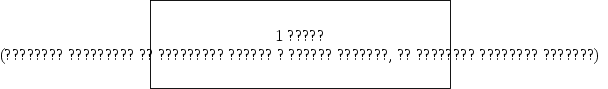




Рисунок 2.1 – Групування техніко-експлуатаційних показників використання рухливого складу за ступенем впливу їх на собівартість перевезень
Зі зміною показників другої групи змінюється загальний пробіг автомобілів й обсяг транспортної роботи