Анализ финансового состояния коммерческого предприятия ООО "Дальмебель"
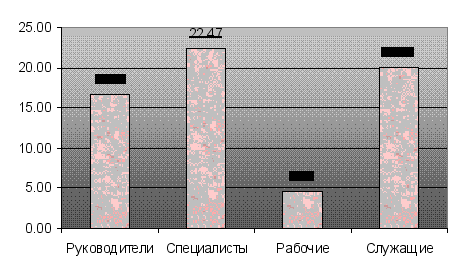
Рисунок 4. Уровень текучести кадров ООО по отдельным категориям персонала, %
Наибольший уровень текучести кадров в ООО «Дальмебель» среди специалистов и служащих, среди которых необходимо отметить такие должности как менеджеры по продажам, продавцы, менеджеры по работе с клиентами.
Таблица 11
Структура уволившегося персонала и уровень текучести кадров ООО «Дальмебель» в 2004г. по возрасту
| Возраст | Численность | Коэффициент текучести кадров, % |
| До 18 лет | 12 | 3,20 |
| 18-25 лет | 234 | 62,40 |
| 26-36 лет | 86 | 22,93 |
| 37-50 лет | 33 | 8,80 |
| Свыше 50 лет | 10 | 2,67 |
Из таблицы 12 видим, что основную долю уволившихся работников составляют работники в возрасте от 18 до 25 лет. Довольно значительную часть составляют также работники в возрасте 26-36 лет. Наиболее значительная текучесть наблюдается среди работников в возрасте 18-25 лет.
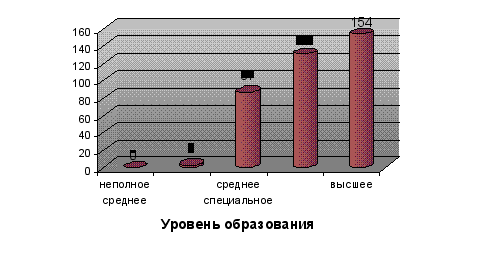
Рисунок 5. Численность уволившихся работников ООО «Дальмебель» в 2004г. по уровню образования
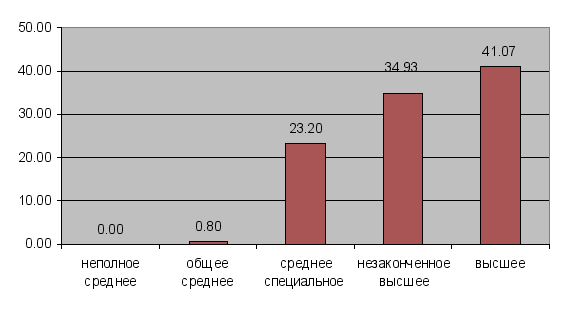
Рисунок 6. Уровень текучести кадров ООО в 2004г. по уровню образования
Таким образом, текучесть кадров ООО наиболее высока среди работников с высшим и незаконченным высшим образованием.
Анализ структуры уволившегося персонала по уровню образования показывает, что основную долю составляют работники с высшим образованием.
Средняя заработная плата сотрудников компании «Дальмебель» в 2004 году составила 7670 руб. (без учета заработной платы контрактников), что на 18,1% превышает аналогичный показатель прошлого года. На оказание благотворительной помощи детским образовательным учреждениям, организациям здравоохранения, культовым учреждениям (храмам, церквям и т.п.), пенсионерам Шатурского района и другим лицам, а также на развитие социальных проектов мебельная компания "Дальмебель" направила более 15 млн. рублей.
Таблица 12
Анализ численности уволившихся работников ООО «Дальмебель» в 2004г. по стажу работы в компании в зависимости от уровня заработной платы
| Стаж | Распределение численности уволившихся по уровню заработной платы, чел. | |||
| 4000-6000 руб. | 6100-9000 руб. | 9100-15000 руб. | Свыше 15100 руб. | |
| До 1 года | 12 | 7 | 0 | 0 |
| 1-3 года | 137 | 66 | 4 | 0 |
| 3-5 лет | 23 | 48 | 21 | 3 |
| 5-10 лет | 11 | 27 | 9 | 4 |
| Более 10 лет | 0 | 0 | 3 | 0 |
Таким образом, анализ структуры уволившихся работников показал, что увольняются в основном работники из категории специалистов и служащих, имеющих высшее образование, в возрасте 18-25 лет, проработавшие в компании не более 3-х лет и получавшие в компании не более 9000 руб. в виде заработной платы.
Значительный уровень текучести наблюдается среди руководящего состава. Из 42-х управленцев за 2004 год из организации уволилось 7 руководителей. Они относятся к категории сотрудников в возрасте от 26 до 36 лет, с высшим образованием и уровнем заработной платы от 9100 руб. и выше.
1.2.3 Анализ финансового состояния и платежеспособности
К основным показателям, характеризующим финансовые результаты деятельности и финансовое состояние предприятия отнесем ликвидность бухгалтерского баланса, расчет относительных показателей ликвидности предприятия, прибыль (убыток) от продаж, рентабельность продаж, общую рентабельность деятельности предприятия, рентабельность производства, рентабельность чистых активов, показатели деловой активности предприятия (связанных с оборачиваемостью оборотного капитала), а также показатели структуры и динамики доходов и расходов предприятия.
Для проведения анализа составим агрегированный баланс компании на основании бухгалтерской отчетности (см. Приложения).
Таблица 13
Агрегированный баланс ООО «Дальмебель»
| АКТИВ | Код | 2003 | 2004 | ||
| строки | |||||
| сумма, | % | сумма, | % | ||
| тыс. | тыс.руб. | ||||
| руб. | |||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| I. Внеоборотные активы | |||||
| Нематериальные активы | 110 | 7488,5 | 5,5 | 0 | |
| в том числе | |||||
| организационные расходы | 112 | 7488,5 | 0 | ||
| Основные средства | 120 | 60648,5 | 44,9 | 70857,5 | 53,2 |
| в том числе | 0,0 | ||||
| здания, машины и оборудование | 122 | 60648,5 | 44,9 | 70857,5 | |
| Незавершенное строительство | 130 | 4591 | 3,4 | 2242,5 | 1,7 |
| Долгосрочные финансовые вложения | 140 | 889 | 0,7 | 922 | 0,7 |
| в том числе | 0,0 | 0,0 | |||
| инвестиции в дочерние общества | 141 | 18 | 0,0 | 18 | 0,0 |
| инвестиции в зависимые общества | 142 | 15 | 0,0 | 15 | 0,0 |
| инвестиции в другие организации | 143 | 5 | 0,0 | 5 | 0,0 |
| прочие долгосрочные финансовые вложения | 145 | 851 | 0,6 | 884 | 0,7 |
| Прочие внеоборотные активы | 150 | ||||
| ИТОГО по разделу I | 190 | 74468 | 54,5 | 74906 | 55,6 |
| II. Оборотные активы | |||||
| Запасы | 210 | 9833 | 7,3 | 19567,5 | 14,7 |
| в том числе | 0,0 | 0,0 | |||
| сырье, материалы и другие аналогичные ценности | 211 | 4801 | 3,6 | 6887,5 | 5,2 |
| затраты в незавершенном производстве | 213 | 4653 | 3,4 | 6851,5 | 5,1 |
| расходы будущих периодов | 216 | 127 | 0,1 | 5828,5 | 4,4 |
| прочие запасы и затраты | 217 | 252 | 0,2 | 0 | 0,0 |
| НДС по приобретенным ценностям | 220 | 260 | 0,2 | 897,5 | 0,7 |
| Дебиторская задолженность (платежи по которой ожидаются | 230 | 542 | 0,4 | 304,5 | 0,2 |
| более, чем через 12 месяцев после отчетной даты) | |||||
| в том числе | |||||
| покупатели и заказчики | 231 | 322 | 304,5 | ||
| прочие дебиторы | 235 | 220 | 0 | ||
| Дебиторская задолженность (платежи по которой ожидаются в | 240 | 17833,5 | 13,2 | 19097,5 | 14,3 |
| течение 12 месяцев после отчетной даты) | |||||
| в том числе | |||||
| покупатели и заказчики | 241 | 11492 | 11239 | ||
| авансы выданные | 245 | 962,5 | 7294 | ||
| прочие дебиторы | 246 | 5379 | 564,5 | ||
| Краткосрочные финансовые вложения | 450 | 0 | 50 | 0,0 | |
| в том числе | 0,0 | ||||
| прочие краткосрочные финансовые вложения | 253 | 0 | 50 | 0,0 | |
| Денежные средства | 260 | 32997 | 24,4 | 19246 | 14,5 |
| в том числе | |||||
| касса | 261 | 99 | 39,5 | ||
| расчетные счета | 262 | 1367,5 | 1200 | ||
| валютные счета | 263 | 65,5 | 223,5 | ||
| прочие денежные средства | 264 | 31465 | 17783 | ||
| Прочие оборотные активы | 270 | ||||
| ИТОГО по разделу II | 290 | 60923.5 | 45,5 | 59108 | 44,4 |
| БАЛАНС (сумма строк 190+290) | 300 | 135391.5 | 100,0 | 134014 | 100,0 |
| ПАССИВ | |||||
| 1 | 2 | 3 | 4 | ||
| III. Капитал и резервы | |||||
| Уставный капитал | 410 | 150 | 0,1 | 150 | 0,1 |
| Добавочный капитал | 420 | 1438 | 1,1 | 1438 | 1,1 |
| Резервный капитал | 430 | 30 | 0,0 | 30 | 0,0 |
| в том числе | 0,0 | 0,0 | |||
| резервы, образованные в соответствии с законодательством | 431 | 22,5 | 0,0 | 22,5 | 0,0 |
| резервы, образованные в соответствии с учредительными документами | 432 | 7,5 | 0,0 | 7,5 | 0,0 |
| Нераспределенная прибыль (непокрытый убыток) | 3368 | 2,5 | 39887,5 | 29,9 | |
| в том числе | 0,0 | 0,0 | |||
| нераспределенная прибыль прошлых лет | 460 | 21609,5 | 16,0 | 30453,5 | 22,9 |
| непокрытый убыток прошлых лет | 465 | -18242 | -13,5 | -14257,5 | -10,7 |
| нераспределенная прибыль отчетного года | 470 | 0 | 0,0 | 23691,5 | 17,8 |
| непокрытый убыток отчетного года | 475 | 0,0 | 0,0 | ||
| ИТОГО по разделу III | 490 | 4986 | 3,7 | 41505.5 | 31,2 |
| IV. Долгосрочные обязательства | |||||
| Займы и кредиты | 510 | 44293 | 32,8 | 0 | 0,0 |
| в том числе | |||||
| кредиты банков, подлежащие погашению более, чем через 12 месяцев | 511 | ||||
| после отчетной даты | |||||
| займы, подлежащие погашению более, чем через 12 месяцев | 512 | ||||
| после отчетной даты | |||||
| Прочие долгосрочные обязательства | 520 | ||||
| ИТОГО по разделу IV | 590 | 44293 | 32,8 | 0 | 0,0 |
| V. Краткосрочные обязательства | |||||
| Займы и кредиты | 610 | 1570,5 | 1,2 | 17362 | 13,0 |
| в том числе | 0,0 | 0,0 | |||
| кредиты банков, подлежащие погашению в течение 12 месяцев | 611 | 1500 | 1,1 | 17291,5 | 13,0 |
| после отчетной даты | 0,0 | 0,0 | |||
| займы, подлежащие погашению более в течение 12 месяцев | 612 | 70,5 | 0,1 | 70,5 | 0,1 |
| после отчетной даты | 0,0 | 0,0 | |||
| Кредиторская задолженность | 620 | 84233 | 62,4 | 74317,5 | 55,8 |
| в том числе | |||||
| поставщики и подрядчики | 621 | 67955,5 | 40855,5 | ||
| векселя к уплате | 622 | ||||
| задолженность перед дочерними зависимыми обществами | 623 | ||||
| задолженность перед персоналом организации | 624 | 552,5 | 972,5 | ||
| задолженность перед государственными внебюджетными фондами | 625 | 258,5 | 255 | ||
| задолженность перед бюджетом | 626 | 4508,5 | 6725,5 | ||
| авансы полученные | 627 | 8402 | 23400 | ||
| прочие кредиторы | 628 | 2556 | 2109 | ||
| Задолженность участникам (учредителям) по выплате доходов | 630 | ||||
| Доходы будущих периодов | 640 | ||||
| Резервы предстоящих расходов | 650 | ||||
| Прочие краткосрочные обязательства | 660 | ||||
| ИТОГО по разделу V | 690 | 85803.5 | 63,5 | 91679.5 | 68,8 |
| БАЛАНС (сумма строк 490+590+690) | 700 | 135082.5 | 100,0 | 133185 | 100,0 |
Анализируя показатели структуры активов и источников предприятия можно отметить:
рост доли внеоборотных активов в общей структуре активов, и соответственно – снижение доли оборотных активов. Это может означать дефицит оборотных средств, в частности денежных.
доля собственных средств возросла на 27,5% (32,2-3,7), это, несомненно положительная тенденция.
доля краткосрочных обязательств возросла на 5,3% (68,8-63,5). Произошло это за счет роста краткосрочных займов и кредитов (13,0%). Учитывая, что рост доли собственных средств практически в 2 раза превышает рост краткосрочных займов и кредитов, можно сказать, что предприятие стремится развиваться в основном за счет собственного капитала.
Анализ ликвидности баланса позволяет оценить кредитоспособность предприятия, то есть его способность рассчитываться по своим обязательствам. Ликвидность определяется покрытием обязательств предприятия его активами, срок превращения которых в деньги соответствует сроку погашения обязательств.
По степени ликвидности активы делятся на:
наиболее ликвидные активы (сумма денежных средств и краткосрочных финансовых вложений предприятия), НЛА;
быстро реализуемые активы (сумма дебиторской задолженности со сроком погашения менее года и прочих активов), БРА;
медленно реализуемые активы (сумма дебиторской задолженности со сроком погашения более года, запасов, за исключением расходов будущих периодов, НДС по приобретенным ценностям и долгосрочные финансовые вложения), МРА;
труднореализуемые активы (внеоборотные активы за вычетом долгосрочных финансовых вложений), ТРА;
По срочности обязательств пассивы подразделяются на:
наиболее срочные обязательства (Сумма кредиторской задолженности и прочих краткосрочных пассивов), НСО;
краткосрочные пассивы (краткосрочные займы и кредиты), КПС;
долгосрочные пассивы (итог раздела IV пассива баланса), ДПС;
постоянные пассивы (сумма капитала и резервов, доходов будущих периодов, резервов предстоящих расходов и платежей, скорректированная на величину расходов будущих периодов), ПСП.
Для соблюдения абсолютной ликвидности баланса должны соблюдаться следующие неравенства:
НЛА ≥ НСО (1)
БРА ≥ КСП (2)
МРА ≥ ДСП (3)
ТРА ≤ ПСП (4)
Неравенства (1) и (2) характеризуют текущую ликвидность, неравенства (3) и (4) – перспективную.
Таблица 14
Исследование ликвидности баланса ООО «Дальмебель»
| Алгоритм | 2003 | 2004 | Алгоритм | 2003 | 2004 | Платежный излишек | |||
| АКТИВ | расчета | ПАССИВ | расчета | (недостаток) | |||||
| 2003 | 2004 | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7=2-5 | 8=3-6 | ||
| Наиболее | Наиболее | стр. 620 | 84 233,0 | 74 317,5 | -84 233,0 | -74 317,5 | |||
| ликвидные | стр.260+ | 32 997,0 | 19 246,0 | срочные обя | |||||
| активы | стр.270 | зательства | |||||||
| Быстро | Краткосрочные | стр.610+ | |||||||
| реализуе | стр. 240+ | 17 833,5 | 19 147,5 | пассивы | стр.660 | 1 570,5 | 17 362,0 | 16 263 | 1 785,5 |
| мые активы | стр.250 | ||||||||
| Медленно- | стр.210+ | Долгосрочные | стр.590+ | ||||||
| реализуемые | стр.220+ | 10 635,0 | 20 769,5 | пассивы | стр.640+ | 44 293,0 | 0,0 | -33 658 | 20 769,5 |
| Активы | стр.230 | стр.630 | |||||||
| Трудно- | Постоянные | ||||||||
| Реализуе | стр. 190 | 73 617,0 | 74 022,0 | пассивы | стр.490 | 4 986,0 | 41 505,5 | 68 631 | 32 516,5 |
| мые активы | |||||||||
| БАЛАНС | 135 082,5 | 133 185,0 | 135 082,5 | 133 185,0 | 0,0 | 0,0 | |||
На основе полученных данных следует вывод о низкой ликвидности данного предприятия. Неравенство (1) не соблюдено (платежный недостаток в 2003 году – 51236 тыс. руб., на конец 2004 года – 55071,5 тыс. руб.), что свидетельствует о неспособности предприятия рассчитаться по наиболее срочным обязательствам.
Несмотря на то, что неравенство (2) соблюдается (есть платежный излишек как в 2003 году – 16263 тыс. руб., так и на конец 2004 года – 1785,5 тыс. руб.), текущая платежеспособность предприятия неудовлетворительна.
Не соблюдение неравенств (3) и (4) на начало периода свидетельствует о не достаточности перспективной ликвидности предприятия. Несмотря на то, что на конец 2004 года неравенство (3) соблюдается, ликвидность остается низкой, т.к. в реальной платежной ситуации менее ликвидные активы не могут заместить более ликвидные, а перспективная ликвидность – текущую.
Таблица 15
Расчет относительных показателей ликвидности ООО «ДАЛЬМЕБЕЛЬ»
| Показатель | Алгоритм расчета | Значение на2003 г | Значение на 200 4 |
| Коэффициент |
стр.210 + стр.250
стр.610 + стр.620 + стр.630 + стр.660 |
0,1 | 0,2 |
| абсолютной | |||
| ликвидности | |||
| Коэффициент |
стр.260 + стр. 250
стр.620 + стр. 610 |
0,4 | 0,2 |
| быстрой | |||
| ликвидности | |||
| Коэффициент |
стр.290 – стр.244 – стр. 252
стр.610 + стр.620 + стр.630 + стр.660 |
0,7 | 0,6 |
| текущей | |||
| ликвидности |


При рекомендуемом значении Коэффициента абсолютной ликвидности от 0,2 до 0,5 минимального порога он достиг на конец 2004 года (0,2).
При рекомендуемом значении Коэффициента быстрой ликвидности от 1 и выше данный коэффициент предприятия остается очень низким как на начало периода, так и на конец.
Рекомендуемое значение Коэффициента текущей ликвидности от 1 до 2. Как видно из расчета данный коэффициент крайне низкий.
Таким образом, можно сделать вывод о низкой ликвидности предприятия. В случае его банкротства понадобится определенное время для реализации всех активов.
Общие выводы по анализу результатов экономической деятельности предприятия:
По результатам проведенного анализа финансовой деятельности ООО «Дальмебель» можно сделать следующие выводы:
Структура баланса неудовлетворительная.
Предприятие испытывает недостаток собственных оборотных средств.
Предприятие зависимо от заемных источников.
Предприятие неплатежноспособно и находится в кризисном состоянии.
2. Анализ и резервы повышения эффективности хозяйственной деятельности на предприятии ООО «Дальмебель»
2.1 Состояние и перспективы развития производства мебели
В настоящее время лесопромышленный комплекс России нуждается в кардинальных преобразованиях в России нуждается в кардинальных преобразованиях – прежде всего в области стратегического мышления. Оно должно стать рыночным, направленным на максимизацию прибыли путем создания стратегического потенциала предприятий, а не сиюминутной выгоды1.
Анализ отрасли необходим для получения данных о состоянии и объемах производства, динамики предложения товаров/услуг, трудностях развития рассматриваемой отрасли и влияющих на нее факторов. Цель такого изучения – получение общего представления о рынке предложения продукции и использование данных для принятия дальнейших решений о вступлении или не вступлении в рассматриваемый бизнес.
Подотрасль «Производство мебели» является составной частью отрасли «Лесная, деревообрабатывающая и целлюлозно-бумажная промышленность»2.
За период с 1997 по 2004 годы промышленное производство в целом по стране сократилось более чем в два раза, к настоящему времени составляет всего лишь 0,46% от уровня 1990г. Кризис тронул и деревообрабатывающую отрасль, где за прошедшие восемь лет выпуск продукции упал на 64%. В результате на сегодняшний момент загрузка производственных мощностей в лесном и лесоперерабатывающем комплексе не превышает 34%.
Таблица 16
Динамика производства продукции в лесной, деревообрабатывающей и целлюлозно–бумажной промышленности в 1970 – 2004 гг. в % к предыдущему году.
|
1970 1975 1980 1985 1990 1997 1998 2005 2000 2001 2002 2003 2004 107 105 102 103 99 91 85 81 70 99,3 83 101 99,6 |
Таблица 17
Динамика производства важнейших видов продукции в лесной и деревообрабатывающей промышленности в 1970 – 2004 гг.
|
Вид продукции 1970 1975 1980 1985 1990 1997 1998 2005 2000 2001 2002 2003 2004 Вывоз древесины, млн. плот. куб. м 354 367 328 337 304 269 238 175 119 116 96,8 85,4 75,2 Пило -материалы, млн. куб. м 91,8 93,5 80,3 79,5 75,0 65,8 53,4 40,9 30,7 26,5 21,9 19,6 16,6 Фанера клееная, тыс. куб. м 1421 1559 1460 1594 1597 1520 1268 1042 889 939 972 943 1094 Древесно -стружечные плиты твердые, тыс. усл. кв. м - - 3491 4673 5588 5409 4522 3941 2626 2206 1472 1490 - Древесно -волокнистые плиты твердые, тыс. усл. кв. м - - 388 453 483 474 427 362 240 234 187 197 187 Столы, тыс. штук 6536 9171 9359 11325 12063 11034 8883 7895 4883 3805 2693 2788 - Стулья и кресла, млн. штук 21,5 27,4 25,6 22,9 20,4 17,4 12,5 9,4 5,7 4,3 3,2 3,3 - Шкафы, тыс. штук 3197 4956 5949 6582 9457 8871 8428 9537 6254 4344 2572 2448 - Кровати деревянные, тыс. штук 994 2503 2901 3513 3420 3031 1909 1394 871 745 531 497 428 Диван – кровати, тыс. штук 2578 2953 2776 2577 3007 2605 1895 1562 973 572 333 355 236 |
В январе – феврале 2005 года, по данным Госкомстата РФ, наблюдался рост в некоторых отраслях промышленности. Наибольший рост отмечен, в том числе и в лесной, деревообрабатывающей и целлюлозно-бумажной промышленности, которая входит в тройку лидеров по увеличению объемов производства продукции.
Таблица 18
Динамика производства по промышленности в целом за 2004-2005 гг.
В % к соответствующему периоду предыдущего года предыдущему периоду по общему объему с учетом исключения влияния фонда рабочего времени по общему объему с учетом исключения влияния фонда рабочего времени 2004г. январь 102,9 104,5 88,4 92,6 февраль 101,2 101,2 101,5 107,0 март 102,5 101,0 107,5 98,8 I квартал 102,2 102,2 94,2 97,7 апрель 101,1 101,1 95,5 96,2 май 97,2 98,8 88,8 92,4 июнь 97,1 95,6 98,8 96,4 II квартал 98,5 98,5 92,8 91,6 I полугодие 100,4 100,4 июль 91,0 91,0 98,8 93,7 август 88,4 88,4 98,8 101,8 сентябрь 85,0 85,0 97,2 97,9 III квартал 88,1 88,1 92,4 89,4 Январь-сентябрь 96,3 96,3 2005 г. январь 97,6 99,1 92,5 98,4 февраль 97,0 97,0 100,8 104,7 март 100,4 98,9 111,3 100,7 I квартал 98,4 98,4 102,1 105,9 апрель 100,6 100,6 95,7 97,8 май 106,0 106,0 93,6 97,4 июнь 109,0 109,0 101,6 99,2 II квартал 105,0 105,0 99,0 97,7 I полугодие 103,1 103,1 июль 112,8 114,5 102,1 98,4 август 116,0 114,2 101,6 101,6 сентябрь 120,2 120,2 100,8 103,0 III квартал 116,3 116,3 102,3 98,9 Январь-сентябрь 107,0 107,0 |
Таблица 18
Динамика производства в лесной, деревообрабатывающей и целлюлозно – бумажной промышленности в 2005 г. в %.
|
Январь 2005 г. (по общему объему) к Февраль 2005 г. (по общему объему) к Январю 2004 г. Декабрю 2004 г. Февралю 2004 г. Январю 2005 г. 102,3 86,0 103,5 122,5 |
В деревообрабатывающей промышленности в январе – феврале 2005 г. по сравнению с соответствующим периодом 2004г. увеличилось среднесуточное производство паркета (на 5,3%), древесностружечных плит (на 6,4%), спичек (на 11%). При этом снизился объем выпуска деревянных домов заводского изготовления, дверных и оконных блоков, цементно-стружечных плит и ящичных комплектов.
Из предметов мебели за два первых месяца 2005 г. по сравнению с январем-февралем 2004 г. выросло среднесуточное производство стульев (на 3%), шкафов (на 9,3%), столов (на 15,7%); снизился выпуск кресел (на 25,5%), диванов, тахт и кушеток (на 21,2%).
Таблица 19
Динамика производства важнейших видов продукции в лесной и деревообрабатывающей промышленности в 2005 г., %
Январь 2005 г. Январь 2005 г. в % Февраль 2005 г. Февраль 2005 г. в % Вид продукции штук Январь 2004 г. Декабрь 2004 г. штук Февраль 2004 г. Январь 2005г. Лесозаготовительная промышленность - 94,0 86,8 - 102,5 115,7 Деревообрабатывающая промышленность - 90,9 86,5 - 98,3 116,4 Пиломатериалы, мил куб. м 1,2 83,7 80,2 1,6 91,3 123,9 Фанера клееная, тыс. куб. м 96,8 104,6 103,2 103 106,2 106,9 Древесноволокнистые плиты твердые, млн. усл. кв. м 15,7 104,2 97,3 100,1 100,1 108,5 Диван – кровати, тыс. штук 17,0 68,9 77,5 17,5 76,2 101,6 Кровати деревянные, тыс. штук 40,3 105,0 85,1 44,7 115,5 110,0 |
Переход на новые технологии в производстве мебели повлек за собой разработку и освоение новых видов оборудования, которые до недавних пор только импортировались.
Рассматривая станкостроительную отрасль в целом, куда входит производство деревообрабатывающих станков, были получены данные по объему производства продукции (и отдельно по деревообрабатывающей продукции). По данным Госкомстата объем производства в целом по отрасли сократился в годовой оценке на 23%, между тем по позиции деревообрабатывающего оборудования зафиксирован прирост производства более чем в 1,4 раза (на 41,4%).
Таблица 20
Динамика производства в станкостроительной и индустриальной промышленности в 2004 – 2005 гг. %
2004 г. 2004 г. Январь 2005г Январь 2005 г. по общему объему в % к Февраль 2005 г. Февраль 2005 г. по общему объему в % к Вид продукции штук В % к 2003 г. штук Январю 2004 г. Декабрю 2004 г. штук Февралю 2004 г. Январю 2005 г. Станко -строительная и индустриальная промышленность - 82,3 - 59,6 68,8 - 89,8 136,2 Дерево -обрабатывающие станки 5234 94,2 446 114,7 68,6 681 160,6 154,1 |
Лесозаготовительная промышленность России является самым крупным потребителем древесины и производит около 355 наименований товарной продукции от общего объема производимой продукции лесопромышленного комплекса. В нее входит около 12000 предприятий различной мощности и производительной ориентации, в том числе более 2000 лесопильно-деревообрабатывающих комбинатов, 46 фанерных заводов, 200 предприятий древесных плит, 3500 мебельных фабрик, 16 спичечных фабрик и др.
Тенденции развития отрасли. После кризиса в 1998 г. продажи отечественного деревообрабатывающего оборудования стали расти. За пять месяцев (октябрь - февраль 2004 / 2005 гг.) объемы продаж на рынке увеличились в 1,5 – 2 раза. В конце 2004 г. наблюдался пик продаж деревообрабатывающего оборудования. Повышенную активность проявляют все регионы России, даже те, которые раньше покупали деревообрабатывающие станки крайне редко.
Деревообработка – одна из отраслей, которые наиболее устойчивы к кризисным ситуациям: спрос на пиломатериалы, мебель и другую продукцию деревообрабатывающей отрасли относительно устойчив даже в тяжелые времена. Отсюда – спрос на оборудование. Доля бартера в продажах оборудования снизилась почти вдвое.
На данный момент большинство крупных мебельных производств и частных предприятий расширяет и обновляет парк оборудования. Среди деревообрабатывающих станков особенной популярностью пользуются комплекты оборудования для производства корпусной мебели (форматные станки, станки для склеивания кромок, присадочные).
Высок спрос на оборудование для производства деревянных евроокон.
«Лесная, деревообрабатывающая и целлюлозно-бумажная промышленность» по итогам января-февраля 2005 г. вошла в тройку лидеров по увеличению объемов производства продукции. Производство деревообрабатывающего оборудования увеличилось более чем на 40%.
За 9 месяцев объем производства мебели в Хабаровском крае возрос в 1,5 раза до 200 млн рублей. В Хабаровске состоялась коллегия министерства лесной промышленности края, посвященная состоянию и перспективам развития производства мебели на период 2003-2005 гг3.
В Хабаровском крае производством мебели занимается 26 предприятий, которые за 9 месяцев 2003 г. произвели мебели на 200 млн рублей, что в 1,5 раза больше показателей аналогичного периода прошлого года.
Доля малых и средних предприятий в 2002 г. возросла до 66%. При этом 50% от общего объема производства мебели в крае приходится на мебельную фабрику «Династия», ООО «Дальмебель», фабрику мягкой мебели «Новая» и ООО «Сфера Маркет».
Одной из составных частей мебельной промышленности является производство мебельной фурнитуры. Мебельная фурнитура – это несколько десятков тысяч наименований изделий, используемых при производстве мебели. Каталоги ведущих зарубежных изготовителей и поставщиков фурнитуры представляют собой многотомные издания и содержат сотни страниц4.
В отраслевом стандарте "Фурнитура мебельная. Общие технические требования" приведена классификация изделий мебельной фурнитуры, которая включает в себя более 110 ее видов. Это лицевая и крепежная фурнитура, различные петли, стяжки, держатели полок и зеркал, защелки, ручки, а также декоративные элементы, механизмы трансформации, колесные и поворотные опоры, направляющие. Следует сказать, что в изготовлении мебели используются также различные стеклоизделия, емкости пластмассовые и металлические, сушители для посуды, зеркала и прочие изделия, относящиеся к комплектующим изделиям для мебели. В изготовлении фурнитуры и комплектующих изделий для мебели применяются различные материалы: пластические массы, металлы, дерево и их сочетания. Поверхность изделий полируется, окрашивается, в том числе порошковыми красками, металлизируется методом вакуумного напыления, гальванопластики и с использованием других технологий.
Все этапы проектирования и изготовления мебели связаны с фурнитурой. Грамотно выбранная фурнитура положительно влияет на архитектурно-художественное решение мебели, организацию технологического процесса производства, прочность и долговечность мебели, удобство ее эксплуатации. И если плохо спроектированную по дизайну мебель вряд ли можно спасти хорошей фурнитурой, то грамотно разработанную мебель правильно выбранная фурнитура может перевести на более высокий дизайнерский и, как следствие, потребительский уровень. Важность фурнитуры для мебели подтверждается и тем, что в структуре себестоимости корпусной мебели фурнитура составляет 10-12, а то и 15%, в кухонной до 25%, в современной мягкой мебели с каркасными механизмами трансформации - 30-40%.
До конца 80-х годов потребность в мебельной фурнитуре практически полностью удовлетворялась отечественной фурнитурой. Изготовлением фурнитуры занимались около 700 заводов всех министерств и ведомств, имеющихся тогда в СССР, в том числе Минлеспрома, Миноборонпрома, Минстанкопрома, Минэлектронпрома и т.д. Руководство мебельной отрасли уделяло большое внимание развитию производства мебельной фурнитуры в стране. Выделялись средства на опытно-конструкторские работы и на классификацию, стандартизацию, разработку отраслевых стандартов. Основной объем этих работ выполнял Всесоюзный проектно-конструкторский и технологический институт мебели (ВПКТИМ). Активно сотрудничали с ВПКТИМом передовые заводы. Они предлагали дизайнерские и технологические решения новых изделий мебельной фурнитуры. Это позволило за 5-7 лет перейти от изготовления маловыразительных и примитивно штампованных изделий фурнитуры на технически более сложные изделия.
Значительно увеличился и объем изготовления фурнитуры. Так, например, только один из Новосибирских заводов изготавливал в год около 50 млн четырехшарнирных петель. К 1980 году, благодаря активной работе ВПКТИМ с заводами-изготовителями мебельной фурнитуры, в ассортимент мебельной фурнитуры вошли изделия, не уступающие по своему техническому уровню и качеству лучшим зарубежным образцам. К ним относились опоры колесные с металлическим хромированным корпусом, секретерные кронштейны с тормозом, магнитные защелки, замки, ручки из цветных металлов. Все эти изделия в рамках Совета экономической взаимопомощи готовы были закупать страны бывшего в то время экономического содружества: Венгрия, Чехословакия, ГДР, Польша, Болгария. Вместе с тем большинство изготавливаемых изделий по своему техническому уровню, уровню дизайна, уступали аналогичным изделиям западных фирм. Главным образом это объяснялось тем, что в условиях дефицита мебели проявился консерватизм мебельных предприятий - они совершенно не стремились к использованию новых, более совершенных изделий фурнитуры в мебели. В связи с этим более 30% интересных разработок ВПКТИМ и ведущих заводов-изготовителей мебельной фурнитуры так и остались невостребованными. Как объективный фактор, следует отметить, что большинство отечественных предприятий, изготавливавших фурнитуру, только накапливали опыт массового изготовления фурнитуры, имея за плечами 8-12 лет работы в этой области, в то время как ведущие изготовители Германии и Италии имели почти полувековой опыт изготовления фурнитуры.
В части обеспечения мебельной фурнитурой изготовителей мебели, дело обстояло следующим образом. Обеспечение было централизованным. В Тресте "Союзлескомплект" Минлеспрома СССР существовал отдел мебельной фурнитуры, который собирал от мебельных предприятий, объединений, республиканских министерств и ведомств заявки на поставку им мебельной фурнитуры и заключал договоры на изготовление и поставку фурнитуры с предприятиями изготовителями. На основе полученных заявок и заключенных договоров на изготовление и поставку мебельной фурнитуры осуществлялось прикрепление получателей фурнитуры к изготовителям. В дальнейшем осуществлялся контроль над дисциплиной поставок фурнитуры, согласование цен и образцов на изготавливаемую фурнитуру. В распоряжении Треста "Союзлескомплект" в Москве находился склад с достаточным ассортиментом и количеством мебельной фурнитуры для оперативной отгрузки фурнитуры тем или иным мебельным предприятиям в случае срыва поставки фурнитуры прикрепленным к ним заводам.
Такова общая картина изготовления и поставки мебельной фурнитуры, сложившаяся к началу 90-х годов прошлого века, когда кризис в нашей стране привел к кардинальным изменениям в производстве мебели (как, впрочем, и большинства изделий промышленности), к резкому сокращению объемов изготовления отечественной мебели.
Значительно снизилась соответственно и потребность в мебельной фурнитуре. Многие изготовители мебельной фурнитуры в России из-за отсутствия заказов полностью прекратили свое существование или переориентировали свои производственные мощности на изготовление других изделий. Все это сопровождалось сокращением рабочих мест, распадом инженерных коллективов, принимавших участие в проектировании и изготовлении мебельной фурнитуры, и, как следствие, необратимой потерей с трудом накопленного опыта.
Оставшихся производственных мощностей по изготовлению мебельной фурнитуры едва хватало на обеспечение не более 70% потребностей Российской мебельной промышленности. Остальная потребность в фурнитуре обеспечивалась за счет импорта. По данным Таможенного комитета, по импорту закупалось фурнитуры на сумму более 30 млн долларов США. Возрождение мебельного производства в конце 90-х годов происходило в новых политических, а главное экономических условиях. Ликвидация системы централизованных фирм, имеющих право внешнеэкономической деятельности, привела к тому, что каждый изготовитель мебели получил возможность закупать фурнитуру по импорту в Италии, Германии, Испании, Польше, Турции, Китае и других странах. Рынок России начал активно заполняться импортной фурнитурой и комплектующими изделиями для мебели различного уровня качества и практически неограниченного ассортимента. Это в первую очередь относится к лицевой фурнитуре, направляющим, метабоксам, стяжкам, фурнитуре для раздвижных дверей, четырехшарнирным петлям, механизмам трансформации для мягкой мебели. Цены на импортную мебельную фурнитуру при тогдашнем курсе российского рубля к доллару США были сравнительно невысокими по сравнению с фурнитурой российских изготовителей, а фурнитура из Турции, Польши, Китая и вовсе была дешевле. В крупных промышленных центрах стали создаваться представительства ведущих зарубежных фирм, предлагавших фурнитуру по многостраничным каталогам в любых объемах и ассортименте. Стали создаваться многочисленные фирмы, взявшие на себя обеспечение мебельных производств фурнитурой российского и импортного изготовления.
В итоге российские изготовители мебели получили значительно расширенный ассортимент современной фурнитуры. Были сняты многие ограничения при проектировании и освоении новых изделий мебели, так как появилась возможность оперативно решать вопросы, связанные с поставками необходимой фурнитуры. За счет использования самой совершенной по техническому уровню фурнитуры, в том числе различных механизмов, четырехшарнирных петель, направляющих, российским покупателям начали предлагаться отечественные изделия мебели с высоким уровнем комфортабельности (удобно трансформируемые изделия мягкой мебели, шкафы купе с бесшумно раздвигающимися дверями, рабочие кресла с механизмами качения и так далее). Объем закупаемой по импорту мебельной фурнитуры составил ориентировочно 50% от общей потребности для предприятий, изготавливающих недорогую мебель, и практически 100% для предприятий изготавливающих дорогую мебель, в том числе из массива древесины.
Ситуация значительно изменилась с конца 2004 года, когда в связи с резким падением курса российского рубля к доллару США выросли цены на импортную фурнитуру. Спрос на импортную фурнитуру снизился до 10-15% от общей потребности в фурнитуре. Российские изготовители фурнитуры значительно увеличили объемы изготовления и поставок фурнитуры, тем более что ряд изготовителей не теряли время и принимали меры по повышению конкурентоспособности своей продукции. Используя российские и иностранные выставки, они получили возможность знакомиться с современным дизайном фурнитуры и использовать опыт ведущих иностранных фирм в своем производстве.
Некоторые предприятия, по моему мнению, составляют передовую часть изготовителей мебельной фурнитуры в России. Это, прежде всего ООО "Валмакс" (г. Миасс), ООО "Фурнитура для мебели" (Москва), ЗАО "Окуловский завод мебельной фурнитуры", ЗАО "Электрогорский фурнитурный завод". Грамотное руководство этими предприятиями, позволяет планомерно осваивать новые модели фурнитуры, технологии изготовления, постоянно проводить работу по повышению качества и эксплуатационных характеристик изготавливаемых изделий. Однако до современных образцов мебельной фурнитуры производства ведущих иностранных брендов нашим изготовителям фурнитуры далековато. Причин этому, к сожалению, много, но главные причины в следующем:
Устаревший станочный парк заводов-изготовителей.
Неудовлетворительный налоговый кодекс, который не стимулирует отечественного изготовителя и не способствует обновлению основных фондов предприятий.
Значительный рост стоимости технологической оснастки, который в сочетании с работой отечественных предприятий с небольшой рентабельностью, позволяющей поддерживать конкурентоспособные невысокие цены, не дает возможность осваивать сложные современные изделия фурнитуры.
Увеличение стоимости отечественных материалов (стали, алюминия, пластмасс, цинка) до уровня мировых цен.
Низкое качество отечественных материалов, например проката и сортамента стали для штамповки и высадки, что не позволяет изготавливать даже простейшие изделия на современном высокопроизводительном оборудовании.
Потеря в 90-х годах большого количества специалистов рабочих и инженерно-технических работников.
Отсутствие современной нормативно-технической базы по стандартизации и каталогизации мебельной фурнитуры и контролю ее качества.
Крупные предприятия, в первую очередь оборонного комплекса, которые могли бы внести значительную лепту в развитие изготовления мебельной фурнитуры в России, считают ниже своего достоинства изготавливать такую "мелочевку". Приведу пример. Летом 2000 г. с представителем Минэкономики России мы неоднократно выезжали в один из Подмосковных городов, где имеется сильное производство оборонного комплекса и где предполагалось разместить заказы на изготовление фурнитуры. Кончилось дело тем, что нам вручили калькуляцию на изготовление четырех шарнирных петель, по которой себестоимость изготовления составляла 22 руб. 78 коп., а отпускная цена - 27 руб. 34 коп., что по тому курсу было более 1 доллара, тогда как импортные высококачественные петли стоили от 40 до 60 центов. Кроме того, нужно было оплатить подготовку документации, оснастку и так далее, а что из этого получиться - не известно. Другими словами, нас вежливо "отфутболили", а в приватной беседе объяснили, что выгоднее сделать танк или самолет. Вот сидят и ждут оборонных заказов.
Особо следует остановиться на вопросе ввозных таможенных пошлин. Мне думается, что в настоящее время можно и нужно снизить ввозные таможенные пошлины на отдельные виды фурнитуры, а именно на те виды фурнитуры, по которым потребность мебельной промышленности не удовлетворяется полностью изготовителями фурнитуры в России. Отсутствие качественной фурнитуры снижает конкурентоспособность российской мебели, а залог развития фурнитурной промышленности в России - это успешная работа мебельщиков.
Таково, в основном, положение с изготовлением мебельной фурнитуры