Анализ финансового состояния коммерческого предприятия ООО "Дальмебель"
3.2 Применение системного анализа как более фундаментального подхода к повышению эффективности ООО «Дальмебель»
Перед тем как приступать собственно к разработке рекомендаций для рассматриваемой организации, опишем методику применения системного анализа к проблеме совершенствования экономических показателей.
Одной из главных задач системного анализа есть определение и детализация проблемы на составные элементы (цели) и выработка путей их достижения, а также выявление существующих между ними взаимосвязей, обеспечение определенной логики решения возникшей проблемы. Решению этих проблем в значительной мере способствует применение метода структуризации, который позволяет рассмотреть их более подробно.16
Метод структуризации основан на разбиении (дизагрегации) исследуемой проблемы на составные элементы с последующей возможной численной оценкой их относительной важности. Такую процедуру называют построением дерева целей. Но при построении учитываются не только цели, но и средства их достижения (мероприятия и ресурсы), поэтому в общем случае такие деревья называют деревьями взаимосвязей. При этом под деревьями взаимосвязей следует понимать связный неориентированный граф, вершины которого интерпретируются как элементы дерева, а ребра – как связи между ними.
Одна из главных задач построения деревьев взаимосвязей состоит в том, чтобы установить полный набор элементов на каждом уровне и определить взаимосвязи и соподчиненность между ними (качественный аспект). Другая задача – последующее определение коэффициента относительной важности (КОВ) элементов каждого уровня дерева взаимосвязей (количественный аспект). Общими правилами построения деревьев взаимосвязи являются следующие:17
соподчиненность – элементы нижнего уровня подчиняются элементам более высокого уровня, вытекают из них, обеспечивают их реализацию;
сопоставимость – на каждом уровне дерева взаимосвязей рассматриваются элементы, сопоставимые по своему масштабу и значимости, полученные в результате детализации по одному принципу;
полнота – дерево взаимосвязей на каждом уровне включает все элементы;
определенность – формулировка целей и других элементов дерева взаимосвязей позволяет оценить степень их достижения в количественной или порядковой форме («больше-меньше», «лучше-хуже»);
возможность внесения корректировок в дереве взаимосвязей как при изменении самих целей, так при возможности их реализации.
При построении деревьев взаимосвязей необходимо определиться с принципом детализации. Существуют два основных принципа детализации: предметный и функциональный.
Предметный принцип, в соответствии с которым элементы дерева взаимосвязи разбиваются на элементы той же природы, только более дробные. Иначе говоря, при применении предметного принципа на разных уровнях дерева взаимосвязей представлены элементы одного и того же типа, но сформулированные с разной степенью детализации.
Функциональный принцип применяется для того, чтобы раскрыть содержание детализированного элемента с точки зрения определения направления действий по достижению целей данного элемента. При применении данного принципа в формулировках детализирующих элементов меняются содержание функций, направления действия.18
Для построения дерева целей необходимо составить список подцелей, обеспечивающих достижения цели более высокого уровня.
Теперь рассмотрим исследуемую организацию ООО «Дальмебель».
Дерево целей для решения проблемы повышения платежеспособности ООО «Дальмебель» составляется из следующих соображений. При расчете обобщающего показателя использования производственных ресурсов организации равен R выяснилось, что показатели использования производственных ресурсов в 2003 году по сравнению с 2002 годом изменились довольно значительно, причем в лучшую сторону изменились показатели фондоотдачи активной части фондов (ФОа), материалоемкости (МЕ) и использовании фонда рабочего времени (ФРВ), тогда как ухудшились показатели фондоотдачи основных фондов (ФО) и удельного веса активной части основных производственных фондов (Уа). Эти результаты дают следующие возможные пути решения проблемы, т.е. подцели для достижения главной цели – повышения платежеспособности ООО «Дальмебель»:
повышение платежеспособности за счет снижения материалоемкости производства;
за счет увеличения фондоотдачи основных фондов;
за счет увеличения фонда рабочего времени.
В свою очередь, каждая из этих подцелей может быть достигнута разными способами, о чем речь пойдет ниже при составлении дерева решений поставленной проблемы. После построения дерева целей необходимо проранжировать определенные цели по степени их важности. Это необходимо сделать для того, чтобы отобрать наиболее важные цели, на достижение которых нам необходимо обратить наибольшее внимание и затратить на это достаточное количество ресурсов. Для получения наиболее объективной информации прибегнем к помощи экспертного анализа дерева целей. Мнение группы экспертов, имеющих достаточную компетенцию в данной проблеме, является более объективным по сравнению с мнением индивидов. Кроме того, преимущество групповой оценки заключается в возможности разностороннего анализа проблемы. 19
Для ООО «Дальмебель» это дерево с выделенными подцелями выглядит следующим образом (рис. 8).
Рис. 8. "Дерево целей " для различных вариантов улучшения экономических показателей ООО «Дальмебель»
Наиболее распространенными в практике экспертных оценок являются анкетные методы и методы групповой оценки. Будем использовать анкетный метод экспертного оценивания. Анкетными методами можно оценить коэффициенты относительной важности (КОВ) одного уровня дерева, т.к. по существу нужно упорядочить элементы (цели, подцели) по важности с точки зрения обеспечения цели верхнего уровня.20
Наиболее распространенными из анкетных методов являются ранжирование и нормирование. В своей работе мы будем использовать для получения экспертной оценки метод ранжирования, т.к. он является наиболее распространенным и легким в использовании.
Метод ранжирования состоит в том, что эксперту предлагается присвоить числовые ранги каждому из приведенных в анкете факторов. Ранг, равный единице, присваивается наиболее важному, по мнению эксперта, фактору. Ранг, равный двум, присваивается следующему по важности фактору и т.д.
В анкете экспертного опроса мы собираем оценки отдельных экспертов, после чего они обрабатываются и получается сводная оценка всей группы.
Проиллюстрируем вышеизложенное на примере анкет экспертной оценки задач, решение которых необходимо для решения проблемы разработки нового конкурентоспособного продукта на ООО «Дальмебель».
Анкета экспертного опроса
Уважаемые господа эксперты!
Для увеличения доходов на ООО «Дальмебель» необходимо занять значительную нишу на рынке, для чего необходимо создать новый конкурентоспособный продукт.
Просим Вас высказаться по поводу того, какие из ниже перечисленных задач имеют первоочередное значение для создания нового конкурентоспособного продукта на ООО «Дальмебель».
| № | ФИО эксперта |
| 1 | |
| 2 | |
| 3 | |
| 4 |
| Факторы, подлежащие экспертному оцениванию | Эксперты | |||
| 1 | 2 | 3 | 4 | |
| Снижение материалоемкости производства | ||||
| Увеличение фондоотдачи основных фондов | ||||
| Увеличение фонда рабочего времени | ||||
Благодарим за оказанное внимание.
Экспертные оценки (метод ранжирования)
Количество экспертов – 4; количество факторов – 3; максимальная оценка – 3.
| Факторы | Эксперты | |||||
| 1 | 2 | 3 | 4 | Сумма | ||
| 1 | 2 | 1 | 2 | 1 | 6 | |
| 2 | 3 | 3 | 3 | 2 | 11 | |
| 3 | 2 | 2 | 2 | 3 | 9 | |
Нетрудно найти,
что сумма всех
баллов, выставленных
всеми экспертами
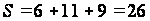 .
При этом максимальное
количество
баллов, которые
могли бы быть
выставлены,
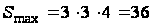 .
Рассчитаем важность каждого фактора (коэффициенты относительной важности) как удельный вес сумм оценок этого фактора в общей сумме экспертных оценок.
| Факторы | Важность факторов | ||
| Сумма по факторам | Важность фактора | ||
| 1 | 6 | 6 : 26 = 0,23 | |
| 2 | 11 | 11 : 26 = 0,42 | |
| 3 | 9 | 9 : 26 = 0,35 | |
Из полученных данных видно, что наибольшее предпочтение эксперты отдали цели «Увеличение фондоотдачи основных фондов» – 0,42; на втором месте «Увеличение фонда рабочего времени» – 0,35; на третьем месте «Снижение материалоемкости производства» – 0,23.
Для выяснения степени согласованности экспертов вычисляется коэффициент конкордации, который в данном случае равен21
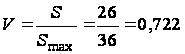 .
Как известно, такое значение коэффициента конкордации говорит о довольно высокой степени согласованности экспертов.
Построив дерево целей, получаем поле проблем, решение которых приведет нас к достижению поставленной главной цели. Однако, каждая проблема нижнего уровня дерева целей, имеет значительное количество вариантов решения. Чтобы выбрать наиболее оптимальный вариант, используется метод построения дерева решений. При помощи дерева решений структурируется поле вариантов решения поставленных проблем. Причем эти варианты становятся все более конкретными по мере ветвления дерева вниз по уровням. Свойством дерева решений является то, что при его построении используется логика «ИЛИ», т.е. он состоит из альтернативных вариантов решения проблемы, из которых мы выбираем наиболее оптимальный. Для выявления наиболее оптимального решения используются методы количественной оценки альтернатив решения проблемы. Для этого мы используем нормированную шкалу оценки, т.к. она наиболее точно отражает степень дифференциации различных альтернатив.
В процессе построения дерева целей для ООО «Дальмебель» выяснилось, что главная цель этого организации – повышение платежеспособности – достигается тремя альтернативными способами. Для отыскания лучшего из них необходимо построить и количественно оценить дерево решений. Для получения количественных оценок дерева решений необходимо рассмотреть различные альтернативы с учетом следующих факторов: «Затраты на реализацию» и «Экономический эффект» выбранной альтернативы. Сначала приведем дерево решений, соответствующее построенному выше дереву целей (рис. 9).

Рис. 9. «Дерево решений» для повышения платежеспособности ООО «Дальмебель»
Для того, чтобы выбрать один, наиболее оптимальный вариант, необходимо количественно оценить каждый из них.
Для количественной оценки дерева решений введем понятие семейства. Семейство охватывает какой-нибудь элемент и непосредственно с ним связанные элементы нижнего уровня. В дереве решения можно выделить следующие 4 семейства:
| Номер семейства | Коды вершин |
| 1. | 0, 1.1, 1.2, 1.3 |
| 2. | 1.1, 2.1, 2.2 |
| 3. | 1.2, 2.3, 2.4 |
| 4. | 1.3, 2.5, 2.6 |
На следующем этапе экспертам предлагалась следующая анкета.
| Факторы, подлежащие экспертному оцениванию | Эксперты | |||
| 1 | 2 | 3 | 4 | |
| 2.1. Снижение материалоемкости производства (1.1) с освоением новых технологий | ||||
| 2.2. Снижение материалоемкости производства (1.1) без использования новых технологий | ||||
| 2.3. Увеличения фондоотдачи основных фондов (1.2) за счет фондоотдачи активной части основных фондов | ||||
| 2.4. Увеличение фондоотдачи основных фондов (1.2) за счет увеличивая удельный вес активной части основных фондов | ||||
| 2.5. Увеличение фонда рабочего времени (1.3) за счет увеличения штата сотрудников | ||||
| 2.6. Увеличение фонда рабочего времени (1.3) за счет увеличения числа рабочих дней (смен) | ||||
В результате анкетирования эксперты дали следующие оценки (число экспертов – 4, число факторов – 6, максимальная оценка – 4 балла).
| Оценки экспертов | ||||||
| Факторы (альтернативы или подцели) | 1 | 2 | 3 | 4 | Сумма | |
| 2.1 | 2 | 2 | 2 | 2 | 8 | |
| 2.2 | 3 | 4 | 3 | 2 | 12 | |
| 2.3 | 1 | 1 | 2 | 1 | 5 | |
| 2.4 | 4 | 3 | 3 | 3 | 13 | |
| 2.5 | 0 | 1 | 1 | 1 | 3 | |
| 2.6 | 1 | 2 | 2 | 2 | 7 | |
Тогда
сумма всех
баллов, выставленных
всеми экспертами
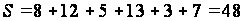 баллов. При
этом максимальное
количество
баллов, которые
могли бы быть
выставлены,
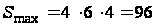 .
Для выяснения
степени согласованности
экспертов
вычисляется
коэффициент
конкордации,
который в данном
случае равен
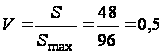 .
Значение этого коэффициента не говорит о том, что эксперты не согласованы в своих оценках.
Рассчитаем коэффициенты относительной важности альтернатив (подцелей, факторов).
| Важность факторов | ||
| Сумма по факторам | Важность фактора | |
| 2.1 | 8 | 8 : 48 ≈ 0,166 ≈ 0,17 |
| 2.2 | 12 | 12 : 48 = 0,25 |
| 2.3 | 5 | 5 : 48 ≈ 0,104 ≈ 0,1 |
| 2.4 | 13 | 13 : 48 ≈ 0,172 ≈ 0,17 |
| 2.5 | 3 | 3 : 48 ≈ 0,0825 ≈ 0,08 |
| 2.6 | 7 | 7 : 48 ≈ 0,146 ≈ 0,15 |
После описания каждого семейства необходимо провести оценку эффективности ветвей. Для этого перемножаем оценки элементов дерева, относящихся к каждому семейству:
|
КОВ целей (решений) |
КОВ подцелей (альтернатив) |
Для ранжирования (произведение) |
|
| Ветвь 1 (0 – 2.1) | 0,42 | 0,17 | 0,0714 = 0,42 · 0,17 |
| Ветвь 2 (0 – 2.2) | 0,42 | 0,25 | 0,105 = 0,42 · 0,25 |
| Ветвь 3 (0 – 2.3) | 0,35 | 0,1 | 0,035 = 0,35 · 0,1 |
| Ветвь 4 (0 – 2.4) | 0,35 | 0,25 | 0,0875 = 0,35 · 0,25 |
| Ветвь 5 (0 – 2.5) | 0,23 | 0,08 | 0,0184 = 0,23 · 0,08 |
| Ветвь 6 (0 – 2.6) | 0,23 | 0,15 | 0,0345 = 0,23 · 0,17 |
Эти результаты дают непосредственную ранжировку по степени важности альтернатив достижения главной цели организации. Наибольшая величина произведения – 0,0875 – находим у элемента 2.4, т.е. у альтернативы «Увеличение фондоотдачи основных фондов (1.2) за счет увеличивая удельный вес активной части основных фондов». Как и было указано выше, для выбора собственно стратегии разрешения проблемной ситуации на фирме использовались не сами КОВ, а ранжируемые величины – произведения КОВ.
3.3 Проект мероприятия по созданию финансового отдела и форфетированию кредиторской задолженности ООО «Дальмебель»
Повысить эффективность деятельности предприятия можно не только за счет повышения эффективности производства, но и за счет грамотного использования финансовых ресурсов предприятия. Так, в настоящем параграфе разработаем рекомендации по созданию финансового отдела и форфетированию дебиторской задолженности ООО «Дальмебель».
Дебиторская задолженность предприятия означает кредитование им своих потребителей и клиентов, причем часто против воли кредитора. В результате предприятие вынуждено часть средств инвестировать в эту задолженность. Такие инвестиции рассчитываются на основе недополученной выручки.
Существует целый ряд мероприятий по сокращению дебиторской задолженности, которые условно можно объединить в несколько групп:
- контроль за состоянием расчетов с покупателями, выбор деловых партнеров и оптимальной схемы взаимоотношений с ними.
Сюда можно включить оценку деловой репутации, масштаба и степени влияния потенциальных и уже существующих партнеров и возможных последствий их смены; оценку условий, в которых работают эти партнеры, анализ финансового состояния клиентов. Также сюда можно включить предложения по ведению подробной дебиторской бухгалтерии по счетам клиентов;
- ориентация на более широкий круг потребителей с целью уменьшения риска неуплаты одним или несколькими дебиторами;
- контроль за соотношением дебиторской и кредиторской задолженностей, так как значительное превышение дебиторской задолженности создает угрозу финансовой устойчивости предприятия и привлечения дополнительно дорогостоящих источников финансирования;
- использование способа предоставления скидок при предоплате;
- обращение к принудительному взысканию долгов в зависимости от размера задолженности и схемы взаиморасчетов между партнерами;
- использование финансовых инструментов и институтов, таких как продажа долгов факторинговым компаниям, использование в расчетах векселей.
Если на каком-либо из этапов осуществления проекта дебиторская задолженность погашается (уменьшается), либо сокращается ее средний срок, то это означает дезинвестирование, то есть высвобождение средств, что должно отразиться на денежном потоке, а следовательно, и повысить ликвидность активов предприятия.
Одним из методов сокращения дебиторской задолженности предприятия является возникновение между продавцом и покупателем посредника - фактора, который приобретает за определенный комиссионный процент обязательства по поставкам в обмен на немедленную полную или частичную выплату денег.
Факторинговые или форфейтинговые операции - это покупка банком или специализированной компанией требований поставщика к покупателю и их инкассация за определенное вознаграждение.
При сроках кредитования от 6 месяцев до 6 лет применяется форфетирование и форфетор несет по приобретенным обязательствам все риски без оборота на уступающего их.
Переуступаемая задолженность может быть оформлена в любом виде, но наибольшее распространение получило оформление ее векселями. При их учете возникает проблема нахождения такого соотношения процентной ставки предоставляемого поставщиком покупателю кредита, способов его погашения и выплаты процентов, учетной ставки фактор-фирмы, чтобы в результате продавец товара мог получить его первоначальную стоимость.
Данное предприятие планирует форфетировать свою дебиторскую задолженность. Одним из крупнейших дебиторов ООО «Дальмебель» является ЗАО «Уссури», чей долг достиг 485 тыс. руб.
В первую очередь необходимо определить сумму векселя.
Так как ООО «Дальмебель» необходимо получить всю сумму, а сделка связана с определенными расходами, то необходимо рассчитать сумму, которая должна быть указана на векселе. Естественно эта сумма будет несколько выше первоначальной.
Сумма, проставляемая на векселе, состоит из двух элементов - суммы, погашающей основной долг и процентов за кредит.
Проценты за кредит погашаются двумя способами:
- проценты на остаток задолженности, в этом случае срок, за который они начисляются, начинается с момента погашения предыдущего векселя;
- проценты на сумму долга, включенную в вексель, в этом случае срок исчисляется от начала сделки и до момента погашения векселя.
Произведем расчет для обоих случаев.
Планируется, что долг ЗАО «Уссури» в размере 485 тыс. руб. будет погашаться равными частями ежеквартально в течение года.
Расчет произведем по следующим формулам для первого варианта:
- ряд процентов за кредит определяется:
P*i, P*i(1-1/n), P*i*(1-(t-1)/n),..., P*i/n,t=1,2,..., n
где P - основной долг (100 тыс. руб.);
i- ставка простых процентов за период, под которую производится кредитование (40% годовых или 10% в квартал);
n- число векселей или периодов (4);
t - порядковый номер периода;
- сумма векселя, погашаемого в момент времени t составит:
Vt=P/n+P*i*(1-(t-1)/n)=P/n*(1+(n-t+1)*i)
где Vt - сумма, проставленная на векселе, тыс. руб.;
- общая сумма начисленных процентов находится по формуле:
P*i*( (1-(t-1)/n)=(n+1)/2*P*i
- сумма портфеля векселей составит:
(Vt=P*(1+(n+1)/2*i)
Для второго варианта произведем расчет по следующим формулам:
- сумма векселя, погашаемого в момент времени t составит:
Vt=P/n*(1+t*i) t=1,2,...,n
- сумма процентов за весь срок находится как
(Vt-P=( P/n*(1+t*i)-P=(n+1)/2*P*i
Планируется, что в уплату долга будет выписано 4 векселя погашением по кварталам. Ставка процентов за кредит - 40% годовых. Таким образом,
i=40/4=10%, n=4, P/4=485/4=121,25 тыс. руб.
Расчет процентов и сумм векселей в тыс. руб. приведен в таблице 19.
Таблица 19
Расчет процентов за кредит и суммы векселей по кварталам
| Т | P/n | Вариант А | Вариант Б | ||
| % | Vt | % | Vt | ||
|
1 2 3 4 |
121,25 121,25 121,25 121,25 |
48,5 36,38 24,25 12,13 |
159,75 157,63 145,5 133,38 |
12,13 24,25 36,38 48,5 |
133,38 145,5 157,63 159,75 |
| Всего | 485 | 121,25 | 606,25 | 121,25 | 606,25 |
Как видно из расчетов, суммы процентов одинаковы, однако распределение платежей противоположное (смотри таблицу 19).
Для должника вариант Б представляется более привлекательным, но ООО «Дальмебель» несет при этом некоторые потери.
Далее необходимо провести корректировку условий взыскания долга.
При учете портфеля векселей у форфетора ООО «Дальмебель» получит некоторую сумму, обозначим ее А.
Поскольку сумма определяется двумя способами, найдем величину А для каждого из них.
Согласно первого варианта сумма А находится по формуле:
A=( P/n*[1+(n-t+1)*i]*(1-t+q)=P/n*[(1+i*n+t)*( (1-t*q)-i* t*(1-t*q)]
где q- простая учетная ставка, используемая форфетором при учете векселей (48% годовых или 12% в квартал).
После ряда преобразований получаем:
A=P*[1+(n+1)/2*((i-q)-i*q*(n+2)/3)]=P*Z1
где Z1 - корректировочный множитель.
Если Z1<1, то предприятие будет нести потери. В этом случае нужно повысить величину долга Р в 1/Z1 раз, и просчитать суммы векселей для нового размера долга.
А=485[1+(4+1)/2*(0,1-0,12)-0,1*0,12*(4+2)/3]=449,11 тыс. руб.
Рновая=485*1/0,926=523,76 тыс. руб.
Согласно второго варианта сумма А на векселе определяется по формуле:
A=E P/n*(1+t*i)*(1-t*q), t=1,2,..., n
После ряда преобразований получим следующее:
A=P*[1+(n+1)/2*(i-q)-i*q*(2*n+1)/3)]=P*Z2
где Z2 - корректировочный множитель по второму варианту.
А=485[1+(4+1)/2*(0,1-0,12)-0,1*0,12*(2*4+1)/3]=417,1 тыс. руб.
Рновая=485*1/0,86=563,95 тыс. руб.
Поскольку Z2<Z1, то мы сделали более существенную корректировку цены, чем по первому варианту.
Расчет новых процентов и сумм векселей в тыс. руб. представлен в таблице 20.
Таблица 20
Расчет процентов за кредит и суммы векселей по кварталам форфетором
| T | Вариант А | Вариант Б | ||||
| Р/n | % | Vt | P/n | % | Vt | |
|
1 2 3 4 |
130,94 130,94 130,94 130,94 |
52,38 39,29 26,19 13,09 |
183,22 170,23 157,13 144,03 |
140,99 140,99 140,99 140,99 |
56,39 42,3 28,2 14,1 |
197,38 183,29 169,19 155,09 |
| Итого | 523,76 | 130,94 | 654,7 | 563,95 | 140,99 | 704,94 |
Для предприятия не имеет значения, какой вариант начисления процентов использовать. Поэтому оно может предоставить ЗАО «Уссури» выбор варианта, причем по второму должник заплатит на 50,24 тыс. руб. больше, хотя выплата сумм по кварталам распределяется в порядке возрастания.
Рассчитаем эффективность предложенных мероприятий. Предприятие, имея дебиторскую задолженность, несет потери. Мероприятие предполагает уменьшение дебиторской задолженности только за счет одного дебитора на 485 тыс. руб., что приведет к уменьшению периода оборачиваемости дебиторской задолженности и увеличению прибыли.
В структуре кредиторской задолженности затраты на заработную плату всех работников предприятия составляют 37,9% , налоги с фонда оплаты труда - 38%.
Прибыль - 100% - 37,9% *1,38=47,13%
Не используя мероприятия по снижению дебиторской задолженности ООО «Дальмебель» не инвестирует дополнительную прибыль в оборот.
Рассчитаем недополученную прибыль предприятия за счет просрочки платежа по долгу ЗАО «Уссури» в 2004 году:
485 тыс. руб.*47,13%=228,58 тыс. руб.
Следовательно, сделаем вывод, что, инвестируя 485 тыс. руб., можно получить прибыль в размере 228,58 тыс. руб. Значит применение форфейтинговых операции только лишь в отношении одного клиента уже выгодно для предприятия. Финансовый отдел, таким образом, должен будет обратить внимание на урегулирование дебиторской задолженности.
Эффект от предложенного мероприятия рассчитаем по следующей формуле:
Э = ЭР – (С+ Ен*К)
где Э – экономический эффект в год, тыс. руб.,
ЭР- экономический результат в год, тыс. руб.
С – текущие затраты на содержание финансового отдела в год, тыс. руб.
Ен – нормативный коэффициент экономической эффективности капитальных вложений, Ен=0,1
К- затраты на создание финансового отдела, тыс. руб.
Э=228,58-(36+0,1*20)=190 тыс. руб.
Таким образом, применение уже только одной операции покрывает расходы предприятия на создание финансового отдела.
Заключение
В настоящей работе проводился комплексный экономический анализ деятельности предприятия. При проведении анализа исходили из того, что анализ – одна из общих функций управления экономическими системами, значимость которой не подвержена влиянию времени и вряд ли может быть переоценена. В той или иной степени анализом занимаются все, кто имеет хоть малейшее отношение к деятельности хозяйствующих субъектов.
Комплексный экономический анализ деятельности организации ООО «Дальмебель», проводившийся в настоящем отчете по практике, соответствует классическому пониманию предмета, метода и функции экономического анализа.
Содержанием экономического анализа является глубокое и всесторонне изучение экономической информации о функционировании анализируемого субъекта хозяйствования с целью принятия оптимальных управленческих решений по обеспечению выполнения производственных программ предприятия, оценки уровня их выполнения, выявления слабых мест и внутрихозяйственных резервов.
Анализ – это комплексное исследование действия внешних и внутренних, рыночных и производственных факторов на количество и качество производимой предприятием продукции, финансовые показатели работы предприятия и указывать возможные перспективы развития дальнейшей производственной деятельности предприятия в выбранной области хозяйствования.
Согласно мнению, преобладающему в трудах ведущих экономистов, основная цель проведения комплексного экономического анализа хозяйственной деятельности предприятия – повышение эффективности функционирования хозяйствующих субъектов и поиск резервов такого повышения. Основными задачами комплексного экономического анализа хозяйственной деятельности предприятия являются:
определение базовых показателей для разработки производственных планов и программ на предстоящий период;
повышение научно-экономической обоснованности планов и нормативов;
объективное и всестороннее изучение выполнения установленных планов и соблюдение нормативов по количеству, структуре и качеству продукции, работ и услуг;
определение экономической эффективности использования материальных, трудовых и финансовых ресурсов;
прогнозирование результатов хозяйствования;
подготовка аналитических материалов для выбора оптимальных управленческих решений, связанных с корректировкой текущей деятельности и разработкой стратегических планов.
Устойчивое финансовое состояние формируется в процессе всей хозяйственной деятельности фирмы. Определение финансового состояния на ту или иную дату отвечает на вопрос, насколько правильно фирма управляла финансовыми ресурсами в течение периода, предшествующего этой дате. Однако партнеров и собственников фирмы интересует не процесс, а результат, то есть показатели финансового состояния за отчетный период.
Кроме того, финансовое состояние предприятия небезразлично и налоговым органам - с точки зрения способности фирмы своевременно и полностью уплачивать налоги.
Финансовое положение фирмы является главным критерием для банков при решении вопроса о целесообразности или нецелесообразности выдачи ему кредита, а при положительном решении этого вопроса - под какие проценты и на какой срок.
Чтобы выжить в условиях рыночной экономики и не допустить банкротства предприятия, нужно хорошо знать, как управлять финансами, какой должна быть структура капитала по составу и источникам образования, какую долю должны занимать собственные средства, а какую - заемные. Следует знать и такие понятия рыночной экономики, как деловая активность, ликвидность, платежеспособность, кредитоспособность предприятия, порог рентабельности, запас финансовой устойчивости (зона безопасности), степень риска, эффект финансового рычага и другие, а также методику их анализа.
В рамках дипломной работы практически невозможно рассмотреть методику анализа в соответствии с целями всех потребителей аналитической информации. Поэтому изложены основные вопросы анализа финансового состояния организации потребительской кооперации, изучаемые как внутренними, так и внешними субъектами анализа.
Цель анализа состоит не только в том, чтобы установить и оценить финансовое состояние предприятия, но и в том, чтобы постоянно проводить работу, направленную на его улучшение.
Анализ финансового положения предприятия показывает, по каким конкретным направлениям надо вести эту работу, дает возможность выявления наиболее важных аспектов и наиболее слабых позиций в финансовом состоянии на конкретном предприятии.
В соответствии с этим результаты оценки финансового состояния анализа дают ответ на вопрос, каковы важнейшие способы улучшения финансового положения фирмы в конкретный период времени.
Список литературы
Федеральный закон №127-ФЗ от 02.12.2002 г. «О несостоятельности (банкротстве)»
Постановление Правительства РФ от 20.05.1994 г. №498 «О некоторых мерах по реализации законодательства о несостоятельности (банкротстве) предприятий»
Положение по бухгалтерскому учету «Бухгалтерская отчетность организации» (ПБУ 4/99), утвержденное приказом Минфина от 6 июля 1999 г. № 43н.
Приказ Федеральной службы России по финансовому оздоровлению и банкротству от 23.01.2001 г. №16 «Методические указания по проведению анализа финансового состояния предприятия»
Методические рекомендации по реформе предприятий, утвержденные Министерством экономики РФ от 01.10.1997 №118
Распоряжение Федерального Управления по делам о несостоятельности (банкротстве) от 12.08.1994 г. №31-р «Методические положения по оценке финансового состояния предприятий и установлению неудовлетворительной структуры баланса»
Агафонова И.П. Деревообрабатывающая промышленность России: современное состояние и путь достижения необходимого уровня развития // Журнал «Деревообрабатывающая промышленность», №12, 2001 г. – с. 19
Абрютин М.С., Грачев А.В. Анализ финансово-экономической деятельности предприятия: Учебник. – М.: Дело и сервис, 2000. – 237 с.
Анализ хозяйственной деятельности в промышленности / Под ред. Стражнева В.И. – Минск, 2002. – 287 с.
Артеменко В.Г., Беллендир М.В. Финансовый анализ: Учебное пособие. – М.: ДИС, 1999. – 308 с.
Бакаев А.С. Годовая бухгалтерская отчетность коммерческой организации. – М.: Бухгалтерский учет, 2003. – 347 с.
Баканов М.И., Шеремет А.Д. Теория анализа хозяйственной деятельности: Учебник. – М.: Финансы и статистика, 2000.
Беллендир М.В. Комплексный экономический анализ хозяйственной деятельности. – Новосибирск: НГАЭиУ, 2003. – 166 с.
Бердникова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебное пособие. – М.: ИНФРА-М, 2003. – 321 с.
Бернстайн Л.А. Анализ финансовой отчетности. – М.: Финансы и статистика, 1996. – 358 с.
Бухгалтерская (финансовая) отчетность. Учебное пособие / Пучкова С.И.. – «ФБК - ПРЕСС». – 2003. – 429 с.
Гинзбург А.И. Экономический анализ. Учебное пособие. – Спб: Питер, 2004. – 183 с.
Генкин Б.М. Экономика и социология труда. – М: Юристъ, 1998. – 325 с.
Донцова Л.В., Никифорова Н.А. Комплексный анализ бухгалтерской отчетности. – 4-е изд,. – М.: ДиС, 2003. – 217 с.
Ковалев В.В.. Финансовый анализ: методы и процедуры. Финансы и статистика. М.: 2001. – 469 с.
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия. – М.: Проспект, 2000. – 438 с.
Ковалев В.В., Патров В.В. Как читать баланс. М.: Финансы и статистика, 2003. – 216 с.
Ковалев А.И., Привалов В.П. Анализ финансового состояния предприятия: Учеб. пособие. – М.: Центр экономики и маркетинга, 2000. – 419 с.
Крешнина М.Н. Финансовое состояние предприятия. Методы оценки. – М.: Банки и биржи, ЮНИТИ, 2001. – 207 с.
Любушин Н.П., Лещева В.Б., Дьякова В.Г. Анализ финансово-экономической деятельности предприятия / Под ред. Н.П. Любушина. – М.: ЮНИТИ, 2000. – 316 с.
Патрушина Н.В. Анализ финансовых результатов по данным финансовой отчетности/Бухгалтерский учет. М.: 2002. №5, – с. 68-72.
Пласкова Н. Бухгалтерская отчетность как информационная база финансового анализа // Финансовая газета..-2002.- № 35. – с. 5-7.
Пучкова С.