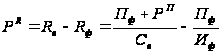Анализ финансового состояния коммерческого предприятия ООО "Дальмебель"
Большинство упомянутых выше предприятий-изготовителей мебельной фурнитуры, определяющих положительные тенденции в изготовлении Российской фурнитуры, - члены Ассоциации.
Основная цель создания Секции - консолидация усилий на развитии изготовления мебельной фурнитуры в России для обеспечения мебельной промышленности России отечественной высококачественной и конкурентоспособной фурнитурой. Девиз работы - "российская фурнитура для российской мебели".
Для достижения декларируемой цели Секция ставит своими задачами:
1. Проведение постоянной работы по координации изготовления мебельной фурнитуры в соответствии с потребностями мебельной промышленности.
2. Изучение конъюнктуры российского и зарубежного рынка мебельной фурнитуры.
3. Создание базы данных для разработки организационно-технических и экономических мероприятий в части возможного увеличения объемов изготовления конкурентоспособной и высококачественной отечественной фурнитуры. 4. Содействие развитию изготовления современной фурнитуры с привлечением зарубежных технологий, "ноу-хау".
5. Содействие членам Ассоциации в поиске потенциальных партнеров на российском и зарубежном рынке.
6. Оказание содействия в сертификации производства и изделий мебельной фурнитуры.
7. Осуществление рекламно-информационной деятельности, включая участие в симпозиумах, семинарах, отраслевых выставках.
8. Привлечение членов Секции к разработке нормативно-технической документации на мебельную фурнитуру.
9. Создание и периодическое обновление каталога изготовителей мебельной фурнитуры.
Значительная работа в плане реализации поставленных задач уже проделана, но многое еще предстоит сделать. В частности, Секцией мебельной фурнитуры организованы семинары в рамках проведения специализированных мебельных выставок по проблемам изготовления и поставок мебельной фурнитуры в России. Для освещения и обсуждения насущных проблем в области проектирования, изготовления, использования мебельной фурнитуры, как и других материалов, применяемых при изготовлении мебели, регулярно печатаются статьи в отраслевых журналах. Приглашаю всех желающих высказывать на страницах журналов свое мнение и видение проблем, стоящих перед отраслью. Причем это относится не только к изготовителям мебельной фурнитуры, но и к мебельщикам. Ведь мы работаем для них, и хотелось бы услышать мнение изготовителей мебели о том, какой бы они хотели видеть мебельную фурнитуру, что определяет их выбор при покупке фурнитуры. Другими словами, для успешного развития изготовления мебельной фурнитуры в России необходим самый тесный контакт фурнитурщиков и мебельщиков.
Состоявшийся на страницах журналов и на организованных встречах обмен мнениями, анализ участия фурнитурщиков в выставках, показал, что отношение изготовителей фурнитуры к своему месту в мебельной отрасли меняется в лучшую сторону. Налицо не только желание "впихнуть" свою фурнитуру мебельщикам, но и желание сделать ее такой, чтобы она не уступала зарубежным образцам. Чтобы мебельные предприятия были заинтересованы устанавливать российскую фурнитуру не только из-за ее сравнительно невысокой цены, но и потому, что она соответствует их представлениям о качестве изготовления и дизайну, дисциплине поставок.
Видна принципиальная позиция основных изготовителей фурнитуры в России: отход от слепого копирования зарубежных образцов в сторону своих индивидуальных разработок. Только объединив усилия по организации производства мебельной фурнитуры, российские изготовители смогут выжить в сложившихся условиях рынка. Нужно искать возможности создания в России совместных производств мебельной фурнитуры с ведущими зарубежными фирмами, учитывая то, что в Европе сегодня наблюдается определенный спад в реализации мебели. Следует отметить и то, что импортная фурнитура поступает в Россию не всегда самых последних моделей и наилучшего качества. Особенно это стало заметно, после перевода производства мебельной фурнитуры рядом ведущих изготовителей в Китай.
2.2 Резервы повышения эффективности хозяйственной деятельности ООО «Дальмебель»
Таблица 21
Анализ структуры и динамики доходов и расходов предприятия
| Наименование показателя | 2003 | 2004 | 2004 к 2003 | |||||
| темп | абс. сумма | в% к общей | изм.доли | |||||
| роста | изменения | сумме изм. | отд.видов | |||||
| сумма | % | сумма | % | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| ДОХОДЫ | ||||||||
| Выручка (нетто) от продажи товаров | ||||||||
| услуг (за минусом НДС, акцизов и аналогичных | ||||||||
| обязательных платежей | 122 680,5 | 93,9 | 132 110,5 | 100 | 6,1 | 9 430 | 632,5 | 626,4 |
| в том числе от продажи | ||||||||
| реализация готовой продукции | 102 564,0 | 83,6 | 109 795,0 | 83,1 | -0,5 | 7 231 | 76,7 | 77,2 |
| реализация услуг арендаторам | 19 146,5 | 15,6 | 21 264,0 | 16,1 | 0,5 | 2 117,5 | 22,5 | 22,0 |
| реализация услуг вспомогательных производств | 970,0 | 0,8 | 1 051,5 | 0,8 | 0,0 | 81,5 | 0,9 | 0,9 |
| Прочие операционные доходы | 458,0 | 0,4 | 16,0 | 0,0 | -0,3 | -442,0 | -29,6 | -29,3 |
| Прочие внереализационные доходы | 7 497,0 | 5,7 | 0,0 | 0,0 | -5,7 | -7 497 | -502,8 | -497,1 |
| ИТОГО ДОХОДОВ | 130 635,5 | 100,0 | 132 126,5 | 100,0 | 0,0 | 1 491 | 100,0 | 100,0 |
| РАСХОДЫ | ||||||||
| Себестоимость проданных товаров | 81 076,5 | 80,8 | 92 549,0 | 91,6 | 10,8 | 11 472,5 | 1530,7 | 1519,9 |
| в том числе проданных | ||||||||
| себестоимость готовой продукции | 61 291,5 | 75,6 | 69 811,5 | 75,4 | -0,2 | 8 520 | 74,3 | 74,4 |
| себестоимость услуг арендаторам | 19 469,0 | 24,0 | 22 304,5 | 24,1 | 0,1 | 2 835,5 | 24,7 | 24,6 |
| себестоимость услуг вспомогательных производств | 316,0 | 0,4 | 433,0 | 0,5 | 0,1 | 117 | 1,0 | 0,9 |
| Коммерческие расходы | 5 592,0 | 5,6 | 6 352,0 | 6,3 | 0,7 | 760 | 101,4 | 100,7 |
| Управленческие расходы | ||||||||
| Прочие операционные расходы | 3 613,0 | 3,6 | 2 175,5 | 2,2 | -1,4 | -1 437,5 | -191,8 | -190,3 |
| Прочие внереализационные расходы | 10 045,5 | 10,0 | ||||||
| ИТОГО РАСХОДОВ | 100 327 | 100 | 101 076,5 | 100,0 | 0,0 | 749,5 | 100,0 | 100,0 |
Анализируя динамику доходов и расходов в отчетном периоде можно отметить следующее:
увеличилась выручка, в основном это произошло за счет увеличения доходов от реализации продукции (77,2%) и реализации услуг арендодателям (22,0%);
операционные и внереализационные доходы имеют динамику к снижению;
изменение себестоимости готовой продукции в общей доле расходов занимает 74,4%, что на 2,8 ниже изменений выручки от реализации продукции. Это означает, что рост объема выручки связан не только с увеличением выпуска продукции, но и увеличением ее стоимости;
себестоимость услуг арендаторам превышает доход от сдачи в аренду на 2,6 (24,6-22,0), поэтому необходимо пересмотреть условия договора с арендаторами и поднять плату за аренду.
В экономической литературе нет общепринятого взгляда на содержание и методику комплексного анализа хозяйственной деятельности предприятия. В настоящей работе будем придерживаться следующей методики, состоящей из следующих основных этапов:
I. анализ финансового состояния предприятия (структура активов и пассивов, величина чистых активов, ликвидность баланса, рентабельность и деловая активность предприятия, структура доходов и расходов) как база комплексного экономического анализа хозяйственной деятельности предприятия;
II. анализ производственно-технологических показателей деятельности предприятия, таких как фондоотдачи, численности и производительности персонала, производительности оборудования, потери рабочего времени, стоимости материальных затрат и материалоемкости;
III. комплексная аналитическая оценка хозяйственной деятельности предприятия, заключающаяся в комплексной оценке влияния использования ресурсов (материальных и трудовых) на выпуск товарной продукции путем расчета обобщенного показателя факторов производства;
IV. анализ взаимосвязи «затраты – объем продаж – прибыль» проводится на основе маржинального анализа прибыли;
V. анализ финансовых результатов деятельности предприятия на материале периодической бухгалтерской отчетности.
Первый этап этой методики является начальным в том смысле, что он носит предварительный характер, и его результаты можно отнести к общей характеристике предприятия как хозяйствующего субъекта.
Основным этапом в этой методике является третий пункт – комплексная аналитическая оценка хозяйственной деятельности предприятия. Для обеспечения проведения третьего этапа проводится вспомогательный второй; поэтому сначала раскроем суть третьего этапа выбранной методики экономического анализа, затем опишем второй этап.
Четвертый этап заключается анализе связи «затраты – объем продаж – прибыль» и заключается в маржинальном анализе прибыли..
Итак, прежде всего раскроем содержание третьего этапа.
Комплексный анализ хозяйственной деятельности предприятия предполагает оценку влияния факторов на показатели производства и реализации продукции. Ниже приведена схема С.Я. Бороненковой анализа этого влияния:5
I. Анализ производственно-технологических показателей деятельности предприятия соответствует блоку «Анализ использования средств производства» комплексного управленческого анализа производится в следующей последовательности.
1. Для характеристики изменения фондоотдачи основных производственных фондов воспользуемся формулой:6
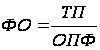 , (1)
где ФО – фондоотдача, ТП – стоимость произведенной готовой продукции, ОПФ – среднегодовая стоимость основных производственных фондов.
2. Для характеристики изменение удельного веса активной части фондов в общей их стоимости следует иметь в виду, что удельный вес активной части фондов связан с показателем фондоотдачи по формуле:
ФО = Уа Ч ФОа (2)
где Уа – удельный вес активной части основных производственных фондов, ФОа – фондоотдача активной части основных производственных фондов. 7
3. Изменение фондоотдачи активной части фондов исследуем с использованием мультипликативной факторной модели:8
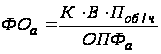 , (3)
где К – среднегодовое
количество
единиц действующего
оборудования
(штук), В – среднегодовое
время работы
оборудования
(ч),
 –
среднечасовая
производительность
оборудования
(руб/ч).
4. Изменение стоимости материальных затрат – фактор, принимаемый во внимание при исследовании эффективности использования материальных ресурсов. При этом исследовании используется формула:
 ,
(4)
где МЕ – материалоемкость, МЗ – сумма материальных затрат.9
5. В качестве показателя эффективности использования трудовых ресурсов наиболее целесообразно исследовать эффективность использования фонда рабочего времени. Факторная модель, с помощью которой будем проводить это исследование, выглядит следующим образом:10
ФРВ = ЧґДґП, (5)
где ФРВ – фонд рабочего времени; Ч – среднесписочная численность рабочих; П – средняя продолжительность рабочего дня.
Проведем анализ производственных показателей
I. Анализ производственно-технологических показателей деятельности предприятия
Для проведения комплексного анализа производственных показателей ООО «Дальмебель» по методике, изложенной выше, необходимы будут следующие исходные данные:
Таблица 22
Показатели комплексного экономического анализа хозяйственной деятельности предприятия
| Показатели | 2003 г. | 2004 г. | Изменения (+.–) | 2004 г. в % к 2003 г. |
| 1. ТП – товарная продукция, тыс.руб | 122680,5 | 132110,5 | + 9430 | 107,67 |
| 2. ОПФ – среднегодовая стоимость основных производственных фондов, тыс.руб | 102457 | 112478 | + 10021 | 109,78 |
|
3.
|
91473 | 95987 | + 4514 | 104,93 |
| 4. К – среднегодовое количество единиц действующего оборудования, штуки | 335 | 378 | + 43 | 112,83 |
| 5. В – среднегодовое время работы оборудования, ч | 2954 | 3144 | + 190 | 106,03 |
|
6.
|
257 | 259 | + 2 | 101,27 |
| 7. МЗ – сумма материальных затрат, тыс. руб | 65789 | 68954 | + 3165 | 104,82 |
| 8. Уа – удельный вес активной части основных производственных фондов | 0,89 | 0,85 | – 0,04 | 95,6 |
| 9. Ч – среднесписочная численность рабочих, чел | 360 | 356 | – 4 | 98,9 |
| 10. Д – дни, отработанные за год одним рабочим | 230 | 227 | – 3 | 98,7 |
| 11. П – средняя продолжительность рабочего дня, час | 7,9 | 7,8 | – 0,1 | 98,7 |
 – среднегодовая
стоимость
активной части
основных
производственных
фондов, тыс.
руб
Проведем анализ по изложенной выше методике.
1. Для характеристики изменения фондоотдачи основных производственных фондов воспользуемся формулой (1) и найдем коэффициенты фондоотдачи за два года:
2003 год:
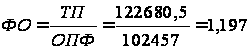 ;
это означает, что на 1 руб. основных производственных фондов в 2003 году приходилось 1,197 руб. товарной продукции.
2004 год:
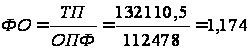 ;
это означает, что на 1 руб. основных производственных фондов в 2004 году приходилось 1,174 руб. товарной продукции.
Отрицательная динамика этого показателя свидетельствует о худшем использовании основных фондов в 2004 году, чем в 2003.
2. Для характеристики изменение удельного веса активной части фондов в общей их стоимости следует иметь в виду, что удельный вес активной части фондов связан с показателем фондоотдачи по формуле:
ФО = Уа Ч ФОа, (2)
в которой величина Уа – удельный вес активной части основных производственных фондов – вычисляется по формуле:
2003 год:
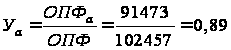 ;
2004 год:
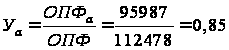 .
Отрицательная динамика этого показателя говорит о том, что в 2004 году доля активной части основных производственных фондов уменьшилась на 4% по сравнению с 2003 годом.
3. Изменение фондоотдачи активной части фондов исследуем с использованием мультипликативной факторной модели:
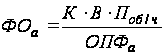 .(3)
Сначала вычислим значения этой величины для двух годов:
2003:
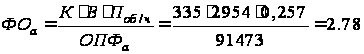 руб;
это означает, что 1 руб. активной части основных производственных фондов в 2003 году приносил товарной продукции на 2,78 руб.
2004:
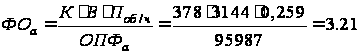 руб;
это означает, что 1 руб. активной части основных производственных фондов в 2004 году приносил товарной продукции на 3,21 руб.
Теперь проведем факторный анализ изменения величины ФОа с использованием мультипликативной модели (3).
Так, динамика этой величины DФОа = 3,21 – 2,78 = + 0,43 руб.
Изменение фондоотдачи активной части фондов за счет изменения среднегодового количества единиц действующего оборудования:
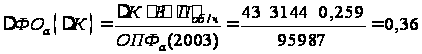 руб.
Изменение фондоотдачи активной части фондов за счет изменения среднегодового времени работы оборудования:
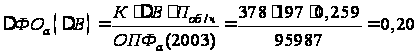 руб.
Изменение фондоотдачи активной части фондов за счет изменения среднечасовой производительности оборудования:
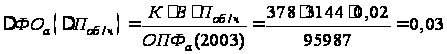 руб.
4. Изменение материалоемкости – фактор, принимаемый во внимание при исследовании эффективности использования материальных ресурсов. При этом исследовании используется формула (4):
2003:
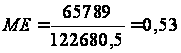 ;
это означает, что на 1 руб. товарной продукции осуществлено материальных затрат на 0,53 руб.
2004:
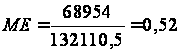 ;
это означает, что на 1 руб. товарной продукции осуществлено материальных затрат на 0,53 руб.
Динамика этого показателя: DМЕ = 0,52 – 0,53 = – 0,01 руб. Эта величина говорит о том, что материальные затраты на 1 руб. товарной продукции в 2004 году уменьшились на 1 копейку по сравнению с 2003 годом.
5. Для проведения расчетов будут необходимы следующие данные:
Таблица 23
Показатели использования рабочего времени
| Показатели | Обозначение | 2003 г. | 2004 г. | отклонение в 2004 г. | |||
| план | факт | План | факт | (+, –) | % | ||
| Среднесписочная численность рабочих, чел | Ч | 319 | 318 | 360 | 356 | – 4 | 0,989 |
| Дни, отработанные за год одним рабочим | Д | 228 | 229 | 230 | 227 | – 3 | 0,987 |
| Средняя продолжительность рабочего дня, час | П | 7,8 | 7,8 | 7,9 | 7,8 | – 0,1 | 0,987 |
Фактическое значение фонда рабочего времени в 2003 году, согласно модели (5), составило:
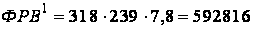 чел/час.
Аналогичный плановый показатель за 2003 год:
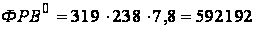 чел/час.
Используя факторную модель (5), рассчитаем влияние изменения численности рабочих на отклонение фактического фонда рабочего времени от планового.
Плановое и фактическое значения фонда рабочего времени в 2004 году:
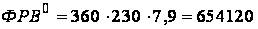 чел/час;
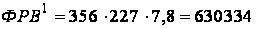 чел/час.
Отклонение фактического значения от планового:
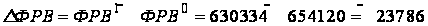 чел/час.
Теперь проведем факторный анализ этого отклонения с использованием модели (5):
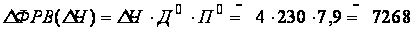 чел/час,
где
 – плановые
значения
соответствующих
показателей.
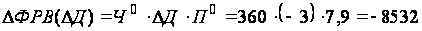 чел/час,
где
 – плановое
значение численности
рабочих.
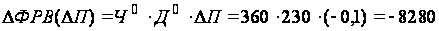 чел/час.
Таким образом, анализ использования фонда рабочего времени дал следующие результаты:
| Показатели | Значения, чел/час |
|
Отклонение фонда рабочего времени от плана В том числе за счет отклонения от плана: – численности рабочих – отработанных одним рабочим дней – средней продолжительности рабочего дня |
– 23786 – 7268 – 8532 – 8280 |
Снижение себестоимости продукции – один из резервов увеличения прибыли предприятия. Резервы роста прибыли – это количественно измеримые возможности ее увеличения за счет роста объема реализации продукции, уменьшения затрат на ее производство и реализацию, недопущения вне реализационных убытков, совершенствование структуры производимой продукции. Резервы выявляются на стадии планирования и в процессе выполнения планов. Определение резервов роста прибыли базируется на научно обоснованной методике их расчета, мобилизации и реализации. Выделяют три этапа этой работы: аналитический, организационный и функциональный.
Важное направление поиска резервов роста прибыли - снижение затрат на производство и реализацию продукции, например, сырья, материалов, топлива, энергии, амортизации основных фондов и других расходов.
Для выявления и подсчета резервов роста прибыли за счет снижения себестоимости может быть использован метод сравнения. В этом случае для количественной оценки резервов очень важно правильно выбрать базу сравнения. В качестве такой базы могут выступать уровни использования отдельных видов производственных ресурсов: плановый и нормативный: достигнутый на передовых предприятиях: базовый фактически достигнутый средний уровень в целом по отрасли: фактически достигнутый на передовых предприятиях зарубежных стран.
Методической базой экономической оценки резервов снижения затрат овеществленного труда является система прогрессивных технико-экономических норм и нормативов по видам затрат сырья, материалов, топливно-энергетических ресурсов, нормативов использования производственных мощностей, удельных капитальных вложений, норм и нормативов в оборудовании и др.
При сравнительном методе количественного измерения резервов их величина определяется путем сравнения достигнутого уровня затрат с их потенциальной величиной:
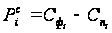
где: -резерв
снижения
себестоимости
продукции за
счет i-го вида
ресурсов;
 -фактический
уровень использования
i-го вида производственных
ресурсов;
 -потенциальный
уровень использования
i-го вида производственных
ресурсов.
Обобщающая количественная оценка общей суммы резерва снижения себестоимости продукции производится путем суммирования их величины по отдельным видам ресурсов:

где:
 - общая величина
резерва снижения
себестоимости
продукции;
-резерв
снижения
себестоимости
по i-му виду
производственных
ресурсов.
Если анализу прибыли предшествует анализ себестоимости продукции и определена общая сумма резерва ее снижения, то расчет резерва роста прибыли производится по формуле:
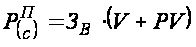
где: -резерв
увеличения
прибыли за счет
снижения
себестоимости
продукции;
 -возможное
снижение затрат
на рубль продукции;
V-фактический объем реализованной продукции за изучаемый период;
PV-возможное увеличение объема реализации продукции.
Затраты на производство и реализацию произведенной продукции в целом и по статьям за отчетный год (фактически и по плану), а также за предшествующий год представлены в таблице 24.
Таблица 14
Затраты на производство и реализацию продукции
| Статьи затрат | 2003 г. тыс.руб. | 2004 г. тыс.руб. | |
| план | факт | ||
| Сырье и материалы | 623,44 | 1062,5 | 998,86 |
| Транспортно-заготовительные расходы | 36,80 | 62,70 | 58,80 |
| Заработная плата производственных рабочих (основная и дополнительная) | 427,48 | 728,50 | 744,50 |
| Амортизация основных фондов | 164,58 | 280,80 | 286,63 |
| Прочие производственные расходы | 199,88 | 340,63 | 330,33 |
| Производственная себестоимость продукции | 1511,48 | 2575,93 | 2517,82 |
| Управленческие расходы | 182,96 | 312,00 | 391,34 |
| Коммерческие расходы | 150,96 | 253,07 | 301,28 |
| Полная себестоимость продукции | 1844,86 | 3144,00 | 3210,44 |
Для того, чтобы затраты на производство и реализацию продукции по статьям привести в сопоставимые значения, пересчитаем их на 1 рубль произведенной и реализованной продукции, используя формулу:
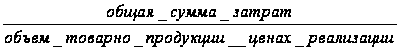 .
Таблица 15
Затраты на 1 рубль товарной продукции
| Статьи затрат | 2003 г. тыс. руб. | 2004 г. тыс. руб. | |
| план | факт | ||
| Сырье и материалы | 0,324 | 0,302 | 0,277 |
| Транспортно-заготовительные расходы | 0,019 | 0,018 | 0,016 |
| Заработная плата производственных рабочих (основная и дополнительная) | 0,222 | 0,207 | 0,207 |
| Амортизация основных фондов | 0,086 | 0,080 | 0,080 |
| Прочие производственные расходы | 0,031 | 0,029 | 0,027 |
| Производственная себестоимость продукции | 0,104 | 0,097 | 0,092 |
| Управленческие расходы | 0,095 | 0,089 | 0,108 |
| Коммерческие расходы | 0,078 | 0,073 | 0,084 |
| Полная себестоимость продукции | 0,959 | 0,895 | 0,891 |
Как показывают данные таблицы 10, существуют резервы снижения себестоимости продукции за счет уменьшения управленческих и коммерческих затрат.
Возможное снижение затрат на рубль товарной продукции равно:
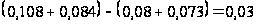 руб.
Затраты на рубль товарной продукции в 2003 году составили 0,891 руб. снижение этой суммы на 0,03 руб. позволит увеличить сумму прибыли. Рассчитаем резерв увеличения суммы прибыли за счет снижения себестоимости:
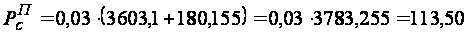 тыс. руб.
А это в свою очередь повысит рентабельность продаж.
Фактическая рентабельность продаж в 2003 г. составила:
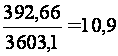 %.
Возможная рентабельность продаж при снижении на 0,03 руб. затрат на рубль реализованной продукции составит:
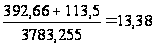 %.
Существенным резервом роста прибыли является улучшение качества товарной продукции.
Рассматриваемое предприятие ООО "Дальмебель" выпускает продукцию I-го и II-го сорта. Специфика выпускаемой продукции, а именно продукции деревообработки, такова, что не всегда качество полностью зависит от производителя. Часто качество продукции зависит от качества сырья. Однако соблюдение технологической дисциплины контроль за работой оборудования и своевременная его наладка, условия хранения и транспортировки сырья и готовой продукции являются важнейшими факторами повышения качества товарной продукции.
Резерв увеличения прибыли за счет повышения качества обычно определяется следующим образом: изменение удельного веса каждого сорта умножается на отпускную цену соответствующего сорта, результаты суммируются, и полученное изменение средней цены умножается на возможный объем реализации продукции:
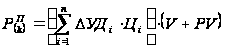
где:
 -резерв
увеличения
прибыли за счет
повешения
качества продукции;
УДi-удельный вес i-го вида продукции в общем объеме реализации;
Цi- отпускная цена i-го вида продукции;
V- фактический объем реализации продукции в анализируемом периоде;
PV-возможное увеличение объема реализации продукции.
В 2003 году продукция I-го сорта в общем объеме реализации продукции ООО "Дальмебедь" составляла 65%, II-го сорта - 35%.
Отпускная цена продукции деревообработки II- сорта на 20% ниже цены продукции I-сорта (т.е.
 = 100%;
 =80%).
Предприятие имеет возможность изменить структуру продукции таким образом: на 5% увеличить удельный вес продукции I-го сорта и на столько же снизить удельный вес продукции II-го сорта.
Рассчитаем резерв увеличения прибыли за счет такого изменения структуры
Таблица 16
Расчет резерва роста прибыли за счет улучшения качества продукции
| Сорт продукции | Отпускная цена за условную единицу, усл. ден. ед. | Удельный вес, % | Изменения средней цены реализации, усл. ден. ед. | ||
| Фактический | Возможный | Отклонение, +, - | |||
| I | 100 | 65 | 70 | +5 | +5 |
| II | 80 | 35 | 30 | -5 | -4 |
| Итого: | - | 100 | 100 | - | +1 |
Средняя цена реализации условной единицы возросла на 1 условную денежную единицу.
Рассчитаем, чему же равна 1 условная денежная единица.
Весь объем продукции примем за 100 условных единиц количества, тогда фактический объем продукции I-го сорта будет равен 65 условных единиц количества, - II-го сорта - 35 условных единиц количества.
Сумму выручки от реализации можно выразить в условных единицах и представить в виде суммы:
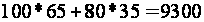 усл. ден. ед.
В тоже время выручка от реализации продукции с учетом возможного увеличения объема производства и реализации продукции составляет 3783,255 тыс. руб.
Тогда 9300 усл. ден ед. = 3783,255 тыс. руб.
Отсюда 1 усл.
ден ед.
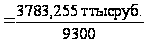 =
0,4068 тыс. руб.
Итак, в связи с увеличением удельного веса продукции I-го сорта на 5% и сокращением удельного веса II-го сорта средняя цена возрастает на 0,4068 тыс. руб. за условную единицу количества, а сумма прибыли за возможный объем реализации увеличивается на 40,68 тыс. руб.
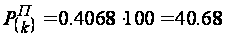 тыс. руб.
Обобщим все выявленные резервы роста прибыли (таблица 17).
Таблица 17
Обобщенные резервы увеличения суммы прибыли
| Источник резервов | Резервы увеличения прибыли, тыс.руб. |
| Увеличение объема продаж | 19,633 |
| Снижение себестоимости продукции | 113,500 |
| Повышение качества продукции | 40,680 |
| Итого: | 173,813 |
Основными источниками резервов повышения уровня рентабельности продукции является увеличение суммы прибыли от реализации продукции, снижение себестоимости товарной продукции. Для подсчета резервов увеличения рентабельности продаж может быть использована следующая формула: