Анализ финансового состояния коммерческого предприятия ООО "Дальмебель"
где: -резерв
роста рентабельности;
 -рентабельность
возможная;
 -рентабельность
фактическая;
 -фактическая
сумма прибыли;
 -резерв
роста прибыли
от реализации
продукции;
 -возможная
себестоимость
продукции с
учетом выявленных
резервов;
 -фактическая
сумма затрат
по реализованной
продукции.
Возможная сумма затрат на рубль товарной продукции:
0,8910 - 00,03 = 0,861 руб.
Умножим эту сумму затрат на возможный объем товарной продукции выраженный в ценах реализации (3783,255 тыс. руб.), получим значение суммы возможной себестоимости:
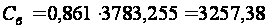 тыс. руб.
Подсчитав все известные данные в формулу вычислим резерв увеличения рентабельности производственной деятельности фирмы ООО "Дальмебедь" за счет названных выше факторов:
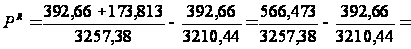
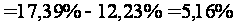
Таким образом, при увеличении объема производства и реализации продукции на 5%, снижении на 0,03 руб. затрат на рубль товарной продукции, увеличении на 5% удельного веса продукции I-го сорта в общем объеме реализованной продукции фирма ООО "Дальмебедь" получит дополнительную прибыль в сумме 173,813 тыс. руб. и увеличит рентабельность производства (окупаемость затрат) на 5,16%.11
2.4 Анализ уровня и динамики рентабельности ООО «Дальмебель». Резервы увеличения финансовых результатов
Произведем расчет показателей эффективности хозяйственной деятельности ООО «Дальмебель»
Таблица 18
Основные показатели рентабельности предприятия
| Показатель | Алгоритм расчета | 2004 | 2003 |
| (по данным отчета о | год | год | |
| прибылях и убытках) | |||
| Прибыль(убыток) от продаж | стр.011-стр.021 | 39 983,5 | 41 272,5 |
| Чистая прибыль (убыток) | стр.190 | 23 598,0 | 23 034,5 |
| Коэффициент рентабель-- | Прибыль / Выручка от | 0,4 | 0,4 |
| ности продаж | продаж | ||
| Коэффициент обшей | Прибыль / Выручка | 0,3 | 0,3 |
| рентабельности | (стр.029/стр.010) | ||
| Коэффициент рентабель- | Прибыль / Итог раздела | 0,6 | 4,6 |
| ности собственного капитала | III баланса | ||
| Коэффициент рентабель- | стр.190/(стр.011+0,13) | 0,2 | 0,2 |
| ности производства | |||
| Коэффициент рентабель- | Прибыль/Чистые | 2,1 | -1,4 |
| ности чистых активов | активы |
Коэффициент рентабельности продаж, общей рентабельности и производства остается неизменным, откуда можно сделать вывод об устойчивом спросе на продукцию предприятия. Снижение рентабельности капитала с 4,6 до 0,6 свидетельствует о снижении эффективности использования имущества организации. Увеличение рентабельности чистых активов с – 1,4 до 2,1 свидетельствует об увеличении чистых активов, не обремененных обязательствами.
Таблица 19
Показатели деловой активности рассматриваемого предприятия
| Показатель | Алгоритм расчета | Значения | |
| 2003 | 2004 | ||
| 1 | 2 | 3 | 4 |
| Оборачиваемость | Выручка/ср.размер | 2,5 | 2,6 |
| оборотных фондов | оборотных фондов | ||
| Период оборота | 365/оборачиваемость | 148,8 | 138,1 |
| текущих активов | текущих активов | ||
| Оборачиваемость | Выручка/ | 6,1 | 6,6 |
| Запасов и затрат | Средний размер запасов | ||
| Период оборота | 365/оборачиваемость | 59,5 | 55,3 |
| Запасов и затрат | запасов и затрат | ||
| Оборачиваемость | Выручка / ср.размер | 6,1 | 6,6 |
| дебиторской задолженности | дебиторской задолженности | ||
| Оборачиваемость | Выручка / ср.размер | 1,8 | 1,9 |
| кредиторской задолженности | кредиторской задолженности | ||
За рассматриваемый период 2003-2004 гг. группа показателей деловой активности в основном не плохую тенденцию:
длительность оборота текущих активов сократилась до 138,1 дня, то есть оборот по сравнению с предыдущим периодом снизился на 107 дней или на 3,5 месяца;
оборачиваемость запасов и затрат снизилась 0,5 (6,6-6,1);
период оборота запасов и затрат снизился на 4,2 дня (59,5-55,3);
оборачиваемость дебиторской задолженности увеличилась на 0,5 (6,6-6,1);
оборачиваемость кредиторской задолженности увеличилась на 0,1 (1,9-1,8)
Комплексная аналитическая оценка хозяйственной деятельности предприятия, заключающаяся в комплексной оценке влияния использования ресурсов (материальных и трудовых) на выпуск товарной продукции путем расчета обобщенного показателя факторов производства проводится следующим образом: на основе производственно-технологических показателей деятельности предприятия проводится расчет обобщенного показателя факторов производства предприятия по следующей методике.
1) Исходные данные ai1 сравниваются с эталонными (плановыми, нормативными) ai2.
2) Исходные данные стандартизуются по отношению к эталонным по формуле:
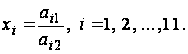 (6)
3) Обобщенный показатель находится по формуле:
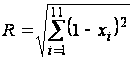 . (7)
Этот показатель отражает совокупное отклонение факторов производства от их эталонных (плановых, нормативных) показателей.
III. Анализ взаимосвязи «затраты – объем продаж – прибыль» дается на основе категории маржинального дохода.
Маржинальный доход представляет из себя сумму прибыли и постоянных расходов.12 Суть этой категории в том, что полное погашение всех постоянных расходов предусматривает списание их полной суммы на текущие результаты деятельности предприятия и приравнивается к одному из направлений распределения прибыли. В формализованном виде маржинальный доход (Dm) можно представить двумя основными формулами:
Dm = P + Zc; (8)
Dm = Q – Zv, (9)
где Р – прибыль;
Zc – постоянные расходы (не зависят от изменения объема производства);
Zv – переменные расходы (изменяются пропорционально изменению объема производства);
Q – выручка от продаж.
Приступая к анализу влияния на прибыль отдельных факторов, преобразуем формулу (7) следующим образом:
P = Dm – Zc. (10)
В аналитических расчетах прибыли от продаж часто используются показатели выручки от продаж и удельного веса маржинального дохода в выручке от продаж вместо показателя общей суммы маржинального дохода. Эти три показателя взаимосвязаны:13
 , (11)
где Dy – удельный вес маржинального дохода в выручке от продаж.
Если исходя из этой формулы выразить сумму маржинального дохода как
Dm = Q Ч Dy (12)
и преобразовать формулу (9), то получим следующую формулу определения прибыли от продаж:
P = QЧDy – Zc .(13)
Формулу (12) используют тогда, когда приходится считать общую прибыль от продаж при выпуске одного вида продукции и от продаж предприятием нескольких видов продукции. Если известны удельные веса маржинального дохода в выручке от продаж по каждому виду продукции в общей сумме выручки от продаж, то тогда Dy для общей суммы выручки от продаж подсчитывается как средневзвешенная величина.
В аналитических расчетах используют еще одну модификацию формулы определения прибыли от продаж, когда известными величинами являются количество проданного в натуральных единицах и ставки маржинального дохода в цене за единицу продукции. Маржинальный доход можно представить как
Dm = gЧDc, (14)
где g – количество проданного в натуральных единицах;
Dc – ставка маржинального дохода в цене за единицу продукции.
Отсюда формулу (9) можно записать как
P = gЧDc – Zc. (15)
На прибыль от продаж оказывают влияние изменение количества и структуры продукции, уровня цен, а также уровня постоянных расходов. Приведем алгоритм расчета данного влияния.14
Пусть исходные данные для расчета выглядят следующим образом:
| Вид изделия | Отпускная цена | Переменные расходы на единицу продукции | Удельный вес изделия, % к общему итогу по продажам | |
| По плану | По факту | |||
|
А В С D |
a b с d |
a1 b1 c1 d1 |
a2 b2 – d2 |
– b3 c3 d3 |
Пусть выручка от продаж планировалась в объеме Qпл, а фактически она составила Qф, постоянные расходы по плану и по факту не изменились и составили Zc.
Определим прибыль от продаж по плану, используя формулу (15). Предварительно рассчитаем удельные веса маржинального дохода в отпускной цене за изделие для каждого вида продукции:
| Вид изделия | Алгоритм расчета | Результат |
| А | (a – a1) : a | ga |
| В | (b – b1) : b | gb |
| D | (d – d1) : d | gd |
Средний удельный вес маржинального дохода в выручке (Dy1) для всего объема по плану:
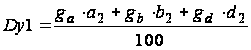 .
Подставив полученное значение в формулу (14), получим
Р1 = Qпл Ч Dy1 – Zc.
Аналогично определяем фактическую прибыль от продаж:
| Вид изделия | Алгоритм расчета | Результат |
| В | (b – b1) : b | gb |
| С | (c – c1) : c | gc |
| D | (d – d1) : d | gd |
Средний удельный вес маржинального дохода (Dy2) для всего объема фактических продаж:
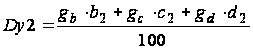 .
Фактическая прибыль от продаж при неизменных ценах и постоянных расходах:
Р2 = Qф Ч Dy2 – Zc.
Проводим сравнение полученных значений плановой и фактической прибыли, вычисляя разность (Р2 – Р1).
За счет увеличения количества проданных изделий, безусловно, вырастет абсолютная сумма прибыли. И это позволяет считать, что при постоянной структуре данного объема не будет меняться средний удельный вес маржинального дохода в выручке от продаж. Сумма прироста маржинального дохода при увеличении выручки от продаж составит:
(Qф – Qпл) Ч Dy2.
Структурные сдвиги в объеме продаж приводят к изменению среднего удельного веса маржинального дохода как в сторону увеличения, так и в сторону уменьшения, и находится по алгоритму:
(Dy2 – Dy1) Ч Qф.
Для контроля за правильностью вычислений необходимо проверить выполнимость равенства (Р1 – Р2) = (Qф – Qпл) Ч Dy2 – (Dy2 – Dy1) Ч Qф.
В зависимости от целого ряда причин цены на фактически проданную продукцию могут отклоняться от плановых. Для иллюстрации алгоритма учета этого факта предположим, что gb1 процент от общего объема проданных изделий В был продан по измененной цене b4. Тогда вес маржинального дохода в этом случае составит
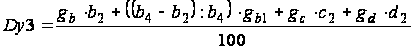 .
Прибыль от продаж при фактическом объеме выручки, измененных ценах неизменном уровне постоянных расходов равна:
Р3 = Qф3 Ч Dy3 – Zc,
где Qф3 – измененная выручка от фактических продаж при измененной цене на один вид продукции.
Пусть постоянные расходы изменились по каким-либо причинам, так что их значение стало равно Zc3. Тогда, окончательная сумма прибыли от продаж при изменении всех трех факторов (количества и структуры проданного, уровня цен и уровня постоянных расходов) равна
Р4 = Qф3 Ч Dy3 – Zc3.
Окончательно результаты анализа сводятся в следующую таблицу:15
| Показатели | Сумма |
|
Отклонение прибыли от плана – всего В том числе за счет: – изменения количества проданного – изменения структуры проданного – изменения цены – изменения постоянных расходов |
Р4 – Р1 (Qф – Qпл) Ч Dy2 (Dy2 – Dy1) Ч Qф Р4 – Р3 Zc3 |
Комплексная аналитическая оценка хозяйственной деятельности предприятия проведем по формулам (6) и (7).
В формуле (6) в качестве эталонных показателей возьмем показатели за 2003 год.
Для расчета обобщающего аналитического показателя использования производственных ресурсов составим следующую вспомогательную таблицу:
|
2003
|
2004
|
|
|
|
| ФО | 1,197 | 1,174 | 0,980785 | 0,000369 |
| Уа | 0,89 | 0,85 | 0,955056 | 0,00202 |
| ФОа | 2,78 | 3,21 | 1,154676 | 0,023925 |
| МЕ | 0,53 | 0,52 | 0,981132 | 0,000356 |
| ФРВ | 592816 | 630334 | 1,063288 | 0,004005 |
| Сумма | 0,030675 | |||
| R | 0,175143 | |||


Итак, итоговое значение обобщающего показателя использования производственных ресурсов организации равен R = 0,175.
Найденные значения говорят о том, что показатели использования производственных ресурсов в 2004 году по сравнению с 2003 годом изменились довольно значительно, причем в лучшую сторону изменились показатели ФОа, МЕ и ФРВ, тогда как ухудшились показатели ФО и Уа. Эти факты будут учитываться при разработке рекомендаций по улучшению основных экономических показателей организации.
Анализ взаимосвязи «затраты – объем продаж – прибыль» дается на основе категории маржинального дохода.
Исходные данные для расчета предприятия ООО «Дальмебель» выглядят следующим образом:
| Вид изделия | Средняя отпускная цена единицы изделия | Переменные расходы на единицу продукции | Удельный вес изделия, % к общему итогу по продажам | |
| По плану | По факту | |||
|
Детская мебель Корпусная мебель Кухни Мягкая мебель |
3000 10000 15000 12000 |
1200 5500 7000 6500 |
10 40 – 50 |
– 40 20 40 |
В 2004 году выручка от продаж планировалась в объеме 127247,5 тыс. руб., а фактически она составила 132110,5 тыс. руб. Для простоты пока полагаем, что постоянные расходы по плану и по факту не изменились и составили 47245 тыс. руб.
Определим прибыль от продаж по плану, используя формулу (15). Предварительно рассчитаем удельные веса маржинального дохода в отпускной цене за изделие для каждого вида продукции:
| Вид изделия | Алгоритм расчета | Результат |
| Детская мебель | (3000 – 1200) : 3000 | 0,6 |
| Корпусная мебель | (10000 – 5500) : 10000 | 0,45 |
| Мягкая мебель | (12000 – 6500) : 12000 | 0,46 |
Средний удельный вес маржинального дохода в выручке (Dy1) для всего объема по плану:
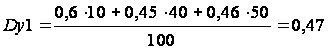 .
Подставив полученное значение в формулу (15), получим
Р1 = 127247,5 Ч 0,47 – 47245 = 12561,325 тыс. руб.
Аналогично определяем фактическую прибыль от продаж:
| Вид изделия | Алгоритм расчета | Результат |
| Корпусная мебель | (10000 – 5500) : 10000 | 0,45 |
| Кухни | (15000 – 6500) : 15000 | 0,57 |
| Мягкая мебель | (12000 – 6500) : 12000 | 0,46 |
Средний удельный вес маржинального дохода (Dy2) для всего объема фактических продаж:
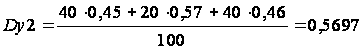 .
Фактическая прибыль от продаж при неизменных ценах и постоянных расходах:
Р2 = 132110,5 Ч 0,5697 – 47245 = 28018,35185 тыс. руб.
Проводим сравнение полученных значений плановой и фактической прибыли, вычисляя разность
Р2 – Р1 = 28018,35185 – 12561,325 = 15457,02685 тыс. руб.
Таким образом, фактическая прибыль за счет изменения структуры продаж увеличилась на 15457,02685 тыс. руб. по сравнению с плановой.
За счет увеличения количества проданных изделий, безусловно, вырастет абсолютная сумма прибыли. И это позволяет считать, что при постоянной структуре данного объема не будет меняться средний удельный вес маржинального дохода в выручке от продаж. Сумма прироста маржинального дохода при увеличении выручки от продаж составила:
(132110,5 – 127247,5) Ч 0,5697 = 2770,4511 тыс. руб.
Структурные сдвиги в объеме продаж приводят к изменению среднего удельного веса маржинального дохода как в сторону увеличения, так и в сторону уменьшения. В нашем случае эти сдвиги составили
(0,5697 – 0,47) Ч 132110,5 = 13171,41685 тыс. руб.,
т.е. на такую сумму произошло увеличение среднего удельного веса маржинального дохода.
В 2004 году производственная ситуация на ООО «Дальмебель» сложилась таким образом, что постоянные расходы увеличились в среднем на 12000 руб., так что составили по каким-либо причинам, так что их значение стало равно 47257 тыс. руб. Тогда, окончательная сумма прибыли от продаж при изменении обоих исследуемых факторов (количества и структуры проданного и уровня постоянных расходов) равна
Р4 = 132110,5 Ч 0,5697 – 47257 = 28006,35185 тыс. руб.
В сравнении с плановой прибылью эта прибыль увеличилась на
28006,35185 – 12561,325 = 15445,02685 тыс. руб.
Окончательно результаты анализа сводятся в следующую таблицу:
| Показатели | Сумма, тыс. руб |
|
ООООлонение прибыли от плана – всего В том числе за счет: – изменения количества проданного – изменения структуры проданного – изменения цены – изменения постоянных расходов |
+ 15445,02685 + 2770,4511 + 13171,41685 0 + 12 |
Таким образом, предприятие ООО «Дальмебель» в 2004 году в ходе оперативного планирования – изменения количества и структуры продаж – увеличила свою фактическую прибыль по сравнению с плановой на 15445,02685 тыс. руб.
3. Проект мероприятий по повышению эффективности производства на предприятии ООО «Дальмебель»
3.1 Постановка проблемы и разработка рекомендаций по улучшению экономических показателей ООО «Дальмебель»
При разработке рекомендаций по улучшению экономических показателей деятельности компании прежде всего необходимо учитывать, что организация всегда осуществляет коммерческую деятельность под влиянием внешней и внутренней экономической среды. Скажем несколько слов об этом.
Как и для большинства коммерческих организаций в Российской Федерации, макросреда для ООО «Дальмебель» не является фактором, положительным для ее развития.
Для мебельной отрасли, которая не является монополией ни государства, ни каких-либо частных структур, лишь малая часть законов, существующих на сегодняшний день, служат развитию. Нормативно-правовое регулирование государства деятельности коммерческих организаций сводится к набору ограничений, которые не позволяют ей получить сверхнормативную прибыль.
Общая характеристика законодательной базы в отношении рассматриваемой коммерческой организации такова: пробелы в законодательстве, отсутствие налоговых и иных льгот, отсутствие ощутимой поддержки государства.
Высокий уровень безработицы в стране также имеет определенное влияние на деятельность предприятия ООО «Дальмебель»: сотрудники предприятия – рабочие, водители, грузчики, механики – люди либо низкоквалифицированные, либо обладающие квалификацией не выше среднеспециального образования, а именно эта категория граждан как раз и пополняет ряды безработных. Это означает, что ООО «Дальмебель» не будет затрачивать много усилий для поиска персонала.
Уровень налогообложения, как и в любой другой отрасли, явно завышен. И пока государство озабочено увеличением поступлений в бюджет, налогообложение будет только увеличиваться. Поэтому ООО «Дальмебель» будет, как и прежде, искать пути снижения уровня выплат за счет использования возможных льгот. Кроме того, такой фактор макросреды, как инфляционные процессы, является важнейшим для выживания предприятия фактором.
Большое влияние на деятельность организации оказывает Российское законодательство в области экологии и охраны окружающей среды. Уровень научно-технического прогресса, важный для любой отрасли, не может быть обойден и в мебельной отрасли. Экологические требования к коммерческим организациям возрастают, что не может не приводить к повышению себестоимости производимой продукции и услуг.
Необходимо отметить, что общее падение уровня жизни населения также не является положительным фактором для развития ООО «Дальмебель». Неплатежеспособность большей части населения не позволяет организации резко увеличить объем продаваемых услуг.
Настоящая глава дипломной работы посвящена разработке рекомендаций по улучшению экономических (финансовых и производственных) показателей деятельности ООО «Дальмебель».
Для разработки соответствующих рекомендаций необходимо:
1) установить взаимосвязь шести показателей: фондоотдачи (ФО), фондоотдачи активной части фондов (ФОа), материалоемкости производства (МЕ), объема товарной продукции (ТП), выручки от продаж (Q), прибыль от продаж (Р);
2) количественно измерить влияние таких факторов, как фондоотдача и фондоотдача активной части основных фондов на конечный результат деятельности фирмы – прибыль от продаж. Необходимо проследить именно взаимосвязь именно этих показателей, т.к. в предыдущей главе было установлено, что за исследуемый период в лучшую сторону изменились показатели ФОа, МЕ и ФРВ, тогда как ухудшились показатели ФО и Уа.
В главах 1 и 2, а именно в формулах (1) – (4), в теоретическом плане и на уровне вычислений была прослежена взаимосвязь фондоотдачи основных фондов (ФО), фондоотдачи активной части фондов (ФОа), материалоемкости производства продукции (МЕ), объема товарной продукции (ТП).
Согласно формуле (1), показатели фондоотдачи основных фондов и объема товарной продукции имеют прямо пропорциональную зависимость, т.е. при увеличении одного из них увеличивается другой.
Формула (2) дает также прямо пропорциональную зависимость между показателями ФОа, ФО и Уа. Такая зависимость дает возможность утверждать, что при увеличении показателя Уа (который уменьшился в 2004 году) увеличится показатель ФО, который тоже в 2004 году уменьшился; в свою очередь, увеличение ФО приведет, согласно формуле (1), к увеличению объема товарной продукции.
Следовательно, в качестве первой рекомендации можно выдвинуть увеличение удельного веса активной части основных фондов, т.е. экстенсивное развитие в плане приобретения производственного оборудования.
Согласно формуле (4) объем товарной продукции обратно пропорционально зависит от материалоемкости продукции. Это значит, что при уменьшении материалоемкости будет увеличиваться объем производства – данное утверждение дает основание для следующей рекомендации: уменьшить материалоемкость производства за счет модернизации технологии, что будет являться интенсивным фактором производства продукции при прочих равных условиях.
Очевидна связь между объемом товарной продукции (ТП) и объемом продаж (Q) – чем больше предприятие произвело продукции, тем больше возможностей у него для увеличения объема продаж (при условии четкой работы маркетинговой службы). Указанная взаимосвязь имеет прямо пропорциональную зависимость: во сколько раз увеличится объем производства, во столько раз увеличится объем продаж.
Формула (13) говорит о том, что зависимость между прибылью от продаж (Р) и объемом продаж (Q) является линейной, т.е. при неизменности удельного веса маржинального дохода в выручке от продаж (Dy) и постоянных расходов (Zc) эту связь с хорошей точностью можно считать прямо пропорциональной.
Таким образом, в качестве рекомендаций по улучшению экономический показателей необходимо выдвинуть следующие положения:
увеличить удельный вес активной части основных фондов (экстенсивное развитие);
уменьшить материалоемкость производства продукции за счет модернизации технологии (интенсивное развитие).
Далее количественно проследим эффект от внедрения этих рекомендаций в плане улучшения конечного результата деятельности предприятия – прибыли от продаж.
Так, удельный вес активной части основных фондов в 2004 году составлял 0,85, а в 2003 году 0,89. Если даже в результате внедрения первой рекомендации этот показатель удастся довести до уровня 2003 года, т.е. увеличить его в 0,89 : 0,85 = 1,05 раз, то, ввиду прямо пропорциональной зависимости фондоотдача основных фондов увеличится до 1,174 Ч 1,05 = 1,23 руб.
Следовательно, поскольку согласно формуле (2) существует прямо пропорциональная зависимость между фондоотдачей основных производственных фондов (ФО) и фондоотдачей активной части основных производственных фондов (ФОа) фондоотдача активной части основных фондов составит 3,21 Ч 1,05 = 3,37 руб.
Материалоемкость продукции в 2003 году составляла 0,53 руб., в 2004 году – 0,52 руб. Если предположить, что эта тенденция может продолжиться, и плановый показатель материалоемкости составит 0,51 руб., т.е. увеличится в 0,52 : 0,51 = 1,02 раза.
Ввиду предположения о прямо пропорциональной зависимости между объемом производства товарной продукции и выручки от продаж, последняя должна составить Q = 132110,5 Ч 1,02 = 134700,9 тыс. руб.
Теперь оценим совокупное влияние двух факторов – увеличения удельного веса активной части основных фондов и уменьшения материалоемкости – на конечный результат деятельности фирмы, т.е. на прибыль от продаж.
Для совокупной характеристики описанных изменений рассчитаем обобщающий аналитический показатель эффективности использования производственных ресурсов (R) по сравнению с показателями 2003 года. Как и во второй главе дипломной работы, сведем эти показатели во вспомогательную таблицу:
|
2003
|
2004
|
|
|
после внедрения рекомендаций
|
|
|
|
| ФО | 1,197 | 1,174 | 0,980785 | 0,000369 | 1,23 | 1,027521 | 0,00072 |
| Уа | 0,89 | 0,85 | 0,955056 | 0,00202 | 0,89 | 1 | 0 |
| ФОа | 2,78 | 3,21 | 1,154676 | 0,023925 | 3,37 | 1,212229 | 0,030651 |
| МЕ | 0,53 | 0,52 | 0,981132 | 0,000356 | 0,51 | 0,962264 | 0,001538 |
| ФРВ | 592816 | 630334 | 1,063288 | 0,004005 | 630334 | 1,063288 | 0,003543 |
| Сумма | 0,030675 | 0,036451 | |||||
| R | 0,175143 | 0,190922 | |||||

Как можно видеть из этой таблицы, обобщающий коэффициент также довольно значительно отличается от нуля, однако, улучшились все позиции, говорящие о положительной динамике основных производственных показателей.
До сих пор проводился
индексный
анализ основных
показателей,
т.к. выяснялось,
во сколько раз
увеличится
или уменьшится
тот или иной
показатель
в результате
внедрения
предлагаемых
рекомендаций.
Даже обобщающий
аналитический
показатель
эффективности
использования
производственных
ресурсов (R),
по сути, является
индексом, т.е.
в его основе
лежит отношение
 или
 .
Как можно было
видеть, все
индексы говорят
об изменениях
исследуемых
показателей
приблизительно
на 5-7% (например,
фондоотдача
активной части
основных
производственных
фондов увеличилась
в 1,05 раз). Причем
эта закономерность
прослеживается
как в сравнении
показателей
за 2003 и 2004 годы, так
и в исследовании
изменения
показателей
в результате
внедрения
рекомендаций.
Перейдем к анализу абсолютного показателя деятельности предприятия – выручки от продаж.
Ввиду предположения о прямой пропорциональной зависимости между прибылью от продаж (Р) и объемом продаж (Q), при увеличении Q в 1,02 раз и увеличении удельного веса активной части основных фондов Уа в 1,05 раз прибыль от продаж должна увеличиться в 1,02 Ч 1,05 = 1,071 раз и составить 28006,35185 Ч 1,071 = 29994,80283135 тыс. руб., т.е. увеличиться приблизительно на 29994,80283135 – 28006,35185 = 1988 тыс. руб.
В заключении следует сказать несколько слов о возможности применения представленного в дипломной работе метода комплексного анализа основных экономических показателей.
Как можно было
заметить, показатели,
исследуемые
в дипломной
работе, подбирались
согласно целям
и задачам
исследования.
При расчете
обобщенного
показателя
R слагаемые
или
инвариантны
относительно
физического
и экономического
смысла переменных
 ,
т.е.