Основы экономики предприятий
Рис. 4.13. Линейная амортизация.
Б). Амортизация по остаточной стоимости.
Ряд экономистов утверждает, что стоимость основного капитала особенно сильно падает в первые годы его использования. Это легко показать на примере темпов амортизации, описываемых путем ежегодной амортизации определенного процента остаточной стоимости капитала (которая фиксируется в бухгалтерских документах).
Пример. Первоначальная стоимость купленной машины с учетом расходов по доставке и установке составляет 600000 грв. Предположим, что ежегодные амортизационные списания составляют 30% от ее остаточной стоимости.
Таблица 4.11.
Амортизация по остаточной стоимости.
|
Годы |
Остаточная стоимость (на начало периода), грн. |
Амортизация 30% , грн. |
Остаточная стоимость (на конец периода), грн. |
|
1 2 3 4 5 |
600000 420000 294000 205000 144060 |
180000 126000 88200 61740 43218 |
420000 294000 205000 144060 100842 |
Как видим, крупные суммы амортизации в первые годы с течением времени становятся все меньше и меньше. Поскольку здесь явно просматривается тенденция к уменьшению величин амортизации, то метод амортизации по остаточной стоимости называют также дигрессивным методом. Следует заметить, что капитал никогда не амортизируется полностью (до 0 грн.), что отражено на рис. 4.14.
Т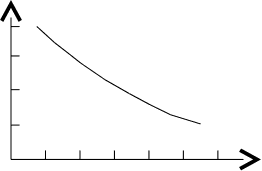 ыс.
грн.
Капиталовложения
(остаточная стоимость)
Годы
Рис. 4.14. Амортизация по остаточной стоимости.
В). Амортизация по объему производства.
Ранее указывалось, что амортизация основного капитала рассматривается в качестве постоянных издержек. Если капитал представить в виде запаса товара (на примере угольной шахты, нефтяной скважины, гравийного карьера), то амортизация (использование) его будет относиться к переменным издержкам. Предположим, что за 2000000 грн. приобретен гравийный карьер, который по оценкам специалистов содержит 1000000 м3 гравия. В этом случае величина амортизации составит: 2000000 : 1000000 = 2,00 грн. на каждый добытый 1м3 гравия.
Подобным образом будут амортизироваться и другие элементы основного капитала, если единственной причиной падения их стоимости будет их использование (т.е. физический износ).
4.6.7. Издержки, связанные с выплатой процентов.
Издержки предприятия, связанные с выплатой процентов, когда они рассчитываются по затратному методу, зависят от того, какова в предприятии доля заемного капитала и какие проценты, комиссионные и т.д. по нему необходимо выплачивать. С точки зрения издержек утраченных возможностей владелец фирмы лишается дохода от получения процентных выплат на собственный капитал, вложенный им в предприятие, так называемых процентов на собственный капитал.
4.7. Структура издержек.
|
Под структурой издержек понимается процентное соотношение переменных и постоянных издержек предприятия в рамках его валовых издержек. |
Если валовые издержки производственных предприятий А и Б соотносятся как
А Б
переменные издержки .................. 70% 40%
постоянные издержки .................. 30« 60«
валовые издержки ..................…... 100« 100«,
то можно сделать вывод, что они обладают разной структурой издержек.
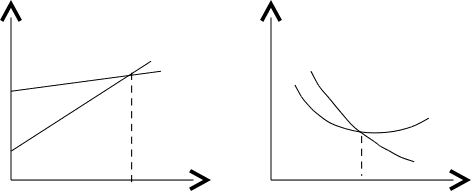
Основной причиной такой разницы может являться то, что предприятие “А” обладает меньшей степенью автоматизации и, следовательно, большей потребностью в использовании ручного труда. Постоянные издержки предприятия “А” на амортизацию и выплату процентов на капитал, использованный на приобретение машинного парка, в связи с этим будут невелики, а переменные издержки на оплату труда будут высокими. Предприятие “Б” характеризуется высокой степенью автоматизации производства с соответственно высокими постоянными издержками и малыми переменными издержками на оплату ручного труда (рис. 4.15).
На первом графике изображена динамика валовых издержек предприятий “А” и “Б” (ВИа и ВИб). График показывает, что при объеме производства меньше величины М производство фирмы “А” дешевле - валовые издержки его меньше. При величине производства М валовые издержки обеих фирм совпадают, а при большем объеме производства фирма “Б” несет меньшие издержки.
На втором графике показана динамика соответствующих средних валовых издержек обоих предприятий (СВИа и СВИб).
Грн. Грн./ед.
ВИа
ВИб
СВИа
СВИб
М Ед. М Ед.
Рис. 4.15. Различие в структуре издержек.
4.8.Затраты производства, относимые на себестоимость продукции.
В соответствии с Законом Украины "О налогообложении прибыли предприятий" определим основные затраты и потери производства, относимые на себестоимость продукции.
1. Материальные расходы.
1.1. Материальные расходы, связанные с подготовкой и освоением производства продукции.
1.2. Расходы, связанные с использованием природного сырья.
1.3. Расходы некапитального характера, связанные с усовершенствованием технологий и организацией производства.
1.4. Расходы на обслуживание производственного процесса:
- проведение текущего ремонта, технического обслуживания основных производственных фондов;
- контроль за производственным процессом и качеством продукции;
- обеспечение работников специальной одеждой, обувью, обмундированием.
1.5. Текущие расходы, связанные с поддержанием и эксплуатацией фондов природоохранного назначения.
1.6. Затраты, связанные с управлением производством:
- материально-техническое обеспечение аппарата управления предприятием;
- служебные командировки;
- оплата работ консультационного и информационного характера;
- оплата услуг других предприятий;
- оплата за использование и обслуживание технических средств управления;
- оплата стоимости лицензий и других государственных разрешений для ведения хозяйственной деятельности предприятия;
- оплата сбора за регистрацию предприятия в органах государственного управления.
2. Расходы на оплату труда.
2.1. Расходы на выплату основной и дополнительной заработной платы.
2.2. Расходы, предусмотренные законодательством про труд, за неотработанное на производстве время: оплата ежегодных отпусков; оплата трудящихся младше 18 лет; оплата перерывов работающим матерям для кормления детей.
2.3. Расходы, связанные с подготовкой и переподготовкой кадров.
2.4. Выплаты гражданам за выполнение работ (услуг) на основании договоров гражданско-правового характера.
3. Отчисления на социальные мероприятия.
3.1. Отчисления на государственное социальное страхование.
3.2. Отчисления на государственное пенсионное страхование.
3.3. Отчисления в фонд содействия занятости населения.
4. Амортизация основных фондов и нематериальных активов.
4.1. Расходы на полное восстановление основных фондов в виде амортизационных отчислений от стоимости основных производственных фондов на реконструкцию, модернизацию и капитальный ремонт фондов, которые принадлежат предприятию.
4.2. Амортизационные отчисления за предоставленные в оперативную аренду основные фонды.
4.3. Амортизационные отчисления за переданные в финансовую аренду основные фонды.
4.4. Расходы, понесенные арендодателем на капитальный ремонт арендованных зданий (помещений) не жилищного назначения.
5. Другие расходы.
5.1. Расходы, связанные с набором рабочей силы.
5.2. Расходы на перевозку работников к месту работы и назад в направлениях, которые не обслуживаются пассажирским транспортом общего использования.
5.3. Платежи от обязательного страхования имущества предприятия и государственной ответственности.
5.4. Расходы на оплату процентов за финансовые кредиты, полученные для пополнения собственных и находящихся в обращении денег.
5.5. Расходы на изготовление и приобретение бланков ценных бумаг, а также других расходов, связанных с эмиссией ценных бумаг.
5.6. Расходы, связанные с оплатой услуг коммерческих банков и кредитно-финансовых учреждений.
5.7. Расходы на гарантийный ремонт и обслуживание изготовленной продукции.
5.8. Расходы на реализацию продукции:
- на возмещение складских, погрузочно-разгрузочных, транспортных и страховых затрат поставщика, которые включаются в цену продукции в соответствии с договором поставки;
- на оплату услуг транспортно-экспедиционных и посреднических организаций;
- на рекламу и предпродажную подготовку товаров;
- на возмещение затрат за участие в выставках, ярмарках, на представительские затраты.
5.9. Затраты на содержание помещений, которые выделены бесплатно предприятиям городского питания.
5.10. Расходы вследствие неминуемого технического брака.
5.11. Оплата рентных платежей за использование земельных ресурсов.
5.12 Начисленные проценты по членским взносам и другим счетам членов кредитного общества; расходы на приобретение бланков отчетности; расходы на проведение экспертизы кредитных рисков.
5.13. Расходы на выплату вознаграждений инвестиционному управляющему, а также, связанные с начислением и выплатой дивидендов участникам и учредителям предприятий.
6. Расходы, связанные с банковской деятельностью
6.1. Начисленные проценты против:
- расчетным, поточным и другим счетам резидентов и нерезидентов;
- корреспондентским счетам других банков и кредитно-финансовых учреждений;
- вкладах физических особ - резидентов и нерезидентов;
- долговых обязательствах банков (облигациях, депозитных и сберегательных сертификатах, векселях);
- межбанковскому кредиту.
6.2. Выплаты банкам за покупку и другие операции с иноземной валютой.
6.3. Расходы на приобретение бланков депозитных и сберегательных сертификатов, векселей, других ценных бумаг.
6.4. Расходы на проведение экспертизы рисков, оценки стоимости имущественных ценностей и неимущественных прав.
7. Расходы, относимые на себестоимость страховой деятельности.
7.1.Оплата сторонним учреждениям, организациям или физическим лицам за предоставленные ими услуги, связанные с основной деятельностью страхователя.
7.2. Компенсация страховым агентам расходов на служебные поездки.
8. Потери и расходы, которые относятся на убытки предприятий.
8.1. Потери и недостача товарно-материальных ценностей, сверх нормы природного убытка, если виновники не установлены.
8.2. Расходы по аннулированным производственным запасам и государственным заказам.
8.3. Затраты на содержание законсервированных производственных мощностей.
8.4. Убыток от переоценки производственных запасов, готовой продукции и товаров.
8.5. Некомпенсированные потери от стихийного бедствия, включающие затраты, связанные с предупреждением или ликвидацией его последствий.
8.6. Некомпенсированные потери от пожара, аварий, других чрезвычайных событий, вызванных экстремальными ситуациями,
8.7. Убытки от операций прошлых лет, выявленных в текущем году.
9. Индексация задолженности.
9.1. С целью обложения налогом на себестоимость продукции относятся уплаченные проценты за финансовые и товарные кредиты, а также использование материальных ценностей, взятых в аренду (лизинг), уменьшенные на ежемесячный индекс инфляции.
Вопросы и примеры для самопроверки
1. Дайте определение денежному выражению производственных факторов, необходимых для осуществления предприятием производственной и реализационной деятельности.
2. Как называется метод, используемый при расчете бухгалтерских издержек.
3. Что понимается под издержками утраченных возможностей?
4. Дайте второе определение издержкам утраченных возможностей.
5. Дайте название издержкам, сумма которых в данный период не зависит от величины и структуры производства и реализации.
6. На какие две группы делятся постоянные издержки?
7. Как называются издержки, которые остаются и в случае приостановки производства и реализации.
8. Как называются части постоянных издержек, которые возникают с возобновлением производства и реализации.
9. Рассчитайте стартовые издержки, если величина постоянных издержек 1200000 грн., а остаточных издержек - 900000 грн.
10. Как называются издержки, связанные со сворачиванием производства и сокращением штатов.
11. Как называются издержки предприятия, которое продает свои основные фонды в форме экстраординарных списаний?
12. К какому виду издержек относятся расходы предприятия, связанные с приобретением сырья, энергии?
13. Как называются издержки, которые изменяются в относительно той же пропорции?
14. Как называются издержки, изменяемые в относительно меньшей пропорции, чем производство и реализация?
15. Как называются издержки, которые изменяются в относительно большей пропорции, чем производство и реализация?
16. Что понимается под суммой постоянных и переменных издержек?
17. Какой вид издержек определяет изменение величины валовых издержек при изменении величины производства и реализации на одну единицу?
18. Дайте название издержкам, определяемым средней величиной издержек прироста или издержек сокращения на единицу продукции.
19. Назовите известные Вам законы изменения издержек на приобретаемые материалы.
20. Какие виды заработной платы рабочих Вы знаете?
21. Какие виды вознаграждения продавцам Вы знаете?
22. К какому виду издержек относятся затраты на различные источники энергии?
23. К какому виду затрат относятся расходы на рекламу?
24. Перечислите известные Вам методы амортизации.
25. Что понимается под процентным соотношением переменных и постоянных издержек предприятия?
Пример 1. Фирма реализовала свой потенциал с 12001 единиц продукции до 16000 соответствующим ростом постоянных издержек на 350000 грн.
Таблица 1. Скачки постоянных издержек.
|
Производство и реализация, ед. |
Постоянные издержки, грн. |
Средние постоянные издержки, грн. |
|
10000 12001 14000 16000 |
1000000 . . . . . . . . . . . . . . . . . . |
100 . . . . . . . . . |
|
Вопрос: Рассчитайте постоянные издержки (ПИ) и средние постоянные издержки (СПИ) предприятия: |
Пример 2. Фирма может производить и реализовать в неделю до 200 единиц определенной продукции при переменных издержках, равных 1500 грн. на 100 единиц продукции.
Таблица 2. Скачки постоянных издержек.
|
Производство и реализация, ед. |
Переменные издержки (ПИ), грн. |
Средние переменные издержки, грн. |
|
0 100 200 |
0 . . . . . . |
- . . . . . . |
|
Вопрос: Рассчитайте переменные издержки (ПИ) и средние переменные издержки (СПИ) предприятия: |
Пример 3. При дигрессивной динамике изменения переменных издержек фирма добилась лучшего изменения объемов производства и реализации по сравнению с пропорциональной динамикой изменения переменных издержек.
Таблица 3. Дигрессивные переменные издержки.
|
Производство и реализация, ед. |
Переменные издержки (ПИ), грн. |
Средние переменные издержки (СПИ), грн. |
|
0 100 200 300 |
0 1500 2500 3200 |
- . . . . . . . . . |
|
Вопрос: Рассчитайте средние переменные издержки при дигрессивной динамике изменения переменных издержек: |
Пример 4. В табл. 4 приведены постоянные издержки за данный период, равные 200 грв. и динамика переменных издержек.
Таблица 4. Валовые издержки
|
Производство и реализация, ед. |
Постоянные издержки, тыс. грн. |
Переменные издержки, тыс. грн. |
Валовые издержки, тыс. грн. |
Средние валовые издержки, тыс. грн. |
|
0 500 1000 |
200 200 200 |
0 350 430 |
200 . . . . . . |
- . . . . . . |
|
Вопрос: Рассчитайте валовые и средние валовые издержки предприятия: |
Пример 5. Валовые издержки предприятия планируются в соответствии с цифрами, приведенными в табл. 5.
Таблица 5. Предельные издержки
|
Производство и реализация, ед. |
Валовые издержки, грн. |
Предельные издержки (ПРИЗ). Расчет, грн. |
|
0 100 200 |
15000 35000 50000 |
. . . . . . . . . . . . |
|
Вопрос: Рассчитайте предельные издержки предприятия: |
Пример 6. Машина куплена за 650000 грв. Расходы по доставке и установке составляют 250000 грв. Срок службы принимается равным 7 годам, а ликвидационная стоимость 120000 грн.
|
Вопрос: Рассчитайте ежегодную величину амортизации капитала: |
Пример 7. Первоначальная стоимость машины 700000 грв. Ежегодные амортизационные списания составляют 30% от ее остаточной стоимости.
Таблица 6. Амортизация по остаточной стоимости
|
Годы |
Остаточная стоимость (на начало периода), грн. |
Амортизация 30%, грн. |
Остаточная стоимость (на конец периода), грн. |
|
1 2 |
700000 . . . . . . |
. . . . . . . . |
. . . . . . . . |
|
Вопрос: Вычислите отсутствующие в табл.6 данные: |
5. ОПРЕДЕЛЕНИЕ ОПТИМАЛЬНОГО ОБЪЕМА ПРОИЗВОДСТВА И СБЫТА.
Решение задачи определения оптимального (приносящего наибольшую прибыль) объема производства возможно с помощью следующих методов оптимизации: метода сопоставления валовых показателей (величин) и метода сопоставления предельных показателей (величин).
Использование методов при решении задачи определения оптимального объема производства предполагает ряд допущений:
- предприятие производит и реализует только один товар;
- целью предприятия является максимизация прибыли в рассматриваемом периоде;
- оптимизируются только цена реализации продукции и объем производства. Предполагается, что все иные параметры деятельности предприятия остаются неизменными;
- объем производства в рассматриваемый период равен объему реализации.
Приведенные выше допущения основываются на том, что цена выпускаемого товара и объем реализации оказывают наибольшее влияние на экономику фирмы. Использование указанных методов повысит вероятность того, что при решении проблемы определения оптимального объема производства будут получены верные решения.
Рассмотрим, как с помощью методов сопоставления валовых показателей и предельных показателей можно определить оптимальный объем производства и реализации товара с учетом сложившейся цены.
Для наглядности воспользуемся примером. Фирма “А” ожидает, что в следующем году рыночная цена на ее продукцию составит 48 грн. за штуку, и планирует свои издержки на этот период следующим образом (табл.5.1).
Таблица 5.1.
Издержки на примере фирмы “А”.
|
Объем реализации, тыс. шт. |
Постоянные издержки, тыс. грн. |
Переменные издержки, тыс. грн. |
Валовые издержки, тыс. грн. |
|
0 |
1200 |
0 |
1200 |
|
10 |
1200 |
200 |
1400 |
|
20 |
1200 |
360 |
1560 |
|
30 |
1200 |
490 |
1690 |
|
40 |
1200 |
610 |
1810 |
|
50 |
1200 |
760 |
1960 |
|
60 |
1200 |
960 |
2160 |
|
70 |
1200 |
1220 |
2420 |
|
80 |
1200 |
1550 |
2750 |
|
90 |
1200 |
1980 |
3180 |
|
100 |
1200 |
2560 |
3760 |
5.1. Метод сопоставления валовых показателей.
Метод сопоставления валовых показателей предполагает расчет прибыли при различных значениях объема производства и реализации продукции путем вычета суммы валовых издержек из валовой выручки (табл. 5.2). Валовая выручка исчисляется путем умножения количества реализованной продукции на рыночную цену, составляющую 48 грн.
Расчеты, приведенные в табл.5.2, показывают, что фирма “А” получит наибольшую прибыль – 1140000 грн. – при объеме производства и реализации продукции в 90000 шт. данного товара.
Таблица 5.2.
Метод сопоставления валовых показателей на примере фирмы “А”.
|
Объем реализации, тыс. шт. |
Цена, грн. |
Валовая выручка, тыс. грн. |
Валовые издержки, тыс. грн. |
Прибыль, тыс. грн. |
|
0 |
- |
0 |
1200 |
-1200 |
|
10 |
48 |
480 |
1400 |
-920 |
|
20 |
48 |
960 |
1560 |
-600 |
|
30 |
48 |
1440 |
1690 |
-250 |
|
40 |
48 |
1920 |
1810 |
110 |
|
50 |
48 |
2400 |
1960 |
440 |
|
60 |
48 |
2880 |
2160 |
720 |
|
70 |
48 |
3360 |
2420 |
940 |
|
80 |
48 |
3840 |
2750 |
1090 |
|
90 |
48 |
4320 |
3180 |
1140 |
|
100 |
48 |
4800 |
3760 |
1040 |
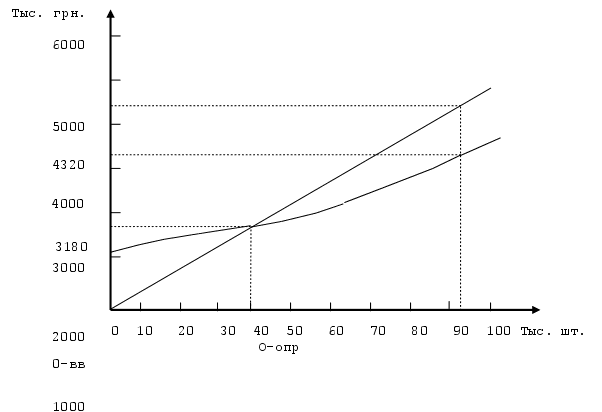
Метод сопоставления валовых показателей можно также проиллюстрировать графически. На рис. 5.1. даны различные показатели валовой выручки (ВВ) фирмы “А” и соответствующие им величины валовых издержек (ВИ).
При реализации продукции в объеме примерно до 37000 шт. производство убыточно, поскольку кривая издержек располагается выше кривой валовой выручки. При реализации продукции в объеме примерно 37000 шт. кривые пересекаются, т.е. валовая выручка и валовые издержки имеют одинаковую величину, и прибыль равна 0 грн. Пунктирными линиями на оси абсцисс показана величина объема производства, при которой достигается нулевая прибыль (0-опр.), а на оси ординат – величина валовой выручки, дающая нулевую прибыль (0-грн.).
ВВ
Прибыль
ВИ
Рис.5.1. Метод сопоставления валовых показателей на примере фирмы "А".
Когда показатель объема производства и реализации находится правее точки нулевой прибыли (0-опр.), валовая выручка превышает издержки и появляется прибыль. Размер прибыли рассчитывается по величине расстояния между двумя кривыми по оси ординат. Оптимальный для фирмы объем производства и реализации (90000 шт.) и соответствующая ему прибыль (4320000 грн. – 3180000 грн.) показаны пунктирными линиями.
Фирма “A” имеет неизменными постоянные издержки, что дает возможность рассчитать величины покрытия при различных показателях объема производства. Объем производства, при котором достигается наивысшая величина покрытия и соответственно наивысшая прибыль, является оптимальным.
5.2. Метод сопоставления предельных показателей.
При оптимизации объема производства и реализации с помощью метода сопоставления предельных показателей используются категории предельные издержки и предельный доход. До тех пор пока величина предельного дохода (дополнительного дохода на единицу продукции) превышает величину предельных издержек (дополнительных издержек на единицу продукции) увеличение производства и реализации рентабельно.
На основании величин валовых издержек при различных показателях объема производства и реализации, характеризующих деятельность фирма “A” (табл.5.1), могут быть исчислены величины предельных издержек (ПРИЗ) – колонка 3 табл.5.3. Предельный доход (ПД) при различных показателях объема производства и реализации остается одинаковым и равняется рыночной цене в 48 грв. за единицу.
Таблица 5.3.
Метод сопоставления предельных показателей на примере фирмы "A".
|
Объем реализации, тыс. шт. |
Предельный доход (ПД), грн. |
Предельные издержки (ПРИЗ), грн. |
Предельная прибыль, грн. |
|
10 |
48 |
20 |
28 |
|
20 |
48 |
16 |
32 |
|
30 |
48 |
13 |
35 |
|
40 |
48 |
12 |
36 |
|
50 |
48 |
15 |
33 |
|
60 |
48 |
20 |
28 |
|
70 |
48 |
26 |
22 |
|
80 |
48 |
33 |
15 |
|
90 |
48 |
43 |
5 |
|
100 |
48 |
58 |
-10 |
На основании сравнения предельного дохода (колонка 2) с предельными издержками (колонка 3), можно сказать, что производство рентабельно при расширении объема производства до 90000 шт. При объеме производства 90000 шт. или меньшем объеме производства дополнительный доход на единицу продукции выше дополнительных издержек на единицу продукции.
Показатель оптимального объема производства для фирмы “А”, рассчитанный с помощью метода сопоставления предельных показателей полностью совпадает с показателем, полученным при использовании метода сопоставления валовых показателей.
В колонке 4 приведены исчисленные показатели предельной прибыли (предельный доход минус предельные издержки). В связи с этим суть метода сопоставления предельных величин можно сформулировать следующим образом: увеличение объема производства рентабельно в таких объемах, при которых величина предельной прибыли положительна.
На основании данных, приведенных в колонках 2 и 3 табл.5.3, можно проиллюстрировать графическое применение этого метода сопоставления предельных показателей (рис. 5.2).
Д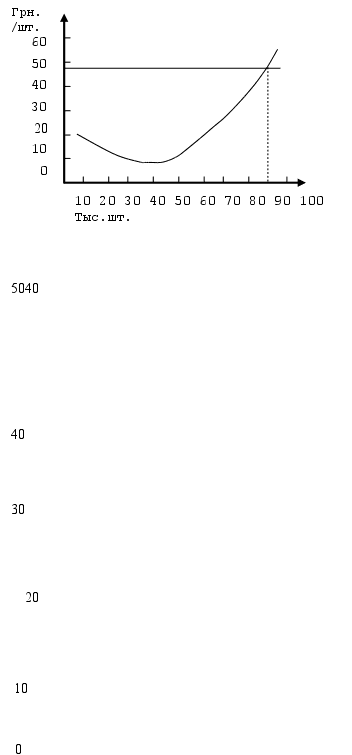 о
тех пор пока
кривая предельного
дохода (ПД)
располагается
выше кривой
предельных
издержек (ПРИЗ),
увеличение
объема производства
эффективно.
Оптимальная
величина объема
производства
и реализации
находится в
точке пересечения
кривых предельного
дохода и предельных
издержек. В
нашем примере
она равна 90000 шт.
При дальнейшем
увеличении
объема производства
величина
дополнительных
издержек превысит
величину
дополнительного
дохода на единицу
продукции,
вследствие
чего уменьшится
валовая прибыль.
ПРИЗ
ПД
Тыс. шт.
Рис.5.2. Метод сопоставления предельных показателей на примере фирмы “A”.
5.3. Минимально допустимая цена реализации.
В примере с фирмой “А” предполагалось, что рыночная цена производимой фирмой продукции, и соответственно цена реализации составит 48 грн. за шт. При такой цене производство рентабельно.
В случае падения рыночной цены предприятие не может выжить, т.к. оно будет нести убытки в течение длительного времени. Поэтому в долгосрочной перспективе цена реализации производимой продукции должна быть не ниже величины средних валовых издержек.
В краткосрочной перспективе предприятие бывает вынуждено нести постоянные издержки даже в случае временного прекращения производства, и сбыта продукции. Следовательно, предприятию с экономической точки зрения предпочтительнее иметь хотя бы незначительную величину покрытия, чем полностью лишиться ее. Поэтому в случаях временного снижения цены, минимально допустимая цена для продавца, находящегося в условиях совершенной конкуренции, должна равняться величине средних переменных издержек.
В таблице 5.4 приведены показатели средних переменных издержек и средних валовых издержек, рассчитанных на основе издержек фирмы "A" (табл. 5.1).
В случае снижения рыночной цены до 30 гривен, предельный доход составит 30 гривен при любых величинах объема производства, приведенных в табл.5.3. Оптимальный объем производства при рыночной цене 30 гривен будет равен 70000 шт. Однако из табл.5.4 видно, что при объеме производства в 70000 шт. средние валовые издержки составят 34,57 гривен, т.е. их величина превысит цену. Поскольку цена реализации выше средних переменных издержек, которые составляют 17,43 гривен, средняя величина покрытия на фирме “А” составит 12,47 гривен (30 гривен – 17,43 гривны), что соответствует валовой величине покрытия в 879900 гривен.
Таблица 5.4.
Средние переменные издержки (СПИ) и средние валовые издержки (СВИ), на примере фирмы “A”.
|
Объем реализации, тыс. шт. |
Средние переменные издержки, грн. |
Средние валовые издержки, грн. |
|
0 |
- |
- |
|
10 |
20,00 |
140,00 |
|
20 |
18,00 |
78,00 |
|
30 |
16,33 |
56,33 |
|
40 |
15,25 |
46,25 |
|
50 |
15,20 |
38,20 |
|
60 |
16,00 |
36,00 |
|
70 |
17,43 |
34,57 |
|
80 |
19,38 |
34,38 |
|
90 |
22,00 |
35,33 |
|
100 |
25,60 |
37,60 |
Такая величина покрытия недостаточна для возмещения постоянных издержек, равных 1200000 гривен, и производство в этих условиях принесет убыток в 320100 гривен. Однако если руководство фирмы решит прекратить производство и реализацию данного товара, ее убытки составят 1200000 гривен (сумму, равную величине постоянных издержек).
Если руководство фирмы "А" предполагает, что речь идет о временном снижении рыночной цены, необходимо попытаться свести убытки к минимуму путем реализации оптимального для сложившихся рыночных условий объема продукции (продажа 70000 шт.). Если же руководство полагает, что рыночная цена постоянно будет находиться на уровне 30 гривен, то в этом случае производство данного товара не является рентабельными. В связи с этим фирма должна прекратить производство данного товара, чтобы не нести постоянные издержки. В период свертывания производства фирма также должна поддерживать производство на уровне, обеспечивающем максимально возможную величину покрытия.
5.4. Методы определения оптимального объема производства и сбыта в условиях монополии.
Методы сопоставления валовых и предельных показателей могут быть использованы предприятием монополистом для расчета объема производства и цены реализации своей продукции на уровне, обеспечивающем ему максимальную прибыль.
При рассмотрении данного случая будем использовать данные, характеризующие запланированные на следующий год объем производства (и реализации) и издержки по товару "Б" (табл.5.5).
Таблица 5.5.
Объем производства (и реализации) и издержки на примере товара “Б”.
|
Цена, грн. |
Объем реализации, тыс. шт. |
Постоянные издержки, тыс. грн. |
Переменные издержки (ПРИЗ), тыс. грн. |
Валовые издержки, тыс. грн. |
|
15 |
0 |
1000 |
0 |
1000 |
|
14 |
100 |
1000 |
500 |
1500 |
|
13 |
200 |
1000 |
900 |
1900 |
|
12 |
300 |
1000 |
1225 |
2225 |
|
11 |
400 |
1000 |
1500 |
2500 |
|
10 |
500 |
1000 |
1750 |
2750 |
|
9 |
600 |
1000 |
2025 |
3025 |
|
8 |
700 |
1000 |
2350 |
3350 |
|
7 |
800 |
1000 |
2800 |
3800 |
|
6 |
900 |
1000 |
3400 |
4400 |
|
5 |
1000 |
1000 |
4300 |
5300 |
5.4.1. Метод сопоставления валовых показателей.
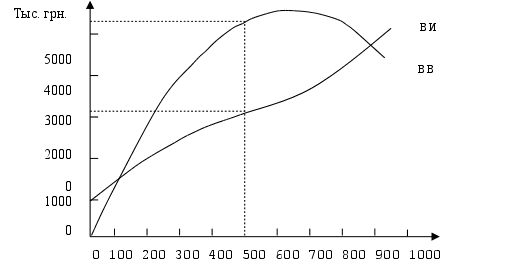
В табл. 5.6. величина валовой выручки при различных показателях объема производства и реализации (табл.5.5), рассчитана путем умножения цены на количество реализованной продукции. Прибыль предприятия определяется путем вычитания суммы валовых издержек из величины валовой выручки. В нашем случае производство приносит прибыль при различных показателях его объема.
Расчеты, приведенные в табл.5.6., показывают, что при цене 9 гривен за 1 за шт. предприятие получает наибольшую прибыль, реализуя 600000 шт. товара "Б".
На рис.5.3. дан пример графического сопоставления валовых показателей и обозначены приведенные в табл.5.6 величины валовой выручки (ВВ) и соответствующие им величины валовых издержек (ВИ), тыс. гривен.
Величина прибыли исчисляется на оси ординат и равняется расстоянию между соответствующими точками обеих кривых по вертикали. При объеме реализации 600000 шт. товара "Б" (по 9 грн. за шт.) предприятие получает максимальную прибыль (5400000 – 3025000 = 2375000 грн.).
В связи с тем, что постоянные издержки в примере с товаром "Б" неизменны, вместо определения прибыли при различных показателях цены и объема производства можно было бы выполнить исчисление величины покрытия. При показателях цены и объема производства, которые обеспечивают наибольшую величину покрытия, достигается наибольшая прибыль.
Таблица 5.6.
Объем производства (и реализации) и издержки на примере товара “Б”.
|
Цена, грн. |
Объем реализации, тыс. шт. |
Валовая выручка (ВВ) тыс. грн. |
Валовые издержки (ВИ), тыс. грн. |
Прибыль, тыс. грн. |
|
15 |
0 |
0 |
1000 |
-1000 |
|
14 |
100 |
1400 |
1500 |
-100 |
|
13 |
200 |
2600 |
1900 |
700 |
|
12 |
300 |
3600 |
2225 |
1375 |
|
11 |
400 |
4400 |
2500 |
1900 |
|
10 |
500 |
5000 |
2750 |
2250 |
|
9 |
600 |
5400 |
3025 |
2375 |
|
8 |
700 |
5600 |
3350 |
2250 |
|
7 |
800 |
5600 |
3800 |
1800 |
|
6 |
900 |
5400 |
4400 |
1000 |
|
5 |
1000 |
5000 |
5300 |
-300 |
Прибыль
Тыс. шт.
Рис.5.3. Метод сопоставления валовых показателей на примере товара "Б".
5.4.2. Метод сопоставления предельных.
Исходным положением метода сопоставления предельных показателей является то, что увеличение объема производства рентабельно в таких размерах, пока величина определенного дохода или дополнительного дохода на единицу продукции, превышает величину предельных издержек.
При рассмотрении данного метода воспользуемся запланированными для товара "Б" показателями объема реализации и издержек производства, приведенными в табл.5.6. В табл. 5.7. рассчитаны и приведены в колонках 5 и 6