Основы экономики предприятий
Чем больше прибыль по сравнению с валовой выручкой предприятия, тем больше рентабельность оборота.
Чем выше валовая выручка фирмы, тем больше число оборотов ее капитала.
Уровень общей рентабельности предприятия равен произведению рентабельности оборота и числа оборотов капитала:
|
Уровень общей рентабельности = Рентабельность оборота * Число оборотов капитала |
Сократив правую часть уравнения на «Валовую выручку», получим тождество правой и левой частей.
Связь между тремя ключевыми индикаторами проиллюстрирована на рис. 3.2.
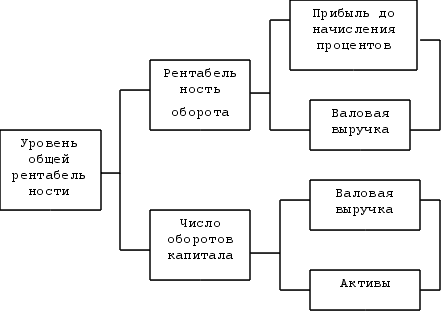
Рис. 3.2. Составные части уровня общей рентабельности.
Для АО “Г” рентабельность оборота и число оборотов капитала рассчитываются следующим образом:
|
Показатели |
19…1г. |
19…2г. |
Р |
439 * 100 8083 |
4,9 % |
Число оборотов капитала |
8083 2441 |
2,8 раза |
 =
6.1 %
 =
3,3 раза
Ранее описанная взаимосвязь между тремя рассмотренными ключевыми индикаторами подтверждается конкретными цифрами фирмы АО “Г”. В 19...1 г. произведение рентабельности оборота и числа оборотов капитала составило 20,1% (6,1*3,3), что почти соответствует уровню общей рентабельности, которая согласно приведенным выше расчетам составляет 20,2%. В 19...2 г. получаем соответственно 13,7% против рассчитанного ранее уровня общей рентабельности 13,8%
Расчеты доказывают, что снижение рентабельности предприятия, показателем чего служит снижение уровня общей рентабельности, является следствием уменьшения доходов по сравнению с издержками, (т. е. рентабельности оборота), а также уменьшения отношения валовой выручки к вложенному капиталу, т. е. числа оборотов капитала. Так, рентабельность оборота упала на 20%, а число оборотов капитала на 15%.
Необходимо помнить, что одно и то же значение показателя «уровень общей рентабельности» может быть достигнуто различными способами комбинирования этих двух ключевых индикаторов.
На производственных предприятиях часто крупные суммы вкладываются в основной капитал (машины и т.д.), создаются большие запасы продукции, покупателям предоставляются долгосрочные кредиты. Вследствие этого число оборотов относительно невелико, что компенсируется большой величиной прибыли от реализации продукции, т. е. относительно высокой рентабельностью оборота.
На торговых предприятиях, наоборот, наблюдается большое число оборотов капитала при низкой рентабельности оборота. Однако есть разные торговые предприятия. Например, в супермаркетах и булочных рентабельность оборота сравнительно невелика, что компенсируется большим числом оборотов капитала. В мебельных магазинах, наоборот, наблюдается высокая рентабельность оборота при небольшом числе оборотов капитала.
Уровень общей рентабельности является отражением прироста всего капитала (всех активов). Это следует, из рис. 3.1. Подставим в рис. 3.1 соответствующие показатели АО "Г" за 19...1 г. из табл. 3.1 и 3.3.
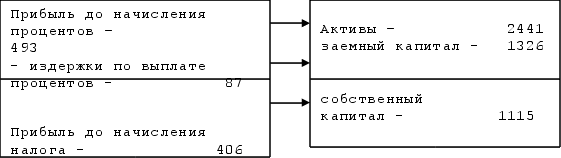
Рис. 3.3. АО “Г” Взаимосвязь прибыли и вложенного капитала.
Владельцу фирмы интересно выяснить, каким образом окупается собственный капитал. Согласно рис. 3.3, формула для расчета уровня рентабельности собственного капитала будет выглядеть следующим образом:
|
Уровень рентабельности Прибыль до начисления налогов * 100
с Собственный капитал |
 обственного
капитала =
Уровень рентабельности собственного капитала в 19...2 г. сильно снизился по сравнению с 19... 1 г., хотя остался значительно выше эффективной ставки процента по датским государственным облигациям (около 11%). Уровень рентабельности собственного капитала в оба года значительно выше и уровня общей рентабельности предприятия - соответственно 20,2 и 13,8%. Это означает, что в оба эти года использование заемного капитала приносило прибыль.
Рассчитанные на 19...1 г. уровень общей рентабельности и уровень рентабельности собственного капитала имеют следующие значения: уровень общей рентабельности-20,2%; уровень рентабельности собственного капитала-36,4%.
Возникает вопрос, каким образом происходит, что прирост собственного капитала составляет более высокий процент по сравнению с приростом всего вложенного капитала. Для ответа на него необходимо вычислить величину процентных выплат по заемному капиталу. Из табл.2.1 следует, что АО выплатило по процентам в 19...1 г. 87000 грн., а согласно табл. 3.3, заемный капитал на конец 19...1 г. составил 1326000 грн. Это означает, что выплата по процентам составила 6,6% от величины заемного капитала.
Таким образом, каждая вложенная гривна дает прибыль в 20,2 (уровень общей рентабельности) (1грн. = 100коп.). Поскольку выплата по процентам составляет всего 6,6коп. на каждую занятую гривну, прибыль от каждой занятой кроны составляет 13,6копеек. Эта прибыль попадает в собственный капитал. Таким образом, владельцы получают прирост своего капитала равным уровню общей рентабельности плюс прибыль от заемного капитала.
Если бы процент выплат по заемному капиталу был выше уровня общей рентабельности, то использование заемного капитала приносило бы убытки. Уровень рентабельности собственного капитала был бы в этом случае ниже уровня общей рентабельности. Для наглядности в табл. 3.4 анализируется рентабельность фирмы АО.
Таблица 3.4.
Анализ рентабельности АО.
|
Показатели |
19…1г. |
19…2г. |
|
Уровень общей рентабельности Рентабельность оборота Число оборотов капитала Уровень рентабельности собственного капитала |
20,2% 6,1% 3,.3 раза 36,4% |
13,8% 4,9% 2,8 раза 27,2% |
Комментарий. Рентабельность АО “Г” в 19...2 г. сильно снизилась по сравнению с 19...1 г. Уровень общей рентабельности упал на 7,4% и в 19...2 г. лишь немного превысил эффективную ставку процента по государственным облигациям. Причиной падения уровня общей рентабельности явилось ухудшение соотношения между доходами и расходами и снижение уровня экономической активности по сравнению с капиталовложениями.
Уровень рентабельности собственного капитала также имеет тенденцию к снижению, однако, в 19...2г. он все еще выше рыночной ставки процента. Использование заемного капитала в течение двух лет принесло прибыль.
3.3.Анализ доходности.
В разделе 3.3 показано, что индикатор «рентабельность оборота» выражает способность предприятия управлять динамикой соотношения своих доходов и издержек. Отношение доходов предприятия к его издержкам часто называют доходностью предприятия.
На фирме АО “Г” рентабельность оборота в 19...2 г. резко упала по сравнению с 19...1 г. Рассмотрим создавшуюся ситуацию.
Доходность предприятия отражается в его отчете по прибыли. Издержки предприятия группируются либо по экономическим элементам, либо по статьям калькуляции. При анализе наиболее целесообразным представляется, чтобы издержки группировались всякий раз по мере их возникновения, когда предприятие расширяет или сокращает свою деятельность (производство, реализацию).
3.3.1. Понятия издержек и структуры прибыли.
А). Постоянные издержки.
Открытие производственного предприятия предполагает закупку сырья (собственно производство и реализация продукции) и создание производственного потенциала (помещения, машины, административный персонал и пр.).
Представим, себе, что создается предприятие «Д» по выпуску конторских кресел «СИТ» в двух модификациях (А и Б). Производственный потенциал предприятия позволяет ему достичь такого уровня производства, при котором в месяц может производиться и реализовываться максимум 8000 кресел. Создание такого производственного потенциала потребует ежемесячно следующих издержек, грв.
Должностные оклады штатных работников . . . . . . . . 700000
Аренда помещений . . . . . . . . . . . . . . . . . . . . . . . . . . . . 75000
Разное (страховки, оргтехника и т.д.) . . . . . . . . . . . . .275000
Амортизация машин . . . . . . . . . . . . . . . . . . . . . . . . . . .230000
Амортизация инвентаря . . . . . . . . . . . . . . . . . . . . . . . 110000
Итого . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 1390000
Предположим, что в месяц предприятие «Д» производит и реализует 6000 кресел, что означает использование его производственного потенциала на 75%. В этом случае величина издержек по-прежнему будет составлять 1390000 грв. в месяц. Это происходит потому, что, хотя потенциал фирмы используется всего на 75%, тем не менее, штат ее сотрудников, помещения и пр., требующие тех же издержек на оклады, аренду, и т.д., останутся без изменения. Такие издержки называются постоянными.
|
Под постоянными издержками понимают такие издержки, сумма которых в данный период времени не зависит непосредственно от объема и структуры производства и реализации. |
Расходы по оплате части этих издержек предприятие осуществляет ежегодно. На предприятии «Д» к ним относятся издержки на оклады штатных сотрудников, аренду помещений, страховку, и пр. Такие издержки называются ежегодно возобновляемыми постоянными издержками.
|
Под ежегодно возобновляемыми постоянными издержками понимают постоянные издержки, расходы, по оплате которых фирма осуществляет каждый хозяйственный год. |
Другие составные части производственного потенциала, использующиеся фирмой в течение ряда лет, оплачиваются единовременно в момент приобретения. Постоянные издержки, связанные с периодическим использованием основного капитала определяются понятием амортизация.
|
Под амортизацией понимают часть постоянных издержек, которая складывается путем распределения единовременных затрат на приобретение основного капитала на несколько периодов его использования. |
Б). Переменные издержки.
Как было ранее показано на постоянные издержки количество произведенных и реализованных кресел не влияет.
По-иному обстоит дело, например, с использованием материалов для изготовления кресел. То же можно сказать и в отношении оплаты труда рабочих. Число нанимаемых производственных рабочих должно соответствовать объему запланированных работ. Если труд продавцов оплачивается полностью или частично за счет комиссионных с продажи (процент выручки), то и эта часть оплаты труда работников должна рассчитываться исходя из цифры 6000 кресел. Такие издержки называются переменными.
Расчет переменных издержек предприятия «Д» дает следующие результаты, грн.:
1 шт. СИТ-А 1шт. СИТ-В
Материалы . . . . . . . . . . . . . . . . . .140 268
Заработная плата . . . . . . . . . . . . . 55 60
Комиссионные продавцам . . . . . .15 22
Итого . . . . . . . . . . . . . . . . . . . . 210 350
Если из упомянутых 6000 кресел 2000 относятся к модификации А, а 4000 - к модификации Б, то перечисленные издержки, в общем, составят, грн.:
СИТ-А:2000 шт. по 210. . . . . . . . . . . . . . . . . . . . . . . . . 420000
СИТ-В:4000 шт. по 350. . . . . . . . . . . . . . . . . . . . . . . . .1400000
Итого . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 1820000
Если же число СИТ-А составляет 4000, а СИТ-Б - 2000, то величина издержек будет, грв.:
СИТ-А:4000 шт. по 210. . . . . . . . . . . . . . . . . . . . . . . . . 840000
СИТ-В:2000 шт. по 350. . . . . . . . . . . . . . . . . . . . . . . . . 700000
Итого . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 1540000
|
Под переменными издержками понимаются издержки, общая величина которых на данный период времени находится в непосредственной зависимости от объема производства и реализации, а также от структуры ассортимента при производстве и реализации нескольких видов продукции. |
В ).
Величина покрытия
товара.
В примере с фирмой «Д» предусматривается, что цена реализации составляет 400 грн. за 1 шт. СИТ-А и 710 грн. за 1 шт. СИТ-Б.
Каждый раз, продавая одно кресло модели А или модели Б, предприятие получает доход (выручку), равный цене реализации этого кресла, однако оно несет при этом и расходы, равные величине средних переменных издержек (издержек на единицу продукции).
Разницу между ценой реализации и величиной средних переменных издержек называют величиной покрытия товара.
1 шт. СИТ-А 1 шт. СИТ-Б
Цена реализации . . . . . . . . . . . . . . . . . 400 грн. 710 грн.
-Средние переменные издержки . . . 210 грн. 350 грн.
(на ед. товара)
Средняя величина покрытия. . . . . . 190 грн. 360 грн.
(на ед. товара)
|
Под средней величиной покрытия товара понимают разность между ценой реализации единицы товара и величиной средних переменных издержек |
Величина покрытия товара составляет сумму средств, часть которой идет на покрытие постоянных издержек предприятия, а другая поступает в прибыль.
Г). Структура прибыли.
В табл.3.5 показана структура прибыли фирмы «Д» при условии, что сбыт продукции этой фирмы в месяц составляет 2000 шт. СИТ-А и 4000 шт. СИТ-Б. При этом финансовые издержки (издержки по выплате процентов) «Д» принимаются равными 130000 грв. в месяц.
Рассмотренная структура прибыли фирмы «Д» связана с ее производственной деятельностью. Если речь идет о торговой фирме, то переменные издержки не будут включать издержки на сырье и оплату труда рабочих, а будут складываться за счет цены приобретения («франко-склад покупателя») тех товаров, которые затем реализуются, т. е. за счет издержек на приобретение товара. К ним прибавляются возможные переменные издержки, связанные с реализацией (например, на комиссионные продавцам и упаковочные материалы).
Таблица 3.5.
Структура прибыли фирмы «Д».
|
Показатели |
СИТ - А |
СИТ - Б |
Итого |
|
Реализация, шт. Цена реализации, грн. Средние переменные издержки, грн. |
2000 400 21 |
4000 710 350 |
- - - |
|
Валовая выручка Переменные издержки Величина покрытия Ежегодно возобновляемые постоянные издержки Чистый доход от реализации Амортизация основного капитала Прибыль до начисления процентов Издержки по выплате процентов Чистая прибыль |
800000 420000 380000 |
2840000 1400000 1440000 |
3640000 1820000 1820000 1050000 770000 340000 430000 130000 300000 |
Рассмотренная структура прибыли фирмы «Д» связана с ее производственной деятельностью. Если речь идет о торговой фирме, то переменные издержки не будут включать издержки на сырье и оплату труда рабочих, а будут складываться за счет цены приобретения («франко-склад покупателя») тех товаров, которые затем реализуются, т.е. за счет издержек на приобретение товара. К ним прибавляются возможные переменные издержки, связанные с реализацией (например, на комиссионные продавцам и упаковочные материалы).
Структура прибыли на торговом предприятии будет выглядеть следующим образом:
Таблица 3.6.
Структура прибыли торговой фирмы.
|
Показатели |
|
Валовая выручка - Издержки на приобретение товара |
|
Валовой доход - Переменные издержки, связанные с реализацией |
|
Величина покрытия - Ежегодно возобновляемые постоянные издержки |
|
Чистый доход - Амортизация основного капитала |
|
Прибыль до начисления процентов Издержки по выплате процентов |
|
Чистая прибыль |
Если у торговой фирмы нет никаких переменных издержек, связанных с реализацией, то валовой доход и величина покрытия совпадают.
3.3.2. Структура отчетов по прибыли предприятия.
В табл. 3.7 отчеты по прибыли предприятий и примечания к ним переструктурированы в соответствии с теми категориями, которые были ранее описаны (табл. 3.1 и 3.2). В качестве переменных издержек кроме издержек на приобретение товара здесь фигурируют издержки на перевозку проданных товаров, а также на комиссионные продавцам (табл. 3.2). Налог на годовую прибыль не включается, поскольку эта статья должна восприниматься как часть распределения прибыли.
Таблица 3.7.
Структура отчетов по прибыли предприятия. Отчеты по прибыли, тыс. грн.
|
Показатели |
19…1г. |
19…2г. |
|
Валовая выручка - Издержки на приобретение товара |
8083 4873 |
9273 5865 |
|
Валовой доход - Переменные издержки, связанные с реализацией |
3210 330 |
3408 368 |
|
Величина покрытия - Ежегодно возобновляемая постоянная издержек |
2280 2177 |
3040 2343 |
|
Чистый доход - Амортизация основного капитала |
703 210 |
697 243 |
|
Прибыль до начисления процентов - Издержки по выплате процентов |
493 87 |
454 119 |
|
Чистая прибыль |
406 |
335 |
3.3.3. Расчеты ключевых индикаторов.
Соотношение между валовой выручкой и переменными издержками выражается ключевым индикатором, называемым коэффициентом покрытия.
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |