Основы экономики предприятий
Под прогрессивными переменными издержками понимают переменные издержки, которые изменяются в относительно большей пропорции, чем производство и реализация
Пример. Предположим, что фирма может производить и реализовывать в неделю до 500 единиц определенной продукции при переменных издержках, равных 2000 гривен на 100 единиц продукции. Представим, что расширение производства и реализации повлечет за собой такие показатели издержек, какие приведены в табл. 4.5.
Средние переменные издержки здесь рассчитываются так же, как и ранее. Графическое изображение динамики соответственно переменных и средних переменных издержек показано на рис. 4.8.
Как видим кривая переменных издержек восходящая, и темп их роста увеличивается с ростом производства и реализации. Таким образом, речь здесь идет о прогрессивной динамике. С ростом объемов производства и реализации растут переменные издержки.
Таблица 4.5.
Прогрессивные переменные издержки.
|
Производство и реализация, ед. |
Переменные издержки, (ПИ) грн. |
Средние переменные издержки, (СПИ), грн. |
|
0 100 200 300 400 500 |
0 2000 4500 7500 11000 15000 |
- 20,00 22,50 25,00 27,00 30,00 |
Тыс. грн. Грн./ед.
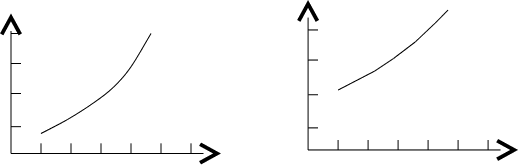
ПИ СПИ
Ед. Ед.
Рис. 4.8. Прогрессивные переменные издержки.
4.4. Валовые издержки предприятия.
|
Под валовыми издержками предприятия понимается сумма его постоянных и переменных издержек. |
В предыдущих разделах были рассмотрены постоянные и переменные издержки предприятия. Остановимся теперь на его валовых издержках.
Пример. Предположим, что постоянные издержки предприятия за данный период времени составляют 300000 грн., а динамика переменных издержек такова, как это показано в табл.4.6. Далее вычислим валовые издержки, вычислив сумму постоянных и переменных издержек при различных объемах производства и реализации. Средние валовые издержки (СВИ) на единицу продукции рассчитываются путем деления значений валовых издержек на соответствующие величины объемов производства и реализации.
На рис. 4.9. и 4.10. графически изображена динамика соответственно валовых и средних валовых издержек.
Определяющим моментом для выяснения того, как поведут себя валовые издержки при росте объемов производства и реализации, является динамика переменных издержек; постоянные издержки составляют неизменную величину - 300000 грн.
Таблица 4.6.
Валовые издержки.
|
Производство и реализация, ед. |
Постоянные издержки, грн. |
Переменные издержки, грн. |
Валовые издержки, грн. |
Средние валовые издержки, грн. |
|
0 1000 2000 3000 4000 5000 |
300 300 300 300 300 300 |
0 200 350 550 900 1300 |
300 500 650 850 1200 1600 |
- 500 325 283 300 320 |
На рис.4.9. и 4.10. даны графические изображения динамики соответственно валовых издержек и средних валовых издержек.
Т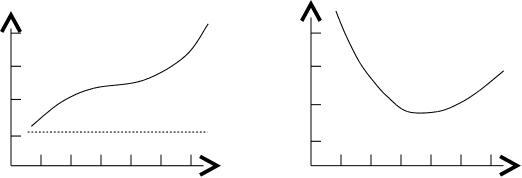 ыс.
грн.
Грн./ед.
ВИ
СВИ
ПОИ
Тыс. ед. Тыс. ед.
Рис.4.9.Валовые издержки. Рис.4.10.Средние валовые издержки.
4.5. Предельные издержки.
4.5.1. Собственно предельные издержки.
На предприятиях часто возникает вопрос, насколько оправдывает себя расширение или сокращение производства и реализации. При решении этого вопроса нужно уметь рассчитать величину издержек прироста при расширении экономической деятельности и соответственно издержек сокращения при ее сворачивании. Подобные издержки прироста и сокращения выражаются общим понятием "собственно предельные издержки" (СПРИЗ).
|
Под собственно предельными издержками понимают изменение величины валовых издержек, происшедшее в результате изменения величины производства и реализации на одну единицу. |
Пример. Известно, что ожидаемая величина постоянных издержек фирмы в будущем году составит 5 млн. гривен при таких величинах переменных издержек, которые приведены в табл. 4.7. В таблице также приведены вычисленные значения валовых издержек и тех изменений, которые они претерпевают: собственно предельных издержек.
Собственно предельные издержки на производство и реализацию первой единицы продукции, составляют 2 млн. грн. (7 млн. грн. - 5 млн. грн.). Если производство и реализация далее расширяется с одной до двух единиц, продукции, то валовые издержки возрастут с 7 млн. до 8.7 млн. грн. или на величину, равную 1.7 млн. грн., которую составляют собственно предельные издержки на вторую единицу.
Величина собственно предельных издержек может рассчитываться как разница величин переменных издержек, если постоянные издержки остаются без изменения. На величину собственно предельных издержек может повлиять и вероятный скачок постоянных издержек.
Таблица 4.7.
Собственно предельные издержки
|
Производство и реализация, ед. |
Постоянные издержки, тыс. грн. |
Переменные издержки, тыс. грн. |
Валовые издержки, тыс. грн. |
Собственно предельные издержки, тыс. грн. |
|
0 1 2 3 4 5 |
5000 5000 5000 5000 5000 5000 |
0 2000 3700 5200 6200 9000 |
5000 7000 8700 10200 11200 14000 |
- 2000 1700 1500 1000 2800 |
В рассмотренном примере рассматривались большие или "дорогие" единицы продукции с переменными издержками, исчисляемыми миллионами грн. Поэтому целесообразно производить расчеты, соответствующие минимальным изменениям в производстве и реализации на одну единицу.
Часто изменение издержек планируется в соответствии с большими изменениями объемов производства и реализации. В таких случаях рассчитываются усредненные предельные издержки, приближающиеся по значению к собственно предельным издержкам.
4.5.2. Предельные издержки.
|
Под предельными издержками понимают среднюю величину издержек прироста или издержек сокращения на единицу продукции, возникших в результате изменения объемов производства и реализации более чем на одну единицу. |
Пример. Валовые издержки предприятия планируются в соответствии с цифрами, приведенными в табл. 4.8. Рассчитанные величины предельных издержек в рамках указанных изменений объемов производства и реализации приведены в крайней правой колонке.
Таблица.4.8.
Предельные издержки.
|
Производство и реализация, ед. |
Валовые издержки, грн. |
Предельные издержки (ПРИЗ). Расчет, грн. |
|
|
0 100 200 300 400 500 600 |
10000 20000 25000 28000 30000 34000 42000 |
20000-10000
1 25000-20000
2
2 300-200 30000-28000 400-300 34000-30000
5
4 500-400 |
100 50 30 20 40 80 |
 00
- 0
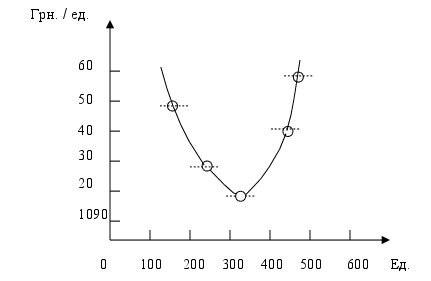
Рассчитанные в табл. 4.8 значения предельных издержек могут быть представлены графически (рис. 4.11).
Кусочками пунктирной линии показано графическое изображение конкретных значений предельных издержек, приведенных в табл. 4.8. Из таблицы следует, что предельные издержки на все единицы продукции, лежащие в интервале от 0 до 100 шт., составят в среднем величину, равную 100 грн. На единицу продукции. На графике это показано пунктирной линией, лежащей в интервале от 0 до 100 по оси абсцисс при значении 100 грн. по оси ординат.
На рис. 4.11 показаны предельные издержки. Изменение их величин показано сплошной кривой.
Сами же предельные издержки в том интервале, в котором рассчитывается их величина, располагаются в виде точек. Полученная кривая, отражающая динамику предельных издержек, может быть названа кривой предельных издержек (ПРИЗ), которая приближается к кривой собственно предельных издержек (при наличии достаточной информации для точного ее расчета и графического отображения).
ПРИЗ
Рис. 4.11. Предельные издержки.
4.6. Статьи издержек.
4.6.1. Материалы.
В данном разделе рассмотрим важнейшие виды издержек, обычно возникающих на предприятии.
Для большинства производственных и торговых фирм затраты на материалы составляют очень важную статью издержек. На производственных предприятиях речь идет о затратах на сырье и вспомогательные материалы, а также на возможные полуфабрикаты, получаемые со стороны. На торговых предприятиях - это затраты на приобретение товара. Поскольку величина этих издержек зависит от объема производства и реализации, они относятся к переменным издержкам фирмы.
Издержки на материалы обычно изменяются пропорционально объему производства и реализации. Вместе с тем низкие закупочные цены при приобретении больших партий, например в форме оптовых скидок, могут привести к тому, что издержки могут возрастать медленнее, чем объем производства (дигрессивные). И, наоборот, усиленное использование производственных мощностей может привести к перерасходу сырья и росту потерь от брака, что повлечет за собой прогрессивный рост издержек на материалы.
Пример. Рассмотрим на примере торговой фирмы влияние оптовых скидок на динамику затрат на приобретение товара. Фирма достигла договоренности с одним из поставщиков о следующих ценах на покупку товара "Л":
Закупка товара, шт./год Цена
0 - 100 100 грн. за 1 шт. при этом объеме покупки
1001 - 1500 90 то же то же
1501 - 2000 80 - « - - « -
2001 - 2500 70 - « - - « -
2501 - 3000 50 - « - - « -
Если предположить, что предприятие поддерживает у себя постоянный запас товара "Л", т.е. что величина расхода товара равна величине его закупок, то издержки на приобретение товара будут рассчитываться следующим образом:
Таблица 4.10.
Издержки на приобретение товаров (на примере товара "Л").
|
Закупка товара в год, шт. |
Переменные издержки, грн. |
Предельные издержки, грн. |
Средние переменные издержки, грн. |
|
0 1000 1500 2000 2500 3000 |
0 100000 145000 185000 220000 245000 |
100 90 80 70 50 |
- 100 97 93 88 82 |
Динамика соответственно переменных, средних переменных и предельных переменных издержек может быть изображена графически (рис.4.12).
На левом графике показана динамика дигрессивных переменных издержек (ПИ). На изображении справа (издержки на единицу продукции) графически показаны убывающие средние переменные издержки (СПИ) и предельные издержки (ПРИЗ).
Тыс.
грн
Грн./шт.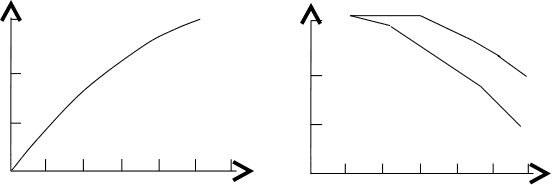
СПИ
ПИ
ПРИЗ
Рис. 4.12. Издержки на приобретение товара.
4.6.2. Оплата труда.
На предприятиях оплата труда относится к основным статьям издержек. При подсчете своих общих издержек на оплату труда предприятие должно включать также отчисления в пенсионный фонд, отпускные и т.д.
Иногда довольно трудно определить, относятся ли данные издержки на оплату труда к постоянным или к переменным издержкам. Как правило, заработную плату административного персонала (оклады) считают постоянными издержками, тогда как заработную плату рабочих относят к переменным.
Рассмотрим три вида группы издержек по оплате труда: а) заработная плата рабочих; б) вознаграждения продавцам; в) другие виды оплаты труда.
А). Заработная плата рабочих.
Существуют две принципиально отличающиеся формы оплаты труда. Оплата устанавливается либо в соответствии с тем временем, на протяжении которого фирма использовала рабочую силу, - повременная оплата, либо в соответствии с выполненным объемом работ - сдельная оплата.
Во втором случае возможны различные модификации сдельной оплаты: сдельная с выплатой единовременных премий, и сдельно-премиальная. Встречаются и смешанные формы оплаты труда, включающие элементы сдельной и повременной, например сдельная оплата с гарантированным минимумом.
Повременная оплата используется при оплате рабочих тех категорий, где главную роль играет качество, или там, где скорость работ не зависит от индивидуальных усилий рабочего, например, на конвейерных линиях. Повременная оплата может также применяться и там, где трудно или невозможно рассчитать объем выполненной работы.
Главное преимущество для рабочего при повременной оплате труда состоит в том, что он имеет гарантированный еженедельный или ежемесячный доход, не зависящий от возможного снижения уровня производства в данный период времени. Недостатком здесь является то, что рабочий не имеет возможность повысить свой заработок путем увеличения личной доли участия в производственном процессе.
С точки зрения фирмы главным недостатком повременной оплаты является то, что она не стимулирует повышение индивидуальных усилий рабочего.
Б). Вознаграждения продавцам.
Как и в случае с оплатой труда рабочих, вознаграждения продавцам устанавливаются в соответствии с двумя формами: или как твердые оклады, например месячные, или как сумма, зависящая от качества работы продавца, - комиссионные. Комиссионные составляют определенный процент от величины оборота, достигнутого продавцом, или же - в тех случаях, когда продавцу удается повлиять на цену реализации, - от величины покрытия, поступившей благодаря усилиям продавца в прибыль фирмы. Используются так - же различные смешанные формы твердых окладов в сочетании с комиссионными. Твердые оклады относятся к постоянным издержкам предприятия, а комиссионные - к переменным.
Твердые оклады применяются в тех случаях, когда фирма основное внимание уделяет сохранению за собой полного контроля над процессом реализации, например, когда требуется начать реализацию нового вида продукции. В розничной торговле для фирмы важно, чтобы покупатель всегда мог застать продавца на рабочем месте. На ряде фирм характер обязанностей продавца меняется: кроме чисто реализационных функций, он несет и функции консультанта; это говорит в пользу твердых окладов. Недостатком является то, что твердый оклад не стимулирует усилий продавца реализовать больший объем.
В). Другие виды оплаты.
Обычной формой оплаты труда прочих работников фирмы (административный персонал и т.д.) являются твердые оклады (иногда называемые должностными окладами), поскольку выполненные ими объемы работ трудно бывает измерить. Для стимулирования эффективности труда данной группы работников, кроме твердых окладов часто применяются тантьемы, обычно соотносимые с прибылью фирмы.
Некоторые фирмы заключают соглашения со своими сотрудниками о той или иной форме распределения прибыли. Это может оформляться разными способами. Предприятие распределяет часть своих доходов (прибыли) в форме наличных выплат (или в форме акций в акционерных обществах) среди своих сотрудников.
"Вознаграждение", получаемое владельцем фирмы рассматривается как издержки фирмы. В акционерном обществе или товариществе с ограниченной ответственностью, вознаграждения директору и членам руководства фиксируются в бухгалтерских документах как расходы. В бухгалтерских документах единоличного предприятия никакие "вознаграждения" владельцу не фиксируются. Сумма вознаграждения заносится целиком в статью собственного капитала, не фигурируя в отчетах предприятия по прибыли. В подобной ситуации оплата труда владельца фирмы (заработная палата собственника) - рассчитывается с точки зрения издержек утраченных возможностей (альтернативных издержек).
4.6.3. Плата за аренду помещений.
Вне зависимости от того, использует ли фирма арендованные помещения или сама владеет ими, арендная плата составляет относительно крупную статью издержек. Обычно они относятся к постоянным издержкам, однако, если величина арендной платы устанавливается в качестве определенного процента с оборота предприятия, то такие издержки причисляются к переменным. Если фирма арендует помещение, то издержки будут равны общей величине арендной платы. Если помещение принадлежит самому предприятию, то плата за его аренду будет разложена на ряд статей: выплаты по ипотечной задолженности, налоги на недвижимость, некоторые другие виды платежей, страховка, эксплуатационные расходы и, вероятно, амортизация здания и оборудования, а также, с точки зрения утраченных возможностей, проценты от собственного капитала, вложенного в данную недвижимость.
4.6.4. Прочие издержки.
Расходы на эксплуатацию и ремонт машин, и прочие элементы основного капитала являются частью постоянных издержек предприятия, т.к. возникновение этих издержек не зависит непосредственно от объема и структуры производства и реализации.
Издержки на различные виды энергоносителей (электричество, газ, нефть, уголь) на производственном предприятии подразделяются на две группы. Одна охватывает переменные издержки, находящиеся в непосредственной зависимости от объема и структуры производства и реализации, например издержки на электроэнергию, необходимую для работы машин. Ко второй группе относятся все прочие издержки на удовлетворение потребностей в различных источниках энергии, например, на освещение и отопление, являющиеся постоянными издержками. На торговых предприятиях обычно все издержки на удовлетворение потребностей в энергии относят к постоянным.
Издержки на доставку товаров покупателю считают переменными, если этот вид услуг перепоручается фирмой третьей стороне, например, почте.
4.6.5. Маркетинговые издержки.
Маркетинговые издержки направлены на увеличение объема реализации фирмой своей продукции. Значительную часть их составляют вознаграждения продавцам и торговым агентам. Сюда же входят и расходы на участие в выставках, ярмарках и т.д. Эти издержки причисляются к постоянным, так как величина их является неизменной в определенный период времени.
4.6.6. Амортизация.
В предыдущих разделах показано, что постоянные издержки разделяются на две группы: ежегодно возобновляемые постоянные издержки и постоянные издержки, рассчитанные на использование предприятием своего основного капитала в течение нескольких периодов. Последняя группа называется амортизационными издержками, и понятие амортизация определяется следующим образом:
|
Под амортизацией понимается часть постоянных издержек, которая складывается путем распределения единовременных затрат на приобретение основного капитала на несколько периодов его использования. |
Когда предприятие приобретает основной капитал - землю, здания, машины, оборудование и т.д. - оно совершает затраты на средство производства, которое предполагает использовать в течение ряда лет. С течением времени все элементы основного капитала падают в цене и обесцениваются. Исключением здесь являются земля и, особенно в периоды высокой инфляции, - определенные виды зданий, цена которых в эти периоды не только не падает, но даже возрастает.
Обычное падение в цене составляет затрату (амортизацию) соответствующей части основного капитала и потому относится к издержкам. Падение основного капитала в цене в течение определенного периода времени имеет две принципиально отличные друг от друга причины. Он может либо физически изнашиваться вследствие использования, либо морально устаревать (моральный износ) вне зависимости от использования. К примеру, говорят, что машина устарела, если развитие технологии привело к созданию нового типа машин с более низкими средними валовыми издержками на единицу продукции. Это обстоятельство ведет к падению цены прежней машины. В таких случаях говорят, что прибор морально устарел. Можно представить себе также, что продукция, производимая на данной машине, морально устарела, поэтому реализация ее прекратилась. В большинстве случаев падение в цене бывает вызвано сочетанием обоих факторов - физического и морального износа. Поскольку не существует непосредственной однозначной зависимости между объемом экономической деятельности и периодической амортизацией, то амортизация относится к постоянным издержкам.
На практике невозможно точно определить, какая часть здания, машины, и т.д. "использована в этот период. Поэтому те суммы, которые принято амортизировать, всегда будут являться выражением какой-либо оценки. На практике, здесь используется тот или иной метод амортизации.
Рассмотрим два наиболее распространенных метода амортизации: а) линейная амортизация; б) амортизация по остаточной стоимости; в) амортизация по объему производства.
А). Линейная амортизация.
Для применения метода линейной амортизации необходимо знать первоначальную стоимость данного элемента основного капитала, а также определить срок службы и вероятную ликвидационную стоимость (стоимость его реализации после окончания срока службы). Первоначальная стоимость кроме покупной цены включает расходы по доставке и установке.
Под сроком службы понимается период, на протяжении которого предприятие планирует использовать данную часть капитала. Ликвидационная стоимость - это та цена, которую фирма рассчитывает получить вследствие реализации данной части капитала по истечении срока его службы. В соответствии с этим ежегодная величина амортизации капитала составляет одинаковую сумму, рассчитываемую по формуле
|
Первоначальная стоимость - Ликвидационная стоимость Ежегодная амортизация = __________________________________________________________________________________ Срок службы (количество лет) |
Пример. Машина куплена за 450000 грв. Расходы по доставке и установке составляют 150000 грв. Первоначальная ее стоимость, таким образом, будет 600000 грв. Срок службы принимается равным пяти годам, а ликвидационная стоимость - 100000 грв. На рис. 4.13 показано ежегодное изменение капиталовложений в машину.
Т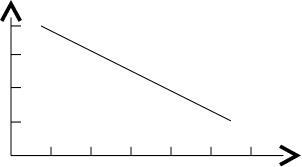 ыс.
грв.
Капиталовложения
(остаточная стоимость)
Годы