Основы экономики предприятий
Издержки, грн. . . . 10000 . . . 10000
|
Вопрос: Определите величину и месяц платежей предприятия: |
Пример 3. Отчет по прибыли торгового предприятия "А" с группировкой издержек по экономическим элементам за 19...г., тыс. грн.
|
Показатели |
Тыс. грн. |
|
|
Промежуточные |
Итого |
|
|
Выручка от реализации Издержки на приобретение товара Валовой доход от реализации Прочие внешние издержки Издержки на содержание персонала Чистый доход от реализации |
1354 978 |
9151 5487 664 |
|
Вопрос: Рассчитайте чистый доход от реализации товара: |
Пример 4. Отчет по прибыли торгового предприятия "А" с группировкой издержек по экономическим элементам за 19...3 г., тыс. грв.
|
Показатели |
Тыс. грн. |
|
|
Промежуточные |
Итого |
|
|
Чистый доход от реализации Амортизация основного капитала Прибыль до начисления процентов и пр. +Доходы от получения выплат по процентам и пр. - Издержки по выплате процентов и пр. Прибыль без экстраординарных результатов + Экстраординарные доходы - Экстраординарные расходы Чистая прибыль |
91 218 44 216 |
1267 615 652 |
|
Вопрос: Рассчитайте чистую прибыль торгового предприятия: |

Пример 5. За последние четыре года предприятие получало следующую прибыль:
19...2 г. 19...3 г. 19...4 г. 19...5 г.
Чистая прибыль, тыс. грв. +714 +730 +756 +773
На данные показатели прибыли влияют внереализационные доходы и расходы, например:
19...2 г. 19...3 г. 19...4 г. 19...5 г.
Прибыль без экстраорди-. 714 884 756 685
нарных результатов, тыс. грн.
Экстрадионарные доходы и . . . . . . . . . . . .
расходы, тыс. крон
Чистая прибыль, тыс. грн. .. +714 ... +730 ... +756 .... +773
|
Вопрос: Рассчитайте экстраординарные доходы и расходы торгового предприятия: |
Пример 6. Отчет по прибыли фирмы "Б" с группировкой издержек по статьям калькуляции за 19...г.
|
Показатели |
Тыс. грн. |
|
|
Промежуточные |
Итого |
|
|
Выручка от реализации 1 - Производственные издержки Неочищенная прибыль 1 - Реализационные издержки 1 - Административно – управленческие издержки Прибыль до начисления процентов и пр. |
8948 6488 |
70675 47384 |
|
Вопрос: Рассчитайте неочищенную прибыль, издержки и прибыль до начисления процентов: |
Пример 7. Баланс фирмы "Б" на 31.12.19... г., тыс. грн.
|
АКТИВЫ |
ПАСИВЫ |
|
Основной капитал Нематериальные активы Goodwill 300 Материальные активы: машины и оборудование 9942 инвентарь 4710 Финансовые активы Акции других компаний 1631 Итого |
Собственный капитал 10833 Кредиторская задолженность Долгосрочные обязательства банковская ссуда 10183 краткосрочные обязательства кредит по специальному счету 3729 товарные кредиторы 4210 налог на прибыль 538 НДС 914 9391 Итого 19574 |
|
Вопрос: Рассчитайте составляющие активы и его итоговое значение: |
Пример 8. На 1 января 19... г. собственный капитал АО "Р" составил, грн.:
Акционерный капитал ...……………............................ . . .
Резервный капитал .............................………………....386000
Нераспределенная прибыль ........................………….. 371000
1157000
Прибыль за 19... г. составила 204000 грн. и по решению общего собрания распределилась следующим образом, грн.:
Дивиденды акционерам: 8% от . . . ....…………........... . . .
Отчисления в резервный капитал ..................………...100000
Нераспределенная прибыль по итогам года ..........…... 72000
204000
|
Вопрос: Рассчитайте величину акционерного капитала и выплачиваемые акционерам дивиденды: |
Пример 9. На 1 января 19... г. собственный капитал АО "Р" составил, грн.:
Акционерный капитал .....……………..........................660000
Резервный капитал ...............................………………….. . . .
Нераспределенная прибыль .........................…………..371000
1255000
Прибыль за 19... г. составила 300000 грн. и по решению общего собрания распределилась следующим образом, грн.:
Дивиденды акционерам: 8% от . . . ....…………............. . . .
Отчисления в резервный капитал .................………..... 120000
Нераспределенная прибыль по итогам года ..........……... . . .
300000
|
Вопрос: Рассчитайте величину резервного капитала, выплачиваемые акционерам дивиденды и нераспределенную прибыль: |
Пример 10. Отчет по прибыли АО “В”
|
Показатели |
Расходы, тыс. грн. |
|
|
Промежуточные |
Итого |
|
|
Акционерный капитал Резервный капитал на начало года + отчисления 19…6г. Нераспределенная прибыль: за прошлые годы + за отчетный год |
386000 72000 |
600000 486000 243000 |
|
Вопрос: Рассчитайте отчисления в резервный капитал, нераспределенную прибыль за прошедшие годы и величину собственного капитала на 31 декабря 19..г. грн.: |
3. АНАЛИЗ ОТЧЕТОВ.
3.1.Ключевые индикаторы.
В данном разделе рассматривается информация, позволяющая судить о целесообразности покупки акций предприятий инвестором или предоставлении фирме ссуды. Конечное решение зависит от того, доверяет инвестор или финансовое учреждение данному предприятию. Оценку потенциальных возможностей предприятия можно получить на основании данных о его предшествующей хозяйственной деятельности.
При рассмотрении анализа речь идет о внешнем анализе. Это означает, что подобный анализ производится внешними по отношению к данному предприятию заинтересованными лицами или группами лиц. Поэтому лицо, проводящее анализ отчета имеет доступ только к годовому отчету.
Анализ отчетов состоит в выяснении соотношения главных и второстепенных их показателей и выведении на основании этого ключевых показателей.
Ключевыми индикаторами, дающими представление о деятельности фирмы, являются: рентабельность; доходность; ликвидность; платежеспособность.
В табл. 3.1., 3.2 и 3.3 приведены соответственно отчеты по прибыли, примечания к этим отчетам и конечные балансы предприятия за 19...1 и 19...2 гг.
Таблица 3.1.
АО “Г”. Отчеты по прибыли, тыс. грн.
|
Показатели |
19..1г. |
19..2г. |
|
Сроки Выручка от реализации - Издержки на приобретение товаров |
8083 4873 |
9273 5865 |
|
Валовой доход от реализации - Прочие внешние издержки - Издержки на содержание персонала |
3210 1159 1348 |
3408 1228 1483 |
|
Чистый доход от реализации - Амортизация основного капитала |
703 210 |
697 243 |
|
Прибыль до начисления процентов - Издержки по выплате процентов |
439 87 |
454 119 |
|
Прибыль до начисления налогов - Налог на годовую прибыль |
406 154 |
335 127 |
|
Чистая прибыль Чистая прибыль распределяется следующим образом: - выплата дивидендов акционерам - отчисления в резервный капитал - нераспределенная прибыль по итогам года, перенесенная на следующий год |
252 60 190 2 |
208 90 110 8 |
|
Итого |
252 |
208 |
Таблица 3.2.
АО “Г”. Примечания и расшифровки, тыс. грн.
|
Показатели |
19..1г. |
19..2г. |
|
Строка 1. Прочие внешние издержки Аренда помещений Перевозка проданных товаров Расходы на услуги других организаций Страховые взносы Разное |
447 90 198 80 344 |
483 98 225 86 336 |
|
Итоги |
1159 |
1228 |
|
Строка 2. Расходы на содержание персонала Комиссионные продавцам Должностные оклады |
240 1108 |
270 1213 |
|
Итого |
1348 |
1483 |
Таблица 3.3.
АО “Г”. Балансы, тыс. грн.
|
Активы |
Пассивы |
||||
|
Показатели |
31.12 19..1г |
31.12 19..2г |
Показатели |
31.12 19..1г |
31.12 19..2г |
|
Основной капитал Инвентарь Автомобили |
604 238 |
712 235 |
Собственный капитал Акционерный капитал Резервный капитал Нераспределенная прибыль |
600 500 15 |
600 610 23 |
|
842 |
947 |
||||
|
1115 |
1233 |
||||
Оборотный капитал Товарные запасы Дебиторская задолженность Денежные средства Общий итог активов |
602 951 46 |
902 1411 30 |
Задолженность Долгосрочная: частный кредит Краткосрочная: кредит по спецссудному счету товарные кредиторы налог на прибыль НДС и пр. дивиденды Итого Общий итог пассивов |
200 200 518 154 194 60 |
200 679 681 127 280 90 |
|
1599 |
2343 |
||||
|
2441 |
3290 |
1126 |
1847 |
||
|
1326 |
2057 |
||||
|
2441 |
3290 |
3.2.Анализ рентабельности.
Анализ отчета по прибыли позволяет судить о способности фирмы приносить удовлетворительную прибыль. Является ли прибыль удовлетворительной или нет, оценивается по тому, сколько денег приходится вкладывать в активы предприятия, чтобы получить доход.
|
Под рентабельностью предприятия понимается его способность к приращению вложенного капитала. |
А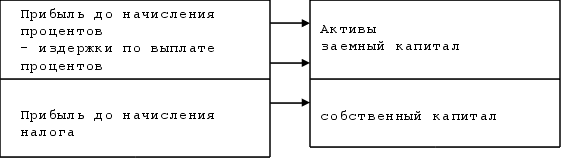 ктивы
предприятия
финансируются
за счет собственного
и заемного
капитала. Поэтому
значение прибыли,
которая должна
оцениваться
по отношению
к величине
активов, должна
включать как
прирост заемного
капитала (процентные
начисления),
так и прирост
собственного
капитала (прибыль
после платежей
по процентам).
Рис. 3.1. Взаимосвязь прибыли и вложенного капитала.
Ключевой индикатор, отражающий прирост всего вложенного капитала (активов), называется уровнем общей рентабельности.
На основе годовых отчетов фирмы АО “Г” (табл. 3.1) уровень ее общей рентабельности может быть рассчитан следующим образом:
|
Показатель |
19…1г. |
19…2г. |
Уровень общей рентабельности |
439 * 100 2441 |
13.8% |
 =
20.2%
Как видим, рентабельность АО “Г” в 19...2 г. понизилась по сравнению с 19...1 г., поскольку уровень общей рентабельности упал на 6,4 пункта (или на 32%).
Прибыль, фигурирующая в расчете уровня общей рентабельности, исчисляется до вычета из нее налога на прибыль. С точки зрения экономики предприятия налог на прибыль не относится к издержкам (расход производственных факторов), а является показателем получения государством доли от прибыли предприятия.
Уровень общей рентабельности - основной ключевой индикатор при анализе рентабельности предприятия. Для более точного определения развития фирмы, исходя из уровня ее общей рентабельности, необходимо вычислить дополнительно еще два ключевых индикатора: рентабельность оборота и число оборотов капитала.
Рентабельность оборота отражает зависимость между валовой выручкой (оборотом) предприятия и его издержками и исчисляется по формуле
|
Прибыль до начисления процентов * 100
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |
 Рентабельность
оборота =