Формирование и развитие инвестиционной деятельности компании
Продолжение приложение № 2
Общие показатели страховой деятельности по страхованию жизни за 1998 год
Форма № 2-Укрстрахнадзор
|
Наименование показателя |
Код строки |
Всего |
По договорам, заключенным до 15.11.95 |
По договорам, заключенным после 15.11.95 |
| Поступления страховых платежей (взносов, премий) по договорам страхования и перестрахования | 01 | 39,8 | - | 39,8 |
| В том числе от цедентов | 02 | - | - | - |
| Часть от страховых платежей (взносов, премий), которая была уплачена перестраховщикам | 03 | - | - | - |
| В том числе перестраховщикам-нерезидентам | 04 | - | - | - |
| Объем выплаченных страховых сумм | 05 | 1,7 | - | 1,7 |
| Доли страховых сумм, уплаченные | 06 | - | - | - |
| Количество граждан, застрахованных за счет средств предприятий, учреждений, организаций на конец отчетного периода (единиц) | 07 | 463 | 463 | - |
| Количество договоров страхования жизни, заключенных со страхователями-гражданами на конец отчетного периода | 08 | 2534 | - | 2534 |
| Максимальная страховая сумма по отдельному объекту страхования (по отдельному застрахованному лицу) | 09 | 0,6 | 0,6 | 0,3 |
| Доход от инвестирования и размещения временно свободных средств | 10 | - | - | - |
| В том числе направлений на формирование резервов страхования жизни | 11 | - | - | - |
| Затраты на проведение страхования и другие расходы, которые относятся на себестоимость страховой деятельности | 12 | 33,4 | - | 33,4 |
| Объем математических резервов, рассчитанный актуарно в соответствии с условиями договоров страхования на конец отчетного периода | 13 | 25,2 | - | 25,2 |
| Объем фактически сформированных резервов по страхованию жизни на конец отчетного периода ( в соответствии с формой 1 «Баланс предприятия») | 14 | 6,2 | - | 6,2 |
| Объем страховых обязательств (общая страховая сумма по заключенным договорам страхования) | 15 | 1729,5 | 1096 | 633,5 |
| Количество договоров страхования, по которым не выполнены страховые обязательства в установленный договором страхования срок на конец отчетного периода | 16 | - | - | - |
|
Объем страховых сумм, которые не были выплачены в установленный договором страхования срок на конец отчетного периода: - по действующим договорам страхования |
17 | - | - | - |
| - по договорам, которые закончились | 18 | - | - | - |
Общие показатели страховой деятельности по страхованию жизни за 1997 год
Форма№ 2- Укрстрахнадзор
|
Наименование показателя |
Код строки |
По договорам, заключенным до 15.11.95 |
По договорам, заключенным после 15.11.95 |
| Поступления страховых платежей (взносов, премий) по договорам страхования и перестрахования | 01 | - | 2,3 |
| В том числе от цедентов | 02 | - | - |
| Часть от страховых платежей (взносов, премий), которая была уплачена перестраховщикам | 03 | - | - |
| В том числе перестраховщикам-нерезидентам | 04 | - | - |
| Объем выплаченных страховых сумм | 05 | - | - |
| Доли страховых сумм, уплаченные | 06 | - | - |
| Количество граждан, застрахованных за счет средств предприятий, учреждений, организаций на конец отчетного периода (единиц) | 07 | 919 | - |
| Количество договоров страхования жизни, заключенных со страхователями-гражданами на конец отчетного периода | 08 | - | 651 |
| Максимальная страховая сумма по отдельному объекту страхования (по отдельному застрахованному лицу) | 09 | 0,6 | 0,26 |
| Объем математических резервов, рассчитанный актуарно в соответствии с условиями договоров страхования на конец отчетного периода | 10 | - | 1,43 |
| Объем резервов долгосрочных обязательств, сформированных на конец отчетного периода (в соответствии с формой 1 «Баланс предприятия») | 11 | - | 1,43 |
| Количество договоров страхования, по которым не выполнены страховые обязательства в установленный договором страхования срок на конец отчетного периода | 12 | - | - |
|
Объем страховых сумм, которые не были выплачены в установленный договором страхования срок на конец отчетного периода: - по действующим договорам страхования |
13 | - | - |
Уставный фонд
| 01.01.97 | 01.01.98 | |
| Денежные взносы | 0,3 | 158,3 |
| А) внесенные непосредственно учредителями | 0,3 | 152,3 |
| Б) дивиденды, направленные на увеличение уставного фонда | - | 6,0 |
| 2. Имущество | 91,7 | 91,7 |
| Итого | 92,0 | 250,0 |
Показатели страховой деятельности по личной страхованию (Без страхования жизни) за 1997 год (Форма№3)
Наименование показателя |
Код строки |
По договорам, заключенным до 15.11.95 |
| Поступления страховых платежей (взносов, премий) по договорам страхования и перестрахования | 01 | 1 |
| В том числе от цедентов | 02 | - |
| В том числе поступления страховых платежей от страхователей-граждан | 03 | - |
| Часть платежей, уплаченных перестраховщикам | 04 | 13 |
| В том числе нерезидентам | 05 | - |
| Количество страховых случаев, по которым осуществлены страховые выплаты | 06 | 11 |
| Выплата страховых сумм | 07 | 2 |
| В том числе: страхователям-гражданам | 08 | 0,4 |
| Часть страховых сумм, уплаченная перестраховщикам | 09 | - |
| Количество застрахованных на конец отчетного периода | 10 | 3684 |
| В том числе за счет средств страхователей-граждан | 11 | - |
| Максимальная страховая сумма по отдельному объекту страхования (по отельному застрахованному лицу) | 12 | 0,5 |
| Количество страховых случаев, по которым в установленные договором сроки не выполнены страховые обязательства (ед) | 13 | - |
| Объем страховых сумм, которые не были выплачены в установленный договором срок | 14 | - |
Таблица затрат за 1997 год
З/п – 58,8
Начисления на з/п - 22,0
Затраты на ведение дела – 82,4
Амортизационные отчисления – 6,1%
Страховые выплаты – 1488,8
Другие затраты(отчисления в технические резервы, другие, чем резерв незаработанной премии) – 50,4
Всего затрат – 1708,5
Начиная с ноября 1997 года вводится добровольное страхование жизни (программа ритуального страхования) № 010.
Как и планировалось, на этапе внедрения новый для нас вид страхования – страхование жизни, оказался убыточным.
Средняя з/п за 1997 год – 150 грн.
Ссуды юр лицам выдавались согласно Декрета о Страховании и Временному положению о порядке формирования и размещения страховых резервов от 17 мая 1994 года. Ссуды были выданы на срок до 2001 года и более.
Права требования страхователям возникли вследствие того, что нами были заключены договоры страхования, ответственность по которым началась с момента подписания договора страхования. Однако страховой платеж Страхователь должен вносить на протяжении действия договора страхования. Таким образом, возникло право требования к страхователям по уплате страховых платежей по этим договорам страхования.
Отчет о финансовой деятельности за 1997 -98год
Доходы – 1820 597
В том числе:
Поступления страховых платежей – 736 147
Из них:
От добровольного личного страхования (без жизни) – 1 -
От добровольного страхования жизни – 2 40
От добровольного имущественного страхования 640 -
От обязательного имущественного страхования – 0 107
От добровольного страхования ответственности – 71
От обязательного личного страхования – 22 -
Поступления от перестрахования – 7 1
172
Другие доходы: 905 449
Из них
Доходы от инвестирования и размещения временно свободных средств – 127 -
Кроме того, поступления от страховых резервов 0 270
Расходы – 1489 (1487 по добровольному страхованию ответственности и 2 по личному без жизни) - 378 (2 по жизни и 376 по ответственности)
Выплаты по перестрахованию – 16 44
Расходы на содержание аппарата управления – 59 44
В том числе з/п – 59 44
Расходы на ведение дела – 132 39
Платежи в бюджеты – 74 63
Резервирование средств- 402 80
Превышение доходов над расходами - +50 29
Балансовая прибыль - +91 33
Структура покрытия страховых резервов по состоянию на 01.01.98г.
Резерв:
348814,3 – незаработанные
50388 – резерв убытка
1434,46 – резерв по жизни
| Допустимые активы | Уровень покрытия | Норматив | ||
| Тыс.грн | % | % | Млрд.крб. | |
| 1. Ден. средства на р/с | 8151 | 2,029446 | Без огранич. | |
| 2. Недвижимость | 40160 | 9,999085 | 10 | 0 |
| 3. Право требования к перестраховщикам | 65351 | 16,27117 | До 50% | 0 |
| 4. Право требования к страхователям | 148122 | 36,87959 | ||
| 5. Денежные ссуды по договорам займа юридическим лицам и физическим лицам-страхователям | 139852,8 | 34,82072 | 30 | 120491,0 |
Итого: 401636,8 100,0
ГЛАВА 2. Формирование и развитие инвестиционной деятельности компании страхования жизни
2.1. Принципы инвестиционной деятельности страховщика на макроэкономическом уровне
Краткий экскурс в историю страхования жизни, проведенный в первой главе настоящей работы, позволяет сделать вывод о том, что компании страхования жизни активно участвовали в финансовых отношениях с момента их зарождения и продолжали развиваться вместе с ними на протяжении всей истории своего развития.
Безусловно, и сегодня в условиях рынка компании страхования жизни продолжают участвовать в разнообразных финансово-кредитных отношениях. При этом они активно вовлечены в инвестиционный процесс.
Анализ имеющейся на данный момент в Украине законодательной базы, регламентирующей процесс осуществления инвестиций и деятельность страховых компаний, позволяет сформулировать следующее определение инвестиционной деятельности страховщика.
Инвестиционная деятельность страховщика представляет собой совокупность его практических действий, направленных на реализацию инвестиций, то есть всех видов имущественных и интеллектуальных ценностей, которые вкладываются в объекты предпринимательской деятельности, в результате которой создается прибыль (доход) или достигается социальный эффект.
Для осуществления анализа инвестиционной деятельности страховщика на примере одной из запорожских страховых компаний необходимо выделить две существенных, на наш взгляд, характеристики инвестиций как экономической категории. Во-первых, исходя из приведенного определения, инвестиции могут осуществляться страховщиком как в материальной (имущественные ценности), так и нематериальной (интеллектуальные ценности) форме. Во-вторых, результатом инвестирования и критерием оценки эффективности инвестиций страховщика выступает не только прибыль, полученная от реализации конкретных инвестиционных мероприятий, но и социальный эффект, который, по определению, также достигается с помощью инвестирования.
С учетом указанных характеристик проведем анализ инвестиционной деятельности акционерной страховой компании, осуществляющей страхование жизни в Запорожском регионе, - АСК «Новый Днепр». Данная страховая компания работает на рынке страхования жизни с 1995 года, в настоящее время осуществляет страхование жизни на основании лицензии № 890/872-2 (выдана Укрстрахнадзором 29.10.97г. сроком на 10 лет). Необходимо отметить, что компания «Новый Днепр» осуществляет страхование жизни наряду с другими – рисковыми видами страхования, что несколько усложняет анализ деятельности, связанной со страхования жизни. Однако такое совмещение различных видов страховой деятельности не является исключением, поскольку в настоящее время в Украине нет компаний, которые занимаются исключительно страхованием жизни. Причины этого явления будут рассмотрены в третьей главе настоящей работы, а объектом исследования данной главы является деятельность АСК «Новый Днепр», связанная с осуществлением страхования жизни.
Источниками информации для нижеприведенного анализа явились как формы отчетности, которые являются общими для всех субъектов хозяйственной деятельности Украины и утверждены Министерством финансов, так и специальные формы отчетности, которые заполняются только страховщиками и утверждаются Комитетом по делам надзора за страховой деятельностью в Украине (Укрстрахнадзором). К первым относятся:
Форма № 1 «Баланс предприятия» (1996-1998 г.г.);
Форма № 2 «Отчет о финансовых результатах» (1996-1998г.г.);
Форма № 3 «Отчет о финансово-имущественном состоянии» (1996-1998г.г.)
К специфически страховым формам отчетности, используемым в настоящей работе, можно отнести следующие:
Форма № 1-Укстрахнадзор «Отчет о доходах и расходах страховщика» (1996-1998г.г.)
Форма № 2-Укрстрахнадзор «Общие показатели страховой деятельности по страхованию жизни» (1996-1998г.г.)
Форма № 6-Укрстрахнадзор «Обеспечение платежеспособности страховщика, размещение страховых резервов» (1996-1998г.г.)
Значимость инвестиционной деятельности страховщика для экономики в целом вызывает необходимость разграничения вложения средств компанией «Новый Днепр» на двух уровнях:
макроэкономическом
микроэкономическом
Вовлеченность страховой компании «Новый Днепр» в инвестиционный процесс на макроуровне можно представить в виде схемы (рис. 2.1).




 Страховая
компания
П оставщики
Прямые
сделки
Потребители
капитала капитала



Финансовые рынки:
 денежные
(краткосрочные)

 рынки
капиталов
(долгосрочные)
Рис. 2.1 Инвестиционная деятельность страховой компании «Новый Днепр» на макроуровне
Страховая компания “Новый Днепр” аккумулирует разрозненные небольшие взносы, которые она получает от страхователей (на рис. 2.1 - поставщиков капитала) и превращает их в постоянно пополняющийся фонд резервов по страхованию жизни. Затем страховщик инвестирует часть этого фонда с целью получения дополнительного дохода, предоставляя его тем самым в распоряжение потребителей капитала. Таким образом, оказывая услугу по страхованию жизни, страховая компания “Новый Днепр” способствует, как и любая другая компания страхования жизни, осуществлению передвижения («перелива») средств на рынке капитала, превращая пассивные денежные потоки в потоки активного капитала.
Очевидно, что деятельность и значение инвестиционной деятельности страховщика на макроуровне связаны с вопросами формирования и использования страховых резервов, которые выступают в качестве источников инвестиционных ресурсов страховой компании на макроэкономическом уровне.
При этом следует отметить, что в мировой практике наблюдается четкое разграничение методик формирования резервов по рисковым и накопительным (Рис.1.3) видам страхования. Применительно к Украине это разграничение было введено еще Декретом КМУ в 1993 году, в котором оговаривалось, что “Резервы по страхованию жизни формируются отдельно от резервов по рисковым видам страхования” [9]. Однако методика формирования резервов по страхованию жизни появилась только в октябре 1995 года [10], а затем неоднократно пересматривалась и изменялась. Несмотря на это, компания «Новый Днепр» начала осуществлять страхование жизни уже в начале 1995 года. Данные, характеризующие динамику изменения размеров страховых платежей и объемов резервов по страхованию жизни, сформированных АСК «Новый Днепр» в 1995-1998г.г., изложены в Таблицах 2.1,2.2.
Таблица 2.1
Динамика поступлений страховых платежей
в АСК «Новый Днепр» в 1995-1998 г.г.
|
Годы |
Поступления страховых платежей, тыс.грн |
Абсолютный прирост (снижение), тыс.грн. |
Темпы роста, (снижения), % |
Темпы прироста (снижения),% |
|||
|
базисный |
цеп ной |
базис ный |
Цеп ной |
Базис Ный |
цеп цой |
||
|
1995 год |
637,000 | - | - | 100 | 100 | - | - |
| 1996 год | 0,0 | -637,000 | -637,000 | 0 | 0 | -100,0 | -100,0 |
| 1997 год | 6,354 | -630,646 | 6,354 | 1,0 | - | -99,0 | - |
| 1998 год | 39,800 | 597,200 | 33,446 | 6,3 |
626,4 |
-93,7 | 526,4 |
Данные за 1995 год приведены с учетом обмена карбованцев на гривни
Таблица 2.2
Объемы резервов по страхованию жизни, сформированные
АСК «Новый Днепр» в 1995-1998 г.г.
|
Годы |
Объем резервов, тыс.грн |
Абсолютный прирост (снижение), тыс.грн. |
Темпы роста, (снижения), % |
Темпы прироста (снижения),% |
|||
|
Базисный |
цепной |
базис ный |
Цеп ной |
базис ный |
цеп ной |
||
| 1995 год | 150,24 | - | - | 100 | 100 | - | - |
| 1996 год | 150,24 | 0 | 0 | 100 | 100 | - | - |
| 1997 год | 2,57 | -147,67 | -147,67 | 1,7 | 1,7 | -98,3 | -98,3 |
| 1998 год | 6,20 | -144,04 |
3,63 |
4,1 | 241,7 | -95,9 | 141,7 |
Исходя из данных Таблиц 2.1,2.2, можно сделать следующие выводы. В 1995 году АСК «Новый Днепр», руководствуясь Декретом «О страховании» 1993 года, в котором не оговаривались критерии выделения договоров страхования жизни в отдельную категорию, и собственными разработками, получила в виде страховых платежей 637000 грн., что позволило компании сформировать резервы в размере 150240 грн. Затем наблюдается полное отсутствие поступлений страховых платежей в 1996 году. Сумма страховых резервов при этом остается неизменной – 150240 грн., то есть сумма, которая была сформирована для обеспечения обязательств перед страхователями по договорам, заключенным еще в 1995 году. В 1996 году такие договора не заключились, поэтому и поступлений новых страховых платежей не наблюдается. Причины временного ухода компании с рынка страхования жизни связаны с изменением внешней среды, а именно, с появлением новых законодательных и нормативных актов, регламентирующих осуществление страхования жизни в Украине. Так, 27 октября 1995 года Укрстрахнадзором был издан Приказ № 75, которым утверждалась Временная методика формирования резервов страхования жизни и предписывалось “... страховщикам, применяющим Правила (условия) страхования жизни, которые не отвечают требованиям этой Временной методики, с 15 ноября 1995 года приостановить заключение договоров страхования жизни (дополнительных соглашений к действующим договорам страхования) и подать в Комитет по делам надзора за страховой деятельностью Правила (условия) страхования жизни с учетом требований Временной методики формирования резервов страхования жизни” [10].
В новых условиях персоналу компании «Новый Днепр» пришлось приступить к разработке Правил страхования жизни и отказаться от заключения новых договоров со страхователями. Новые Правила страхования жизни страховой компании «Новый Днепр» были разработаны и утверждены Укрстрахнадзором только в середине 1997 года. Соответственно, возможность возобновления страхования жизни появилась у компании только в ноябре 1997 года, что нашло выражение в значительном снижении объемов поступлений страховых платежей. Так, в 1997 году компании удалось привлечь только 6354 грн., что составляет всего лишь 1% от поступлений страховых платежей в 1995 году. В 1998 году наблюдается незначительный рост поступлений страховых платежей по договорам страхования жизни на 33,446 тыс. грн. в абсолютном выражении и на 526% (или в 5,26 раза) относительно аналогичного показателя 1997 года. Сопоставление с показателями 1995 года показывает, что в 1998 году поступило страховых платежей на 93,7% меньше, чем в 1995, что в абсолютном выражении составило 597,2 тыс.грн. Исчисленные показатели свидетельствуют о том, что наибольший объем страховых платежей приходится на 1995 год, затем наблюдается их полное отсутствие в 1996 году и небольшой прирост в 1998 году относительно показателя 1997 года. Следовательно, темпы снижения показателя страховых платежей несколько замедлились в 1998 году по сравнению с 1997 годом. Указанные тенденции можно изобразить в виде графиков (рис. 2.2,2.3).
В прямой зависимости от объема полученных страховых платежей находится величина сформированных резервов страхования жизни, то есть, чем больший объем платежей удалось привлечь страховой компании по заключенным договорам страхования жизни, тем большие резервы она обязана сформировать для обеспечения выплат своим страхователям. Эта зависимость подтверждается показателями АСК «Новый Днепр». Данные Таблицы 2.2 свидетельствуют о том, что изменение объема резервов по страхованию жизни компа
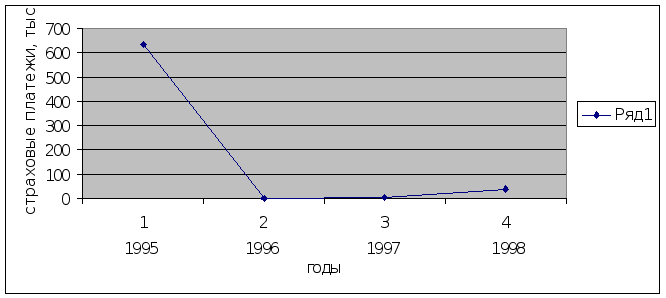
Рис.2.2
Изменение
объема страховых
платежей, полученных
АСК «Новый
Днепр» в 1995-1998г.г.
Р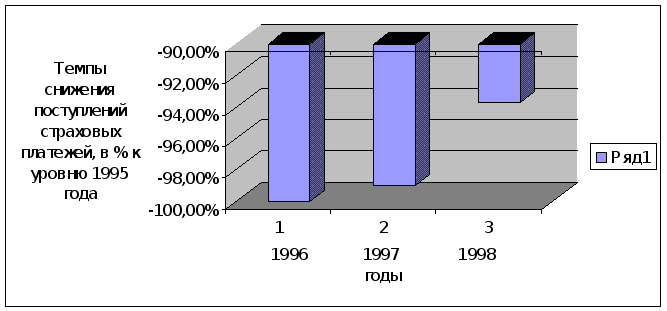
ис.2.3
Темпы
снижения поступлений
страховых
платежей АСК
«Новый Днепр»
в 1996-1998г.г.
пании
в 1995-1998г.г. характеризовалось
теми же закономерностями,
что и динамика
поступлений
страховых
платежей. Наибольший
объем резервов
приходится
на 1995 год и составляет
150,24 тыс.грн.. В 1996
году сумма
страховых
резервов осталась
неизменной
в связи с тем,
что компания
не заключила
новых договоров
страхования.
В 1997 году наблюдается
резкое снижение
объемов резервов
до 2,57 тыс.грн., что
составляет
лишь 1,7% от аналогичного
показателя
1995 года. В 1998 году
наблюдается
увеличение
суммы страховых
резервов в 2,4
раза по сравнению
с 1997 годом, однако
по отношению
к 1995 году исследуемый
показатель
снизился на
95,9%, что в абсолютном
выражении
составило
144,04 т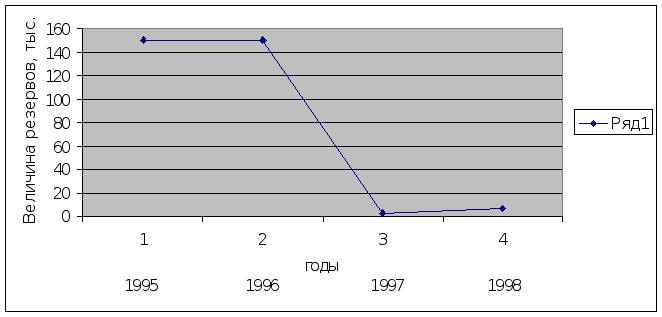
ыс.грн.
(рис.2.4,2.5).
Рис.2.4 Резервы по страхованию жизни АСК «Новый Днепр» в 1995-1998г.г.
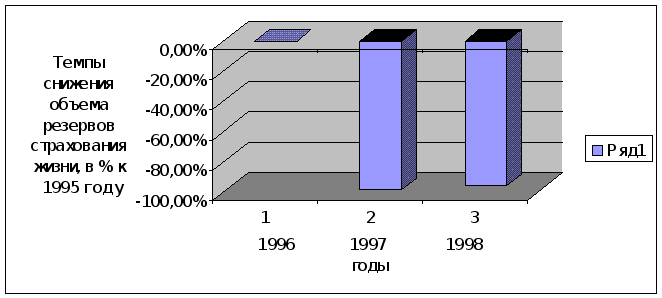
Рис.2.5 Темпы снижения величины резервов страхования жизни, сформированных АСК «Новый Днепр» в 1996-1998 г.г.
Если проанализировать структуру всех резервов АСК «Новый Днепр» (Таблица 2.3), можно прийти к выводу о том, что наряду с резервами страхования жизни данная страховая компания формирует значительные по своим объемам технические резервы, при том что действующим законодательством страховым компаниям, осуществляющим страхование жизни, запрещено оказывать услуги по другим видам страхования. Так, в 1995 году удельный вес резервов по страхованию жизни в общей структуре резервов страховых обязательств компании составил 53%, а технических резервов – 47%. В 1996 году наблюдается снижение удельного веса резервов страхования жизни до 13%, что сопровождалось увеличением удельного веса технических резервов на 40 пунктов до 87%. В 1997 году снижение удельного веса резервов страхования жизни продолжилось еще более высокими темпами относительно 1995 года. Анализируемый показатель в 1997 году составил лишь 0,63%. Однако в 1998 году он увеличился в 12,25 раза по сравнению с 1997 годом и составил 7,72%. Несмотря на такой рост, наибольший удельный вес в 1998 году приходился на технические резервы (рис.2.6).
Таблица 2.3
Страховые резервы АСК «Новый Днепр» в 1995-1998г.г. по видам страхования
|
№п/п |
Виды страхования |
Страховые резервы |
|||||||
|
1995 год |
1996 год |
1997 год |
1998 год |
||||||
|
Абсол знач., тыс. грн. |
Уд. вес, % |
Абсол знач., тыс. грн. |
Уд. Вес, % |
Абсол знач., тыс. грн. |
Уд. вес, % |
Абсолзнач., тыс. грн. |
Уд. вес, % |
||
| 1. | Страхование жизни (резерв страхования жизни) | 150,24 | 52,54 | 150,24 |
13,48 |
2,57 | 0,63 | 6,20 | 7,72 |
| 2. | Другие виды страхования (технические резервы) | 135,73 | 47,46 | 964,26 | 86,52 | 399,03 | 99,37 | 74,10 | 92,28 |
| Итого: |
285,97 |
100,0 |
1114,5 |
100,0 |
401,60 |
100,0 |
80,30 |
100,0 |
|
Вышеуказанные тенденции сопровождались снижением общей суммы страховых резервов с 285,97 тыс.грн. в 1995 году до 80,3 тыс.грн. в 1998. Следовательно, увеличение объема технических резервов было достигнуто не за счет расширения поля деятельности компании, а исключительно за счет снижения удельного веса резервов страхования жизни, связанного с изменениями законодательной базы, регулирующей осуществление страхования жизни, рассмотренными выше. Кроме того, как показывает зарубежная практика, на этапе внедрения страхования жизни этот вид страхования практически всегда является убыточным и начинает приносить прибыль только по истечении некоторого времени, когда компании удается сформировать значительные резервы. Следовательно, снижение активности АСК «Новый Днепр» при осуществлении страхования жизни является вполне закономерным процессом, обусловленным как изменениями законодательства Украины, так и общемировой практикой.
Р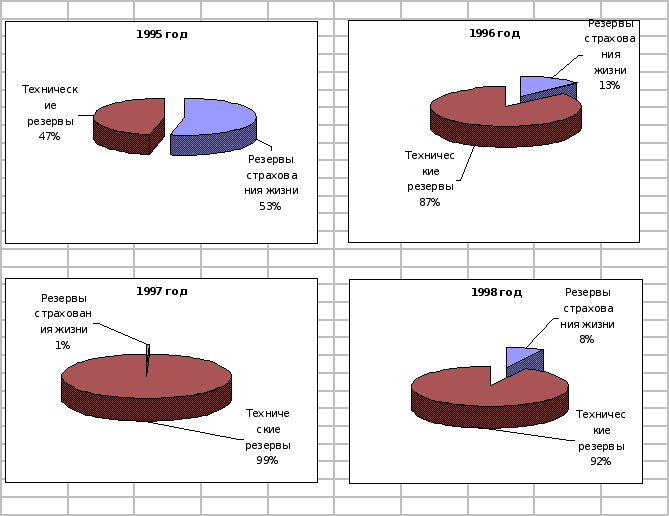
ис.2.6
Структура
страховых
резервов АСК
«Новый Днепр»
в 1995-1998 г.г.
Что касается технических резервов, то их наличие объясняется следующим. Закон «О страховании» от 7 марта 1996 года [6] устанавливал, что компании, получившие лицензию на страхование жизни до вступления в силу данного Закона (а именно это и имело место в случае с компанией «Новый Днепр»), с 1 января 1997 года не имеют права заниматься другими видами страхования. Позже этот срок был продлен до 1 января 1998 года. Следовательно, в соответствии с действующим законодательством компания «Новый Днепр» с 1 января 1998 года имеет право заниматься только страхованием жизни. В этих быстро изменяющихся условиях компания «Новый Днепр» была вынуждена полностью перейти на страхование жизни и отказаться от заключения договоров на страхование рисков. Однако страховщик не имеет права отказаться от выполнения своих обязательств по рисковым договорам страхования, которые он заключил до внесения соответствующих изменений в законодательство. Поэтому наличие технических резервов по рисковым видам страхования объясняется наличием договоров страхования рисков, срок действия которых еще не истек к настоящему моменту.
Таким образом, проведенный анализ позволяет сделать вывод о том, что инвестиционные ресурсы АСК «Новый Днепр» на макроуровне в период с 1995г. по 1998 г. имели тенденцию к снижению. Соответственно снизилась и активность инвестиционной деятельности компании на макроэкономическом уровне. Об этом свидетельствуют данные Таблиц 2.4,2.5.
Так, в 1995 году компания располагала страховыми резервами в размере 298,7 тыс.грн., а в 1998 году – лишь 80,3 тыс.грн. Сформированные страховые резервы размещались компанией в соответствии с Положением «О порядке формирования, размещения и учета страховых резервов по видам страхования, другим, чем страхование жизни» [12]. Это связано с тем, что в настоящее время не существует законодательно-нормативных актов, регламентирующих размещение резервов по страхованию жизни. А поскольку АСК «Новый Днепр» осуществляет не только страхование жизни, то в размещении страховых резервов она ориентируется на нормативы, установленные для размещения резервов по иным видам страхования.
Таблица 2.4
Направления размещения страховых резервов АСК «Новый Днепр»
в 1995-1998 г.г.
|
№п/п |
Направления размещения резервов |
Годы |
|||||||
|
1995 год |
1996 год |
1997 год |
1998 год |
||||||
|
Абсол знач., тыс. Грн. |
Уд. вес, % |
Абсол знач., тыс. Грн. |
Уд. Вес, % |
Абсол знач., Тыс. Грн. |
Уд. Вес, % |
Абсолзнач., тыс. Грн. |
Уд. вес, % |
||
| 1. |
Денежные средства на р/с |
5,32 | 1,86 | 10,12 | 0,91 | 6,72 | 1,67 | 4,32 | 5,38 |
| 2. |
Банковские депозиты |
76,64 | 26,80 | 546,16 | 49,00 | 127,85 | 31,84 | 34,57 | 43,05 |
| 3. | Недвижимость | 28,60 | 10,00 | 111,45 | 10,00 | 40,16 | 10,00 | 8,00 | 9,96 |
| 4. |
Государственные облигации внутреннего займа |
23,30 | 8,15 |
20,75 |
1,87 | 15,43 | 3,84 | 7,83 | 9,75 |
| 5. | Ссуды юр.лицам (обеспеченные гарантиями) | 81,94 | 28,65 | 46,70 | 4,19 | 16,15 | 4,02 | 18,84 | 23,46 |
| 6. |
Права требования к перестраховщикам |
70,17 | 24,54 | 379,32 | 34,03 | 195,29 | 48,63 | 6,74 | 8,40 |
| Итого |
285,97 |
100,0 |
1114,5 |
100,0 |
401,60 |
100,0 |
80,30 |
100,0 |
|
Данные Таблиц 2.4, 2.5 свидетельствуют о том, что в период 19951998г.г. основными направлениями размещения средств резервов, сформированных АСК «Новый Днепр» явились: банковские депозиты, обеспеченные гарантиями ссуды юридическим лицам и права требования к перестраховщикам. Удельный вес этих направлений в общей структуре размещенных резервов в 1995 году составил 26,8%, 28,65% и 24,54% соответственно. В 1996 году произошло увеличение удельного веса сумм резервов, вкладываемых в банковские депозиты, в результате чего их удельный вес составил 49%. Вместе с тем в 1996 году произошло снижение удельного веса сумм, направляемых на предоставление обеспеченных гарантиями ссуд юридическим лицам до 4,19%. В 1997 и 1998 г.г. наибольший удельный вес также приходился на такой вид вложений, как банковские депозиты. Особый интерес представляет анализ вложений средств резервов в недвижимость, который свидетельствует о том, что несмотря на изменения этого показателя от 28,6 тыс.грн. в 1995 году до 8 тыс.грн. в 1998 году, удельный вес этой статьи в общей структуре размещенных резервов оставался практически неизменным на уровне 10%. Такая стабильность продиктована требованиям действующего законодательства, которыми установлена максимальная величина средств резервов, вкладываемых страховщиком в недвижимость.
Таблица 2.5
Направления размещения резервов страхования жизни
АСК «Новый Днепр» в 1995-1998 г.г.
|
№п/п |
Направления размещения резервов |
Годы |
|||||||
|
1995 год |
1996 год |
1997 год |
1998 год |
||||||
|
Абсол знач., тыс. грн. |
Уд. вес, % |
Абсол знач., тыс. грн. |
Уд. вес, % |
Абсол знач., тыс. грн. |
Уд. вес, % |
Абсолзнач., тыс. грн. |
Уд. вес, % |
||
| 1. |
Денежные средства на р/с |
5,45 | 3,63 | 5,45 | 3,63 | - | - | - | - |
| 2. |
Банковские депозиты |
56,39 |
37,53 |
56,39 | 37,53 | 2,57 | 100,00 | 6,20 | 100,0 |
| 3. | Недвижимость | 14,24 | 9,48 | 14,24 | 9,48 | - | - | - | - |
| 4. |
Государственные облигации внутреннего займа |
38,67 | 25,73 | 38,67 | 25,73 | - | - | - | - |
| 5. | Ссуды юр.лицам (обеспеченные гарантиями) | 25,49 | 16,97 | 25,49 | 16,97 | - | - | - | - |
| 6. |
Права требования к перестраховщикам |
10,00 | 6,66 | 10,00 | 6,66 | - | - | - | - |
| Итого | 150,24 | 100,00 | 150,24 | 100,00 | 2,57 | 100,00 | 6,20 | 100,00 | |
Что касается размещения резервов страхования жизни, то здесь также наблюдается преобладание вложений средств в банковские депозиты. Удельный вес этой статьи был наибольшим на протяжении всего периода (1995-1998г.г.). Однако следует отметить, что если в 1995 и 1996 г.г. наряду с банковскими депозитами АСК «Новый Днепр» осуществляла вложения средств и по некоторым другим направлениям, таким как, недвижимость (14,24 тыс.грн.), государственные облигации (38,67 тыс.грн.), ссуды юридическим лицам (25,49 тыс.грн.), то в 1997-1998 г.г. единственным направлением вложений являются банковские депозиты. Это связано с тем, что в 1997-1998 г.г. суммы сформированных резервов незначительны, чтобы обеспечить возможность их вложения в недвижимость или ссуды юридическим лицам. Так, в 1997 году компанией было сформировано и