Формирование и развитие инвестиционной деятельности компании
Внутрення ставка доходности
Кз
Рз
Кз
Рз
Кз
Рз
Кз
Рз
Кз
Рз
1
2
3
4
5
6
7
8
9
10
11
Кз - количественное значение показателя
Рз – рейтинговая значимость в системе рассматриваемых проектов
Таким образом, по результатам проведенного исследования можно сделать вывод о том, что наиболее эффективным вариантом инвестирования средств в развитие страхование жизни из трех проектов, предлагаемых к рассмотрению АСК «Новый Днепр», является Проект № 1, который практически по всем показателям оценки эффективности инвестиций имеет рейтинговую оценку «1». Исключением является только показатель «период окупаемости», по которому наиболее эффективным является Проект № 3. Что касается Проекта № 2, то он является наименее эффективным относительно двух других вариантов инвестирования средств. Это связано, прежде всего с тем, что реализация этого проекта охватывает наибольший период – 4 года, а это существенно увеличивает риск возникновения убытков, что в свою очередь повлияло на выбор ставки процента для дисконтирования сумм денежного потока. Указанный вывод о наибольшей привлекательности Проекта № 1 подтверждается и некоторыми дополнительными расчетами. Так, например, если для обобщенной оценки инвестиционных проектов воспользоваться методом, основанным на сумме ранговой значимости всех показателей эффективности (сумма значений колонок 3,5,7,9 по каждому), то наименьшая сумма опять-таки приходится на Проект № 1, что и служит еще одним доказательством его приоритетности:
(1) = 1+1+1+2+1=6
(2) = 3+3+3+3+3= 15
(3) = 2+2+2+1+2=9
При условии реализации инвестиционного проекта № 1 необходимо разработать основные показатели, характеризующие деятельность АСК «Новый Днепр» в 1999-2001г.г. С учетом имеющейся практики страхования жизни, прогноза развития рынка страховых услуг в Украине [14] для АСК “Новый Днепр” были разработаны показатели баланса доходов и расходов (Таблица 2.27), финансового плана (Таблица 2.28), а также оценки платежеспособности (Таблица 2.29) на период 1999-2001г.г.
Таблица 2.27
Баланс доходов и расходов АО ”НОВЫЙ ДНЕПР” на 1999 г. - 2001 г.
|
Показатели |
На 01.01.1999г. |
На 01.01.2000г. |
На 01.01.2001г. |
|
1 |
2 |
3 |
4 |
|
Доходы |
|||
|
Общая сумма страховых платежей |
340,3 | 529,1 | 642,9 |
Новый капитал |
50,0 | - | - |
| Доходы от размещения активов | 65,0 | 135,0 | 215,0 |
|
1 |
2 |
3 |
4 |
| Возврат с резервов | 960,0 | - | - |
|
Всего доходов |
1365,3 | 664,1 | 857,9 |
|
Расходы |
|||
| Страховые выплаты | 1217,0 | 292,4 | 373,4 |
| Пополнение страховых резервов | 75,49 | 144,9 | 213,3 |
|
Комиссионное вознаграждение за размещение страховых полисов |
9,0 | 11,0 | 12,0 |
| Аренда и содержание строений | 4,6 | 6,0 | 8,0 |
| Амортизация | 25,3 | 27,0 | 31,2 |
| Транспорт и связь | 5,8 | 7,0 | 11,0 |
| Сервис (услуги) | 5,0 | 7,0 | 8,0 |
| Расчеты с банками | 2,0 | 3,0 | 5,0 |
| Реклама | 17,3 | 46,5 | 57,0 |
| Зарплата | 27,3 | 28,3 | 29,1 |
| Начисления на зарплату | 12,2 | 14,2 | 14,6 |
| Налоги | 10,2 | 15,9 | 19,9 |
|
Всего затрат |
1336,8 | 603,2 | 768,4 |
|
Прибыль |
28,5 | 60,9 | 89,5 |
|
Рентабельность,% |
8,4 | 10,3 | 13,9 |
Таблица 2.28
Общий финансовый план АСК «Новый Днепр» на 1999 г. - 2001 г.
|
Период |
Общая сум-ма поступле-ний страховых платежей тыс.грн. |
Сумма страховых выплат, тыс.грн. |
Затраты на ведение страховой деятельности, тыс.грн. |
Размер технических резервов, тыс,грн. |
Прибыль |
Рентабельность страховых операций % |
|
1999 |
340,29 | 1216,99 | 65,30 | 156,65 | 27,48 | 8,0 |
|
2000 |
529,12 | 292,44 | 107,29 | 260,36 | 60,91 | 11,5 |
|
2001 |
642,95 | 373,37 | 133,99 | 345,21 | 89,59 | 14,0 |
Таблица 2.29
Оценка платежеспособности и риска АСК « Новый Днепр»
на 1999г. – 2001г.
|
Показатели |
Годы |
||
|
1999 год |
2000 год |
2001 год |
|
| Общая сумма поступления страховых платежей | 340,29 | 529,12 | 642,95 |
| Предусматривается передавать в перестрахование | 17,01 | 26,65 | 32,15 |
| Нормативный запас платежеспособности по поступлениям | 81,24 | 126,33 | 153,50 |
| Сумма страховых выплат | 1216,99 | 292,44 | 373,37 |
| Нормативный запас платежеспособности | 365,1 | 87,73 | 112,01 |
| Размер собственных средств (нетто-активы) на конец периода, тыс.грн. | 578,36 | 745,60 | 921,38 |
| Размер резервов по страхованию жизни, тыс.грн. | 156,65 | 260,36 | 345,25 |
| Фактический запас платежеспособности | 421,70 | 485,24 | 576,16 |
| Коэффициент риска | 3,57 | 0,55 | 0,58 |
| Коэффициент степени вероятности дефицита средств | 0,27 | 0,35 | 0,37 |
Данные Таблиц 2.27-2.30 свидетельствуют о том, что в ходе реализации инвестиционного проекта № 1 в 1999-2001г.г. компания страхования жизни «Новый Днепр» планирует с помощью дополнительно привлеченных средств (50 тыс.грн.) в виде взносов учредителей в уставный фонд обеспечить расширение количества клиентов-страхователей, а соответственно и общей суммы страховых платежей с 340,29 тыс.грн. в 2000 году до 642,95 тыс.грн. в 2001 году. То есть компания планирует увеличить поступления в виде страховых платежей почти в 2 раза. Соответственно увеличатся и расходы компании, связанные с выплатами возмещения по заключенным договорам страхования и ведением дела. В результате рентабельность страховой деятельности планируется увеличить с 8,4% в 1999 году до 10,3% в 2000 и 13,9% в 2001. Это означает, что рост рентабельности деятельности АСК «Новый Днепр» по страхованию жизни будет происходить более медленными темпами, чем увеличение общей суммы поступлений в виде страховых платежей (рис.2.16).
Таблица 2.30
|
Наименование показателя |
Абсолютный прирост (снижение), тыс.грн. |
Темпы роста, (снижения), % |
Темпы прироста (снижения),% |
||||||
|
2000/ 1999 |
2001/ 1999 |
2001/ 2000 |
2000/ 1999 |
2001/ 1999 |
2001/ 2000 |
2000/ 1999 |
2001/ 1999 |
2001/ 2000 |
|
Общая сумма страховых платежей |
188,8 | 302,7 | 113,8 | 150,5 | 188,9 | 121,5 | +50,5 | +88,9 | +21,5 |
|
Сумма страховых выплат |
-924,6 | -843,6 | 80,9 | 24,0 | 30,7 | 127,7 | -76,0 | -69,3 |
+27,7 |
|
Резерв по страхованию жизни |
103,9 | 188,6 | 84,9 | 166,2 | 220,4 | 132,6 | +66,2 | +120,4 | +32,6 |
| Общая сумма затрат | -733,6 | -568,4 | -165,2 | 45,1 | 57,5 | 127,4 | -54,9 | -42,5 | +27,4 |
|
П |
33,4 | 62,1 | 28,7 | 221,7 | 326,0 | 147,1 | +121,7 | +226,0 | +47,1 |
|
Рентабельность, % |
1,9 | 5,5 | 3,6 |
122,6 |
165,5 | 134,9 | +22,6 | +65,5 | +34,9 |
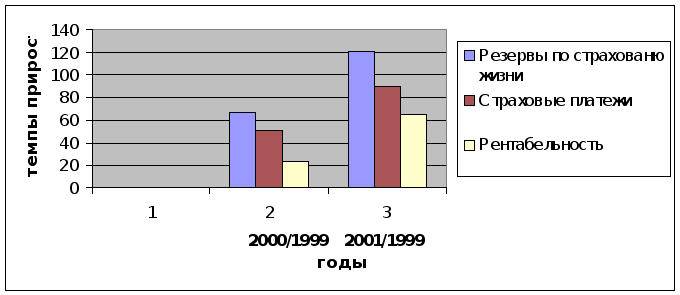
Рис.2.16 Планируемые темпы прироста резервов по страхованию жизни, страховых платежей и рентабельности АСК «Новый Днепр» в 1999-2001г.г.