Формирование и развитие инвестиционной деятельности компании
Таблица 2.15
Динамика доходности страховых платежей
АСК «Новый Днепр» в 1996-1998 г.г.
Годы |
Расчетные показатели |
Доходность страховых платежей, % |
|||||||
|
Абсол. прирост |
Темпы роста,% |
Темпы прироста,% |
|||||||
|
Балансовая прибыль, тыс.грн. |
Сумма страховых платежей, тыс.грн. |
Цепной |
базис ный |
цепной |
Базис Ный |
Цепной |
Базис Ный |
||
| 1996 год | 186,3 | 257,4 | 72,4 | - | - | - | - | - | - |
| 1997 год | 90,6 | 1660,7 | 5,5 | -66,9 | -66,9 | 7,5 | 7,5 | -92,5 | -92,5 |
| 1998 год | 33,1 | 504,3 | 6,6 | +1,1 | -65,8 | 120 | 9,1 | +20,0 | -90,9 |
платежей несколько замедлились и составили 65,8 тыс.грн. в абсолютном выражении и 90,9% относительно 1996 года. Указанная тенденция отображена на графике (рис.2.13). Вместе с тем в 1998 году наблюдается незначительный рост 1,1 тыс.грн. в абсолютном выражении и 20% в относительном) относительно аналогичного показателя 1997 года.
Особый интерес в свете анализа эффективности инвестиционной деятельности АСК «Новый Днепр» на микроэкономическом уровне представляют показатели платежеспособности и финансовой стабильности страховщика. Именно они определяют инвестиционную привлекательность страховщика на макро- и микроуровнях.
Показатели финансово-экономического состояния АСК “Новый Днепр” можно рассчитать по данным баланса на 01.01.96, 01.01.97, 01.01.98 и 01.01.99 (Таблица 2.16, 2.17, 2.18).
Р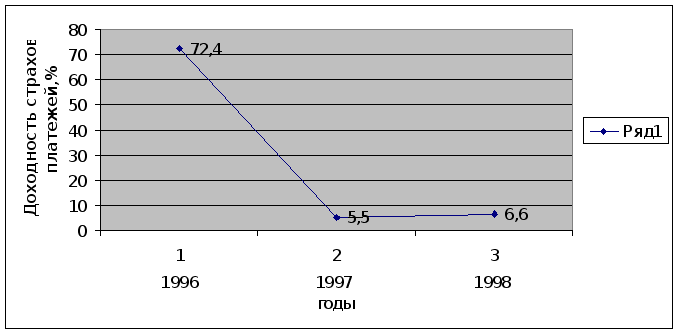
ис.2.13
Доходность
страховых
платежей АСК
«Новый Днепр»
в 1996-1998г.г.
Платежеспособность страховщика представляет собой способность покрытия его обязательств теми активами, которые представляют реальные ценности, а потому являются ликвидными и рассчитывается по формуле:
(РА II + РА III ) – ( РП II + РП III) (2.2)
где
РА II – итог второго раздела актива баланса
РА III – итог третьего раздела актива баланса
РП II – итог второго раздела пассива баланса
РП III – итог третьего раздела пассива баланса.
Исходя из данных Таблиц 2.16, 2.17, 2.18, платежеспособность АСК «Новый Днепр» составляет:
на 01.01.96 - (8,8+366,6) – 21,4=354 тыс.грн.;
на 01.01.97 - (9,1+1293,3) – 229,6=1072,8 тыс.грн.;
на 01.01.98 - (5,9+640,5) – 29,0=617,4 тыс.грн.
на 01.01.99 - (6,2+206,2) – 58,1=154,3 тыс.грн.
Таблица 2.16
Исходные данные для расчета показателей платежеспособности АСК «Новый Днепр в 1996-1998г.г.
Раздел баланса |
Дата отчетного периода |
|||||||
01.01.96 |
01.01.97 |
01.01.98 |
01.01.99 |
|||||
Актив |
Пассив |
Актив |
Пассив |
Актив |
Пассив |
Актив |
Пассив |
|
Раздел 1 |
109,9 |
463,8 |
202,7 |
1275,5 |
138,0 |
755,4 |
246,4 |
400,7 |
Раздел 2 |
8,8 |
- |
9,1 |
- |
5,9 |
- |
6,2 |
- |
Раздел 3 |
366,6 |
21,4 |
1293,3 |
229,6 |
640,5 |
29,0 |
206,2 |
58,1 |
Баланс |
485,3 |
485,3 |
1505,1 |
1505,1 |
784,4 |
784,4 |
458,8 |
458,8 |
В соответствии с исчисленными данными состояние АСК “Новый Днепр” можно охарактеризовать как платежеспособное, так как текущие активы страховщика превышают его обязательства до конца года.
Платежеспособность страховой компании является далеко не единственным показателем, характеризующим эффективность ее деятельности в течение отчетного периода. Помимо показателя платежеспособности существует целый ряд коэффициентов ликвидности, оборачиваемости и т.д., которые позволяют охарактеризовать деятельность компании страхования жизни с различных сторон. Современные средства вычислительной техники и программное обеспечение позволяют несколько упростить процесс расчета указанных коэффициентов. Поэтому в настоящей работе для анализа эффективности деятельности АСК «Новый Днепр» в 1996-1998г.г. использована программа, позволяющая исчислить значения соответствующих коэффициентов с помощью электронных таблиц “Excel”.
Таблица 2.17
Данные об активах АСК “Новый Днепр” за 1996-1998г.г.
|
тыс.грн. |
||||
|
АКТИВ |
Код |
На |
На |
На |
|
строки |
01.01.97 |
01.01.98 |
01.01.99 |
|
|
1 |
2 |
3 |
4 |
5 |
|
I. Основные средства и иные внеоборотные активы |
||||
|
Основные средства: |
||||
|
- остаточная стоимость |
010 |
202,7 |
138,0 |
116,4 |
|
- износ * (02) |
011 |
27,0 |
42,5 |
47,7 |
|
- первоначальная стоимость * (01) |
012 |
229,7 |
180,5 |
164,1 |
|
Оборудование (07) |
035 |
|||
|
Долгосрочные финансовые вложения (58) |
040 |
130,0 |
||
|
Имущество в аренде (11) |
050 |
|||
|
Иные внеоборотные активы |
060 |
|||
|
Всего по разделу I |
070 |
202,7 |
138,0 |
246,4 |
|
II. Запасы и затраты |
||||
|
Производственные запасы (05, 06, 08, 10) |
080 |
8,8 |
5,7 |
5,8 |
|
Животные на выращивании и откорме (09) |
090 |
|||
|
Малоценные и быстроизнашивающиеся предметы: |
||||
|
- остаточная стоимость |
100 |
|||
|
- износ * (13) |
101 |
2,2 |
3,7 |
5,4 |
|
- первоначальная стоимость * (12) |
102 |
2,2 |
3,7 |
5,4 |
|
Незавершенное производство (03, 20, 21, 23, 29, 30, 36, 43, 44) |
110 |
|||
|
Затраты будущих периодов (31) |
120 |
0,3 |
0,2 |
0,4 |
|
Всего по разделу II |
150 |
9,1 |
5,9 |
6,2 |
|
III. Денежные средства, расчеты и прочие активы |
||||
|
Расчеты с дебиторами: |
||||
|
- за товары, работы и услуги, срок опл.кот.не наступил (62, 76) |
170 |
346,0 |
102,5 |
|
|
- за товары, работы и услуги, не оплаченные в срок (62, 76) |
180 |
4,1 |
17,2 |
|
|
- с бюджетом (68) |
200 |
8,3 |
||
|
- с персоналом по прочим операциям (73) |
210 |
20,0 |
67,9 |
48,4 |
|
- с другими дебиторами (63, 70, 71, 72, 73, 76, 84) |
240 |
0,3 |
0,8 |
0,5 |
|
Краткосрочные финансовые вложения (58) |
250 |
700,0 |
15,6 |
|
|
Денежные средства: |
||||
|
- касса (50) |
260 |
|||
|
- расчетный счет (51) |
270 |
3,1 |
8,2 |
0,6 |
|
- валютный счет (52) |
280 |
|||
|
- другие денежные средства (54, 55, 56) |
290 |
450,3 |
0,3 |
|
|
Иные оборотные активы |
310 |
119,6 |
205,2 |
21,1 |
|
Всего по разделу III |
320 |
1 293,3 |
640,5 |
206,2 |
|
Баланс (сумма строк 070, 150, 320) |
330 |
1 505,1 |
784,4 |
458,8 |
На первом этапе необходимо осуществить ввод данных в наиболее приемлемой для осуществления последующего расчета форме – то есть в виде таблиц “Excel”. (Таблицы 2.17, 2.18). На основании данных Таблиц 2.17-2.19 программой рассчитываются показатели так называемых агрегированных форм (бухгалтерского баланса и отчета о финансовых результатах), а также средние показатели, которые выступают в качестве промежуточных данных.
Таблица 2.18
Данные о пассивах АСК «Новый Днепр» в 1996-1998г.г.
|
ПАССИВ |
Код |
На |
На |
На |
|
строки |
01.01.97 |
01.01.98 |
01.01.99 |
|
|
1 |
2 |
3 |
4 |
5 |
|
I. Источники собственных и приравненных к ним средств |
||||
|
Уставный фонд (капитал) (85) |
400 |
92,0 |
250,0 |
250,0 |
|
Дополнительный капитал (88) |
405 |
9,6 |
||
|
Резервный фонд (88) |
410 |
5,7 |
9,9 |
11,3 |
|
Специальные фонды и целевое финансирование (87, 88, 96) |
430 |
63,3 |
93,9 |
62,2 |
|
Резервы будущих выплат и платежей (89) |
460 |
1 114,5 |
401,6 |
67,6 |
|
Прибыль: |
||||
|
- нераспределенная отчетного года (80) |
480 |
|||
|
- использованная в отчетном году * (81) |
481 |
186,3 |
90,6 |
33,1 |
|
- отчетного года * (80) |
482 |
186,3 |
90,6 |
33,1 |
|
Всего по разделу I |
495 |
1 275,5 |
755,4 |
400,7 |
|
II. Долгосрочные пассивы |
||||
|
Кредиты банков (92) |
500 |
|||
|
Заемные средства (95) |
510 |
|||
|
Иные долгосрочные пассивы |
520 |
|||
|
Всего по разделу II |
530 |
0,0 |
0,0 |
0,0 |
|
III. Расчеты и иные краткосрочные пассивы |
||||
|
Кредиты банков (90) |
600 |
|||
|
Заемные средства (95) |
610 |
15,8 |
||
|
Расчеты с кредиторами: |
||||
|
- за товары, работы и услуги, срок опл.кот. не наст. (60, 76) |
630 |
2,8 |
30,1 |
|
|
- за товары, работы и услуги, не оплаченные в срок (60, 76) |
640 |
9,6 |
2,1 |
|
|
- с бюджетом (68) |
670 |
47,4 |
5,0 |
2,7 |
|
- по внебюджетным платежам (65) |
680 |
4,0 |
0,3 |
1,3 |
|
- по страхованию (69) |
690 |
2,8 |
2,3 |
|
|
- по оплате труда (70) |
700 |
7,9 |
9,1 |
|
|
- с дочерними предприятиями (78) |
710 |
|||
|
- с участниками (75) |
715 |
158,0 |
||
|
- с другими кредиторами (71, 76) |
720 |
4,4 |
0,6 |
|
|
Иные краткосрочные пассивы |
740 |
10,5 |
||
|
Всего по разделу III |
750 |
229,6 |
29,0 |
58,1 |
|
Баланс (сумма строк 495, 530, 750) |
760 |
1 505,1 |
784,4 |
458,8 |
Таблица 2.19
Данные о финансовых результатах деятельности АСК “Новый Днепр” в 1996-1998г.г.
|
тыс.грн. |
||||
|
Наименование показателя |
Код |
На |
На |
На |
|
строки |
01.01.97 |
01.01.98 |
01.01.99 |
|
|
1 |
2 |
3 |
4 |
5 |
|
1. Финансовые результаты |
||||
|
Выручка от реализации продукции |
10 |
257,4 |
1 660,7 |
504,3 |
|
Затраты на пр-во реализованной продукции |
40 |
78,1 |
1 708,5 |
479,3 |
|
Коммерческие затраты |
45 |
|||
|
Результат от реализации |
50 |
179,3 |
-47,8 |
25,0 |
|
Прочие операционные доходы и расходы |
60 |
11,9 |
6,5 |
|
|
Доходы от владения корпоративными правами |
70 |
|||
|
Проценты к получению |
80 |
127,5 |
2,4 |
|
|
Прочие внереализационные доходы |
85 |
7,0 |
-1,0 |
-0,8 |
|
Балансовая прибыль (убыток) |
100 |
186,3 |
90,6 |
33,1 |
|
2. Использование прибыли |
||||
|
Платежи в бюджет |
200 |
55,9 |
7,2 |
5,1 |
|
Отчисления в резервный фонд |
210 |
57,0 |
4,2 |
1,4 |
|
Использовано на: |
||||
|
- увеличение уставного фонда |
215 |
|||
|
- производственное развитие |
220 |
27,8 |
28,1 |
24,3 |
|
- социальное развитие |
230 |
2,5 |
35,1 |
|
|
- поощрения |
240 |
0,3 |
16,0 |
2,3 |
|
- дивиденды |
245 |
26,7 |
||
|
- изъятие выручки |
250 |
|||
|
- пополнение оборотных средств |
255 |
|||
|
- прочие цели |
260 |
16,1 |
Заключительным этапом работы программы является расчет коэффициентов, характеризующих финансовое состояние компании. Результаты этих расчетов представлены в таблице (Таблица 2.20).
Данные Таблицы 20 позволяют сделать следующие выводы относительно деятельности компании «Новый Днепр» в 1996-1998г.г. В 1998 году компании удалось сформировать значительно больший по своим размерам средний рабочий капитал – 151,25 тыс.грн. Это позволило компании обеспечить рентабельность активов и продаж на уровне 4% и 5% соответственно, в то время как в 1997 году эти показатели были отрицательными ввиду того, что значение операционной прибыли в этот период также было отрицательным.
Таблица 2.20
Показатели финансового состояния АСК «Новый Днепр» в 1996-1999г.г.
|
Наименование показателей |
Код |
На |
На |
На |
|
строки |
01.01.97 |
01.01.98 |
01.01.99 |
|
|
1 |
2 |
3 |
4 |
5 |
|
ОБЩИЕ |
||||
|
Чистые активы |
ЧА |
176,80 |
353,80 |
333,10 |
|
Собственный оборотный капитал |
СОК |
1 302,40 |
646,40 |
212,40 |
|
Рабочий капитал |
РК |
-25,90 |
215,80 |
86,70 |
|
Средние чистые активы |
СЧА |
265,30 |
343,45 |
|
|
Средний рабочий капитал |
СРК |
94,95 |
151,25 |
|
|
РЕНТАБЕЛЬНОСТИ |
||||
|
Рентабельность активов |
РА |
-4% |
4% |
|
|
Рентабельность чистых активов |
РЧА |
-18% |
7% |
|
|
Чистая рентабельность собственного капитала |
ЧРСК |
-17% |
7% |
|
|
Рентабельность продаж |
РП |
-3% |
5% |
|
|
ОБОРАЧИВАЕМОСТИ (в разах) |
||||
|
Активов |
ОА |
1,45 |
0,81 |
|
|
Чистых активов |
ОЧА |
6,26 |
1,47 |
|
|
Основных средств |
ООС |
9,75 |
3,96 |
|
|
Дебиторской задолженности |
ОДЗ |
4,30 |
1,23 |
|
|
Запасов |
ОЗ |
235,66 |
83,36 |
|
|
Незавершенного производства |
ОНП |
|||
|
Кредиторской задолженности |
ОКЗ |
1,94 |
1,72 |
|
|
ОБОРАЧИВАЕМОСТИ (в днях) |
||||
|
Активов |
ОА |
248 |
444 |
|
|
Чистых активов |
ОЧА |
58 |
245 |
|
|
Основных средств |
ООС |
37 |
91 |
|
|
Дебиторской задолженности |
ОДЗ |
84 |
294 |
|
|
Запасов |
ОЗ |
2 |
4 |
|
|
Сырья и материалов |
ОСМ |
2 |
4 |
|
|
Кредиторской задолженности |
ОКЗ |
185 |
209 |
|
|
ЛИКВИДНОСТИ |
||||
|
Коэффициент абсолютной ликвидности |
АЛ |
0,86 |
0,02 |
0,13 |
|
Коэффициент срочной ликвидности |
СЛ |
0,96 |
1,49 |
1,64 |
|
Коэффициент общей ликвидности |
ОЛ |
0,97 |
1,50 |
1,69 |
|
ФИНАНСОВОЙ УСТОЙЧИВОСТИ |
||||
|
Коэффициент финансирования (собств./заемн.) |
Кфин |
0,12 |
0,82 |
2,65 |
|
Коэффициент автономии (собств./валюта) |
Кавт |
0,11 |
0,45 |
0,73 |
|
Коэфф. Маневренности (собств.обор.капит./собств.капит.) |
КМ |
8,09 |
1,83 |
0,64 |
Что касается показателей оборачиваемости, то все они снизились по состоянию на 01.01.99 года по сравнению с показателями на 01.01.98 года. Максимальное значение наблюдается по показателю оборачиваемости запасов. Даже после снижения в 1998 году его значение составило 83,4 раза. Изменение показателя оборачиваемости, выраженного в днях, происходило в противоположном направлении, то есть количественное его выражение выросло в 1998 году по сравнению с 1997 годом. Так, например, показатели оборачиваемости кредиторской и дебиторской задолженности составили по состоянию на 01.01.99 года 209 и 294 дня по сравнению со 185 и 84 днями по состоянию на 01.01.98 года соответственно. Это свидетельствует о том, что в 1998 году произошло замедление оборачиваемости активов, запасов, дебиторской и кредиторской задолженностей, а также основных средств. Причем оборачиваемость последних в 1998 году упала более чем в 4 раза (245:58).
Для страховой компании большое значение имеет обеспечение возможности выплаты по всем своим обязательствам на любой данный момент времени. Поэтому особенно важными становятся показатели ликвидности, характеризующие способность страховщика использовать свои активы в качестве непосредственных средств платежа или подготовить их к быстрому превращению в денежную форму без потери их текущей стоимости. Исчисленные данные говорят о том, что по состоянию на 01.01.99 года все коэффициенты ликвидности увеличились относительно 01.01.98 года. Однако по показателю абсолютной ликвидности в 1998 году произошло снижение на 0,73 (0,13-0,86) по сравнению с аналогичным показателем на 01.01.97 года. Оптимальное значение этого показателя находится в пределах 0,2-0,3, значит АСК «Новый Днепр» по состоянию на 01.01.98 года обладает недостаточным объемом денежных средств для обеспечения выплат по своим краткосрочным обязательствам. С другой стороны, в соответствии с исчисленными коэффициентами общей ликвидности по состоянию на 01.01.97 года на 1 грн. краткосрочных обязательств приходилось 97 коп. оборотных активов, по состоянию на 01.01.98 – 1,5 грн. и на 01.01.99 – 1,69 грн., следовательно наблюдается тенденция увеличения оборотных средств. (рис.2.14). Существенное различие значений коэффициентов абсолютной и общей ликвидности свидетельствует о том, что значительная часть оборотных активов АСК «Новый Днепр» аккумулирована в виде дебиторской задолженности.
Р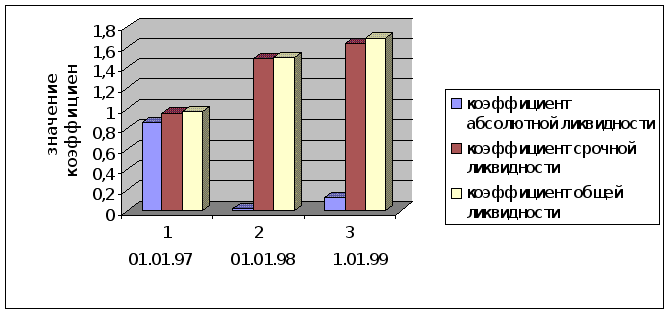
ис.2.14
Коэффициенты
ликвидности
АСК «Новый
Днепр» в 1996-1998 г.г.
Что касается финансовой устойчивости АСК «Новый Днепр», то она характеризуется коэффициентами финансирования, автономии и маневренности. Эти коэффициенты в течение 1996-1998г.г. характеризовались разнонаправленными изменениями. Так, например, коэффициент финансирования, характеризующий соотношение собственных и заемных средств, увеличился с 0,12 по состоянию на 01.0.97 до 0,82 на 01.01 года и 2,65 на 01.01.99. Это означает, что по состоянию на 01.01.1999 года на 1 гривню заемных средств приходилось 2,65 грн. собственных или на каждые 2,65 грн. собственных средств было привлечено 1 грн. заемных. Коэффициент автономии так же, как и коэффициент финансирования в 1996-1998 г.г. имел положительную тенденцию к росту (рис.2.15) и на начало 1999 года составил 0,73, что свидетельствует о том, что на каждую гривню активов страховщика приходится 0,73 грн. собственных средств, следовательно активы компании на 73% обеспечены собственными средствами. Противоположная тенденция наблюдается по коэффициенту маневренности, характеризующему соотношение собственного оборотного капитала и собственного капитала в целом. Если на начало 1997 года он составлял 8,09, то на 01.01.98 он снизился до 1,83, а на 01.01.99 – до 0,64. Вышеуказанные тенденции в изменении показателей финансовой устойчивости изображены на графике (рис. 2.15)
Р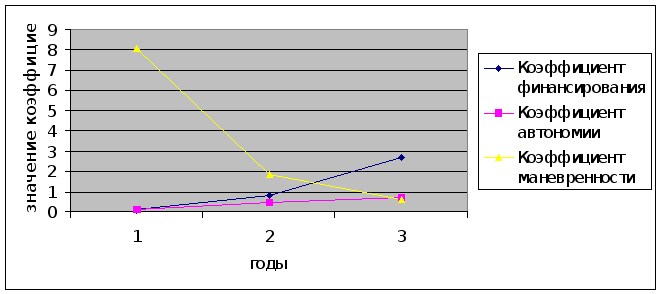
ис.2.15
Коэффициенты
финансовой
устойчивости
АСК «Новый
Днепр» в 1996-1998г.г.
Таким образом, исходя из вышеуказанных расчетов показателей деятельности страховщика, можно сделать вывод, что финансовое положение АО «Новый Днепр» по данным баланса и отчета о финансовых результатах можно охарактеризовать как платежеспособное, ликвидное, финансово устойчивое. Следовательно, в 1998 году, несмотря на финансовые трудности, страховщику удалось обеспечить свою платежеспособность, ликвидность и финансовую устойчивость. В условиях нестабильного законодательства Украины о страховании и всеобъемлющего экономического кризиса такие результаты деятельности страховщика можно рассматривать как положительные. Проведенный в ходе научно-исследовательской работы анализ свидетельствует о том, что достижения таких результатов страховщику удалось обеспечить за счет осуществления продуманной инвестиционной политики и рационального выбора приоритетных направлений ее осуществления в рамках компании.
Ориентация страховщика в осуществлении инвестиционной деятельности внутри компании на интеллектуальные инвестиции и инвестиции в развитие производства, которая привела к повышению профессионально-квалификационного уровня персонала, совершенствованию информационного обеспечения и, как следствие, - к улучшению скорости и качества обслуживания клиентов-страхователей, - все это позволило увеличить поступления в виде страховых платежей, за счет чего удалось покрыть непредвиденные расходы, возникшие в связи с существенными изменениями законодательства Украины о страховании.
2.4. Планирование инвестиционной стратегии страховщика
Инвестиционная деятельность страховщика представляет собой довольно продолжительный процесс и поэтому должна осуществляться с учетом определенной перспективы. Формирование направлений этой деятельности с учетом перспективы представляет собой процесс разработки инвестиционной стратегии страховщика.
Под инвестиционной стратегий компании страхования жизни следует понимать формирование системы долгосрочных целей инвестиционной деятельности и выбор наиболее эффективных путей их достижения [13]. Долгосрочной целью анализируемой компании является расширение деятельности в сфере оказания услуг страхования жизни. Что касается путей достижения этой цели, то в условиях, сложившихся к настоящему моменту в АСК «Новый Днепр», таких путей несколько. Во-первых, учитывая прогнозируемые изменения законодательства Украины о страховании в части требований к размеру уставного фонда страховщиков, возможным является увеличение уставного фонда компании за счет взносов учредителей в размере 50 тыс.грн. Тогда размер уставного фонда АСК «Новый Днепр» составит 300 тыс.грн. Во-вторых, возможно обращение к заемным средствам финансово-кредитных учреждений, причем кредиты, к которым прибегает страховщик, могут быть как долгосрочными (4 года), так и среднесрочными (2 года). Сформируем вышеуказанные альтернативы осуществления инвестирования страхования жизни в соответствующие проекты и определим наиболее эффективный из них (Таблица 2.21).
Таблица 2.21
Исходные данные по различным инвестиционным проектам для расчета показателя чистого приведенного дохода
|
Показатели |
Инвестиционный проект 1 |
Инвестиционный проект 2 |
Инвестиционный проект 3 |
|
Объем инвестируемых средств, тыс.грн. |
50,0 | 80,2 | 45,2 |
|
Период эксплуатации инвестиционного проекта, лет |
3 | 4 | 2 |
| Сумма денежного потока, тыс.грн. | 262,4 |
420,7 |
122,5 |
|
1-й год, всего в том числе: |
53,8 | 61,0 | 53,2 |
| Чистая прибыль | 27,5 | 31,2 | 27,3 |
| Амортизационные отчисления | 26,3 | 29,8 | 25,9 |
|
2-й год всего в том числе: |
87,9 | 69,2 | 69,3 |
| Чистая прибыль | 60,9 | 36,5 | 40,2 |
| Амортизационные отчисления | 27,0 | 32,7 | 29,1 |
|
3-й год, всего в том числе: |
120,7 | 130,2 | - |
| Чистая прибыль | 80,6 | 65,3 | - |
| Амортизационные отчисления | 40,1 | 64,9 | - |
|
4-й год, всего в том числе |
- | 140,3 | - |
| Чистая прибыль | 76,0 | - | |
| Амортизационные отчисления | 64,3 | - |
На основании данных Таблицы 2.21 и планируемых процентных ставок рассчитаем чистую текущую стоимость денежных потоков по каждому из рассматриваемых проектов (Таблица 2.22)
Таблица 2.22
Расчет чистой текущей стоимости денежных потоков по инвестиционным проектам
Годы |
Инвестиционные проекты |
||||||||
|
Проект 1 |
Проект 2 |
Проект 3 |
|||||||
|
Доходы |
Фактор текущей стоимости при ставке 65% |
Текущая стоимость |
Доходы |
Фактор текущей стоимости при ставке 80% |
Текущая стоимость |
Доходы |
Фактор текущей стоимости при ставке 60% |
Текущая стоимость |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
1-й год, всего в том числе: |
53,8 | 0,606 | 32,6 | 61,0 | 0,556 | 33,9 | 53,2 | 0,625 | 33,3 |
| Чистая прибыль | 27,5 |
0,606 |
16,7 | 31,2 | 0,556 | 17,3 | 27,3 | 0,625 | 17,1 |
|
Амортизационные отчисления |
26,3 | 0,606 | 15,9 | 29,8 | 0,556 | 16,6 | 25,9 | 0,625 | 16,2 |
|
2-й год, всего в том числе: |
87,9 | 0,367 | 32,3 | 69,2 | 0,309 | 21,4 | 69,3 | 0,390 | 27,1 |
| Чистая прибыль | 60,9 | 0,367 | 22,4 | 36,5 | 0,309 | 11,3 | 40,2 | 0,390 | 15,7 |
|
Амортизационные отчисления |
27,0 | 0,367 | 9,9 | 32,7 | 0,309 | 10,1 | 29,1 | 0,390 | 11,4 |
|
3-й год, всего в том числе: |
120,7 | 0,220 | 26,5 | 130,2 | 0,172 | 22,4 | - | - | - |
| Чистая прибыль | 80,6 | 0,220 | 17,7 | 65,3 | 0,172 | 11,2 | - | - | - |
|
Амортизационные отчисления |
40,1 | 0,220 | 8,8 | 64,9 | 0,172 |
11,2 |
- | - | - |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
4-й год, всего в том числе: |
- | - | - | 140,3 | 0,095 | 13,3 | - | - | - |
| Чистая прибыль | - | - | - | 76,0 | 0,095 | 7,2 | - | - | - |
|
Амортизационные отчисления |
- | - | - | 64,3 | 0,095 | 6,1 | - | - | - |
| ИТОГО | 262,4 | - | 91,5 | 400,7 | - | 91,0 | 122,5 | - | 60,4 |
С учетом рассчитанной настоящей стоимости денежных потоков определим чистый приведенный доход с помощью формулы:
ЧПД=ДП-ИС (2.3)
где
ЧПД – чистый приведенный доход
ДП – сумма денежного потока в настоящей стоимости за весь период эксплуатации проекта.
Тогда:
ЧПД(1)=91,5-50,0=41,5
ЧПД(2)=91,0-80,2=10,8
ЧПД(3)=60,4-45,2=15,2
Таким образом, сравнение показателей чистого приведенного дохода по рассматриваемым инвестиционным проектам показывает, что Проект 1 является более эффективным, чем Проект 2 и Проект 3, несмотря на то, что сумма средств, инвестируемых по Проекту 2, больше. Вместе с тем, сопоставление данных Таблицы 2.22 с данными Таблицы 2.23 свидетельствует о том, что будущая стоимость вклада по всем инвестиционным проекта превышает будущую стоимость денежного потока.
Таблица 2.23.
Расчет будущей стоимости вклада при разных условиях инвестирования в страхование жизни
|
№ варианта |
Настоящая стоимость, тыс.грн. |
Ставка процента,% |
Будущая стоимость вклада, в конце |
|||
|
1-го периода |
2-го периода |
3-го периода |
4-го периода |
|||
|
1 |
50,0 | 65 | 82,5 | 136,1 | 224,6 | - |
|
2 |
80,2 | 80 | 144,4 | 259,8 | 467,7 | 841,9 |
|
3 |
45,2 | 60 | 72,3 | 115,7 | - | - |
Следующим показателем, характеризующим эффективность инвестиционных проектов, является индекс доходности. В методическом отношении он напоминает оценку по ранее применяемому показателю «коэффициент эффективности капитальных вложений». Вместе с тем по экономическому содержанию это совершенно иной показатель, так как в качестве дохода от инвестиций выступает не чистая прибыль, а денежный поток. Следует отметить, что ввиду того, что в данном случае инвестиции в страхование жизни осуществляются единовременно, нет необходимости приводить их к настоящей стоимости. Рассчитаем индекс доходности по каждому из рассматриваемых инвестиционных проектов по формуле:
ИД=ДП/ИС (2.4)
где
ИД - индекс доходности по инвестиционному проекту;
ДП – сумма денежного потока в настоящей стоимости;
ИС – сумма инвестиционных средств, направляемых на реализацию инвестиционного проекта.
Тогда индекс доходности для рассматриваемых инвестиционных проектов составит:
ИД (1)=91,5/50,0=1,83
ИД (2)=91,0/80,2=1,13
ИД (3)=60,4/45,2=1,33
Сравнение инвестиционных проектов по показателю «индекс доходности» показывает, что Проект 1 является наиболее предпочтительным для АСК «Новый Днепр», так как ИД (3)<ИД(2)<ИД(1). Однако следует отметить, что по всем рассматриваемым проектам индекс доходности больше единицы, следовательно все проекты могут принести дополнительный доход компании страхования жизни.
Наряду с показателем «индекс доходности» широко применяется показатель «индекс доходности», который рассчитывается как частное от деления чистой прибыли на сумму инвестируемых средств. Для определения данного показателя определим настоящую стоимость чистой прибыли от каждого из анализируемых проектов по годам (Таблица 2.24)
Таблица 2.24
Расчет приведенной чистой прибыли реальных инвестиционных проектов АСК «Новый Днепр» по годам
Годы |
Инвестиционные проекты |
||||||||
|
Проект 1 |
Проект 2 |
Проект 3 |
|||||||
|
Чистая прибыль, тыс. Грн. |
Фактор текущей стоимости при ставке 65% |
Текущая стоимость |
Чистая прибыль, тыс. грн. |
Фактор текущей стоимости при ставке 80% |
Текущая стоимость |
Чистая прибыль, тыс. грн. |
Фактор текущей стоимости при ставке 60% |
Текущая стоимость |
|
| 1-й год | 27,5 | 0,606 | 16,7 | 31,2 | 0,556 | 17,3 | 27,3 | 0,625 | 17,1 |
| 2-й год | 60,9 | 0,367 | 22,4 | 36,5 | 0,309 | 11,3 | 40,2 | 0,390 | 15,7 |
| 3-й год | 80,6 | 0,220 | 17,7 | 65,3 | 0,172 | 11,2 | - | - | - |
| 4-й год | - | - | - | 76,0 | 0,095 | 7,2 | - | - | - |
| ИТОГО | 169,0 | - | 56,8 | 209,0 | - | 47,0 | 67,5 | - | 32,8 |
Тогда исходя из вышеизложенного, индексы рентабельности (Ир) по анализируемым проектам составят:
Ир (1) = 56,8/50=1,14
Ир(2) = 47,0/80,2=0,59
Ир (3) = 32,8/45,2=0,73
Исчисленные данные свидетельствуют о том, что из всех рассматриваемых проектов наиболее высокий индекс рентабельности наблюдается по Проекту № 1. Следовательно, он и является наиболее предпочтительным.
Одним из наиболее распространенных показателей оценки эффективности реальных инвестиций является период окупаемости. Он также базируется не на прибыли, а на денежном потоке с приведением инвестируемых средств и суммы денежного потока к настоящей стоимости. Расчет этого показателя произведем по формуле:
ПО = ИС/ДПс (2.5)
где
ПО – период окупаемости инвестиционного проекта
ИС – сумма инвестиционных средств, направляемых на реализацию инвестиционного проекта
ДПс – средняя сумма денежного потока.
Средняя сумма денежного потока для Проектов 1-3 составит:
ДПс (1)=91,5/3=30,5 тыс.грн.
ДПс (2)=91,0/4=22,75 тыс.грн.
ДПс (3)=60,4/2=30,2 тыс.грн.
Исходя из вышеизложенного, с учетом среднегодовой стоимости денежного потока период окупаемости по анализируемым проектам составляет:
ПО (1)=50/30,5=1,6 года
ПО (2)=80,2/22,75=3,5 года
ПО (3)=45,2/30,2=1,5 года.
Сравнение инвестиционных проектов по показателю «период окупаемости» свидетельствует о существенных преимуществах Проекта 3 перед Проектами 1 и 3. Недостатком вышеисчисленного показателя является то, что он не учитывает те денежные потоки, которые формируются после периода окупаемости инвестиций. В оценке инвестиционной деятельности компании страхования жизни следует учитывать, что по инвестиционным проектам с длительным сроком окупаемости по его окончании может быть получена большая сумма чистого приведенного дохода, чем по инвестиционным проектам с коротким сроком окупаемости.
Наиболее сложным показателем, характеризующим эффективность инвестиций, является показатель внутренней норм доходности. Он характеризует уровень доходности конкретного инвестиционного проекта, выражаемый дисконтной ставкой, по которой будущая стоимость денежного потока от инвестиций приводится к настоящей стоимости инвестируемых средств. Внутреннюю норму доходности можно также охарактеризовать как дисконтную ставку, при которой чистый приведенный доход в процессе дисконтирования будет приведен к нулю. На основании ранее приведенных данных по инвестиционным проектам, рассматриваемым АСК «Новый Днепр», определим внутреннюю норму доходности по ним, используя формулы:
P=Sx1/(1+ni) (2.6)
где
P – настоящая стоимость инвестиционных средств с учетом суммы дисконта;
S - конечная сумма вклада, обусловленная условиями инвестирования;
n – продолжительность инвестирования (в количестве периодов, по которым предусматривается расчет процентных платежей)
i – используемая дисконтная ставка, выраженная десятичной дробью.
Тогда из формулы (2.6) значение дисконтной ставки можно рассчитать как:
i = [1: (P/S) –1]n (2.7)
Поскольку в нашем случае конечная сумма вклада, сумма инвестиционных средств и продолжительность инвестирования известны, из формулы (2.7) можно определить значение используемой дисконтной ставки для каждого из проектов, которая и будет являться внутренней нормой доходности анализируемых проектов. Порядок расчета внутренней нормы доходности для анализируемых проектов отобразим в виде рабочей таблицы (Таблица 2.25)
Таблица 2.25
Рабочая таблица для расчета внутренней нормы доходности реальных инвестиционных проектов
|
№ проекта |
Исходные данные |
Расчет |
|||||
|
Сумма инвестируемых средств тыс.грн (Р) |
Конечная сумма вклада, тыс. грн. (S) |
Продожительность инвестирования, лет (n) |
P/S |
1: (P/S) |
1:(P/S)-1 |
[1: (P/S) –1]n |
|
| 1 | 50,0 | 91,5 | 3 | 0,546 | 1,832 | 0,832 | 0,277 |
| 2 | 80,2 | 91,0 | 4 | 0,881 | 1,135 | 0,135 | 0,034 |
| 3 | 45,2 | 60,4 | 2 | 0,748 | 1,337 | 0,337 | 0,169 |
Таким образом, размер дисконтной ставки, а следовательно и внутренняя норма доходности по анализируемым инвестиционным проектам составляет:
i (1) = 27,7%
i (2) = 3,4%
i (3) = 16,9%.
Сопоставляя показатели внутренней нормы доходности, мы видим, что по Проекту 1 этот показатель в 8 раз больше, чем по Проекту 2 и в 1,6 раза больше, чем по Проекту 3, что свидетельствует о существенных преимуществах Проекта 1 при его оценке по этому показателю.
Таким образом, нами были рассчитаны основные показатели оценки эффективности инвестиций в страхование жизни по Проектам 1-3: чистый приведенный доход, индекс доходности, период окупаемости и внутренняя норма доходности. Для выбора наиболее оптимального проекта инвестирования страхования жизни в рамках АСК «Новый Днепр» по результатам расчетов составим сравнительную таблицу (Таблица 2.26). При этом ранговая значимость показателей сформирована на регрессионной основе, то есть наименьшая ранговая значимость – «единица» (1) присваивается проекту с наилучшим значением рассматриваемого показателя эффективности инвестиций, «2» - среднему и «3» – наименее оптимальному из всех рассматриваемых проектов.
Таблица 2.26
Сравнительная таблица основных показателей эффективности рассматриваемых реальных инвестиционных проектов АСК «Новый Днепр»
|
№ проекта |
Показатели эффективности инвестиционных проектов |
|||||||||
|
Чистый приведенный доход |
Индекс доходности |
Индекс рентабельности |
Период окупаемости |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||