Формирование и развитие инвестиционной деятельности компании
Анализ эффективности инвестиционной деятельности АСК «Новый Днепр» на макроэкономическом уровне при существующей системе показателей, отражаемых в отчетности страховщика, ограничивается показателем рентабельности инвестиций, который рассчитывается по формуле:
Ди
Ри= (2.1)
и
где:
Ри – рентабельность инвестиционной деятельности страховщика
Ди – доход от инвестирования и размещения временно свободных денежных средств
и – суммы инвестированных средств, грн.
Поскольку доход от инвестирования и размещения временно свободных денежных средств рассчитывается суммарно по всем вложениям, то в нашем случае рентабельность инвестиций на макроуровне АСК «Новый Днепр» по годам составит:
Ри (1995) = 96,4 : 285,97=33,71%
Ри (1996) = 296,4 : 1114,5=26,59%
Ри (1997) = 127 : 401,6=31,62%
Ри (1998) = 0 : 80,3 = 0,00%
Исчисленные показатели свидетельствуют о том, что динамика рентабельности инвестиционной деятельности АСК «Новый Днепр» на макроэкономическом уровне в период с 1995 по 1998 г.г. характеризовалась значительными колебаниями. Если в 1995 году на 1 грн. вложенных средств компании удалось получить 33,71 коп. прибыли, то в 1996 году – только 26,59 коп. Далее в 1997 году наблюдается некоторое увеличение анализируемого показателя – до 31,62%, после чего в 1998 году доход от инвестирования и размещения временно свободных денежных средств страховщика падает до нуля, соответственно доводя показатель рентабельности инвестиций до нулевой отметки. Отмеченные тенденции демонстрирует диаграмма (рис. 2.7).
Р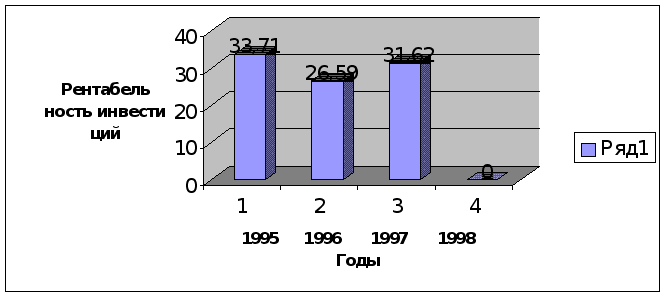
ис.11.
Рентабельность
инвестиционной
деятельности
АСК «Новый
Днепр» на
макроэкономическом
уровне
Анализируя инвестиционную деятельность страховщика на макроуровне необходимо учитывать, что исчисленные показатели характеризуют прибыль, полученную от вложения средств всех страховых резервов компании, поскольку показатель дохода от инвестирования и размещения временно свободных денежных средств не рассчитывает отдельно по каждому виду резервов. В условиях стабильно функционирующей экономики это и не нужно, поскольку компании осуществляют или страхование жизни, или другие виды страхования. Однако в условиях переходного периода, который переживает в настоящее время украинское страхование, когда возможным становится совмещение различных видов страхования в рамках одной компании, по нашему мнению, необходимо разделение инвестиционного дохода, полученного от инвестирования технических резервов и резервов страхования жизни. Отсутствие такого разграничения в настоящее время лишает нас возможности исчислить показатель рентабельности инвестирования временно свободных средств резервов страхования жизни.
Тем не менее, проведенный анализ свидетельствует о том, что общая рентабельность инвестиционной деятельности АСК «Новый Днепр» на макроуровне резко упала при переходе компании на осуществление страхования жизни. В этих условиях страховщику необходимо изыскать возможные источники средств для обеспечения стабильной деятельности компании. Таким источником могут стать внутренние ресурсы компании, которые формируются не только за счет страхования жизни, но и за счет доходов от осуществления других видов страхования. По-своему уникальная ситуация, сложившаяся на рынке страховых услуг Украины на сегодняшний день, позволяет страховщику компенсировать убытки, возникающие на первых этапах осуществления страхования жизни за счет резервов по другим видам страхования, инвестируя тем самым на микроуровне внутренние ресурсы в развитие накопительного страхования. Рассмотрению инвестиционной деятельности страховой компании на микроэкономическом уровне посвящен следующий подраздел настоящей работы.
2.2. Основные направления размещения инвестиционных ресурсов компании страхования жизни на микроуровне
Приступая к анализу инвестиционной деятельности АСК «Новый Днепр» на микроэкономическом уровне, необходимо рассмотреть возможные источники ресурсов, необходимых для ее осуществления. Все источники формирования инвестиционных ресурсов анализируемой компании страхования жизни можно подразделить на 3 основные группы:
собственные;
заемные;
привлеченные.
В рамках каждой группы можно выделить конкретные виды источников финансирования инвестиций в развитие страхования жизни (рис.2.8).
Источники формирования инвестиционных ресурсов компании страхования жизни
|
1. Собственные |
2. Заемные |
3. Привлеченные |
|
|
||
|
1. Часть прибыли, направляемая на производственное развитие: 1.1. Прибыль от осуществления страхования жизни 1.2. Прибыль от инвестирования и размещения страховых резервов |
1. Долгосрочные кредиты банков и других финансово-кредитных структур |
1. Эмиссия акций компании |
|
2. Амортизационные отчисления |
2. Эмиссия облигаций компании |
2. Взнос сторонних отечественных и зарубежных инвесторов в уставный фонд |
|
3. Страховое возмещение по перестрахованию |
3. Целевые государственные кредиты |
3. Безвозмездно предоставляемые государственными органами и коммерческими структурами средства на целевое инвестирование |
|
4. Ранее осуществленные долгосрочные финансовые вложения, срок погашения которых истекает в текущем периоде |
4. Налоговый инвестиционный кредит |
|
| 5. Реинвестируемая путем продажи часть основных фондов |
5. Инвестиционный лизинг |
|
|
6. Иммобилизуемая в инвестиции часть излишних оборотных активов |

Рис.2.8 Источники формирования инвестиционных ресурсов компании страхования жизни
Проанализируем каждую группу источников формирования инвестиционных ресурсов применительно к АСК «Новый Днепр».
Среди собственных источников финансирования инвестиций в развитие страхования жизни данной компании главную роль играет прибыль, остающаяся в ее распоряжении после уплаты налогов и других обязательных платежей. Что касается амортизационных отчислений, то их значение в качестве источника инвестиционных ресурсов для данной компании невелико, поскольку в соответствии с действующим законодательством хозяйственные общества, к числу которых и принадлежит акционерная страховая компания «Новый Днепр», не формируют амортизационный фонд, а относят износ основных фондов непосредственно на издержки производства. В случае с компаниями, не принадлежащими к страховым, значение амортизационных отчислений как источника инвестиционных ресурсов заключается в возможности уменьшения объекта налогообложения на сумму накопленного износа. Однако для страховых компаний эта возможность отсутствует, поскольку объектом налогообложения является не прибыль, а валовые доходы, то есть сумма страховых взносов, страховых платежей или страховых премий, накопленных страховщиком в течение отчетного периода по договорам страхования [11]. Возможность использования амортизационных отчислений в качестве инвестиционных ресурсов ограничивается еще и тем, что с 1 января 1999 года 10% от суммы начисленных амортизационных отчислений подлежит перечислению в бюджет [12].
Основным собственным источником внутренних инвестиционных ресурсов анализируемой страховой компании является прибыль. Рассмотрим основные направления использования прибыли АСК «Новый Днепр» в 1996-1998г.г. Данные Таблицы 2.6 позволяют сделать вывод о том, что основными направлениями использования прибыли страховщика в рамках реинвестиционного процесса в течение 1996-1998 г.г. явились: расходование прибыли на отчисления в резервный (страховой фонд), поощрение, а также развитие производства и социальное развитие.
Именно на эти статьи приходится наибольший удельный вес в период 1996-1998г.г. Так, удельный вес сумм, направляемых из прибыли на отчисления в резервный (страховой) фонд, который обязаны формировать все акционерные общества, независимо от вида деятельности, в 1996 году составил 30,7% или 57 тыс.грн. в абсолютном выражении. В 1997 году этот показатель снизился до 4,2 тыс.грн., что составило только 4,6% от общей суммы прибыли, то есть удельный вес этой статьи использования прибыли снизился на 26,1% по сравнению с 1996 годом, а в 1998 году – на 26,5% по отношению к показателю 1996 года и на 0,4% по отношению к показателю 1997 года (Таблица 2.7). При этом, в 1997
Таблица 2.6
Направления использования прибыли АСК «Новый Днепр»
в 1996-1998 г.г.
|
№п/п |
Наименование направления |
Годы |
|||||
|
1996 год |
1997 год |
1998 год |
|||||
|
Абсол знач., тыс. грн. |
Уд. вес, % |
Абсол знач., тыс. грн. |
Уд. Вес, % |
Абсол знач., Тыс. Грн. |
Уд. вес, % |
||
| 1. |
Платежи в бюджет |
55,9 | 30,0 | 7,2 | 8,0 | 5,1 | 15,4 |
| 2. | Отчисления в резервный (страховой) фонд | 57,0 | 30,7 | 4,2 | 4,6 | 1,4 | 4,2 |
| 3. | Использовано на: | ||||||
| 4. |
|
27,8 | 14,9 | 28,1 | 31,0 | 24,3 | 73,4 |
| 5. |
|
2,5 | 1,3 | 35,1 | 38,7 | - | - |
| 6. |
|
0,3 | 0,2 | 16,0 | 17,7 | 2,3 | 7,0 |
|
26,7 | 14,3 | - | - | - | - | |
|
16,1 | 8,6 | - | - | - | - | |
| Итого | 186,3 | 100,0 | 90,6 | 100,0 | 33,1 | 100,0 | |
Таблица 2.7
Изменение удельного веса сумм, инвестируемых
АСК «Новый Днепр» из прибыли в 1996-1998г.г.
|
Наименование направления использования прибыли |
Удельный вес по годам, % |
Изменение удельного веса, %. |
||||
|
1996 год |
1997 год |
1998 год |
97/ 96 |
98/ 96 |
98/ 97 |
|
Платежи в бюджет |
30,0 | 8,0 | 15,4 |
-22,0 |
-14,6 | +7,4 |
|
Отчисления в резервный (страховой) фонд |
30,7 | 4,6 | 4,2 | -26,1 | -26,5 | -0,4 |
|
Использовано на: |
14,9 |
31,0 |
73,4 |
+16,1 |
+42,4 |
+58,5 |
|
||||||
|
1,3 | 38,7 | - | 37,4 | - | - |
|
0,2 | 17,7 | 7,0 | +17,5 | +6,8 | -10,7 |
|
14,3 | - | - | - | - | - |
|
8,6 | - | - | - | - | - |
| Итого | 100,0 | 100,0 | 100,0 | - | - | - |
и 1998г.г. произошло уменьшение абсолютного значения сумм, направляемых в резервный фонд, на 52,8 тыс.грн. и 55,6 тыс.грн. по сравнению с 1996 годом, что в относительном выражении составило 92,6% и 97,6% соответственно (Таблица 2.8).
Таблица 2.8
Динамика использования прибыли АСК «Новый Днепр» в 1996-1998г.г.
|
Наименование направления использования прибыли |
Абсолютный прирост (снижение), тыс.грн. |
Темпы роста, (снижения), % |
Темпы прироста (снижения),% |
||||||
|
97/ 96 |
98/ 96 |
98/ 97 |
97/ 96 |
98/ 96 |
98/ 97 |
97/ 96 |
98/ 96 |
98/ 97 |
|
Платежи в бюджет |
-48,7 | -50,8 | -2,1 | 12,9 | 9,1 | 70,8 | -87,1 | -90,9 | -29,2 |
|
Отчисления в резервный (страховой) фонд |
-52,8 | -55,6 | -2,8 | 7,4 | 2,4 | 33,3 | -92,6 | -97,6 | -66,7 |
| Использовано на: | +0,3 |
-3,5 |
4 --3,8 |
1 1101,1 |
8 787,4 |
8 886,5 |
+1,1 |
-12,6 |
-13,5 |
|
|||||||||
|
+32,6 | - | - | 1404 | - | - | 1304 | - | - |
|
+15,7 | +2,0 | -13,7 | 5333 | 766,7 | 14,4 | 5233 | 666,7 | -85,6 |
|
- | - | - | - | - | - | - | - | - |
|
- | - | - | - | - | - | - | - | - |
| Итого | -95,7 | -153,2 | -57,5 | 48,6 | 17,8 | 36,5 | 51,4 | -82,2 | -63,5 |
Что касается средств, направляемых на поощрения, динамика удельного веса этого вида инвестиций характеризовалась значительными, причем разнонаправленными колебаниями от 1,3% в 1996 году до 17,7% в 1997 (рис.2.9). Затем в 1998 году наблюдается снижение удельного веса сумм, расходуемых из прибыли на поощрения, в результате которого анализируемый показатель составил 2,3 тыс.грн. или 7% от общей суммы используемой прибыли.
Аналогичная ситуация наблюдается по направлению средств на социальное развитие. Удельный вес этой статьи инвестирования прибыли в 1997 году составил 38,7% против 1,3% в 1996, а в 1998 году АСК «Новый Днепр» вообще отказалась от этого направления использования прибыли. На графике (рис.2.9) это демонстрирует резкий нисходящий вид кривой.
Р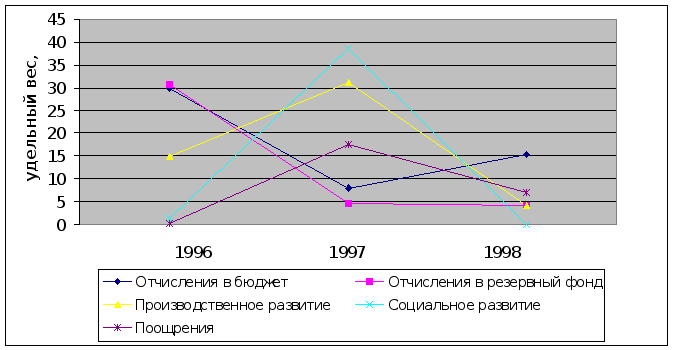
ис.2.9
Изменение
удельного веса
направлений
использования
прибыли АСК
«Новый Днепр»
в 1996-1998г.г.
Особый интерес представляет такое направление использования прибыли как «Платежи в бюджет». Само по себе это направление расходования прибыли не является инвестиционным вложением. Однако возможные колебания ставок и объектов налогообложения позволяют хозяйствующим субъектам высвободить дополнительные средства для инвестирования в развитие производства, социальное развитие и пр.
Изменение удельного веса этой статьи в общей структуре использования прибыли АСК «Новый Днепр» свидетельствует о том, что в 1997 году произошло его уменьшение на 22%, а в 1998 – на 14,6% по сравнению с показателем 1996 года (Таблица 2.7, рис.2.9). Показатели динамики, исчисленные для данной статьи, позволяют сделать вывод о том, что в 1997 году произошло снижение сумм, направляемых в бюджет на 48,7 тыс.грн. (или на 87,1% в относительном выражении) по сравнению с 1996 годом, а в 1998 – на 50,8 тыс.грн. в абсолютном выражении и на 90,9% в относительном выражении по сравнению с 1996 годом (Таблица 2.8). Как видим, снижение абсолютного значения сумм, направляемых в бюджет, сопровождалось снижением их удельного веса в общей структуре использования прибыли. Указанные колебания произошли в связи с изменением законодательства, регламентирующего налогообложение прибыли страховых компаний. Так, если в 1996 году АСК «Новый Днепр» была обязана уплатить в бюджет 30% от полученной прибыли, исчисляемой как разница между доходами и расходами, то после введения в действие нового Закона «О налогообложении прибыли предприятий» [11] 1 июля 1997 года в качестве объекта налогообложения страховых компаний стали рассматриваться валовые доходы от страховой деятельности (кроме страхования жизни), облагаемые по ставке 3%. Что касается прибыли, полученной от осуществления страхования жизни, то методика ее исчисления в настоящее время является объектом многочисленных дискуссий и споров, поскольку ее определение, приведенное в Законе «О страховании» [6] не дает возможности ни Укрстрахнадзору, ни самим страховым компаниям дать однозначную трактовку этого понятия. А это в свою очередь существенно усложняет деятельность компаний, осуществляющих страхование жизни. Дополнительные трудности в процессе определения прибыли от страхования жизни связаны с существованием в настоящее время нескольких, законодательно закрепленных определений страхования жизни как экономической категории, которые различаются в зависимости от сферы их применения (бухгалтерский учет, налоговый учет и пр.)
Таким образом, анализ динамики показателей, характеризующих вложение прибыли АСК «Новый Днепр» в социальное развитие и резервный фонд, а также ее использование на отчисления в бюджет, свидетельствует о том, что в период с 1996 по 1998 год имело место снижение этих сумм как в абсолютном, так и в относительном выражении. Вместе с тем по статье «Поощрения» наблюдается значительный рост. Так, в 1997 и 1998 г.г. на поощрения компанией было направлено в 53,3 и 7,7 раза средств больше, чем в 1996 году и они достигли 16 тыс.грн. в 1997 и 2,3 тыс.грн. в 1998г.г. соответственно. Это свидетельствует о том, что АСК «Новый Днепр» ориентирует свою инвестиционную политику на микроуровне на повышение мотивации работников компании. Немаловажную роль в выборе именно этого направления инвестиций играет тот факт, что страхование жизни является намного более трудоемким видом страхования, чем, например, страхование ответственности или страхование от несчастных случаев. В таких условиях особенно важное значение приобретает удовлетворенность служащих компании материальными условиями своей работы.
С точки зрения инвестиций, наибольший интерес представляет такое направление использования прибыли страховой компании, как «Производственное развитие». Исчисленные показатели динамики позволяют сделать вывод о том, что в 1997 году произошло увеличение абсолютного размера сумм, направляемых АСК «Новый Днепр» на развитие производства, до 28,1 тыс.грн. по сравнению с 27,8 тыс.грн. в 1996 году, следовательно абсолютный прирост анализируемого показателя составил 0,3 тыс.грн. Однако этот незначительный абсолютный прирост сопровождался существенным увеличением удельного веса сумм, расходуемых на развитие производства в общей структуре используемой прибыли. Так, в 1997 году удельный вес данной статьи составил 31%, что почти в два раза превышает аналогичный показатель 1996 года. Затем в 1998 году происходит снижение абсолютного размера сумм, направляемых на производственное развитие, в результате чего значение анализируемого показателя составило 24,3 тыс.грн., что на 3,5 тыс.грн. меньше показателя 1996 года и на 3,8 тыс.грн. ниже показателя 1997 года. Однако указанное снижение абсолютного размера сумм, используемых компанией на производственное развитие, также как и в 1997 году сопровождалось ростом их удельного веса в общей структуре расходования прибыли. Так, в 1997 году последний достиг отметки в 31%, а в 1998 – 73,4%, что на 16,1% и 42,4 % больше аналогичного показателя 1996 года соответственно. Такая динамика на первый взгляд может показаться противоречивой. Поэтому проанализируем это направление инвестиционной деятельности страховщика более подробно.
Анализ показателей структуры и динамики, исчисленных для направлений использования прибыли на развитие производства (Таблицы 2.9, 2.10, 2.11), свидетельствует о том, что в период с 1996 по 1998 год наибольший удельный вес инвестиций в развитие производства приходился на статьи: «Приобретение основных фондов», «Семинары персонала», «Литература», «Командировочные из прибыли». Следовательно, эти направления осуществления инвестиционной деятельности внутри компании АСК «Новый Днепр» и явились приоритетными в сложившейся обстановке.
Таблица 2.9
Использование прибыли АСК «Новый Днепр» на развитие производства
в 1996-1998 г.г.
|
№п/п |
Наименование направления |
Годы |
|||||
|
1996 год |
1997 год |
1998 год |
|||||
|
Абсол знач., тыс. грн. |
Уд. вес, % |
Абсол знач., тыс. грн. |
Уд. вес, % |
Абсол знач., Тыс. грн. |
Уд. вес, % |
||
| 1. |
Ремонт автотранспортных средств |
2,3 | 8,3 | 1,2 |
4,3 |
2,1 | 8,6 |
| 2. |
Приобретение основных фондов |
14,7 | 52,9 | 12,1 | 43,0 | 12,3 | 50,6 |
| 3. | Стоянка автомобилей | 3,1 | 11,1 | 2,0 | 7,1 | - | - |
| 4. | Аренда основных средств | 1.2 | 4,3 | 0,8 | 2,9 | - | - |
| 5. | Бензин | 0,5 | 1,8 | 0,2 | 0,7 | 0,4 | 1,7 |
| 6. | Семинары персонала | 2,0 | 7,2 | 3,0 | 10,7 | 8,1 | 33,3 |
| 7. |
Амортизационные отчисления |
0,6 | 2,2 | 0,3 | 1,1 | - | - |
| 8. |
Командировочные из прибыли |
2,2 | 7,9 | 7,3 | 25,9 | - | - |
| 9. | Литература | 1,2 | 4,3 | 1,2 | 4,3 | 1,4 | 5,8 |
|
Итого использовано на развитие производства |
27,8 | 100,0 | 28,1 | 100,0 | 24,3 | 100,0 | |
Снижение балансовой прибыли страховщика в 1997-1998 г.г. по сравнению с 1996 годом привело к уменьшению сумм, направляемых на развитие производства в 1998 году по сравнению в аналогичным показателем 1996 и 1997 г.г. После незначительного увеличения в 1997 году на 0,3 тыс.грн. (1,1% в относительном выражении) он снизился на 3,8 тыс.грн. (13,6%) в 1998 году (Таблица 2.10).
В 1997 году, несмотря на увеличение сумм, направляемых на развитие производства в целом, произошло уменьшение объема средств, затрачиваемых компанией на приобретение основных фондов (на 2,6 тыс.грн.), ремонт автотранспортных средств (на 1,1. тыс.грн.), что нашло выражение в снижении удельного веса этих статей в структуре прибыли, используемой на развитие производства, на 9,9% и 4% соответственно (Таблица 2.11). Прирост в 1997 году наблюдается только по статьям «Семинары персонала» (на 1 тыс.грн. в абсолютном выражении и на 50% в относительном) и «Командировочные из прибыли» (на 5,1 тыс.грн. в абсолютном выражении и на 231,8% в относительном).
Таблица 2.10
Динамика использования прибыли АСК «Новый Днепр» на развитие производства в 1996-1998г.г.
|
Наименование направления использования прибыли |
Абсолютный прирост (снижение), тыс.грн. |
Темпы роста, (снижения), % |
Темпы прироста (снижения),% |
||||||
|
97/ 96 |
98/ 96 |
98/ 97 |
97/ 96 |
98/ 96 |
98/ 97 |
97/ 96 |
98/ 96 |
98/ 97 |
|
Ремонт автотранспортных средств |
-1,1 | -0,2 | +0,9 | 52,2 | 91,3 | 175,0 | -47,8 | -8,7 | +75,0 |
|
Приобретение основных фондов |
-2,6 | -2,4 | +0,2 | 82,3 | 83,7 | 101,7 | -17,7 | -16,3 | +1,7 |
|
Стоянка автомобилей |
-1,1 | - | - | 64,5 | - | - | -35,5 | - | - |
| Аренда основных средств | -0,4 | - | - | 66,7 | - | - | -33,3 | - | - |
| Бензин | -0,3 | -0,1 | +0,2 | 40,0 | 80,0 | 200,0 | -60,0 | -20,0 | +100,0 |
|
Семинары персонала |
+1,0 | +6,1 | +5,1 | 150,0 | 405,0 | 270,0 | +50,0 | +305,0 | +170,0 |
|
Амортизационные отчисления |
-0,3 | - | - | 50,0 | - | - | -50,0 | - | - |
| Командировочные из прибыли | +5,1 | - | - |
331,8 |
- | - | 231,8 | - | - |
| Литература | 0,0 | +0,2 | +0,2 | 100,0 | 116,7 | 116,7 | 0,0 | +16,7 | +16,7 |
|
Итого использовано на развитие производства |
+0,3 | -3,5 | -3,8 | 101,1 | 87,4 | 86,4 | +1,1 | -12,6 | -13,6 |
В 1998 году наблюдаются более благоприятные тенденции. Так, абсолютный и относительный прирост по сравнению с 1997 годом можно проследить по всем направлениям инвестиций: «Ремонт автотранспортных средств» – 0,9 тыс.грн. (75%), «Приобретение основных фондов» – 0,2 тыс.грн. (1,7%), «Семинары персонала» – 5,1 тыс.грн. (170%), «Литература» – 0,2 тыс.грн. (16,7%). Увеличение объема средств, инвестируемых компанией «Новый Днепр» в вышеуказанные направления, удалось достичь за счет отсутствия инвестиций по таким направлениям, как «Аренда основных средств», «Бензин», «Командировочные из прибыли».
Таблица 2.11
Изменение удельного веса сумм, направляемых
АСК «Новый Днепр» на развитие производства в 1996-1998г.г.
|
Наименование направления использования прибыли |
Удельный вес по годам, % |
Изменение удельного веса, %. |
||||
|
1996 год |
1997 год |
1998 год |
97/ 96 |
98/ 96 |
98/ 97 |
|
Ремонт автотранспортных средств |
8,3 | 4,3 | 8,6 | -4,0 | +0,3 | +4,3 |
|
Приобретение основных фондов |
52,9 | 43,0 | 50,6 | -9,9 | -2,3 | +7,6 |
| Стоянка автомобилей | 11,1 | 7,1 | - | -4,0 | - | - |
| Аренда основных средств | 4,3 | 2,9 | - | -1,4 | - | - |
| Бензин | 1,8 | 0,7 | 1,7 | -1,1 | -0,1 | +1,0 |
| Семинары персонала | 7,2 | 10,7 | 33,3 | +3,5 | +26,1 | +22,6 |
|
Амортизационные отчисления |
2,2 | 1,1 | - | -1,1 | - | - |
| Командировочные из прибыли | 7,9 | 25,9 | - | +18,0 | - | - |
| Литература | 4,3 | 4,3 | 5,8 | 0,0 | +1,5 | +1,5 |
|
Итого использовано на развитие производства |
100,0 | 100,0 | 100,0 | - | - | - |
Отдельно проанализируем показатели структуры и динамики, исчисленные для статьи “Приобретение основных фондов”, поскольку на эту статью приходится наибольший удельный вес в структуре прибыли, расходуемой на производственное развитие. При этом необходимо отметить, что большую часть приобретаемых основных средств представляют компьютеры с соответствующим программным обеспечением и иная вычислительная техника. В 1997 году произошло снижение абсолютного значения сумм, направляемых страховщиком на приобретение основных фондов, на 2,6 тыс. грн. (рис.2.10), что в относительном выражении составило 17,7% (рис.2.11). Наряду с этим в 1997 году произошло снижение удельного веса этой статьи в общей структуре прибыли, направляемой на развитие производства, на 9,9% по сравнению с показателем 1996 года. Затем в 1998 году наблюдается увеличение объема
Р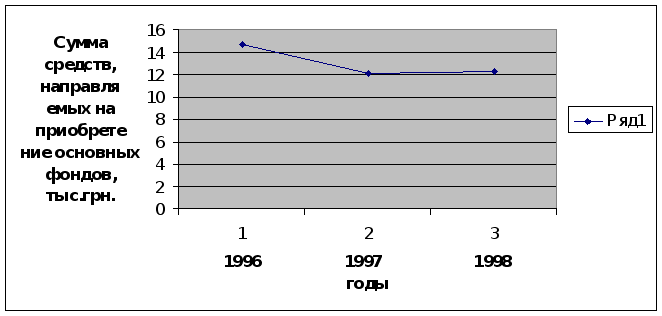
ис.2.10
Объемы
вложений в
приобретение
основных фондов
АСК “новый
Днепр” в 1996-1998 г.г.
средств, направляемых на приобретение основных фондов на 0,2 тыс.грн. (1,7%), при этом удельный вес этой статьи расходования прибыли увеличился на 7,6%. Это свидетельствует о том, что в течение исследуемого периода темпы роста удельного веса этой статьи превышали темпы роста этого показателя в абсолютном выражении.
Р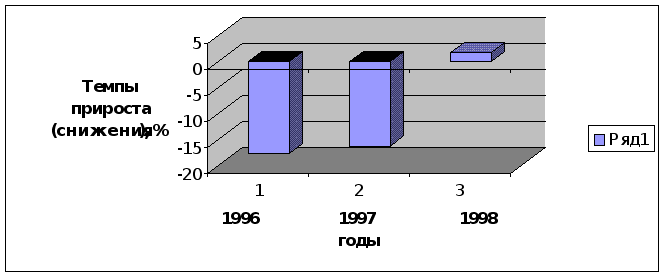
ис.2.11
Темпы
прироста объема
вложений АСК
«Новый Днепр»
в приобретение
основных фондов
в 1996-1998г.г.
Такое изменение в структуре инвестиций на развитие производства в условиях снижения показателя балансовой прибыли стало возможным лишь благодаря уже упоминавшемуся снижению удельного веса других статей использования прибыли.
Вместе с тем, снижение абсолютного значения этого показателя по результатам 1997 года оказало влияние на то, что в указанный период было введено в эксплуатацию основных фондов на сумму 13,9 тыс.грн. при одновременном выбытии основных средств на сумму 63,1 тыс.грн., что привело к снижению первоначальной стоимости основных фондов по состоянию на 01.01.98г. на 49,2 тыс.грн. Это частично связано также с необходимостью досрочного списания некоторых основных средств, которые ввиду морального износа выбывают еще до истечения возможного срока использования. Поэтому в 1998 году АСК «Новый Днепр» увеличила объем средств, направляемых на приобретение основных фондов. Это позволило сократить разрыв между стоимостью вновь введенных и выбывших в течение года основных фондов до 16,4 тыс.грн.
Кроме того данные Таблицы 2.12 говорят о том, что в период с 1996 по 1998 г.г. реализуемая страховщиком инвестиционная политика на микроэкономическом уровне позволила обеспечить существенные качественные сдвиги в обеспечении компании компьютерами. Так, если в 1996 году наибольший удельный вес (60%) приходился на компьютеры третьего поколения, то в 1998 году 47,4% всех компьютеров составляли компьютеры четвертого поколения - IBM 484, а 21,1% - компьютеры класса Pentium, позволяющие значительно повысить скорость обработки как входящих, так и внутрифирменных информационных потоков.
Таблица 2.12
Структура вычислительной техники АСК «Новый Днепр»
|
Годы |
Виды компьютеров |
Итого |
|||||
|
IBM 384 |
IBM 484 |
Pentium 100 |
|||||
|
Кол-во, шт. |
Уд.вес,% |
Кол-во, шт. |
Уд.вес,% |
Кол-во, шт. |
Уд.вес,% |
||
| 1996 год | 6 | 60,0 | 4 | 40,0 | - | 10 | |
| 1997 год | 6 | 42,9 | 6 | 42,9 | 2 | 14,2 | 14 |
| 1998 год | 6 | 31,5 | 9 | 47,4 | 4 | 21,1 | 19 |
Небезынтересной в свете вышеизложенного анализа кажется имеющаяся информация о средствах электронно-вычислительной техники одной из зарубежных компаний. Так, по данным балансового отчета за 1998 год компания Pan American Life располагала компьютерными системами, общая стоимость которых составила 2 448 414 американских долларов [?-Интернет]. Безусловно, в сложившихся условиях такие данные просто несопоставимы с аналогичными показателями отечественных компаний страхования жизни.
Тем не менее, положительные тенденции можно отметить также, анализируя изменения производственной площади, которой располагает компания «Новый Днепр». Если в 1996 году производственные площади составляли 120,13 кв.м, то в 1998 году за счет инвестирования средств в приобретение основных фондов они были расширены до 180.7 кв.м.
Таблица 2.13
Эффективность использования капитальных вложений в расширение производственной площади АСК “Новый Днепр” в 1996-1998г.г.
Годы |
Производственные площади, кв.м |
Изменения |
|||||
|
Абсол. прирост |
Темпы роста,% |
Темпы прироста,% |
|||||
|
цепной |
Базис Ный |
цепной |
базис ный |
Цепной |
базис ный |
||
| 1996 год | 120,13 | - | - | - | - | - | - |
| 1997 год | 120,13 | 0,0 | 0,0 | 100,0 | 100,0 | 0,0 | 0,0 |
| 1998 год | 181,70 | 61,57 | 61,57 | 151,3 | 151,3 | 51,3 | 51,3 |
Дополнительные сведения о численности работников АСК «Новый Днепр» позволяют исчислить производственную площадь, приходящуюся в среднем на каждого работника компании (Таблица 2.14).
Исчисленные данные свидетельствуют о том, что после снижения показателя, характеризующего производственную площадь, приходящуюся на одного работка компании, в 1997г. на 1,8 кв.м/чел.(37,5%) по сравнению с 1996 годом, в 1998 году произошло увеличение анализируемого показателя на 43,3% по отношению к 1997 году, в результате чего он достиг 4,3 кв.м/чел. Необходимо также учесть тот факт, что около 50% работников компании составляют страховые агенты, которые в целях расширения страхового поля посещают клиентов-страхователей на дому. Внедрение такой практики обусловлено наличием положительного зарубежного опыта осуществления так называемого «надомного» страхования. Таким образом, персонал АСК «Новый Днепр», составляющий штат страховых агентов, в рабочее время работает за пределами компании. Следовательно, фактическое значение показателя, характеризующего площадь, приходящуюся на 1 работника компании выше расчетного почти в 2 раза.
Таблица 2.14
Эффективность использования вложений в приобретение основных фондов АСК «Новый Днепр» в 1996-1998г.г.
Годы |
Произв. Площади, кв.м |
Численность работающих, чел. |
Произв.площади на 1 чел., кв.м/чел. |
Изменения произв.площади на 1 чел. |
|||||
|
Абсол. прирост |
Темпы роста,% |
Темпы прироста,% |
|||||||
|
Цепной |
базис ный |
цепной |
Базис Ный |
Цепной |
Базис Ный |
||||
| 1996 год | 120,13 | 25 | 4,8 | - | - | - | - | - | - |
| 1997 год | 120,13 | 40 | 3,0 | -1,8 | -1,8 | 62,5 | 62,5 | -37,5 | -37,5 |
| 1998 год | 181,70 | 42 | 4,3 | 1,3 | -0,5 | 143,3 | 89,5 | +43,3 | -10,5 |
Таким образом, анализ изменения структуры и эффективности вложений в развитие производства свидетельствует о том, что в 1998 году компания «Новый Днепр» изменила инвестиционную политику на микроуровне и перешла от стратегии диверсификации к стратегии концентрации. В 1998 году компания целенаправленно увеличила инвестиции в несколько избранных в качестве приоритетных направлений и отказалась от инвестирования других, менее важных статей. Исходя из приведенного анализа, такими приоритетными направлениями явились статьи: «Приобретение основных фондов», «Семинары персонала», «Литература».
Показатели структуры и динамики, исчисленные по направлениям использования прибыли АСК «Новый Днепр» на развитие производства в 1996-1998г.г., свидетельствует о том, что страховщик наибольшее внимание уделяет повышению фондовооруженности, а также квалификационного уровня персонала и его информированности. При этом реализация первого направления позволила значительно увеличить скорость обработки информации, а следовательно расширить страховое поле и повысить скорость и качество обслуживания клиентов компании, а второе направление можно рассматривать как интеллектуальные инвестиции, которые в будущем при прочих равных условиях неизбежно приведут к увеличению балансовой прибыли. Насколько эффективно использовались инвестиционные вложения анализируемой компании в действительности можно оценить с помощью системы показателей, характеризующих деятельность АСК «Новый Днепр» в 1996-1998г.г. Количественная оценка эффективности инвестиционной деятельности страховщика на микроэкономическом уровне приведена в следующем подразделе настоящей работы.
2.3. Оценка эффективности деятельности компании страхования жизни
Анализируя эффективность деятельности компании АСК «Новый Днепр» необходимо прежде всего отметить, что данная страховая компания обладает значительными финансовыми и материальными ресурсами, основная часть которых мобилизована в виде основных фондов и других активов. Это обусловлено спецификой осуществляемой деятельности, поскольку именно страховые компании в соответствии с законодательством Украины в настоящее время обязаны формировать значительные по своим размерам фонды денежных средств в виде различного рода резервов для обеспечения своей платежеспособности в случае наступления страхового случая. При этом страховые компании должны быть устойчивы по отношению не только к собственно страховому риску, но и к другим видам рисков (инвестиционному, финансовому).
Ввиду этого, данная страховая компания в течение своей деятельности обеспечивает формирование страхового фонда не только за счет поступлений от страховых премий (страховых платежей), но и за счет прибыли. Этот процесс, с точки зрения инвестиций, можно рассматривать как «самоинвестирование», поскольку увеличение резервного фонда страховщика неизбежно скажется на его репутации как стабильной хозяйственной единицы, способной обеспечить выплаты по всем своим обязательствам перед страхователями даже в случае банкротства компании. Кроме того, в 1997 году в связи с изменениями законодательства Украины о страховании у компании возникла необходимость значительного увеличения уставного фонда (100.000 ЭКЮ), который на 1.01.98 года составил 250 тыс. грн., то есть вырос в 834 (!) раза по сравнению с 1996 годом и в 2,7 раза по сравнению с началом 1997 года (Таблица 2.17). Ввиду того, что данная компания является акционерным обществом, такое резкое увеличение уставного фонда повлекло дополнительные расходы на эмиссию акций, что неизбежно отразилось на снижении балансовой прибыли в 1997 и 1998 г.г. до 90,6 тыс.грн. и 33,1 тыс.грн. соответственно (рис.2.12). Снижение балансовой прибыли привело, в свою очередь, к снижению показателя доходности страховых платежей (Таблица 2.15).
Р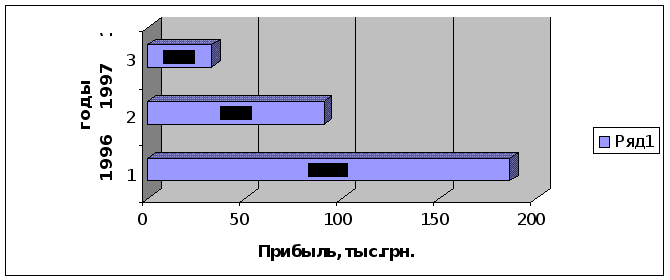
ис.2.12
Прибыль АСК
«Новый Днепр»
в 1996-1998г.г.
Исходя из данных Таблицы 2.15 можно сделать вывод о том, что в 1996 году доходность страховых платежей, полученных АСК «Новый Днепр» находилось на высоком уровне – 72,4%, то есть на каждую гривню средств, полученных в виде премий по заключенным договорам страхования, компании удалось получить 72,4 коп. балансовой прибыли. Однако в 1997 году произошло резкое снижение данного