Анализ производственно-хозяйственной деятельности предприятия ОАО "МПОВТ"
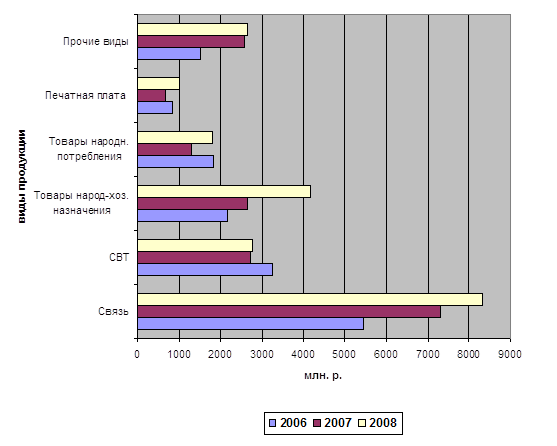
Рис. 2. Диаграмма динамики и структуры производства продукции предприятия
Из представленной диаграммы видно, что объем выпускаемой продукции ОАО «МПОВТ» практически по всем видам продукции увеличился.
Анализ состояния рынка, продукции, на котором участвует ОАО «МПОВТ» показывает, что возможности для наращивания объемов производства продукции у предприятия имеются.
Вся номенклатура изделий по своему техническому уровню и качественным показателям удовлетворяет требованиям отраслей народного хозяйства Республики Беларусь и стран СНГ, где предполагается ее использование, и потребностям населения.
Выпускаемая предприятием продукция проходит обязательную сертификацию и гигиеническую регламентацию в соответствии с действующими в РБ нормативными документами. Основные виды продукции имеют сертификаты соответствия Республики Беларусь и Российской Федерации. Система качества производства УП «МПОВТ» аттестована на соответствие требованиям стандартов ISO 9000–2001.
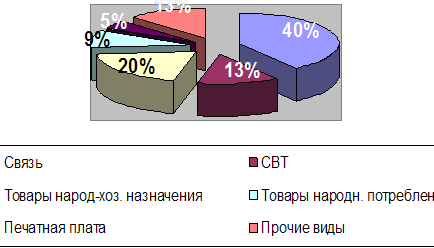
Рис. 3. Диаграмма структуры плана производства на 2008 г.
Анализ себестоимости продукции
Себестоимость продукции – один из важнейших экономических показателей деятельности промышленных предприятий и объединений, выражающий в денежной форме все затраты предприятия, связанные с производством и реализацией продукции. Себестоимость показывает, во что обходится предприятию выпускаемая им продукция. В себестоимость включаются перенесенные на продукцию затраты прошлого труда (амортизация основных фондов, стоимость сырья, материалов, топлива и других материальных ресурсов) и расходы на оплату труда работников предприятия (заработная плата).
Различают четыре вида себестоимости промышленной продукции. Цеховая себестоимость включает затраты данного цеха на производство продукции. Общезаводская (общефабричная) себестоимость показывает все затраты предприятия на производство продукции. Полная себестоимость характеризует затраты предприятия не только на производство, но и на реализацию продукции. Отраслевая себестоимость зависит как от результатов работы отдельных предприятий, так и от организации производства по отрасли в целом.
Затраты на производство промышленной продукции планируются и учитываются по первичным экономическим элементам и статьям расходов.
Группировка по первичным экономическим элементам позволяет разработать смету затрат на производство, в которой определяются общая потребность предприятия в материальных ресурсах, сумма амортизации основных фондов, затраты на оплату труда и прочие денежные расходы предприятия. Эта группировка используется также для согласования плана по себестоимости с другими разделами техпромфинплана, для планирования оборотных средств и контроля за их использованием. В промышленности принята следующая группировка затрат по их экономическим элементам:
– сырье и основные материалы;
– вспомогательные материалы;
– топливо;
– энергия;
– амортизация основных фондов;
– заработная плата;
– отчисления на социальное страхование;
– прочие затраты, не распределенные по элементам.
Группировка затрат по экономическим элементам показывает материальные и денежные затраты предприятия без распределения их на отдельные виды продукции и другие хозяйственные нужды. По экономическим элементам нельзя, как правило, определить себестоимость единицы продукции. Поэтому наряду с группировкой затрат по экономическим элементам затраты на производство планируются и учитываются по статьям расходов (статьям калькуляции).
Группировка затрат по статьям расходов дает возможность видеть затраты по их месту и назначению, знать, во что обходится предприятию производство и реализация отдельных видов продукции. Планирование и учет себестоимости по статьям расходов необходимы для того, чтобы определить, под влиянием каких факторов сформировался данный уровень себестоимости, в каких направлениях нужно вести борьбу за ее снижение.
Себестоимость отдельных видов продукции определяется путем составления калькуляций, в которых показывается величина затрат на производство и реализацию единицы продукции. Калькуляции составляются по статьям расходов, принятым в данной отрасли промышленности.
Различают три вида калькуляций: плановую; нормативную; отчетную.
В плановой калькуляции себестоимость определяется путем расчета затрат по отдельным статьям, а в нормативной – по действующим на данном предприятии нормам, и поэтому она в отличие от плановой калькуляции в связи со снижением нормативов в результате проведения организационно-технических мероприятий пересматривается, как правило, ежемесячно.
Отчетная калькуляция составляется на основе данных бухгалтерского учета и показывает фактическую себестоимость изделия, благодаря чему становятся возможными проверка выполнения плана по себестоимости изделий и выявление отклонений от плана на отдельных участках производства.
Нормативный метод учета и калькулирования является наиболее прогрессивным, ибо позволяет вести повседневный контроль за ходом производственного процесса, за выполнением заданий по снижению себестоимости продукции. В этом случае затраты на производство подразделяются на две части: затраты в пределах норм и отклонения от норм расхода. Все затраты в пределах норм учитываются без группировки, по отдельным заказам. Отклонения от установленных норм учитываются по их причинам и виновникам, что дает возможность оперативно анализировать причины отклонений, предупреждать их в процессе работы. При этом фактическая себестоимость изделий при нормативном методе учета определяется путем суммирования затрат по нормам и затрат в результате отклонений и изменений текущих нормативов.
Анализ себестоимости продукции был проведен с целью решения следующих задач:
– определение динамики по основным показателям себестоимости;
– определение причин изменения себестоимости по факторам, по видам продукции, по статьям калькуляции;
– выявление и оценка неиспользованных возможностей снижения себестоимости и разработка мер по мобилизации резервов снижения себестоимости.
Источниками анализа послужили данные бухгалтерской отчетности -форма №2 «Отчет о прибылях и убытках», форма №5 (в разрезе элементов затрат), данные статистической отчетности – форма №5‑з «Сведения о затратах на производство и реализацию продукции (работ, услуг) предприятия, калькуляции себестоимости отдельных видов продукции», журнал-ордер №10, ведомость №12.
При определении динамики затрат проводится анализ по экономическим элементам затрат, который позволяет изучить состав затрат, определить удельный вес каждого элемента в общей сумме затрат.
Сопоставлением затрат по экономическим элементам в абсолютной сумме и в процентах к общим затратам за отчетный год с затратами за предшествующий год выявляются направления в изменении отдельных элементов затрат (табл. 3).
Таблица 3. Анализ затрат по экономическим элементам
| 2006 | 2007 | 2008 | ||||
| р. | уд. вес. | р. | уд. вес. | р. | уд. вес. | |
| Объем производства | 13673 | 17260 | 22650 | |||
| Материальные затраты | 7599 | 57,9 | 8596 | 50,1 | 10584 | 49,9 |
|
В том числе: сырье и материалы |
1420 | 10,7 | 1802 | 10,5 | 2314 | 10,9 |
| Покупные комплектующие | 4755 | 36,1 | 5357 | 31,3 | 6389 | 30,2 |
| Топливо | 1 | - | 1 | - | 1 | - |
| Электроэнергия | 908 | 6,9 | 1123 | 6,5 | 1490 | 7,0 |
| Теплоэнергия | 495 | 3,7 | 303 | 1,8 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |