Анализ производственно-хозяйственной деятельности предприятия ОАО "МПОВТ"
Балансовая прибыль (убыток)
1467
3090
210,6%
4433
143,5%
На основании данных таблицы проведем следующий анализ и построим диаграмму динамики прибыли предприятия (рис. 6).
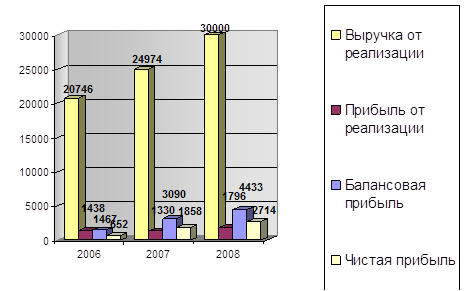
Рис. 6. Диаграмма динамики прибыли предприятия
Изменение балансовой прибыли характеризуется влиянием следующих факторов: прибыль от реализации продукции товаров, работ, услуг), прибыль от прочей реализации, внереализационные результаты.
За 2006, 2007, 2008 года балансовая прибыль составила соответственно 1467 млн. р., 3090 млн. р., 4433 млн. р., т.е. в 2007 году балансовая прибыль увеличилась в два раза и почти в полтора раза в 2008 году по сравнению с предыдущим периодом. Резко выросли доходы от внереализационных операций, за вычетом расходов по ним в 2006 году они выросли в 61,6 раз, а в 2008 году – в 25 раз. В 2007 г. незначительно сократилась прибыль от реализации продукции, однако в 35 раз возросла прибыль от прочей реализации в 2008 г. Этот показатель вырос в 4 раза. В свою очередь, прибыль от реализации продукции зависит от таких факторов как: выручка (валовый доход) от реализации продукции, налог на добавленную стоимость, другие налоги и отчисления из выручки, объем и структура реализованной продукции, затраты на производство и сбыт реализованной продукции (полная себестоимость реализованной продукции).
Выручка от реализации продукции превышает затраты на реализацию продукции в 2006, 2007, 2008 годах соответственно в 1,4 раза, в 1,3 раза, в 1,4 раза, т.е. данный показатель остается стабильным по годам. Удельный вес налогов и других отчислений из выручки в валовом доходе в 2006 году составил – 20,2%, в 2007 – 19,8%, в 2008 – 20,4%.
Затраты на производство и сбыт реализованной продукции в 2007 году выросли в 1,23 раза по сравнению с 2006 годом, а в 2008 году они возросли в 1,18 раза, это обусловлено увеличением объемов производства.
На протяжении анализируемого периода 2006–2008 гг. наблюдается рост прибыли от реализации в 2008 г. в 1,35 раза, и незначительное ее снижение в 2007 году. На прибыль предприятия оказывают влияние также цены на реализованную продукцию, доходы по ценным бумагам и от долевого участия в совместных предприятиях, прибыль и убытки прошлых лет, выявленные в отчетном году, поступление долгов и дебиторской задолженности, финансовая помощь от других предприятий и организаций и др.
После уплаты из валовой прибыли налогов и других обязательных платежей образуется чистая прибыль. Чистая прибыль остается в распоряжении предприятия и используется для технического его совершенствования, расширения производства и социального развития. С этой целью на предприятии формируются следующие фонды:
1. Фонд накопления, образуемый за счет прибыли, используется на приобретение и строительство основных фондов производственного и непроизводственного назначения;
2. Фонд потребления используется на финансирование социальных нужд и материальное стимулирование работников: выплату премий, не связанных с производственными показателями (за долголетний труд, в связи с юбилеем и т.д.), оказание материальной помощи, оплату путевок и др. расходы на фонд потребления носят безвозвратный характер;
3. Резервный фонд используется для покрытия непредвиденных потерь, вызванных стихийными бедствиями и т.п.;
4. Фонд пополнения собственных оборотных средств.
На предприятии, согласно Учетной политики, для определения нормативов отчислений и фондов накопления и потребления начальники финансового и планово-экономического отделов представляют на утверждение директору предприятия сметы расходов названых фондов по конкретным их направлениям.
Использование и распределение прибыли на ОАО «МПОВТ» представлено в табл. 6.
Таблица 6. Анализ распределения прибыли, млн. р.
| Показатели | 2006 г. | 2007 г. | 2008 г. |
| 1 | 2 | 3 | 4 |
| 1. Балансовая прибыль | 1467 | 3090 | 4433 |
| 2. Платежи из прибыли, внесенные в бюджет: | 759 | 1147 | 1436 |
| 2.1. налог на недвижимость | 461 | 482 | 490 |
| 2.2. налог на прибыль | 298 | 665 | 946 |
| 3. Другие цели | 56 | 85 | 283 |
| 4. Чистая прибыль | 652 | 1858 | 2714 |
| 5. Использование чистой прибыли, в т.ч.: | 652 | 1858 | 2714 |
| 5.1. Резервный фонд | 33 | 93 | 136 |
| в процентах к чистой прибыли | 5,1% | 5,0% |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |