Анализ производственно-хозяйственной деятельности предприятия ОАО "МПОВТ"
На основе данных таблицы построим диаграмму удельного веса отдельных видов затрат в общей сумме затрат (рис. 4)
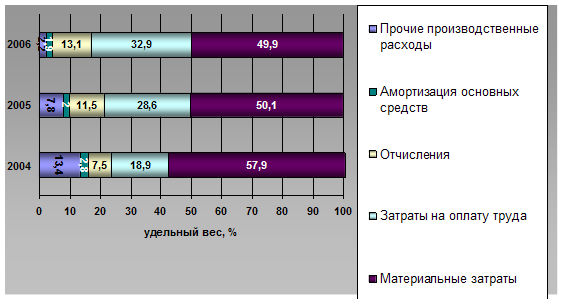
Рис. 4. Диаграмма удельного веса отдельных видов затрат в общей сумме затрат
Наибольший удельный вес в общих затратах занимают материальные затраты. Повышение общей суммы затрат было вызвано повышением суммы каждого элемента затрат.
Анализируя структуру затрат по элементам следует отметить, что значительная доля затрат в 2008 году ложится на затраты по оплате труда - 32,9%, в то время как в 2007 году она составила 28,6% и в 2006 г. – 18,9; большой скачок в заработной плате произошел в 2007 г., её удельный вес по сравнению с предыдущим годом вырос на 9,7%, а в общем по сравнению с 2006 г. заработная плата выросла почти в два раза. Удельный вес покупных комплектующих изделий в структуре затрат (2006 г. – 36,1%; 2007 г. – 31,3%; 2008 г. – 30,2%), порядка 32,5%. Доля отчислений на соцстрах занимает порядка 10,7% (2006 г. – 7,5%; 2007 г. – 11,5%; 2008 г. – 13,1%), по годам наблюдается рост этого показателя, что связано с увеличением сумм выплат обязательных отчислений, установленных законодательством. Прочие расходы снизились к 2008 г. до 2,2% (в 2006 г. – 13,4%), что говорит о снижении платежей по кредитам. Остальные элементы затрат занимают меньший удельный вес в структуре себестоимости, кроме того по этим элементам наблюдается приблизительно равномерная динамика по годам.
Как видим, в структуре себестоимости большой удельный вес занимают покупные комплектующие изделия, что указывает на зависимость предприятия поставщиков. Однако наблюдается тенденция к значительному снижению такой зависимости в изучаемом периоде с 36,1% до 30,2%.
Для выявления причин изменения общих затрат рассматривают структуру затрат на производство, а затем влияние ее изменения на изменение общих затрат.
Расчет производится по формулам:
|
Материалоемкость = |
Материальные затраты |
∙ 100% |
|
Объем производства |
|
Фондоемкость = |
Амартизация основных средств |
∙ 100% |
|
Объем производства |
|
Зарплатаемкость = |
Затраты на оплату труда + отчисления |
∙ 100% |
|
Объем производства |
Прочие затраты на 1 р. продукции = |
Прочие производственные расходы |
∙ 100% |
|
Объем производства |
Полученные данные сведем в табл. 4 и на ее основании построим диаграмму (рис. 5)
Таблица 4. Анализ структуры затрат на производство
| 2006 | 2007 | Отклонение | 2008 | Отклонение | |
| Материалоемкость | 55,58 | 48,28 | – 7,3 | 46,73 | – 1,55 |
| Фондоемкость | 2,75 | 1,91 | – 0,84 | 1,8 | – 0,11 |
| Зарплатаемкость | 25,44 | 38,64 | 13,2 | 43,06 | 4,42 |
| Прочие затраты на 1 р. продукции | 12,99 | 7,57 | – 5,42 | 1,99 | – 5,58 |
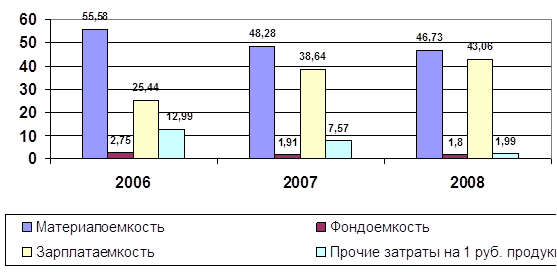
Рис. 5. Диаграмма удельного веса отдельных видов затрат в общей сумме затрат
Из анализа графика видно, что материалоемкость имеет устойчивую тенденцию к снижению, за период с 2006 по 2008 гг. общее снижение составило 8,85%, что является хорошим фактором.
Фондоемкость падает и это является негативным фактором, т.к. уменьшаются затраты на ремонт и восстановление техники и оборудования, в период 2006–2008 гг. Фондоемкость упала на 0,95%.
Зарплатаемкость с каждым годом увеличивается, т. к. растет зарплата персонала предприятия, здесь за анализируемый период жесткий рост этого показателя, что является положительным фактом. За период 2006–2008 гг. зарплатаемкость возросла на 17,62%.
Прочие затраты на 1 рубль продукции снизились и это свидетельствует об эффективном использовании средств предприятия.
Анализ прибыли предприятия
Предприятия реализуют свою продукцию потребителям, получая за нее денежную выручку. Однако, это еще не означает получение прибыли. Для выявления финансового результата необходимо сопоставить выручку с затратами на производство продукции и ее реализацию, т.е. с себестоимостью продукции. Предприятие получает прибыль, если выручка превышает себестоимость, если выручка равна себестоимости, то удалось лишь возместить затраты на производство и реализацию продукции и прибыль отсутствует; если затраты превышают выручку, то предприятие получает убыток, т.е. отрицательный финансовый результат, что ставит его в сложное финансовое положение, не исключающее и банкротство.
Прибыль – основной источник финансовых ресурсов предприятия, связанный с получением валового дохода. Валовой доход предприятия – выручка от реализации продукции (работ, услуг) за вычетом материальных затрат, т.е. включающий в себя оплату труда и прибыль, Количественно прибыль представляет собой разницу между выручкой от продаж или валовым доходом и совокупными издержками.
Значение прибыли обусловлено тем, что, с одной стороны, она зависит в основном от качества работы предприятия, повышает экономическую заинтересованность его работников в наиболее эффективном использовании ресурсов, т.к. прибыль – основной источник производственного и социального развития предприятия, а с другой – она служит важнейшим источником формирования государственного бюджета. Таким образом, в росте прибыли заинтересованы как предприятие, так и государство, Прирост прибыли может быть достигнут не только благодаря увеличению трудового вклада коллектива предприятия, но и за счет других факторов. Поэтому на каждом предприятии необходимо проводить систематический анализ формирования и распределения прибыли.
Балансовая прибыль характеризует конечный финансовый результат всей деятельности предприятия в целом и определяется на ОАО «МПОВТ» по следующей формуле:
ПБ= ПР+ППР+ПВ-УВ, (1)
где ПБ – балансовая прибыль;
ПР – прибыль от реализации готовой продукции (работ, услуг);
ППР - прибыль (убыток) от прочей реализации продукции;
ПВ – прибыль от внереализационной деятельности;
УВ – внереализационные убытки.
Прибыль от реализации готовой продукции в ценах реализации:
ПР= РП-СПР-НДС-ОВНФ, (2)
где РП - объем реализации продукции в ценах реализации;
СПР – полная себестоимость реализованной продукции;
НДС – сумма налога на добавленную стоимость;
ОВНФ – отчисления во внебюджетные фонды.
Прибыль от внереализационной деятельности включает:
1. Пени, штрафы, неустойки, получаемые предприятием от других предприятий за нарушение договоров;
2. Дивиденды по акциям и другим ценным бумагам, принадлежащим предприятию;
3. Проценты по депозитным вкладам;
4. Доходы от сдачи имущества в аренду;
5. Доходы от посреднической деятельности.
Внереализационные убытки – это отрицательные курсовые стоимости от акций. Описание части стоимости недоамортизированного имущества, затраты по содержанию законсервированных производственных мощностей; убытки от стихийных бедствий, хищений; штрафные санкции, уплачиваемые предприятием другим предприятиям из прибыли, остающейся в распоряжении предприятия.
Финансовые результаты работы предприятия за 2006–2008 годы представлены в табл. 5.
Таблица 5. Финансовые результаты предприятия
| Наименование показателя | 2006 г. | 2007 г. | Темп роста | 2008 г. | Темп роста |
| млн. р. | млн. р. |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |