Управління активами підприємства (на прикладі ВАТ "Інтерпайп Ніжньодніпровський трубопрокатний завод")
У процесі розробки системи управління запасами повинні бути заздалегідь передбачені заходи для прискорення залучення в оборот наднормативних запасів. Це забезпечує звільнення частини фінансових ресурсів, а також зниження розміру втрат товарно-матеріальних цінностей у процесі їх збереження.
Особливості управління дебіторською заборгованістю
У процесі фінансово-господарської діяльності у підприємства постійно виникає потреба проведення розрахунків зі своїми контрагентами, бюджетом, податковими органами. Відвантажуючи вироблену продукцію, підприємство, як правило, не отримує гроші негайно, тобто воно кредитує покупців. Таким чином, від моменту відвантаження продукції до моменту надходження платежу засоби підприємства “мертві” у вигляді дебіторської заборгованості. Тому важливим завданням є ефективне управління дебіторською заборгованістю, спрямоване на оптимізацію загального її розміру та забезпечення своєчасної оплати боргу.
У сучасній господарській практиці дебіторська заборгованість класифікується за такими видами:
1) дебіторська заборгованість за товари, роботи, послуги, строк оплати яких не наступив;
2) дебіторська заборгованість за товари, роботи, послуги, що неоплачені у вказаний термін;
3) дебіторська заборгованість за отриманими векселями;
4) дебіторська заборгованість за розрахунками з бюджетом;
5) дебіторська заборгованість за розрахунками з персоналом;
6) інші види дебіторської заборгованості.
Серед перерахованих видів найбільший обсяг дебіторської заборгованості підприємств припадає на перші три види. У загальній сумі дебіторської заборгованості на розрахунки з покупцями припадає 80 – 90 %. Отже, з метою ефективного управління цією дебіторською заборгованістю на підприємствах повинна розроблятися і здійснюватися особлива фінансова система управління дебіторською заборгованістю або його кредитна політика щодо покупців продукції.
Система управління дебіторською заборгованістю представляє собою частину загального управління оборотними активами й маркетингової політики підприємства, що спрямована на розширення обсягу реалізації продукції та полягає в оптимізації загального розміру цієї заборгованості та забезпеченні своєчасної її оплати.
Формування системи управління дебіторською заборгованістю підприємства здійснюється за такими основними етапами:
1. Аналіз дебіторської заборгованості підприємства у попередньому періоді.
2. Формування принципів кредитної політики відповідно до покупців продукції
3. Визначення можливої суми фінансових засобів, що інвестуються в дебіторську заборгованість за товарним (комерційним) і споживчим кредитом.
4. Формування системи кредитних умов.
5. Формування стандартів оцінки покупців і диференціація умов надання кредиту.
6. Формування процедури оплати дебіторської заборгованості.
7. Забезпечення використання на підприємстві сучасних форм рефінансування дебіторської заборгованості.
8. Побудова ефективних систем контролю за рухом і своєчасною оплатою дебіторської заборгованості.
1) Аналіз дебіторської заборгованості підприємства у попередньому періоді. Аналіз дебіторської заборгованості за розрахунками з покупцями проводиться в розрізі товарного (комерційного) та споживчого кредиту.
По-перше, оцінюється рівень дебіторської заборгованості підприємства та його динаміка у попередньому періоді. Оцінка цього рівня здійснюється на основі визначення коефіцієнта відволікання оборотних активів у дебіторську заборгованість, що розраховується за такою формулою:
(1.36)
де: КОАдз – коефіцієнт відволікання оборотних активів у дебіторську заборгованість;
ДЗ – загальна сума дебіторської заборгованості підприємства або сума заборгованості окремо з товарного і споживчого кредиту;
ОА – загальна сума оборотних активів підприємства.
По-друге, визначаються середній період оплати дебіторської заборгованості та кількість її оборотів в аналізованому періоді.
Середній період оплати дебіторської заборгованості характеризує її роль у фактичній тривалості фінансового й загального операційного циклу підприємства. Даний показник розраховується за такою формулою:
, (1.37)
де: ПОдз – середній період оплати дебіторської заборгованості підприємства;
ДЗ – середній залишок дебіторської заборгованості підприємства (у цілому або окремих її видів) в аналізованому періоді;
Оо – сума одноденного обороту з реалізації продукції в аналізованому періоді.
Кількість оборотів дебіторської заборгованості характеризує швидкість обертання інвестованих в неї засобів протягом визначеного періоду. Цей показник розраховується за такою формулою:
, (1.38)
де: КОдз – кількість оборотів дебіторської заборгованості підприємства в аналізованому періоді;
ОР – загальна сума обороту з реалізації продукції в аналізованому періоді;
ДЗ – середній залишок дебіторської заборгованості підприємства у цілому або окремих її видів) в аналізованому періоді.
По-третє, оцінюється склад дебіторської заборгованості підприємства за окремими її "віковими групами", тобто за передбаченими термінами її оплати.
По-четверте, докладно розглядається склад простроченої дебіторської заборгованості, виділяються сумнівна та безнадійна заборгованість. У процесі цього аналізу використовуються такі показники, як коефіцієнт прострочення дебіторської заборгованості й середній "вік" простроченої (сумнівної, безнадійної) дебіторської заборгованості.
По-п’яте, визначають суму ефекту, отриманого від інвестування засобів у дебіторську заборгованість. З цією метою суму додаткового прибутку, отриманого від збільшення обсягу реалізації продукції за рахунок надання кредиту, зіставляють із сумою додаткових витрат на оформлення кредиту й оплату боргу, а також прямих фінансових втрат від неповернення боргу покупцями: безнадійна дебіторська заборгованість, списання у зв’язку з неплатоспроможністю покупців і закінченням термінів позовної давнини. Розрахунок даного ефекту здійснюється за такою формулою:
Едз = Пдз – ПЗдз – ФПдз, (1.39)
де: Едз – сума ефекту, отриманого від інвестування засобів у дебіторську заборгованість щодо розрахунків із покупцями;
Пдз – додатковий прибуток підприємства, отриманий від збільшення обсягу реалізації продукції за рахунок надання кредиту;
ПВдз – поточні витрати підприємства, пов’язані з організацією кредитування покупців і оплатою боргу;
ФВдз – сума прямих фінансових втрат від неповернення боргу покупцями.
У процесі даного аналізу може бути визначений і відносний показник – коефіцієнт ефективності інвестування засобів у дебіторську заборгованість. Він розраховується за такою формулою:
, (1.40)
де: КЕдз – коефіцієнт ефективності інвестування засобів у дебіторську заборгованість щодо розрахунків із покупцями;
Едз – сума ефекту, отриманого від інвестування засобів у дебіторську заборгованість щодо розрахунків із покупцями у визначеному періоді;
ДЗрп – середній залишок дебіторської заборгованості щодо розрахунків із покупцями в аналізованому періоді.
Результати аналізу використовуються в процесі наступної розробки окремих параметрів кредитної політики підприємства.
У сучасній практиці реалізація продукції в кредит (із відстрочкою платежу за неї) одержала широке поширення як в країнах із розвинутою ринковою економікою, так і в нашій країні. Формування принципів кредитної політики відображає умови цієї практики і спрямоване на підвищення ефективності операційної та фінансової діяльності підприємства.
У процесі формування принципів кредитної політики стосовно покупців продукції вирішуються два основних питання:
а) у яких формах здійснювати реалізацію продукції в кредит;
б) який тип кредитної політики варто обрати підприємству.
Форми реалізації продукції в кредит мають два різновиди – товарний (комерційний) кредит і споживчий кредит.
Товарний (комерційний) кредит представляє собою форму оптової реалізації продукції її продавцем на умовах відстрочки платежу. Товарний (комерційний) кредит дається оптовому покупцю на термін від одного до шести місяців.
Споживчий кредит (у товарній формі) – форма роздрібної реалізації товарів фізичним особам із відстрочкою платежу. Він дається звичайно на термін від шести місяців до двох років.
Типи кредитної політики. Розрізняють три типи кредитної політики підприємства стосовно покупців продукції – консервативний, помірний та агресивний.
Консервативний тип кредитної політики підприємства спрямований на мінімізацію кредитного ризику. Здійснюючи даний тип кредитної політики, підприємство не прагне до одержання високого додаткового прибутку за рахунок розширення обсягу реалізації продукції. Механізмом реалізації політики такого типу є суттєве скорочення кола покупців продукції в кредит за рахунок груп підвищеного ризику; мінімізація термінів надання кредиту та його розміру; створення жорсткіших умов надання кредиту й підвищення його вартості; використання жорстких процедур оплати дебіторської заборгованості.
Помірний тип кредитної політики підприємства орієнтується на середній рівень кредитного ризику при продажі продукції з відстрочкою платежу.
Агресивний тип кредитної політики підприємства орієнтується на максимізацію додаткового прибутку за рахунок розширення обсягу реалізації продукції в кредит, незважаючи на високий рівень кредитного ризику, що супроводжує ці операції. Механізмом реалізації політики такого типу є поширення кредиту на більш ризиковані групи покупців продукції; збільшення періоду надання кредиту і його розміру; зниження вартості кредиту до мінімально припустимих розмірів; надання покупцям можливості пролонгування кредиту.
Визначаючи тип кредитної політики, підприємства повинні враховуватися такі основні фактори, як сучасну комерційну й фінансову практику здійснення торгівельних операцій, загальний стан економіки, що визначає фінансові можливості покупців, рівень їх платоспроможності, сформована кон’юнктура товарного ринку, стан попиту на продукцію підприємства, потенційна спроможність підприємства нарощувати обсяг виробництва продукції при розширенні можливостей її реалізації за рахунок надання кредиту, правові умови забезпечення стягнення дебіторської заборгованості, фінансові можливості підприємства у частині відволікання засобів у дебіторську заборгованість, фінансовий менталітет власників і менеджерів підприємства, їхнє ставлення до рівня припустимого ризику в процесі здійснення господарської діяльності.
Варто мати на увазі, що консервативний варіант негативно впливає на ріст обсягу операційної діяльності підприємства і формування стійких комерційних зв’язків. Агресивний варіант може викликати надмірне відволікання фінансових засобів, знизити рівень платоспроможності підприємства, викликати згодом значні витрати на стягнення боргів, а в кінцевому результаті знизити рентабельність оборотних активів і використовуваного капіталу. Визначення можливої суми фінансових засобів, які інвестуються в дебіторську заборгованість за товарним комерційним і споживчим кредитом виконується при розрахунку необхідної суми фінансових засобів, які інвестуються в дебіторську заборгованість, здійснюється за такою формулою:
, (1.41)
де: Идз – необхідна сума фінансових засобів, які інвестуються в дебіторську заборгованість;
ОРк – обсяг реалізації продукції в кредит, що планується;
Кс/ц – коефіцієнт співвідношення собівартості та ціни продукції, виражений десятковим дробом;
ПНК – середній період надання кредиту покупцям, у днях;
ПР – середній період прострочення платежів з наданого кредиту, у днях.
У тому випадку, коли фінансові можливості підприємства не дозволяють інвестувати розрахункову суму засобів у повному обсязі, то при незмінності умов кредитування повинен бути відповідно скоригований планований обсяг реалізації продукції в кредит.
До даних умов належать такі елементи: кредитний період, кредитний ліміт, вартість надання кредиту, система штрафних санкцій за прострочення виконання зобов’язань покупцями.
Вартість надання кредиту характеризується системою цінових знижок при здійсненні термінових розрахунків за придбану продукцію. Така цінова знижка характеризує норму процентної ставки за наданий кредит, що розраховується для зіставлення в річному обчисленні. Розрахунок характеризується такою формулою:
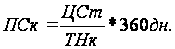 (1.42)
де: ПСк – річна норма процентної ставки за наданий кредит;
ЦСт – цінова знижка, надана покупцю при здійсненні негайного розрахунку за придбану продукцію, у %;
ТНк – термін надання кредиту (кредитний період), у днях.
Встановлюючи вартість товарного (комерційного) або споживчого кредиту, необхідно мати на увазі, що його розмір не повинний перевищувати рівень процентної ставки щодо короткостроковому банківському кредиту. У протилежному випадку він не буде стимулювати реалізацію продукції в кредит, бо покупцю буде вигідно взяти короткостроковий кредит у банку на термін, що дорівнює кредитному періоду, установленому продавцем, і розрахуватися за придбану продукцію при її покупці.
Система штрафних санкцій за прострочення виконання зобов’язань покупцями формується в процесі розробки кредитних умов. Вона повинна передбачати відповідні пені, штрафи і неустойки. Розміри цих штрафних санкцій мають повністю відшкодовувати усі фінансові втрати підприємства-кредитора: втрату прибутку, інфляційні втрати, відшкодування ризику зниження рівня платоспроможності й інші.
Розвиток ринкових відносин дозволяє використовувати у практиці нові форми управління дебіторською заборгованістю – її рефінансування, тобто прискорення переведення в інші форми оборотних активів підприємства: кошти і високоліквідні короткострокові цінні папери.
Основними формами рефінансування дебіторської заборгованості є факто-ринг, облік векселів, виданих покупцями продукції, форфейтинг.
Факторинг – це фінансова операція, що полягає у поступці підприємства-продавця права одержання коштів за платіжними документами за поставлену продукцію на користь банку або спеціалізованої компанії ("фактор компанії"), що приймають на себе всі кредитні ризики щодо інкасації боргу. За здійснення такої операції банк (фактор-компанія) стягує із підприємства-продавця визначену комісійну плату у процентах до суми платежу. Ставки комісійної плати диференціюються з урахуванням рівня платоспроможності покупця продукції і передбачених термінів її сплати. Крім того, при проведенні такої операції банк (фактор-компанія) у термін до трьох днів здійснює кредитування підприємства-продавця у формі попередньої сплати боргових вимог за платіжними документами (звичайно в розмірі від 70 до 90 % суми боргу залежно від фактора ризику). Інші 10 – 30 % суми боргу тимчасово депонуються банком у формі страхового резерву при його непогашенні покупцем (ця депонована частина боргу повертається підприємству-продавцю після повного погашення суми боргу покупцем).
Облік векселів, виданих покупцями продукції, є фінансовою операцією з їх продажу господарському суб’єкту за дисконтною ціною, що формується залежно від їх номіналу, терміну погашення й облікової вексельної ставки. Облікова вексельна ставка складається із середньої депозитної ставки, ставки комісійної винагороди, а також рівня премії за ризик при сумнівній платоспроможності векселедавця. Така операція може бути здійснена тільки з перевідним векселем.
Дисконтна ціна векселя визначається за такою формулою:
, (1.43)
де: ДЦв – дисконтна (облікова) ціна векселя на момент його продажу;
НС – номінальна сума векселя, що підлягає погашенню векселедавцем у передбачений термін;
Д – кількість днів від моменту продажу (обліку) векселя до моменту його погашення векселедавцем;
ДСв – річна облікова вексельна ставка, за якою здійснюється дисконтування суми векселя, %.
Форфейтинг використовується при здійсненні довгострокових експортних постачань і дозволяє експортеру негайно одержувати кошти шляхом обліку векселів. Проте його недоліком є висока вартість, тому підприємству-експортеру варто проконсультуватись з банком (факторинговою компанією) ще до початку переговорів з іноземним імпортером продукції, щоб мати можливість включити витрати щодо форфейтингової операції у вартість контракту.
Критерієм оптимальності розробленої та здійснюваної кредитної політики будь-якого типу і за будь-якими формами наданого кредиту, а, відповідно, і середнього розміру дебіторської заборгованості щодо розрахунків із покупцями за реалізовану їм продукцію, виступає така умова:
ДЗо ----> ОПдр і ОЗдз + ВЗдз, (1.43)
де: ДЗо – оптимальний розмір дебіторської заборгованості підприємства при нормальному його фінансовому стані;
ОПдр – додатковий операційний прибуток, що отримує підприємство від збільшення продажу продукції в кредит;
Одз – додаткові операційні витрати підприємства щодо обслуговування дебіторської заборгованості;
ВЗдз – розмір втрат засобів, інвестованих у дебіторську заборгованість через неплатоспроможність покупців.
Управління грошовими активами
Управління грошовими активами або залишком коштів, що постійно знаходяться в розпорядженні підприємства, складає невід’ємну частину функцій загального управління оборотними активами. Розмір залишку грошових активів, яким оперує підприємство в процесі господарської діяльності, визначає рівень його абсолютної платоспроможності, впливає на тривалість операційного циклу, а отже, і на розмір фінансових засобів, що інвестуються в оборотні активи, а також характеризує його інвестиційні можливості.
Формування підприємством грошових авуарів викликане рядом чинників, що закладені в основу відповідної класифікації залишків його коштів:
1) Операційний або трансакційний залишок грошових активів є основним у складі сукупних грошових активів підприємства. Він формується з метою забезпечення поточних платежів, пов’язаних із виробничо-комерційною діяльністю підприємства: із закупівлі сировини, матеріалів і напівфабрикатів, оплати праці; сплати податків; оплати послуг сторонніх організацій тощо.
2) Страховий або резервний залишок грошових активів - необхідність формування даного виду залишку зумовлена вимогами підтримки постійної платоспроможності підприємства щодо невідкладних фінансових зобов’язань.
На розмір даного виду залишку грошових активів значною мірою впливає доступність одержання підприємством короткострокових фінансових кредитів.
Інвестиційний (або спекулятивний) залишок грошових активів може формуватися тільки в тому випадку, якщо цілком задоволена потреба у формуванні грошових авуарів інших видів.
На сучасному етапі економічного розвитку країни переважна більшість підприємств не має можливості формувати цей вид грошових активів.
3)Компенсаційний залишок грошових активів представляє собою щезни-жувальну суму грошових активів, що підприємство відповідно до умов угоди про банківське обслуговування повинно постійно берегти на своєму розрахунковому рахунку. Формування такого залишку грошових активів є однією з умов видачі підприємству бланкового (незабезпеченого) кредиту і надання йому широкого спектра банківських послуг.
Основною метою у процесі управління грошовими активами є забезпечення постійної платоспроможності підприємства. У цьому реалізується функція грошових активів як засобу платежу, що забезпечує досягнення цілей формування їх операційного, страхового й компенсаційного залишків. Пріоритетність цієї мети визначається тим, що ні великий розмір оборотних активів і власного капіталу, ні високий рівень рентабельності господарської діяльності не можуть застрахувати підприємство від порушення проти нього позову про банкрутство, якщо в передбачені терміни через недостачу грошових активів воно не може розрахуватися за своїми невідкладними фінансовими зобов’язаннями. Тому на практиці управління грошовими активами часто ототожнюється з управлінням платоспроможністю або управлінням ліквідністю.
Поряд із цією основною метою важливим завданням процесу управління грошовими активами є забезпечення ефективного використання тимчасово вільних коштів, а також сформованого інвестиційного їх залишку.
З позицій форм накопичення грошових авуарів і управління платоспроможністю підприємства його грошові активи підрозділяються на такі елементи: грошові активи в національній валюті, грошові активи в іноземній валюті, резервні грошові активи у формі високоліквідних короткострокових фінансових вкладень.
Управління грошовими активами розглядає короткострокові фінансові вкладення як форму резервного розміщення вільного залишку грошових активів, що у будь-який момент можуть бути заплучені для забезпечення невідкладних фінансових зобов’язань підприємства.
Таким чином, у процесі здійснення управління грошовими активами формується відповідна політика даного управління. При цьому варто врахувати, що вимоги забезпечення постійної платоспроможності підприємства визначають необхідність створення великого розміру грошових активів, тобто переслідують цілі максимізації їх середнього залишку в рамках фінансових можливостей підприємства. З іншого боку, варто врахувати, що грошові активи підприємства в національній валюті при їх зберіганні значною мірою схильні до втрати реальної вартості від інфляції; крім того, грошові активи в національній та іноземній валюті при зберіганні втрачають свою вартість у часі, що визначає необхідність мінімізації їх середнього залишку. Ці суперечливі вимоги повинні бути враховані при розробці політики управління грошовими активами, яка у зв’язку із цим набуває оптимізаційного характеру.
Політика управління грошовими активами є частиною загальної політики управління оборотними активами підприємства, що полягає в оптимізації сукупного розміру їх залишку з метою забезпечення постійної платоспроможності й ефективного використання в процесі збереження.
Розробка політики управління грошовими активами підприємства включає такі основні етапи:
1. Аналіз грошових активів підприємства в попередньому періоді.
2. Оптимізація середнього залишку грошових активів підприємства.
3. Диференціація середнього залишку грошових активів у національній та іноземній валюті.
4. Вибір ефективних форм регулювання середнього залишку грошових активів.
5. Забезпечення рентабельного використання тимчасово вільного залишку грошових активів.
6. Побудова ефективних систем контролю за грошовими активами підприємства.
РОЗДІЛ 2. АНАЛІЗ ЕФЕКТИВНОСТІ УПРАВЛІННЯ АКТИВАМИ ВАТ «ІНТЕРПАЙП НТЗ» У 2003 -2007 РОКАХ
2.1 Характеристика діяльності ВАТ „Інтерпайп НТЗ”
ВАТ „Інтерпайп Нижньодніпровський трубопрокатний завод” (м. Дніпропетровськ) - є провідним підприємством України по виробництву сталевих труб та суцільнокатаних залізничних коліс.
Основним видом діяльності Товариства є виробництво та реалізація сталі, металевих труб, суцільнокатаних коліс, кільцевих виробів та бандажів. Основними видами продукції є: труби сталеві безшовні гаряче деформовані, труби обсадні та муфти до них, труби сталеві безшовні холоднодеформовані загального призначення, а також високої та особливо високої точності, труби підшипникові, труби сталеві електрозваренні прямошовні , водогазопровідні та профільні, суцільнокатані залізничні колеса, залізничні бандажі, прямокутні та складнопрофільні кільцеві вироби з вуглецевих та легованих марок сталі, труби насосно-компресорні та муфти до них.
Сталь, що виплавляється мартенівським цехом, використовується в основному для внутрішніх потреб.
Сучасні технології й устаткування, система контролю якості й іспитів продукції забезпечують постачання труб по технічних вимогах споживачів, цілком відповідають вимогам національних і міжнародних стандартів (APІ 5L, APІ 5CT, DІN, EN, ASTM, NFA).
Товариство є провідним підприємством України за обсягом експорту сталевих труб та коліс у країни дальнього зарубіжжя. Найбільшим попитом користуються суцільнокатані залізничні колеса та труби нафтового сортаменту.
20 вересня 1989 року було створене на добровільних засадах орендне підприємство "Нижньодніпровський трубопрокатний завод імені Карла Лібкнехта". Згідно із законодавством України договір оренди у січні 1993 року був переоформлений з Фондом державного майна України.
28 грудня 1994 року шляхом реорганізації орендного підприємства "Ниж-ньодніпровський трубопрокатний завод імені Карла Лібкнехта" було створене відкрите акціонерне товариство "Нижньодніпровський трубопрокатний завод".
У 1995 р. запроваджений в експлуатацію комплекс позапічної обробки сталі у складі пічковш-вакууматор.
Приватизація заводу завершена (наказ Фонду державного майна України № 1397 від 8 грудня 1997 року "Про завершення процесу приватизації ВАТ "Нижньодніпровський трубопрокатний завод").
Відкрите акціонерне товариство "Нижньодніпровський трубопрокатний завод" за рішенням позачергових загальних зборів акціонерів Підприємства, які відбулися 9 лютого 2007 року, перейменований у ВІДКРИТЕ АКЦІОНЕРНЕ ТОВАРИСТВО "ІНТЕРПАЙП НИЖНЬОДНІПРОВСЬКИЙ ТРУБОПРОКАТ-НИЙ ЗАВОД" (без зміни організаційно-правової форми).
ВАТ"ІНТЕРПАЙП НТЗ" є повним правонаступником Відкритого акціонерного підприємства "Нижньодніпровський трубопрокатний завод".
Найважливішим напрямком розвитку підприємства є менеджмент якості. Система управління якістю на заводі сертифікована відповідно до вимог міжнародного стандарту ІSO 9001:2000, упроваджений і вже третій рік активно діє технічний аудит з цих питань. Постійне підвищення конкурентоспроможності продукції стало пріоритетною задачею, незмінним додатком успіху в роботі на престижних зарубіжних ринках.
Для підвищення конкурентоспроможності заводської трубної продукції, перш за все - нафтового сортаменту в ТПЦ-4 введений в експлуатацію найсучасніший ультразвуковий дефектоскоп "Трускоп", виготовлений фірмою "Tuboscope" (США), який дозволяє контролювати можливі подовжні, поперечні і похилі дефекти, відстежувати геометричні параметри 100% труб.
Проведені заходи щодо поліпшення товарного виду труб, також введена в практику упаковка готових до відвантаження труб в зручні для споживача ложементи. У найближчій перспективі здійснюватимемо інструментальний контроль на всіх стадіях виробництва продукції, не обмежуючись тільки здавальним контролем, що значно підвищить ступінь гарантії якості. Розроблені заходи направлені на істотне підвищення стабільності гарячого прокату. У технологічних потоках встановлені нові, а також добре реконструйовані засоби неруйнівного контролю.
Ведуться роботи по упровадженню технології шведської компанії "OVAKO Steel & SKF Group Company", яка дозволяє застосовувати замаслену окалину як наповнювача до асфальтобетону. Значні засоби направлені на озеленення заводських виробничих територій.
Застосування нових методів управління заводом, розширення сортаменту продукції із застосуванням нових технологій та модернізації устаткування, кваліфіковані кадри дозволяють заводу займати лідируючі позиції у виробництві сталевих безшовних труб і залізничних коліс.
ВАТ "ІНТЕРПАЙП НТЗ" має у своєму складі шість товаровиробничих цехів, до складу яких входять трубопрокатні цехи №№ 1,3,4,5, трубоелектрозварювальний цех, колесопрокатний цех, мартенівський цех, сталефасоноливарний цех, автотранспортний та залізничний цехи; добре оснащену дослідну базу у вигляді семи лабораторій; вісім управлінь, сервісний центр, центр соціального розвитку, інститут розвитку, потужній інтелектуальний кадровий потенціал у вигляді заводоуправління, базу відпочинку, палац культури, дитячий оздоровчий табір імені Олега Кошевого, обладнану за останнім словом медичної техніки поліклініку та інших підрозділів.
Функції основних цехів ВАТ “Інтерпайп НТЗ” :
- трубопрокатний цех № 1 (ТПЦ № 1) - виробляє труби нафтового сортаменту: стальні безшовні для трубопроводів;
- трубоелектрозварювальний цех (ТПЦ № 2) - виробляє електрозварювальні труби загального призначення, водогазопровідні, профільні труби;
- трубопрокатний цех № 3 (ТПЦ № 3) - виробляє гарячекатані труби із вуглецевих марок сталі, гарячекатані ШХ, холоднокатані з вуглецевих марок сталі, холоднокатані ШХ, холодно тягнуті для ПЕН і ПЕД;
- трубопрокатний цех № 4 (ТПЦ № 4) - виробляє обсадні труби з муфтами, труби нафтового сортаменту;
- трубопрокатний цех № 5 (ТПЦ № 5) - виробляє труби гарячекатані та обсадні;
- колесопрокатний цех (КПЦ) - виготовляє суцільнокатані колеса та бандажі: локомотивні, трамвайні, для вузької колії, а також кільцеві вироби.
ВАТ “Інтерпайп НТЗ” має власні потужності по виплавці сталі – мартенівський цех. Виплавка сталі на підприємстві дає можливість безпосередньо контролювати її якість та бути більш гнучкими у виборі марок сталі, які потрібні для виконання термінових замовлень по різним видам продукції. Мартенівським цехом виплавляється сталь для виробництва труб у трубопрокатних цехах № 1 та 4, коліс, кілець та бандажів у колесопрокатному цеху.
Для забезпечення діяльності основних цехів та інших структурних підрозділів функціонують допоміжні цехи у тому числі: сталефасоноливарний, автотранспортний цех, залізничний цех.
За результатами 2004 року обсяг реалізуємої продукції склав 699 754 тони. В загальному обсягу відгруженої продукції 29,98 % склали труби горячедеформовані нефтепроводні и горячедеформованого загального призначення, 27,94 % - труби обсадні, 30,92 % - колеса, 0,94 % - бандажі та кільця.
Географія поставок продукції заводу розподіляється по регіонах наступним чином: країни СНД - 45,52 %, Україна – 32,37 %, дальне зарубіжжя - 22,11 %.
В табл. Г.1 – Г.3 Додатку Г наведені статистичні дані по обсягах та структурі відгрузки труб ВАТ «Інтерпайп НТЗ» по регіонах у 2004 – 2006 роках.
У 2004 році порівняно з 2003 роком збільшились поставки в Росію на 16,49 %, знизились поставки на внутрішній ринок на 27,69 % та на експорт в дальнє зарубіжжя на 3,63 %.
За результатами 2005 року обсяг реалізуємої продукції склав 749 557 тони.
В загальному обсягу відгруженої продукції 32,43 % склали труби горячедеформовані нефтепроводні и горячедеформованого загального призначення, 31,68 % - труби обсадні, 26,19 % - колеса, 1,82 % - бандажі та кільця.
Географія поставок продукції заводу розподіляється по регіонах наступним чином: країни СНД - 35,49 %, Україна – 30,26 %, дальне зарубіжжя - 34,24 %.
У 2005 році порівняно з 2004 роком знизились поставки в Росію на 14,42 %, и на внутрішній ринок на 2,11 %, підвищились поставки на експорт в дальнє зарубіжжя на 12,13 %.
За результатами 2006 року обсяг реалізуємої продукції склав 801 969 тон.
В загальному обсягу відгруженої продукції 33,05 % склали труби горячедеформовані нефтепроводні и горячедеформованого загального призначення, 32,42 % - труби обсадні, 25,66 % - колеса, 1,26 % - бандажі та кільця.
Географія поставок продукції заводу розподіляється по регіонах наступним чином: країни СНД - 37,67 %, Україна – 30,77 %, дальне зарубіжжя - 31,56 %.
У 2006 році порівняно з 2005 роком збільшились поставки в Росію на 0,52 %, и на внутрішній ринок на 0,52 %, знизились поставки на експорт в дальнє зарубіжжя на 2,68 %.
Підприємством за 2007 рік реалізовано продукції в натуральному виразі 818853 тон, у тому числі: колеса суцільнокатані - 211 011 тон, труби нафто провідні - 278 823 тон, труби обсадні - 246 501 тон.
Чистий дохід(виручка) від реалізації за 2007 рік складає 4 693 794 тис. грн. у тому числі: колеса суцільнокатані - 1 565 403 тис.грн., труби нафто про-відні - 1 265 471 тис.грн., труби обсадні - 1 431 542 тис.грн..
ВАТ “ІНТЕРПАЙП НТЗ” – ведуче підприємство чорної металургії по виробництву сталевих безшовних труб, залізничних суцільнокатаних коліс та бандажів, витягнутих труб загального призначення для котлів високого тиску та нафтопровідних електрозварювальних труб Ж114-460 мм.
Виробничі потужності цехів по виготовленню безшовних труб складають понад 1200 тис. тонн на рік, цехів по виробництву нарізних труб нафтогазового сортаменту – 410 тис. тонн на рік. Потужності підприємства по виробництву залізничних коліс дозволяють виготовляти понад 300 тис. тонн на рік.
Виробництво продукції в вартісному та натуральному виразі в діючих цінах за 2006 та 2007 роки наведено у таблиці 2.1. В порівнянні з 2006 роком обсяг реалізованої продукції в 2007 році зріс на 879 805,0 тис.грн, або на 23,1%. Обсяг виробленої продукції збільшився на 809 986,0 тис. грн. або на 21,2%. В 2007 році в порівнянні з 2006 роком обсяг виробництва основних видів продукції в натуральному виразі збільшився: труб на 1,1%, коліс на 2,4%, кілець та інших видів прокату на 10%.
Таблиця 2.1
Виробництво продукції ВАТ «Інтерпайп НТЗ» в вартісному та натуральному виразі в діючих цінах за 2006 та 2007 роки (тис.грн.)
| Назва показника | 2007 | 2006 | Зростання (+), зниження (-) в діючих цінах | Зростання (+), зниження (-) в порівняних цінах | ||||
| В діючих цінах | В порівняних цінах | В діючих цінах | В порівняних цінах |
Тис. грн. |
% |
Тис. грн. |
% | |
| Обсяг виробленої продукції без ПДВ і АЗ, тис.грн. | 4631904 | 4153741 | 3821918 | 4148713 | 809986 | 121,2 | 5028 | 100,1 |
| Чистий доход (виручка) від реалізації продукції, тис.грн. | 4688972 | - | 3809167 | - | 879805 | 123,1 | - | - |
| Основні види продукції, що виробляється (в натуральному виразі), тонн | ||||||||
| Труби | 587515 | - | 581214 | - | 6301 | 101,1 | - | - |
| Колеса | 212510 | - | 207611 | - | 4899 | 102,4 | - | - |
| Бандажі, кільця та інші види прокату | 10237 | - | 9305 | - | 932 | 110,0 | - | - |
Фактична собівартість та оптові ціни коліс суцільнокатаних та бандажів при реалізації на внутрішньому ринку та на експорт в 2006 -2007 роках, наведено у таблиці 2.2.
Таблиця 2.2
Фактична собівартість та оптові ціни коліс суцільнокатаних та бандажів виробництва ВАТ «Інтерпайп НТЗ» при реалізації на внутрішньому ринку та на експорт
| Колеса суцільнокатані | Фактична собівартість 1 тонни, грн. | при реалізації на внутрішній ринок | при реалізації на експорт | ||
| Оптова ціна за 1 тонну (без ПДВ), грн. | Фактична рентабельність, % | Оптова ціна за 1 тонну, грн. | Фактична рентабельність, % | ||
| 2006 рік | 4118,89 | 6001,34 | 45,7 | 6371,33 | 54,7 |
| 2007 рік | 5710,35 | 7040,95 | 23,0 | 7993,74 | 40 |
| Бандажі | Фактична собівартість 1 тонни, грн. | при реалізації на внутрішній ринок | при реалізації на експорт | ||
| Оптова ціна за 1 тонну (без ПДВ), грн. | Фактична рентабельність, % | Оптова ціна за 1 тонну, грн. | Фактична рентабельність, % | ||
| 2006 рік | 4430,02 | 5387,91 | 22,0 | 7325,23 | 65 |
| 2007 рік | 5421,58 | 6393,88 | 18 | 8492,59 | 57 |
Так, фактична собівартість 1 тони коліс суцільнокатаних у 2007 році в порівнянні з 2006 роком збільшилась на 38,6%, а бандажів на 22,4%.
Оптова ціна за 1 тону при реалізації коліс суцільнокатаних на внутрішній ринок у 2007 року в порівнянні з 2006 роком збільшилась на 17,3%, а бандажів на 18,7%.
Оптова ціна за 1 тону коліс суцільнокатаних при реалізації на експорт