Управління активами підприємства (на прикладі ВАТ "Інтерпайп Ніжньодніпровський трубопрокатний завод")
Аналіз характеристик стану основних засобів в необоротних активах ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки, показав, що при критичному для металургійного виробництва рівні коефіцієнта придатності основних засобів 33,6% у 2005 році та 32,6% у 2006 році, введення нових основних засобів у 2007 році підняло рівень коефіцієнта придатності основних засобів до рівня 77,3%, тобто в підприємстві реалізується програма інвестування в розвиток виробництва.
Аналіз динаміки рівня та структури необоротних активів ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки показав, що:
структурна частка основних засобів в необоротних активах з рівня 54,1% у 2005 році зросла до рівня 69,9% у 2006 році та продовжила зростання до рівня 85,3% у 2007 році;
одночасно структурна частка довгострокових фінансових інвестицій в необоротних активах зменшилась з рівня 35,3% у 2005 році до рівня 7,1% у 2006 році та зменшилась до рівня 0,02% у 2007 році (з рівня 0,277 млрд.грн. до 0).
Проведена економічна діагностика діяльності ВАТ «Інтерпайп НТЗ» та оцінка показників його фінансового стану за 2005 -2007 роки виявила ряд негативних ефектів в управлінні активами:
відсутність моментальної ліквідності та платоспроможності;
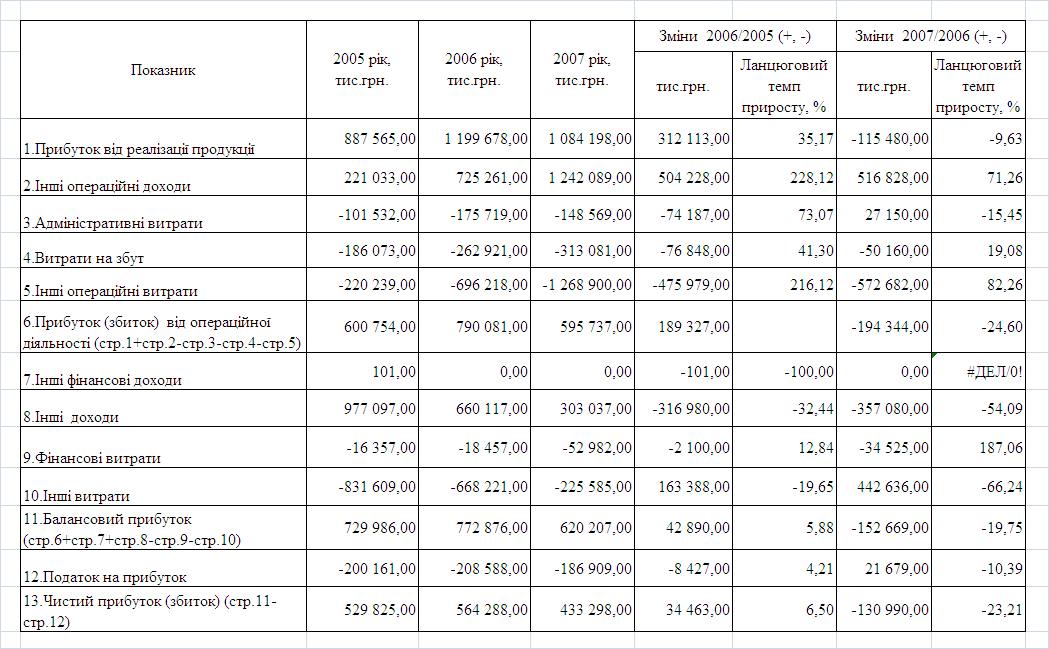
суттєве падіння у 2007 році рентабельності роботи підприємства на фоні значного росту обсягів основних засобів та валюти балансу;
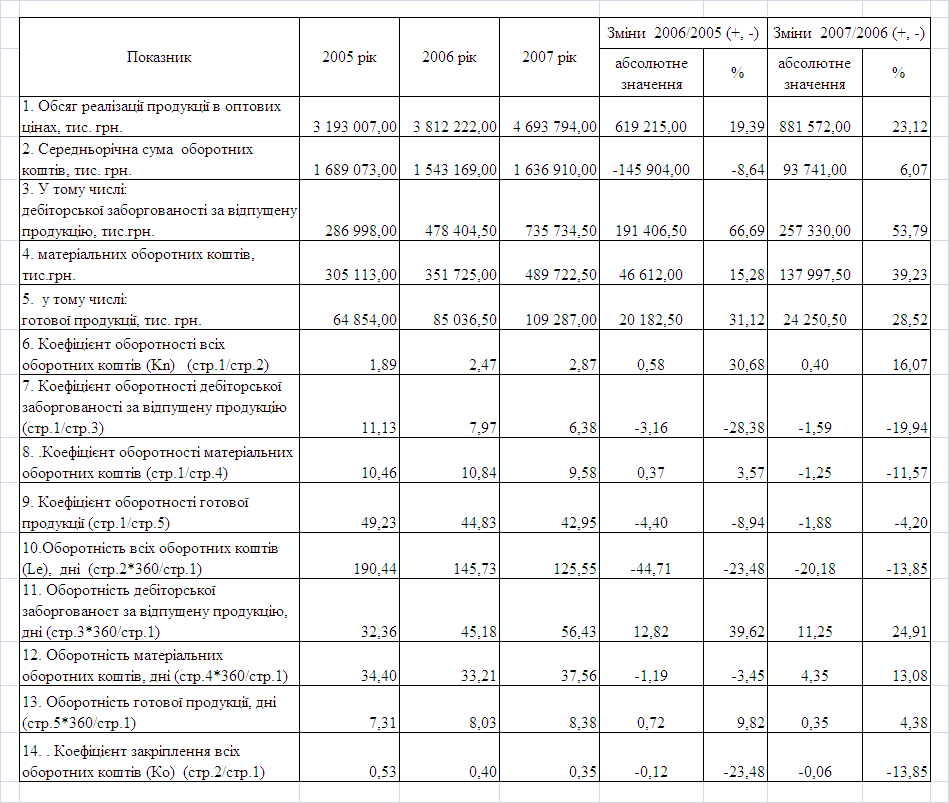
перевищення темпів росту обсягів дебіторської заборгованості за відпущену продукцію величин росту обсягів реалізованої продукції, тобто накопичення обсягів комерційного кредиту,
які потребують розробки заходів поліпшення управління активами.
На підставі аналізу діяльності ВАТ «Інтерпайп НТЗ», представленому в розділі 2 дипломної роботи, виявлено, що основними проблемами розвитку ЗЕД підприємства є зниження ефективності його діяльності за рахунок накоплення негативних ефектів неоптимальності схеми ЗЕД-розрахунків при ризиковій експортній маркетинговій стратегії завойовування закордонних ринків збуту своєї продукції.
При цьому підприємство становиться заручником системи 3-х боргів:
- борг перед підприємством за розрахунками дебіторів, яким надається тимчасовий комерційний кредит при продажу продукції;
- борг підприємства за розрахунками з кредиторами, які надали тимча-совий комерційний кредит при покупці сировини та матеріалів (які, в основному, поставляються за імпортними контрактами);
- борг підприємства перед комерційним банком, який надав короткостроковий кредит для своєчасної закупки запасів виробництва та часткових розрахунків з кредиторами;
Ефективність та прибутковість роботи підприємства в умовах 3-х боргів залежить від внутрішньої системи регулювання боргів в часі та зниження витрат на сплату відсотків за банківські кредити, які покривають тимчасові «касові розриви» в фінансуванні діяльності підприємства.
Основними заходами підвищення ефективності управління активами в ЗЕД-сегменті, які обґрунтовуються у дипломному проекті, є пропозиції впровадження вексельного механізму прискорення перетворення дебіторсько-кредиторської заборгованості в грошові кошти при імпортних та експортних операціях ВАТ «Інтерпайп НТЗ».
Пропозиції впровадження вексельного механізму прискорення перетворення дебіторсько-кредиторської заборгованості в грошові кошти при ЗЕД операціях ВАТ «Інтерпайп НТЗ» мають мету:
- впровадження вексельного обороту в систему грошових розрахунків підприємства;
- впровадження короткострокового вексельного кредитування (обліку векселів) банками дебіторської заборгованості підприємства, оформленої у вигляді авальованих векселів покупців продукції;
- впровадження вексельного розрахунку з кредиторами переказними векселями з можливістю обороту на себе при погашенні дебіторської заборгованості за відпущену продукцію дебіторами;
- різкого скорочення строку перетворення дебіторської заборгованості в грошові кошти за допомогою форфейтинг-факторингової схеми обліку векселя в комерційних банках.
Як показав аналіз результатів проведеного в дипломному дослідженні моделювання, при впровадженні запропонованої схеми реорганізації накопленої дебіторської заборгованості в вексельну з дисконтним рефінансуванням векселів в комерційному банку та направленням отриманих грошових коштів на поповнення розрахункового рахунку:
а) при реорганізації 15% обсягу дебіторської заборгованості в вексельну
- коефіцієнт моментальної ліквідності зросте з фактичного рівня 0,017 (2007 рік) до рівня 0,15, що є нижчим за стійкий діапазон коефіцієнта = 0,25-0,3;
- період операційного циклу перетворення придбаних запасів в грошові кошти знизиться з рівня 121,1 дня/1 оборот (факт 2007 року) до рівня 111,8 дня/1 оборот;
- коефіцієнт страхового співвідношення обсягів дебіторської та кредиторської заборгованості з рівня 2,917 (факт 2007 року) знизиться до 2,479, що відповідає стійкому рівню (більше 2,0) показника для строкових розрахунків з кредиторами за рахунок планового погашення дебіторської заборгованості;
б) при реорганізації 30% обсягу дебіторської заборгованості в вексельну
- коефіцієнт моментальної ліквідності зросте з фактичного рівня 0,017 (2007 рік) до рівня 0,282, що відповідає стійкому діапазон коефіцієнта = 0,25-0,3;
- період операційного циклу перетворення придбаних запасів в грошові кошти знизиться з рівня 121,1 дня/1 оборот (факт 2007 року) до рівня 102,4 дня/1 оборот;
- коефіцієнт страхового співвідношення обсягів дебіторської та кредиторської заборгованості з рівня 2,917 (факт 2007 року) знизиться до 2,04, що відповідає стійкому рівню (більше 2,0) показника для строкових розрахунків з кредиторами за рахунок планового погашення дебіторської заборгованості;
Таким чином, практична цінність отриманих результатів роботи полягає в проведенні послідовного аналізу діяльності і змін в фінансовому стані ВАТ «Інтерпайп НТЗ» та наданні пропозицій по покращанню умов управління активами в зовнішньоекономічному сегменті діяльності за рахунок впровадження оптимальних схем розрахунків з дебіторами та кредиторами при впровадженні систем внутрішнього та зовнішньоекономічного вексельного обігу і рефінансування векселів.
СПИСОК ВИКОРИСТАНИХ ДЖЕРЕЛ
1. МИТНИЙ КОДЕКС УКРАЇНИ від 11 липня 2002 року N 92-ІV // Із змінами і доповненнями, внесеними Законами України станом від 16 листопада 2006 року N 359-V
2. Господарський кодекс України // від 16 січня 2003 року N 436-ІV(діє з 01.01.2004)
3. ЗАКОН УКРАЇНИ “Про Митний тариф України” N 2371-ІІІ від 5 квітня 2001 року // Із змінами і доповненнями, внесеними Законами України станом від 23 червня 2005 року N 2715-ІV
4. Закон України “ Про зовнішньоекономічну діяльність” від 16 квітня 1991року N 959-XІІ /Із змінами і доповненнями, внесеними Законами Украї-ни станом від 14 вересня 2006 року N 139 –V
5. ЗАКОН УКРАЇНИ “Про оподаткування прибутку підприємств” від 28 грудня 1994 року N 334/94-ВР // Із змінами і доповненнями, внесеними Законами України станом від 27 квітня 2007 року N 997-V
6. ЗАКОН УКРАЇНИ “Про податок на додану вартість” від 3 квітня 1997 року N 168/97-ВР // Із змінами і доповненнями, внесеними Законами України станом від від 22 грудня 2006 року N 535-V
7. ЗАКОН УКРАЇНИ “Про Єдиний митний тариф” від 5 лютого 1992 року N 2097-XІІ //Із змінами і доповненнями, внесеними Законами України станом від 17 січня 2006 року N 3351-ІV
8. МІЖНАРОДНА ТОРГОВЕЛЬНА ПАЛАТА “ІНКОТЕРМС - Офіційні правила тлумачення торговельних термінів” (редакція 2000 року) - Видання МТП N 560, Введені в дію з 01.01.2000 р. // "Урядовий кур'єр", N 63, 3 квітня 2000 р., "Урядовий кур'єр", N 68, 10 квітня 2002 р.
9. Порядок проведення митного оформлення товарів, що вивозяться залізничним транспортом, з використанням загальної вантажної митної декларації //Наказ Державної митної служби Українивід 2 червня 2003 року N 380 (Із змінами і доповненнями, внесеними наказами Державної митної служби України станом від 15 липня 2004 року N 522)
10. Про затвердження Порядку випуску, обігу та погашення векселів, які видаються на суму податку на додану вартість при ввезені (пересиланні) товарів на митну територію Україну //Постанова КМУ від 01.10.97р. №1104
11. Про затвердження Порядку справляння митними органами ввізного (вивізного) та особливих видів мита під час митного оформлення товарів, що переміщуються через митний кордон України // Наказ Держмитслужби від 23.01.2006 № 30
12. Положення (стандарт) бухгалтерського обліку 2 "Баланс", Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000.
13. Положення (стандарт) бухгалтерського обліку 3 " Звіт про фінансові результати «, Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000.
14. Державне управління в умовах інтеграції України в Європейський Союз // Мат. наук.-практич. конференції за міжнар. участю (29 травня 2002 р.), Рік видання: 2002 Місце видання: Київ Видавництво: Вид-во УАДУ, 2002. -360 с.
15. Дорофієнко В. – Про деякі аспекти економічних наслідків приєднання України до СОТ// Економіст - №8 – 2007.// стор.66-70;
16. Золотько І.А. Податкова система. Навч.посібник.- Київ, Видавницт-во: КНЕУ, 2005, 204 с.
17. Зовнішньоекономічна діяльність : Навчальний посібник для студ. вищих навчальних закладів/ Ред. І.І. Дахно. - К.: Центр навчальної літератури, 2006. - 360 с
18. Економіка виробничого підприємства: Навчальний посібник / За ред. М. Петровича. – К.: Знання, 2001. – 405 с.
19. Економіка підприємств: Навчальний посібник / Ред. П. С. Харів. – Тернопіль: Економічна думка, 2000. – 500 с.
20. Економіка підприємства: опорний конспект лекцій / Н.М.Ушакова, Л.О.Лігоненко,М.М.Скотнікова – К., КНТЕУ, 2002. – 187 с.
21. Економіка підприємства: Навч.-метод. посібник для самост. вивч. дисц./ І .О.Швиданенко, С.Ф.Покропивний, С.М.Клименко та ін. - К.: КНЕУ, 2000 -248 с
23. Економіка підприємства: Підручник / За заг. ред. С.Ф.Покропивного - Вид 2-ге, перероб. та доп.- К.: КНЕУ, 2000. -528с.
24. Економіка підприємства.Підручник в 2-х томах / Під ред. С.Ф.Покропивного- К.: КНЕУ, 2000 – 528 с.
25. Ізмайлова К.В. Фінансовий аналіз: Навч.посібник.- К.: МАУП,2000
26. Конкурентоспроможність економіки України в умовах глобалізації / Я. А. Жаліло, Я. Б. Базилюк, Я. В. Белінська та ін.; За ред. Я. А. Жаліла. — К.: НІСД, 2005. — 388 с.
27. Козик В. В. Міжнародні економічні відносини: Навчальний посібник/ В.В. Козик, Л.А. Панкова, Н.Б. Даниленко. - 6-те вид., стер. . - К.: Знання, 2006. - 407 с. - (Вища освіта XXІ століття)
28. Крамаренко Г.О., Чорна О.Є. Фінансовий менеджмент.- Киів: Центр навчальної літератури, 2006р. -520с.
29. Крамаренко Г. О. Фінансовий аналіз і планування. – Київ: Центр навчальної літератури, 2003. – 224 с.
30. Крисоватий А.І., Десятнюк О.М. Податкова система. Посібник. – Тернопіль, Видавництво: Карт-бланш, 2004, - 331 с.
31. Міжнародний менеджмент: Навчальний посібник для студ. вищих навчальних закладів/ В.С. Білозубенко, О.В. Озаріна, А.А. Семенов; Ред. О.Б. Чернега. - К.: Центр навчальної літератури, 2006. - 592 с
32. Наливайко А.П. Теорія стратегії підприємства. Сучасний стан та напрямки розвитку: Монографія. — К.: КНЕУ, 2001. — 227 с.
33. Покропивний С.Ф., Колот В.М. Підприємництво: стратегія, організація, ефективність. Навч. посібник. - К.: КНЕУ, 1997. - 238 с.
34. Портер Майкл Е. Стратегія конкуренції / Пер. з англ. А. Олійник, Р. Скільський. - К.: Основи, 1998. - 390 с.
35. Савчук В.П. Финансовый менеджмент предприятий: прикладные вопросы с анализом деловых ситуаций. – К.: Издательский дом «Максимум», 2001. – 600 с.
36. Соляник Л.Г. Економічний аналіз:Навчальний посібник. – Дніпропетровськ, Національна гірнича академія України, 2007. – 199 с.
37. smіda.gov - Офіційний сайт Державного комісії з цінних паперів та фондового ринку України
38. UKRstat.gov - Офіційний сайт Державного комітета статистики України
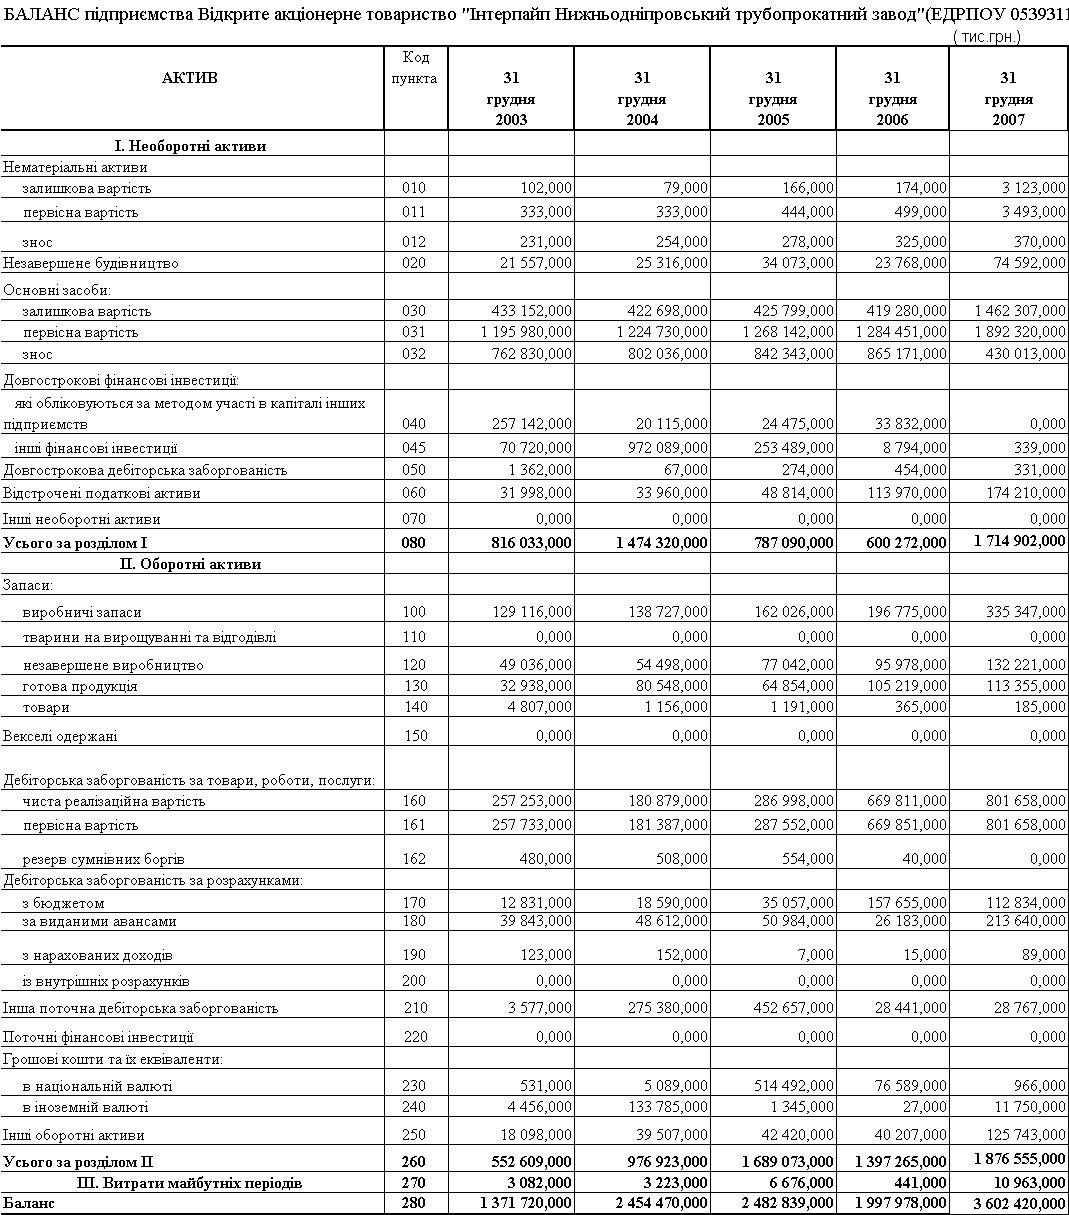
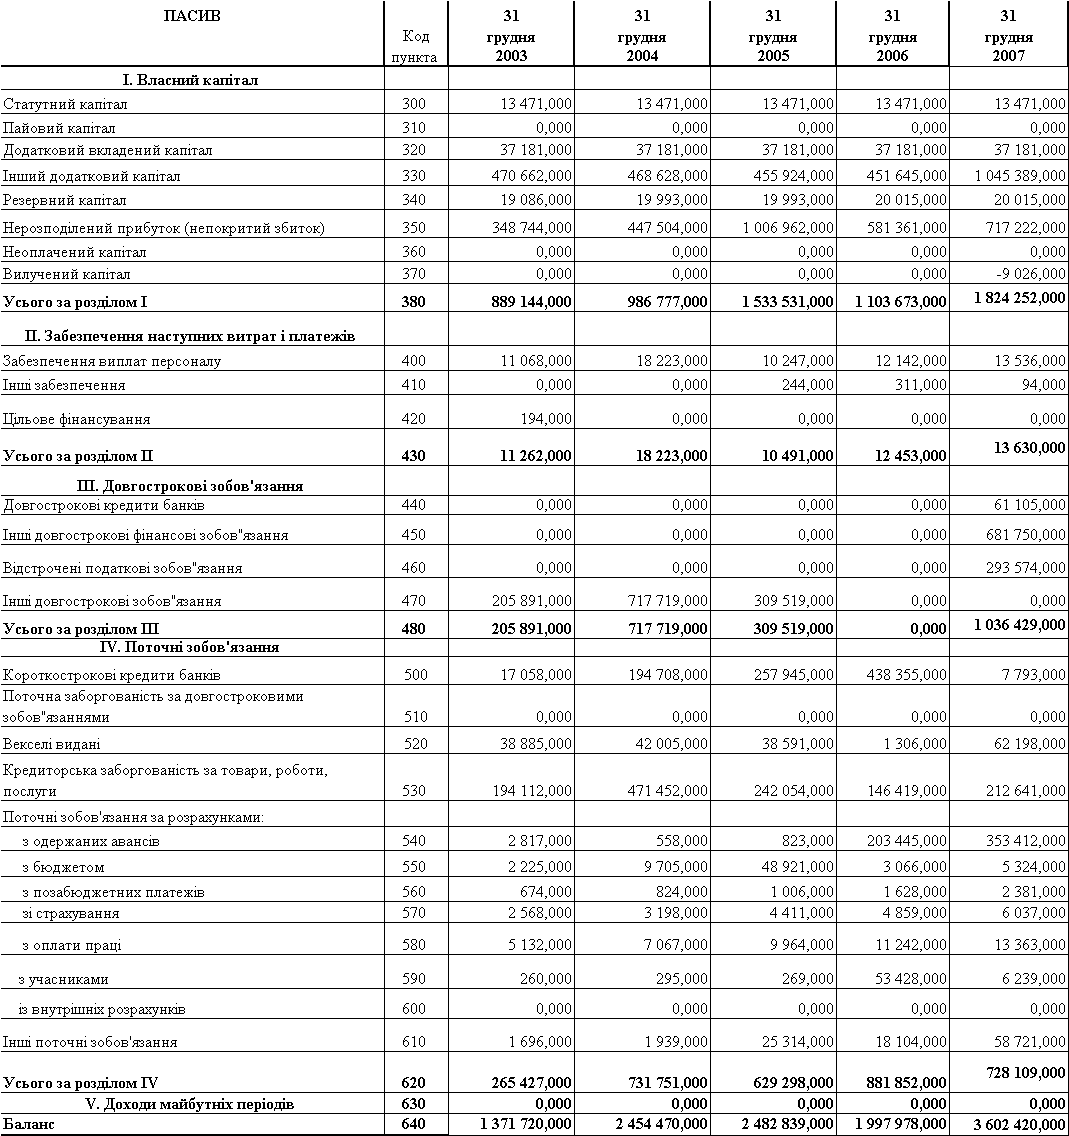
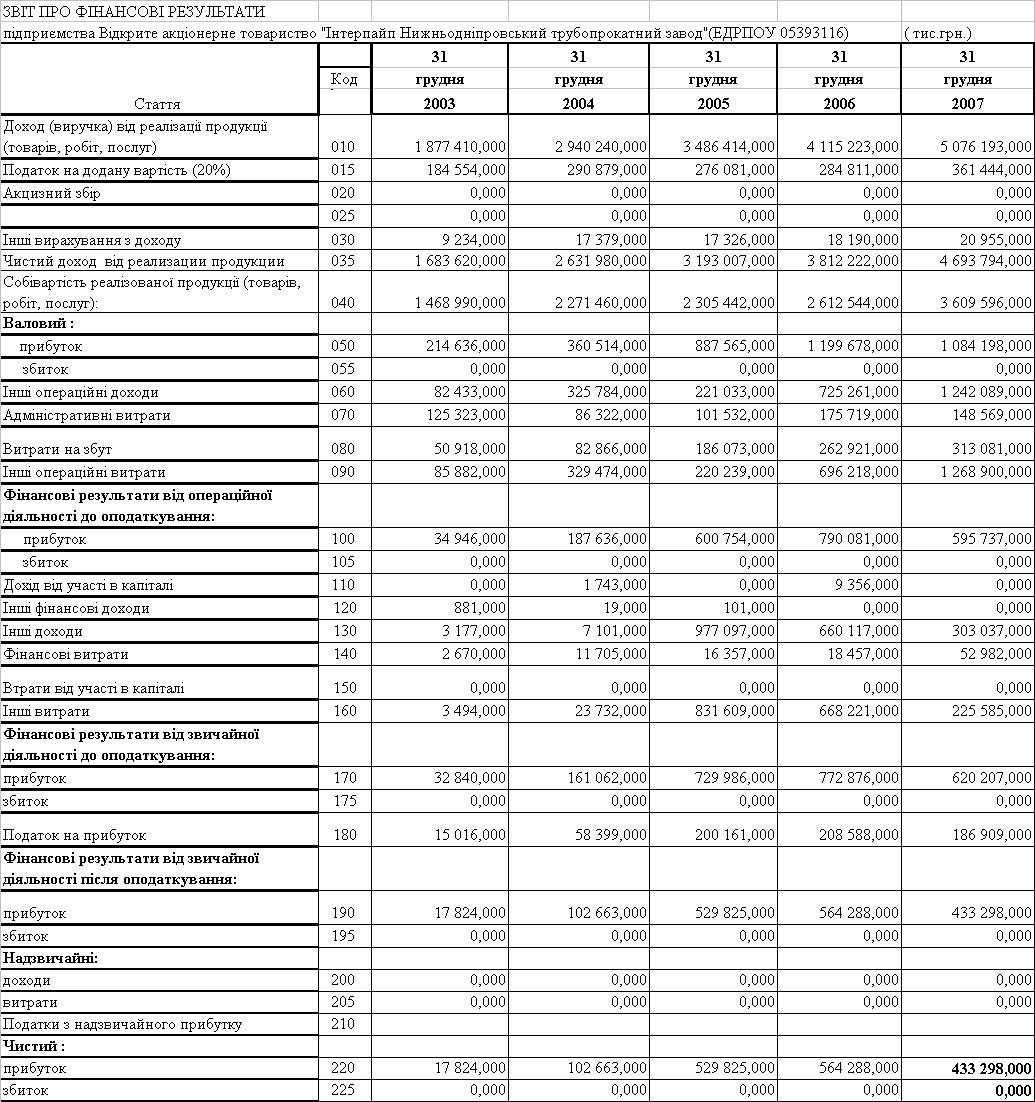
Додаток А
Таблиця А.1
Баланси та звіти про фінансові результати ВАТ “Інтерпайп НТЗ” за 2003 –2007 роки
Продовження табл.А.1
Таблиця А.2
Продовження табл.А.2
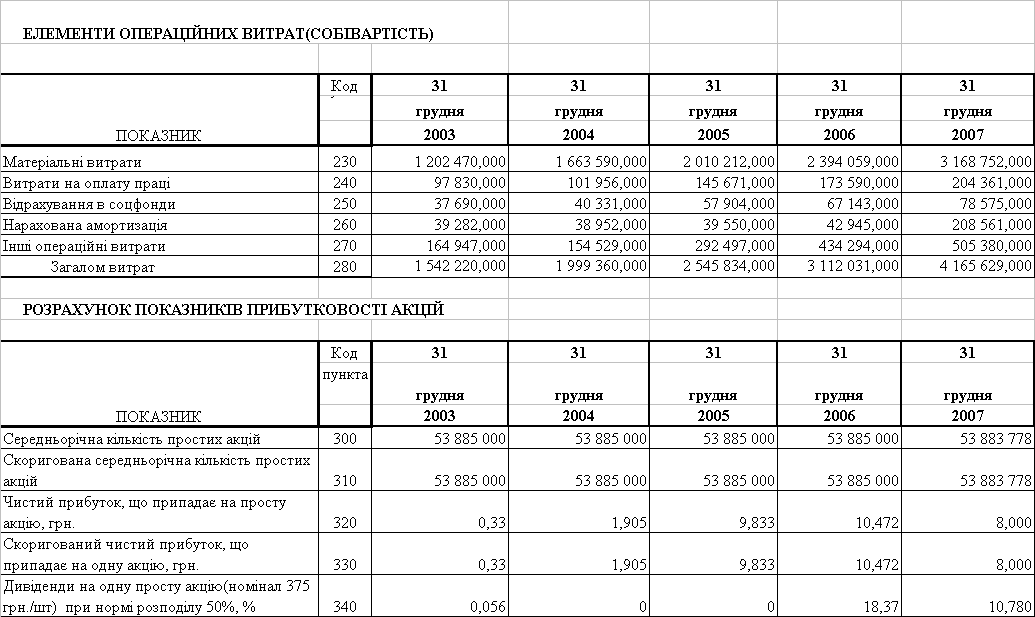
ДОДАТОК Б
Таблиця Б.1
Результати розрахунку показників фінансового стану ВАТ “Інтерпайп НТЗ” у 2003 –2007 роках
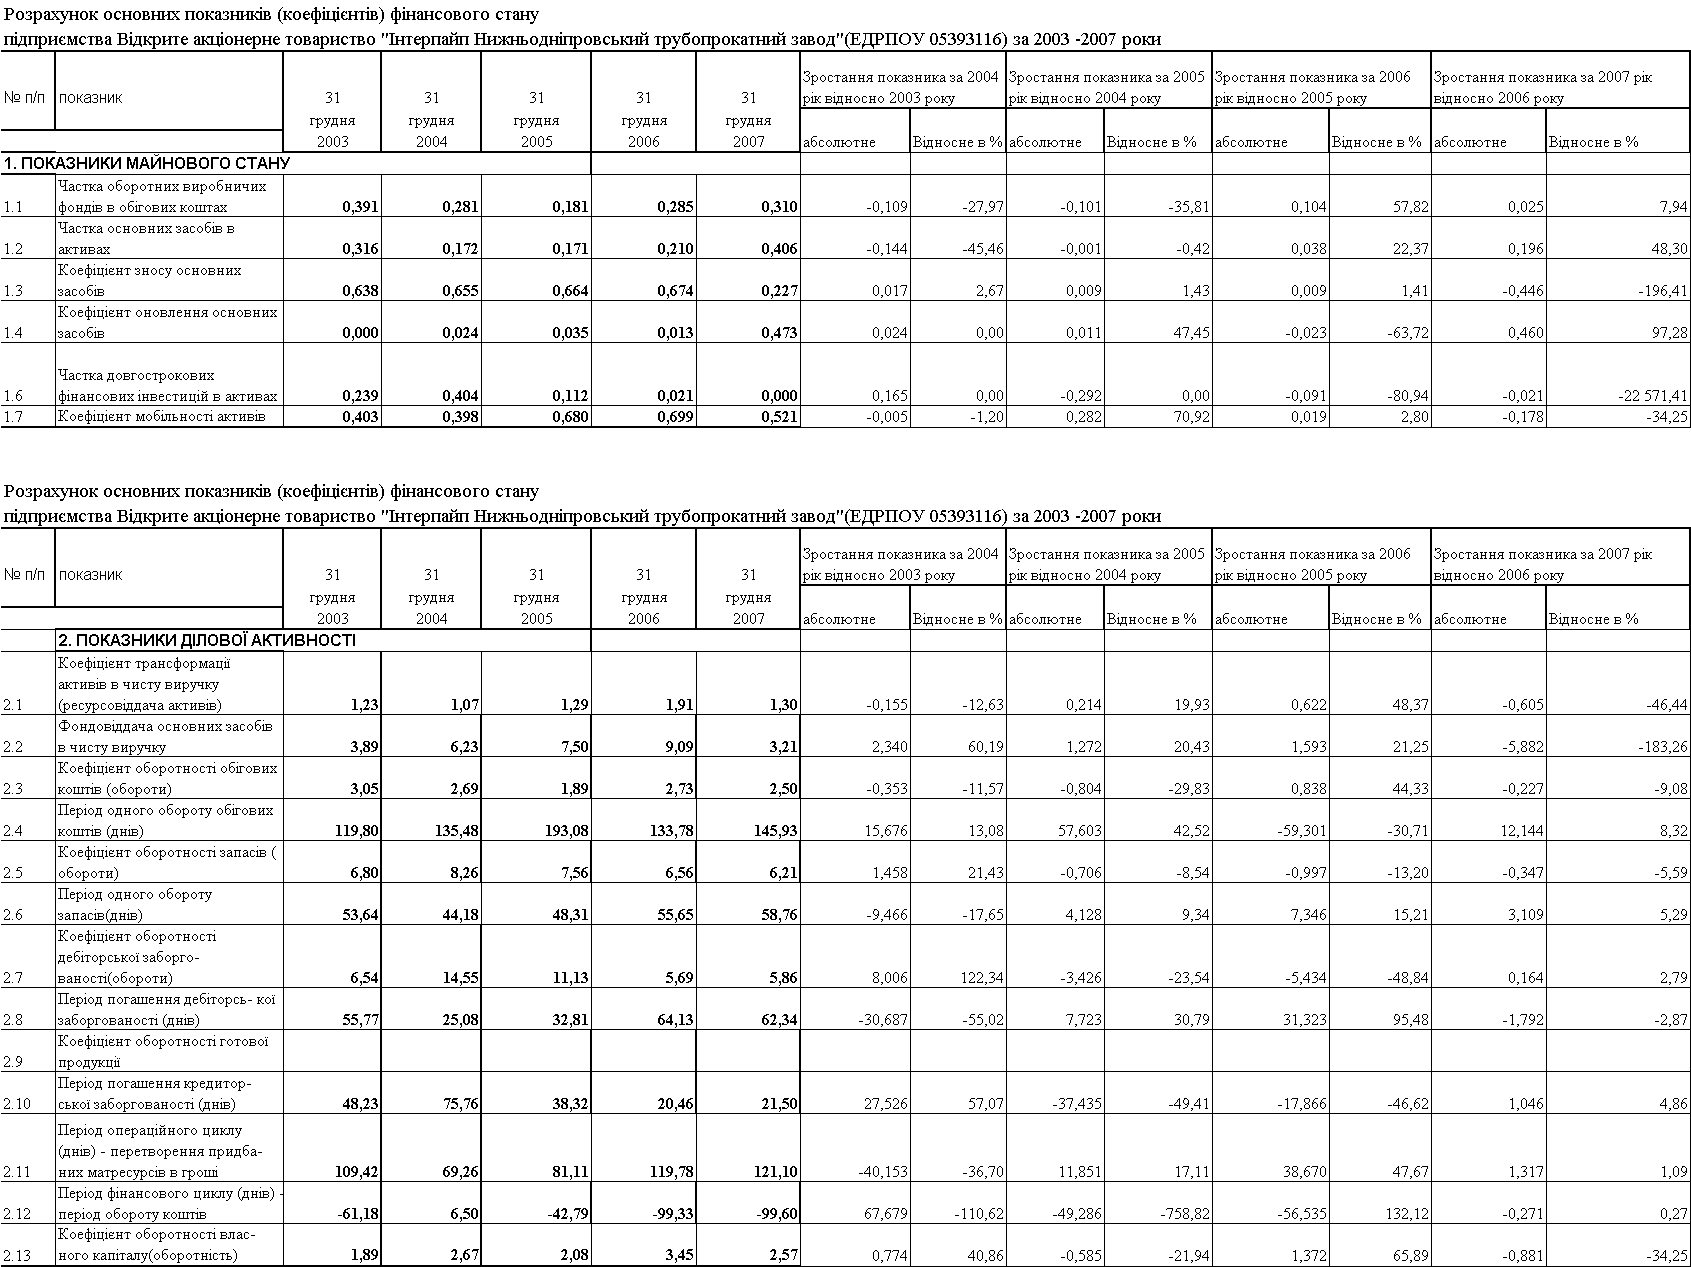
Таблиця Б.2
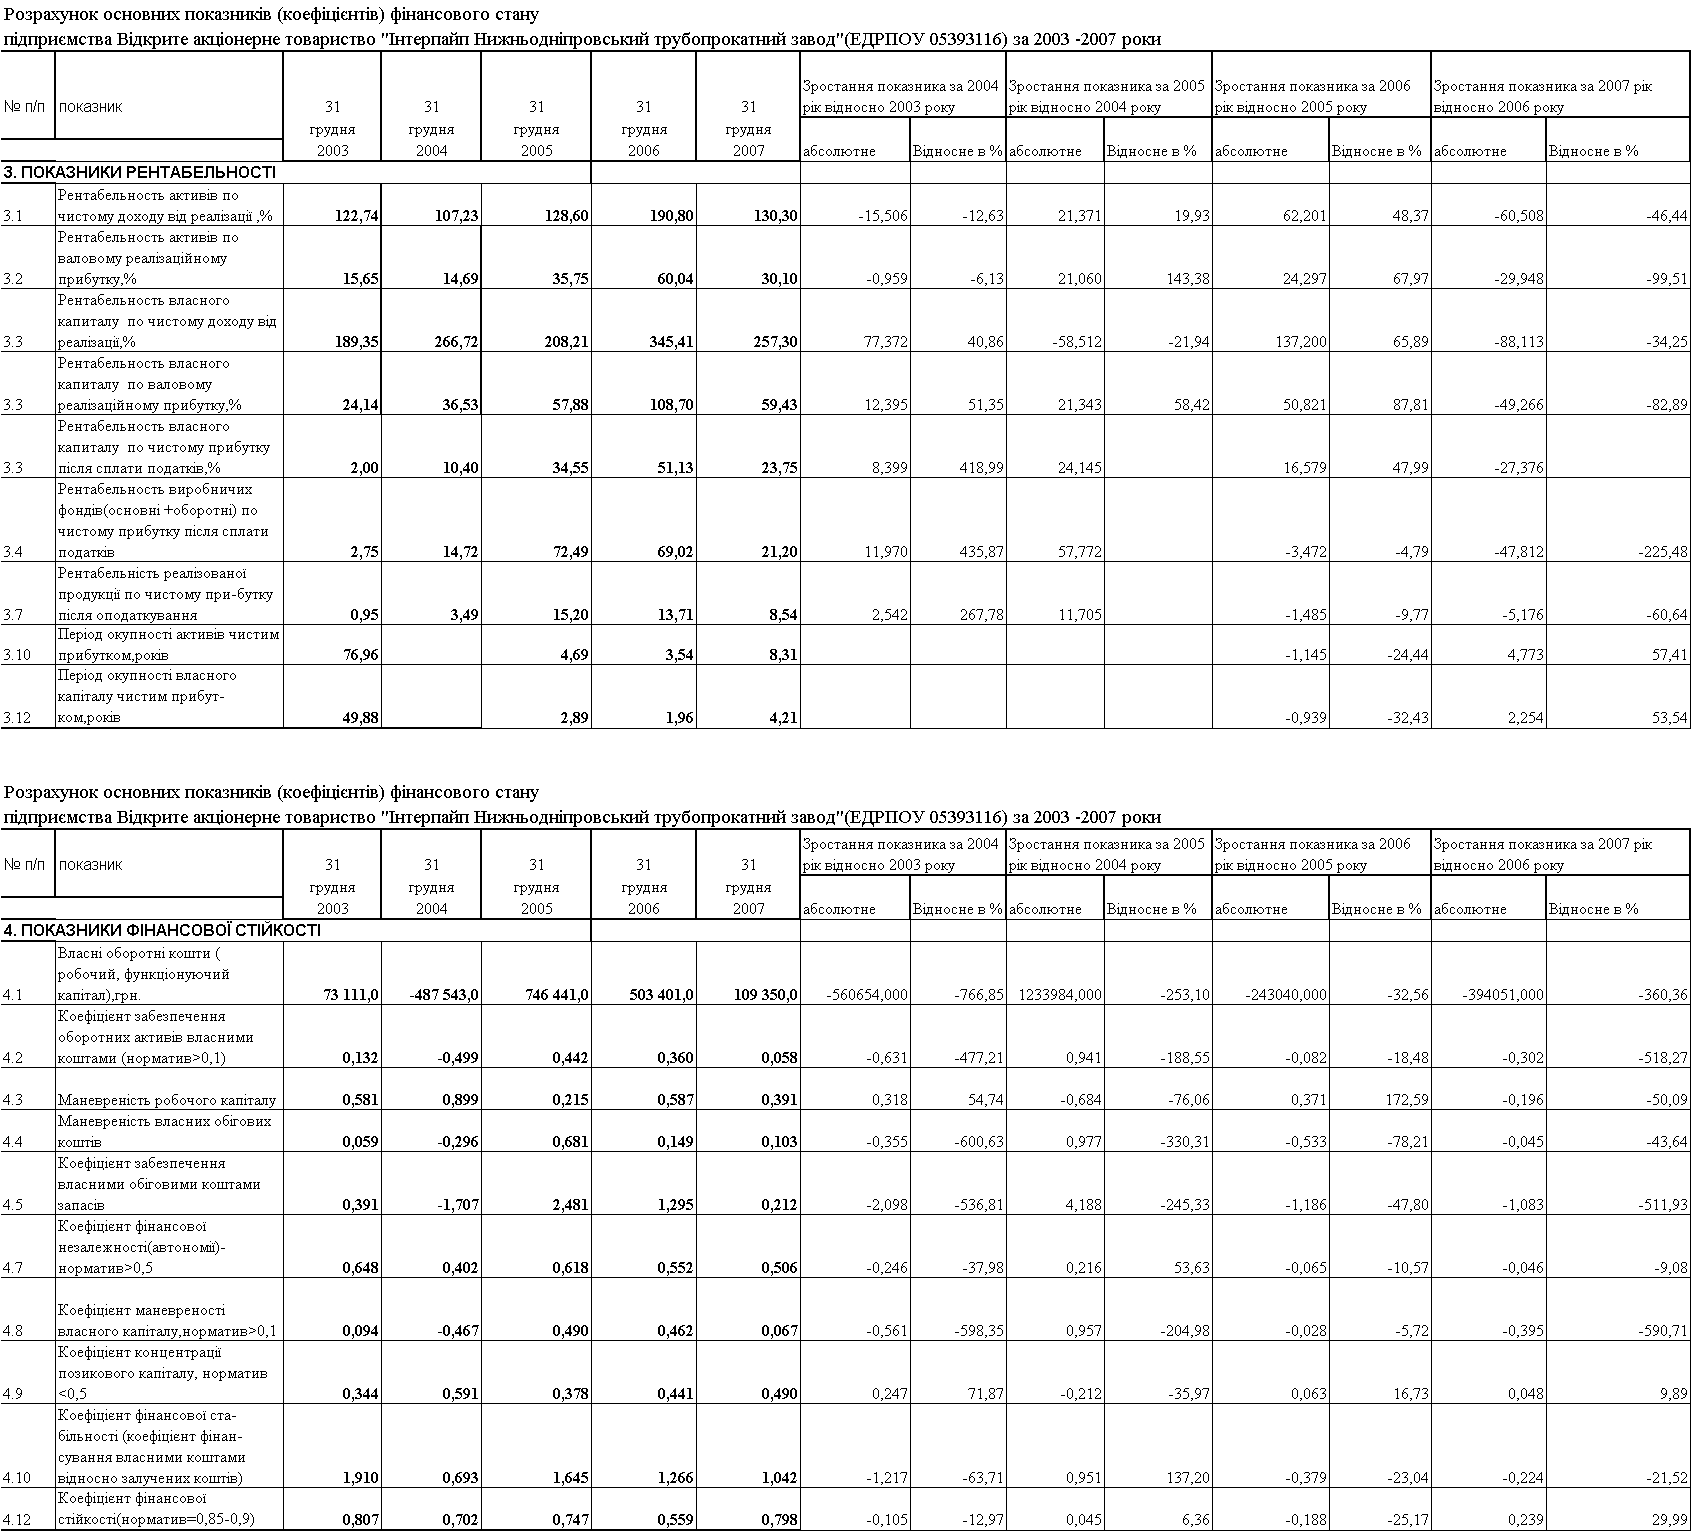
Таблиця Б.3
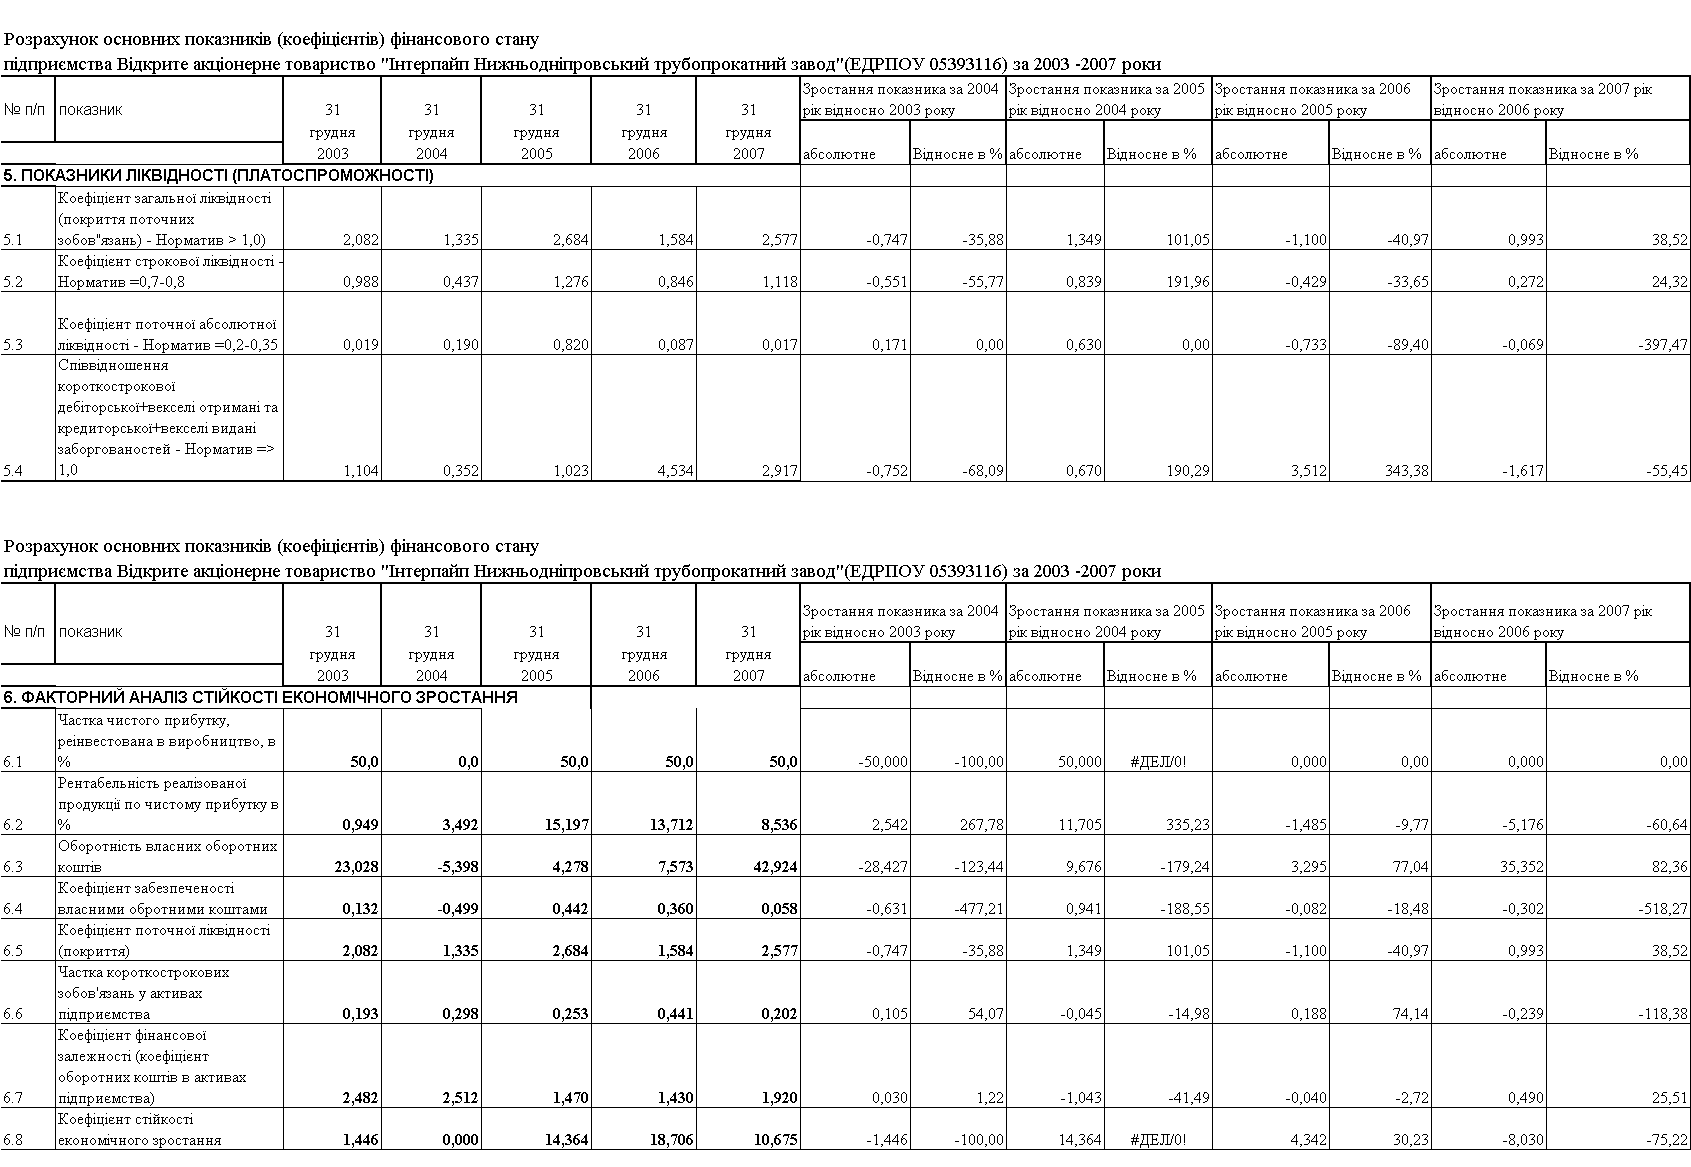
Таблиця Б.4
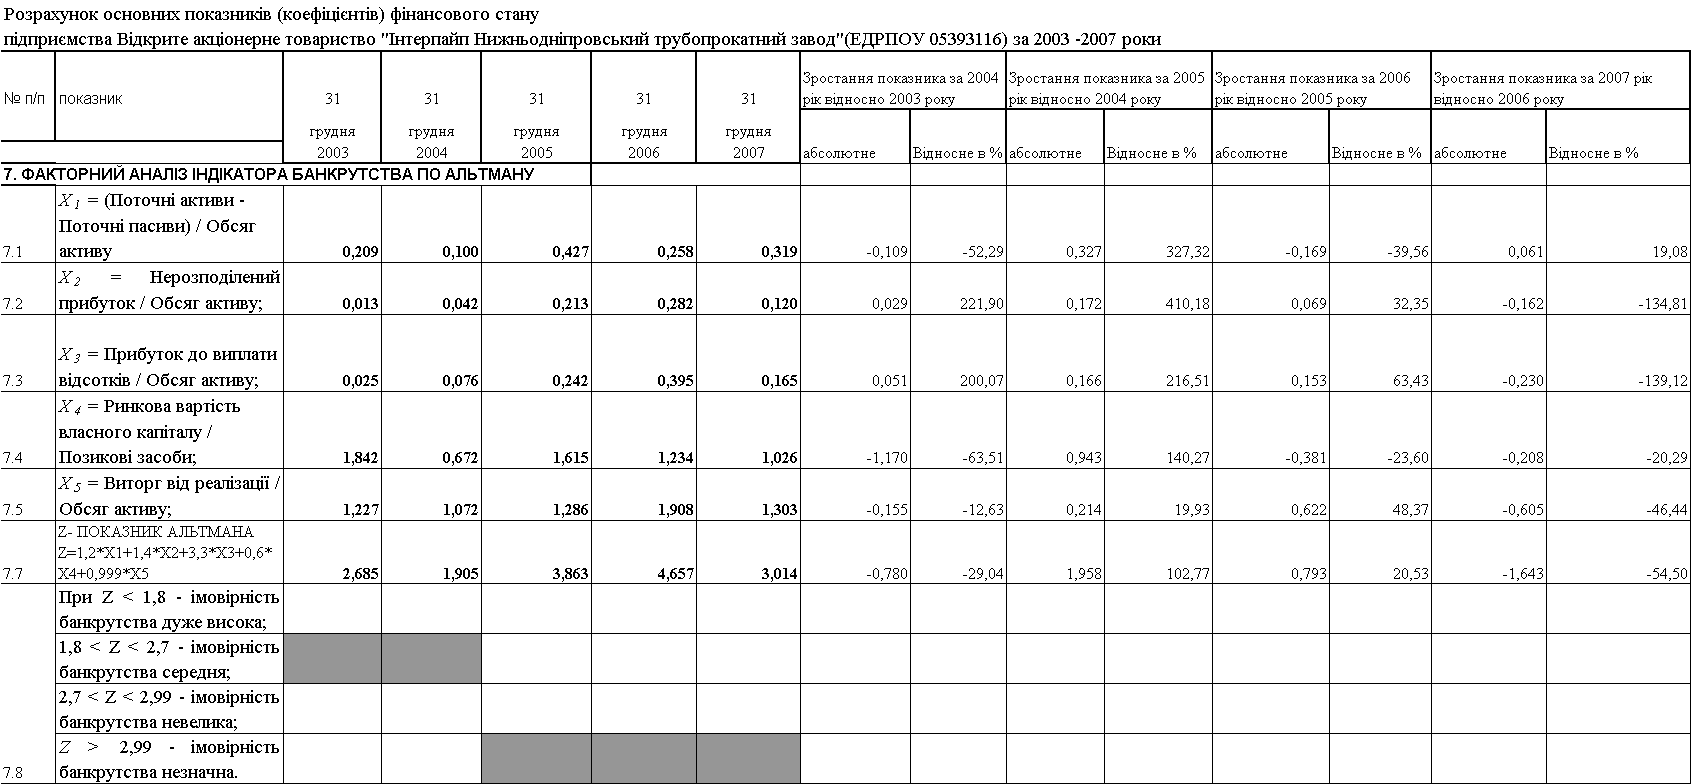
Таблиця Б.5
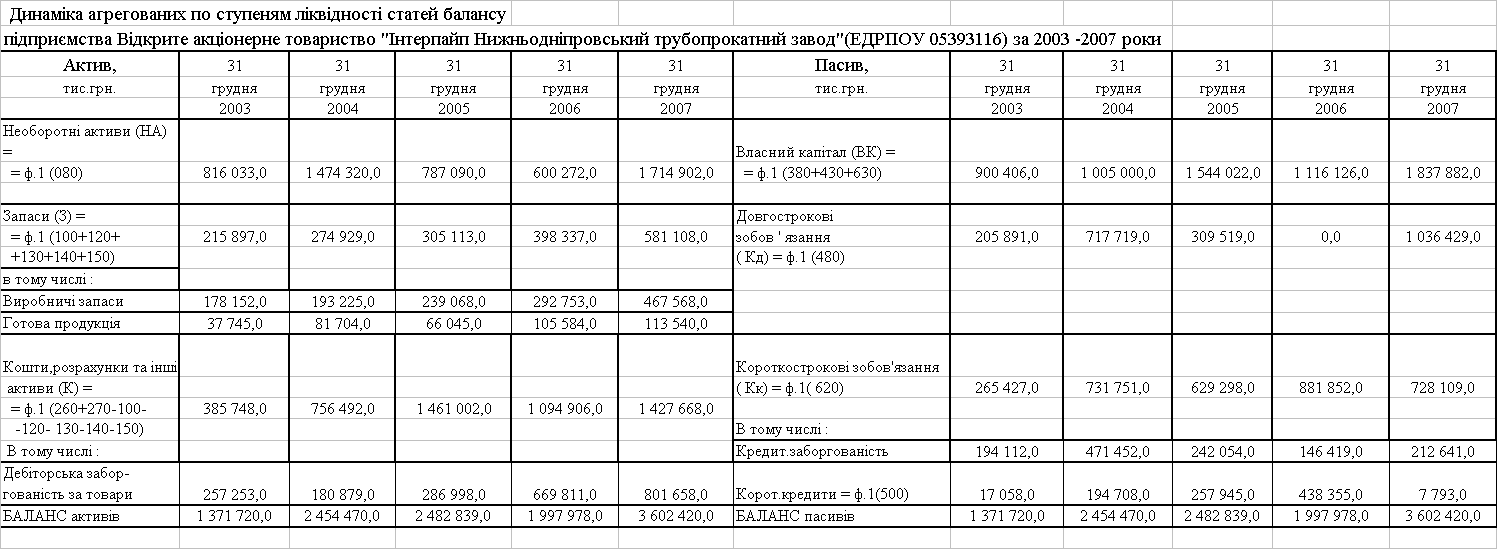
Таблиця Б.6
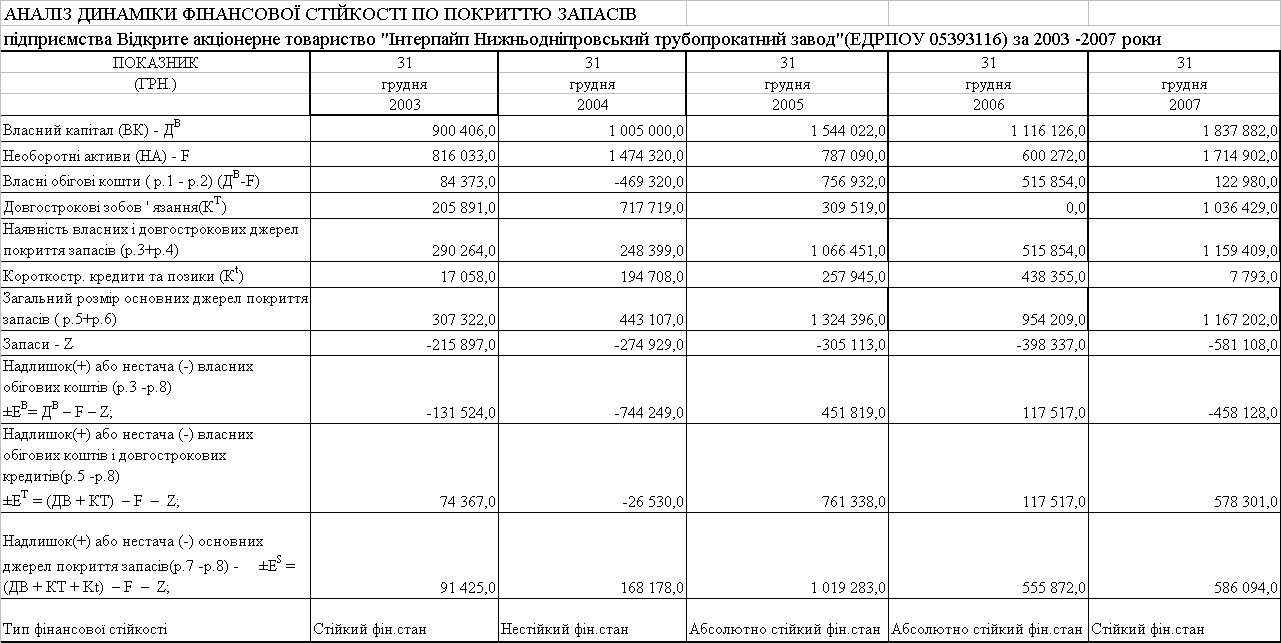
ДОДАТОК В
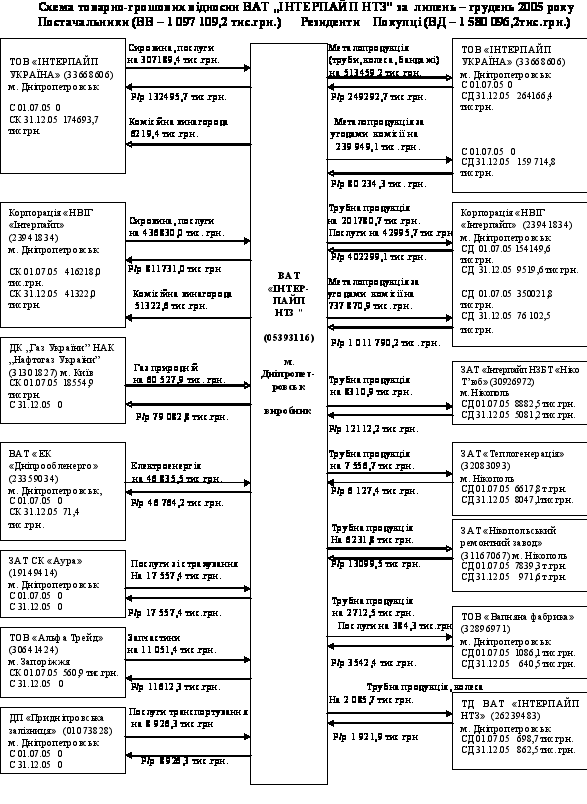
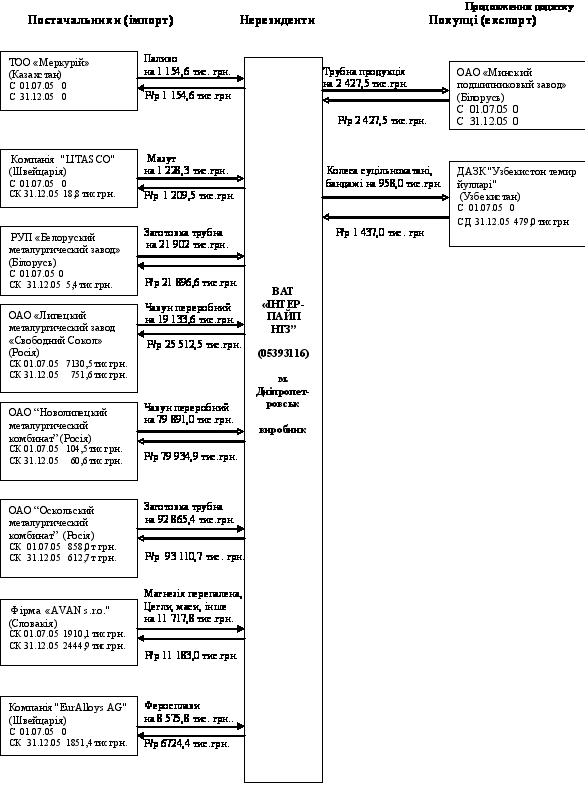
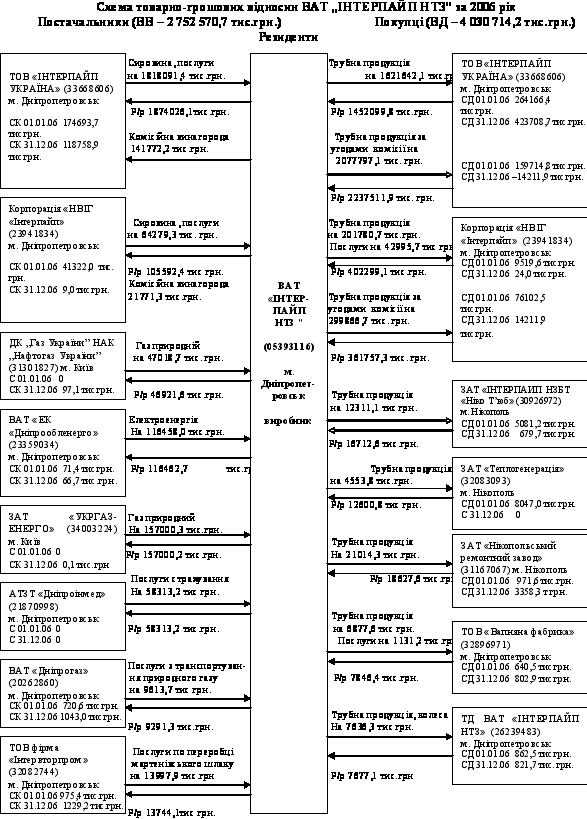
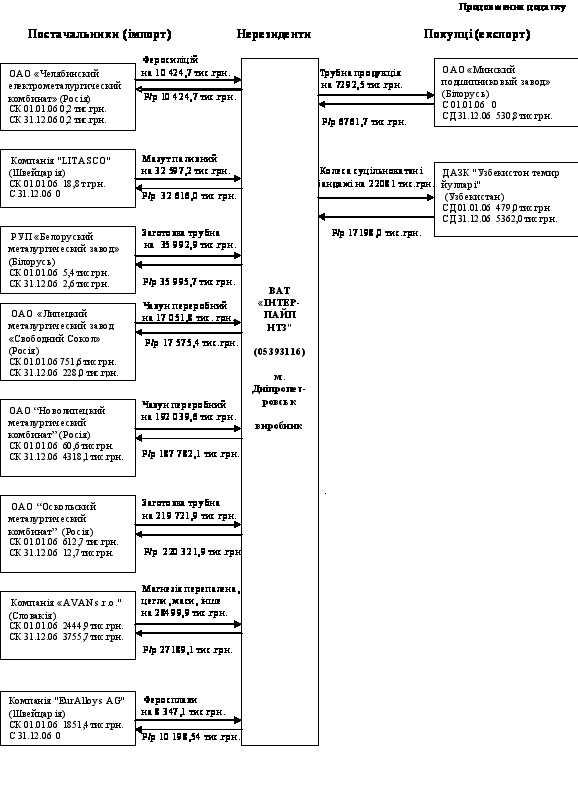
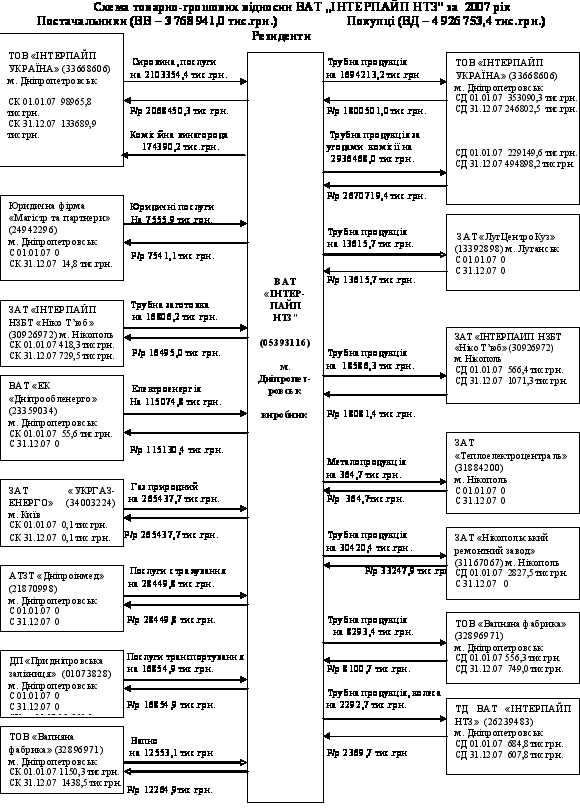
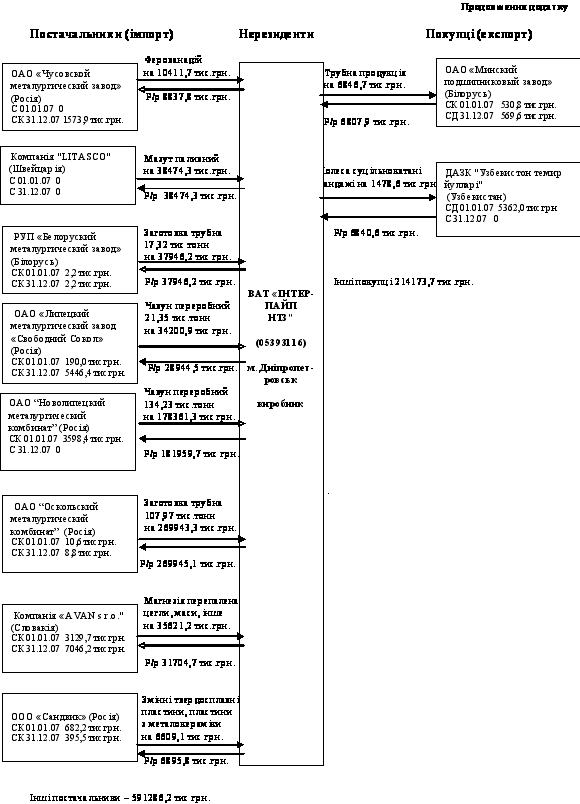
ДОДАТОК Д
Таблиця Д.1
Аналіз географії реалізації товарної продукції 2004 року в основних цехах ВАТ «Інтерпайп НТЗ» (в тис.грн.)
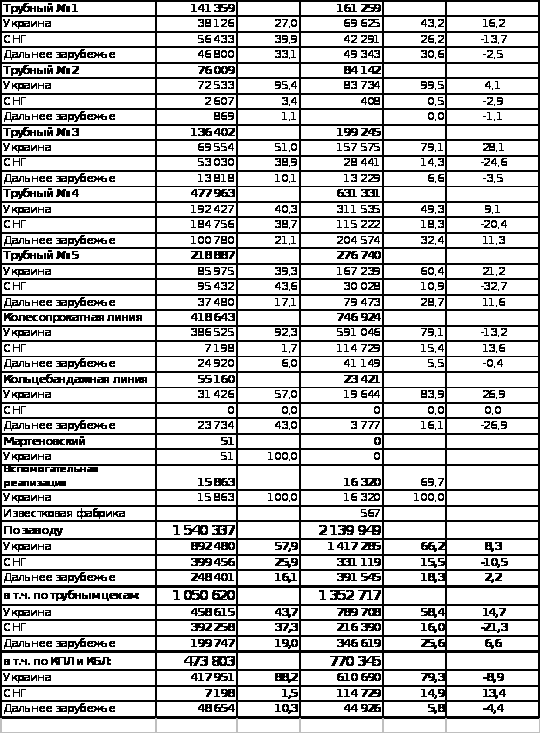
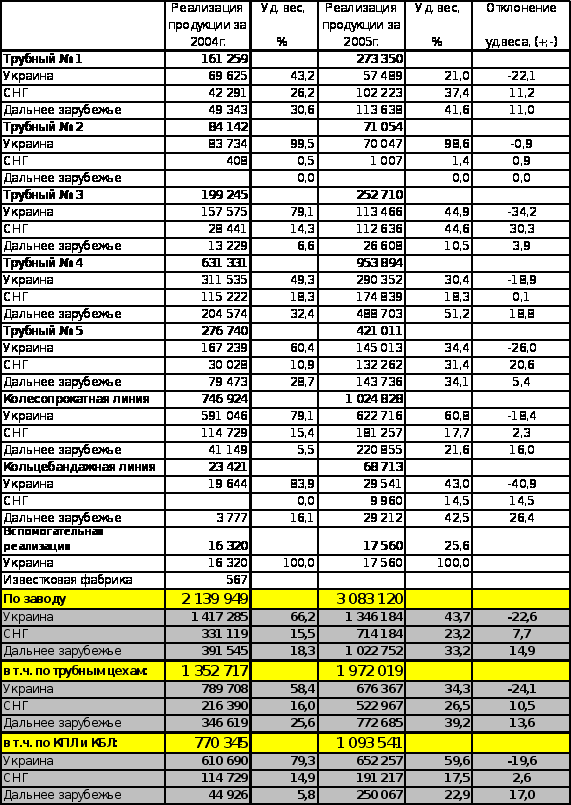
Таблиця Д.2
Аналіз географії реалізації товарної продукції 2005 року в основних цехах ВАТ «Інтерпайп НТЗ» (в тис.грн.) тис.грн.
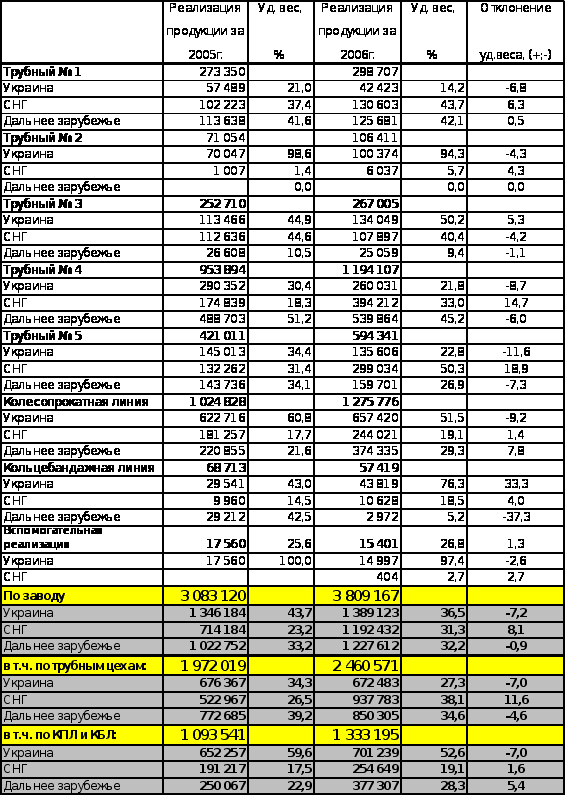
Таблиця Д.3
Аналіз географії реалізації товарної продукції 2006 року в основних цехах ВАТ «Інтерпайп НТЗ» (в тис.грн.)
,
ДОДАТОК Г
Таблиця Г.1
Відгрузка труб ВАТ «Інтерпайп НТЗ» по регіонах у 2004 році
| Регион | Трубы стальные | Готовый прокат | Итого | ||
| тонн | % | тонн | % | % | |
| Украина | 137291 | 28,80% | 89111 | 39,96% | 32,37% |
| Россия | 143608 | 30,12% | 112870 | 50,62% | 36,65% |
| Беларусь | 8097 | 1,70% | 3244 | 1,45% | 1,62% |
| Молдова | 463 | 0,10% | 260 | 0,12% | 0,10% |
| Казахстан | 25797 | 5,41% | 5673 | 2,54% | 4,50% |
| Узбекистан | 6178 | 1,30% | 0 | 0,00% | 0,88% |
| Азербайджан | 6927 | 1,45% | 62 | 0,03% | 1,00% |
| Таджикистан | 280 | 0,06% | 0 | 0,00% | 0,04% |
| Туркменистан | 5026 | 1,05% | 0 | 0,00% | 0,72% |
| Грузия | 69 | 0,01% | 65 | 0,03% | 0,02% |
| Армения | 0 | 0,00% | 0 | 0,00% | 0,00% |
| Дальнее зарубежье | 143030 | 30,00% | 11703 | 5,25% | 22,11% |
| ИТОГО | 476904 | 100,00% | 222988 | 100,00% | 100,00% |
Таблиця Г.2
Відгрузка труб ВАТ «Інтерпайп НТЗ» по регіонах у 2005 році
| Регион | Трубы стальные | Готовый прокат | Итого | ||
| тонн | % | тонн | % | % | |
| Украина | 114250 | 21,2% | 112585 | 53,6% | 30,26% |
| Россия | 138756 | 25,7% | 27850 | 13,3% | 22,23% |
| Беларусь | 19012 | 3,5% | 8247 | 3,9% | 3,64% |
| Молдова | 821 | 0,2% | 130 | 0,1% | 0,12% |
| Казахстан | 34912 | 6,5% | 9788 | 4,2% | 5,96% |
| Узбекистан | 9996 | 1,9% | 186 | 0,1% | 1,36% |
| Азербайджан | 9757 | 1,8% | 0 | 0% | 1,3% |
| Туркменистан | 4378 | 0,8% | 0 | 0% | 0,58% |
| Грузия | 0 | 0% | 243 | 0,1% | 0,03% |
| Армения | 0 | 0% | 121 | 0,1% | 0,01% |
| Латвия | 0 | 0% | 259 | 0,1% | 0,03% |
| Литва | 0 | 0% | 1478 | 0,7% | 0,19% |
| Эстония | 0 | 0% | 130 | 0,1% | 0,01% |
| Дальнее зарубежье | 207659 | 38,5% | 48999 | 23,3% | 34,24% |
| ИТОГО | 539541 | 100,0% | 210016 | 100,0% | 100,00% |
Таблиця Г.3
Відгрузка труб ВАТ «Інтерпайп НТЗ» по регіонах у 2006 році
| Регіон | Труби сталеві | Готовый прокат | Разом | ||
| Тонн | % | Тонн | % | % | |
| Україна | 135259 | 23,1% | 111513 | 51,7% | 30,77% |
| Росія | 162032 | 27,6% | 20454 | 9,5% | 22,75% |
| Бєларусь | 20808 | 3,6% | 7069 | 3,3% | 3,48% |
| Молдова | 419 | 0,1% | 195 | 0,1% | 0,08% |
| Казахстан | 32290 | 5,5% | 10784 | 5,0% | 5,37% |
| Узбекистан | 12199 | 2,1% | 2843 | 1,3% | 1,87% |
| Азербайджан | 13292 | 2,3% | 0 | 0% | 1,66% |
| Туркменістан | 11359 | 1,9% | 0 | 0% | 1,42% |
| Грузія | 0 | 0% | 711 | 0,3% | 0,09% |
| Вірменія | 13 | 0% | 0 | 0% | 0,00% |
| Латвія | 0 | 0% | 1368 | 0,6% | 0,17% |
| Литва | 0 | 0% | 3958 | 1,8% | 0,49% |
| Естонія | 0 | 0% | 1999 | 0,9% | 0,25% |
| Далеке Зарубіжжя | 198161 | 33,8% | 54961 | 25,5% | 31,56% |
| РАЗОМ | 586114 | 100,0% | 215855 | 100,0% | 99,96% |
ДОДАТОК Д
Таблиця Д.1
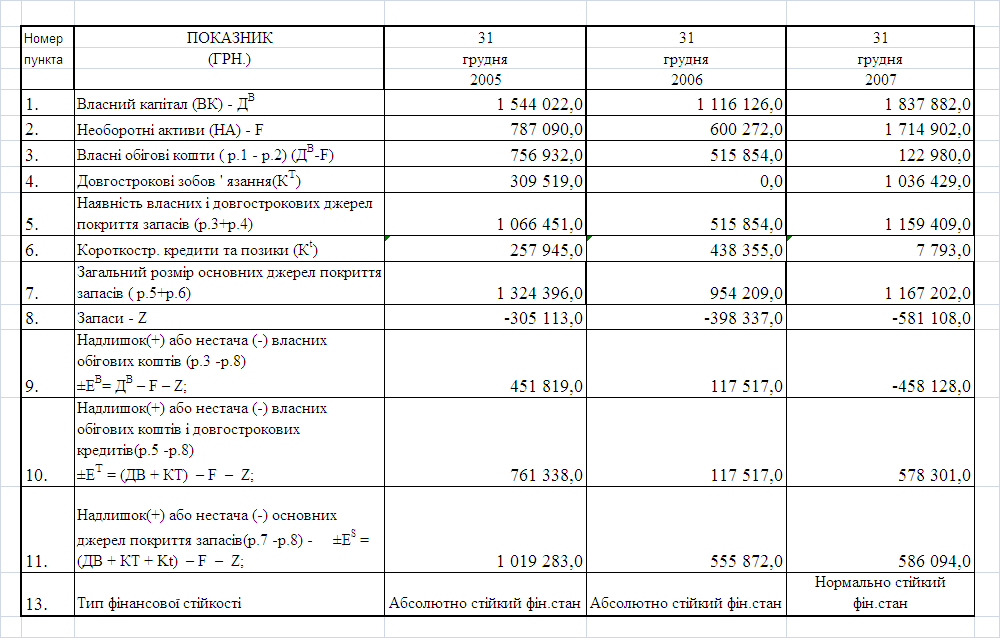
Динаміка фінансової стійкості по рівню покриття запасів в ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки
Таблиця Д.2
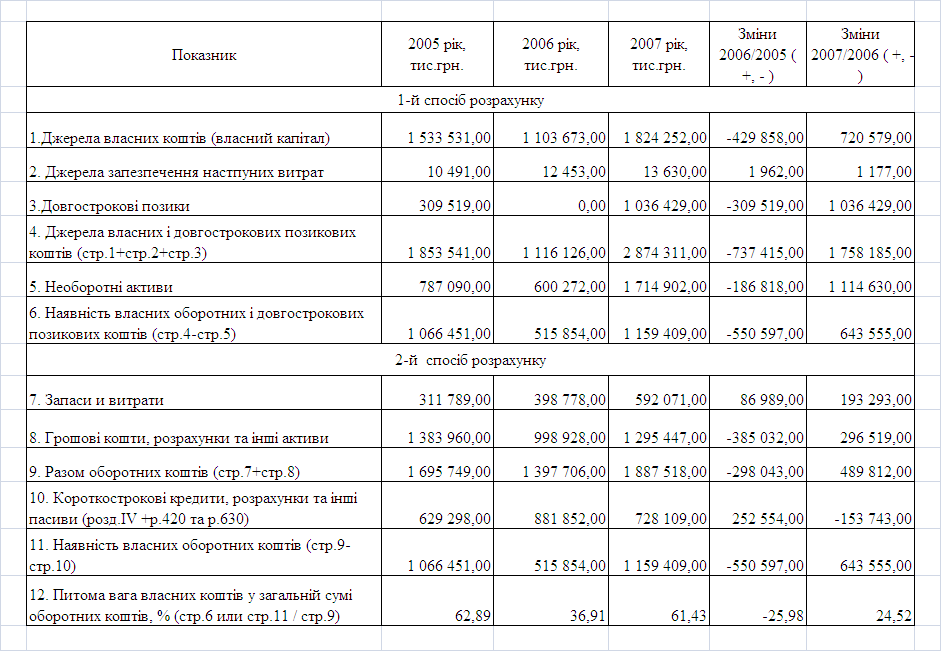
Розрахунок наявності власних оборотних коштів в ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки
Таблиця Д.3
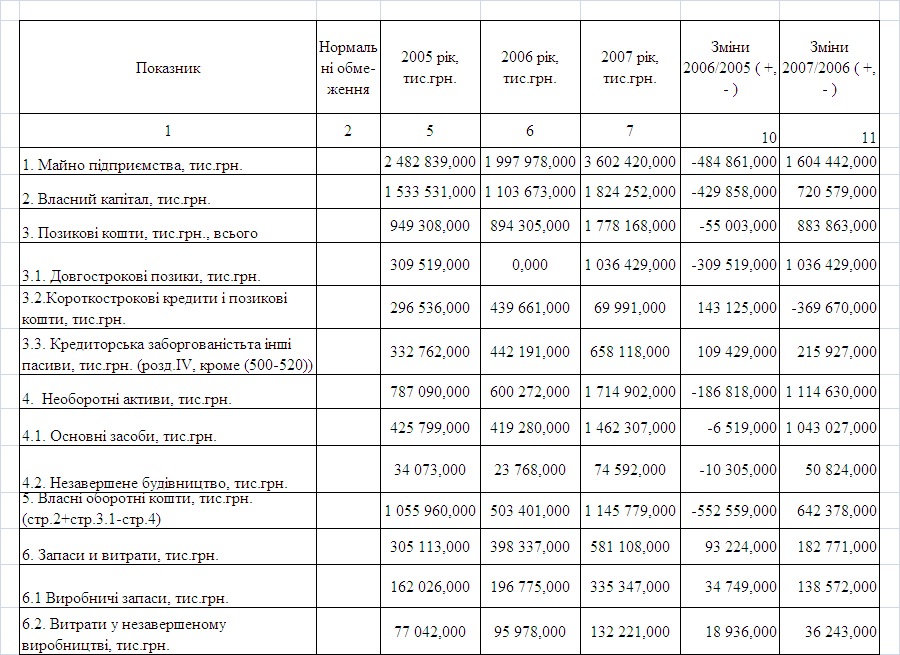
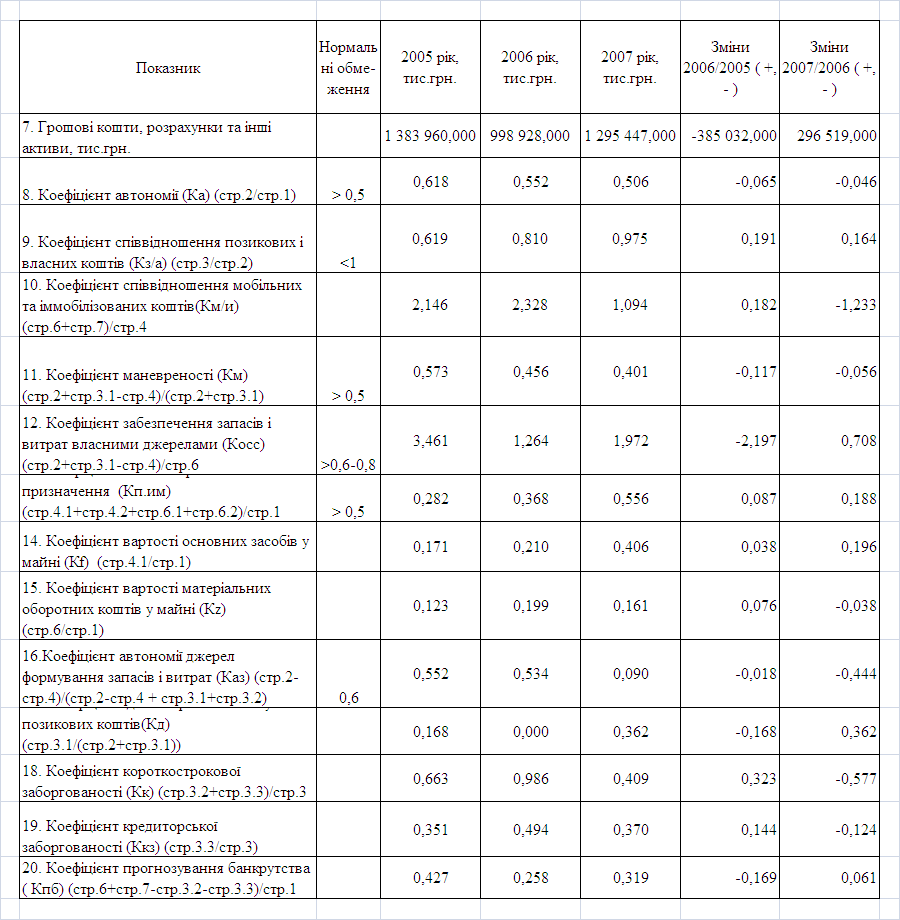
Аналіз показників фінансової стійкості ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки
Продоження табл.Д.3
Таблиця Д.4
Аналіз ліквідності балансу ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки
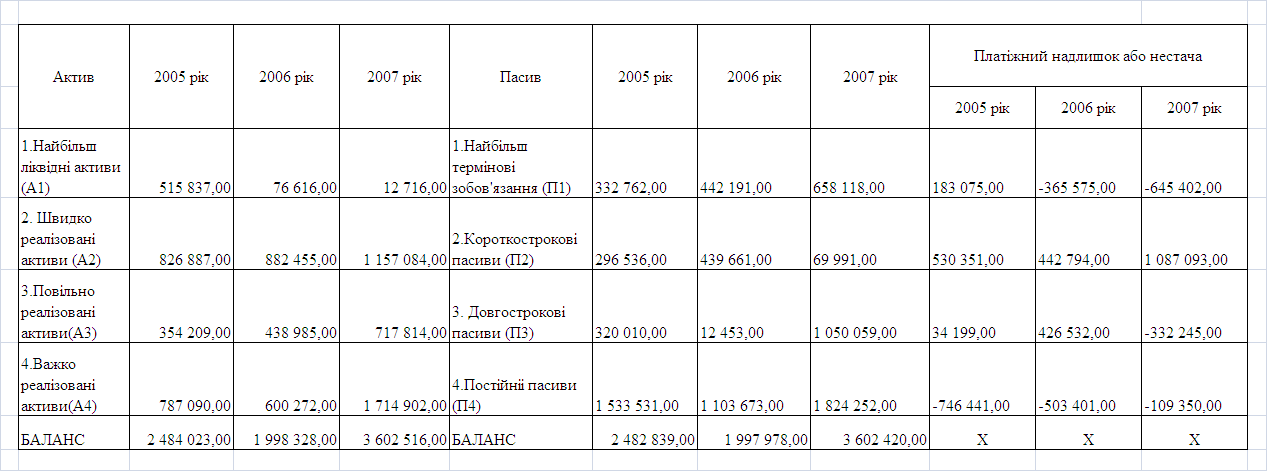
Таблиця Д.5
Аналіз показників ліквідності підприємства ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки
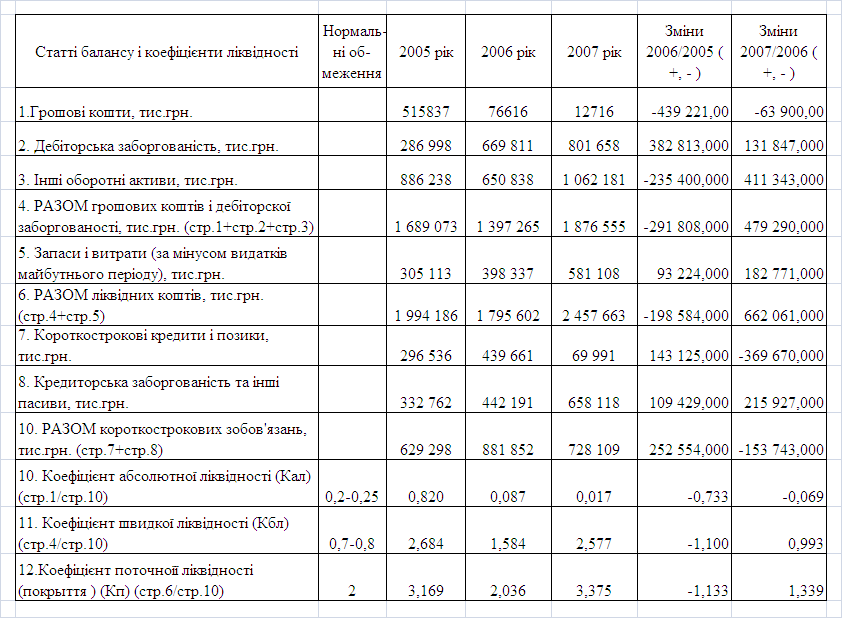
Таблиця Д.6
Динаміка рентабельності в ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки
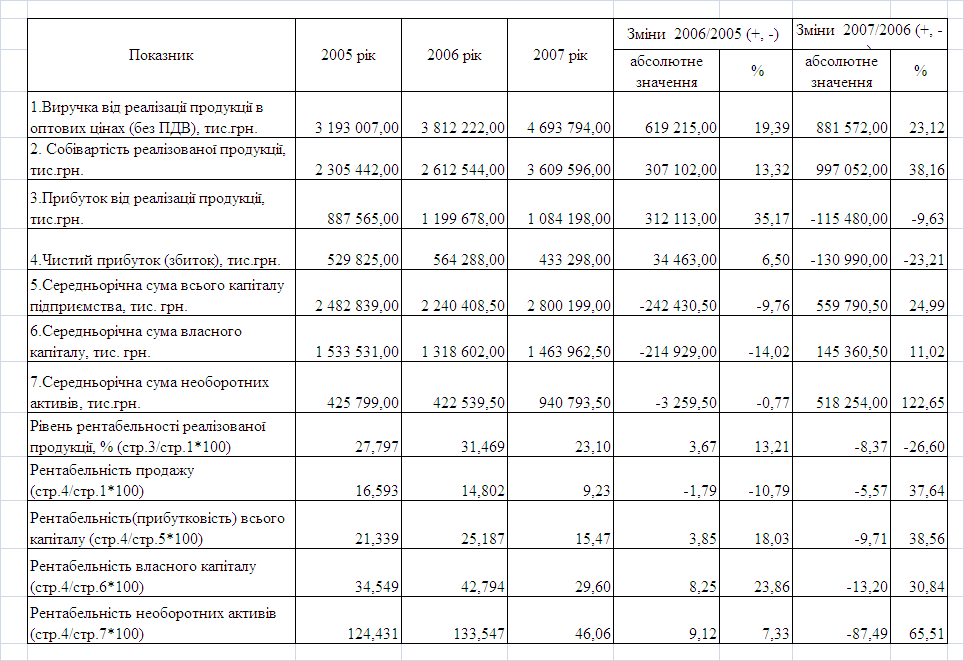
Таблиця Д.7
Факторний аналіз фондовіддачі основних фондів в ВАТ «Інтерпайп НТЗ» за 2003 -2007 роки
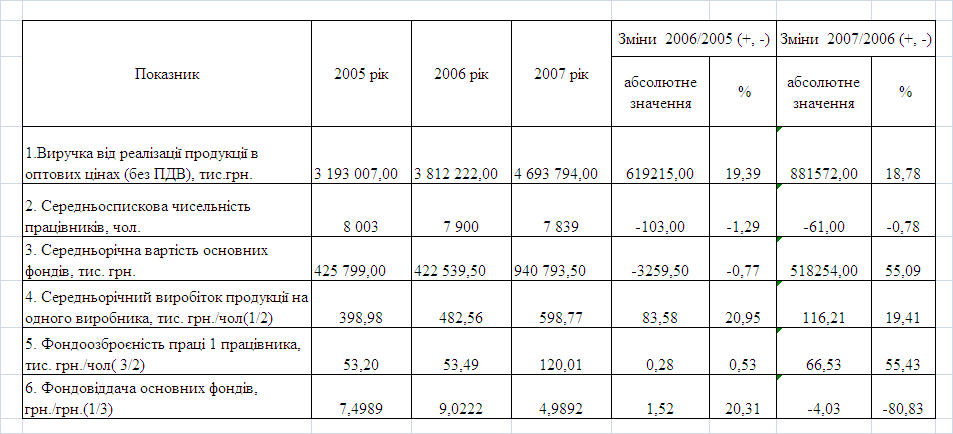
Таблиця Д.8
Показник оборотності оборотних фондів в ВАТ «Інтерпайп НТЗ» за 2003 -2007 роки
Таблиця Д.9
Динаміка прибутку в ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки