Управління активами підприємства (на прикладі ВАТ "Інтерпайп Ніжньодніпровський трубопрокатний завод")
Фактична рентабельність реалізації коліс суцільнокатаних та бандажів при реалізації на експорт значно вища ніж рентабельність реалізації на внутрішньому ринку України.
Фактична собівартість та оптові ціни на труби при реалізації на внутрішньому ринку та на експорт в 2006-2007 роках, наведені в табл.2.3.
Таблиця 2.3
Фактична собівартість та оптові ціни на труби виробництва ВАТ «Інтерпайп НТЗ» при реалізації на внутрішньому ринку та на експорт в 2006-2007 роках
| Труби | Фактична собівартість 1 тонни, грн. | при реалізації на внутрішній ринок | при реалізації на експорт | ||
| Оптова ціна за 1 тонну (без ПДВ), грн. | Фактична рентабельність, % | Оптова ціна за 1 тонну, грн. | Фактична рентабельність, % | ||
| 2006 рік | 2980,81 | 3547,57 | 19,0 | 4669,43 | 56,7 |
| 2007 рік | 3907,44 | 4295,89 | 9,9 | 5432,34 | 39,0 |
Так, фактична собівартість 1 тонни труб у 2007 році в порівнянні з попереднім 2006 роком збільшена на 31,1%.
Оптова ціна за 1 тонну при реалізації на внутрішній ринок у 2007 року в порівнянні з 2006 роком збільшена на 21,1%, а при реалізації на експорт на 16,3%.
Фактична рентабельність реалізації труб при реалізації на експорт значно вища, ніж рентабельність їх реалізації на внутрішньому ринку України.
Динаміка цін на відвантажену основну трубну продукцію ВАТ «Інтерпайп НТЗ» протягом 2007р. має тенденцію до зростання (табл.2.3):
- на електрозварні тонкостінні труби від 3402,42 грн. до 3900,00 грн.,
- на гарячедеформовані підшипникові труби від 5182,26 грн. до 6350,10 грн.,
- на труби обсадні від 2800,00 грн. до 4200,00 грн.
2.2 Аналіз управління активами в ВАТ „Інтерпайп НТЗ”
Структура активів та пасивів підприємства ВАТ «Інтерпайп НТЗ» у 2007 році згідно з даними форми №1 “Баланс” наведено у табл.А.1 Додатку А.
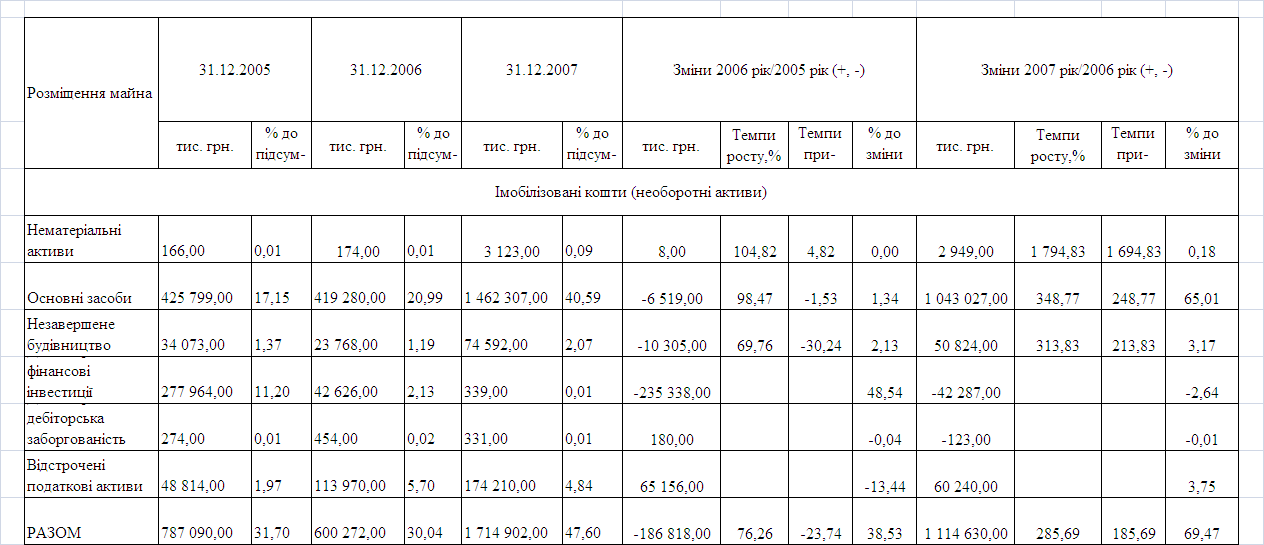
В таблиці 2.4 наведені результати розрахунку динаміки складу та структури майна (активів) ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки, виконані за алгоритмами аналізу роботи Крамаренко Г.О. [ ].
На графіках рисунку 2.1 наведена динаміка рівнів та змін основних агрегатів балансу ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки.
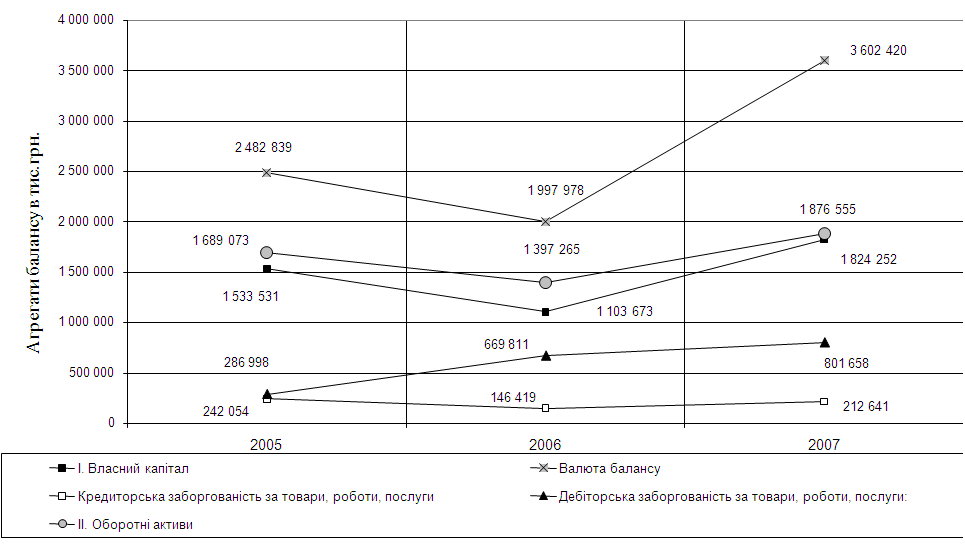
Рис.2.1 - Динаміка змін основних агрегатів балансу ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки.
Таблиця 2.4
Динаміка складу та структури майна (активів) ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки
Продовження табл.2.4
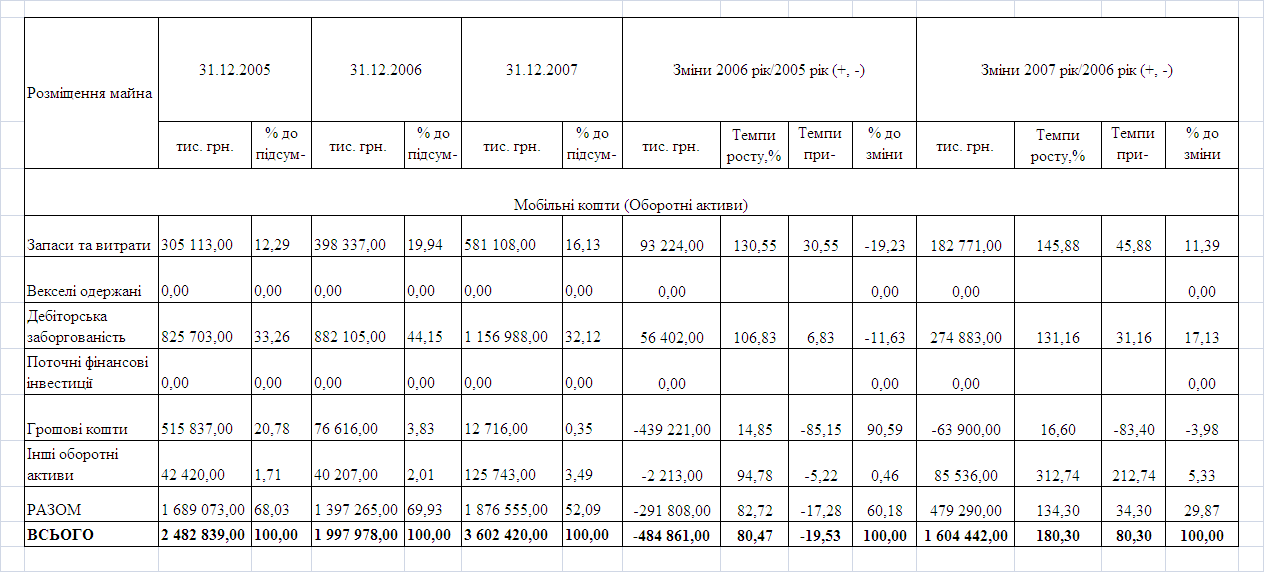
Як показує спільний аналіз даних, наведених на графіках рис.2.1 та в табл.2.4, динаміка змін основних агрегатів активів балансу ВАТ «Інтерпайп НТЗ» у 2005 -2007 роках характеризується наступними показниками:
обсяг активів (валюти балансу) з рівня 2,482 млрд.грн. у 2005 році зменшився до рівня 1,998 млрд.грн. у 2006 році та різко зріс до рівня 3,602 млрд.грн. у 2007 році, тобто базовий темп росту валюти балансу за 2 роки склав +145,1%, при цьому ланцюговий темп приросту склав -19,53% у 2006 році та +80,3% у 2007 році;
обсяг необоротних активів балансу з рівня 0,787 млрд.грн. у 2005 році зменшився до рівня 0,600 млрд.грн. у 2006 році та різко зріс до рівня 1,715 млрд.грн. у 2007 році, тобто базовий темп росту необоротних активів валюти балансу за 2 роки склав +217,9%, при цьому ланцюговий темп приросту склав -23,74% у 2006 році та +185,7% у 2007 році;
обсяг оборотних активів балансу з рівня 1,689 млрд.грн. у 2005 році зменшився до рівня 1,397 млрд.грн. у 2006 році та зріс до рівня 1,876 млрд.грн. у 2007 році, тобто базовий темп росту оборотних активів валюти балансу за 2 роки склав +111,1%, при цьому ланцюговий темп приросту склав -17,28% у 2006 році та +34,3% у 2007 році;
обсяг основних засобів в необоротних активів балансу з рівня 0,426 млрд.грн. у 2005 році зменшився до рівня 0,419 млрд.грн. у 2006 році та різко зріс до рівня 1,462 млрд.грн. у 2007 році (+1,043 млрд.грн.), тобто базовий темп росту необоротних активів валюти балансу за 2 роки склав +343,4%, при цьому ланцюговий темп приросту склав -1,53% у 2006 році та +248,8% у 2007 році;
Таким чином, основний зріст обсягів активів валюти балансу в ВАТ «Інтерпайп НТЗ» за 2005 – 2007 роках пов’язаний з ввеленням на протязі 2007 року значного обсягу (більше 1 млрд.грн.) основних засобів в необоротних активах підприємства.
Таблиця 2.5
Порівняльний аналіз динаміка активів та фінансових результатів ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки
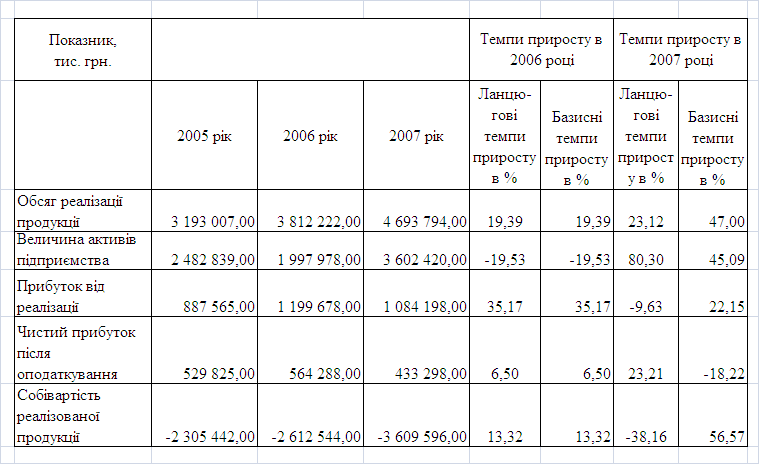
Порівняльний аналіз динаміки змін активів та фінансових результатів ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки, наведений в табл..2.5, показує, що:
сумарний рост активів балансу на +45,1% призвів до росту обсягу реалізації продукції на відповідний обсяг +47,0%;
але собівартість продукції зросла на 56,6%, що, відповідно, призвело до зниження рівня чистого прибутку після оподаткування на -18,2%;
Таким чином, проведений аналіз показує, що зростання обсягів активів ВАТ «Інтерпайп НТЗ» має екстенсивний характер, тобто при зростанні обсягів активів – обсяг чистого прибутку підприємства після оподаткування знижується. Тобто, експлуатація введених нових основних засобів на підприємстві потребує значно вищого рівня технологічних витрат собівартості, ніж раніше експлуатуємо обладнання.
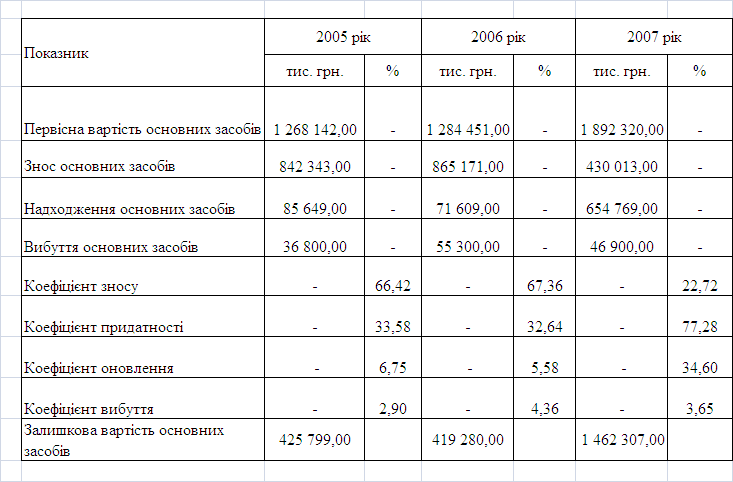
Аналіз характеристик стану основних засобів в необоротних активах ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки, згідно даним, наведеним в таблиці 2.6, показує, що при критичному для металургійного виробництва рівні коефіцієнта придатності основних засобів 33,6% у 2005 році та 32,6% у 2006 році, введення нових основних засобів у 2007 році підняло рівень коефіцієнта придатності основних засобів до рівня 77,3%, тобто в підприємстві реалізується програма інвестування в розвиток виробництва.
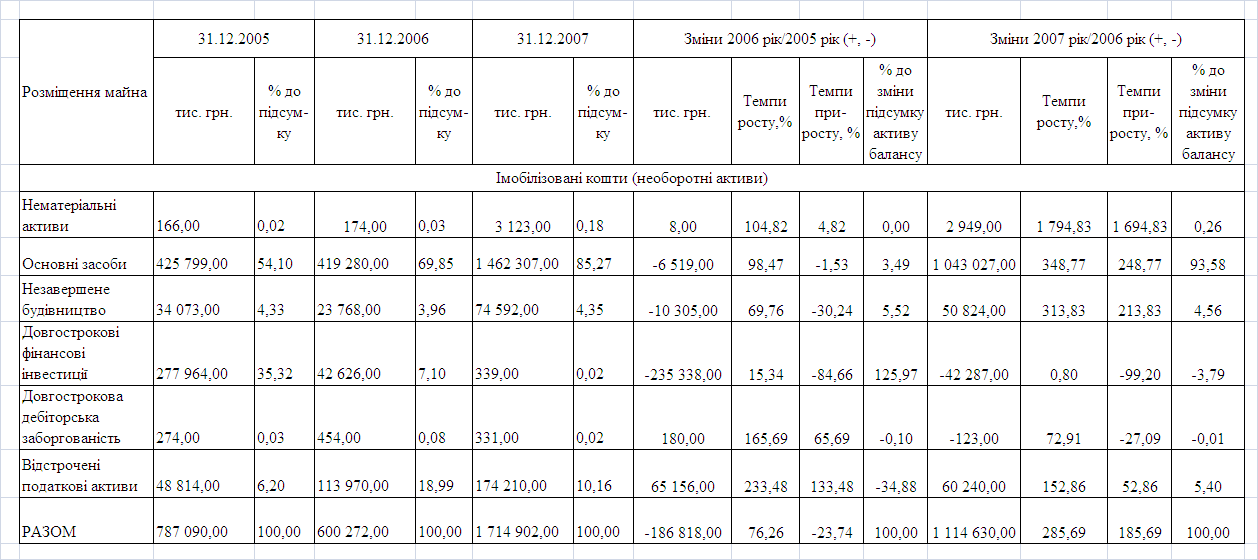
Аналіз динаміки рівня та структури необоротних активів ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки, наведений в таблиці 2.7, показує, що:
структурна частка основних засобів в необоротних активах з рівня 54,1% у 2005 році зросла до рівня 69,9% у 2006 році та продовжила зростання до рівня 85,3% у 2007 році;
одночасно структурна частка довгострокових фінансових інвестицій в необоротних активах зменшилась з рівня 35,3% у 2005 році до рівня 7,1% у 2006 році та зменшилась до рівня 0,02% у 2007 році (з рівня 0,277 млрд.грн. до 0).
Таблиця 2.6
Характеристика стану основних засобів в необоротних активах ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки
Таблиця 2.7
Динаміка рівня та структури необоротних активів ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки
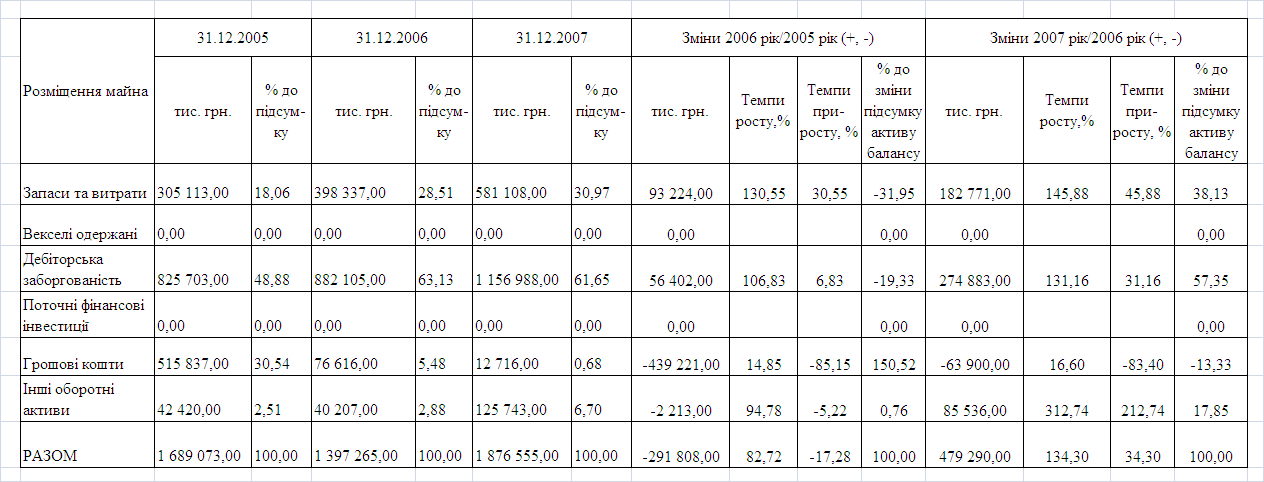
Аналіз динаміки рівня та структури оборотних активів ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки, наведений в таблиці 2.8, показує, що:
структурна частка запасів в оборотних активах зросла з рівня 18,1% у 2005 році до рівня 28,5% у 2006 році та продовжила зростання до рівня 31,0% у 2007 році, при цьому абсолютний рівень вартості запасів зріс з рівня 0,305 млрд.грн. у 2005 році до рівня 0,581 млрд.грн. у 2007 році, тобто виріс в 1,9 раза;
структурна частка дебіторської заборгованості в оборотних активах зросла з рівня 48,9% у 2005 році до рівня 63,1% у 2006 році та дещо знизилась до рівня 61,6% у 2007 році, при цьому абсолютний рівень дебіторської заборгованості зріс з рівня 0,825 млрд.грн. у 2005 році до рівня 1,157 млрд.грн. у 2007 році, тобто виріс в 1,4 раза;
структурна частка грошових коштів в оборотних активах зменшилась з рівня 30,5% у 2005 році до рівня 5,5% у 2006 році та подальше знизилась до рівня 0,7% у 2007 році, при цьому абсолютний рівень обсягів грошових коштів знизився з рівня 0,516 млрд.грн. у 2005 році до рівня 0,012 млрд.грн. у 2007 році, тобто знизився в 50 разів.
Аналіз динаміки рівня та структури запасів в активах ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки (таблиця 2.9) показує, що цей агломерат активів має відносно стабільну структуру:
структурна частка виробничих запасів знаходиться в діапазоні 49,3% -56,6% ;
структурна частка незавершеного виробництва знаходиться в діапазоні 22,3% -24,7% ;
структурна частка готової продукції знаходиться в діапазоні 19,5% -26,4%.
На рис.2.2 наведена динаміка структури активів в ВАТ «Інтерпайп НТЗ» у 2005 -2007 роках.
Таблиця 2.8
Динаміка рівня та структури оборотних активів ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки
Таблиця 2.9
Динаміка рівня та структури запасів в активах ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки
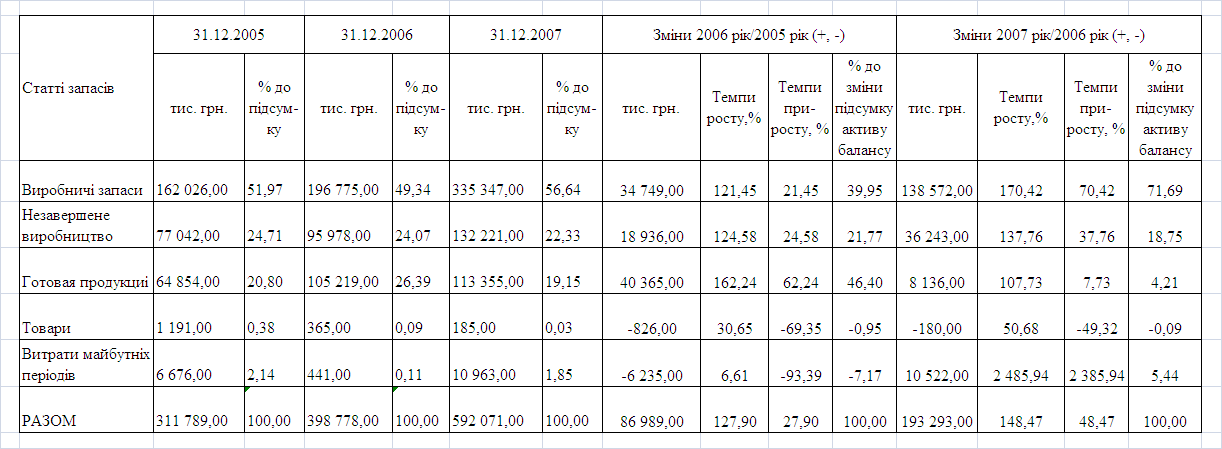
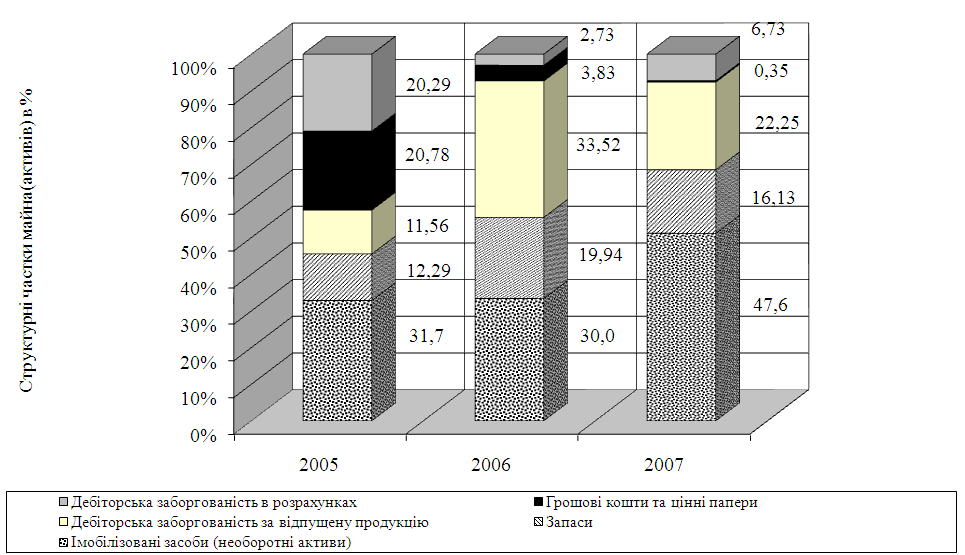
Рис.2.2 - Динаміка структури активів в ВАТ «Інтерпайп НТЗ» у 2005 -2007 роках
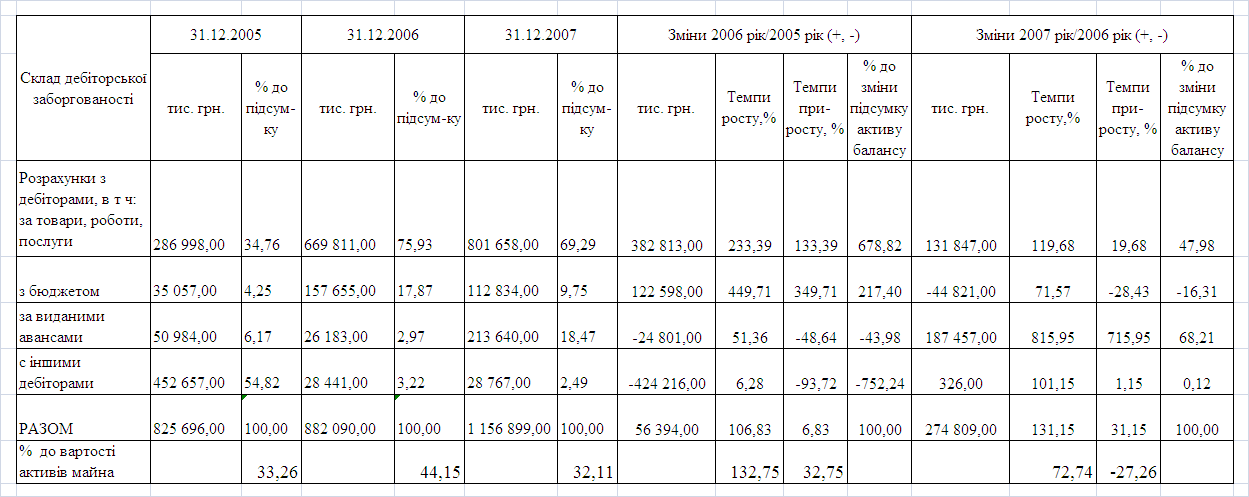
Аналіз динаміка рівня та складу дебіторської заборгованості ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки, наведений на графіках рис.2.2 та в таблиці 2.10,
показує, що структурна частка дебіторської заборгованості за відпущену продукцію в складі дебіторської заборгованості зросла з рівня 34,8% у 2005 році до рівня 75,9% у 2006 році та дещо знизилась до рівня 69,3% у 2007 році, при цьому абсолютний рівень дебіторської заборгованості за відпущену продукцію зріс з рівня 0,287 млрд.грн. у 2005 році до рівня 0,801 млрд.грн. у 2007 році, тобто виріс в 2,7 раза.
Таким чином, підприємство підвищує рівень використання комерційного кредиту, оскільки за 2005 -2007 роки обсяг валової виручки зріс на 47%, а обсяг відстроченої виручки зріс на 272%.
Таблиця 2.10
Динаміка рівня та складу дебіторської заборгованості ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки
2.3 Оцінка фінансового стану ВАТ „Інтерпайп НТЗ”
Оцінку фінансового стану ВАТ «Інтерпайп НТЗ» проведемо за рівнем динаміки змін та досягнутого рівня наступних показників, розраховуємих за методологією роботи Крамаренко Г.О. [ ]:
фінансова стійкість за показником обсягів джерел покриття запасів;
ліквідність балансу та наявність власних оборотних коштів;
показники загальної, строкової та абсолютної(моментальної) ліквідності балансу;
показники фінансової стійкості;
показники ризику банкрутства підприємства.
Результати розрахункового аналізу наведені в таблицях Д.1 – Д.9 Додатку Д. Графічно результати розрахунків представлені на рис.2.3 – 2.5.
Як показує аналіз результатів розрахунків, фінансовий стан ВАТ «Інтерпайп НТЗ» може бути охарактеризований наступними значення фінансових показників:
показники загальної та строкової ліквідності підприємства знаходяться в стійкому діапазоні значень;
показники абсолютної (моментальної) ліквідності з 2006 року знаходяться в діапазоні, який розташований нижче стійкого діапазона показників, у 2007 році показник практично знизився до мінімального значення, тобто у підприємства існують проблеми з відсутністю коштів для розрахунків;
одночасно при зростанні обсягів виробничих запасів та зростанні обсягів основних засобів у 2007 році у підприємства виникли проблеми з нестачею обсягів власного оборотного капіталу (рівень забезпечення знизився нижче нормативу 0,1);
рівень фінансової стійкості підприємства знаходиться в нормативностійкому діапазоні.
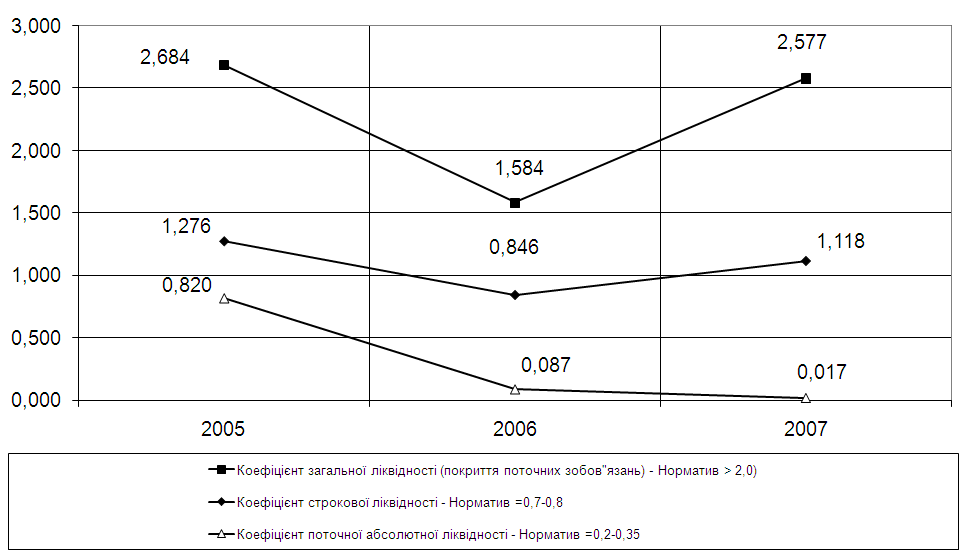
Рис.2.3. – Динаміка показників ліквідності ВАТ «Інтерпайп НТЗ» у 2005 – 2007 роках
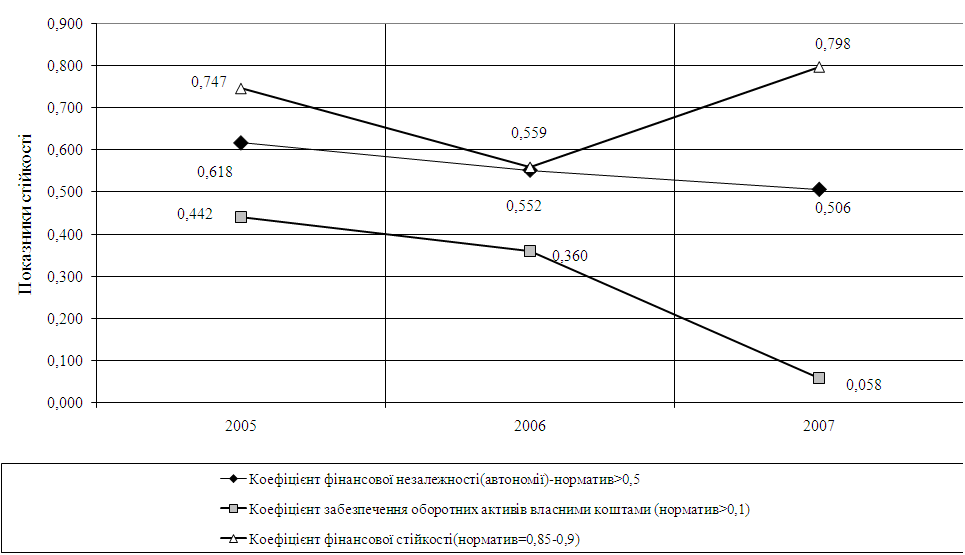
Рис.2.4. – Динаміка показників фінансової стійкості ВАТ «Інтерпайп НТЗ» у 2005 – 2007 роках
На рисунку 2.5 наведені графіки динаміка показників фінансової стійкості по покриттю запасів ВАТ «Інтерпайп НТЗ» у 2005 – 2007 роках. Як показують отримані результати, рівень фінансової стійкості по покриттю запасів характеризується у 2005 -2006 роках як «Абсолютно стійкий» (запаси покриваються обсягами власного оборотного капіталу) та у 2007 році як «Нормально стійкий» (запаси покриваються власними оборотними та залученими довгостроковими кредитами банків).
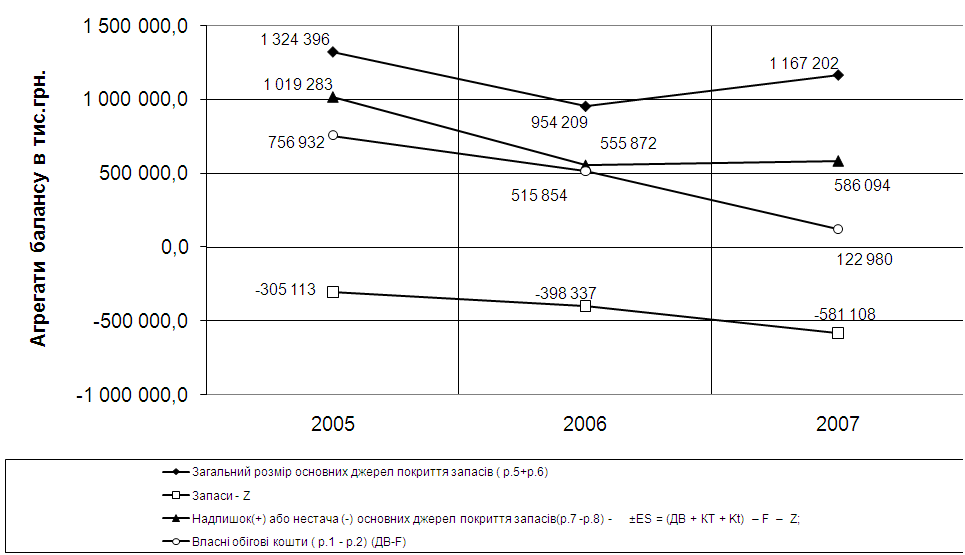
Рис.2.5. – Динаміка показників фінансової стійкості по покриттю запасів ВАТ «Інтерпайп НТЗ» у 2005 – 2007 роках
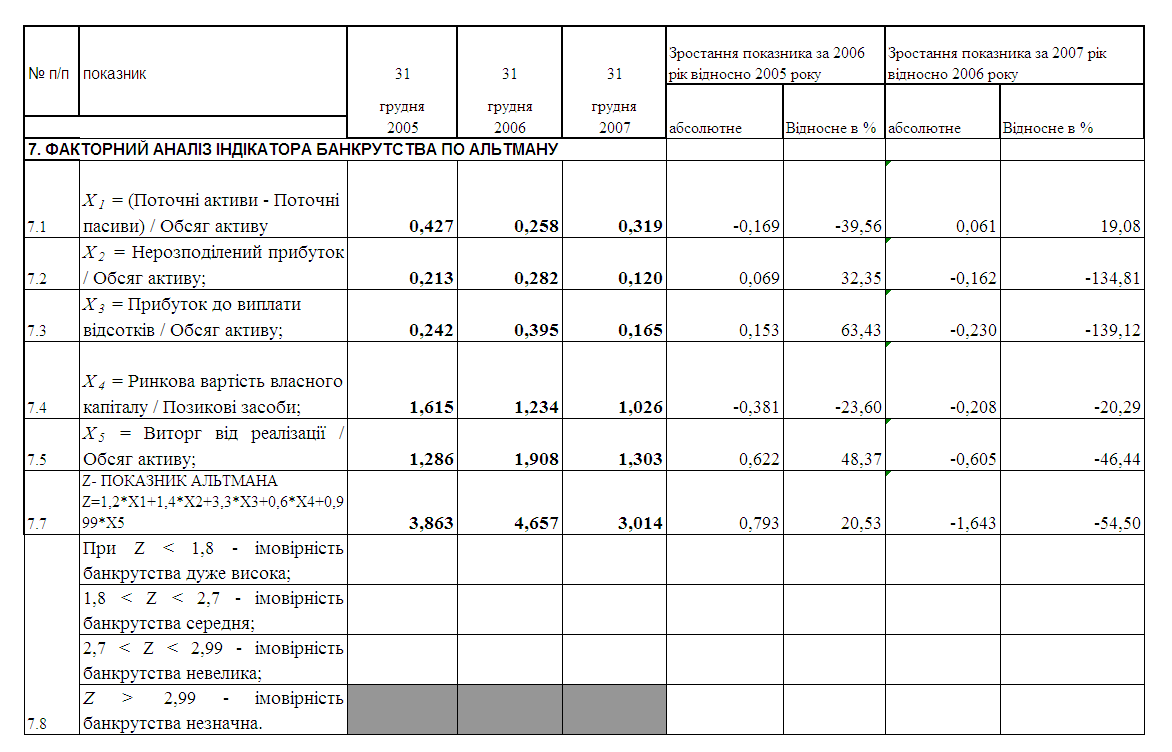
Як показує аналіз результатів розрахунків, наведених в таблиці 2.11, ризик банкрутства підприємства у 2005 – 2007 роках за індикатором Альтмана є незначним, тобто підприємство є стійким за всіма коефіцієнтами індикатора.
Таблиця 2.11
Факторний аналіз індикатора банкрутства по АЛЬТМАНУ ВАТ "Інтерпайп Нижньодніпровський трубопрокатний завод"(ЕДРПОУ 05393116) за 2005 -2007 роки
2.4 Аналіз ефективності діяльності та ділової активності ВАТ „Інтерпайп НТЗ”
Основні показники фінансово-господарської діяльності підприємства за 2007р. в порівнянні з 2006 р. наведені в табл.Б.2 Додатку Б.
За 2007 рік фінансовим результатом від звичайної діяльності підприємства до оподаткування є прибуток в сумі 619243 тис.грн. У порівнянні з 2006р. відбулося зменшення цього показника на 152733 тис.грн., або на 19,8%. Погіршення кінцевого результату діяльності підприємства викликано як погіршенням результату від операцій, пов’язаних з виробництвом та реалізацією продукції,товарів, робіт, послуг (основної діяльності підприємства за профілем підприємства), так і збільшенням витрат іншої оперативної діяльності.
Так, чистий доход від реалізації продукції за 2007р. в порівнянні з 2006р. збільшився на 23,1%, при цьому собівартість реалізованої продукції зросла на 38,1%. У звітному році в порівнянні з попереднім роком доля собівартості реалізованої продукції у виручці від реалізації зросла з 68,6% до 77%, тобто на 8,4 процентних пункти. Випереджувальне зростання собівартості продукції над доходом від реалізації призвели до зменшення валового прибутку – на 116 870 тис.грн., або на 9,8%.
Перевищення у 2007р. операційних витрат над доходами, їх зростання в порівнянні з 2006р., а також збільшення витрат на збут призвели до зменшення прибутку від операційної діяльності – на 195 132 тис.грн., або на 24,8%.
Загальний обсяг отриманих підприємством доходів за 2007 рік збільшився в порівнянні з 2006р. на 1 031 434 тис.грн., або на 19,8%. Основну частину отриманого у 2007 р. доходу (75,2%) займає доход від реалізації продукції (товарів, робіт, послуг). В порівнянні з 2006р. ця стаття доходів збільшилась на 23,1%.
Інші операційні доходи збільшились у 1,7 разів, що пов’язано, в основному, із збільшенням обсягів реалізації іноземної валюти. Також у 2007р. отримано більше доходу від реалізації інших оборотних активів – у 2,3 разів. Фінансові доходи (отримані дивіденди) у 2007р. в порівнянні з 2006р. зросли на 54,2%.
Інші доходи від звичайної діяльності зменшились у 2,2 разів. Це зменшення відбулось в результаті зменшення обсягу реалізації фінансових інвестицій – на 601453 тис.грн, або у 12,8 разів. Проте підприємством отримано більше інших доходів – на 242020 тис.грн. Доход від реалізації необоротних активів за 2007 рік склав 5105 тис.грн.
Загальна сума понесених підприємством витрат за 2007 р. в порівнянні з 2006р. збільшилась на 1184167 тис.грн., або на 26,7% (при зростанні доходів на 19,8%). Основну частину витрат за 2007р. (64,5%) займає собівартість реалізованої продукції, яка в порівнянні з 2006р. збільшилась на 38,1%. Адміністративні втрати зменшились на 15,5%, витрати на збут – зросли на 19%. Основну питому вагу інших операційних витрат (86%) складає собівартість реалізованої іноземної валюти.
На рис.2.6 -2.8 наведена динаміка доходів, витрат, прибутку та рентабельності роботи ВАТ «Інтерпайп НТЗ» у 2005 -2007 роках.
За результатами фінансово-господарської діяльності в 2007 році підприємство отримало чистий прибуток у сумі 433146,0 тис.грн., який складає 69,95% прибутку від звичайної діяльності. За результатами фінансово-господарської діяльності в 2006 році підприємство отримало чистий прибуток у сумі 563986,0 тис.грн., який складає 73,1% прибутку від звичайної діяльності. Питома вага чистого прибутку в прибутку від звичайної діяльності за 2007 рік зменшилась.
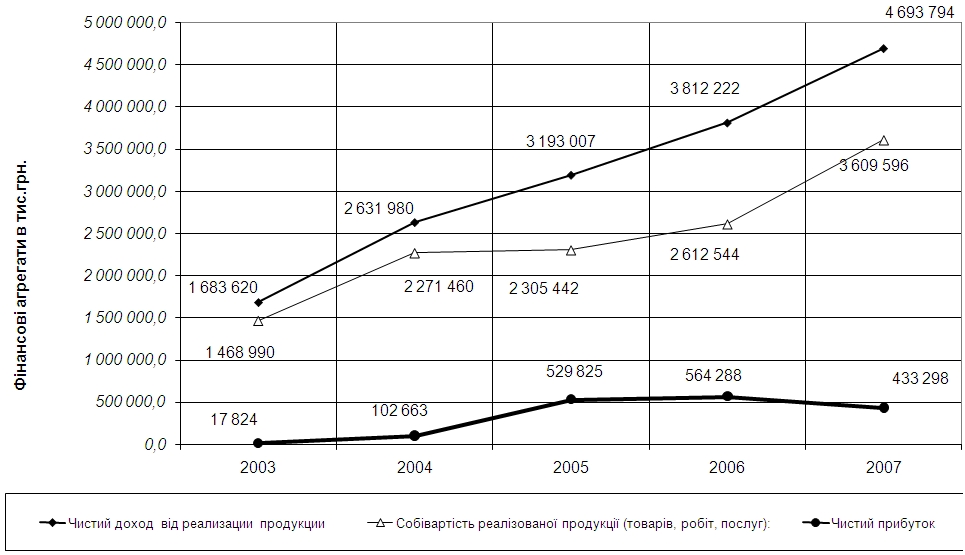
Рис.2.6. – Динаміка доходів витрат собівартості та чистого прибутку ВАТ «Інтерпайп НТЗ» у 2003 -2007 роках
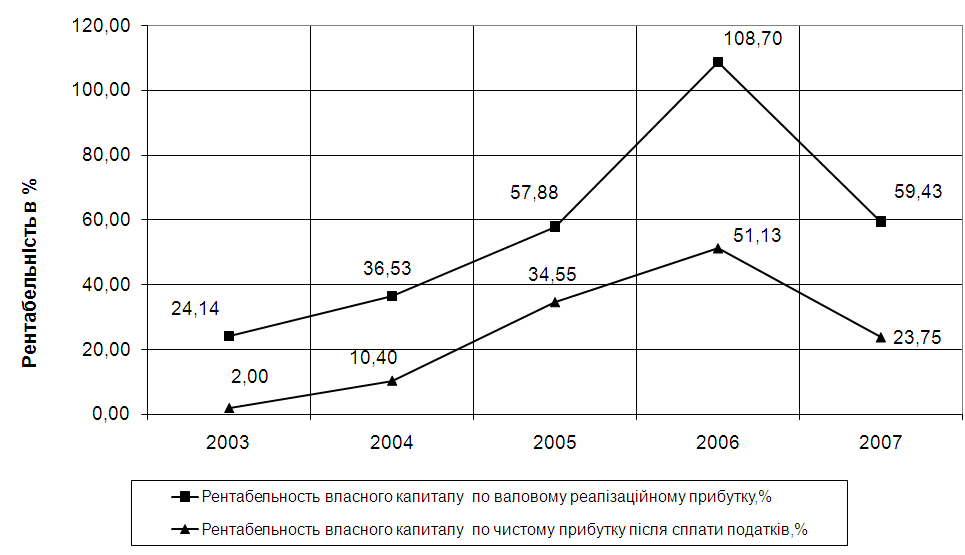
Рис.2.7. – Динаміка рентабельності власного капіталу по валовому реалізаційному прибутку та чистому прибутку після оподаткування в ВАТ «Інтерпайп НТЗ» у 2003 -2007 роках
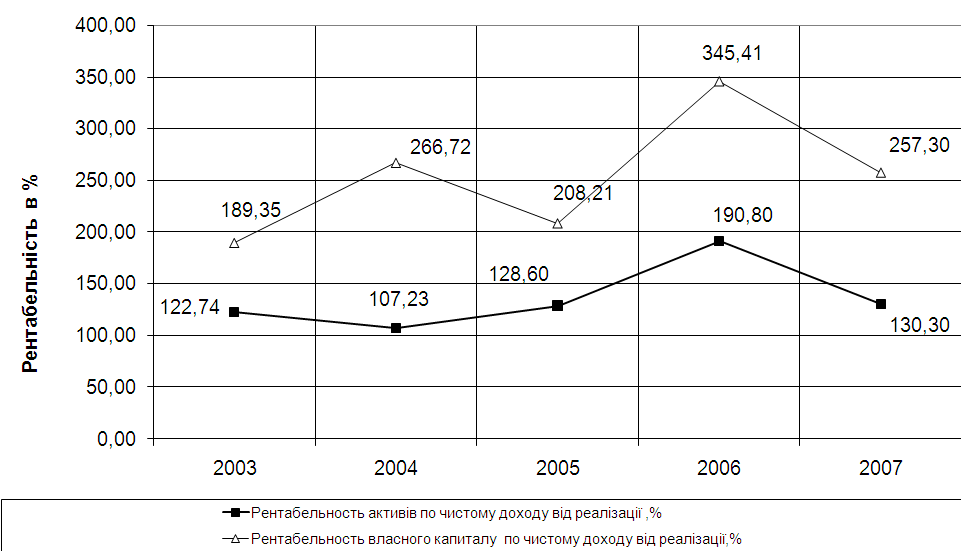
Рис.2.8. – Динаміка рентабельності власного капіталу та активів по чистому доходу від реалізації продукції в ВАТ «Інтерпайп НТЗ» у 2003 -2007 роках
Рентабельність продажу визначається як відношення чистого прибутку до виручки від реалізації і показує який прибуток одержало підприємство з однієї гривні продажу. В 2006 році підприємство з кожної гривні продажу мало 0,15 грн. чистого прибутку, в 2007 – 0,09 грн. Протягом 2007 року спостерігається зменшення рентабельності продажу на 6%.
Рентабельність майна визначається як відношення чистого прибутку до загальної суми майна і показує, що на 1 грн. активів підприємства у 2007 році припадало 0,12 грн. чистого прибутку, а в 2006 – 0,28 грн. Показник рентабельності майна за 2007 рік зменшився на 16%, або в 2,3 рази.
Рентабельність власного капіталу визначається як відношення чистого прибутку до розміру власного капіталу і показує, що на 1 грн. власного капіталу підприємства у 2007 році припадало 0,24 грн. чистого прибутку, в 2006 – 0,51 грн. Показник рентабельності власного капіталу протягом 2007 року зменшився майже в 2,1 рази.
Аналізуючи рентабельність (прибутковість) підприємства в цілому за 2005 - 2007 роки, можна констатувати зменшення всіх показників.
На рис.2.9 наведена динаміка показників оборотності основних агрегатів оборотних активів у 2005-2007 роках.
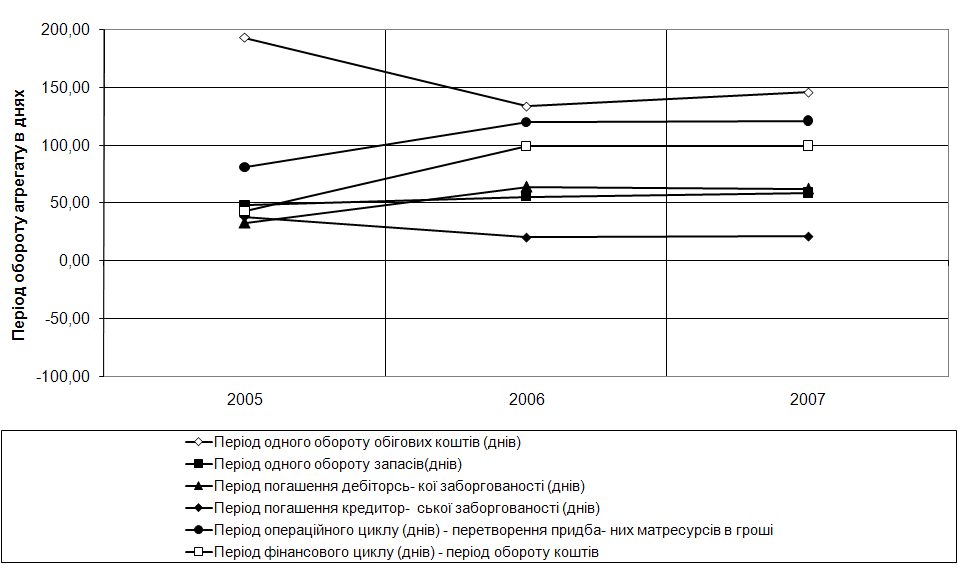
Рис.2.9 - Динаміка показників оборотності основних агрегатів оборотних активів у 2005-2007 роках.
Як показує аналіз графіків, наведених на рис.2.9, оборотність основних агрегатів активів у 2006 -2007 роках застабілізувалась практично на одному рівні, при цьому період фінансового циклу обороту вкладених коштів становить у 2006-2007 роках 100 днів.
Викливає занепокоєння тенденція постійного падіння рентабельності реалізованої продукції по чистому прибутку після оподаткування (рис.2.10).
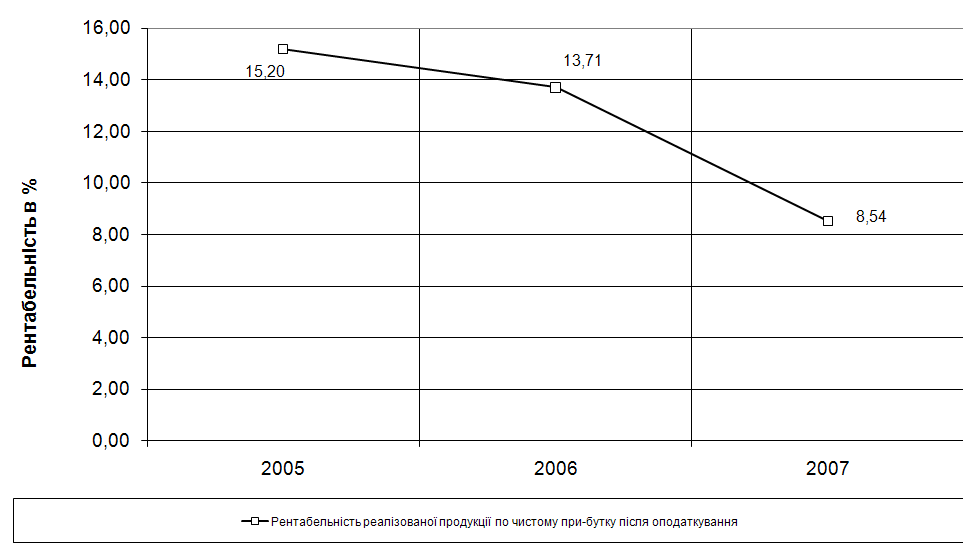
Рис.2.10 – Динаміка рентабельності реалізованої продукції по чистому прибутку після оподаткування в ВАТ «Інтерпайп НТЗ» у 2005 -2007 роках
Таким чином, проведена економічна діагностика діяльності ВАТ «Інтерпайп НТЗ» за 2005 -2007 роки виявила ряд негативних ефектів в управлінні активами:
відсутність моментальної ліквідності та платоспроможності;
суттєве падіння у 2007 році рентабельності роботи підприємства на фоні значного росту обсягів основних засобів та валюти балансу;
перевищення темпів росту обсягів дебіторської заборгованості за відпущену продукцію величин росту обсягів реалізованої продукції, тобто накопичення обсягів комерційного кредиту,
які потребують розробки заходів поліпшення управління активами.
РОЗДІЛ 3. ШЛЯХИ ПІДВИЩЕННЯ РІВНЯ ЕФЕКТИВНОСТІ УПРАВЛІННЯ АКТИВАМИ ВАТ «ІНТЕРПАЙП НТЗ»
Основним шляхом вирішення питання забезпечення зростання рівня абсолютної ліквідності та термінової платоспроможності підприємства є застосування заходів реінжинірингу оборотних активів підприємства за стратегією:
переведення частини накопленої дебіторської заборгованості в вексельну;
облік отриманих векселів в комерційному банку та отримання коштів від рефінансування векселів.
Оскільки комерційні банки дуже обережно підходять до рефінансування векселів, в якості інструментів пропонуємих заходів доцільно використати авальовані векселі нерезидентів, на адресу яких поставляється експортна продукція ВАТ «Інтерпайп НТЗ».
Аналіз обсягів та структури зовнішньоекономічної діяльності ВАТ «Інтерпайп НТЗ» показав,що основними ринками збуту продукції ВАТ "ІНТЕРПАЙП НТЗ" є: Україна, Росія, країни СНД, країни дальнього зарубіжжя (зокрема, країни Європейського Союзу, США, країни Латинської Америки, Близького Сходу та Південно-Східної Азії).
ВАТ "ІНТЕРПАЙП НТЗ" освоїло й поставляє в країни ближнього й дальнього зарубіжжя більш 50 профілерозмірів коліс, сертифікованих за між народними стандартами, для рухомого складу залізниць, експлуатованого в різних кліматичних умовах, а також бандажі для локомотивів, метро, трамваїв, складно профільні кільцеві вироби.
У 2006 -2007 роках основним покупцем продукції підприємства є ТОВ «ІНТЕРПАЙП Україна». Також у значних обсягах продукція реалізовувалась на внутрішньому ринку наступним підприємствам (схеми додатку В):
ЗАТ «ЛугЦентроКуз» (трубна продукція);
ЗАТ «Нікопольський ремонтний завод» (трубна продукція);
ЗАТ «ІНТЕРПАЙП НЗБТ «Ніко Тьюб» (трубна продукція).
Реалізація продукції на експорт здійснювалась як за прями угодами з нерезидентами (ВАТ «Мінський підшипниковий завод», ДАЗК «Узбекистон темир йулларі») так і за договорами комісії, які укладено з ТОВ «ІНТЕРПАЙП УКРАЇНА» (Комісіонер):
У 2007 році реалізовано за угодами комісії продукції на суму 2 320 964,2 тис.грн., сплачено комісійної плати у розмірі 162 422,6 тис.грн. (з ПДВ).
Проблемними питаннями для експортної діяльності підприємства є:
- невідшкодований ПДВ на кінець року в розмірі 112 236 тис.грн.;
- з 01.07.2006 року Єврокомісією введені мита на безшовні труби виробництва ВАТ "ІНТЕРПАЙП НТЗ" в розмірі 25,1%;
- зростання залізничних тарифів та цін на газ, метал, дефіцит брухту позначається на збільшенні собівартості продукції;
На діяльність Підприємства також впливають зміни кон'юнктури на ринках збуту суцільнокатаних коліс, бандажів та сталевих труб, у тому числі:
- загострення конкуренції на світових ринках. Розвиток трубного виробництва в країнах, що є найкрупнішими споживачами продукції Підприємства. Об'єктивно така ситуація провокує проблеми з реалізацією труб Підприємства в регіонах, найпривабливіших із погляду структури сортаменту ринку;
- введення Росією обмеження на обсяги постачання українськими виробниками труб. Переплетення державних факторів як економічних так і політичних призвело до обмеження поставок українських труб на ринок СНД і до жорсткої конкуренції на ринку труб (введення Урядом Росії квот на імпорт українських труб);
- необхідність перевірки продукції на наявність альфа- і бета – випромінювання, а також трансуранових компонентів, при ввезенні металопродукції до Росії. Це ускладнює процедуру імпорту та може привести до втрати частини російського ринку;
- відсутність попиту на труби для машинобудування в Україні. Це пов'язано з тим, що машинобудування знаходиться в стані занепаду, нафтогазовидобувні компанії не збільшують обсягів розвідувально-бурових робіт, видобуток нафти й газу на українській території, газифікація населених пунктів ведеться повільно через відсутність коштів у служб комунального постачання, які є бюджетними організаціями, через недостатнє фінансування;
- зростання цін на основну сировину для виробництва труб. Ця ситуація негативно впливає не тільки на економіку виробництва труб, але і на контрактний ринок. Непередбачуваність ринку передільного металу істотно звужує можливості вибудовування довгострокових відносин із стратегічними партнерами;
- зростання цін на енергоносії на внутрішньому ринку впливає на збільшення цін на продукцію, що призводить до переорієнтації ринків трубної продукції і як наслідок - до падіння обсягів виробництва труб. Суттєвий вплив на затримку поповнення обігових коштів Підприємства має дуже повільне відшкодування ПДВ з бюджету при відвантаженні продукції на експорт.
На підставі аналізу діяльності ВАТ «Інтерпайп НТЗ», представленому в розділі 2 дипломної роботи, виявлено, що основними проблемами розвитку ЗЕД підприємства є зниження ефективності його діяльності за рахунок накоплення негативних ефектів неоптимальності схеми ЗЕД-розрахунків при ризиковій експортній маркетинговій стратегії завойовування закордонних ринків збуту своєї продукції.
При цьому підприємство становиться заручником системи 3-х боргів:
- борг перед підприємством за розрахунками дебіторів, яким надається тимчасовий комерційний кредит при продажу продукції;
- борг підприємства за розрахунками з кредиторами, які надали тимчасовий комерційний кредит при покупці сировини та матеріалів (які, в основному, поставляються за імпортними контрактами);
- борг підприємства перед комерційним банком, який надав короткостроковий кредит для своєчасної закупки запасів виробництва та часткових розрахунків з кредиторами;
Ефективність та прибутковість роботи підприємства в умовах 3-х боргів залежить від внутрішньої системи