Зношення, амортизація та відновлення основних фондів підприємства
Третій етап полягає в уточненні потенційної комерційної ідеї з врахуванням можливих змін в потребах, смаках та уподобаннях споживачів.
Для уточнення комерційної ідеї відповідно до змін в потребах, смаках, уподобаннях заповнюємо таблицю 3.2
Таблиця 3.2 – Уточнення комерційної ідеї
| Зміни | Конкретні зміни | Нові можливості, що відкриваються при врахуванні змін |
| 1. Стилю життя |
1. Підвищення ролі особистості. 2. підвищення добробуту людей. 3. Надання значної уваги фірмовим речам. |
1. Окремий телевізор в кожну кімнату. 2. Збільшення кількості споживачів. 3. Виготовлення брендових моделей. |
| 2. Моди |
1. На стиль “Хай тек” в інтер’єрі. 2. На плазмові широкоформатні телевізори. 3. На вбудовані телевізори. |
1. Розробка нового дизайну для телевізорів. 2. Створення домашнього кінотеатру. 3. Телевізори, що не кидаються в очі, коли вони вимкнені. |
| 3. Технологій |
1. Поява нових мікросхем. 2. Поява нової системи передачі зображення. 3. Поява нової технології виготовлення телевізорів. |
1. Створення майже будь-якого телевізору за формою та розмірами. 2. Можливо створити надзвичайно тонкий телевізор. 3. Підвищення надійності та швидкості виготовлення телевізорів. |
Уточнена комерційна ідея: “Виготовлення ультра тонких надійних телевізорів”. Четвертим етапом розробки комерційної ідеї є удосконалення потенційної комерційної ідеї з метою надання їй більш привабливих рис.
Ідея: “Виготовлення вбудованих ультра тонких надійних телевізорів, що встановлюються фірмою-продавцем або безпосередньо виробником”.
П’ятий етап розробки комерційної ідеї полягає в удосконаленні комерційної ідеї за рахунок внесення в цю ідею спеціальних знань та навичок самого розробника. Ідея: “Виготовлення вбудованих ультра тонких надійних телевізорів, що встановлюються фірмою-продавцем або безпосередньо виробником. З вбудованими колонками, що відключаються, якщо телевізор підключається до системи домашнього кінотеатру”.
Шостий етап полягає в оцінюванні комерційної ідеї на предмет можливості її реалізації. Для оцінювання ідеї на предмет можливості її реалізації потрібно відповісти на запитання, заповнивши таблицю 2.3
Таблиця 3.3 – Оцінювання комерційної ідеї на предмет можливості її реалізації
| Питання | Так | Ні | Чи є потреба в додатковій інформації? |
| 1. Чи буде працювати Ваша ідея? | + | ||
| 2. Чи буде ця ідея спрацьовувати протягом певного (визначеного) часу? | + | ||
| 3. Чи будуть люди за це платити? | + | ||
| 4.Чи достатня кількість людей буде за це платити? | + | ||
| 5. Чи усвідомлюєте Ви, які потреби людей при цьому задовольняються? | + | ||
| 6.Чи знаєте Ви, якими будуть витрати на реалізацію висунутої комерційної ідеї? | + | ||
| 7. Чи безпечна Ваша ідея? | + | ||
| 8. Чи законна Ваша ідея? | + | ||
| 9. Чи сподобається Ваша ідея іншим людям? | + | ||
| 10. Чи можете ви знайти необхідну кількість грошей для реалізації ідеї? | + | ||
| 11. Чи потрібно Вам спеціальне обладнання? | + | ||
| 12. Чи володієте ви необхідними навичками (знаннями) для реалізації ідеї? | + | ||
| 13. Чи потрібен Вам персонал зі спеціальними знаннями (навичками) для реалізації запропонованої ідеї? | + |
Отже, ідея виготовлення ультра тонких телевізорів, що легко вбудовуються в стіну, з вбудованими колонками та можливістю підключення системи домашнього кінотеатру є новою та цікавою ідеєю. Дана ідея повинна знайти свого споживача на ринку. Оцінка ідеї на предмет можливості реалізації показала, що ідею доцільно реалізувати якнайшвидше.
4 ВИБІР ОПТИМАЛЬНОГО МІСЦЯ РОЗТАШУВАННЯ ПІДПРИЄМСТВА
Одним із найважливіших стратегічних питань підприємництва відноситься вибір місця розташування суб'єкта бізнесу - підприємства. При цьому потрібно розрізняти такі питання:
- вибір місця розташування офісу підприємства;
- вибір місця розташування самого підприємства.
Місцем розташування підприємства є те місце, де знаходяться його виробничі, торговельні та інші підрозділи, які безпосереднім чином впливають на отримання доходів. Якщо ці приміщення розташовані за різними адресами, тобто підприємство має декілька місць розташування, то прийнято говорити про «фірму», представлену багатьма підприємствами.
Вибір місця розташування підприємства може бути обмеженим або вільним. Обмежений вибір характерний для підприємств, які «прив'язані» до джерел сировини або енергії. Всі інші підприємства мають вільний вибір місця розташування, отже можуть вибрати таке місце, яке буде здаватися їм найкращим.
На вибір місця знаходження підприємства впливають такі основні фактори:
- витрати на транспортування матеріалів, сировину, комплектуючі;
- витрати на заробітну плату в місці знаходження підприємства;
- витрати на орендну плату (або вартість будівництва нових основних засобів);
- відрахування за діючою системою оподаткування в місці розташування підприємства;
- вплив інфраструктури тощо.
Аналізуючи зазначені фактори, потрібно враховувати, що всі вони мають різний вплив для підприємств різних видів діяльності. Так, для підприємств, які надають послуги, важливо, щоб клієнтура мала вільний та зручний доступ до них. Для промислових підприємств потрібно, щоб витрати на доставку матеріалів, сировини, робочої сили, комунальні послуги, витрати на транспортування готової продукції до споживачів були мінімальними. Для торгівельних підприємств потрібно, щоб до них могли потрапити якомога більше покупців, щоб ці покупці мали високу купівельну спроможність, щоб витрати на оренду приміщень, транспортування товарів до торгових точок, витрати на рекламу цих товарів тощо були найнижчі. Потрібно також враховувати наявність поблизу підприємства конкурентів, які можуть відтягувати на себе певну кількість потенційних покупців тощо.
Основна проблема вибору місця розташування підприємства полягає в тому, що ні результати діяльності цього підприємства, ні відповідні витрати не можна визначити точно. Всі вони будуть мати певну невизначеність, тому вибране місце розташування підприємства може виявитись неоптимальним. Із цього витікає, що вибір місця розташування підприємства - це проблема прийняття рішень в умовах невизначеності, яку слід вирішувати шляхом зіставлення альтернативних розрахунків, на основі яких вибирається найкращий варіант.
Найтяжче оцінити такий фактор, як вплив інфраструктури. Так, недостатній розвиток сітки вулиць, залізниць, портів, енергопостачання тощо, з одного боку, збільшує витрати на доставку матеріалів, сировини тощо, а з іншого боку, зменшує витрати на заробітну плату, тому що все це характерно для країн, що розвиваються, де рівень зарплати низький. Окрім цього недостатньо розвинута транспортна система вимагає наявності більш змістовних складів, що потребує додаткових витрат на їх оренду, обслуговування тощо.
Загальне правило вибору оптимального місця розташування підприємства: «Підприємство повинно бути розташовано там, де результати його роботи, які залежать безпосередньо від місця знаходження підприємства, в найбільшій мірі перевищували б відповідні витрати».
Отже, кращим буде таке розташування підприємства, де так званий брутто-прибуток (БП), тобто прибуток, який безпосередньо залежить від місця знаходження підприємства, буде найбільшим:
БП = Д—В®максимум, a (4.1)
де Д - дохід (виторг) підприємства за рік, грн.;
В - річні витрати, які безпосередньо залежать від місця розташування підприємства, грн.
Вибрати оптимальне місце розташування підприємства (варіант 20).
Для кожного із варіантів можливого розташування підприємства, які задані в завданні, нарисуємо схеми руху, за якими матеріали та сировина будуть доставлятися з пункту, який визначає джерело постачання (В), до точок, в яких планується розмістити підприємство (5, 21,7, 10). Схема руху від джерела постачання до точок, де можна розташувати підприємство показана на рисунку 4.1
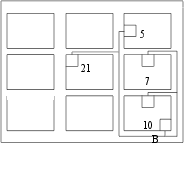
Рисунок 4.1 Схема руху від джерела постачання до точок, де можна розташувати підприємство
Таблиця 4.1 – Показники, що характеризують діяльність підприємства
| Вар. | αі | Зі | β | Nі | dі | S | K | λ | δ | Р | Ц | М |
|
грн/ тонно -км |
грн./ міс. | чол. |
грн./ кв.м |
кв.м | тис. грн. | % | % |
тис. чол. |
грн. | кг | ||
| 20 | 1,56 | 109 | 0,3 | 5 | 3,2 | 103 | 91 | 1,1 | 27 | 1107 | 27 | 2,1 |
1. Керуючись схемами вибраних маршрутів доставки матеріалів та сировини, розрахуємо довжину маршрутів L для кожного із варіантів, в км.:
L5 = 3+7.3=10.3км;
L7 =5.8+2.1=7.9км;
L10 =3+2=5км;
L21 =3+5.9+3.7=12.6км.
Розрахуємо масу матеріалів та сировини, яка буде перевозитись за рік за кожним із варіантів маршрутів, за формулою:
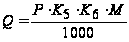 тонн, (4.2)
де
 - маса одного
виробу, кг;
 -
кількість
потенційних
покупців, які
мешкають в
регіоні;
 - коефіцієнт,
який враховує,
скільки саме
покупців, які
проживають
в регіоні, завітають
до підприємства:
якщо
підприємство
знаходиться
в елітному,
центральному
районі з дуже
розвинутою
інфраструктурою,
то
 = 0,3 ... 0,4;
якщо
підприємство
знаходиться
в районі з
розвинутою
інфраструктурою,
або у вільній
економічній
зоні, то
=
0,1 ... 0,15;
- якщо
підприємство
знаходиться
в звичайному
районі, то=0,025
... 0,05;
 -
коефіцієнт,
який враховує,
скільки потенційних
покупців зроблять
покупки, зайшовши
до даного
підприємства:
якщо
підприємство
знаходиться
в елітному,
центральному
районі з дуже
розвинутою
інфраструктурою,
то
= 0,1 ... 0,15;
якщо
підприємство
знаходиться
в районі з
розвинутою
інфраструктурою
або у вільній
економічній
зоні, то
=
0,12 ... 0,17;
якщо
підприємство
знаходиться
в звичайному
районі, то
=
=
0,15 ... 0,2.
Оскільки підприємство “5” розташоване в звичайному районі, то вибираємо наступні коефіцієнти:
К =0,033; К
 =0,18.
Підприємство “7” розташоване в районі з розвинутою інфраструктурою, то вибираємо наступні коефіцієнти:
К =0,13; К
 =0,15.
Оскільки підприємство “10” розташовані в вільній економічній зоні, то вибираємо наступні коефіцієнти:
К
 =0,13; К
 =0,14 .
Оскільки підприємство “21” розташоване в елітному, центральному районі з дуже розвинутою інфраструктурою, то вибираємо наступні коефіцієнти:
К =0,35; К
 =0,12.
Підставивши значення в формулу 4.2, отримаємо:
Q5 =
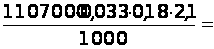 13,8
тонн;
Q7
=
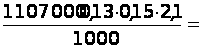 45,33 тонн;
Q10
=
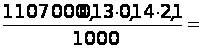 42,3 тонн ;
Q21 =
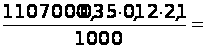 97,63 тонн;
За формулою
4.3 для кожного
із варіантів
розташування
підприємства
розрахуємо
виручку (виторг)
підприємства
 за рік:
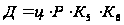 (грн.),
(4.3)
де
 - середня ціна
одиниці товару,
грн.;
 - кількість
потенційних
покупців, які
мешкають в
даному регіоні.
Підставивши значення, отримаємо:
Д5 =
27 11070000,0330,18=177540,66
грн. ;
Д7 =
2711070000,130,15=
582835,5 грн.;
Д10 =
2711070000,130,14=
543979,8 грн.;
Д21 =
2711070000,350,12=1255338
грн.;
За формулами
4.4 і 4.8, для кожного
із варіантів
розрахуємо
витрати,
які залежать
від місця
розташування
підприємства.
Витрати та
транспортування
матеріалів
та сировини,
комплектуючих,
готової продукції
від джерел
постачання
до місця розташування
підприємства
 можна розрахувати
за формулою:
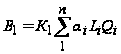 (грн.),
(4.4)
де
 - вартість
транспортування
1 тонно-км вантажу
даного виду,
грн.;
 - відстань
від джерела
постачання
до місця розташування
підприємства,
км.;
 - маса матеріалів,
сировини,
комплектуючих,
готової продукції,
які постачаються
на підприємство
від джерела
постачання
за рік, тонн;
 - кількість
видів сировини,
матеріалів,
готової продукції,
комплектуючих
тощо.
 - коефіцієнт,
який враховує
додаткові
витрати на
переміщення
транспортних
засобів від
джерел постачання
до місця знаходження
підприємства,
включаючи
оплату проїзду
транспорту
порожняком:
- якщо
підприємство
знаходиться
в елітному,
центральному
районі з дуже
розвинутою
інфраструктурою,
то
= 1,25 ... 1,5;
- якщо
підприємство
знаходиться
в районі з розвинутою
інфраструктурою,
то
= 1,1 ... 1,25;
- якщо
підприємство
знаходиться
в звичайному
районі або у
вільній економічній
зоні, то
=1,00
... 1,10.
B15 =
1,051,5610.313,8=232.82грн.;
B17 =
1,21,567.945,33=670.37грн.;
B110 =
1,051,56542,3=346.43грн.;
B121 =
1,331,5612.697,63=2552.29грн.
Витрати
на заробітну
плату персоналу
підприємства
 ,
включаючи її
доставку до
місця роботи,
можна розрахувати
за формулою:
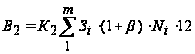 (грн.), (4.5)
де
 - середньомісячна
заробітна плата
одного працівника
даної професії
та спеціальності,
грн./місяць.;
 - коефіцієнт,
який враховує
виплати підприємства
в обов'язкові
державні соціальні
фонди, в відносних
одиницях;
 - кількість
працівників
даної професії
або спеціальності;
12 - число місяців в році;
 - коефіцієнт,
який враховує
додаткові
витрати на
заробітну плату
в випадку, коли
підприємство
знаходиться
в зоні дуже
розвинутої
інфраструктури:
якщо
підприємство
знаходиться
в елітному,
центральному
районі з дуже
розвинутою
інфраструктурою,
то
 = 1,15 ... 1,3;
якщо
підприємство
знаходиться
в районі з
розвинутою
інфраструктурою,
то
= 1,05 ... 1,15;
- якщо
підприємство
знаходиться
в звичайному
районі, то
=1,00
... 1,05;
 - число професій
або спеціальностей
працівників.
B25 = 1,025109 (1+0,3)
512
= 8714,55 грн.;
B27 = 1,1109
(1+0,3)
512
= 9352,2 грн.;
B210 = 1,22109
(1+0,3)
512
= 10372,44 грн.;
B221 = 1,22