Зношення, амортизація та відновлення основних фондів підприємства
 (1+0,3)
512
= 10372,44 грн.
Витрати
на оренду приміщень
 можна розрахувати
за формулою:
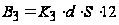 ,
(4.6)
де
 - розцінка, тобто
плата за оренду
1 кв. м. приміщень
за місяць, яка
діє в даний
час, грн./кв.м;
 - площа приміщень,
які орендуються,
кв.м.;
12 - число місяців в році;
 - коефіцієнт,
який враховує
збільшення
орендної плати
персоналу при
наближенні
до центральних
районів, тобто
до розвинутої
інфраструктури:
якщо
підприємство
знаходиться
в елітному,
центральному
районі з дуже
розвинутою
інфраструктурою,
то
= 1,3 ... 1,6;
якщо
підприємство
знаходиться
в районі з
розвинутою
інфраструктурою,
то
= 1,1 ...1,3;
- якщо
підприємство
знаходиться
в звичайному
районі або у
вільній економічній
зоні, то
=1,0.
B35 = 13,210312
= 3955,2 грн.;
B37 = 1,23,210312
= 4746,24грн.;
B310 = 13,210312
= 3955,2 грн.;
B321 = 1,453,210312
= 5735,04грн.
Величина
податків на
капітал
 розраховується
за формулою:
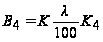 ,
(4.7)
де
 - вартість основного
капіталу, який
задіяний в
бізнесі, грн.;
 -
загальна ставка
податку на
основний капітал,
в %;
 - коефіцієнт,
який враховує
зменшення
податків при
розташуванні
підприємства
в вільній економічній
зоні:
- якщо
підприємство
знаходиться
в районі вільної
економічної
зони,
то коефіцієнт
=
0,2 ... 0,5;
- якщо
підприємство
знаходиться
в інших районах,
то
=1,0.
B45 = 910,0111=
1,001 грн.;
B47 = 910,0111=
1,001 грн.;
B410 =910,0110,35
= 0,35 грн.;
B421 =910,0111=
1,001 грн.
Величина
податків з
доходу (виторгу)
 розраховується
за формулою:
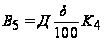 ,
(4.8)
де
 - виручка (виторг)
підприємства
за рік, грн.;
 -
загальна ставка
податку з обороту
(непрямі та
прямі податки
на бізнес) та
податку на
прибуток, у
відсотках.
B55 = 177540,660271=
47935,97 грн.;
B57 = 582835,50271=
157365,58 грн.;
B510 =
543979,80,270,35
= 51406,1 грн.;
B521 = 12553380,
271=
338941,26 грн.
За формулою 4.9 для кожного із варіантів розрахуємо загальні витрати, які залежать від місця розташування підприємства.
Річні витрати, які безпосередньо залежать від місця розташування підприємства, розраховуються за формулою:
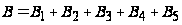 (грн..),
(4.9)
Підставивши значення, отримаємо:
B5 = 232.82+8714,55+3955,2+1,001+47935,97 = 60839.54грн.;
B7 = 670.37 +9352,2+4746,24+1,001+157365,58 = 172135.37 грн.;
B10 = 346.43+10372,44+3955,2+0,35+51406,1 = 66080.52 грн.;
B21 = 2552.29+10372,44+5735,04+1,001+338941,26 =357602.03 грн.
За формулою 4.1 для кожного із варіантів розрахуємо брутто-прибуток та виберемо найкращий варіант місця розташування підприємства:
БП5 = 177540,66 - 60839.54 = 116701.12 грн.;
БП7 = 582835,5 - 172135.37 = 410700.13 грн.;
БП10 = 543979,8 - 66080.52 = 477899.28 грн.;
БП21 = 1255338 - 357602.03 = 897735.97 грн.
Результати розрахунків зведемо до таблиці 4.2
Таблиця 4.2 – Зведена таблиця розрахунків брутто-прибутку
| Варіант | Д,грн. | В1 ,грн. | В2,грн. | В3,грн. |
В4, грн. |
В5, грн. |
|
БП,грн. |
| 5 | 177540,66 | 232.82 | 8714,55 | 3955,2 | 1,001 | 47935,97 | 60839.54 | 116701.12 |
| 7 | 582835,5 | 670.37 | 9352,2 | 4746,24 | 1,001 | 157365,58 | 172135.37 | 410700.13 |
| 10 | 543979,8 | 346.43 | 10372,44 | 3955,2 | 0,35 | 51406,1 | 66080.52 | 477899.28 |
| 21 | 1255338 | 2552.29 | 10372,44 | 5735,04 | 1,001 | 338941,26 | 357602.03 | 897735.97 |
 ,грн.
Зробимо висновки
Найкращий варіант місця розташування підприємства – це 21 – підприємство знаходиться в елітному центрі з дуже розвинутою інфраструктурою. Це пояснюється тим, що брутто-прибуток, тобто прибуток, який безпосередньо залежить від місця знаходження підприємства, найбільший: БП = 897735.97 грн.
5. РОЗРАХУНОК ПОТРЕБИ В СТАРТОВОМУ КАПІТАЛІ ПІДПРИЄМСТВА
Для здійснення підприємницької діяльності потрібно мати певний капітал. Без його наявності не може бути підприємництва. Чим потужнішим є капітал підприємця, тим масштабнішими можуть бути результати його діяльності. Капітал – грошові і матеріальні кошти, об’єкти права інтелектуальної власності і організаторські навички (гудвіл), котрі використовуються в процесі виробництва і виступають джерелом отримання прибутку. До основних капіталоутворювальних елементів відносяться: засоби виробництва, матеріальні оборотні елементи виробництва, оплата праці працівників, оборотні кошти в грошовій формі.
Стартовий капітал – це капітал, який вкладається у будь-яку підприємницьку справу з самого початку практичної реалізації комерційної ідеї. Чим складніше продукція, чим триваліший виробничий цикл, тим більшою повинна бути величина стартового капіталу. В найбільш загальному вигляді потребу в стартовому капіталі К, який необхідний для початку підприємництва, можна розрахувати за формулою:
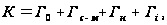 (5.1)
де
 – грошові кошти
на придбання
(оренду) будівель,
споруд, передавальних
пристроїв,
машин, обчислювальної
техніки, інструменту,
транспортних
засобів;
 – грошові
кошти на оплату
сировини, матеріалів,
напівфабрикатів,
палива, енергії;
 – грошові
кошти для оплати
праці найманих
працівників;
 – грошові
кошти на оплату
інформаційних
послуг, рекламу,
придбання
об’єктів
інтелектуальної
власності та
інші кошти.
Стартовий капітал складається з основного та оборотного капіталу. Основний капітал функціонує протягом тривалого часу, в процесі експлуатації не змінює свою натуральну форму, а свою вартість переносить на виготовлену продукцію частинами, в міру зношення. Оборотній капітал функціонує протягом одного виробничого циклу, повністю змінює свою натуральну форму, а свою вартість переносить на готову продукцію одразу і повністю. Також практично завжди стартовий капітал складається з власного капіталу, який вноситься засновниками справи, та капіталу покриття, який вкладається в справу на умовах, обумовлених іншими особами: інвесторами, комерційними банками, кредиторами тощо [2]. Величину стартового капіталу та капіталу покриття розраховують на основі економічних розрахунків. Розрахунок складається з 11 кроків. 1-й крок. Визначаємо загальну величину витрат на придбання або оренду будівель, споруд, машин, обладнання, інструменту і т.д. Вибираємо найефективніший варіант вкладання грошей. Визначаємо терміни протягом яких будуть використані ці кошти. Варіант використання коштів і терміни витрат вже розподілені. 2-й крок. Визначаємо щомісячні витрати на оплату праці працівників з урахуванням всіх обов’язкових виплат. За завданням цей крок вже зроблено. 3-й крок. Визначаємо загальні витрати, згідно варіанту дані наведені в таблиці 5.1 (дані за січень), коефіцієнти зміни витрат по місяцям наведено в таблиці 5.2 [2] а конкретні витрати по місяцям з врахуванням коефіцієнтів зміни витрат в таблиці 5.3 [2].
Таблиця 5.1 – Витрати за січень
|
|
|
|
|
|
| 47 | 312 | 9 | 35 | 6 |
 ,
тис. грн.
 ,
тис. грн.
Таблиця 5.2 – Коефіцієнти зміни витрат по місяцях
| Г |
січ. |
лют. |
бер. |
квіт. |
трав. |
черв. |
лип. |
серп. |
вер. |
жовт. |
лист. |
груд. |
|
|
1 | 1,2 | 1,2 | 1,2 | 1,2 | 1,2 | 1,1 | 1,2 | 1,2 | 1,2 | 1,2 | 1,2 |
|
|
1 | 3 | 1 | 1,3 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
|
|
1 | 0,8 | 0,8 | 0,8 | 1,1 | 1,1 | 1,1 | 1,1 | 1,1 | 1,1 | 1,1 | 1,1 |
|
|
1 | 1 | 0 | 1,1 | 1,1 | 1,5 | 0,9 | 1,2 | 1 | 1 | 1 | 1 |
|
|
1 | 2 | 2 | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |


Таблиця 5.3 – Щомісячні витрати
|
|
|
|
|
|
місяць | ∑Г, тис. грн. |
| 47 | 312 | 9 | 35 | 6 | Січень | 409 |
| 56,4 | 936 | 7,2 | 35 | 12 | Лютий | 1046,6 |
| 56,4 | 312 | 7,2 | 0 | 12 | Березень | 387,6 |
| 56,4 | 405,6 | 7,2 | 38,5 | 6 | Квітень | 513,7 |
| 56,4 | 0 | 9,9 | 38,5 | 0 | Травень | 104,8 |
| 56,4 | 0 | 9,9 | 52,5 | 0 | Червень | 118,8 |
| 51,7 | 0 | 9,9 | 31,5 | 0 | Липень | 93,1 |
| 56,4 | 0 | 9,9 | 42 | 0 | Серпень | 108,3 |
| 56,4 | 0 | 9,9 | 35 | 0 | Вересень | 101,3 |
| 56,4 | 0 | 9,9 | 35 | 0 | Жовтень | 101,3 |
| 56,4 | 0 | 9,9 | 35 | 0 | Листопад | 101,3 |
| 56,4 | 0 | 9,9 | 35 | 0 | Грудень | 101,3 |
4-й крок. Будуємо графік зміни щомісячних загальних витрат у часі, рис. 5.1.
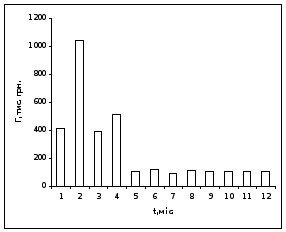
Рисунок 5.1 – Графік зміни загальних щомісячних витрат
5-й крок. Прогнозуємо з якого часу підприємець почне отримувати виручку, а також її можливу величину. Кількість виготовленої продукції (N), вартість реалізації одиниці (P) та час реалізації, дані для розрахунку доходу наведені в таблиці 5.4 [2], величина щомісячного доходу наведена в таблиці 5.5.
Таблиця 5.4 – Дані по реалізації продукції
| Р, грн. | N, тис. шт.(по місяцям) | ВК, тис.грн. | ||||||||
| 4-й | 5-й | 6-й | 7-й | 8-й | 9-й | 10-й | 11-й | 12-й | ||
| 62 | 0 | 1 | 2 | 3,1 | 3,1 | 3,1 | 4,1 | 4,1 | 4,1 | 1600 |
Таблиця 5.5 – Прибуток підприємства по місяцях
| місяць | 4-й | 5-й | 6-й | 7-й | 8-й | 9-й | 10-й | 11-й | 12-й |
| прибуток, грн. | 0 | 62 | 124 | 192,2 | 192,2 | 192,2 | 254,2 | 254,2 | 254,2 |
6-й крок. Будуємо графік щомісячної потреби в капіталі, рис. 5.2. Для побудови графіка потрібно визначити величину реальних потреб в капіталі.
Використовуючи таблиці 5.3 та 5.5 знайдемо реальну потребу в капіталі, як різницю між витратами та прибутком по місяцям, результати наведені в табл. 5.6.
Таблиця 5.6 – Реальна щомісячна потреба в капіталі
|
місяць |
1-й | 2-й | 3-й | 4-й | 5-й | 6-й | 7-й | 8-й | 9-й | 10-й | 11-й | 12-й |
| витрати, тис.грн | 409 | 1046,6 | 387,6 |
513,7 – 0 = 513,7 |
104,8 – 62 = 42,8 |
118,8 – 124 = --5,2 |
93,1 – 192,2 = -99,1 |
108,3 – 192,2 = -83,9 |
101,3 – 192,2 = -90,9 |
101,3 – 254,2 = -152,9 |
101,3 – 254,2 = 152,9 |
101,3 – 254,2 = 152,9 |
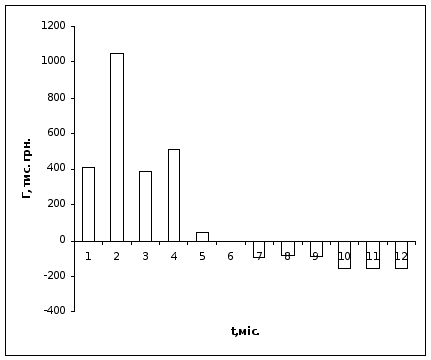
Рисунок 5.2 – Графік щомісячної потреби в капіталі
Як видно з графіка потреба в капіталі буде відчуватись протягом перших п’яти місяців.
7-й крок. Розраховуємо величину стартового капіталу. Для даного варіанту величину стартового капіталу дорівнює:
409+1046,6+387,6+513,7+42,8 = 2399,7тис. грн.
8-й крок. Розраховуємо величину капіталу покриття. За рахунок власного капіталу підприємства зменшаться щомісячні витрати наступним чином:
Січень – 409 – 409 = 0 тис. грн.
Залишок власного капіталу: 1600 – 409 = 1191 тис. грн.
Лютий – 1046,6 – 1046,6 = 0 тис. грн.
Залишок власного капіталу: 1191 – 1046,6 = 144,4 тис .грн.
Березень – 387,6 – 144,4 = 243,2 тис. грн.
Весь власний капітал вже витрачено.
Загальна величина капіталу покриття дорівнює:
0+0+243,2+513,7+42,8 = 799,7 тис. грн.
9-й крок. Будуємо графік щомісячної потреби капіталу покриття (рис. 5.3). Потреба капіталу покриття по місяцям наведено в таблиці 5.7.
Таблиця 5.7 – Потреба капіталу покриття по місяцям
| Місяць | січ. | лют. | бер. | квіт. | трав. | черв. | лип. | серп. | вер. | жовт. | лист. | груд. |
| Капітал, тис. грн. | 0 | 0 | 243,2 | 513,7 | 42,8 | -5,2 | -99,1 | -83,9 | -90,9 | -152,9 | -152,9 | -152,9 |
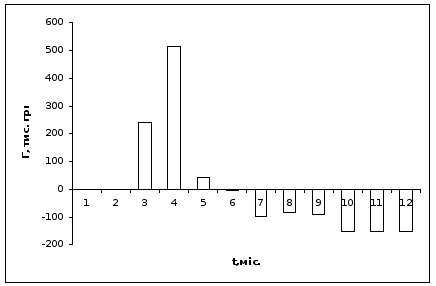
Рисунок 5.3 – Графік щомісячної потреби в капіталі покриття (заштрихована ділянка)
Чистий прибуток підприємства дорівнює:
5,2+99,1+83,9+90,9+152,9+152,9+152,9 = 737,8 тис .грн.
Середньомісячний прибуток дорівнює: 737,8/7 = 105,4 тис .грн.
10-й крок. Визначаємо реальні джерела покриття потреб.
Згідно завдання – це позика.
11-й крок. Визначаємо термін повернення взятої