Зношення, амортизація та відновлення основних фондів підприємства
Величина позики дорівнює: 737,8 тис .грн. Починаючи з 6-ого місяця підприємство починає отримувати середньомісячний прибуток в 105,4 тис. грн.. Припустимо, що 50% цієї суми, тобто 52,7 тис. грн. спрямовано на повернення позики. Тоді термін повернення позики буде дорівнювати:
737,8 (тис. грн.)/52,7 (тис. грн./міс.) = 14 міс.
Загальний термін на який потрібно взяти позику дорівнює: 3+14 = 17 міс.
За перші два місяця затрати повністю покриваються власним капіталом.
Отже, потреба в капіталі необхідному, щоб розпочати діяльність становить: 2399,7 тис. грн. Щоб отримати ці кошти підприємство бере позику в розмірі 737,8 тис. грн. і зможе повернути її лише через 17 місяців.
Проведені розрахунки є приблизними, адже вони не враховують ні інфляції, ні процентних ставок і т. п. На момент відкриття підприємства це є найважливіший підрахунок, адже від його правильності залежить прибуток підприємства на початку його діяльності .
6. РОЗРАХУНОК ПОДАТКУ З ПРИБУТКУ ТА ПОДАТКУ НА ДОДАНУ ВАРТІСТЬ, ЩО ЇХ СПЛАЧУЄ СУБ’ЄКТ ПІДПРИЄМНИЦТВА – ЮРИДИЧНА ОСОБА
В процесі своєї діяльності суб’єкт підприємницької діяльності – юридична особа повинен сплачувати близько 20 основних та 15 місцевих податків. Основними із них є податок на прибуток та податок на додану вартість. Розрахунок величини цих податків здійснюється на основі чинного законодавства, даних бухгалтерського обліку, звітів про результати діяльності підприємства за встановленими формами.
Податок на прибуток – це один з основних прямих податків. Керуючись формулами оптової ціни та витрат підприємства в розрахунку на один виріб, можна записати, що величина податку на прибуток Пп в розрахунку на один виріб може бути розрахована за формулою:
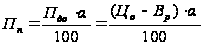 ,
(6.1)
В тому випадку, якщо ставка податку на прибуток α задана в відносних одиницях, величина податку на прибуток в розрахунку на один виріб Пп визначається за формулою:
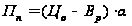 ,
(6.2)
де Пдо – прибуток на оподаткування в розрахунку на один виріб, грн.;
Цо – оптова ціна виробу, грн.;
Вр – витрати на виробництво та реалізацію одного виробу (з урахуванням операційних та інших витрат), грн.;
α – ставка податку на прибуток;
Податок на прибуток, що його повинно сплачувати підприємство за результатами діяльності в цілому, розраховується за даними бухгалтерського обліку даного підприємства. Величина податку на прибуток Пп(заг), що його повинно сплатити підприємство за результатами діяльності в цілому протягом певного періоду часу, може бути розрахована за формулою:
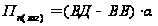 ,
(6.3)
ВД – валовий дохід (виручка) підприємства за визначений період часу, зазвичай за квартал, грн.;
ВВ – валові витрати підприємства за той же період часу, включаючи амортизаційні відрахування, грн.;
α – ставка податку на прибуток, %. В 2009 році α = 0,25.
Розраховуємо величину податку на прибуток. Для розрахунку використаємо дані завдання та формулу 6.3.
1. Визначаємо дати настання валового доходу та валових витрат:
а) Валовий довий дохід: 1.01 (І квартал); 21.04 (II квартал); 12.07 (III квартал); 12.11 (IV квартал).
б) Валові витрати: 22.02 (І квартал); 12.08 (II квартал);14.09 (III квартал); 10.12 (IV квартал).
2. Визначаємо величину податку на прибуток
І квартал Ппзаг =(380000 –153000)∙0,25 = 56750 грн.
ІІ квартал Ппзаг = 310000∙0,25 = 77500 грн.
ІІІ квартал Ппзаг = (360000 – 157000 – 154000)∙0,25 = 12250 грн.
IV квартал Ппзаг = (396000 – 152000) ∙0,25 = 61000 грн.
3. Якщо продукція відвантажена, але неоплачена вже платиться податок на прибуток, а реальних грошей на підприємстві в цьому випадку немає. Отже може статись так, що у підприємство буде не в змозі заплатити податок.
4. Коригувати величину податку на прибуток в певному кварталі можна зменшуючи чи збільшуючи валові надходження чи валові витрати, змінюючи дату фіксації валового доходу або валових витрат.
Податок на додану вартість ПДВ - один із найголовніших непрямих податків. Об’єктом оподаткування є операції з пролажу товарів, робіт, послуг, а також вивезення товарів в Україну.
Величина податку на додану вартість ПДВ у розрахунку на один виріб розраховується по формулі:
 ,
(6.4)
де Цо – вільна ринкова ціна виробу, грн.;
β – ставка податку на додану вартість; В 2009 році β=0,20.
Величина податку на додану вартість в цілому на підприємстві розраховується за формулою:
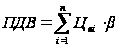 ,
(6.5)
де Цві – вільна ринкова ціна виробу і-го найменування, грн.;
n – кількість найменувань виробів.
Величина ПДВ, що підлягає сплаті в цілому по підприємству, розраховується за формулою:
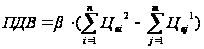 ,
(6.6)
де Цві2 – вільна ринкова ціна проданого товару і-ого виду, грн.;
Цвj1 – вільна ринкова ціна купленого матеріалу j-ого виду, грн.;
n – кількість видів проданих товарів;
m – кількість видів куплених матеріалів.
Розраховуємо величину податку на додану вартість
1. Визначаємо величину, дату та суму рахунку податкового кредиту (ПК) для кожної операції, для отриманих матеріалів.
Операція а: 13.01 – січень; ПК = 3250000∙0,2 = 650000 грн.;
Сума рахунку = 3250000+650000 = 3900000 грн.
Операція б: 21.02 – лютий; ПК = 3700000∙0,2 = 740000 грн.;
Сума рахунку = 3700000+740000 = 4440000 грн.
Операція в: 12.03 – березень; ПК = 3550000∙0,2 = 710000 грн.;
Сума рахунку = 3550000+710000 = 4260000 грн.
2. Визначаємо ціну вільну ринкову
Операція а: Цвр = 6100000+3250000 = 9350000 грн.
Операція б: Цвр = 6130000+3700000 = 9830000 грн.
Операція в: Цвр = 6320000+3550000 = 9870000 грн.
3.Визначаємо величину, дату та суму рахунку податкових забов’язань для кожної операції.
Операція а:– січень; ПЗ = 9350000∙0,2 = 1870000 грн.;
Сума рахунку = 9350000+1870000 = 11220000 грн.
Операція а:– лютий; ПЗ = 9830000∙0,2 = 1966000 грн.;
Сума рахунку = 9830000+1966000 = 11796000 грн.
Операція а:– березень; ПЗ = 9870000∙0,2 = 1974000 грн.;
Сума рахунку = 9870000+1974000 = 11844000 грн.
4.Розраховуємо ПДВ за касовим методом:
Дати податкового забов’язання по касовому методу:
Січень – 17.01; Лютий – 18.02; Березень –13.03;
Визначається за датою отримання коштів.
ПДВ = ПЗ – ПК
ПДВсічень = 1870000 – 650000 = 1220000 грн.
ПДВлютий = 0 – 740000 = -740000 грн. (від’ємне значення означає, що держава або відшкодує кошти або зменшить величину податку в майбутньому)
ПДВберезень = 1974000+1966000 – 710000 = 20916000 грн.
∑ = 1220000 – 740000+20916000 = 21396 тис. грн.
5.Розраховуємо ПДВ за методом настання ПЗ у момент відвантаження
продукції:
Дати ПЗ за методом настання ПЗ у момент відвантаження продукції:
ПДВ = ПЗ – ПК
ПДВсічень = 0 – 650000 = -650000 грн.
ПДВлютий = 1966000+1870000 – 740000 = -3564000 грн.
ПДВберезень = 0 – 710000 = -710000 тис. грн.
ПДВквітень = 1974000 – 0 =1974000грн.
∑ = -650000 -3564000 – -710000 +1974000 = -3660000 тис. грн.
Таким чином, ми розрахували основні види податків для підприємства: податок на прибуток та податок на додану вартість. Ми бачимо, що величину одного і того ж податку можна розраховувати декількома способами.
7. РОЗРАХУНОК ТОВАРНОГО ЗАПАСУ ТА ОЦІНЮВАННЯ ПОВНОТИ ТОРГОВОГО АСОРТИМЕНТУ МАГАЗИНУ
Основою діяльності будь-якого торговельного підприємства є формування товарного асортименту.
Товарний асортимент - це сукупність груп, видів, різновидів, сортів товарів, об'єднаних за певною ознакою. Товарний асортимент буває:
а) виробничий і торговий.
Виробничий асортимент - це номенклатура (перелік) товарів, що випускаються промисловими і сільськогосподарськими підприємствами, а також іншими виробниками. Торговий асортимент - це номенклатура товарів, що підлягають продажу в роздрібній торгівлі. Торговий асортимент, в свою чергу, поділяється на дві товарні галузі: продовольчі та непродовольчі товари. Кожна із галузей ділиться на товарні групи, товарні групи поділяються на товарні підгрупи, кожна підгрупа складається з різних видів товарів; види поділяються на різновиди (або сорти). Сукупність всіх різновидів (сортів) складає асортиментний перелік товарів, що знаходяться в магазині.
б) груповий і внутрішньо груповий (розгорнений).
Груповий асортимент - це перелік товарних груп. Внутрішньогруповий асортимент - це де галізація групового асортименту за конкретними підгрупами, видами і різновидами товарів. Ширина асортименту - це кількість товарних груп. Глибина асортименту - це кількість різновидів товару в рамках кожної товарної групи;
в)простий та складний.
Простий асортимент складається із товарів, які практично не мають різновидів (наприклад, овочі, сіль, господарське мило). Складний асортимент складається із товарів, які в межах одного виду товару мають власну внутрішню класифікацію: фасони, розміри тощо;
г) з різною частотою попиту на товари. За частотою попиту товари поділяються на такі, що купуються найчастіше і навіть щодня; товари періодичного попиту; товари рідкого попиту (предмети тривалого користування); сезонні товари;
д) з різною стабільністю попиту на товари. За рівнем стабільності попит на товари буває:
стабільним, коли попит на товари стійкий. Такі товари не допускають заміни;
схильним до різних коливань;
альтернативним, коли є взаємозамінність товарів (наприклад, цукерки);
імпульсним, коли попит виникає безпосередньо в торговому залі під впливом реклами, аргументацій продавця тощо;
є) з різними ознаками комплексності товарів. За комплексністю розрізняють:
комплекси товарів за статевовіковою ознакою: „Товари для жінок", „Товари для дітей" і т. ін.;
комплекси товарів за особливостями стилю життя і проведення дозвілля: „Товари для саду", „Товари для туриста", „Товари для дому" тощо.
Зазначені комплекси, в свою чергу, можуть поділятися на мікрокомплекси: „Одяг", „Взуття", „Білизна" тощо.
ж) для оптових та для роздрібних підприємств (магазинів).
Формування торгового асортименту на оптових підприємствах - це процес підбору груп, видів і різновидів товарів у відповідності з попитом населення. Формування асортименту здійснюється у такий послідовності:
визначається груповий асортимент товарів;
визначається число різновидів товарів кожного виду.
Контроль за наявністю на оптовому підприємстві товарів відповідно до асортиментного переліку здійснюють товарознавці-комерсанти. Для цієї мети використовуються картки обліку, які зведені в картотеки для кожної товарної групи. Картотеку рекомендуються ділити на три частини. В першій знаходяться картки на товари, запаси яких є в необхідній кількості, у другій - картки на товари, запас яких є критичним, і в третій - картки на товари, відсутні в даний момент часу [6].
Формування торгового асортименту в магазинах складається з 3-х етапів:
встановлюється груповий асортимент товарів в магазині. Дана робота проводиться на основі маркетингових досліджень;
проводяться розрахунки структури групового асортименту, тобто визначаються кількісні співвідношення окремих груп товарів;
- визначається
внутрішньо
груповий асортимент,
тобто конкретний
перелік
товарів кожного
виду в межах
кожної групи.
Повнота асортименту - це відповідність фактичної наявності товарів на полицях магазину розробленому асортиментному переліку. Для оцінювання повноти асортименту можна користуватись показником, який має назву „коефіцієнт повноти асортименту".
Коефіцієнт
повноти асортименту
 ,
розраховується
за формулою:
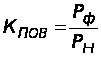 (7.1)
де
 - фактична кількість
різновидів
товарів па
момент перевірки;
 - кількість
різновидів
товарів, передбачена
нормативним
асортиментним
переліком.
Коефіцієнт повноти асортименту є показником не дуже точним, оскільки залежить від багатьох випадкових чинників: наприклад, від затримки у відвантаженні продукції, порушення графіка завезень товарів і т.ін.). Тому рекомендується застосовувати більш точний показник коефіцієнт умовної стійкості асортименту Кст.
Коефіцієнт умовної стійкості асортименту Кст розраховується за формулою:
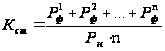 (7.2)
Таблиця 7.1 - Дані перевірок
| Варіфнт | Асортимент товарів | Д роб., дні | Перевірки | ||||
|
|
|
|
|
||||
| 20 | А,В,Д,Е,Ж,К | 28 | 3 | 3 | 6 | 2 | |


Підставивши значення з таблиці 7.1, отримаємо:
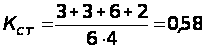
Одним із шляхів забезпечення повноти асортименту є наявність в магазині відповідних запасів товарів. З одного боку, чим більші запаси товарів, тим на більш тривалий час буде забезпечена повнота асортименту. Але, з другого боку, чим більші запаси, тим більшими будуть витрати на утримання, оренду приміщень, більшими будуть втрати товарів через псування, закінчення терміну використання тощо.
Тому визначимо оптимальний запас товарів. Відомо, що в магазині здійснюється торгівля певним асортиментом товарів. Різновиди товарів, а також інші характеристики наведено в таблиці 7.1
Таблиця 7.1 Різновиди товарів і характеристик
| Товар | Ктз | Нзал., дні | Qпл., шт | Зс.м., шт | Qс.м., шт |
| А | 0,56 | 15 | 1200 | 410 | 1000 |
| В | 0,13 | 4 | 4000 | 500 | 4100 |
| Д | 0,12 | 3 | 5000 | 300 | 4800 |
| Е | 0,18 | 5 | 6000 | 500 | 5500 |
| Ж | 0,4 | 9 | 600 | 300 | 700 |
| К | 0,14 | 4 | 4100 | 550 | 4000 |
Для кожного різновиду товару розрахуємо величину запасу на початок місяцю використовуючи такі методів:
1. Через використання коефіцієнта товарного запасу Ктз.
Коефіцієнт товарного запасу Ктз розраховується за формулою:
 (7.3)
де Зп - запас товару даного різновиду на початок місяця (або на останній день місяця), натуральних одиниць;
Q с.м. - середньомісячний обсяг реалізації товару даного різновиду за місяць, натуральних одиниць.
Тоді запас товару даного різновиду на початок місяця Зп можна розрахувати за формулою:
Зп=Ктз Qпл,
(7.4)
де Ктз - коефіцієнт товарного запасу;
Qпл - плановий обсяг реалізації товарів даного різновиду за мп. яш,. пат. одиниць.
Підставивши значення з таблиці 7.2 у формулу 7.3, отримаємо:
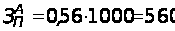
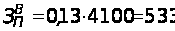
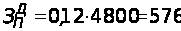
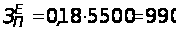
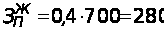
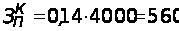
Підставивши значення з таблиці 7.2 у формулу 7.4, отримаємо:
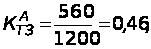
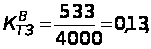
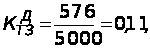
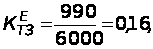
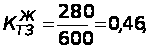
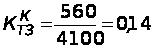
2. Через використання норми запасу товару даного різновиду Нзал.. Норма запасу визначає число днів торгівлі, на які вистачить запасу товару даного різновиду, і являє собою інтервал часу між суміжними поставками товару [6].
Знаючи норму запасу Нзал., розрахуємо запас товару даного різновиду на початок місяця Зп:
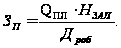 (7.5)
е Н зал. - норма запасу товару даного різновиду, днів;
Д роб. - число днів роботи магазину за місяць.
Підставимо значення у формулу 7.5:
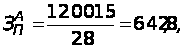
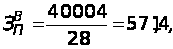
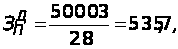
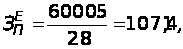
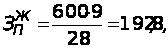
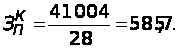
3. Через врахування коливань рівня запасу відносно коливання обсягу реалізації. В цьому випадку запас товару даного різновиду на початок місяця 3п розраховують за формулою:
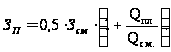 (7.6)
де Зс.м. - середньомісячний запас товару даного різновиду, нат. одиниць;
Qc.м. - середньомісячний обсяг реалізації товару даного різновиду, натуральних одиниць.
Підставимо значення у формулу 7.6:
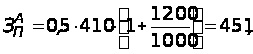
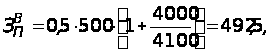
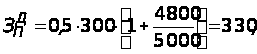
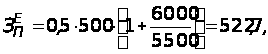
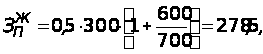
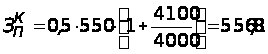
4. Через врахування базового (мінімального) товарного запасу. В цьому випадку запас товару 3П на початок місяця розраховується за формулою:
Зп=Qпл + (Зс.м. - Qс.м) (7.7)
де Qпл - плановий обсяг реалізації товарів даного різновиду за місяць, нат. одиниць;
Зс.м. - середньомісячний запас товару даного різновиду, нат. одиниць; Qc.м - середньомісячний обсяг реалізації товару даного різновиду нат. одиниць. Даний метод розрахунку товарних запасів застосовується для магазинів, де оборотність товарних запасів становить не більше 6-ти разів на рік.
Підставимо значення у формулу 7.7:
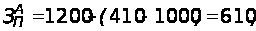
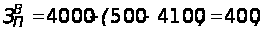
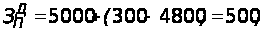
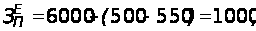
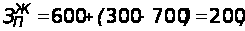
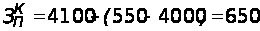
Зробимо висновки:
Так як Кст