Зношення, амортизація та відновлення основних фондів підприємства
8. АНАЛІЗ БЕЗЗБИТКОВОСТІ РОБОТИ ПІДПРИЄМСТВА
Підприємництво, а особливо мале, пов'язане з ризиком. Щоб зменшити ризик підприємницької діяльності, потрібно постійно визначати фінансовий стан підприємства та прораховувати його в майбутньому.
Одним із методів визначення фінансового стану підприємства є розрахунок так званої точки беззбитковості.
Постійні витрати - це такі витрати, які майже не залежать (або дуже мало залежать) від обсягів виробництва. До них належать: втрати на придбання обладнання; оплата ліцензій; заробітна плата адміністративно-управлінського персоналу; орендна плата за приміщення; управлінські витрати; витрати на опалення та освітлення приміщень, на збут продукції, на рекламу тощо.
Змінні витрати - це витрати на сировину та матеріали, що витрачаються на виробництво продукції; заробітна плата виробничих робітників та нарахування на цю заробітну плату; транспорті витрати, витрати на силову електроенергію тощо [6].
Точка беззбитковості - це такий рівень (обсяг) виробництва (або обсяг реалізації), при якому в діяльності підприємства відсутній як прибуток, так і збитки, тобто, дохід від реалізації продукції повністю покривають витрати па її виробництво. Точку беззбитковості Хбез, можна розрахувати за формулою;
 , (8.1)
де ПВ - постійні витрати на виробництво продукції, грн.;
В виручка (або дохід) від реалізації одиниці продукції, грн./шт.;
ЗВ - змінні витрати на виробництво одиниці продукції, грн./шт. Ці витрати ще носять назву „неповна собівартість".
Дані підприємства зведено до таблиці 8.1
Таблиця 8.1 – Дані підприємства
| Варіант | ПВ, грн.. | В, грн.. | ЗВ, грн. | N, шт. |
|
|
|
|
| 14 | 95000 | 430 | 305 | 1900 | 12 | 20 | 15 | 21 |


Керуючись даними таблиці 8.1, розрахуємо точку беззбитковості, яка складе:
(8.1)
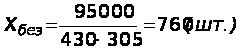
Це означає, що при виробництві та реалізації 760 виробів підприємство повністю покриє свої витрати, і тільки при реалізації 761-го виробу почне отримувати прибуток.
Точку беззбитковості можна визначити графічно (рисунок 8.1)
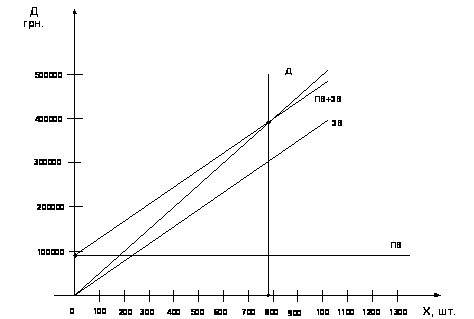
Формулу (8.1) можна записати в іншому вигляді. Так, відомо, що змінні витрати на виробництво продукції (за визначенням) завжди залежать від обсягу виробництва та реалізації продукції. Тому можна записати таке співвідношення:
ЗВ• N = а• В• N, (8.2)
де ЗВ - змінні витрати на виробництво одиниці продукції, грн./шт.;
N - кількість виготовленої продукції, грн./шт.;
ЗВ • N - змінні витрати на виробництво всієї продукції, грн.;
а - коефіцієнт пропорційності;
Далі провівши перетворення, отримаємо:
 ,
(8.3)
де ОРкр - критичний обсяг реалізації продукції, який показує, на яку суму підприємство повинно реалізувати продукцію, щоб покрити свої витрати та досягти точки беззбитковості, грн.;
а - коефіцієнт пропорційності.
Спочатку визначимо коефіцієнт пропорційності:
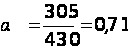 .
Далі розрахуємо критичний обсяг реалізації продукції:
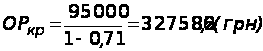
Це означає, що, реалізувавши продукції на 327586,2 грн., підприємство досягне точки беззбитковості.
Так, зміна
положення точки
беззбитковості
 Хбсз
при зміні постійних
витрат розраховується
за формулою:
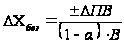 (8.4)
де ±
ПВ
- зміна постійних
витрат виготовлення
продукції,
грн.;
а - коефіцієнт пропорційності;
В - виручка (дохід) від реалізації одиниці продукції, грн./шт.
Розрахуємо величину зміни постійних витрат на виготовлення та реалізацію продукції:
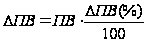 (8.5)
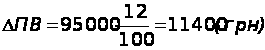
Далі розрахуємо зміну положення точки беззбитковості:
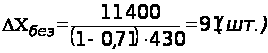
Це означає, що для того, щоб досягти точки беззбитковості, підприємство повинно збільшити обсяг виробництва та реалізації продукції на 91 шт. і довести його до (760 + 91) = 851 шт.
Критичний обсяг реалізації продукції в цьому випадку складе:
ОРкр=
430 851
= 365930 (грн.)
У випадку,
коли змінюються
змінні витрати
на виготовлення
продукції,
зміна положення
точки беззбитковості
Хбсз
розраховується
за формулою:
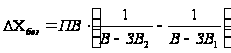 (8.6)
де В - виручка (дохід) від реалізації одиниці продукції, грн./шт.
ЗВі - початкові змінні витрати па виробництво одиниці продукції, грн./шт.;
ЗВ2 - змінні витрати на виробництво одиниці продукції після їх змін, грн./шт.
Змінні витрати на виробництво одиниці продукції після підвищення заробітної плати робітників:
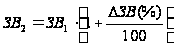 (8.7)
Розрахуємо змінні витрати на виробництво одиниці продукції після підвищення заробітної плати робітників:
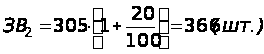
Далі визначимо зміну положення точки беззбитковості:
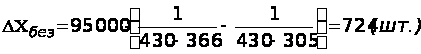
Це означає, що підприємству потрібно додатково виробити та реалізувати 724 вироби, щоб досягти точки беззбитковості. Обсяг виробництва та реалізації в цьому випадку повинен складати 760+724=1484 вироби.
Критичний обсяг реалізації продукції в цьому випадку складе:
ОРкр=
430 1484
= 638120 (грн.)
У випадку,
коли змінюється
ціна реалізації
продукції,
зміна положення
точки беззбитковості
Хбсз
розраховується
за формулою:
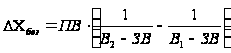 (8.8)
де В2 - виручка (дохід) від реалізації одиниці продукції після підвищення ціни реалізації, грн./шт.
В1 - початкова виручка від реалізації одиниці продукції, грн./шт.;
ЗВ - змінні витрати на виробництво одиниці продукції, грн./шт.
Ціну реалізації одиниці продукції після підвищення ціни на продукцію розраховується:
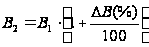 (8.9)
Підставивши значення, отримаємо:
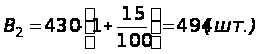
Далі визначимо зміну положення точки беззбитковості за формулою 8.8:
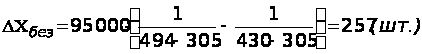
Це означає, що підприємство може зменшити обсяги виробництва та реалізації продукції на 257 виробів і досягне при цьому точки беззбитковості. Обсяг виробництва та реалізації в цьому випадку може скласти (760 -257) = =503 вироби.
Критичний обсяг реалізації продукції буде дорівнювати:
ОРкр=
430503
= 216290 (грн.)
Розрахунок величини прибутку (або збитку) П, що його може отримати підприємство при виробництві та реалізації певного обсягу виробництва, здійснюється за формулою:
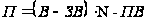 (8.10)
де N - обсяг виготовленої та реалізованої продукції (фактичний чи плановий), шт.;
(В - ЗВ)
N
- маржинальний
дохід, грн.
В першому випадку величина прибутку, що його може отримати підприємство, якщо виготовить та реалізує на ринку 1400 шт. виробів, буде дорівнювати:
П = (430 -305)
1900 - 95000 = 142500 грн.
Це означає, що у випадку реалізації 1900 виробів підприємство отримає 142500 грн. прибутку.
В другому випадку величина прибутку величину прибутку, що його може отримати підприємство, якщо виготовить та реалізує на ринку 950 шт. виробів, буде дорівнювати:
П = (430 -305)
950 - 95000 = 23750 грн.
Це означає, що у випадку виробництва та реалізації 950 виробів підприємство буде мати прибуток 23750 грн., тобто прибуток зменшується.
При збільшені
величини отриманого
прибутку
N
розраховується
за формулою:
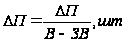 (8.11)
де
П
- збільшення
величини прибутку,
що планується,
грн.
Величина прибутку, що його отримувало підприємство, дорівнювала:
П = (430 -305)
1900 - 95000 = 142500 грн.
Планове збільшення величини прибутку розрахуємо за формулою:
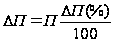 (8.12)
Підставивши, отримаємо:
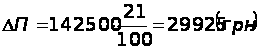
Додатковий випуск продукції при цьому:
 (8.13)
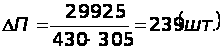
Це означає, що при збільшенні обсягу виробництва та реалізації продукції на 239 шт. величина прибутку, що його отримає підприємство, зросте на 21%.
У відносному вимірі зростання обсягу виробництва та реалізації продукції N(%) повинно скласти:
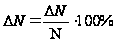 (8.14)
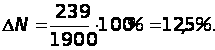
Фінансова стійкість - це різниця між реальним та критичним обсягами реалізації продукції. Величина ФС може бути розрахована за формулою:
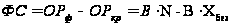 (8.15)
де ОРф - фактичний обсяг реалізації продукції, грн.;
ОРкр - критичний обсяг реалізації продукції, грн.;
В - ціна реалізації одиниці продукції, грн./шт.;
N - фактичний обсяг реалізації продукції, шт.;
Х6ез - точка беззбитковості, шт.
Фінансовий
запас міцності
ОР(%)
розраховується
за формулою:
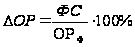 (8.16)
Фактичний обсяг реалізації продукції складе:
ОРф =
4301900
= 817000 грн.
Точка беззбитковості буде дорівнювати:
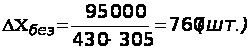
Критичний обсяг реалізації складе:
ОРкр
= 430
760
= 326800 (грн.)
Фінансова стійкість підприємства буде дорівнювати:
ФС = 817000- 326800 =490200 (грн.)
Це означає, що фінансовий стан підприємства задовільний. Фінансовий запас міцності (формула 8.16) буде дорівнювати:
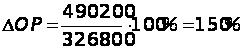
Це означає, що підприємство може зменшити обсяг реалізації продукції на 150% і не зазнає при цьому збитків.
Зробимо висновки:
Точка беззбитковості буде досягатися при виготовлені 760 шт. при зменшені виробництва підприємство не отримає збитків.
Фінансовий
стан підприємства
є стабільним,
так як ФС>0. Також
підприємство
має великий
запас міцності
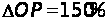 .
9. АНАЛІЗ ВПЛИВУ СТРУКТУРИ ВИРОБНИЦТВА НА ФІНАНСОВИЙ СТАН ПІДПРИЄМСТВА
Точка беззбитковості - це такий рівень (обсяг) виробництва (або обсяг реалізації), при якому в діяльності підприємства відсутній як прибуток, так і збитки, тобто, дохід від реалізації продукції повністю покриває витрати на її виробництво. Точку беззбитковості Хбез можна розрахувати за формулою:
нат. одиниць
(шт.), (9.1)
де ПВ - постійні витрати на виробництво продукції, грн.;
В - виручка (або дохід) від реалізації одиниці продукції, грн./шт.;
ЗВ - змінні витрати на виробництво одиниці продукції, грн./шт. Ці витрати ще носять назву "неповна собівартість" [6].
Проведемо розрахунок точка беззбитковості Хбез, коли на підприємстві виготовляються вироби різних найменувань. Для цього скористаємося таблицею 9.1
| Показники | Позначення | Одиниці вимірювання | Види продукції | ||
| А | Б | В | |||
| Ціна реалізації виробу | В | грн./шт.. | 138 | 148 | 208 |
| Кількість | N | шт.. | 264 | 2640 | 1240 |
| Зміна витрат на один виріб | ЗВ | грн./шт.. | 68 | 79 | 118 |
| Постійні витрати | ПВ | тис.грн. | 203 | ||
Виріб, що виготовляється в найменшій кількості, приймаємо за базовий. Це буде виріб А. Тоді: NА = Nбаз= 264 шт.
Виразимо кількість інших видів виробів Ni через кількість виробу, що був взятий за базовий, за наведеною нижче формулою:
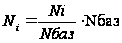 (9.2)
де Nбаз - кількість виробів i-го найменування, що був взятий за базовий.
Для нашого випадку:
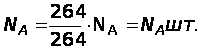
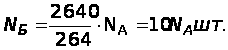
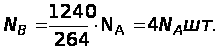
Оскільки точка беззбитковості означає, що підприємство, виготовивши та реалізувавши певну кількість виробів, не отримує ні прибутків, ні збитків, то формулу 9.1 можна записати у вигляді:
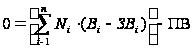 (9.3)
де Nі - кількість виробу і-го найменування, який заплановано виготовити та реалізувати, виражена через кількість виробу, що був взятий за базовий, шт.;
Ві - ціна реалізації виробу і-го найменування, грн./шт.;
ЗВі - змінні витрати в розрахунку на один виріб і-го найменування, грн./шт.;
ПВ - величина постійних витрат, грн.;
n - кількість найменувань (видів) виробів.
Підставивши наші значення у формулу 9.3, отримаємо:
0 = [NA(138 - 68) + 10NA (148 - 79) + 4NA (208 - 118)] – 203000;
70 NA + 690NA + 360 NA = 203000;
1120 NA =203000,
NA =181 шт.
Тоді NБ = 10 NA = 1810 шт., а NВ = 4 NA = 724 шт.
Це означає, що точку беззбитковості утворюють 181 виробів «А», 1810 виробів «Б» та 724 виробів «В». Тобто, для досягнення точки беззбитковості підприємству потрібно додатково виготовити та реалізувати 180 виробів «А», 1080 виробів «Б» та 1680 виробів «В»:
NA=(181-264)
= -83 шт.,
NБ
= (1810-2640) = -830 шт.,
NB
= (724-1240) = -516 шт.
Прибуток П, що його отримає підприємство у випадку зміни кількості виробництва та реалізації продукції відносно точки беззбитковості, розраховується за формулою:
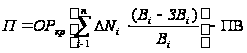 ,
(9.4)
Де ОРкр - критичний обсяг виробництва та реалізації продукції, грн. (дивися практичне заняття 33);
±Nі
- збільшення
(+) або зменшення
(-) обсягів виробництва
виробів і-го
найменування
відносно точки
беззбитковості,
у відносних
одиницях.
Кількість виробів, що утворюють точку беззбитковості: вироби А - 181 шт., вироби Б - 1810 шт., вироби В - 724 шт.
Розрахуємо критичний обсяг виробництва та реалізації продукції ОРкр:
0Ркр = 138 • 181 + 148 •1810+208•724 = 443450 грн.
I, нарешті, розрахуємо прибуток, що його отримає підприємство, у випадку збільшення виробництва та реалізації виробів А, Б та В:
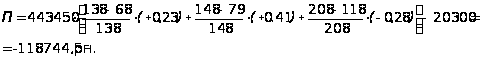
Зробимо висновки:
Підприємство отримає збиток у 118744,5 грн., змінивши структуру виробництва та реалізації продукції, тому доцільніше буде не змінювати структуру виробництва.
ВИСНОВОК
У першому розділі курсової роботи міститься теоретичні відомості про зношення, амортизацію та ремонт основних фондів. Розглянуто класифікація основних фондів, методи амортизації та види зносу.
В другому розділі розглянуто питання державної реєстрації підприємств. Розроблено установчі документи, що подаються в орган державної реєстрації підприємств – статут та реєстраційна картка (додаток А та Б). Після проведення державної реєстрації суб’єкти підприємницької діяльності – юридичні особи отримують свідоцтво, зразок якого наведено в додатку В.
В третьому розділі курсової роботи розроблено комерційну ідею: ”Виготовлення навісних ультра тонких телевізорів з сріблястою, чорною, білою рамкою ”.
В четвертому розділі проводився вибір оптимального місця розташування підприємства.
В п’ятому розділі представлено етапи розрахунку стартового капіталу та обраховано величину капіталу покриття та термін погашення позики.
В шостому розділі було розраховано податок на прибуток, податок на додану вартість, акцизний збір. При розрахунках для порівняння використано різні методи. Порівнюючи загальну суму акцизного збору за кожним з методів визначаємо, що кращим методом обрахунку акцизного збору є метод за ставками, які встановлені одночасно у процентах до обороту з реалізації та у твердих сумах з одиниці реалізованого товару .
В сьомому розділі було проведено розрахунок товарного запасу та оцінювання повноти торгового асортименту магазину.
В восьмому розділі проведено аналіз беззбитковості роботи підприємства.
В дев’ятому розділі проведено аналіз впливу структури виробництва на фінансовий стан підприємства.
ПЕРЕЛІК ПОСИЛАНЬ
1. refine/pageid-4872-1.html
2. Шегда А.В. Економіка підприємства. Навчальний посібник. – Київ: “Знання”, 2005. – 431 c.
3. Козловський В.О. Підприємницька діяльність. Практикум. Частина 1. – Вінниця: ВНТУ, 2006. – 175 с.
4. Козловський В.О. Підприємницька діяльність. Практикум. Частина 2. – Вінниця: ВНТУ, 2006. – 170 с.
5. Козловський В.О. Основи підприємства. Курс лекцій. Частина 1. – Вінниця: ВНТУ, 2005. – 196 с.
6. В.О. Козловський / Основи підприємництва/ В.О. Козловський, Б.В. Погріщук // Навчальний посібник/ Тернопіль 2005
ДОДАТОК А
(обов’язковий)
СТАТУТ
Виробничого кооперативу “Фортезза”
1 ЗАГАЛЬНІ ПОЛОЖЕННЯ
1.1 Виробничий кооператив “Фортезза”, в подальшому „Товариство", створено за погодженням між:
громадянином Бондарем Володимиром Олександровичем, паспорт серії АВ№982351, виданий Ленінським РВ УМВС України у Вінницький області 14.05.89 р., що мешкає за адресою: м. Вінниця, вул. Стахурського, буд. 10, кв. 18,
громадянином Войт Ігорем Петровичем, паспорт серії АА№563029, виданий Ленінським РВ УМВС України в Вінницькій області 17.03.95р., що мешкає за адресою м. Вінниця, вул.Квятека, буд.45, кв. 90,
громадянином Мандебурою Юрієм Романовичем, паспорт серії АВ№523190, виданий Ленінським РВ УМВС У;країни у вінницькій області 30.01.93р., що мешкає за адресою м. Вінниця, вул. Космонавтів, буд.20,