Изготовление зубчатого колеса: себестоимость, эффективность проекта
 – коэффициент,
учитывающий
численность
бригады при
выполнении
i-й
операции;
Следует различать квалификации работ и квалификацию рабочих. Квалификация работ зависит от их сложности, точности и значимости.
В тех случаях, когда оборудование, занятое при выполнении данной операции, обслуживается не одним основным рабочим, а бригадой в составе двух-трех и более рабочих разных разрядов, следует принимать к расчету средневзвешенную величину часовой тарифной ставки.
Коэффициент
 введен в формулу
в связи с тем,
что действительный
часовой заработок
основных рабочих
выше часового
заработка по
тарифу
на величину
премий (в соответствии
с применяемыми
системами
оплаты труда),
а также
на величину
доплат за работу
по технически
обоснованным
нормам,
за обучение
учеников, работу
в ночные часы.
Величина
в первом приближении
может быть
принята равной
1,2…1,4.
Коэффициент
 учитывает
выплаты, предусмотренные
законодательством
о труде или
коллективными
договорами
за не
проработанное
время (оплата
очередных и
дополнительных
отпусков), он
равен
1,08…1,1. Меньшее
значение этого
коэффициента
соответствует
условиям, когда
рабочие получают
15-дневный тарифный
отпуск. Большее
– когда рабочие
имеют 18…24-дневный
тарифный отпуск.
Коэффициент
 ,
учитывает
отчисления
в социальный
фонд от суммы
основной и
дополнительной
заработной
платы.
Коэффициент
отражает
влияние бригадной
или многоступенчатой
работы. При
бригадном
обслуживании
он равен количеству
рабочих в бригаде,
а при обслуживании
одним рабочим
нескольких
единиц оборудования
– отношению
времени занятости
рабочего на
оборудовании,
при помощи
которого выполняется
данная операция,
ко времени
занятости его
в течение полного
цикла обслуживания
группы оборудования.
Норма
времени на
операцию изготовления
изделий
 ,
устанавливается
согласно
рекомендациям.
Заработную плату вспомогательных рабочих (наладчики, крановщики) можно рассчитать прямым или косвенным методом.
Прямой метод применяется, если вспомогательные рабочие закреплены за данной операцией. Расчет по каждой профессии производят по формуле:
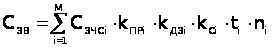 ,
(1.3)
При этом
 характеризует
время занятости
вспомогательных
рабочих данной
операции. Оно
устанавливается
как отношение
нормы времени
на операцию
к числу единиц
оборудования,
закрепленных
за бригадой
или одним рабочим,
и не должно
быть больше
принятой для
этих профессии
нормы обслуживания.
Коэффициент
учитывает
количество
вспомогательных
рабочих в бригаде.
Косвенным методом заработная плата вспомогательных рабочих определяется при отсутствии твердого закрепления их за отдельными рабочими местами. Величину ее можно принимать пропорционально зарплате основных рабочих и расходов по эксплуатации оборудования.
Исходные данные для расчета
Технологический процесс изготовления зубчатого колеса предполагает использование следующего оборудования:
токарные станки – 1 шт.;
зубонарезные станки – 3 шт.;
шлифовальный станок – 1 шт.
Оборудование
обслуживают
рабочие следующих
специальностей:
1 токарь, 1 фрезеровщик,
1 шлифовальщик,
причем обслуживание
зубонарезных
станков –
многостаночное
(1 рабочий обслуживает
3 зубонарезных
станка). Соответственно
коэффициент
 при многостаночном
обслуживании
равен отношению
времени занятости
рабочего на
оборудовании,
при помощи
которого выполняется
данная операция,
ко времени
занятости его
в течение полного
цикла обслуживания
группы оборудования
(
 ).
Нормы времени
в часах на выполнение
i-й
операции ()
(где i=1...3)
определяется
по таблице 1.1.
Таблица 1.1 – Нормы времени в часах на выполнение i-й операции
| Наименование операции | Норма времени, ч. |
|
1. Токарная обработка 2. Зубонарезание 3. Шлифовка |
1,25 3,10 0,3 |
Разряд работы определяется в соответствии с вариантом:
Токарная обработка – 1 разряд;
Зубонарезание – 3 разряд;
Шлифовка – 5 разряд.
Тарифные ставки станочников определяются по таблице 1.2.
Таблица 1.2 – Тарифные ставки станочников
| Форма оплаты |
Разряды,
|
| 1 | 2 | 3 | 4 | 5 | 6 | |
|
Сдельная Повременная |
2,5 2,0 |
2,9 2,2 |
3,2 2,4 |
3,5 2,6 |
3,9 3,0 |
4,4 3,5 |
Тарифные
ставки для
операций: токарная:
2,5
 ;
зубонарезание:
3,2
;
шлифование:
3,9
Заработная плата основных рабочих по операциям рассчитывается по формуле (1.2):
Токарная:
 3,2∙1,2∙1,08∙1,385∙1,25∙1=7,179

Зубонарезание:
3,5∙1,2∙1,08∙1,385∙3,1∙0,75=14,6
Шлифование:
4,4∙1,2∙1,08∙1,385∙0,3∙1=2,369
Всего на изделие:
7,179+14,6+2,369=24,14
Заработная плата вспомогательных рабочих рассчитывается косвенным методом пропорционально заработной плате основных рабочих по формуле (1.3):
 24,14∙0,15=3,62
Заработная плата, приходящаяся на изделие определится по формуле (1.1):
 24,14+3,62=27,76
Расчёт затрат по эксплуатации оборудования
Затраты на эксплуатацию оборудования складываются из затрат на его амортизацию и ремонт, электроэнергию, топливо и другие энергоносители, на смазочно-обтирочные материалы, т.е.
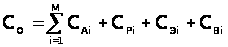
(1.4)
где
 – затраты на
амортизацию
оборудования,
приходящиеся
на изделие при
выполнении
i-й
операции;
 ,
 ,
 – затраты
на ремонт
оборудования,
энергоносители,
на смазочно-обтирочные
материалы.
Для учета амортизации в хозяйственной практике используются амортизационные отчисления, т.е. денежное выражение перенесенной стоимости. Амортизационные отчисления входят в состав себестоимости продукции. Величина амортизационных отчислений определяется по нормам амортизации, чаще всего от первоначальной стоимости основных фондов с учетом срока их службы.
Затраты
на амортизацию
оборудования
 ,
приходящиеся
на операцию
по излагаемому
методу расчета,
включают лишь
ту их часть,
которая предназначена
на реновацию
(замену) оборудования.
Величина их
рассчитывается
по формуле:
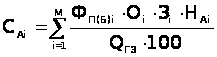 ,
(1.5)
где
 – балансовая
стоимость
единицы оборудования;
 – количество
технологического
оборудования,
занятого при
выполнении
i-й
операции изготовления
данных изделий;
 – коэффициент
занятости
технологического
оборудования
выполнением
i-й
операции изготовления
данных изделий;
 – годовое
количество
изделий, запускаемых
в производство
по варианту;
 – норма
амортизационных
отчислений
на замену
оборудования
в год.
Норма амортизационных отчислений определяется по формуле:
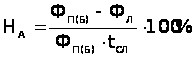 ,
(1.6)
где
 – первоначальная
(балансовая)
стоимость
основных фондов;
 – ликвидационная
стоимость;
 – срок службы
основных фондов.
Рассчитаем норму амортизации по следующим исходным данным:
Годовая
производственная
программа (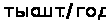 )
рассчитывается,
согласно формуле:
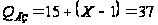 ,
(1.7)
Норма амортизации рассчитывается по формуле (1.6), используя данные таблицы 1.3.
Таблица 1.3 – Норма амортизации
| № | Наименование операции |
Количество
оборудования,
|
Балансовая
стоимость
единицы оборудования,
|
Ликвидационная
стоимость
единицы оборудования,
|
Срок
службы,
|
Коэффициент занятости оборудования |
| 1 | Токарная | 1 | 8000 | 1500 | 10 | 1,1 |
| 2 | Зубонарезание | 3 | 9300 | 1200 | 10 | 0.9 |
| 3 | Шлифовка | 1 | 3400 | 825 | 10 | 1.05 |


Токарная:
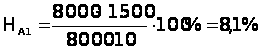
Зубонарезная:
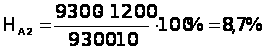
Шлифование:
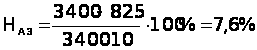
Рассчитаем затраты на амортизацию, в соответствии с формулой (1.5):
Токарная:
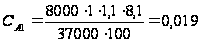
Зубонарезная:
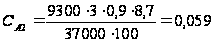
Шлифование:
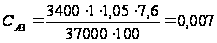
Затраты на амортизацию:
 0,019+0,059+0,007=0,085
Затраты на ремонт оборудования определяются формулой:
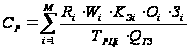 ,
(1.8)
где
 – группа ремонтной
сложности
основной части
оборудования
i-й
операции;
 – средняя
величина затрат
на все виды
ремонтов и
осмотров основной
части оборудования,
приходящихся
на единицу
ремонтной
сложности за
один ремонтный
цикл на i-й
операции;
 – коэффициент,
учитывающий
затраты на
ремонт энергетической
части оборудования,
(
 );
– количество
оборудования,
занятого при
выполнении
i-й
операции;
– коэффициент
занятости
технологического
оборудования
выполнением
i-й
операцией;
 – длительность
ремонтного
цикла оборудования
i-й
операции;
– годовое
количество
изделий, запускаемых
в производство,
 .
Затраты на
ремонт оборудования
( )
рассчитываются
по формуле
(1.8), согласно
таблице 1.4.
Таблица 1.4 – Затраты на ремонт оборудования
| Наименование операции | Кол-во единиц обору-дования |
Группа
ремонтной
сложности,
|
Длительность
ремонтного
цикла,
|
Затраты
на виды ремонта
за ремонтный
цикл,
|
Коэффициент учитывающий затраты на ремонт энергетической части |
| 1.Токарная | 1 | 25 | 6,5 | 356 | 1,3 |
| 2.Зубонарезание | 3 | 42 | 5,5 | 485 | |
| 3.Шлифование | 1 | 34 | 6,0 | 411 |


Токарная:
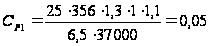
Зубонарезная:
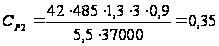
Шлифование:
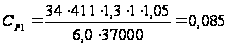
Затраты
на ремонт
оборудования
,
приходящиеся
на операцию,
охватывают
затраты на все
виды ремонтов
и осмотры:
 0,05+0,35+0,085=0,485
Затраты
на силовую
электроэнергию,
топливо рассчитываются
путем умножения
электроёмкости,
топливоёмкости,
либо энергоёмкости
всей продукции
за год на заводскую
стоимость 1
 электроэнергии
или единицы
иного
энергоносителя.
Затраты на
силовую электроэнергию
 рассчитываются
по формуле:
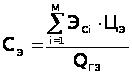 ,
(1.9)
где
 – годовой расход
электроэнергии
силовой: для
токарной операции

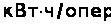 зубонарезной
–
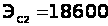 шлифовальной
–

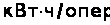
– годовое
число изделий,
запускаемых
в производство
по варианту;
 – стоимость
1
электроэнергии,

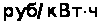 .
Расход электроэнергии на производство изделия рассчитывается по формуле (1.9):
Токарная:
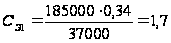
Зубонарезная:
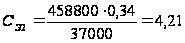
Шлифование:
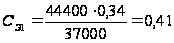
Затраты на силовую электроэнергию:
 1,7+4,21+0,41=6,32
Затраты
на смазочно-обтирочные
материалы
охватывают
не только затраты
на смазочно-обтирочные
материалы, но
и затраты на
охлаждающие
жидкости, масла
для гидроприводов,
расход которых
обусловлен
эксплуатацией
данного оборудования
и оснастки.
Величина
 в расчетах
определяется
по формуле:
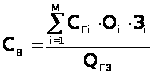 ,
(1.10)
где
 – годовые затраты
на вспомогательные
материалы по
оборудованию;
– количество
оборудования,
занятого при
выполнении
i-й
операции;