Изготовление зубчатого колеса: себестоимость, эффективность проекта
 – годовое
количество
изделий, запускаемых
в производство.
Годовые
затраты на
вспомогательные
материалы по
оборудованию
( )
берутся из
таблицы 1.5. Тогда
затраты
на смазочно-обтирочные
материалы
определятся
по формуле
(1.10):
Таблица 1.5 – Годовые затраты на вспомогательные материалы
| Вид обработки |
Затраты
на вспомогательные
материалы
по видам оборудования,
|
|
1. Токарные станки 2. Зубонарезные станки 3. Шлифовальные станки |
2200 4800 3900 |

Токарная:
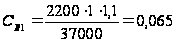

Зубонарезание:
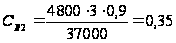
Шлифование
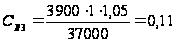
Вспомогательные материалы:
 0,065+0,35+0,11=0,525
Затраты по эксплуатации оборудования:
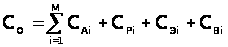 ,
(1.11)
Затраты на эксплуатацию оборудования:
 0,085+0,485+6,32+0,525=7,419
1.3 Расчет затрат по эксплуатации оснастки
В состав
затрат по оснастке
 включаются
изделия затраты
по приспособлениям.
Затраты по
приспособлениям
рассчитываются
с помощью следующей
формулы:
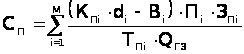 ,
(1.12)
где
 – количество
операций по
выполнению
изделия;
 – балансовая
стоимость одной
единицы приспособления;
 – коэффициент,
учитывающий
затраты на
ремонт приспособлений;
 – выручка
от реализации
изношенного
экземпляра
оснастки;
 – коэффициент
занятости
приспособлений,
необходимых
для бесперебойного
выполнения
i-й операции;
 – коэффициент
занятости
приспособлений
при выполнении
i-й операции
изготовления
данного изделия;
 – срок амортизации
списания
приспособлений;
– годовое
число изделий,
запускаемых
в производство
по варианту.
Балансовая и ликвидационная стоимость единицы приспособления i-го вида оборудования представлены в таблице 1.6.
Таблица 1.6 – Балансовая и ликвидационная стоимость единицы приспособления i-го вида оборудования
| Оснастка |
Первоначальная
стоимость,
|
Ликвидационная
стоимость,
|
|
Для токарного станка Для зубонарезного станка Для шлифовального станка |
430,20 750,45 340,56 |
80,10 90,73 80,38 |
Коэффициент,
учитывающий
затраты на
ремонт приспособлений,
–
 :
для токарного
станка – 1,5; для
зубонарезного
станка – 1,6; для
шлифовального
станка – 1,5.
Коэффициент
занятости
приспособлений
при выполнении
i-й операции
изготовления
продукции ()
принять равным
1.
Срок амортизации - Тпi для всех приспособлений равен 2 года.
токарная обработка - П1=1;
зубонарезание - П2=3;
шлифование - П3=1.
Затраты по приспособлениям рассчитываются с помощью формулы (1.12):
Токарная:
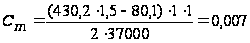
Зубонарезание:
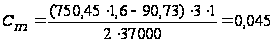
Шлифование:
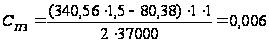
Затраты по приспособлениям:
 0,007+0,045+0,006=0,058
Расчёт затрат по использованию производственных зданий
Затраты по использованию и содержанию производственных зданий и помещений охватывают и амортизацию, ремонт, отопление, освещение и уборку в расчете на площадь, которая занята рабочим при выполнении операции.
Величина
затрат на
производственные
помещения
 рассчитывается
с помощью формулы:
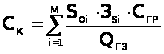 ,
(1.13)
где
 – площадь, потребная
для выполнения
i-й
операции;
 – коэффициент
занятости
площади при
выполнении
i-й
операции изготовления
данного изделия;
 – годовые
расходы на
содержание
помещения,
приходящиеся
на 1
 площади цеха;
– годовое
количество
изделий, запускаемых
в производство,
по варианту;
Общая
площадь цеха
( )
равна 250.
Площадь, необходимая
для выполнения
i-й
операции, ()
составляет:
для токарной
обработки –
24
;
для зубонарезания
– 144
;
для шлифования
– 7
.
Коэффициент
занятости
площади при
выполнении
i-й операции
изготовления
изделия ()
рассчитывается
по формуле
(1.14):
 ,
(1.14)
Токарная:
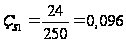 .
Зубонарезание:
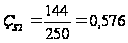 .
Шлифование
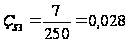 .
При работе в две смены годовые расходы на содержание помещения и текущий ремонт составляют

 .
Рассчитаем затраты по использованию и содержанию производственных зданий, используя формулу (1.13):
Токарная:
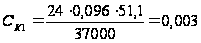
Зубонарезание:
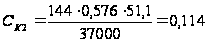
Шлифование:
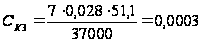
Затраты на производственные помещения:
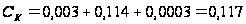
Расчёт прочих цеховых расходов
Прочие цеховые расходы охватывают те расходы, которые не могут быть рассчитаны прямым порядком. К ним относятся: зарплата ИТР, обслуживающего персонала, вспомогательных рабочих, если они не закреплены за определенными рабочими местами; расходы по содержанию общецехового транспортного оборудования; расходы по охране труда и техники безопасности; расходы по хозяйственному инвентарю; канцелярские расходы, относящиеся ко всему выпуску цехом годных деталей и др.
Прочие
цеховые расходы
 определяются
пропорционально
заработной
плате основных
рабочих по
следующей
формуле:
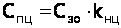 ,
(1.15)
где
 – заработная
плата основных
производственных
рабочих,
приходящаяся
на изделие;
 – коэффициент,
учитывающий
величину прочих
цеховых расходов
пропорционально
заработной
зарплате основных
производственных
рабочих.
Согласно
исходным данным
коэффициент,
учитывающий
величину прочих
цеховых расходов
 .
Прочие цеховые расходы рассчитываются по формуле (1.15):
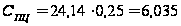
1.6Расчёт технологической себестоимости продукции (работ)
себестоимость производство инвестиционный
Технологическая себестоимость продукции (работ) складывается из следующих видов затрат:
зарплаты основных и вспомогательных рабочих (с отчислением в фонды социального страхования 38,5%);
по содержанию и эксплуатации оборудования;
по эксплуатации оснастки (приспособлений);
по содержанию и использованию производственных зданий и помещений;
по прочим цеховым расходам.
Таким образом, себестоимость продукции (работ) получается путем суммирования технологической себестоимости операций по всем цехам и технологическим операциям.
 – технологическая
себестоимость
изготовленного
изделия:
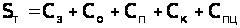 ,
(1.16)
где
 – заработная
плата основных
и вспомогательных
рабочих, приходящаяся
на изделие;
 – затраты
по эксплуатации
оборудования,
приходящиеся
на изделие;
 – затраты
по эксплуатации
оснастки,
приходящиеся
на изделие;
– затраты
по использованию
и содержанию
производственных
зданий и помещений,
приходящиеся
на изделие;
– прочие
цеховые расходы,
приходящиеся
на изделие.
Технологическая себестоимость, рассчитываемая по формуле (1.16):
 27,76+7,419+0,058+0,117+6,035=41,389
1.7Расчёт затрат на материалы
Величину
затрат на материалы
 по тому или
иному процессу
изготовления
изделия можно
рассчитать
с помощью формулы:
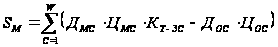 ,
(1.17)
где
 – число видов
материалов
необходимых
для изготовления
изделия;
 – норма расхода
материала C-го
вида на изделие;
 – оптовая
цена на материал
C-го
вида;
 – коэффициент,
учитывающий
транспортно-заготовительные
расходы;
 – количество
использования
отхода материала
C-го
вида при изготовлении
изделия;
 – цена отходов
C-го
вида материала.
На основании следующих исходных данных рассчитаем затраты на материалы, используемые при производстве изделия:
Таблица 1.7 – Затраты на материал
| Материал, используемый для изготовления изделия |
Норма
расхода материала,
|
Оптовая
цена на материал,
|
Количество
использованного
отхода материала,
|
Цена
отходов,
|
| Сталь инструментальная | 1,589 | 50 | 0,238 | 11 |


Коэффициент,
учитывающий
транспортно-заготовительные
расходы ()
примем равным
1,05.
Затраты на материалы рассчитываются по формуле (1.17):
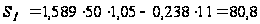
1.8 Расчёт цеховой себестоимости
Цеховая себестоимость изделия включает затраты на материалы и технологическую себестоимость:
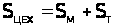 ,
(1.18)
где
 – затраты на
материалы
(заготовки,
комплектные
изделия);
 – технологическая
себестоимость
изделия.
Цеховая себестоимость рассчитывается по формуле (1.18):
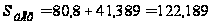
1.9 Расчёт расходов на подготовку и освоение производства
Расходы
на подготовку
и освоение
производства
 охватывают
затраты по
технической
подготовке
и освоению
производства
новых видов
продукции и
новых технологических
процессов.
Необходимо
также учитывать
затраты, обусловленные
подготовкой
изготовления
изделий (деталей),
в частности
затраты на
составление
технологического
процесса обработки
деталей на
данном оборудовании,
на нормирование
операций.
Расходы на
подготовку
и освоение
производства:

1.10 Расчёты затрат на брак
Браком считается продукция, которая в силу имеющихся в ней дефектов, не может быть использована по ее прямому назначению. Бракованная продукция может быть двух видов: исправимой и неисправимой (окончательно бракованной).
Исправимым браком считается такая продукция, исправление которой технически возможно и экономически целесообразно.
Затраты
на брак устанавливаются
различно для
исправимого
и для окончательного
брака. Расходы
по исправимому
браку, приходящиеся
на изделие,
определяются
по сумме затрат
на его исправление.
Расходы по
окончательному
браку
 могут быть
рассчитаны
по формуле:
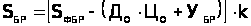 ,
(1.19)
где
 – производственная
себестоимость
бракованного
изделия (включая
все затраты
на изготовление
изделия до
обнаружения
брака);
 – масса бракованного
изделия (масса
изделия на
операции, на
которой был
обнаружен
брак);
 – цена отходов
по материалу
изделия;
 – удержание
на брак, приходящееся
на бракованное
изделие;
k – коэффициент, учитывающий величину окончательного брака.
Производственная себестоимость бракованного изделия охватывает затраты на все переделы, процессы и операции изготовления вплоть до операции, на которой был обнаружен брак.
Расходы на
брак рассчитываются
по формуле
(1.19):

Расчёт общезаводских расходов
Общезаводские расходы включают в себя расходы на содержание заводского аппарата управления, общезаводских служб и хозяйств, а также других расходов, касающихся обеспечения производственной деятельности предприятия в целом. Значение общезаводских расходов в себестоимости продукции (работ) определяется аналогично расчету прочих цеховых затрат:
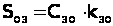 ,
(1.20)
где
– заработная
плата основных
производственных
рабочих;
 – коэффициент,
учитывающий
величину
общезаводских
расходов
пропорционально
заработной
плате основных
производственных
рабочих.
По нашему
варианту
составляет
0,12.
Общезаводские расходы, в соответствии с формулой (1.20):
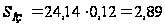
1.12 Расчёт производственной себестоимости
Производственная себестоимость продукции (работ) включает в себя