Изготовление зубчатого колеса: себестоимость, эффективность проекта
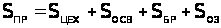 ,
где
 – цеховая
себестоимость
производства
продукции
(работ);
 – затраты
на подготовку
и освоение
производства
продукции
(работ);
 – затраты
на брак при
производстве
продукции
(работ);
 – общезаводские
затраты на
производство
продукции
(работ).
Производственная себестоимость по формуле (1.21):
 122,189
+ 130,00 + 21,65 + 2,89 = 276,729

1.13 Расчёт внепроизводственных расходов
Внепроизводственные расходы включают в себя все расходы, связанные с реализацией продукции, а также некоторые другие виды расходов (например, расходы на упаковку продукции, на перевозку продукции до станции назначения или до потребителя).
Внепроизводственные расходы можно рассчитать с помощью следующей формулы:
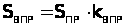 ,
(1.22)
где
 – производственная
себестоимость
продукции
(работ);
 – коэффициент,
учитывающий
отношение
внепроизводственных
расходов к
производственной
себестоимости.
Согласно
исходным данным
коэффициент,
учитывающий
отношение
внепроизводственных
расходов к
производственной
себестоимости
()
составляет
0,15.
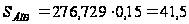
Внепроизводственные расходы, в соответствии с формулой (1.22):
1.14 Расчёт полной себестоимости
Полная себестоимость продукции (работ) представляет собой сумму затрат на ее производство и реализацию, т.е.
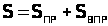 ,
где
 – производственная
себестоимость
продукции
(работ);
 – внепроизводственные
расходы по
производству
продукции
(работ).
Полная себестоимость вычисляется по формуле (1.23):
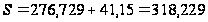

2. Оценка эффективности реальных (капиталообразующих) инвестиционных проектов
2.1 Сущность экономической эффективности инвестиционного проекта
Методика оценки экономической эффективности инвестиционного проекта заключается в проведении анализа общей экономической эффективности и анализа безубыточности инвестиционного проекта, а также в формулировке выводов и рекомендаций о целесообразности реализации данного инвестиционного проекта.
Оценка экономической эффективности инвестиционного проекта позволяет: реально оценить реализуемость инвестиционного проекта, его последствия в случае реализации, а также позволяет сравнить между собой привлекательность различных инвестиционных проектов (или различных вариантов одного проекта).
Основной принцип, используемый при оценке эффективности инвестиций, состоит в том, что требуется сопоставлять затраты и доходы, возникающие в разное время. Так, затраты на осуществление проекта растягиваются во времени, а доходы от проекта, помимо растягивания во времени, возникают обычно после осуществления затрат. Оценка эффективности заключается в сопоставлении доходов и затрат, возникающих от реализации проекта. Но так, как затраты и доходы разновременные, возникает необходимость использования такого понятия, как стоимость денег во времени. Оно означает, что рубль, полученный сегодня, стоит больше рубля, полученного завтра, т.е. чем позднее поступят деньги, тем больше будет «ущерб» и этому есть причины:
Инфляция.
Процент. Рубль, полученный раньше, можно положить в банк с тем, чтобы через какое-то время вернуть его с процентами.
Риск. Всегда есть опасность, что тот, кто должен выплатить через какое-то время рубль, откажется сделать это.
В этой связи приходится определять либо сегодняшнюю (текущую) стоимость будущих доходов и затрат путем дисконтирования, либо определять будущую стоимость сегодняшних доходов и затрат, используя множитель наращивания.
Дисконтирование является процессом, обратным начислению сложного процента. Процесс роста основной суммы вклада за счет накопления процентов называется начислением сложного процента, а сумма, полученная в результате накопления процентов, называется будущей стоимостью суммы вклада по истечении периода, на который осуществляется расчет. Первоначальная сумма вклада называется текущей стоимостью.
 – множитель
дисконтирования;
 – множитель
наращивания,
где  – норма доходности;
 – время, за
которое осуществляется
расчет.
Методический подход к оценке эффективности инвестиционного проекта позволяет выяснить компенсируют ли будущие доходы от инвестиций первоначальные и будущие затраты, необходимые для реализации инвестиционного проекта. Оценка экономической эффективности инвестиционного проекта состоит из двух этапов: оценка общей экономической эффективности и анализа безубыточности инвестиционного проекта.
2.2 Оценка экономической эффективности инвестиционных проектов
Для оценки общей экономической эффективности инвестиционных проектов используется система следующих показателей:
интегральный
эффект ( );
норма рентабельности
( );
индекс
рентабельности
( );
срок окупаемости
( ).
Определение
этих показателей
основывается
на определении
денежного
потока. Часто
реализация
инвестиционных
проектов на
протяжении
одного и того
же или нескольких
периодов времени
характеризуются
как доходами,
так и затратами.
Если в течении
года доходы
превышают
затраты, мы
можем говорить
о положительном
денежном потоке
за год; если же
затраты превышают
доходы, то мы
можем назвать
их оттоком
денежных средств
или отрицательным
денежным потоком
за год. Таким
образом, годовой
денежный поток
( )
показывает
разницу между
двумя финансовыми
потоками: идущим
на предприятие
и выходящим
из него в течении
года.
Денежный поток за каждый год реализации инвестиционного проекта вычисляется по формуле:
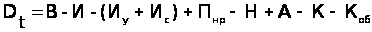 ,
(2.1)
где:
 -
выручка от
реализации
продукции;
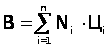 ,
(2.2)
где:
 –
годовой объем
продукции i –
го вида ;
 –
цена единицы
продукции i –
го вида ;
 – количество
видов продукции;
 –
затраты на
производство
реализуемой
за год продукции;
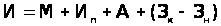 ,
(2.3)
где:
 – стоимость
материалов
и комплектующих;
 – чистые
производственные
затраты, включающие
заработную
плату производственных
рабочих, топливо,
энергию, эксплуатацию
оборудования;
 – амортизационные
отчисления
на полное
восстановление
(реновацию);
 – изменение
запаса продукции
на складе предприятия
за год;
 – условно-постоянные
затраты (управленческие
и административные
расходы)
 –
сбытовые
затраты;
 –
внереализационная
прибыль;
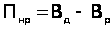 ,
(2.4)
где:
 – внереализационные
доходы (проценты
по вкладам в
банках, доходы
от операций
с ценными бумагами,
получение
страховок и
штрафов, и т.п.);
 –
внереализационные
расходы (уплата
процентов по
займам и кредитам,
страховым
взносам, убытки
от непроизводственной
деятельности
и т.п.);
 – налоги на
прибыль, (в настоящее
время ставка
налога на прибыль
предприятий
составляет
35 %),
–
амортизация
основных
производственных
фондов, зачисляемых
на счет предприятия,
 – капитальные
вложения в
основные фонды,
осуществляемые
предприятием.
 –
капитальные
вложения в
оборотные
средства
Капитальные вложения в основные средства включают в себя вложения в оборудование, сооружения и устройства, здания, дорогостоящую оснастку и т. д. Капитальные вложения в оборотные средства включают запасы материалов, топлива, покупных полуфабрикатов, заделы деталей, расходы будущих периодов предприятия, а также вложения в малоценную оснастку.
Формулу расчета денежного потока за каждый год реализации инвестиционного проекта (2.1) можно упростить, так как:

где:
 –
валовая прибыль,
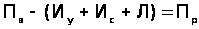
где:
 –
прибыль от
реализации;
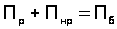
где:
 – балансовая
прибыль,
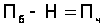
где:
 –
прибыль чистая.
Таким образом, формула (2.1) принимает следующий вид:
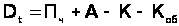
Основанием
для расчета
денежного
потока
 являются
исходные
(прогнозируемые)
данные для
оценки экономической
эффективности
инвестиционных
проектов,
содержащиеся
в таблице 2.1.
Таблица 2.1 – Исходные (прогнозируемые) данные для оценки экономической эффективности инвестиционных проектов
| N | Показатель | обозн. | ед.изм. | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 |
| 1 |
Затраты на научно-исследовательские, конструкторско-технологические и проектные работы. |
К | млн.руб. | 60 | 0 | 0 | 0 | 0 | 0 |
| 2 | Затраты на освоение производства. | К | млн.руб. | 760 | 0 | 0 | 0 | 0 | 0 |
| 3 |
Затраты на приобретение, доставку, монтаж оборудования и пусконаладочные |
К | млн.руб. | 4366 | 0 | 0 | 0 | 0 | 0 |
| 4 | Затраты на строительство помещений и сооружений. | К | млн.руб. | 0 | 0 | 0 | 0 | 0 | 0 |
| 5 | Затраты на приобретение оборотных средств, необходимых для инвестиционного проекта | К | млн.руб. | 0 | 6469 | 0 | 0 | 0 | 0 |
| 6 | Запасы сырья, материалов, топлива и полуфабрикатов | Коб |
млн.руб./ год |
0 | 1484 | 1781 | 2422 | 2664 | 2664 |
| 7 | Незавершенное производство. | Коб |
млн.руб./ год |
0 | 4985 | 5982 | 8136 | 8949 | 8949 |
| 8 | Численность рабочих. | Чр | Чел. | 0 | 320 | 384 | 522 | 574 | 574 |
| 9 | Годовые затраты производства: | И |
млн.руб./ год |
0 | 47691 | 52458 | 62755 | 66645 | 66645 |
| 10 | - стоимость материалов | М |
млн.руб./ год |
0 | 13556 | 16267 | 22123 | 24336 | 24336 |
| 11 | - заработная плата рабочих | Ип |
млн.руб./ год |
0 | 7110 | 8532 | 11604 | 12764 | 12764 |
| 12 | - отчисление на соц. Страхование. | Ип |
млн.руб./ год |
0 | 2738 | 3286 | 4468 | 4915 | 4915 |
| 13 | - затраты на топливо, энергию, воду. | Ип |
млн.руб./ год |
0 | 432 | 518 | 705 | 776 | 776 |
| 14 | - затраты на содержание оборудования. | Ип |
млн.руб./ год |
0 | 22054 | 22054 | 22054 | 22054 | 22054 |
| 15 |
- амортизационные отчисления на полное восстановление (реновацию) |
А |
млн.руб./ год |
0 | 1801 | 1801 | 1801 | 1801 | 1801 |
| 16 | Управленческие и административные | Иу |
млн.руб./ год |
15054 | 15054 | 15054 | 15054 | 15054 | 15054 |
| 17 | Сбытовые затраты | Ис | млн.руб./год | 0 | 0 | 0 | 0 | 0 | 0 |
| 18 | Внереализационные доходы. | Вд |
млн.руб./ год |
0 | 0 | 0 | 0 | 0 | 0 |
| 19 | Внереализационные расходы. | Вр |
млн.руб./ год |
0 | 0 | 0 | 0 | 0 | 0 |
| 20 |
Отчисления на прирост основных, оборотных средств и пополнение резервного фонда |
Po |
млн.руб./ год |
0 | 0 | 0 | 0 | 0 | 0 |
| 21 | Годовой объем продукции. | N | шт./год | 0 | 80000 | 96000 | 130560 | 143616 | 143616 |
| 22 | Цена продукции (без НДС). | Ц |
млн.руб./ шт. |
0,0 | 0,8 | 0,8 | 0,8 | 0,8 | 0,8 |
Пример расчета денежного потока для 1998 года:
Рассчитаем выручку от реализации (B) по формуле (2.2):
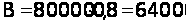
 .
Валовую
прибыль ()
определим по
формуле (2.5):
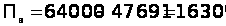 .
Прибыль
от реализации
()
рассчитывается
по формуле
(2.6):
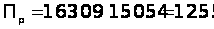 .
Балансовая
прибыль ()
рассчитывается
по формуле
(2.7):

Налог
на прибыль 35%
от
:
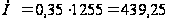 .
Чистая
прибыль ()
рассчитывается
по формуле
(2.8):
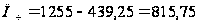 .
Денежный
поток ( )
рассчитаем
по формуле
(2.9):
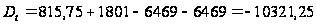 .
Для остальных годов расчет аналогичен.
Таблица 2.2
– Расчет денежного
потока
| Показатель | Обозна-чение | Ед. изм | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 |
| Выручка от реализации | В |
млн. руб/ год |
0 | 64000 | 76800 | 104448 | 114892,8 | 114892,8 |
| Годовые затраты производства | И |
млн. руб/ год |
0 | 47691 | 52458 | 62755 | 66645 | 66645 |
| Валовая прибыль | Пв |
млн. руб/ год |
0 | 16309 | 24342 | 41693 | 48248 | 48248 |
| Затраты АУП и сбыта | Иу+Ис |
млн. руб/ год |
0 | 15054 | 15054 | 15054 | 15054 | 15054 |
| Прибыль от реализации | Пр |
млн. руб/ год |
0 | 1255 | 9288 | 26639 | 33194 | 33194 |
| Внереализационная прибыль | Пн.р. |
млн. руб/ год |
0 | 0 | 0 | 0 | 0 | 0 |
| Балансовая прибыль | Пб |
млн. руб/ год |
0 | 1255 | 9288 | 26639 | 33194 | 33194 |
| Налог на прибыль | Н |
млн. руб/ год |
0 | 439,25 | 3250,8 | 9323,6 | 11617,9 | 11617,9 |
| Чистая прибыль | Пч |
млн. руб/ год |
0 | 815,75 | 6037,2 | 17315,3 | 21576,1 | 21576,1 |
| Амортизация | А |
млн. руб/ год |
0 | 1801 | 1801 | 1801 | 1801 | 1801 |
| Капитальные вложения в осн. Фонды | К |
млн. руб/ год |
5186 | 6469 | 0 | 0 | 0 | 0 |
| Капитальные вложения в обор. Фонды | Коб |
млн. руб/ год |
0 | 6469 | 7763 | 10558 | 11613 | 11613 |
| Денежный поток | Dt |
млн. руб/ год |
-5186 | -10321,3 | 75,2 | 8558 | 11764,1 | 11764,1 |
2.2.1 Интегральный
эффект ()
Используя
формулу (2.9) рассчитаем
первый показатель
общей экономической
эффективности
– интегральный
эффект().
Подсчитанный
по формуле
(2.9) денежный поток
для каждого
года суммируется
и находится
полный денежный
поток за время
осуществления
проекта( n):

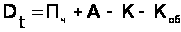
Денежный поток за время осуществления проекта показывает полную сумму средств, образующихся на счете предприятия за время осуществления проекта. Однако он ничего не говорит об эффективности проекта, т. к. в нем затраты и результаты разновременны и, следовательно, несопоставимы.
Для нахождения
показателя
интегрального
эффекта (),
рассчитанные
по формуле
(2.9) денежные потоки
для каждого
года реализации
проекта ( )
суммируются
и приводятся
к моменту времени
начала реализации
проекта с помощью
коэффициента
дисконтирования:
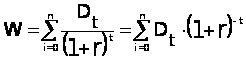
где:
– интегральный
эффект;
– денежный
поток t–го года(см.
табл. 2.2);
– норма дисконта
времени (коэффициент
приведения
разновременных
затрат), равная
по нашей и
большинству
зарубежной
литературы
0, 1;
– время реализации
инвестиционного
проекта;
 Интегральный
эффект – позволяет
сравнить текущую
стоимость
будущих доходов
от вложений
с требуемыми
в настоящий
момент затратами;
т.е. все будущие
доходы от инвестиций
приводятся
к начальному
моменту времени
и сравниваются
с инвестиционными
затратами.
Критерий принятия решения с помощью интегрального эффекта одинаков для любых видов инвестиций и организаций:
Если
 ,
то инвестиционный
проект считается
экономически
выгодным и его
следует принять;
Если
 ,
то инвестиционный
проект нецелесообразен
и принимать
его не следует.
Положительный интегральный эффект означает, что текущая стоимость доходов превышает текущую стоимость затрат и следовательно, следует ожидать увеличения благосостояния инвесторов.
Может возникнуть
вопрос, принимать
ли инвестиционный
проект, если
 ?
Нулевое
увеличение
в благосостоянии
– недостаточное
вознаграждение
за усилия вложенные
в проект. Поэтому,
при
 ,
проект вряд
ли можно считать
привлекательным.
Рассчитаем
интегральный
эффект ()
для 1998 года по
формуле (2.11):
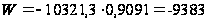
Для остальных годов расчёт аналогичен.
Расчет интегрального эффекта сводится в таблицу 2.3.
Таблица 2.3 –
Расчет интегрального
эффекта
при ставке
дисконта r
= 0.1
| t | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | Всего |
| (1+r)-t | 1.0 | 0.9091 | 0.8264 | 0.7513 | 0.6830 | 0.6209 | - |
| Dt | -5186 | -10321,3 | 75,2 | 8558 | 11764,1 | 11764,1 | - |
| W | -5186 | -9383 | 62 | 6430 | 8035 | 7304 | 7262 |
2.2.2 Внутренняя
норма рентабельности
()
Знание лишь одного показателя интегрального эффекта недостаточно для принятия инвестиционного проекта, т.к. все