Управление рисками в лизинговых операциях
Оглавление |
|||
| стр. | |||
| Введение ……………………………………………………………………….……………… | 2. | ||
| Глава 1. | Риски в лизинговых операциях ………………………………………………. | 5. | |
| § 1. | Понятие риска и виды рисков в лизинговых операциях …………………… | 5. | |
| § 2. | Использующиеся в России методы управления рисками в лизинговых операциях ……………………………………………………………………… | 10. |
|
| § 3. | Проблемы управления рисками в российском лизинге …….……………… | 18. | |
| Глава 2. | Новые для России методы управления рисками в лизинговых операциях … | 24. | |
| § 1. | Комплексный подход в кредитном анализе лизинговой сделки ……………. | 24. | |
| § 2. | Разделение рисков в лизинговых операциях …………………………………. | 33. | |
| § 3. | Формирование лизингового портфеля и его секьюритизация .……………… | 41. | |
| § 4. | Управление рисками, сопряженными с лизинговым имуществом …………. | 47. | |
|
Глава 3. |
Российская и зарубежная практика управления рисками при проведении лизинга ……………….………………………………………………………… | 53. |
|
| § 1. | Оценки кредитоспособности лизинговых компаний и арендаторов ………. | 53. | |
| § 2. |
Стратегия формирования и управления лизинговым портфелем ………….. |
63. | |
| § 3. | Опыт управления рисками, связанными с лизинговым имуществом ……… | 71. | |
| Заключение …………………………………………………………………………………… | 81. | ||
| Список литературы ………………………………………………………………………….. | 86. | ||
Введение
Актуальность темы дипломной работы обусловлена прежде всего тем, что сегодняшнему российскому рынку присуще большое число рисков, сопряженных практически с любым видом коммерческой деятельности. В сложившейся ситуации российские предприниматели распознают эти риски зачастую на интуитивном уровне. Ощущается недостаток комплексного понимания природы возникновения рисков и системного подхода к управлению ими. Лизинговая деятельность считается инвестиционной и, поэтому общие подходы в управлении рисками инвестиционной деятельности приемлемы и к лизингу. Однако у компаний-лизингодателей есть своя специфика работы на рынке капитальных услуг, и многие из вопросов риск-менеджмента лизинговой деятельности на сегодня остаются без ответа для отечественных специалистов - практиков.
Многие отечественные специалисты-практики считают, что Западные технологии по оценке платежеспособности к России неприменимы по нескольким причинам: во-первых, наша система бухгалтерского учета пока еще не перешла на международные стандарты, и те данные, которые подразумеваются на западе, у нас всегда искажены. Вторая причина – это достоверность такой учетности. Можно сказать, что по предприятиям малого бизнеса и среднего бизнеса достоверность отчетности составляет приблизительно 15-20%, а, если брать малые предприятия в сфере торговли, то до 80%-90% выручки проходит, минуя регистры бухгалтерского учета. В-третьих, все методики, которые существуют на западе, ориентированы на определенную структуру предприятия, что делает их неприменимыми для России.
Бытует мнение о том, что вместо глубинного изучения рисков, связанных с лизинговой деятельностью, достаточно только анализа финансово-хозяйственной деятельности компании - лизингополучателя и разработки методики оценки ее платежеспособности с учетом особенностей данной компании, принимая во внимание все факторы ее деятельности, как то: форма собственности в компании, отрасль, в которой она работает, и т.д. Думается так, что эта модель не должна быть догмой и не должна превалировать, ее нужно соизмерять в том или ином диапазоне. Преимущество такой модели очевидно - заключается в контроле ситуации с заемщиком. Однако в данном направлении инвестиционного менеджмента дальше теоретической идей пока дело не двигается - в настоящее время в России такой универсальной методики не создано.
Если в странах с развитой экономикой управление рисками считается наукой, в России управление рисками требует более гибкого подхода. Как правило, российские лизинговые компании вынуждены покрывать практически все риски по лизинговой сделке. Если же они смогут аккуратно и объективно выявить риски, связанные с конкретным лизингополучателем, то они смогут и точнее определить соответствующую премию по лизинговому договору. Это улучшит качество кредитного портфеля лизингодателя, снизит стоимость сделки, и будет способствовать более активному использованию финансовой аренды лизингополучателями и развитию лизингового сектора в целом. Для этого лизинговым компаниям необходимо уметь правильно оценивать риски и управлять ими. Поэтому в данной работе предлагаются методические рекомендации по следующим вопросам:
Риски лизинговой деятельности;
Комплексная оценка рисков лизинговой сделки;
Риски, связанные с нечеткой правовой базой лизинга в России;
Ликвидность предмета лизинга. Способы уменьшения рисков, связанных с предметом лизинга;
Гарантии лизинговой сделки;
Система эффективного управления лизинговой компанией и способы формирования оптимального портфеля лизинговых проектов;
Анализ финансового состояния потенциального лизингополучателя.
Эта тематика оправдана в отношении лизинговой деятельности прежде всего тем, что, во-первых, российский рынок лизинговых услуг начал развиваться только с начала 90-х гг. и у участников этого рынка еще не накоплено достаточно опыта практической деятельности. Во-вторых, нормативно правовая база, регулирующая лизинговую деятельность, до сих пор претерпевает значительные изменения. В-третьих, лизинговая сделка является достаточно сложным видом финансовой операции в силу того, что в ней принимают участие, как правило, три стороны (поставщик оборудования, лизинговая компания и лизингополучатель).
В любом случае, исходя из многолетней истории лизинга следует, что это очень выгодный вид бизнеса, если стараться разумно предусматривать все риски. И с этой точки зрения проблема эффективного управления рисками лизинговой деятельности видится, в принципе, решаемой. Кредиторы и инвесторы готовы финансировать лизинговую компанию при условии, что работа лизинговой компании ориентирована на прибыль. Когда лизинговая компания не знает, как она будет распоряжаться выделенным ей залогом, то кредит такой компании давать нельзя.
Целью дипломной работы является создание объективного представления об имеющихся проблемах минимизации рисков в российском лизинговом бизнесе и нахождение адекватных путей управление рисками в лизинговых операциях.
Заданная цель подразумевает решение конкретных задач в дипломном проекте:
обобщить мнения участников российского лизингового рынка в отношении рисков лизинговой деятельности;
выявить нерешенные проблемы управления рисками на российском лизинговом рынке;
систематизировать использующиеся в настоящее время в России методы управления рисками в лизинговых операциях;
изучить новые для российского бизнеса методы управления рисками в лизинговой инвестиционной деятельности;
проанализировать новый для России опыт управления рисками в лизинговых операциях;
разработать методические рекомендации для минимизации рисков.
Информационную базу для написания работы составляют отечественные и зарубежные экономические источники, а также материалы хозяйственной практики российских и зарубежных лизингодателей.
Глава 1. Риски в лизинговых операциях
§ 1. Понятие риска и виды рисков в лизинговых операциях
Риск – это сложная и многоаспектная категория. Существуют различные определения понятия «риск». В наиболее общем виде под риском понимают возможность возникновения убытков или недополучения доходов вследствие неопределенности ситуации. В специальной литературе, посвященной анализу рисков, перечисляется множество видов риска, начиная от промышленных и экологических, и заканчивая финансовыми и политическими.
Риски, с которыми сталкиваются лизинговые компании в процессе своей деятельности, в принципе, для всех одинаковы. Примерно равна и вероятность, с которой тот или иной риск может произойти. Но все-таки исходы из рисковых ситуаций разные для разных компаний. Это происходит из-за того, что в одной и той же ситуации одна группа людей обладает большей осведомленностью, нежели другая группа. Целью данной главы будет продемонстрировать на каких этапах лизинговой сделки какие риски возникают, в каких областях, и каким образом эти риски можно уменьшить.
Риски, с которыми сталкиваются лизинговые компании в процессе своей деятельности, можно подразделить на две группы: общие, с которыми сталкиваются все предприятия, работающие на российском рынке, и специфические.
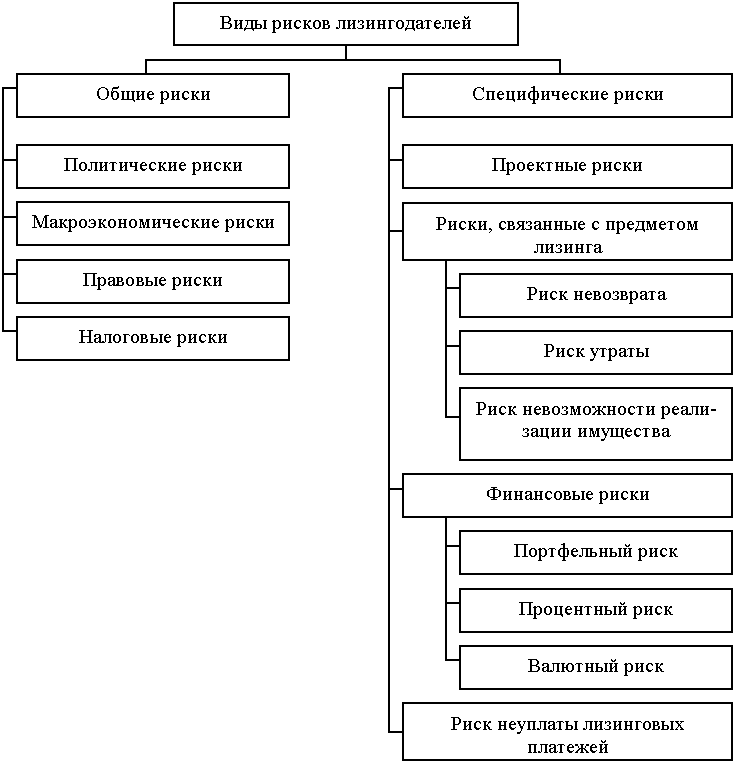
К общим рискам относятся следующие категории рисков: политические, макроэкономические, юридические и налоговые.
Cуть политических рисков заключается в возможности недополучения дохода или потери собственности вследствие изменения социально-политической ситуации в стране. Данный вид риска особенно существенен на переходных этапах развития экономики и связан с нестабильностью государственной власти, этническими и региональными проблемами, резкой поляризацией интересов социальных групп.
Макроэкономические риски, как следует из названия, проистекают из макроэкономической ситуации. На их возникновение оказывают влияние хозяйственные трудности, связанные с политикой, снижение роста валового национального продукта (ВНП), уровень развития банковской сферы, ожидание подъема или кризиса в экономике, изменения ставки банковского процента.
На возникновение правовых (юридических) рисков оказывают свое влияние такие факторы, как состояние законодательства и его динамика. Естественно, что постоянное изменение юридической базы, как и противоречия законодательства, затрудняют ведение предпринимательской деятельности.
Причиной возникновения налоговых рисков являются нечеткие формулировки, а порой и противоречия, которые содержатся в законодательных актах, регулирующих налоговую сферу. Многие бухгалтера и руководители компаний опасаются, что налоговая инспекция может не согласиться с толкованием правил, предложенных компанией. Это увеличивает риски, связанные с лизинговой сделкой, т.к. несмотря на все усилия следовать законодательству, лизинговая компания может подвергнуться риску потенциально высоких штрафов.
По отношению к лизинговой деятельности этот вид риска имеет свои особенности, так как в лизинговой сделке собственник и пользователь имущества разделены. Особенно много вопросов из-за этого возникает при осуществлении сделок международного лизинга, когда собственник имущества (иностранная лизинговая компания) и пользователь имущества (российское предприятие) находятся по разные стороны границы, в разных юридических и налоговых системах.
Наряду с общими рисками, лизинговые компании в своей деятельности сталкиваются с рисками специфическими, которые относятся к сфере лизинга и связаны с природой и особенностями лизинговой сделки.
Лизинговая сделка – это сложный механизм, который обладает чертами аренды, договора поручения, договором оказания лизинговых услуг и, одновременно со всем этим является инвестиционным проектом. Успех лизинговой сделки напрямую зависит от успеха проекта лизингополучателя, поэтому огромная группа рисков, характерная для лизинговых сделок – это проектные риски. Они связаны с разработкой и выполнением конкретного проекта. Сюда входят и состоятельность проекта с финансовой точки зрения, и экологическая безопасность проекта, и сбытовая стратегия лизингополучателя.
Большая группа рисков, на которые лизингодателю следует обратить большое внимание, связана с предметом лизинга, которым чаще всего бывает различное промышленное оборудование. Риски эти можно классифицировать следующим образом:
риск невозврата – т.е. ситуация, когда лизингополучатель отказывается возвращать лизинговое имущество,
риск утраты – т.е. когда лизинговое имущество физически утрачено,
и риск невозможности реализации оборудования на вторичном рынке.
Данные риски можно уменьшать различными способами, куда входит страхование предмета лизинга, разработка эффективной схемы обеспечения и другие способы, которые используются лизинговыми компаниями.
Финансовые риски, с которыми сталкивается лизинговая компания, можно условно подразделить на три категории:
Портфельный риск. Причиной возникновения портфельного риска является неадекватное распределение портфеля лизинговых контрактов между лизингополучателями, концентрация лизингового портфеля у одного лизингополучателя, или у группы компаний, принадлежащих к одной отрасли промышленности. Кризисная ситуация, негативно повлиявшая на эту компанию или отрасль, может привести к значительным потерям, и даже к банкротству лизинговой компании.
Процентный риск. Процентный риск возникает из соотношения процентов по банковскому займу, взятому для финансирования лизинговой сделке, и процентов по договору лизинга.
Если договор на банковский кредит заключен с плавающей процентной ставкой, а лизинговый договор с фиксированной, то может получиться так, что процент по кредитному договору повысится, и сделка для лизинговой компании окажется убыточной.
Процентный риск можно минимизировать, включив в договор лизинга статью, в которой необходимо оговорить, что в случае изменения процентной ставки по банковскому кредиту изменится сумма лизинговых платежей. Однако следует обратить внимание на то, что в соответствии с гражданским законодательством, сумму лизинговых платежей можно пересматривать только один раз в год.
Валютный риск. В основе валютного риска лежит изменение реальной стоимости суммы лизинговых платежей по договору лизинга за определенный период. Валютному риску подвержена любая из сторон лизинговой сделки. Особенно подвержены валютным рискам те лизинговые компании, которые берут кредиты в иностранной валюте, а получают лизинговые платежи в рублях. Можно привести немало примеров тому, как пострадали лизинговые компании в августе – сентябре 1998 года, когда для осуществления лизинговых договоров, выраженных в рублях, были взяты валютные кредиты.
Однако, если лизинговая компания «привяжет» лизинговый договор к валютному эквиваленту, в сложном положении может оказаться лизингополучатель. Обычно лизингополучатели работают на внутреннем рынке, и, следовательно, реализуют продукцию за рубли. Очевидно, что цены на продукцию не будут расти такими же быстрыми темпами, как курс валюты. В этом случае повысится риск неплатежеспособности покупателя, и, скорее всего, лизинговым компаниям придется пересматривать условия выплаты платежей и предоставлять лизингополучателям отсрочку по выплате платежей.
Риск неуплаты лизинговых платежей – это, пожалуй, самый серьезный риск с которым сталкивается лизинговая компания в процессе своей деятельности. Неполучение лизинговых платежей может привести к кризису наличности и неплатежеспособности лизингодателя.
Хотя прибыль не всегда является целью лизинговой деятельности, в большинстве случаев при расчете лизинговых платежей по лизинговому договору финансовые специалисты лизинговой компании стоят перед классической дилеммой: они должны с одной стороны максимизировать прибыль лизинговой компании и обеспечить постоянный приток денежных средств, а с другой стороны – максимально учесть интересы лизингополучателя. Финансисты лизинговой компании должны разработать такой график выплат лизинговых платежей, который, во-первых устроит лизингополучателя по срокам, а во-вторых, будет соизмеряться с его финансовыми возможностями. Иначе лизинговая компания, сама того не желая, может привести к досрочному разрыву лизинговой сделки, так как лизингополучатель будет не в состоянии выплачивать слишком высокие лизинговые платежи, будет постоянно испытывать недостаток денежных средств, и, как результат, либо откажется от сделки и вернет оборудование, либо просто разорится. А ни тот, ни другой вариант крайне нежелателен для лизинговой компании. Любой практик подтвердит, что завершенный договор с отсрочками и переносом лизинговых платежей лучше, чем договор прерванный. Данную ситуацию можно представить как весы, на одной чаше которых находятся интересы лизинговой компании, а на другой – интересы лизингополучателя, и задача финансиста лизинговой компании – найти точку равновесия этих двух чаш, путем корректного, правильного расчета лизинговых платежей.
§ 2. Использующиеся в России методы управления рисками в лизинговых операциях
Специфической особенностью управления рисками при лизинговых операциях в российских лизинговых компаниях является то, что на сегодняшний день качество кредитного портфеля большинства компаний оставляет желать много лучшего, и, поскольку в России обороты капитала невелики, для лизинговой компании одна плохая лизинговая сделка может оказаться роковой.
Если в странах с развитой экономикой управление рисками считается наукой, в России управление рисками требует более гибкого подхода. Как правило, российские лизинговые компании вынуждены покрывать абсолютно все риски по лизинговой сделке. Если же они смогут аккуратно и объективно выявить риски, связанные с конкретным лизингополучателем, то они смогут и точнее определить соответствующую премию по лизинговому договору. Это улучшит качество кредитного портфеля лизингодателя, снизит стоимость сделки, и будет способствовать более активному использованию финансовой аренды лизингополучателями и развитию лизингового сектора в целом. Для этого лизинговым компаниям необходимо уметь правильно оценивать риски и управлять ими.
Опыт российских компаний по управлению рисками при лизинговых операциях мы рассмотрим на примере лизинговых компаний, предоставивших материалы по данной теме на конференции “Лизинговые сделки на российском рынке: управление рисками”, а так же на страницах специализированных изданий, посвященных лизтингу.
Комплексный подход к оценке и управлению рисками любой лизинговой компании можно разделить на два уровня. Первый уровень – это оценка управления рисками конкретной сделки. Второй уровень – риски, связанные с деятельностью лизинговой компании.
К омплексный
подход к оценке
и управлению
рисками лизинговой
компании.
1-ый уровень
Риски конкретной сделки
2-ой уровень
Риски всей лизинговой компании

1-ая группа рисков связана с поставщиками оборудования

2-я группа рисков связана с ликвидностью имущества
3-я группа рисков связана с возможностью утраты лизингополучателем платежеспособности
На первом уровне рассматриваются риски конкретной сделки. В частности:
Первая группа рисков, это риски, связанные с поставщиком объекта лизинга. На российском рынке это очень серьезная проблема, поскольку российские лизинговые компании работают как с иностранными поставщиками оборудования, так и с российскими. При работе с российскими поставщиками оборудования риски очень высокие, но, в то же время, для компаний, не имеющих достаточного опыта работы по торговым контрактам, риски, связанные с иностранными поставщиками, тоже становятся большой проблемой. При работе с иностранными поставщиками важно грамотно организовать внешнеторговую деятельность лизинговой компании. Надо видеть эти риски, дезавуировать их и управлять ими. Такая грамотная работа приводит не только к снижению рисков компании или даже сведению их к нулю, но и к получению дополнительной прибыли и дополнительных гарантий.
«Существуют определенные особенности и при работе с иностранными поставщиками. Поскольку на западе существует перепроизводство, российский рынок представляет очень большой интерес для западных компаний. Единственным проводником, с которым они могут работать сегодня на российском рынке, являются лизинговые компании и банки. В связи с этим, лизинговые компании и банки могут требовать с иностранных поставщиков определенные скидки: например, 5%-10%. Если же говорить об оборудовании, которое было произведено в 97-м, в 96-м году и морально устарело, то здесь можно требовать скидки до 30%- 40%»1.
И здесь логично перейти к рассмотрению второй группы рисков.
Вторая группа рисков, это риски, связанные с объектами лизинга. Лизинговая компания должна понимать, как она сможет управлять остаточной стоимостью объекта лизинга и насколько она сможет восполнить потери в случае срыва лизинговой сделки. Здесь есть риски морального устаревания объекта лизинга, и для лизинговой компании очень важно предвидеть, насколько объект лизинга будет ценен лизингополучателю и насколько он быстро морально устареет на рынке.
Для этого используется понятие рисков, связанных с утратой ликвидационной стоимости обеспечения. Ликвидационная стоимость – это те денежные средства, которые получает собственник имущества в случае реализации своих прав.
«Ценообразование и тенденция изменения цен на объект лизинга тоже нужно учитывать. Пример с минифотолабораториями показал, что, если в 93-м году минифотолаборатории стоили порядка $80.000 – $90.000, то, в результате изменения таможенной политики, через полтора года эти лаборатории стали стоить по $50.000. У лизингополучателя, у которого минифотолаборатория находилась в лизинге полтора года, еще оставался долг в $50.000, и перед ним встала дилемма: платить за эту минифотолабораторию еще $50.000, или не платить и купить за эту же сумму новую минифотолабораторию». 2
Третья группа рисков, связанная с утратой лизингополучателем платежеспособности. На сегодняшний день эти риски делится на две большие категории, которые можно охарактеризовать как внешние и внутренние риски.
Категория I – Внешние риски:
изменения в федеральном и региональном законодательстве
административные риски, мешающие лизингополучателю выполнять свои обязательства или осуществлять текущую деятельность (проблемы с лицензированием, получением разрешений регулирующих и надзорных ведомств)
неправомерные действия государственных учреждений и исполнительных органов (налоговой полиции, милиции, т. п.)
несовершенство налоговой системы
политическая и социальная обстановка
инфляция
конкурентоспособность лизингополучателя в отрасли и в сегменте рынка, в котором он работает
ценообразование и кооперационные связи:
с поставщиками сырья, материалов
потребителями продукции лизингополучателя
форс-мажорные обстоятельства
Категория II – Внутренние риски:
утрата платежеспособности лизингополучателя
менеджмент, качество управления компанией – лизингополучателя
квалификация специалистов, работающих на оборудовании, полученном в лизинг, соблюдение технологии производства
мошенничество, умышленное действие лизингополучателя по отказу от исполнения своих обязательств по договору лизинга
Категория внешних рисков прежде всего связана с изменением тех условий, в которых работает предприниматель. К категориям внешних рисков относится, во-первых, законодательство и те ограничения, которые могут помешать клиенту выполнить свои обязательства или осуществлять предпринимательскую деятельность; неправомерные действия государственных учреждений и исполнительных органов. Во-вторых, субъекты Федерации принимают отдельные документы, которые противоречат ГК и даже Конституции, что тоже обуславливает внешние риски.
Чтобы сделать сделку эффективной и обеспечить возврат вложенных средств, задача всех лизингодателей – включить в договор все то, что бы стало болевой точкой для клиента, и, благодаря договорным обязательствам, на нее можно было бы надавить. Условно, считается, что это риски, связанные с договорами лизинговой сделки. При этом подразумеваются не только лизинговое соглашение, но и договора, связанные с обеспечением залога, кредитные договора, договора страхования, и т.п.
В общем считается, что важно не допустить возникновения рисковой ситуации когда это возможно, и за это отвечает первая комплексная система предупреждения рисков, но, если такая ситуация все-таки возникла, нужно всегда знать, как поступать. Считается, что чем глубже созданная система обеспечения (2, 3, 4, 5 эшелонов обеспечения) тем лучше.
Второй уровень составляют риски, связанные с деятельностью лизинговой компании:
В первую очередь, это риски, связанные с составлением портфеля договоров лизинговой компании. У универсальной лизинговой компании, занимающейся финансовым лизингом, риск портфеля договоров минимальный, потому что она раскладывает сделки по отраслям и, если одна отрасль в силу каких-то экономических причин становится убыточной, компания выигрывает на другой отрасли. У компаний с узкой специализацией или у вендорных лизинговых компаний (компании при поставщике) эти риски представляют гораздо большую проблему. Например, после кризиса 17-го августа транспортные перевозки стали убыточными, и все лизингополучатели, имевшие в лизинге грузовые автомобили, перестали платить. Начался возврат автомобилей. Соответственно лизинговые компании понесли убытки на лизинге автотранспорта.
Риски портфелей договоров оцениваются различными путями: некоторые лизинговые компании вводят различные рейтинговые системы, но и те, и другие системы пока в России используются редко. Можно также вводить разделение по отраслям и не вкладывать в одну отрасль более 20 - 30% сделок.
В России надо рассматривать и риски, связанные с рефинансированием. Это связано с тем, что российские банки, как правило, осуществляют кредитование по плавающей ставке. Если ввести ставку рефинансирования в рублях, то она будет зависеть от ставки ЦБ. Кроме того, банки имеют лимит на каждого заемщика. Лизинговая компания уже при ее становлении и начале развития должна понимать, что рано или поздно банк перестанет ее рефинансировать. В связи с этим, надо заранее увеличивать свой уставной капитал и принимать другие меры обеспечения непрерывного процесса лизинговой деятельности.
Последний момент, специфический только для России – это региональные и местные риски. По балансам предприятий могут быть прекрасные показатели, и, может показаться, что нет никакого риска, однако, такой показатель может не совпадать с реальными денежными показателями по региону. Необходимо учитывать и потенциальную взрывоопасность данного региона, связанную как с национальными проблемами, так и с забастовочным движением, потому что, если “градообразующие” предприятия вдруг встанут в результате забастовки, это приведет к тому, что даже местная торговля тут же понесет большие убытки.
Важно подходить к рискам системно, и рассматривать и дезавуировать не отдельные риски, а все риски в целом, как по сделке, так и по деятельности всей компании.
Приведенный выше комплексный подход к анализу рисков, связанных с лизинговой деятельностью оригинально смотрится с точки зрения теории риск-менеджмента. А вот тех тривиальных путей защиты, которые используются российскими лизингодателями для реализации подобных моделей на практике - здесь мы сразу хотим сказать, что приведенных ниже в этом параграфе способов управления рисками явно недостаточно даже для полной реализации приведенной теоретической модели, не говоря уже об эффективности ведения лизингового бизнеса посредством системного подхода к минимизации рисков на практике. Происходит это потому, что для управления приведенными в схеме рисками используются так же и иные методы, которые пока мало применяются в российской практике.
1. Использование аванса или залога является широко распространенным положением лизингового договора. Отметим, что очень существенно использование аванса или залога при отсутствии эффективной системы определения кредитоспособности и надежности клиентов и механизма быстрого возврата оборудования в случае неплатежей. Как правило, размер аванса составляет около 20 процентов от стоимости лизингового договора. Что касается залога, то обычно требуется, чтобы он был приблизительно равен 20 процентам от стоимости арендованного актива. По мере того, как растет доверие между лизингодателем и лизингополучателем, требование к наличию залога и аванса может снижаться. Для обеспечения своевременной оплаты применяются неустойки и штрафы, например пени в 0,5-0,15 процентов за каждый день просрочки платежа. По мере возможности лизингодатель может также заключать договор с поставщиками оборудования, которые могут дать согласие на покупку оборудования со скидкой в случае неплатежей.
2. Широко применимой практикой снижения степени риска, используемой лизинговыми компаниями, в которых банк является основным акционером, является требование, чтобы клиент лизинговой компании вел счета в банке-учредителе этой лизинговой компании. В этом случае при возникновении неплатежей банк сможет просто заморозить счета клиента-должника.
3. Степень риска может быть снижена путем осуществления наблюдения и контроля. Некоторые банки, которым принадлежит крупная доля в уставном капитале лизинговой компании, требуют, чтобы заявки, полученные от потенциальных клиентов, рассматривались кредитным отделом банка. Подобная практика, когда инвестиционный комитет банка предоставляет подробную информацию для анализа кредитному отделу банка и лизинговой компании, являющейся дочерним образованием банка, широко распространена. После проведения соответствующего анализа банк дает свои рекомендации о том, что в каждом конкретном случае более приемлемо: предоставление кредита или заключение лизинговой сделки. Некоторые лизинговые компании даже не видят заявки на предоставление оборудования по договору лизинга до тех пор, пока она не одобрена кредитным отделом банка. Некоторым лизинговым компаниям предоставлена определенная независимость в принятии решения о заключении лизинговой сделки, хотя и в определенных пределах.
4. Лизинговые компании стараются обезопасить сделку путем использования государственных гарантий. К примеру, если региональная администрация придает огромное значение расширению мощностей конкретного завода в регионе, она может предоставить гарантию лизингового договора, обеспечивающую выплату причитающихся лизинговых платежей в случае нарушения лизингополучателем своих договорных обязательств. Однако такие гарантии являются слабым утешением в связи с тем, что администрации испытывают нехватку средств, необходимых для выполнения своих непосредственных функций.
5. Страхование лизингового договора (в том числе финансовых рисков на случай неплатежей лизингополучателя) в России довольно дорогое: от 10 до 15 процентов от общей стоимости оборудования. Еще более проблематичным является выбор страховой компании, поскольку в России существует множество нестабильных страховых компаний, из которых только несколько имеют лицензию, дающую им право на осуществление страхования финансовых рисков. Все лизингодатели-респонденты единодушно заявили о том, что самое лучшее страхование арендованного актива может обеспечить только сама лизинговая компания. Ненадежные страховые компании могут с легкостью ввести в заблуждение малые и средние предприятия. Кроме того, в том случае, если компания сама осуществляет страхование, она обеспечивает гарантию того, что страховые отчисления будут производится вовремя.
Ни один из приведенных выше способов, ни все они вместе взятые не решают проблемы эффективного управления рисками в лизинговой деятельности, ведя к удорожанию сделки и/или перекладыванию ответственности с одного участника лизинговых отношений на другого.
§ 3. Проблемы управления рисками в российском лизинге.
Лизинговый бизнес в России развивается медленно отчасти и потому, что многие проблемы связанные с рисками инвестирования в реальные активы вообще и посредством лизинга, в частности, кажутся отечественным специалистам практикам неразрешимыми. Мною разработана таблица, которая предусматривает следующие проблемы рисков в лизинговых операциях, на которые указывают участники отечественной лизинговой индустрии:
| Участники отечественной лизинговой индустрии | Проблемы рисков в лизинговых операциях |
| Лизинговая группа фирмы "Стек", г. Томск | Не имея широкой диверсификации, сегодня мы, разумеется, имеем дело в первую очередь с портфельным риском. |
|
"Томский лизинговый центр", г.Томск |
Минимизация рисков обеспечивается тем, что на период сделки оборудование находится в собственности лизинговой компании, которая к тому же использует дополнительные залоговые средства или соответствующий график платежей. Касаясь рисков лизинговой деятельности, отмечу, что попытки полностью свести их к нулю и перестраховываться на каждом шагу могут привести к безвыходной ситуации. К нам уже обращались клиенты, побывавшие в лизинговых компаниях, созданных как раз при банках. Их основная претензия к банкам состоит в том, что те практически совсем не хотят рисковать. Конечно, и у лизинговых компаний, и у банков могут быть свои, вполне резонные опасения относительно сделок. Однако не стоит забывать о том, что мы живём в реальной жизни, а не в идеальной схеме. Я считаю, что и клиентов нужно понять - ведь они не могут обеспечить все риски заранее. На мой взгляд, желание участников лизингового сектора искать взаимоприемлемые компромиссы в рисках способствовало бы развитию лизинговых отношений в области. |
| "V. Банк ", г.Москва |
На лизинговом рынке нужна разумная стоимость ресурсов. Банки отказывают в предоставлении долгосрочных кредитов для лизинговой деятельности чаще всего именно по причине отсутствия источников долгосрочных ресурсов. Сегодня никто не рискует размещать деньги в банке надолго, поэтому основная часть ресурсов, которыми располагают банки, действительна не больше года. Финансировать серьёзные многолетние проекты на эти деньги невозможно. Нужен источник дешёвых "длинных" денег, но далеко не всякий банк им располагает. Таким гигантам, как Сбербанк, в этом смысле, конечно, легче, но некрупным банкам, Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |