Управление рисками в лизинговых операциях
Среднеквадратическое отклонение и коэффициент вариабельности в этом случае составят:
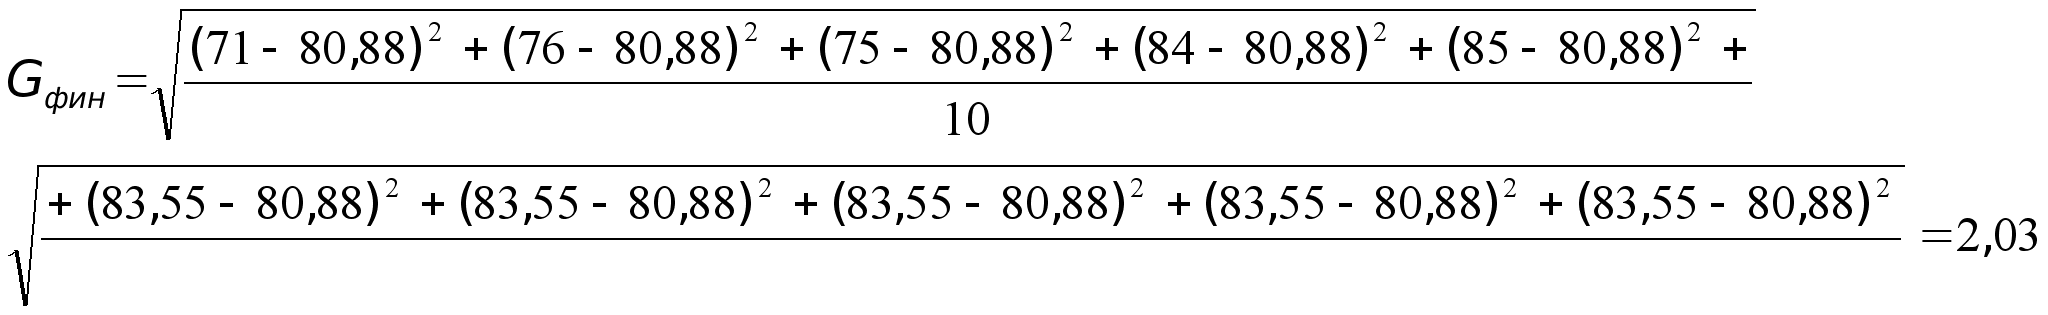
V = 2,03 : 80,88 = 0,025
Величина риска по данному типу контракта составляет:
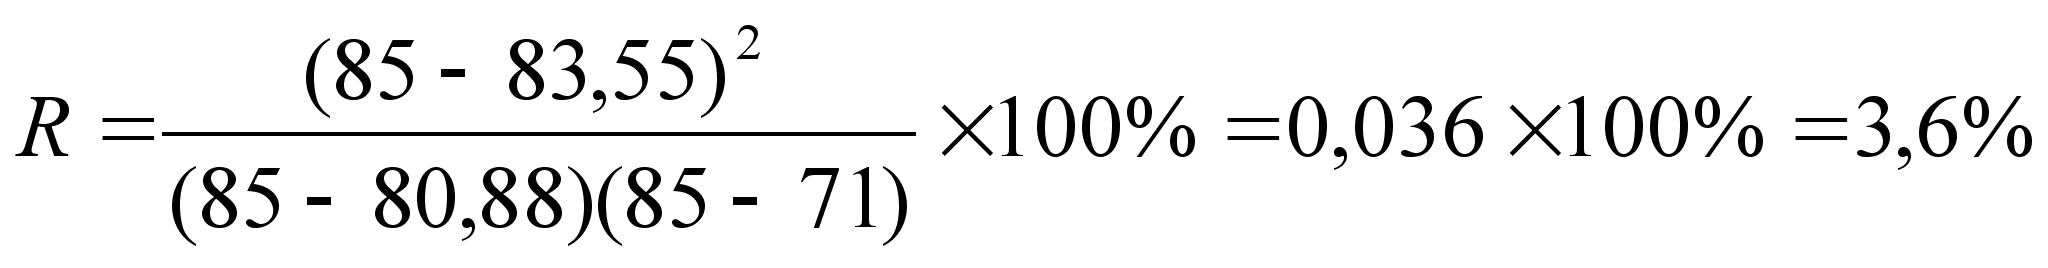
Определяем величину ЧДД для каждого из вариантов лизинговой сделки с учетом прогнозируемого риска недополучения доходов по каждому типу лизингового контракта. Принимаем коэффициент дисконтирования равный E=10%.
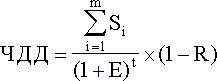
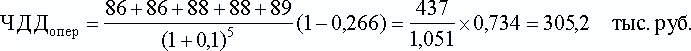
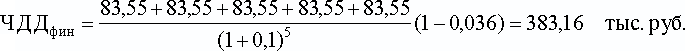
Согласно расчетам, проведенным по предлагаемому методу, был произведен учет ценового риска при заключении договора финансового и оперативного лизинга на один и тот же вид оборудования. В результате расчетов было выявлено, что более высокий уровень дохода может быть достигнут при заключении договора финансового лизинга, при котором величина ценового риска ниже, чем при сдаче того же оборудования в оперативный лизинг. И хотя предпочтения компании - лизингодателя в пользу оперативного или финансового лизинга в первую очередь определяется характером спроса, предъявляемого на лизинговое оборудование, тем не менее фактор ценового риска может существенно влиять на выбор типа заключаемых контрактов.
Как известно, инвестиции, в том числе и через лизинговый механизм, во многом зависят от надежности гарантий возврата вложенных средств, страховой защиты от потерь в результате неисполнения обязательств из-за временной или полной неплатежеспособности предприятия-заемщика.
Несомненно, основная гарантийная нагрузка в ходе реализации лизингового проекта будет приходиться на банки, страховые компании, лизингополучателей и лизингодателей, производителей оборудования. Поэтому важно обобщить имеющийся опыт разработки схем предоставления гарантий и дать рекомендации российским и западным партнерам, как им в дальнейшем достигать взаимопонимания и баланса интересов.
На Международной конференции по развитию лизинга в России президент Европейской ассоциации лизинговых компаний (Leaseurope) Марк Байерт обратил внимание российских лизингодателей на то, что на западе наилучшее обеспечение — это право собственности. По оценке экспертов, сегодня на мировом финансовом рынке 50 процентов кредитов выдается под залог лизинговых операций, т. е. под залог сдаваемого в лизинг имущества.
Рассмотрим, какие требования выдвигают российские лизинговые компании и кредитующие их банки к гарантийному обеспечению.
Наиболее комплексными можно считать гарантийные требования лизинговой компании "Интеррос-лизинг", входящей в финансово-промышленную группу "Интеррос". Среди финансовых институтов в этой финансово-промышленной группе наиболее активно представлены ОНЭКСИМбанк и АКБ МФК. Свои взаимоотношения с клиентами по вопросам гарантий "Интеррослизинг" строит следующим образом.
Для лизингополучателей, не являющихся клиентами АКБ МФК или ОНЭКСИМбанка, одним из условий заключения договоров лизинга является качество обеспечения, т. е. приемлемые гарантии возврата лизинговых платежей и возмещения затрат лизингодателя и его банка при наступлении гарантийных обстоятельств.
Гарантии в каждом конкретном случае могут иметь различную форму и объем в зависимости от качества самого лизингополучателя и/или его бизнеса, результатов его хозяйственной и финансовой деятельности за предыдущие годы, устойчивости деловых связей, репутации, круга его контрагентов и стабильности партнерства.
В качестве обеспечения лизинговой сделки могут выступать:
1. Банковская гарантия (контргарантия) и/или векселя приемлемых банков, т. е. поручительство банка за своего клиента перед "Интеррослизингом" на случай невыполнения им тех или иных обязательств.
2. Векселя предприятия, авалированные надежными российскими банками.
3. Векселя крупных бюджетных организаций и предприятий.
4. Фонды в покрытие гарантий лизинговых платежей.
5. Поручительство надежных компаний.
6. Залог ценных бумаг.
7. Залог ликвидного товара в обороте.
8. Залог недвижимости.
9. Гарантия обратного выкупа поставщиком.
10. Подтвержденные в уполномоченных банках форвардные контракты на поставку готовой продукции в объемах не менее и по цене не более определенных на момент заключения соответствующих договоров.
11. РЕПО ликвидных акций.
12. Экспортная выручка по контрактам с экспортерами в уполномоченном банке.
13. Залог прочего имущества и активов.
14. Подтвержденные гарантии государственных и муниципальных фондов с лимитами в уполномоченных банках.
15. Стоимость оборудования, предоставляемого в лизинг, также может рассматриваться как частичное покрытие.
16. Открытие целевых счетов в АКБ МФК или в ОНЭКСИМбанке в покрытие гарантии лизинговых платежей. Эти счета разблокируются по мере погашения задолженности по лизинговому договору или частично засчитываются в платеж.
При реализации лизингового проекта продавец оборудования, техники получает от компании "Интеррослизинг" гарантию его учредителей — банков АКБ МФК или ОНЭКСИМбанка в выполнении всех его финансовых обязательств против поставки оборудования компанией-поставщиком.
Лизинговая компания "Промстройлизинг" при рассмотрении лизингового проекта предлагает своим клиентам предоставить следующие формы обеспечения:
1. Гарантии банка, которому доверяет Промстройбанк.
2. Переуступка части валютной выручки с составлением паспорта сделки в Промстройбанке и право безакцептного списания со счета лизингополучателя.
3. Высоколиквидная продукция.
4. Договоры-поручительства надежных компаний, по которым Промстройбанк получает право безакцептного списания суммы долга со счетов поручителя.
5. Векселя рентабельных предприятий и Тверьуниверсалбанка (в период, предшествующий его удивительному и скоротечному разорению). Но эти векселя должны пополняться, т. к. срок их действия 180 дней.
6. Акции наиболее известных предприятий, так называемых "голубых фишек": Норильского никеля. Братского целлюлозно-бумажного комбината, Светлогорского ЦБК и др.
Причем все гарантии дифференцированно уменьшаются по мере выплаты лизинговых платежей.
"Московская лизинговая компания" строит свои взаимоотношения с клиентами в части предоставления ими гарантийного обеспечения следующим образом. Компания требует, чтобы присутствовали:
1. Возвратный страховой денежный залог в размере 10 процентов от суммы проекта (возврат производится по окончании срока -лизинга при условии отсутствия просрочки платежа).
2. Залог недвижимости.
3. Обязательное страхование оборудования в страховом обществе, указанном МЛК.
Инкомбанк при рассмотрении представляемых ему инвестиционных проектов, к которым относится и лизинг, исходил из следующих обстоятельств.
От будущих лизингополучателей требуется обеспечение оплаты кредита в виде: депозита, высоколиквидных активов и др. При этом основными являются требования о наличии четко подготовленного бизнес-плана, организации маркетинга товаров, производимых лизингополучателем, надежных связей с поставщиками сырья или комплектующих изделий.
В то же время по поручению своих клиентов Инкомбанк может выдавать гарантии, принятые в международной банковской практике. Самые распространенные из них:
гарантии в обеспечение платежных обязательств;
гарантии надлежащего исполнения контракта;
гарантии возврата аванса;
тендерные гарантии;
таможенные гарантии;
выставление резервных аккредитивов;
гарантии под проекты.
Тендерная гарантия используется тогда, когда компания намерена принять участие в торгах и организаторы торгов в качестве обязательного условия требуют банковской гарантии того, что в случае выигрыша компания заключит контракт на заявленных условиях.
После подписания контракта тендерная гарантия может быть переоформлена в гарантию надлежащего исполнения контракта, которая будет обеспечивать контрагенту выплату штрафов в случае обоснованных претензий по коммерческому контракту.
При получении от заказчика определенной суммы аванса может быть предоставлена гарантия возврата аванса на тот случай, если контракт не состоится.
Выставляя резервный аккредитив, банк обязуется произвести платеж против заявления бенифициара о невыполнении клиентом банка своих контрактных обязательств.
В международной практике широкое распространение получил такой тип финансирования инвестиционных проектов, когда основным обеспечением представляемых банком кредитов и выставляемых гарантий служит сам проект, т. е. доходы, которые постучит создаваемое или реконструируемое предприятие в будущем.
Основными принципами подхода к выдаче "проектных" гарантий являются:
участие в проекте надежных и подготовленных к сотрудничеству партнеров;
квалифицированная подготовка технико-экономического обоснования и его предварительное согласование с банком;
достаточная капитализация проекта;
удовлетворительное решение вопросов строительства и эксплуатации объекта, транспортировки и маркетинга продукции;
— четкое определение проектных рисков и их распределение между участниками;
— наличие соответствующего пакета обеспечения (принимаются гарантии первоклассных банков России по размерам баланса и уставного капитала и зарубежных банков, при этом предпочтение отдается банкам-корреспондентам). Банк работает с самыми разнообразными залогами. Он проводит их рыночную оценку и дисконтирование, если речь идет о недвижимости.
Стоимость гарантий колеблется в зависимости от конкретного проекта и вида гарантии и может составлять несколько процентов годовых от суммы сделки. Для выдачи гарантии нужно:
— формальное заявление;
— ТЭО сделки или проекта примерно такое же, как при обращении за кредитом;
желательно, чтобы клиент имел расчетный счет в банке;
приемлемое обеспечение:
размещаемые или уже находящиеся на счетах клиента денежные средства;
обязательства клиента поддерживать на счете постоянный остаток;
полномочия банку списывать соответствующие суммы при наступлении гарантийного случая;
различного вида ликвидные активы клиента, в т. ч. недвижимость.
"Жесткость" предъявляемых банком требовании по обеспечению напрямую зависит от:
объемов производственно-коммерческой деятельности;
финансового положения клиента:
опыта сотрудничества клиента с банками в прошлом.
В компании "РГ-лизинг" (Русско-германская лизинговая компания — учредитель Сбербанк Российской Федерации) проработка лизингового проекта начинается с предоставления клиентом документов, где одним из основных является оригинал письма от банка-гаранта. В этом письме банк-гарант должен изъявить согласие выдать гарантию на всю сумму сделки за вычетом предоплаты и представить следующие документы:
баланс банка на 1 января текущего года;
баланс банка на последнюю отчетную дату;
расчет нормативов;
расшифровку внебалансовых счетов;
копию устава;
копию учредительного договора;
копию лицензии банка;
копию аудиторского заключения.
Если в качестве гаранта выступает Сберегательный банк РФ, эти документы соответственно не требуются.
После изучения всех документов принимается решение о заключении договора банковской гарантии.
Однако большинство из перечисленных гарантий российских банков и лизинговых компаний не имеет ценности для иностранных лизингодателей. Ведь они не могут их реализовать, т. е. большинство из этих гарантий являются для них неликвидными.
Вот гарантийные условия, предъявляемые, к примеру, одной из крупнейших германских лизинговых компаний к российскому лизингополучателю:
1. Российское предприятие должно заключить нерасторжимые контракты по экспорту произведенной им продукции с западными покупателями на период, сопоставимый с продолжительностью лизингового соглашения.
2. В случае, если эти контракты гарантируют лизингополучателю поступление фиксированных объемов платежей, предпочтительно в DM, следует:
— переуступить свои соответствующие платежные требования по этим контрактам лизинговой компании;
— позаботиться, чтобы покупатели продукции лизингополучателя перечисляли средства на счет в западном банке, где минимальное предварительное количество средств должно оставаться постоянно;
— давать указания банку выплачивать .лизинговые платежи лизинговой компании, когда наступает срок;
до начала действия лизингового соглашения выплатить на счет в распоряжение лизинговой компании равную двум лизинговым платежам сумму, которая будет служить обеспечением. Зачет этой суммы в качестве .лизингового платежа от лизингополучателя может быть осуществлен самое раннее одновременно с последними двумя выплатами по лизинговому соглашению (при условии, что выплата предыдущих платежей была осуществлена надлежащим образом).
§ 2. Стратегия формирования и управления лизинговым портфелем.
Лизинговая компания при формировании портфеля лизинговых сделок может пойти либо по пути универсальности (т.е. не сосредотачиваться на работе с определённой отраслью, или типом имущества), либо у неё может сложиться специализированный подход. Специализация может пойти по следующим направлениям:14
работа с определённой отраслью (отраслевой подход),
с конкретным типом имущества,
специализация на определённой территории и, наконец,
специализация по типу клиентов (малые и средние предприятия, либо только крупные предприятия).
Анализ российского рынка лизинговых услуг показывает, что наряду с универсальными компаниями, как, например, “Балтийский лизинг” (Санкт-Петербург) или “РГ Лизинг” (Москва), на нём работают и специализированные лизинговые компании, которые формируют свой портфель лизинговых проектов в зависимости от своей специализации. Например, “Московская лизинговая компания” работает в секторе малых предприятий, а “Лизинг-Моторс” (Москва), специализируется на лизинге автотранспортных средств. Что же влияет на выбор той или иной специализации? Какие риски возникают при этом, и как их можно минимизировать?
Отраслевой подход:
Лизинговая компания может специализироваться на работе с определённой отраслью, например, сельское хозяйство, нефтехимия, деревообработка. Т.е. компания работает с одной отраслью, но снабжает её широким спектром имущества, начиная от специализированного, и заканчивая офисным оборудованием, компьютерами, транспортными средствами.
АООТ “Росагроснаб”, ЗАО “Лизингуголь”, ЗАО “РТК лизинг” - это совершенно разные компании, однако портфели их лизинговых проектов сформированы по одному принципу – принципу отраслевой специализации. “Росагроснаб” и “Лизингуголь” в качестве источников финансирования используют бюджетные средства, предназначенных для поддержки определенной отрасли, в данном случае – сельского хозяйства и угольной промышленности. Эти компании нельзя назвать коммерческими, так как многие проекты у них заведомо неприбыльные. Скорее всего, их можно охарактеризовать как операторов, которые распределяют бюджетные средства, выделенные для конкретной отрасли, между отдельными предприятиями. Компания “РТК лизинг”, специализирующаяся на лизинге телекоммуникационного оборудования – коммерческая, однако её специализация определяется тем, что она является дочерней лизинговой компанией ОАО “Ростелеком”
В приведенных примерах лизинговые компании специально создавались каким-то структурами для обслуживания отдельных отраслей экономики. Однако на российском рынке встречаются и обратные примеры, когда уже созданная лизинговая компания решает по тем или иным причинам специализироваться на работе с одной отраслью. Например, московская компания “Продмашлизинг”, деятельность которой сосредоточена в основном на мясомолочной промышленности. Такую специализацию “задали” сотрудники компании, которые до образования “Продмашлизинга” работали в смежных областях. В повседневной деятельности компания активно использует опыт и наработанные контакты своих специалистов. Положительной стороной специализации на этой отрасли является быстрый оборот денежных средств, и, как следствие, меньшие проблемы с платежеспособностью лизингополучателей. Есть в данной специализации и отрицательные стороны: цены на сырьё и спрос продукции подвержены сезонным колебаниям, и это необходимо принимать во внимание при расчёте лизинговых платежей.
Рекомендации по минимизации рисков:
Если лизинговая компания решает выбрать отраслевую специализацию, то прежде всего необходимо проанализировать текущее состояние и динамику развития отрасли. При этом необходимо обратить внимание на такие показатели, как особенности производственного цикла, состояние основных производственных фондов, наличие монополистов и крупных инвесторов в отрасли.
Кроме общих показателей текущего состояния отрасли, необходимо учитывать и такие факторы, как специфические отраслевые риски, например, особый экологический режим, специфика налогообложения, криминогенная ситуация. Важно оценить интерес и влияние государства на развитие данной отрасли. Чрезмерный интерес государства может сыграть как положительную, так и отрицательную роль. С одной стороны, лизингодатели, работающие в данной отрасли, могут рассчитывать на поддержку государства в плане субсидий, льготных кредитов и т.д. С другой стороны, если лизингополучатель перестанет выполнять свои обязательства по выплате лизинговых платежей, изъятие оборудования в данном случае может представлять определенную сложность, ведь местные власти будут на стороне лизингополучателя, а не лизинговой компании.
Некоторые отрасли более подвержены валютному риску: Например, кризис 1998 года чувствительнее всего “ударил” по промышленным предприятиям и организациям, предоставляющим транспортные услуги. Лизингополучатели, которые заняты в производстве пищевой продукции, по мнению отдельных лизинговых компаний, пострадали не так сильно.
Безусловно, нельзя упускать из вида и такой момент, как наличие конкурентов- лизингодателей в данной отрасли. Неожиданное появление нового сильного конкурента может значительно пошатнуть устойчивость лизинговой компании.
Подход “по типу имущества”:
Лизинговая компания может специализироваться на заключении лизинговых контрактов с определённым видом имущества. Например, транспортные средства, технологическое оборудование, офисное или банковское оборудование.
Типичными представителями данной группы являются такие компании, как “ДаймлерКрайслер Сервис (дебис) Лизинг Автомобили”, или Промышленная лизинговая компания “Анкер” из Санкт-Петербурга, специализирующаяся на лизинге кассовых аппаратов. Их специализация объясняется тем, что компании были специально созданы при производителях данного типа имущества, и основная задача их деятельности заключается в повышении объёма реализации продукции этого конкретного производителя.
Однако бывают случаи, когда компании специализируются на лизинге какого-то оборудования, руководствуясь практическими соображениями, и независимо от состава учредителей компании. Например, лизинговая компания “Кредитимпекс”, работающая на российском рынке с 1996 года, была вынуждена обратиться к автотранспортным средствам как к наиболее ликвидным объектам лизинга. Специализация на данном типе имущества даёт “Кредитимпексу” значительные преимущества при получении финансирования. Учитывая ликвидность предмета лизинга, банки предъявляют пониженные требования к обеспечению кредита.
Рекомендации по минимизации рисков:
Специализация на типе оборудования может дать следующие преимущества: во-первых, путем разработки типовых проектов (контрактов) снижаются затраты на подготовку сделок. Во-вторых, развиваются и устанавливаются стабильные контакты с поставщиками и, как следствие, лизинговая компания может получать бонусы, скидки, или различные формы отсрочки оплаты приобретаемого оборудования. Кроме того, персонал лизинговой компании, работающий с одним типом оборудования, постепенно становится “экспертом” именно в этой области, и лизинговая компания может расширить спектр услуг, ею предлагаемый, например, помощь в прохождении ежегодного техосмотра автотранспорта, организации сервисного обслуживания и т.п.
Однако данная специализация приводит к тому, что лизинговая компания попадает в сильную зависимость от колебаний спроса, от режима налогообложения, от требований экологических органов (органов по охране окружающей среды) и от других рисков, связанных именно с этим видом оборудования.
Например, высокие ввозные пошлины могут отрицательно повлиять на лизинг импортных автотранспортных средств; однако же компания, которая занимается лизингом отечественных автомобилей от этого выиграет: её сделки станут дешевле.
Подход "по территориальному признаку":
По объективным причинам большинство лизинговых компаний работают в том регионе, где они расположены. Выход на различные регионы предполагает наличие региональных партнёров. Так что чаще всего работу с лизингополучателями из разных регионов может позволить себе лизинговая компания, образованная либо при банке с большим числом филиалов, либо находящаяся в составе какой-либо промышленной группы.
Планируя сделку с лизингополучателем из другого региона, специалистам лизинговой компании необходимо принимать во внимание тот факт, что накладные расходы на заключение такой сделки могут достигать значительных размеров, причём не только на первоначальном этапе заключения сделки, но и на этапе её осуществления. Например, обязательным условием лизинговых контрактов, заключённых компанией РУСТ (Санкт Петербург), является ежемесячная инспекция лизингового имущества. Представьте себе, во сколько обойдутся лизинговой компании такие ежемесячные инспекции, если залоговое имущество будет находиться в других регионах.
Рекомендации по минимизации рисков:
Сосредоточенность лизинговой компании на одном регионе позволит ей значительно экономить накладные расходы, так как не будет необходимости в командировках специалистов, в междугородних телефонных переговорах и других подобных затратах.
Однако в этом случае, во-первых, клиентская база компании ограничена одним регионом, во-вторых, компания принимает на себя все специфические региональные риски и попадает в полную зависимость от общей ситуации в этом регионе. Кроме того, при появлении сильного конкурента в том же регионе позиции компании могут существенно ухудшиться.
Подход "по типу предприятий":
Во многих регионах работают лизинговые компании, которые специализируются на работе с малым бизнесом. Обычно такие компании финансируются специализированными структурами (например, региональными Фондами Поддержки Предпринимательства). Однако это не значит, что если среди учредителей компании не присутствует структура, которая поддерживает малый бизнес, лизинговой компании следует сосредоточиться исключительно на крупных предприятиях. Руководитель Московской Лизинговой Компании считает, что работа с малыми предприятиями в целом не более рисковая, чем с крупными предприятиями. Дело в том, что у компании, которая работает с малыми предприятиями, происходит уменьшение кредитного риска за счёт распределения риска между большим количеством лизингополучателей.
Можно отметить ещё один интересный момент: малые предприятия по российскому законодательству определяются в зависимости от числа сотрудников и доли участия акционеров. А такой показатель, как объём выручки, во внимание не принимается. Так что даже несмотря на то, что по законодательству данное предприятие относится к малому, объём выручки у него может быть больше, чем у некоторых простаивающих крупных промышленных предприятий. Вообще, по мнению руководителя Московской Лизинговой Компании, главное - это соотносить объём финансирования проекта с реальными денежными потоками данного предприятия. Если лизинговая компания, специализирующаяся на сделках с малыми предприятиями, придерживается этого принципа, то портфель лизинговых проектов у такой компании не более рисковый, чем у лизинговых компаний, работающих с крупными клиентами.
Конечно, можно привести и примеры увеличения кредитного риска лизинговых компаний, специализирующихся на работе с малыми и средними предприятиями. Данный сектор отличается бόльшим числом недавно образованных компаний, поэтому у малых предприятий чаще всего не существует кредитной истории. Как правило, они испытывают трудности с предоставлением залога.
Ещё одна особенность работы с малыми предприятиями: объём лизингового проекта, как правило, значительно превышает обороты по текущей деятельности предприятия, причём часто лизинговое оборудование является основным в производственном процессе. Лизинговые платежи будут выплачиваться из денежных средств, генерируемых использованием именно этого оборудования. Так что перспектива получения лизинговых платежей на все 100% зависит от успеха проекта. Таким образом, работая с малыми предприятиями, лизинговые компании в большинстве случаев принимают на себя ещё и всё многообразие проектных рисков лизингополучателя.
Рекомендации по минимизации рисков:
Лизинговым компаниям, работающим в данном секторе, необходимо уделять повышенное внимание анализу бизнес-планов потенциальных клиентов, в частности разделу маркетинга. Ведь именно прогноз по объёму реализации является исходной точкой для расчёта прогнозных денежных потоков лизингополучателя.
Подход "по объёму финансирования":
Как правило, у лизинговой компании устанавливается определённый "коридор" по объёму финансирования, в рамках которого она и заключает сделки. Это в большой степени является следствием и выбранного типа имущества, и типа предприятий, с которыми работает данная компания. В данном случае хотелось бы дать следующие рекомендации по объёму финансирования сделок.
Обычно при определении минимального размера сделки лизинговая компания исходит из окупаемости затрат компании на подготовку и реализацию проекта. Что же касается максимального объёма сделки, то, например, в уставе одной из лизинговых компаний, учреждённых МФК, приводятся такие параметры, ограничивающие долю заёмщиков в портфеле лизинговых проектов: доля одного заёмщика не должна превышать 20%, а доля одной группы компаний не может быть больше 25% от собственного капитала.
Рекомендации МФК по формированию лизингового портфеля с минимальным уровнем риска:15
Международная Финансовая Корпорация работает на рынке лизинговых услуг уже более 20 лет. За это время она участвовала в 67 лизинговых проектах в 36 странах мира. Одним из "уроков", извлечённых МФК в процессе своей работы с лизинговыми компаниями, явились обязательные требования об ограничении доли одной компании или группы компаний в портфеле лизинговых проектов, а также ограничения по спектру оборудования, которым рекомендуется заниматься лизинговой компании.
Ограничения по отрасли и типу имущества:
Некоторые лизинговые компании, в финансировании которых участвовала МФК, специализировались на определённом виде имущества (например, медицинском оборудовании). Однако это, скорее, исключение из правила. МФК предпочитает, чтобы деятельность лизинговой компании была диверсифицирована, причём максимальная концентрация на одном секторе не должна превышать 25-30% от объёма лизингового портфеля.
Как правило, МФК предъявляет чёткие требования к типу имущества, которое компания может сдавать в лизинг. Лизинговое имущество должно быть экономической единицей, которую легко идентифицировать и изъять, и которая по истечении срока действия лизинга может быть либо передана в аренду, либо реализована на вторичном рынке. В случае, если компания будет разрабатывать контракты на специализированное оборудование, или оборудование, подверженное быстрому моральному устареванию, специалисты лизинговой компании должны подходить к заключению данных сделок с большей осторожностью. Лизинговые компании, в деятельности которых участвует МФК, обычно не занимаются операциями с недвижимостью.
Ограничения по поставщикам:
Помимо того, что МФК, как правило, не вкладывает средства в лизинговые компании, образованные при поставщиках оборудования, она предъявляет требования по диверсификации поставщиков. В качестве примера можно упомянуть компанию, созданную в Латинской Америке, устав которой вводил ограничение на максимальную долю одного поставщика в портфеле лизинговых контрактов. Планировалось, что к концу первого года деятельности компании доля одного поставщика не должна была превышать 50% портфеля лизинговых проектов, а к концу второго года деятельности эта доля должна была сократиться до 40%.
Ограничения по стоимости имущества:
Часто уставом лизинговой компании с участием МФК вводится следующая зависимость: объём лизинговой сделки не должен превышать 40-50% от величины общих активов лизингополучателя.
Естественно, что каждый конкретный случай инвестирования в лизинговую компанию имеет свои особенности. Кроме того, обычно в руководствах по деятельности лизинговых компаний, созданных с участием МФК, имеются дополнительные положения, регулирующие повседневную деятельность компании. Вообще, подход МФК к формированию портфеля лизинговых проектов характеризуется высокой степенью диверсификации как по типу оборудования, так и по клиентам.
Специализация или универсальность?
Как уже говорилось в начале параграфа, часто российские лизинговые компании не вольны в выборе стратегии формировании портфеля лизинговых проектов. Большое влияние на деятельность лизинговой компании оказывает состав её акционеров, а также источники привлечения ресурсов.
Однако на российском рынке существуют и "независимые" лизинговые компании, которые сами решили выбрать стратегией своего развития специализацию. Примечательно то, что некоторые специализированные компании планируют в будущем диверсифицировать свою деятельность. По-видимому, эти компании стремятся к проведению стратегии "разумной универсальности", которая, с одной стороны, позволила бы им расширить круг клиентов и снизить риски, связанные с концентрацией портфеля, а с другой стороны не обременила бы их высокими накладными расходами, дополнительными затратами на обучение персонала, усложнённой организационной структурой.
Как универсальным, так и специализированным лизинговым компаниям необходимо постоянно наблюдать за развитием своего портфеля лизинговых сделок. При этом следует оценивать его текущее состояние, анализировать ситуацию, складывающуюся на рынке, прогнозировать направления развития отраслей экономики. Таким образом, предвидя неблагоприятные тенденции в одном секторе экономики, можно будет вовремя скорректировать политику компании по формированию портфеля лизинговых проектов, и снизить связанные с этим риски.
§ 3. Опыт управления рисками, связанными с лизинговым имуществом.
Схемы buy-back по лизинговым контрактам практикуются лишь некоторыми лизинговыми компаниями СНГ. Например, группа Приорлизинг приступила к активной реализации программы "Помощь в продажах". Программа реализуется с целью расширения сферы услуг и увеличения объема инвестиций и основана на тесном партнерстве с рядом поставщиков продукции. За годы своей деятельности у предприятий группы образовались тесные деловые контакты с основными поставщиками различного рода продукции производственного и технологического назначения. На основе этих контактов специалистами группы был отобран ряд сбытовых организаций, чья продукция пользуется постоянным спросом. Выбор проводился с учетом технических и качественных требований, предъявляемых потенциальными клиентами к объектам лизинга, срокам поставки и условий оплаты. Особое внимание уделялось репутации поставщика на рынке, наличию служб сервиса и реальной возможности оказывать услуги по реализации собственной продукции бывшей в употреблении на вторичном рынке. Последнее требование связано с тем, что наличие такого условия является своего рода фактором снижения инвестиционных рисков при финансировании лизинговой операции. В договорах поставки обязательно присутствует условие "buy back" (обратный выкуп). Это позволяет равномерно распределить инвестиционные риски между всеми участниками лизинговой сделки: поставщиком, лизингодателем, страховой организацией, банком и лизингополучателем. Условие "buy back" в договоре поставки позволяет лизингодателю существенно снизить требования по обеспечению сделки со стороны инвесторов и получать значительные скидки на страховые тарифы. Все это в итоге положительно влияет на размер стоимости лизинговых услуг, делая их более привлекательными, чем прямые инвестиции. В рамках выполнения названной программы в текущем году Приорлизинг подписал Генеральные соглашения о стратегическом партнерстве в области реализации коммерческого автотранспорта с фирмами "Атлант-М", "Холпи", "Лада-ОМС"; компьютерной, вычислительной техники и программного обеспечения с фирмами "Компьютеры и периферия", "БелАВМ", "Системные технологии"; офисного и торгового оборудования с "Юрате-систем", "Трайдлайн", "Атлас Интернейшенел". 16
Компания Hewlett Packard17 – производитель и поставщик компьютерного оборудования, оргтехники и услуг по их пользованию и обслуживанию – для удобства работы со своими клиентами имеет Отдел Финансирования Технологий. Отдел предлагает своим клиентам широкий спектр услуг по финансированию покупки продукции Hewlett Packard. Это позволяет компании максимально учитывать интересы клиентов, предлагая им выбрать наиболее подходящую схему финансирования покупки с учетом их финансовых возможностей. В результате такой подход положительно сказывается на росте объема продаж компании. Головной офис финансовой компании Hewlett Packard зарегистрирован на территории Ирландии. Там же находится и банк компании, предоставляющий финансирование по лизинговым сделкам в странах Западной Европы.
В России Отдел Финансирования Технологий начал работу в 1992 году в рамках компании ЗАО «Хьюлетт-Паккард А.О.». Отдел активно работает на российском рынке, предлагая клиентам Hewlett Packard гибкие схемы финансирования покупки продукции компании. Среди этих финансовых инструментов наиболее часто используемые это продажа в кредит и, в течение последних двух лет, лизинг оборудования.
Лизинг для компании Hewlett Packard наравне с другими финансовыми схемами представляет собой дополнительную возможность увеличить объем продаж. Начиная работать на российском рынке, компания Hewlett Packard искала возможность сотрудничества с существующими на тот момент российскими лизинговыми компаниями и банками, как это делают другие зарубежные поставщики. Но опыт других поставщиков и проведенные исследования рынка лизинговых услуг показали, что в России эффективнее будет работать через свою лизинговую компанию - ЗАО «Хьюлетт-Паккард». Сегодня наличие собственной лизинговой компании дает Hewlett Packard некоторые преимущества по сравнению с другими поставщиками оборудования, работающими на российском рынке. Прежде всего это удобство для клиента работы с компанией: клиент работает и с поставщиком оборудования и лизинговой компанией в одном лице.
В общем объеме продаж продукции Hewlett Packard в России на лизинг приходится до 2%. В некоторых странах Западной Европы эта цифра достигает 40%. Такая разница в соотношении между прямыми продажами и продажами через лизинг в России и других странах объясняется повышенным уровнем риска проведения лизинговых операций на российском рынке. При существующей экономической ситуации поставщик не может принимать на себя дополнительные риски возможных неплатежей клиентов по различным схемам финансирования покупки. Поэтому в настоящее время лизингу и другим финансовым инструментам в России отдается предпочтение прямым продажам.
Минимальный объем лизинговой сделки 100 000 долл. США. Все лизинговые сделки заключаются на три года и финансируются ЗАО «Хьюлетт-Паккард» только за счет собственных средств. При определенных условиях компания финансирует лизинговые сделки других поставщиков оборудования. Это происходит в случаях, когда клиенту компании в комплексе с продукцией Hewlett Packard необходимо оборудование, не производимое компанией.
Наличие собственной лизинговой компании дает Hewlett Packard некоторые преимущества по сравнению с другими поставщиками оборудования, работающими на российском рынке.
Для заключения лизинговых сделок компания, как правило, требует предоставления определенных гарантий. Эти гарантии могут быть различными для различных клиентов. Но в основном, речь идет о банковских гарантиях солидных банков и о корпоративных гарантиях компаний с устойчивым экономическим положением. Предоставление гарантий также является необходимым условием финансирования лизинговых сделок с участием других поставщиков. Самые распространенные гарантии поставщиков это корпоративные гарантии (corporate guarantee), гарантия компенсации (payment guarantee) и иногда гарантия выкупа оборудования (buy back).
Компания Cisco Systems: 18 существует с 1984