Управление рисками в лизинговых операциях
Другому способу обеспечения присуще объединение на акционерной основе интересов:
— небольшой группы (3-5) неконкурирующих поставщиков оборудования
потребителей этого оборудования (лизингополучателей);
российского и западного банков;
российских и западных страховщиков;
российских и западных лизинговых компаний (как структур, имеющих опыт реализации лизинговых проектов).
Механизм может стать очень эффективным с увеличением рычага его воздействия, посредством гарантированно обеспеченных заемных средств, структурированных инициатором проекта, которые будут получены от инвесторов (российских и западных).
Можно достичь общего соотношения привлекаемых и собственных средств в пропорции как минимум три к одному. Причем это очень скромный коэффициент. В проектах Международной финансовой корпорации эта пропорция составляет двадцать к одному.
По-видимому, наиболее приемлемым был бы вариант, при котором участниками с российской стороны выступали структуры, входящие в крупные финансово-промышленные группы. Как правило, там аккумулируется потенциал и производителей, и банковского капитала, и страховщиков.
Гарантии государства представляют надежную основу для успешного хозяйствования, но рассчитывать на значительное расширение практики предоставления гарантий с его стороны, наверное, нельзя. Оно не может и не должно предоставлять гарантии по большинству лизинговых проектов. В лучшем случае можно ожидать частичного участия государства.
Фактов, когда в страховании финансовых рисков при лизинговых операциях участвововали специализированные государственные агентства КОФАСЕ (Франция), ДГЭК (Великобритания), Эксимбанк (США, Япония), ОПИК (США), Гермес (Германия), САЧЕ (Италия) и др., совсем немного, что, впрочем, не означает, что предпринимались достаточные усилия сориентировать эти структуры на проведение лизинговых операций. Другое дело, что возможности этих организаций ограничены количеством и общей стоимостью проектов. Как правило, они работают при условии предоставления гарантий со стороны российского государства.
Кроме того, возможности этих агентств ограничены тем, что они действуют в масштабе всего мира и не могут брать на себя чрезмерные обязательства по рискам в одной стране.
Страхование рисков строится на опыте статистики наступления страховых случаев. Ведь правила страхования должны основываться на исследованиях невыполнения обязательств и анализе финансовых экспертов. К сожалению, статистика нарушения финансовых обязательств, как по кредитным или лизинговым операциям внутри России, так и при международных сделках, мало известна.
Целесообразно, чтобы Правительство РФ (Минфин, Госбанк, Минэкономики, МВЭС) опубликовало информацию о выполнении обязательств по возврату предприятиями инвестиционных кредитов (под закупку оборудования), где гарантом перед иностранными кредиторами за последние 3-5 лет выступали Правительство РФ, субъекты Федерации, правительства регионов.
Целесообразно также опубликовать информацию о возврате лизинговых платежей (валютных, рублевых) операторам российского и зарубежного лизингового бизнеса.
Проблемы гарантий платежей и возврата объектов лизинга лиссорам достаточно успешно решаются в странах с цивилизованной экономикой и развитой судебной системой. В конце 90-х гг. в России и других странах СНГ эти проблемы решались с большим трудом.
Проблемы неплатежей могут возникать в связи со следующими основными обстоятельствами. Неплатежеспособность рентера может возникать по его собственной вине (например, при неграмотном ведении дела) или по внешним причинам, вызванным неплатежами покупателей продукции, необязательностью поставщиков, резким повышением цен, крахом банка, где сосредоточены свободные средства лизингополучателя, непредвиденным ужесточением налоговой и таможенной политики и т.д. Проблема невозврата ОЛС в связи с расторжением лизингодателями договоров из-за существенных нарушений их условий рентерами или по окончании сроков сделок в большинстве случаев связана с непорядочностью лизингополучателей, пользующихся медлительностью судопроизводства и практическим бессилием органов, обеспечивавших принудительное исполнение судебных решений.
В связи с проблемами невозврата объектов лизинга следует обратить внимание на фактор движимости сдаваемого в лизинг имущества. При прочих равных условиях более просто решаются вопросы возврата транспортных средств, самоходных и прицепных машин и механизмов, а также иного имущества, которое не жестко среплено с землей или зданиями и его физический возврат лизингодателю не связан с демонтажем, разборкой и транспортировкой, затраты на которые часто сопоставимы с возвратной остаточной стоимостью самого объекта сделки. В связи с понятием остаточной стоимости необходимо дать пояснения.
Остаточная стоимость объекта лизинга может иметь несколько определений, различающихся по экономическому содержанию:
• балансовая остаточная стоимость ОЛС, представляющая не амортизированную арендодателем часть его стоимости;
• возвратная остаточная стоимость объекта лизинга, представляющая часть стоимости договора, не покрытой платежами, в связи с перерывом в оперативном лизинге или вследствие окончания очередного договора, или в связи с его вынужденным расторжением лизингодателем из-за существенных нарушений обязательств рентером.
Лизингодателя, в первую очередь, интересует гарантирование своевременности лизинговых платежей, и при перерывах в оперативном лизинге — физический возврат объекта, либо гарантирование получения его возвратной остаточной стоимости. Поэтому лизингодатели должны придерживаться правила: не сдавать в оперативный лизинг объекты, стоимость физического возврата которых сопоставима с их возвратной остаточной стоимостью, а также легко перемещаемые объекты, сдача в пользование которых другим рентерам или реализация на рынке неперспективна из-за их индивидуальных технических особенностей.
Вместе с тем следует иметь в виду, что в лизинг можно с успехом сдавать и недвижимость, но только не ту, которая физически поставляется рентеру, а ту, для использования которой приходит он сам. Такими объектами могут быть земля, жилые дома, сельскохозяйственные постройки, здания и сооружения, мелкие и крупные промышленные объекты. Наиболее распространенным способом обеспечения лизинговых платежей и возврата лиссору ОЛС является предоставление финансовых гарантий. В практике используется несколько их видов.
§ 3. Формирование лизингового портфеля и его секьюритизация.
В то время как обосновать универсальную стратегию формирования лизингового портфеля, сочетающего в себе наименьшие риски и высокую доходность лизинговой компании едва ли возможно, качество активов, наверное, наиболее важно в смысле формирования доходов и минимизации рисков в лизинговой деятельности.
Рассмотрим то, как оценивалось в последние годы качество активов в лизинговых портфелях американских компаний:
В целом, качество активов продолжает оставаться на высоком уровне, хотя показатели начали постепенно ухудшаться в конце 1998 и 1999 годах. В то время как компании FINOVA и ORIX Credit Alliance осуществили строгий контроль за качеством своих активов и сохранили исторически сложившийся запас надежности, авантюрное управление других компаний резервами от возможных потерь отразилось в изменении качества активов для арендной индустрии в целом. В 1999 году степень доверия в бизнесе была чрезмерно высока. В таких условиях отдельные участники рынка принимали на себя больший финансовый риск, потому что верили в продолжение экономического подъема. На самом деле сокращение резервов для возмещения возможных потерь менее чем разумно, особенно в преддверии возможного экономического спада. Внезапный экономический спад мог бы оказать значительное давление на качество лизинговых портфелей коммерческих финансовых компаний.7
Показатели качества активов остаются хорошими на протяжении последних 5 лет, однако долгосрочная устойчивость этих уровней маловероятна исходя из исторически сложившихся результатов арендной индустрии за прошедшие 30 лет. Неопределенность в качестве активов заставила некоторые компании пересмотреть уровни резервирования средств на покрытие возможных убытков. Запас надежности может уменьшиться, если снизятся стоимости гарантий в виде имущественного залога. В течение прошедших пяти лет гарантии в виде имущественного залога для некоторых видов оборудования (персональные компьютеры и морские контейнеры) обесценивались быстрее по сравнению с исторически сложившимися нормами. Аналитики кредитного рейтингового агентства Fitch IBCA полагают, что уровни надежности ссуд в настоящее время находятся в допустимых пределах, но далее этот показатель может снижаться.
Измерение качества активов: кредитное рейтинговое агентство Fitch IBCA оценивает общеизвестные показатели качества активов (доходность и риски капиталовложений). Существует общий подход в анализе лизинговых компаний. При этом различны акценты в анализе арендодателей, организующих капитальные аренды и арендодателей, специализирующихся на оперативных арендах.
Качество актива для лизинговых компаний, организующих капитальную аренду, измеряется на основании показателей компании по сравнению с ею равными, посредством анализа изменений величин просроченных платежей и средств, свободных от обязательств. В виду того, что все арендованное оборудование гарантировано, акцент анализа смещается в пользу оценки изменения величины средств, свободных от обязательств. Лизинговые компании, которые специализируются на финансировании малого бизнеса, часто имеют 1,50 %-ное превышение величины средств, свободных от обязательств, над средней дебиторской задолженностью, в то время как для арендодателей строительного оборудования этот показатель обычно ниже 0,50 %. На разность в уровне средств, свободных от обязательств, оказывают влияние качественные характеристики бизнеса арендатора, гарантии имущественным залогом, снижение вероятности восстановления права собственности на переданные в аренду активы и спрос на оборудование на вторичном рынке.
Обеспечение кредита дает возможность определить степень риска арендодателя и непосредственно влияет на оценку уровня просроченных платежей и средств, свободных от обязательств. Гарантии возврата средств должны быть всесторонние и юридически оформлены и, одновременно, достаточно гибки для адаптации к изменениям рынка. Особый акцент должен делаться на обеспечении, таким образом, чтобы рыночные стоимости оборудования всегда превышали балансовую стоимость аренды. Это - ключевое положение в оперативной аренде потому, что лизинговая компания сохраняет право собственности на оборудование по истечении срока арендного договора. Также должна быть формализована и регулярно совершенствоваться процедура урегулирования остаточных стоимостей. Это имеет особое значение для лизинговых компаний, сдающих в аренду оборудование с высоким уровнем риска от устаревания. Лизинговые компании, которые принимают на себя риск устаревания оборудования, должны пересматривать стоимость обеспечения и устанавливать ее таким образом, чтобы она была больше оцененной остаточной стоимости оборудования на каждый момент времени в течение срока аренды.
Потенциальные проблемы: в качестве активов заключаются в сокращении рабочих запасов, быстром изменении технологии в специфическом секторе оборудования, и использовании заниженных ставок в случае краткосрочных аренд. Сокращение рабочих запасов может изменять взаимосвязь риска и соответствующего этому риску вознаграждения. Усиливающаяся конкуренция между кредиторами в виду появления новых или активизации прежних конкурентов может привести к снижению валового дохода лизинговой компании. Выпуск нового оборудования или смещение рынка на другое оборудование может снижать ликвидационную стоимость арендованного высокотехнологичного оборудования. Примером тому может служить увеличение, в среднем, использования персональных компьютеров для задач, которые традиционно выполнялись универсальными компьютерами. Последнее вынуждает отдельные лизинговые компании к пересмотру первоначально оцененных ликвидационных стоимостей для такого оборудования, что приводит к сокращению их дохода от арендных операций. Кроме того, на действиях арендодателей сказываются экономические циклы. Рыночные изменения и экономическая цикличность может диктовать снижение нормативов использования оборудования, вследствие чего эксплуатационные характеристики снижаются. Однако арендодатели могут предотвратить негативные последствия таких изменений через эффективное управление активами и программы смены рынка.
Для перераспределения рисков, связанных с качеством активов в лизинговом портфеле, также используется секьюритизация.8
Формально, схема секьюритизации проста в исполнении. Компания, которая хочет получить финансирование для изменения активов в инвестиционном портфеле через секьюритизацию, ее обычно называют "создателем", должна рассмотреть активы, которые могут использоваться, чтобы привлечь денежные средства. Эти активы представляют права на платежи в будущих датах и обычно упоминаются как дебиторская задолженность. После идентификации активов, которые нужно использовать в секьюритизации, создатель передает дебиторскую задолженность недавно сформированной специально для этой цели, фирме, или другому юридическому лицу, возможно профессионально занимающемуся этой деятельностью.
Риск неплатежа и того, что оплата задолженности не произойдет вовремя - важный фактор в оценке дебиторской задолженности. Передача предназначена для того, чтобы отделить дебиторскую задолженность от рисков, связанных с создателем. В этом случае необходим факт продажи дебиторской задолженности создателем другой фирме.
Далее под полученные активы фирма выпускает ценные бумаги, обеспеченные купленной дебиторской задолженностью, чаще всего это векселя и облигации. После размещения ценных бумаг на рынке и их продажи фирмы передает полученные денежные средства создателю. Выплата процентов и возвращение номинала производится из средств собранной дебиторской задолженности.
Использование схемы секьюритизации необходимо в случае, когда создателем ранее получены кредиты банков и надежды на новые кредиты нет. Вся история возникновения и развития рынка ценных бумаг - это история все более широкого превращения отношений между кредиторами и должниками в «оборотоспособное» имущество. Сначала это превращение шло при посредстве бумажного носителя, а в современных условиях - уже без него. В последние десятилетия эта тенденция, получившая название «секьюритизация», стала весьма распространенной на мировом финансовом рынке. Секьюритизация, превращая обычные обязательства должника к кредитору в имущество, дает этим обязательствам повышенную оборотоспособность, помещает их в готовую инфраструктуру фондового рынка, и в конечном итоге делает финансовые отношения в экономике более мобильными, а саму экономику - более гибкой и эффективной.
Арендная секьюритизация представляет собой важный механизм, используемый для получения относительно дешевых источников финансирования лизинговых операций и минимизации рисков лизингового портфеля. Вкратце, данный процесс сводится к следующему:
Лизингодатель создает свой собственный лизинговый портфель. Когда лизинговый портфель достигает достаточно крупных размеров, он продается вновь образованному юридическому лицу (юридическому образованию), в задачу которого входит исключительно держание данного лизингового портфеля, и получение и распределение поступлений от лизинговых сделок. Инвесторы приобретают акции в этом новом образовании, и получают долю от лизинговых поступлений, перечисляемых в данную структуру, иными словами, получают дивиденды на вложенные средства.
Лизинговая компания, реализующая свой портфель, получает разовый платеж за лизинговый портфель от нового образования, при этом данная компания получает средства от реализации корпоративных акций для приобретения лизингового портфеля. И поскольку доля в лизинговом портфеле преобразуется в пакет акций, лизинговый портфель считается секьюритизированным (от англ. securities - ценные бумаги).
Наиболее важным результатом подобной программы является снижение риска для инвесторов, поскольку новое юридическое лицо обладает понятным и определенным набором активов с достаточно предсказуемыми поступлениями (лизинговые платежи), и риск для инвестора ниже по сравнению с прямыми инвестициями или предоставлением заемных средств лизинговой компании.9
Снижение уровня рисков позволяет лизингодателю получить средства для новых лизинговых сделок, путем секьюритизации существующего лизингового портфеля при затратах, меньших по сравнению с банковскими кредитными ставками. Программа секьюритизации также позволяет создать ликвидность на рынке лизинга, что является важным достижением с точки зрения макроэкономической политики. Секьюритизация также может увеличить объем свободных средств на рынке среднесрочного финансирования, поскольку программа предполагает непосредственный выход на рынок инвесторов, минуя кредитные банки-посредники.
Несмотря на то, что секьюритизация является весьма сложным механизмом, применение которого началось лишь недавно в странах с развитой лизинговой инфраструктурой, темпы роста программ секьюритизации впечатляют. Секьюритизация может стать особенно полезной в развивающихся или переходных рынках, поскольку не требует наличия внутреннего фондового рынка. Инвестиции в предприятие-держатель секьюритизированного лизингового портфеля, может осуществлять также и компания-нерезидент.
В США в недавнем прошлом, секьюритизация активов стала важным источником финансирования для многих лизинговых компаний, желающих изменить качество своих лизинговых портфелей. Грамотно организованная секьюритизация позволяет арендодателям снизить затраты финансирования и минимизировать риски капиталовложений. Точно так же как и кредитная секьюритизация, арендная секьюритизация, согласно SFAS 125, может быть структурирована как истинная продажа или как сделка финансирования. Если секьюритизация структурирована как истинная продажа, то расчетные показатели баланса из-за продажи этих активов изменяются, поскольку текущая стоимость ожидаемого в будущем денежного потока изменяет реальный доход в сторону его увеличения. Если секьюритизация структурирована как сделка финансирования, активы по прежнему остаются на балансе арендодателя, но выгоды эмитента от секьюритизации, структурированной таким образом, могут приводить к понижению дохода. 10
В последние годы, многие лизинговые компании искали замену источников финансирования и изменения качества активов; в особенности через секьюритизацию активов. Через секьюритизацию активов лизинговые компании способны сохранить непрерывность предоставления средств клиентам. Аналитики рейтингового агентства Fitch IBCA рассматривает секьюритизацию активов как важную составляющую развития программ финансирования с целью улучшения качества активов в инвестиционных портфелях, но не принимает ее в расчет как значимый источник увеличения капитала.
§ 4. Управление рисками, сопряженными с лизинговым имуществом
Вид передаваемого в лизинг имущества важен в смысле концентрации гарантий имущественным залогом, риска устаревания оборудования и спроса на вторичном рынке. Если оборудование возвращается лизинговой компании по истечении срока аренды, то в последствии необходимо вторичное размещение оборудования другим арендаторам или его реализация. Менеджеры лизинговых компаний распознают, сколь значимо изменяется вторичный рынок данного вида оборудования и каковы последствия этих изменений на стоимости имущественного залога.
Например, анализ интенсивности изменения рынка для лизинговой компании США сосредотачивается на видах гарантий имущественным залогом, первоначальных связях с производителем оборудования и демонстрируемых результатах размещения оборудования в аренду. Способность лизинговой компании к размещению оборудования рассматривается глобально. Вообще, зависимые лизинговые компании, типа IBM Credit Corp.и Xerox Credit Corp., имеют больше возможностей адаптации к рыночным изменениям, чем независимые лизинговые компании потому, что возвращенное оборудование может быть перераспределено через глобальные коммерческие каналы головных компаний. К тому же зачастую может быть высока стоимость реализации восстанавливаемых основных частей оборудования или просто комплектующих. Однако, некоторые большие независимые лизинговые компании, например GATX Capital Corp. и Heller Financial, имеют внутреннюю экспертизу и глобальную сеть для реализации некоторых видов гарантий имущественным залогом, помогающие им эффективно проводить вторичную реализацию оборудования на рынке. Вообще, многие компании улучшили идентификацию своих рисков и системы управления ими в течение последних 10 лет.
В дополнение к изучению кредитных рисков, анализ рейтингового агентства Fitch IBCA, присваивающего кредитные рейтинги американским лизинговым компаниям, сосредотачивается на рассмотрениях ликвидационных стоимостей арендуемых активов каждой компании. Для уверенности в гарантиях имущественным залогом, таких как оборудование информационных технологий и самолеты, арендные договоры часто структурированы с учетом значительных остаточных стоимостей в завершении. Начиная с 1994 года, извлечение пользы из излишне оцененных остаточных стоимостей во время продажи активов было существенной составляющей доходов от некоторых операций лизинговых компаний. Однако, зависимость от такой прибыли может быть опасна так как ликвидационные стоимости для многих типов оборудования изменяются. К примеру, согласно данным International Data Corp, ликвидационные стоимости персональных компьютеров продолжают снижаться, поскольку срок эксплуатации персональных компьютеров стремится к двум годам с трех лет. В результате, лизинговым компаниям, имеющим высоко оцененные остаточные стоимости компьютеров, вероятно, придется терпеть убытки из-за нехватки ликвидационных стоимостей активов по истечении сроков арендных договоров.
В смысле минимизации рисков, связанных с лизинговым имуществом важны взаимоотношения лизинговых компаний и поставщиков. Увеличение коммерческих рисков негативно сказывается на притоке инвестиций, в том числе и посредством лизинговых компаний. Для поставщиков оборудования лизинг является эффективным способом сбыта своей продукции. А в кризисной ситуации нехватки капитала лизинг становится еще более значимым механизмом продаж. Поэтому поставщик оборудования не заинтересован в снижении активности на рынке лизинговых услуг из-за того, что лизингодатель не готов нести повышенные риски.
Международный опыт показывает, что при повышенных коммерческих рисках поставщик и лизингодатель пересматривают свои взаимоотношения в поиске наиболее оптимальных решений минимизации рисков. Чтобы не снизить объемы своей деятельности поставщик и лизингодатель приходят к соглашению о разделе коммерческих рисков между собой. 11
Наиболее распространенной практикой являются гарантии обратного выкупа (buy-back). Лизингодатели, стремясь получить максимальные гарантии под свои инвестиции, часто настаивают на включении в договор с поставщиком, как существенного условия, возможность обратного выкупа имущества. Эта процедура называется buy-back и применяется сторонами в случае, если лизингополучатель, например, оказывается неплатежеспособным, не в состоянии платить по лизингу и выкупить имущество. Тогда предмет лизинга возвращается в собственность поставщика и оплачивается им по заранее оговоренной стоимости с учетом дисконта.12
Схема buy-back по лизинговому контракту в общем виде такова:
Поставщик
предмета
лизинга
Лизинговая компания
Лизинго-получатель
 1. 2.
 4. 3.
Поставка предмета лизинга.
Лизинговое соглашение.
Возврат предмета лизинга лизинговой компании.
Гарантии обратного выкупа.
Ниже в этом параграфе рассматриваются три наиболее часто встречающихся вида гарантий, которые предоставляет поставщик лизинговой компании и которые помогают поставщику и лизингодателю минимизировать свои риски и способствуют заключению сделок. Первый вид гарантии поставщика - договор о повторной реализации или ремаркетинге (remarketing agreement), заключенный между лизингодателем и поставщиком. Этот вид гарантии является наиболее распространенной формой гарантии поставщика. Второй вид гарантии поставщика - договор о последующем выкупе (guaranteed repurchase), когда поставщик и лизингодатель заранее согласуют таблицу цен, которая определяет объем выплат поставщиком лизингодателю в случае невыполнения платежных обязательств лизингополучателем. Такого рода гарантии более выгодны лизингодателю, чем поставщику. Наконец, третий вид гарантии поставщика – это поручительство или обязательство возмещения (vendor recourse). В этом случае поставщик обязуется выплачивать лизингодателю определенный процент от лизинговой сделки в случае невыполнения платежных обязательств лизингополучателем. Этот вид гарантии наименее выгоден поставщику и наиболее желаем лизингодателем. По объему компенсации поручительство поставщика можно сравнить с суммой обычной встречной гарантии. 13
Гарантия о повторной реализации:
В соответствии с гарантией о повторной реализации поставщик берет на себя обязательство перепродать оборудование после его изъятия у лизингополучателя в случае нарушения условий договора лизинга. Ответственность за изъятие и возврат оборудования лежит на лизингодателе, хотя по желанию поставщик может сделать это сам. После демонтажа оборудования поставщик переправляет его на склад для хранения и проведения подготовительных работ с целью последующей реализации. После перепродажи оборудования поставщик выплачивает лизингодателю выручку от продажи за вычетом расходов на демонтаж и хранение оборудования и небольшой комиссии поставщика за повторную реализацию.
Поставщик заинтересован в заключении договора о повторной реализации (о ремаркетинге) потому, что, прежде всего, это способствует заключению сделки купли-продажи с лизинговой компанией. Так как часто для лизинговой компании гарантия поставщика о повторной реализации является одним из основных условий для заключения сделки. Кроме того, договор о ремаркетинге позволяет поставщику контролировать продажу своего оборудования на вторичном рынке, приносит дополнительную прибыль, не содержит в себе дополнительных финансовых рисков.
Гарантия о последующем выкупе:
При предоставлении поставщиком гарантии о последующем выкупе лизингодатель вычисляет минимальный уровень прибыли от каждой сделки. Затем лизингодатель и поставщик составляют таблицу соотношения между стоимостью лизингового договора и стоимостью гарантии или компенсации в случае дефолта лизингополучателя. В соответствии с этой таблицей, которую часто называют таблицей согласованных потерь (stip loss table), стоимость гарантии уменьшается вслед за уменьшением стоимости лизингового договора с каждым месяцем и с каждым выплаченным лизинговым платежом. В случае невыполнения платежных обязательств лизингополучателем поставщик выкупает оборудование у лизингодателя по оговоренной в таблице цене.
Лизингодатель, конечно, настаивает на более высокой стоимости гарантии, чтобы обеспечить получение хотя бы минимальной прибыли или же минимизировать убытки, в то время как поставщик стремится сохранить стоимость своей гарантии в таблице согласованных потерь на наиболее низком уровне. Нужно отметить, что сумма, выплачиваемая поставщиком лизингодателю по договору о последующем выкупе, согласовывается заранее и ни как не соотносится напрямую с выручкой поставщика от повторной реализации оборудования.
Поставщик идет на заключение договора о последующем выкупе в том случае, когда он уверен, что риск возможности невыполнения платежных обязательств лизингополучателем может быть компенсирован дополнительной прибылью со сделки. Также договор о последующем выкупе позволяет поставщику повторно реализовать оборудование. Учитывая то, что такая форма гарантии менее выгодна поставщику, договор о последующем выкупе подписывается в основном только с наиболее выгодными клиентами поставщика.
Поручительство поставщика:
Поручительство поставщика или обязательство возмещения больше всего защищает риски лизингодателя при заключении лизинговой сделки. По сути, это встречная гарантия со стороны поставщика, где он обязуется выплачивать настоящую стоимость оставшихся лизинговых платежей в случае невыполнения лизингополучателем платежных обязательств. Это обязательство поставщика безусловно, и, ни коим образом, не связано с перепродажей оборудования. Сумма поручительства поставщика может составлять от 1% до 100% от суммы, указанной в договоре лизинга.
Поставщик идет на поручительство, когда он уверен, что сделка не несет дополнительных рисков. Как правило, это происходит в тех случаях, когда поставщик хорошо знает лизингополучателя и уверен, что он сможет выполнить свои платежные обязательства по лизинговому договору. Часто при предоставлении поручительства поставщик получает большую прибыль от сделки, чем без предоставления этой гарантии, так как поставщик может получить дополнительно вознаграждение за выданное поручительство. Поставщик также идет на предоставление поручительства, если лизингополучатель представляет для него стратегический интерес. Тогда выполнение требования лизингодателя о предоставлении поручительства стоит того, чтобы сохранить долгосрочные отношения поставщика с лизингополучателем. Требование лизингодателя о предоставлении поручительства поставщика часто практикуется в ситуации, когда риск страны настолько высок, что отпугивает даже самых смелых инвесторов.
Одной из разновидностей поручительства поставщика является суммарное поручительство (pool recourse). Суммарное поручительство – это попытка поставщика предоставить лизингодателю почти 100%-ую гарантию защиты его рисков, но при этом ограничить свои риски за счет установления “потолка” суммы гарантии. При суммарном поручительстве поставщик устанавливает процент компенсации лизингодателю от каждой сделки, конечно, при условии, что поставщик заключает несколько сделок купли-продажи с лизингодателем. Например, 20 % от суммы договора по каждой сделке поставщик суммирует в так называемый “пул”, что и составляет стоимость суммарного поручительства. Общая сумма поручительства в пуле становится доступна лизингодателю в случае неплатежеспособности одного из лизингополучателей. Таким образом, лизингодатель, чтобы компенсировать свои потери по одной из сделок, может взять неограниченную сумму средств из пула. Предельный размер обязательств поставщика определяется размером суммы в пуле. То есть, как только лизингодатель использует все средства из пула, с поставщика снимаются все обязательства.
При составлении суммарного поручительства лизингодатель вычитает оговоренную сумму поручительства по каждой сделке из выручки поставщика при заключении сделки купли-продажи. Затем эти средства суммируются в пул, который находится в распоряжении лизингодателя для компенсации возможных потерь. По завершении каждой сделки лизингодатель перечисляет поставщику сумму поручительства по данной сделке, зарезервированной в пуле. Однако, в большинстве случаев средства физически не переводятся на счет денежного пула. Как правило, суммарное поручительство оформляется на бумаге. Участие в этом “бумажном пуле” заключается в том, что поставщик принимает платежные риски лизингодателя в случае невыполнения платежных обязательств. “Бумажные пулы” оформляются между лизингодателем и крупным, экономически стабильным поставщиком, в то время как денежные пулы требуются от более мелкого и менее слабого, с финансовой точки зрения, поставщика.
Суммарное поручительство выгодно, как лизингодателям, так и поставщикам. Поставщик, в данном случае, устанавливает предельный размер своих обязательств и вместе с тем страхует риски лизингодателя, что способствует заключению сделки купли-продажи. При условии, что портфель лизинговых договоров, по которым составляется пул суммарного поручительства, сбалансирован, лизингодатель фактически получает возможность компенсировать 100 % своих потерь, не требуя от поставщика 100 % гарантии по каждой сделке. Сбалансированный портфель лизинговых договоров предполагает большое количество сделок, приблизительно равных по стоимости и срокам, а также большое число лизингополучателей и видов оборудования, переданного в лизинг.
Можно сказать, что гарантии поставщиков являются неотъемлемой составляющей в уменьшении рисков лизингодателя, связанных с невыполнением платежных обязательств лизингополучателем. Это, в свою очередь, способствует заключению лизинговых сделок, что положительно сказывается на росте объема продаж поставщика оборудования. Развитие лизингового сектора во многом зависит от желания поставщика и лизингодателя искать возможности разделения рисков между собой. Так как в ситуации экономической нестабильности совместная ответственность за возможные риски укрепляет шансы лизингодателя и поставщика увеличить прибыль и расширить свое присутствие в определенном сегменте рынка.
Глава 3. Российская и зарубежная практика управления рисками при проведении лизинга
§ 1. Оценки кредитоспособности лизинговых компаний и арендаторов
Степень детализации анализа в каждом конкретном случае различна и зависит от многих факторов, таких как предполагаемый объём финансирования проекта и доля проекта в лизинговом портфеле компании, значимость проекта для компании и т.д. В подавляющем большинстве случаев лизинговая компания рассматривается кредиторами как финансовый посредник. Основные составляющие комплексной оценки лизингополучателя как конечного заемщика с точки зрения кредитора стандартны. Особенность именно лизингового инвестиционного проекта проявляется в специфической оценки рисков и отработке гарантий своевременной возвратности капиталовложений в полном объеме.
Рассмотрим использование предложенного во второй главе метода оценки риска применительно к компании - лизингодателю с целью определения величины чистого дисконтированного дохода от предоставления оборудования (автокран УРАЛ 5557) в лизинг. Компания - лизингодатель планирует осуществить закупку данного оборудования у производителя. Основные экономические показатели приведены в таблице.
Прогнозируемые экономические характеристики при предоставлении автокрана УРАЛ 5557 в лизинг
|
Наименование показателей |
Значение |
| Балансовая стоимость имущества | 278.500 тыс. руб. |
| Годовая норма амортизации (К=1) | 10% |
| Срок начисления амортизации | 10 лет |
| Срок договора | 5 лет |
| Периодичность лизинговых платежей в год | 1 |
| Ставка лизингового процента | 20% |
| Ставка процента за кредит | 15% |
| Ставка комиссионного вознаграждения | 5% |
| Доля заемных средств в стоимости имущества | 100% |
| Плата за дополнительные услуги | - |
Компания - лизингодатель определяет тип заключаемого лизингового контракта (финансовый или операционный лизинг).
Согласно данным, приведенным в таблице выше, ежегодная сумма лизинговых платежей по финансовому лизингу составит 83,55 тыс.руб. определена по формуле (1) во втором параграфе предыдущей главы , что показано в следующей таблице (для упрощения расчетов принята аннуитетная форма платежа).
Величина лизинговых платежей при условии заключения договора по финансовому лизингу, при аннуитетной форме платежа
| Вид платежа | 2002 | 2003 | 2004 | 2005 | 2006 |
| Финансовый лизинг (аннуитетный платеж) | 83,55 | 83,55 | 83,55 | 83,55 | 83,55 |
Для использования метода оценки степени риска вследствие возможного недополучения ожидаемых платежей, а также определения прогнозируемой величины лизинговых платежей необходимо произвести ретроспективный анализ динамики стоимости использования лизингового имущества за период, равный сроку заключаемого контракта.
В таблице приведены сведения о суммах лизинговых платежей Национального Лизингового центра, скорректированные на величину коэффициента использования по данному типу оборудования. Под коэффициентом использования понимается величина времени чистого использования оборудования по договору лизинга, к общему времени технически возможного времени использования.
Ки = Тисп : Тгод,
где:
Kи - коэффициент использования;
Tгод - технически возможное количество времени использования оборудования;
Тисп - время чистого использования оборудования по договору лизинга.
Динамика лизинговых платежей за аналогичное оборудование (предыдущий период)
| Годы | 1997 | 1998 | 1999 | 2001 | 2002 |
| Коэффициент использования | 0,83 | 0,91 | 0,86 | 0,95 | 0,96 |
| Сумма лизинговых платежей | 71 | 76 | 75 | 84 | 85 |
Основываясь на проведенном анализе, предприятие - лизингодатель прогнозирует величину ожидаемых доходов от использования оборудования при оперативном лизинге, с учетом среднего коэффициента использования
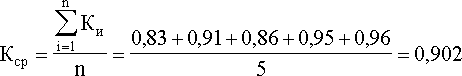
Прогнозируемая выручка от производственной деятельности при предоставлении лизингового оборудования
| Годы | 2002 | 2003 | 2004 | 2005 | 2006 |
|
Сумма
прогнозируемых |
86 | 86 | 88 | 88 | 89 |
Согласно предлагаемому методу производим расчет среднеквадратического отклонения, коэффициента вариабельности и величины риска.
Прогнозируемую ставку лизинговых платежей устанавливаем исходя из минимально необходимой величины, основываясь на данных, полученных при определении величины финансового лизинга 83,55 тыс. руб.
Средняя величина лизингового платежа по контракту оперативного лизинга составляет:
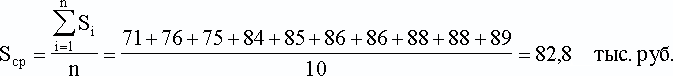
Среднеквадратическое отклонение и коэффициент вариабельности составят:
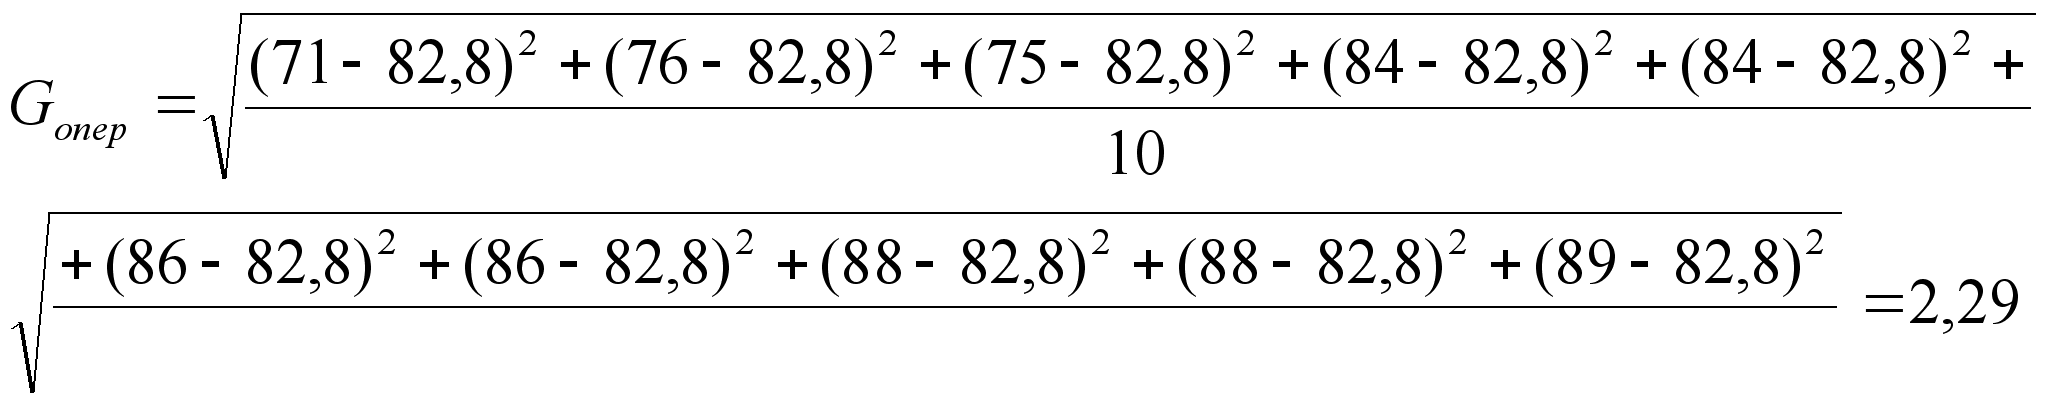
V = 2,29 : 82,8 = 0,0278
Величина риска по данному типу контракта составляет:
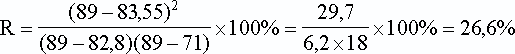
С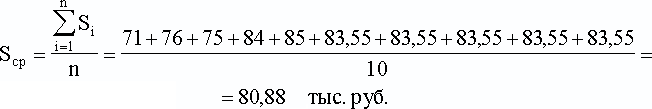
редняя
величина лизингового
платежа по
контракту
финансового
лизинга