Управление рисками в лизинговых операциях
Основные риски для банка, как правило, таковы: плохое финансовое состояние заёмщика и отсутствие у него ликвидного залога. Даже если к нам обращается компания с приличным финансовым состоянием, с хорошими оборотами и с хорошей кредитной историей, то когда разговор заходит о долгосрочном кредите, зачастую выясняется, что залога, достаточного для предоставления трёхлетнего кредита, у этой компании нет. А то, что есть - это некий "условный" залог, не ликвидный, и если речь зайдёт о его изъятии и реализации, то продажа его едва перекроет основной долг, не говоря даже о процентах. Это очень сложная проблема.
"Петербургская лизинговая компания", г.Санкт-Петербург
Самый главный риск, который мы для себя видим, заключается даже не столько в том, что в процессе осуществления лизинговой сделки она может быть признана несостоятельной, а в изменчивости нашего налогового законодательства. Нестабильность законодательной базы приводит к тому, что спорные моменты в ходе сделки могут толковаться аудиторами с одной точки зрения, финансистами - с другой, клиентами - с третьей: Хотя опасения у нас одни и те же, но единого мнения нет. Поэтому решения зачастую приходится просто изобретать.
Второй риск - это особенно касается технологического оборудования, которым мы сейчас занимаемся - заключается в том, что оно зачастую слишком специфично, поэтому его бывает трудно реализовать на вторичном рынке в случае невыполнения лизингополучателем своих обязательств по договору.
"Смоленский центр делового развития", г.Смоленск
Выделить основные риски в нашей деятельности сложно. Как большинству практиков, нам очень мешает нестабильность нормативно-правовой базы по лизингу, особенно налогового законодательства. Сейчас существует возможность произвольного толкования законов. Даже если мы уверены, что всё делаем правильно, всегда может прийти какой-нибудь чиновник и сказать, что это не так. Зачастую мешает неграмотность самих налоговых органов. В конце концов мы докажем свою правоту в суде, но это потребует времени, денег, усилий и т.д. Считать ли подобные вещи риском или просто издержками нашей жизни?
Риск невозврата, на мой взгляд, в лизинге гораздо меньше, чем, предположим, в кредитовании, в том числе и в микрокредитовании, потому что лизинг защищён оборудованием. Хотя и сложно демонтировать оборудование, вывезти, найти какого-то другого клиента и т.д., но даже просто угроза, что мы приедем и отберём его, в большинстве случаев оказывается действенной.
"Урал-Лизинг", г. Челябинск
ОАО "Муниципальная инвестиционная компания", г.Краснодар
Среди рисков на первое место я бы поставил невозврат лизинговых платежей. У нас были прецеденты по изъятию лизингового имущества. Например, общеизвестно, что имущество, которое уже было передано кому-либо по договору финансовой аренды, мы не имеем права вторично пересдать в лизинг. Поэтому пришлось столкнуться с такой проблемой, как реализация на вторичном рынке.
Или другой аспект: поскольку мы кредитуемся у банков, т.е. все наши операции зависят от ставки рефинансирования, то если эта ставка поднимется, ситуация сложится негативно для наших лизингополучателей, что может привести к их разорению и к разрыву договоров. Поэтому здесь мы тоже несём риск.
Как показало общее мнение сотрудников лизинговых компаний, любой участник лизинговой деятельности сталкивается на практике с теми или иными рисками. Успешное разрешение проблемы рисков зависит от многих факторов.
Если классифицировать причины возникновения правовых рисков, то можно выделить следующие обстоятельства, создающие ситуации повышенного риска при проведении лизинговых операций в России.
Пробелы в законодательстве. Из параграфа 6 главы 34 ГК РФ следует, что предмет договора финансовой аренды (лизинга) должен быть приобретен лизингодателем по договору купли-продажи. Тем самым исключается возможность приобретения предмета лизинга, например, по договору мены или приобретение права собственности на предмет лизинга путем его создания. Отсюда следует, что лизинговые компании не могут приобрести имущество по бартерным сделкам, либо сами участвовать в создании предмета лизинга, например, в роли заказчика строительства объекта недвижимости. Сегодня лизинговые компании для достижения необходимого результата вынуждены оформлять несколько промежуточных сделок, что, как правило, приводит к увеличению общей суммы договора лизинга.
К пробелам в законодательстве лизинговые компании относят также тот факт, что все существующие нормы, посвященные международному лизингу, регулируют в основном сделки, где резидентом РФ является лизингополучатель, и почти не затрагивают сделок, где резидентом РФ является лизингодатель. Это прежде всего затрудняет выход российских лизинговых компаний на рынок лизинговых услуг в странах СНГ.
Противоречия законодательных и нормативных актов. Можно выделить несколько видов противоречий:
Противоречия законов более юридически значимым законодательным актам, в частности, Конституции РФ и соответствующим кодексам.
Противоречия одного закона другому закону.
Внутренние противоречия самих законов.
Противоречия издаваемых нормативных актов (например, инструкций Министерства по налогам и сборам, Центрального банка и Государственного таможенного комитета) законам.
В частности, недавно еще существенные проблемы: пунктом 3 статьи 7 Закона “О лизинге” вводится классификация видов лизинга: финансовый лизинг, возвратный лизинг и оперативный лизинг. Предлагаемая классификация вступает в противоречие со статьей 665 ГК РФ, устанавливающей в качестве обязательного признака финансовой аренды (лизинга) – приобретение имущества, передаваемого в лизинг. Данный признак отсутствует в “оперативном лизинге”, поэтому данная разновидность, установленная Федеральным законом, не имеет права на существование и фактически является обычным договором аренды.
Нестабильность правовой базы. Наиболее наглядно это видно в налоговом, валютном и таможенном законодательстве, изменения в которых могут значительно повлиять на исполнение сторонами лизинговой сделки своих обязательств. Например, введение ЦБ РФ обязанности резервирования денежных сумм, эквивалентных предоплате по международным договорам купли-продажи, в том числе и предметов лизинга, поставило лизинговые компании перед необходимостью поиска дополнительных денежных средств. Это, в свою очередь, либо привело к возникновению убытков у самой лизинговой компании, либо к увеличению общей суммы договора лизинга, что сделало невыгодной лизинговую сделку для лизингополучателя.
По мнению большинства участников лизингового сектора, в настоящее время нормативно-правовая база по лизингу в России несовершенна и требует доработки и изменений. Достаточное количество нареканий высказывается и в адрес налогового, таможенного и валютного законодательства. На практике лизинговые компании столкнулись с противоречиями и правовыми коллизиями.
При ныне существующей правовой базе могут возникнуть риски различного толкования того или иного положения законодательства либо применения отличных друг от друга правовых норм разных законов, риски возникновения ситуаций, в которых участники лизингового сектора вынуждены искать обходные пути решения возникающих проблем, а также риски изменения правил игры в ходе исполнения лизинговой сделки
Для всех перечисленных рисков характерна возможность возникновения судебных споров и наступление неблагоприятных экономических последствий для участников договора лизинга.
Несовершенство налоговой системы. Налоговым органам даны большие полномочия, начиная от ареста счетов и заканчивая арестом имущества. Налоговая полиция имеет возможность самостоятельно проводить и расследование, и дознание, что может парализовать действия любого заемщика.
К внешним факторам также относится нестабильная политическая и социальная обстановка, которая имеет косвенное воздействие на коммерческую деятельность клиентов.
Уровень инфляции в нашей стране, и следующие из этого валютные риски, что, в свою очередь, предопределяет рассмотрение этого вида риска как одного из главных и требует очень тщательного подхода к подготовке документов. Вообще, валютные риски считаются одними из наиболее трудно-управляемых, тем более, если сделка долгосрочная.
Необходимо принимать во внимание и обстоятельства непреодолимой силы - стихийные бедствия. Т.к. в нашей стране культура страхования пока еще недостаточно хорошо развита, то не только предметы лизинга, но и другое имущество клиента должно быть застраховано на случай форс-мажорных обстоятельств.
Необходимо также рассматривать риски, связанные с предприятиями - участниками лизинговых сделок. Категория внутренних рисков непосредственно связана с предпринимательской деятельностью лизингополучателя. В этой связи необходимо рассмотреть два основных вопроса: первое, это вопрос утраты платежеспособности компании и, второе, вопрос, связанный с мошенничеством или умышленным действием компании по отказу от исполнения своих платежных обязательств.
Лизингополучатель должен ясно представлять себе, как он будет использовать полученный кредит и предвидеть возможные риски, потому что многие из компаний-заемщиков на сегодняшний день являются дилетантами на рынке и не представляют всех нюансов подобной сферы деятельности.
Глава 2. Новые для России методы управления рисками в лизинговых операциях
§ 1. Комплексный подход в кредитном анализе лизинговой сделки
На практике банковские специалисты применяют различные методы оценки лизинговых проектов, однако, общие положения в таком анализе прослеживаются достаточно четко.
Описываемый метод оценки лизингового проекта широко используется развитыми странами. С началом применения лизинга в России отечественным банкам потребовалась надежная методика оценки лизинговых проектов. Ниже приведены основные положения метода, широко использующегося при финансировании лизинга на западе. Эти тезисы могут найти применение в организации процесса кредитования лизинговых фирм отечественными банками. Однако, от специалистов потребуются адекватные знания "реальных" инвестиций и лизингового бизнеса для введения ряда корректировок, с целью адаптации данного метода к российской действительности.
Важнейшие преимущества лизинга, на которые указывают банки, - это налоговые льготы, которые позволяют значительно снизить стоимость сделки. Именно этот фактор способствовал развитию лизинга в западных странах. С точки зрения банка, более низкая стоимость сделки дает возможность повысить вероятность осуществления проекта и снизить бремя долгов для заемщика, в результате чего повышается качество предоставляемого займа. Но с другой стороны, банковская практика финансирования лизинга заключается в осуществлении кредитования арендатора через лизинговую фирму, что усложняет подготовку документации и анализ проекта, а так же увеличивает кредитные риски.
Основным положением методики является рассмотрение арендатора как конечного заемщика средств банка. Считается, что непосредственно банковский заемщик - лизинговая фирма - является финансовым посредником. Отличием лизинговой схемы финансирования от прямого кредитования является наличие финансового посредника между банком и арендатором, однако, общепринятая практика кредитования здесь полностью сохраняется. Реальным заемщиком является арендатор, использующий активы в производственных целях, для образования денежных поступлений, чтобы выплатить арендные (лизинговые) платежи, и тем самым обеспечить погашение долга по займу лизинговой фирмы. В подобной практике кредитования осуществляется особый подход, отличающийся от стандартной процедуры подготовки долгосрочного кредита. Анализ проекта усложняется, поскольку приходится анализировать как лизинговую фирму, так и арендатора. Обычная для банка методика организации процесса кредитования должна быть дополнена с учетом указанных обстоятельств.
Изучая заемщика, по большей части имеется в виду арендатор с применением к нему всех стандартных положений, применяемых в процессе кредитования к непосредственно банковскому заемщику. Когда банк соглашается предоставить заем, его решение основывается на ряде определенных им факторов, и банк должен иметь возможность пересмотреть свое решение, если эти факторы изменяются. Поэтому арендатор, являясь опосредованным банковским заемщиком при лизинге, должен отвечать всем стандартным положениям, которые предъявляются банком к заемщику при предоставлении долгосрочного кредита. Например, выдерживать определенные банком финансовые показатели, согласовывать с ним изменения в структуре своей собственности, получать его согласие на привлечение дополнительных заемных средств, выдачу поручительств и т.д.
Предполагая, что договора и контракты, под которые выделяются кредитные средства, будут финансироваться по лизинговой схеме, расходы и закупки по проекту, в первую очередь, следует рассматривать как расходы арендатора по лизингу, и только во вторую, как расходы лизинговой фирмы по организации лизинга арендатору.
При изучении кредитной структуры и источников возврата кредита рассматриваются как кредит лизинговой фирме, так и лизинг арендатору. Основной целью такого подхода является сохранение соответствия лизинга прямому кредитованию. Ниже приведена таблица проверки соответствия лизинга прямому кредитованию, использующаяся Международным Банком Реконструкции и Развития и Европейским Банком Реконструкции и Развития в рамках Проекта Поддержки Предприятий.3 Эта форма заполняется в том случае, если участвующий в проекте российский банк предполагает предоставить кредит лизинговой фирме с целью финансирования лизинга. Помимо сопоставления сумм финансирования и их стоимостей, данная таблица обобщает предлагаемые временные структуры кредита и лизинга (проверяется соответствие графиков погашения кредитов и лизинговых платежей), а также выявляет наличие альтернативных источников возврата кредита.
Кредитная структура и источники возврата кредита:
| Кредит Лизинговой фирме | Аренда Арендатору | |
| Сумма: | Кредит: $ | Лизинг: $ |
| Процентная ставка: |
Фиксированная:__% в год Плавающая: Индекс:__________ + маржа _____ % Частота изменения:______ |
Внутренняя норма доходности: Фиксированная: _____% в год Плавающая: Индекс: __________ + маржа _____ % Частота изменения: ______ |
| Комиссии: (структура и суммы) | ||
| Комиссия за досрочное погашение | ||
| Сроки погашения: | ||
|
________ лет | ________ лет |
|
_______(дата или месяцы) | _______(дата или месяцы) |
|
_______( дата или месяцы) | __________( дата или месяцы; если в течение периода снятия средств требуется выплата процентов, прежде чем начнутся обычные лизинговые платежи) |
|
Первый платеж процентов: Частота процентных выплат: |
_____________(дата) __ежемесячно__ежеквартально |
______________( дата) __ежемесячно __ежеквартально |
|
Первый платеж основной суммы долга:_________ (дата) # выплат: _____ частота __месяц __ квартал Сумма платежа: (отметьте тот способ погашения, который применяется) ___ "Аннуитет" (равные выплаты, включающие как основную сумму кредита [P], так и проценты за кредит [I]) Сумма: $________ (P + I) ___ Выплаты основного долга равными долями с добавленными к ним процентами Сумма:$______ (основного долга) ___ Другой график: |
Первый лизинговый платеж: ____________ (дата) # выплат: _____ частота ____месяц ____ квартал Сумма платежа: ___ "Фиксированный платеж" (равные выплаты, включающие как основную сумму кредита[P], так и проценты за кредит [I]) Сумма: $__________ (P + I) ___ Другой график: |
| Залог: |
_X_ Оборудование по лизингу (принадлежащее Арендодателю) _X_ Переуступка прав по лизингу, включая права на лизинговые платежи и права на другое обеспечение, переданное в залог Арендатором ___ Другое |
_X_ Арендованное оборудование (остающееся в собственности Арендодателя) ____ Другие активы (оборудование, здания) Арендатора или третьих сторон, передаваемые в качестве дополнительного обеспечения |
| Поручительства: |
_X_ Переуступка поручительств по лизингу, перечисленных в следующей графе ----> _X_ Переуступка лизинга с обращением взыскания к Арендодателю - вследствие чего лизинговая фирма становится поручителем |
Перечислите имена поручителей по лизингу: __________________$________ __________________$________ __________________$________ |
| Другое обеспечение: | _X_ Переуступка прав на другое обеспечение по лизингу, указанное в следующей графе ----> |
Информация о лизинговой фирме, являющейся непосредственным заемщиком средств банка, рассматривается также как информация об арендаторе и дается в дополнение к анализу кредитной структуры и источников возврата кредита.
Анализ рисков по проекту выполняется при том условии, что имеются в виду и лизинговая фирма и арендатор. Например, в стадии функционирования проекта финансовые и экономические риски должны рассматриваться с точки зрения и арендатора и лизинговой фирмы, в то время как имеющие место на этой же стадии технологические и экологические риски, скорее всего, следует оценивать, имея в виду только арендатора.
ВИДЫ ОБЕСПЕЧЕНИЙ В ЛИЗИНГОВОЙ ОПЕРАЦИИ
Арендатор

 Банк Лизинговая
фирма
Кредит лизинговой фирме
Оборудование, предоставляемое в залог.
Переуступка прав по лизингу, включая переуступку платежей по нему.
Переуступка прав на другие виды обеспечения.
Лизинг арендатору
Лизинговая фирма является владельцем оборудования.
Предоставление других видов обеспечения
(залог и/или поручительство).
По займу, предоставленному банком на организацию лизинга, все общие обязательства несет лизинговая фирма. Она должна возвратить предоставленный кредит, вне зависимости от того, получит ли она лизинговые платежи от арендатора или нет. Очевидно, что даже полная стоимость предоставляемого в лизинг актива может рассматриваться лишь как частичное обеспечение банковского кредита. Следовательно, лизинговая фирма должна взять у арендатора дополнительный залог и (или) потребовать предоставления поручительства третьих лиц.
В международной банковской практике широко используется финансирование проектов, при котором предоставляемый банком кредит обеспечен денежными поступлениями от реализации самого проекта. Согласно этой практике, лизинговая фирма могла бы предоставить банку для обеспечения кредита оборудование в качестве залога с возможностью переуступки прав по лизингу (в первую очередь права получения лизинговых платежей).
Если права по лизингу полностью переуступаются банку, то все права и обязательства лизинговой фирмы переходят банку. В случае не выполнения лизинговой фирмой своих обязательств по займу, в то время как арендатор соблюдает все условия договора лизинга, лизинговые платежи производятся арендатором напрямую в банк. Однако принятые банком обязательства не дают ему права совершать какие-либо действия препятствующие арендатору, например, требовать досрочного изъятия переданного по договору лизинга имущества. Банк может применить эти меры, если арендатор в последующем не будет выполнять своих обязательств по лизингу. В конечном счете, банк может принимать к рассмотрению лизинговые проекты с полной переуступкой прав по лизингу или без нее, но в любом случае минимальным требованием являться наличие альтернативного источника полного погашения кредитной задолженности.
Данный метод анализа лизингового проекта, по меньшей мере, предоставляет банку возможность гибкого подхода в процессе переговоров с клиентом. Банк должен учесть все "за" и "против" чтобы определиться, будет ли финансирование проекта прямым займом или лизингом через лизинговую фирму. Если банк решил финансировать лизинг, то внутренний банковский анализ должен отражать окончательное решение относительно лизинговой фирмы и арендатора, а также общей структуры займа и лизинга. В этом случае банком рассматриваются документы, представляемые от лизинговой фирмы и от арендатора (правоустанавливающие документы, информация о финансовом положении, бизнес-план с анализом денежных потоков).
Оценка потенциального лизингополучателя, как конечного заемщика по проекту, является одним из этапов принятия решения о реализации лизинговой сделки. Можно разделить процесс оценки на две основные составляющие:
анализ финансового состояния лизингополучателя, реализующего проект (анализ прошлого);
оценка эффективности проекта (анализ будущего).
В зависимости от объёма финансирования проекта и других характеристик, лизинговая компания требует от потенциального лизингополучателя либо детально разработанный бизнес-план проекта, доказывающий эффективность проекта, либо ограничивается лишь требованием предоставить необходимые исходные данные проекта. Но и в том и в другом случае лизинговая компания должна проводить анализ лизингополучателя самостоятельно, используя предоставленные клиентом данные лишь для сравнения.
Основные составляющие процесса оценки потенциального лизингополучателя: анализ финансового состояния и оценка эффективности проекта.
Анализ финансового состояния компании подразумевает оценку того, как потенциальный лизингополучатель работал до момента обращения в лизинговую компанию. При финансовом анализе оценивается: прибыльность деятельности предприятия, ликвидность, финансовая устойчивость, эффективность управления оборотными средствами и т.д. При этом все показатели должны исследоваться в динамике для того, чтобы увидеть тенденции изменения финансового положения предприятия. Анализ финансового состояния предприятия не ограничивается расчётом стандартных коэффициентов. Необходима интерпретация полученных показателей, выяснение причин их изменения. Более подробно на методах анализа, интерпретации количественных результатов мы рассмотрим позже. Сначала обоснуем необходимость проведения оценки текущей деятельности предприятия.
Результаты анализа текущего финансового состояния лизингополучателя:
позволяют своевременно выявить негативные тенденции, сложившиеся в деятельности предприятия;
служат информационной базой для верификации исходных данных проекта;
могут являться основой для построения прогнозных денежных потоков.
Основной целью проведения оценки текущего состояния является определение возможности предприятия генерировать достаточно денежных средств для выплаты лизинговых платежей и оценка риска невыполнения лизинговых обязательств. Неудовлетворительное финансовое состояние предприятия может служить поводом для отказа в предоставлении имущества в лизинг и соответственно у лизинговой компании отпадет необходимость в проведении дальнейших расчетов.
Нельзя недооценивать значение анализа прошлого и текущего положения клиента. Существование проекта напрямую зависит от устойчивости финансового положения лизингополучателя. Особенно если проект является неотъемлемой частью деятельности компании и не может существовать обособленно.
Кроме того, результаты финансового анализа могут служить основой для оценки реалистичности исходных данных, заложенных при построении прогнозируемых денежных потоков проекта. Например, сравнение существующих объёмов реализации, уровня переменных и постоянных затрат, условий взаимоотношений с поставщиками и покупателями (периодичность поставки материалов на склад и их оплаты, периодичность отгрузки и оплаты готовой продукции покупателями и т.д.) с запланированными в проекте заложенными аналогичными данными. Существенные расхождения между сложившимися в настоящее время результатами деятельности и запланированными проектными данными должны быть объяснены и подтверждены лизингополучателем. Обоснованием должно стать предоставление контрактов на поставку материалов и сбыт продукции, маркетинговые исследования и т.д.
Количественные показатели деятельности предприятия, такие, как выручка от реализации, текущие затраты, оборотные средства и т.д., могут не только служить основой для верификации исходных данных проекта, но также используются при построении прогнозных денежных потоков. В том случае, если проект не является самостоятельной экономической единицей, и его деятельность неразрывно связана с деятельностью предприятия, на котором он реализуется, при оценке платежеспособности проекта необходимо учитывать и денежные потоки предприятия. Особенно если реализуемый проект является небольшим в сравнении с предприятием, на котором он реализуется. В этом случае, скорее всего, источником погашения лизинговых платежей будут не только средства, генерируемые проектом, но и прибыль от деятельности предприятия. А если предприятие убыточное, то в случае несоразмерности проекта и предприятия, убыток предприятия полностью поглотит прибыль проекта.
Существуют ситуации, когда оценка текущей деятельности предприятия - потенциального лизингополучателя не требуется. Как пример можно привести следующие случаи:
под реализацию проекта создается новая независимая компания;
сумма инвестиций и планируемые обороты проекта значительно превосходят существующие активы и обороты предприятия.
Однако в данном случае риски проекта по определению не могут быть обеспечены существующими активами предприятия и, скорее всего, потребуются иные формы гарантий выполнения лизингополучателем своих обязательств - поручительства, банковские гарантии и др. Т.е. необходимость финансового анализа лизингополучателя заменится необходимостью анализа гарантов и поручителей.
§ 2. Разделение рисков в лизинговых операциях.
В современной российской практике выработаны такие методы ведения расчетов по лизинговым сделкам, которые основаны на Методических рекомендациях по расчету лизинговых платежей, утвержденных Министерством экономики РФ 16 апреля 1996 г. и согласованным с Министерством финансов РФ рассчитывается по формуле (1) включает следующие составляющие:
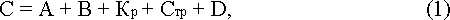
где С - общая сумма лизинговых платежей за весь период договора лизинга;
гдеА - сумма амортизации лизингового имущества за период действия договора;
гдеВ - комиссионное вознаграждение лизингодателю;
гдеКр - плата лизингодателю за кредитные ресурсы, использованные им для приобретения имущества;
гдеСтр - сумма, выплачиваемая за страхование лизингового имущества, если оно было застраховано;
где D - иные затраты лизингодателя, предусмотренные договором лизинга.
Лизинговые компании, особенно обеспечивающие лизингополучателей новым, технически прогрессивным оборудованием, несут следующие риски по лизинговым операциям:
финансовые (неплатежеспособность лизингополучателей, задержки платежей, изменения налогообложения собственников и т.д.);
организационные (отсутствие механизма нейтрализации рисков в лизинговых контрактах, неверные действия руководителей и сотрудников лизинговых компаний);
технические (поломки, аварии, преждевременный износ вследствие нарушений лизингополучателем правил эксплуатации);
форс-мажорные (случайная гибель объекта лизинга, хищение, уничтожение в результате военных действий и т.д.).
Однако на первоначальном этапе формирования лизинговой компании наиболее существенен экономический риск, определяемый общими макроэкономическими показателями развития различных сегментов народного хозяйства. Одним из его составляющих, поддающихся численному отображению, является ценовой риск, выражающийся в динамике уровня цен на производимую продукцию и предоставляемые услуги, в том числе и услуги лизинга. Его учет позволяет прогнозировать поток ожидаемых доходов от проводимой деятельности, с целью избрания правильной концепции развития, обеспечивающей максимальный доход, что особенно существенно на первоначальной стадии формирования предприятия.
Таким образом, эффективность лизинговой сделки во многом определяется стабильностью в конкретном сегменте рынка предоставления лизинговых услуг, а также сроками и условиями действия лизингового контракта. Однако до сих пор не существует четкой методики определения возможного риска недополучения планируемых доходов лизинговой деятельности, в зависимости от вышеперечисленных факторов.4 В определении степени риска заинтересованы как лизингодатель, так и лизингополучатель, с целью установления обоснованной взаимовыгодной величины лизинговых платежей и формы их получения. В данном параграфе предлагается использовать методы математического анализа и теории вероятности для оценки риска применительно к особенностям лизинговой деятельности. Приведем методику Юдкиной А., которая может быть использована для определения рационального типа лизинговой сделки, в частности, при выборе финансовой и оперативной аренды.
Так, при заключении сделки финансового лизинга лизингодатель на срок действия договора застрахован от изменения уровня цен на предоставляемые им услуги, под воздействием различных макроэкономических факторов. В случае же сдачи имущества в оперативный лизинг лизингодатель, рассчитывая на более высокую величину дохода, в большей степени подвержен ценовому риску.
В соответствии с теорией вероятностей, общими показателями ценового риска лизинговых услуг, будут:
1. Стандартное (среднеквадратическое) отклонение, измеряющее дисперсию ожидаемой величины лизингового платежа:
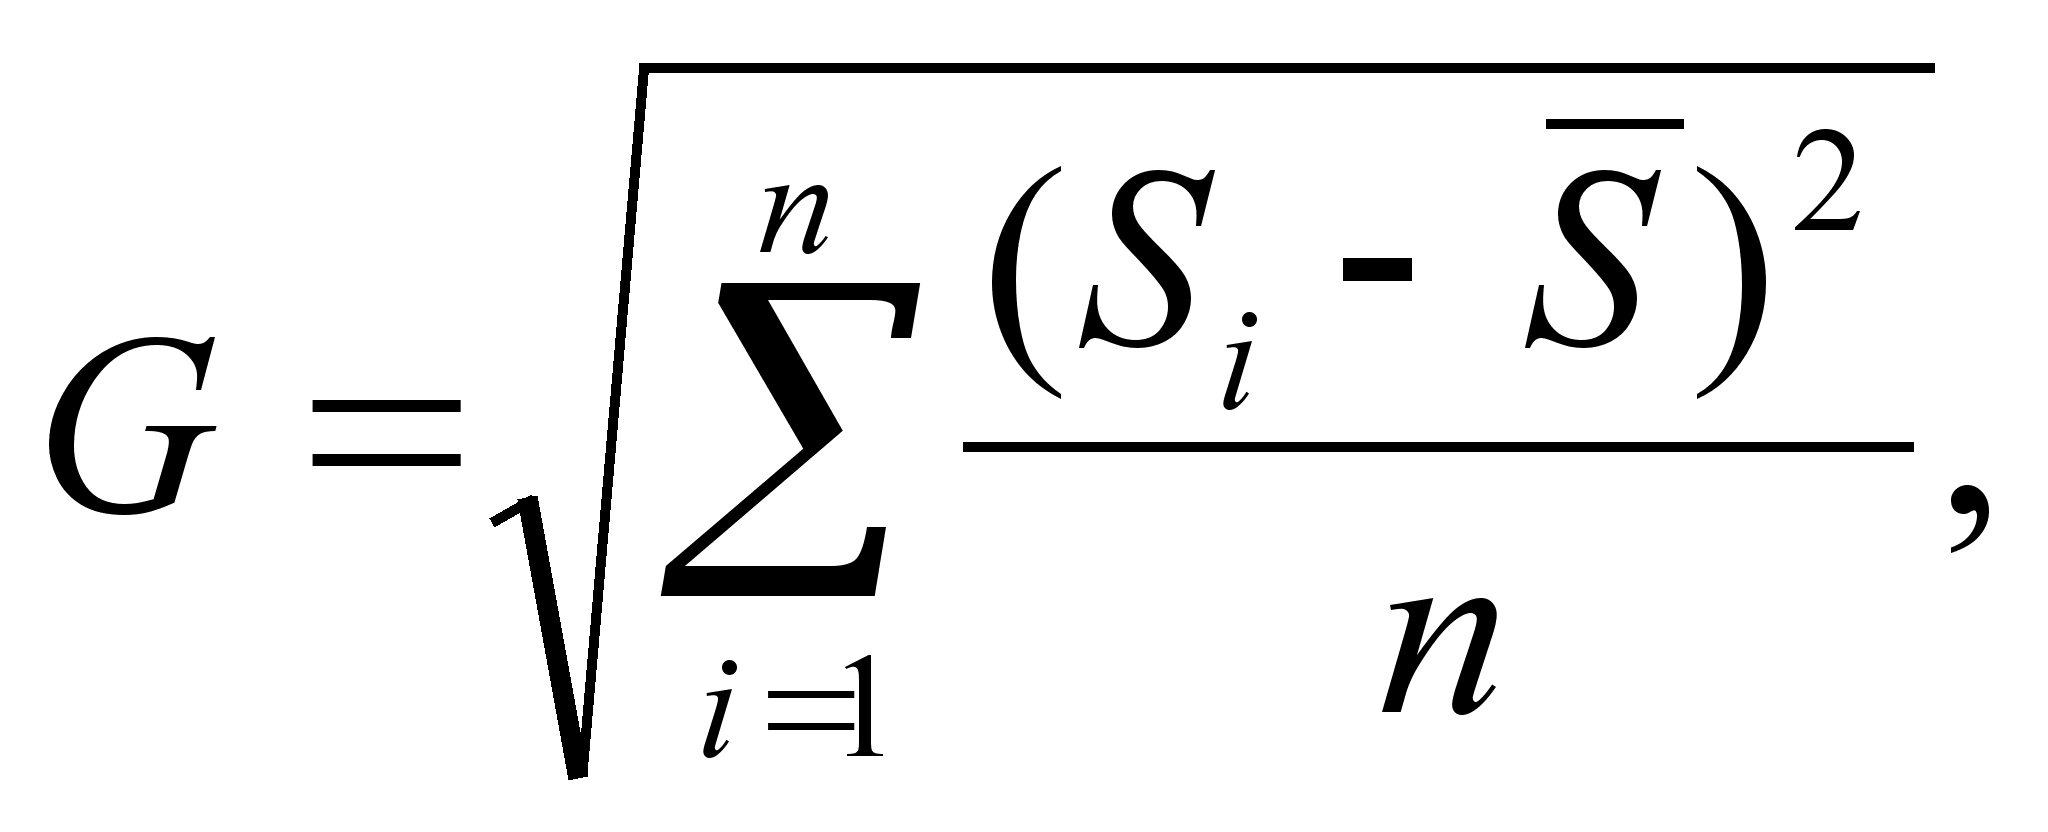 (2)
где:
n - количество лизинговых сделок;
Si - значение величины платежа в i-ой лизинговой сделке;
S - среднее значение лизингового платежа.
2. Коэффициент вариабельности, показывающий относительное значение разброса величины лизинговых выплат; чем выше коэффициент вариабельности, тем больше риск:
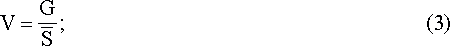
3. Риск по каждому варианту рассчитывается по формуле:
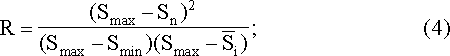
где: Smax, Smin, Sn - соответственно максимальная, минимальная и прогнозируемая величина лизинговых выплат.
В третьей главе работы рассмотрим использование предлагаемого метода оценки риска применительно к компании - лизингодателю с целью определения величины чистого дисконтированного дохода от предоставления оборудования в лизинг.
Даже если риски по лизинговой сделке правильно оценены, то развитие лизинга в России, вообще, во многом зависит от надежных гарантий, сокращающих финансовые риски, которым могут быть подвергнуты участники лизинговых операций. Лизингодателям важно получение гарантий своевременного возврата лизинговых платежей, построение страховой защиты от потерь в результате неисполнения обязательств, наступившего вследствие временной или полной неплатежеспособности лизингополучателей.
Риски, которые могут возникать при реализации лизинговой сделки, можно условно разделить на риски лизингодателя и риски лизингополучателя, хотя, как правило, они тесно связаны между собой и наступление одного может повлечь за собой возникновение другого вида риска.
Интерес каждого лизингодателя заключается в сокращении своих рисков по проектам. Способы снижения рисков просты для отдельного участника лизинговых отношений - снижение степени риска осуществляется путем его распределения между участниками проекта.5
Распределение рисков при лизинговых операциях может быть обеспечено за счет привлечения капитала различных финансовых институтов, однако привлечение к сделке одного или нескольких партнеров связанно не только с материальными затратами на вознаграждение гарантов, но и временными так как любой банк перед тем как дать гарантию того или иного проекта досконально изучит все аспекты данного проекта, что также ведет к утечке коммерчески значимой информации
Обеспечение разделения финансовых рисков, может быть также реализовано с участием федерального и региональных фондов поддержки лизинга в качестве гаранта лизинговых операций. Имеется в виду создать, по существу, на основе этих фондов мощные специализированные страховые компании, деятельность которых направлена на страхование сдаваемого в лизинг имущества и страхование возврата лизинговых платежей.
В настоящее время российские операторы лизингового бизнеса рассматривают в качестве гарантов, как правило, одного, иногда двух хозяйствующих субъектов. Конечно, проще работать с минимальным количеством партнеров. При этом еще желательно, чтобы их инвестиционные возможности были как можно более объемными. Однако в действительности найти одного инвестора под многомиллионный проект очень сложно.
Например, Европейский банк реконструкции и развития участвует своим капиталом в инвестиционных проектах только на треть. Остальные две трети капитала должны быть собраны другими инвесторами.
По предложению Минэкономики РФ по аналогичному пути пошло и российское Правительство при финансировании инвестиционных проектов за счет средств федерального бюджета.
По-видимому, в ряде случаев стоит идти на определенное усложнение схем финансирования лизинговых проектов за счет дополнительного согласования интересов сторон. При этом нужно предоставить большему количеству участников возможность разделить их финансовые риски и тем самым привлечь их к реализации значительного количества лизинговых проектов. Причем за свою долю риска гарант получает соответствующее вознаграждение.
Опыт взаимодействия с рядом лизинговых компаний свидетельствует, что они готовы рассматривать принятие на себя риска в размере 5-10 процентов от контрактной цены. Это означает, что лизинговая компания при проектировании лизинговой сделки потребует обеспечения на 90-95 процентов.
Таким образом, в схеме предоставления гарантий каждый участник лизинговой сделки принимает на себя обоснованные риски в размере от 5 до 25 процентов и, кроме того, соответствующим образом на этом зарабатывает.
Организационно разработкой схем предоставления гарантий, учитывающих все аспекты сделок по международному лизингу, составлением баланса интересов сторон должна заниматься специализированная структура.6
Предприятие-лизингополучатель в большинстве случаев не сможет самостоятельно заниматься организацией всего