Экономическое обоснование создание малого предприятия акционерного типа
Определим акционерный капитал :
— Стоимость основных средств – 182,52 тыс. руб.
— активы на организационные расходы – 10 тыс. руб.
— Стоимость собственных оборотных средств
Ксоб= Коб – (Ккрз+ Кк),
где Коб – оборотный капитал,
Кк – краткосрочный кредит банка на 1 месяц под 70% Кк Кдс=35000 руб.
Ккрз – кредиторская задолженность.
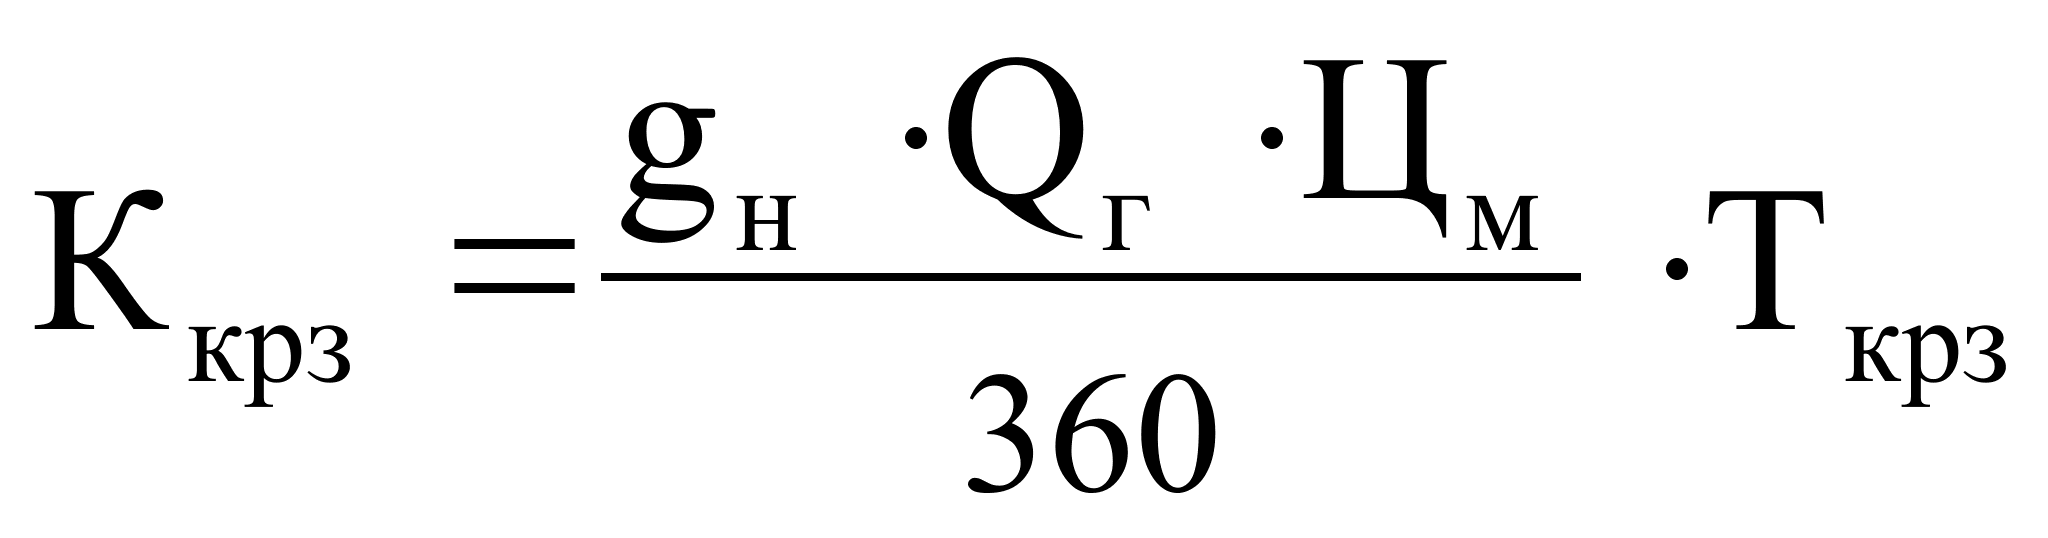
Ткрз – средняя отсрочка платежа по кредиту, оборачиваемость кредиторской задолженности (Ткрз = 20 дней).
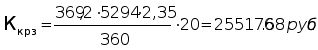
Ксоб = 511239,9 - (255176,68 +35000)=221063,21 руб.
Итого акционерный капитал составляет: А = Косн + Кнма+ Ксоб = 182520+10000+221063.2=413583,2 руб.
3.1. Определение номинальной стоимости акций и их количества.
Акция - это ценная бумага, свидетельствующая о внесении владельцем определенной суммы денег в капитал акционерного общества и дающая право на получение ежегодного дохода дивиденда из прибыли АО. На создаваемых АО существует два типа акций: обыкновенные и привилегированные.
Обыкновенные (простые) акции позволяют получить доход в зависимости от результатов деятельности АО, а также принимать участие в управлении, голосовать на общем собрании акционеров.
Привилегированные акции отличаются от обыкновенных рядом особенностей:
- заранее установленная сумма дохода на акции, независимо от результатов деятельности АО
- первоочередность выплат возвратных сумм при ликвидации АО,
Главный недостаток привилегированных акций заключается в том, что они не дают право голоса на общем собрании акционеров.
Акции нашего АО будут обыкновенными с номиналом (НА) 50 рублей. Такой номинал акции, даст широкий круг инвесторов, хотя и затруднит управление.
Количество акций определяется исходя из акционерного капитала (А) и номинала акции:
N= =8280
шт.
4. Первоначальный баланс.
Управление хозяйственной деятельностью фирмы - это условие экономического успеха. Поставки должны оплачиваться в срок, платежи по задолженностям и процентные выплаты должны производиться точно в срок, достаточно значительная часть средств должна оставаться в распоряжении фирмы. Поэтому через равные промежутки времени надо проводить определенные расчеты для выяснения того, к каким экономическим результатам пришла фирма в результате своей хозяйственной деятельности. Поэтому составляется финансовый отчет, в котором отражаются фактические экономические результаты за предшествующий период. Составляется отчет по прибыли, а в конце периода - баланс. В балансе предприятия отражены все активы и пассивы. Хозяйственные средства предприятия называют активами, а их источники - пассивами.
Таблица 1.Баланс предприятия.
| Актив | тыс.руб. | Пассив | тыс.р. |
|
I Внеоборотные активы |
IV Капитал и резервы |
||
| 1.1 Основные средства | 4.1 Акционерный капитал |
413,58 |
|
| Технологическое оборудование |
117 |
количество акций (ед.) - 8280 |
|
| Вспомогательное оборудование | 35,1 | ||
| Инвентарь | 30,42 |
V Долгосрочные пассивы |
|
| Итого | 182,52 | ||
| 1.2 Нематериальные активы | 10 | ||
| Итого | 192,52 | ||
|
II Оборотные активы |
VI Краткосрочные пассивы |
||
| 2.1 Производственные запасы |
191,51 |
6.1 Кредиты банка | 35 |
| 2.2 Незавершенное производство | 28,13 | 6.2 Кредиторская задолженность | 255,1 |
| 2.3 Запасы готовой продукции |
111,6 |
||
| 2.4 Дебиторская задолженность | 318,9 | ||
| 2.5 Денежные средства | 33,1 | ||
| Итого |
511,2 |
Итого |
290,1 |
| Баланс |
703,68 |
Баланс |
703,68 |
По характеру образования и формирования оборотные средства делятся на:
– Собственные оборотные средства – формируются за счет собственных средств, в частности, за счет части уставного капитала (как в данном случае), оставшегося после формирования внеоборотных активов.
– Привлеченные оборотные средства – формируются за счет заемных средств (долгосрочные и краткосрочные пассивы), в данном случае за счет краткосрочных пассивов.
5. Определение численности работающих на предприятии.
Расчет численности работников предприятия используется в курсовой работе для определения затрат по заработной плате и производительности труда.
Нам потребуются:
Основные производственные рабочие
Вспомогательные рабочие:
– кладовщик
– грузчик
Административно-управленческий персонал и служащие:
Списочная (с учетом плановых невыходов) численность основных работающих, определяется на основе трудоемкости работ по каждой операции:
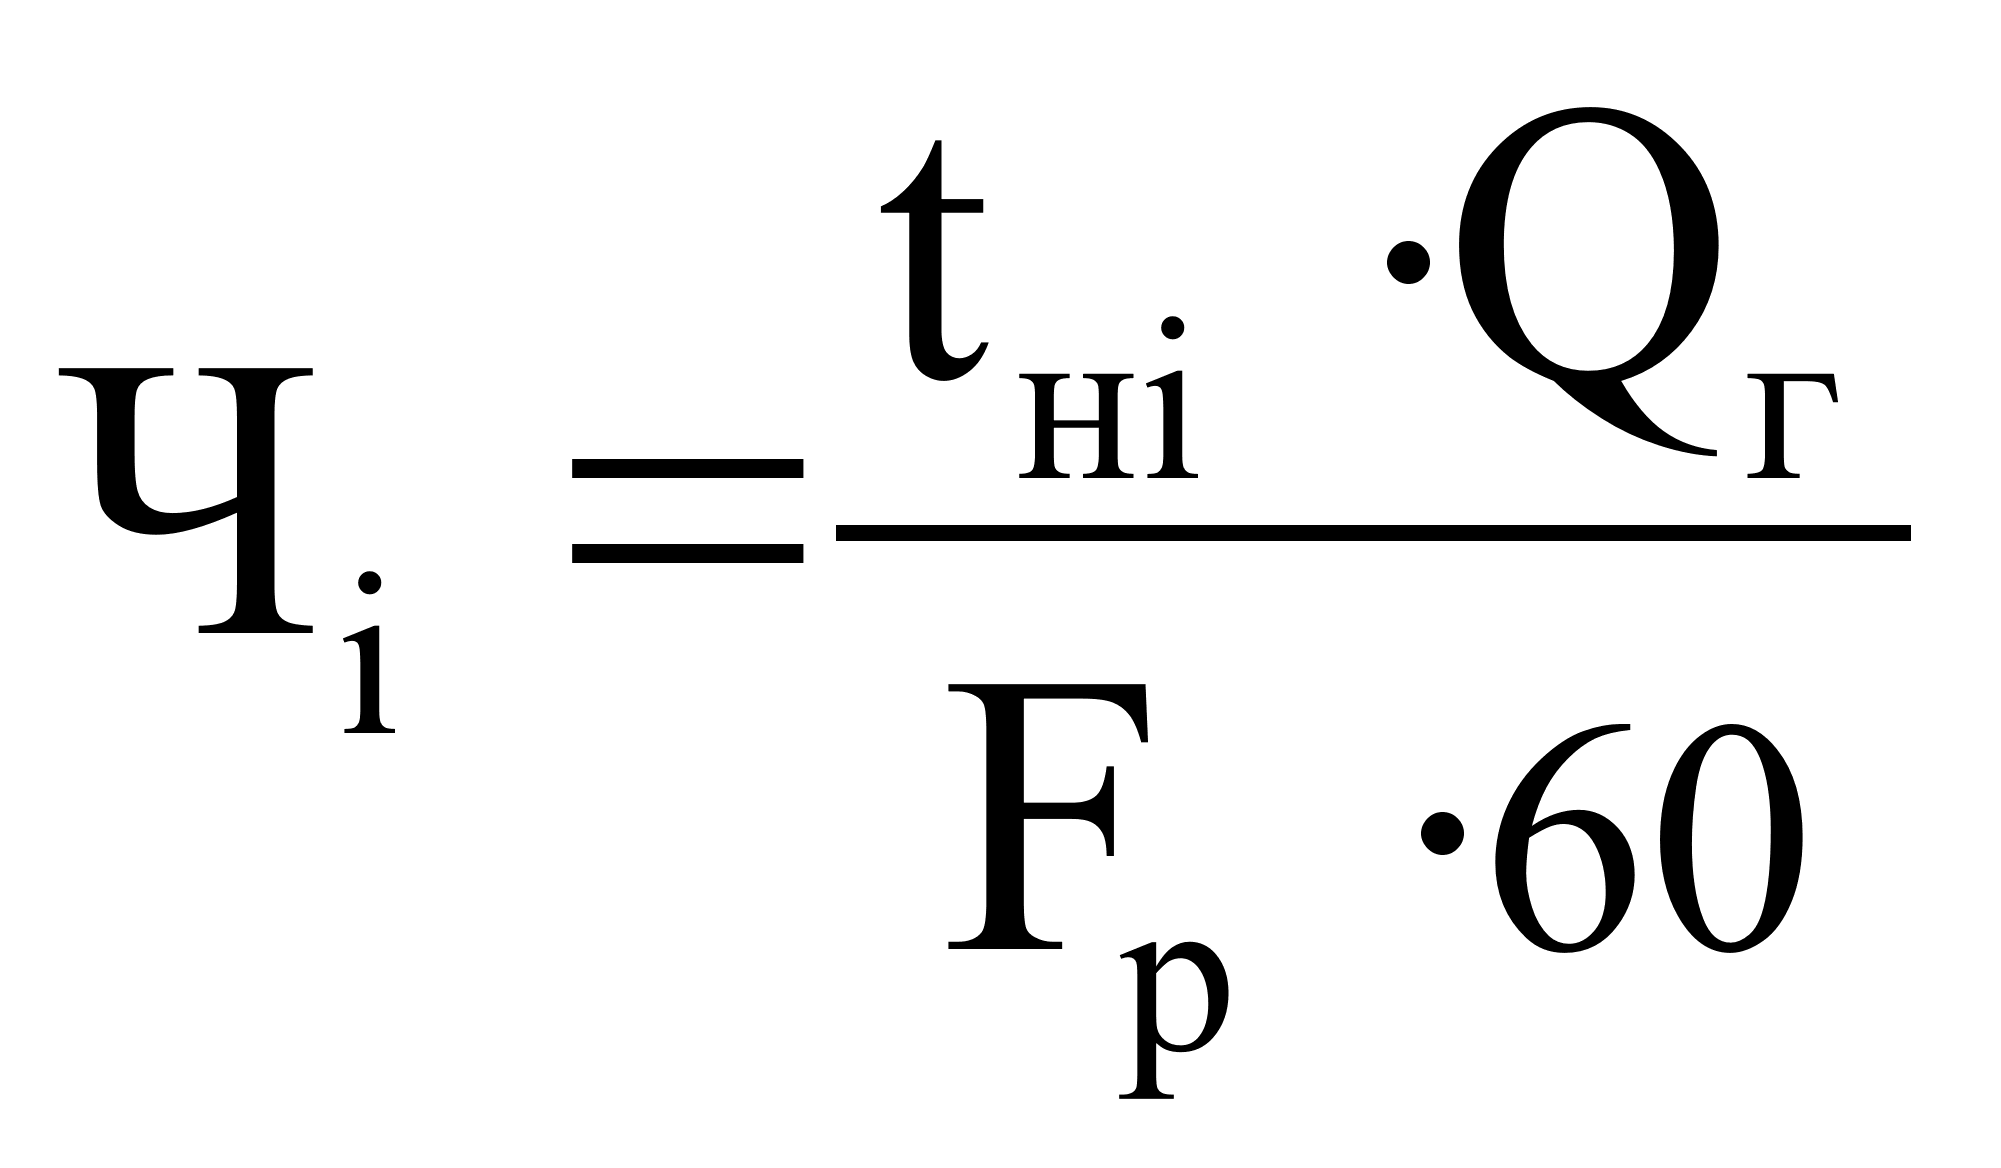
Где Fр годовой фонд времени работы рабочих (Fр =1850).
Определим списочную численность по каждой операции.
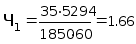
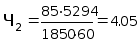
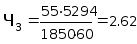
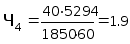
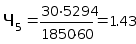
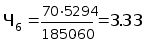
Итого основных рабочих:14,9915 человек
Вспомогательные рабочие определяются либо по рабочим местам, либо по нормам обслуживания.
В нашем случае некоторых рабочих определим по своим рабочим местам кладовщик-грузчик, слесарь-уборщик. Итого: 2 человека.
Численность административного персонала определяется путем разработки штатного расписания, в котором указывается состав и численность административно-управленческого персонала, а также оплата труда по каждой должности.
Должен быть директор, бухгалтер-экономист, секретарь-референт, коммерческий директор. Итого: 4 человека.
Всего: 21 человек.
6. Определение сметы затрат на производство и реализацию продукции.
Себестоимость продукции складывается из затрат, которые разнородны по своему составу и экономическому назначению, роли в изготовлении и реализации продукции. Это вызывает необходимость их классификации.
Классификация затрат позволяет организовать более правильное планирование, учет и анализ затрат и на этой основе выявить резервы снижения себестоимости продукции.
Основными группами затрат являются группы по “экономическим элементам” и “статьям затрат”. Это объясняется тем, что на основе этих групп разрабатываются важнейшие документы: смета затрат на производство и калькуляция себестоимости по отдельным видам продукции.
Затраты, образующие себестоимость продукции (работ, услуг), в соответствии с их экономическим содержанием (что и в каком объеме вошло в себестоимость) группируются по экономическим элементам.
В нашей работе мы будем рассматривать группу по “статьям расходов”. Смета затрат является важным документом, определяющим эффективность работы предприятия. Она разрабатывается для определения суммарных расходов на производство и реализацию продукции. По размеру затрат, отражаемых в смете определяют прибыль предприятия и размер накладных расходов.
В курсовой работе смета затрат сначала разрабатывается по статьям расходов, а затем сводится по элементам.
6.1. Состав затрат для составления сметы.
С целью контроля за затратами по местам их формирования, направлениям и определения затрат в расчете на единицу определенного вида продукции применяется классификация затрат по статьям затрат.
Смета затрат включает следующие статьи:
– основные материалы;
– реализуемые отходы;
– основные материалы за вычетом отходов;
– основная заработная плата производственных рабочих;
– дополнительная заработная плата производственных рабочих;
– отчисления на социальные цели производственных рабочих;
– накладные расходы.
Первые шесть статей расходов относятся к прямым затратам. Отличительная их черта, что они могут быть непосредственно отнесены на изготовляемую продукцию и потому рассчитываются как на весь объем производимой продукции, так и на единицу отдельных видов продукции.
Остальные расходы (неучтенные в прямых затратах) образуют косвенные расходы. Эти расходы относятся на весь объем производимой продукции. Отнесение их на конкретную продукцию может быть осуществлено лишь косвенным путем. Как известно к косвенным расходам относятся расходы на содержание и эксплуатацию оборудования ( РСЭО ). Общепроизводственные, общехозяйственные и коммерческие расходы, получили название накладных расходов - расходы не связанные с технологическим процессом, а связанные с деятельностью предприятия в целом.
6.1.1. Прямые затраты.
Основные материалы:
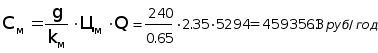
где g - чистый вес изделия (240),
kм - коэффициент использования материала (0.65)
Цена материала на одно изделие:
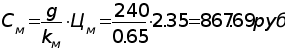
Реализуемые отходы
Реализуемые отходы на годовой объем производства:
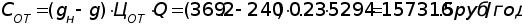
где gн - норма расхода материала,
Цот – цена реализуемых отходов, руб./ кг (принимается приблизительно 10% от
цены основных материалов).
Реализуемые отходы на единицу продукции:
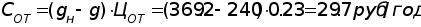
Основные материалы за вычетом отходов:
Годовой :
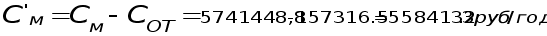
На ед. продукции:
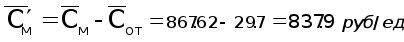
Основная зарплата производственных рабочих
Основная заработная плата предусматривает оплату труда за проработанное время. Рассчитывается она в зависимости от формы и системы оплаты труда. В курсовой работе предусматривается сдельно-премиальная оплата труда. В соответствии с этой системой основная заработная плата рассчитывается по формуле:
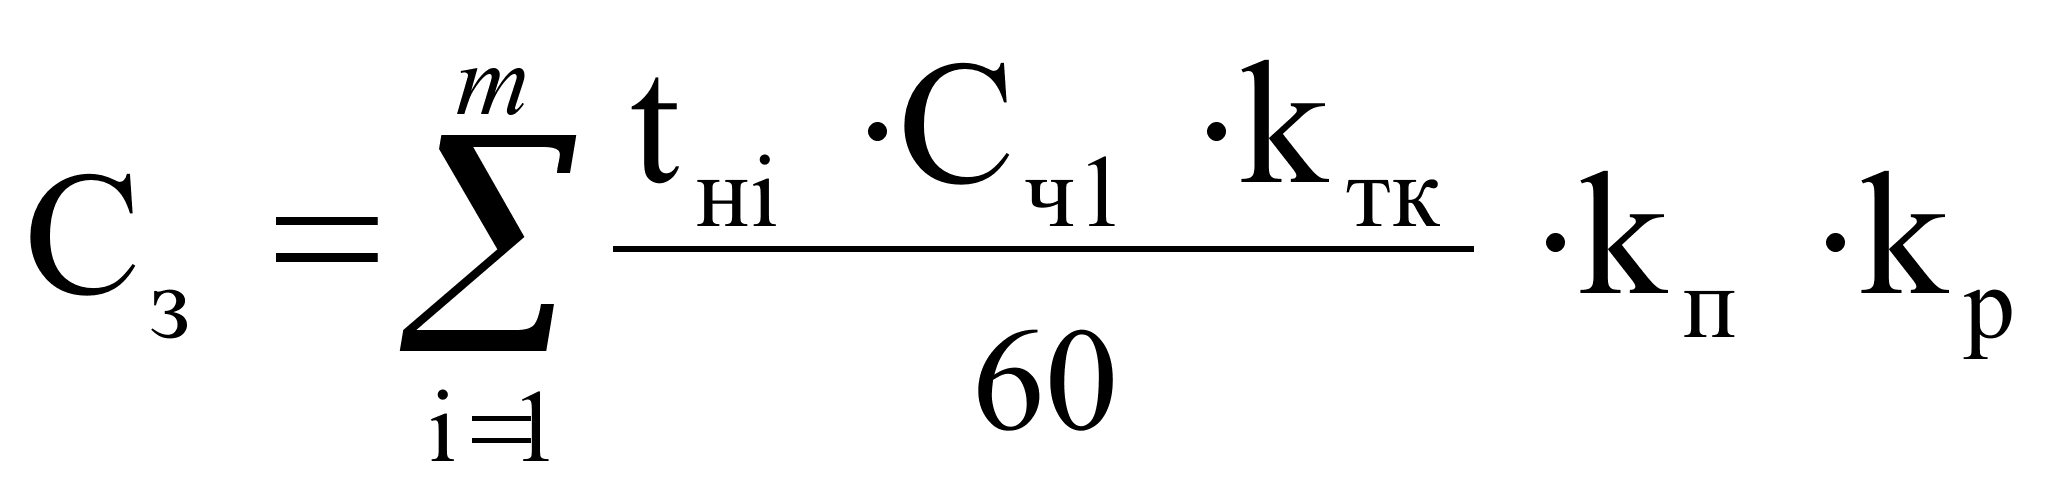 ,руб./ед.
где n - количество операций (n=6),
t нi - норма времени по каждой операции (i – операция),
Сч1 - часовая ставка 1-го разряда (Сч1=2т руб./час),
kп - коэффициент учитывающий доплаты (премии и т.д.),
kр - коэффициент учитывающий районные выплаты (для Томска kр=1,3),
kтк – тарифный коэффициент соответствующего разряда, показывающий во
сколько раз оплата труда соответствующего разряда превышает оплату труда
работника 1-го разряда.
Для основы возьмем тарифную сетку, принятую в бюджетной системе, то есть 18-ти разрядную сетку, где 1-8 разряды для рабочих.
-
разряд IV V VI VII Kтк
1,91 2,16 2,44 2,76
Счасi = Сч1* kтк – часовая ставка соответствующего разряда
Таблица 2
-
номер
операции
tн Разряд Счасi
расценка за штуку: (tн*Счас)/60 kп kр 1 35 7 5,52 3,22 1,4 1,3 2 85 6 4,88
6,8 1,4 1,3 3 55 7 5,52 5,06 1,4 1,3 4 40 6 4,88 3,25 1,4 1,3 5 30 7 5,52 2,76 1,4 1,3 6 70 5 4,32 5,04
1,4 1,3 Итого 40.4 26,13
Основная зарплата на одно изделие – Сз=73.52 руб./ед. Основная заработная плата производственных рабочих на годовой объем производства СзQ :
СзQ= Сз Q=73.52 5294=389214.8 руб./год
Дополнительная зарплата производственных рабочих
Дополнительная заработная плата производственных рабочих (не связанная с производством) - оплата труда полагающаяся по закону за не проработанное время ( отпуска, недоработанные часы подросткам, и т.д.), рассчитывается на единицу и весь объем производимой продукции:
а.) Сдоп = Сз kдоп , руб./ед.
б.) СдопQ = Сз kдоп Q , руб./год
где kдоп – коэффициент учитывающий выплаты по дополнительной заработной
плате (kдоп =0,15)
Сдоп =73.52 0,15=11,02 руб./ед.
Дополнительная зарплата на весь объем производимой продукции СдопQ=73.520.155294=58382.2 руб./год
Отчисления на социальные цели производственных рабочих.
Отчисления на социальные цели включают в себя отчисления в следующие фонды:
– пенсионный (28%);
– обязательного медицинского страхования (3,6%);
– государственного социального страхования (5,4%);
– занятости населения (1,5%).
В общей сумме эти отчисления определяются в размере 38.5% от суммы основной и дополнительной заработной платы. Округлим до 39%.
социальные отчисления на весь объем производимой продукции:
СотчQ = (СзQ+СдопQ)0,39=(389214.8 +58382.2)*0,39=174562.8 руб./год
социальные отчисления на одно изделие:
Сотч = (Сз +Сдоп)0,39=(73.52 +11,02)*0,39=84.54 руб./ед.
6.1.2. Накладные расходы.
Накладные расходы включают расходы по содержанию и эксплуатации оборудования, управлению предприятием, по реализации продукции и пр., это расходы которые относятся к деятельности предприятия в целом, которые не могут быть непосредственно отнесены на ту или иную продукцию, изготовляемую на предприятии.
В первом приближении накладные расходы включают в себя следующие затраты:
– амортизация основных фондов предприятия;
– амортизация нематериальных активов;
– арендная плата помещений;
– отчисления в ремонтный фонд;
– вспомогательные материалы на содержание оборудование;
– затраты на электроэнергию;
– износ инструмента;
– заработная плата вспомогательных рабочих;
– отчисления на социальные цели вспомогательных рабочих;
– заработная плата административно-управленческого персонала
– отчисления на социальные цели административно-управленческого персонала;
– командировочные расходы;
– представительские расходы;
– на рекламу;
– налоги на пользование автомобильными дорогами;
– плата за кредит;
– прочие расходы.
Амортизация основных средств (Саос)
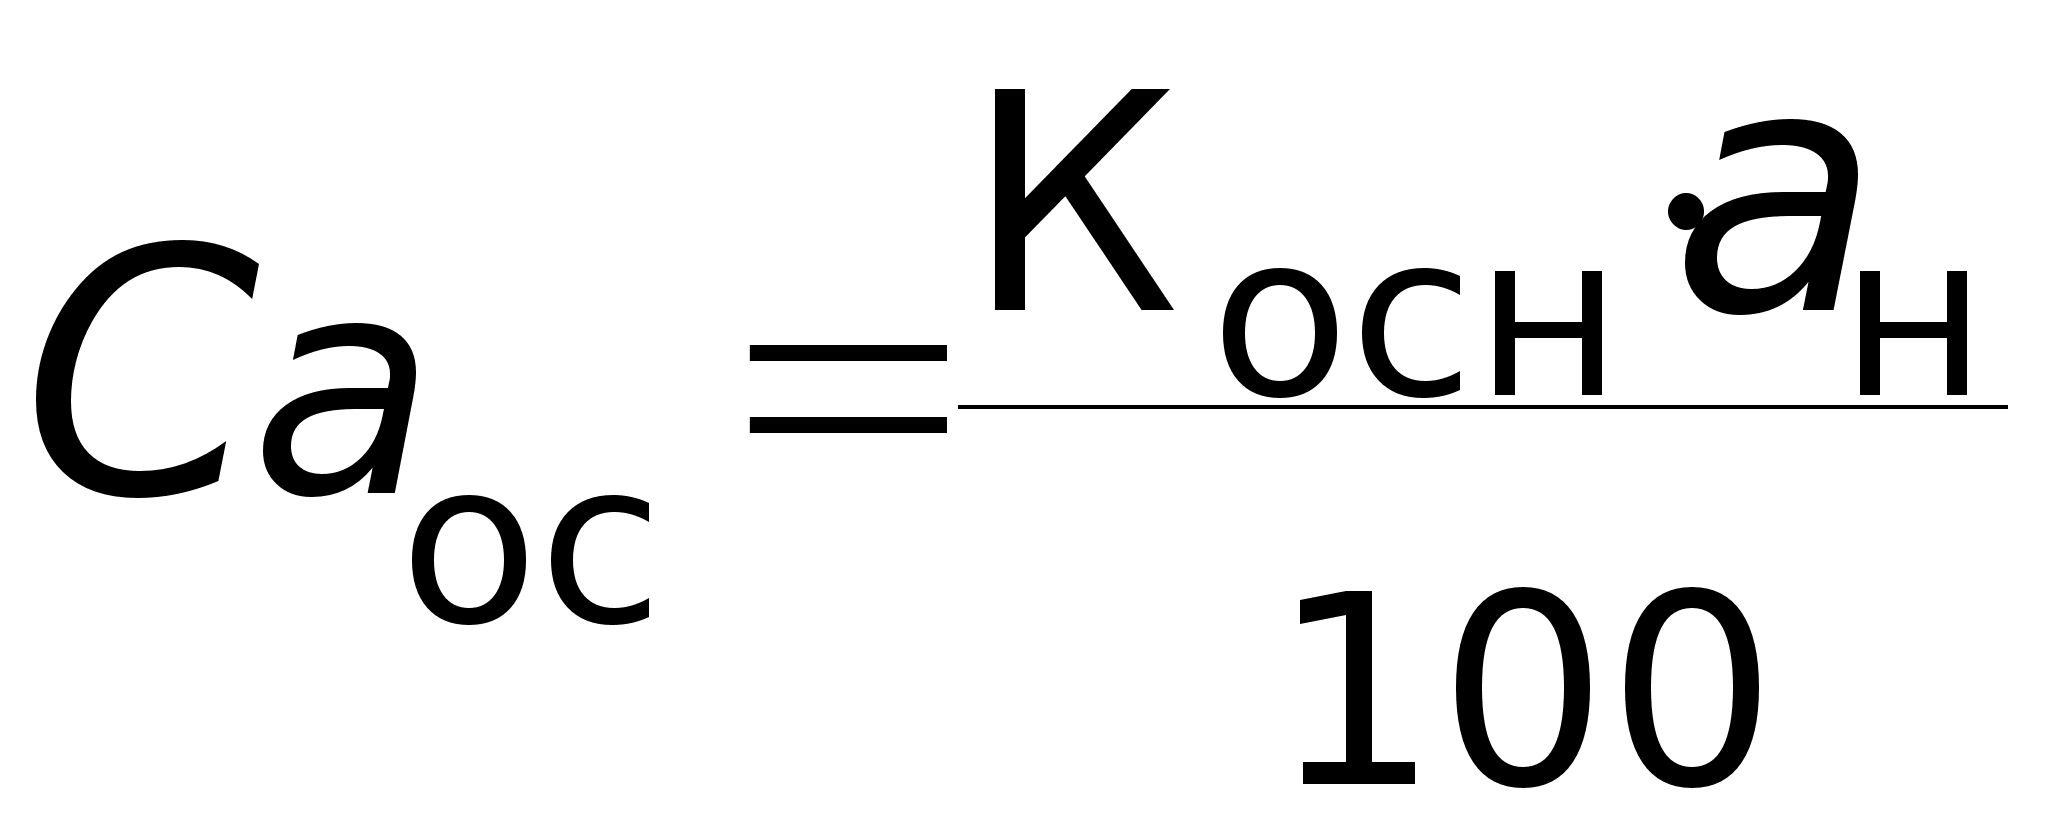 ,
руб./год
где Косн – суммарная стоимость основных средств (технологическое и
вспомогательное оборудование, производственный и хозяйственный инвентарь),
aн – норма амортизационных отчислений (применяется линейный метод
начисления амортизации с aн =15%).
Саос=182.520,15=27378 руб./год
Амортизация нематериальных активов (Сана)
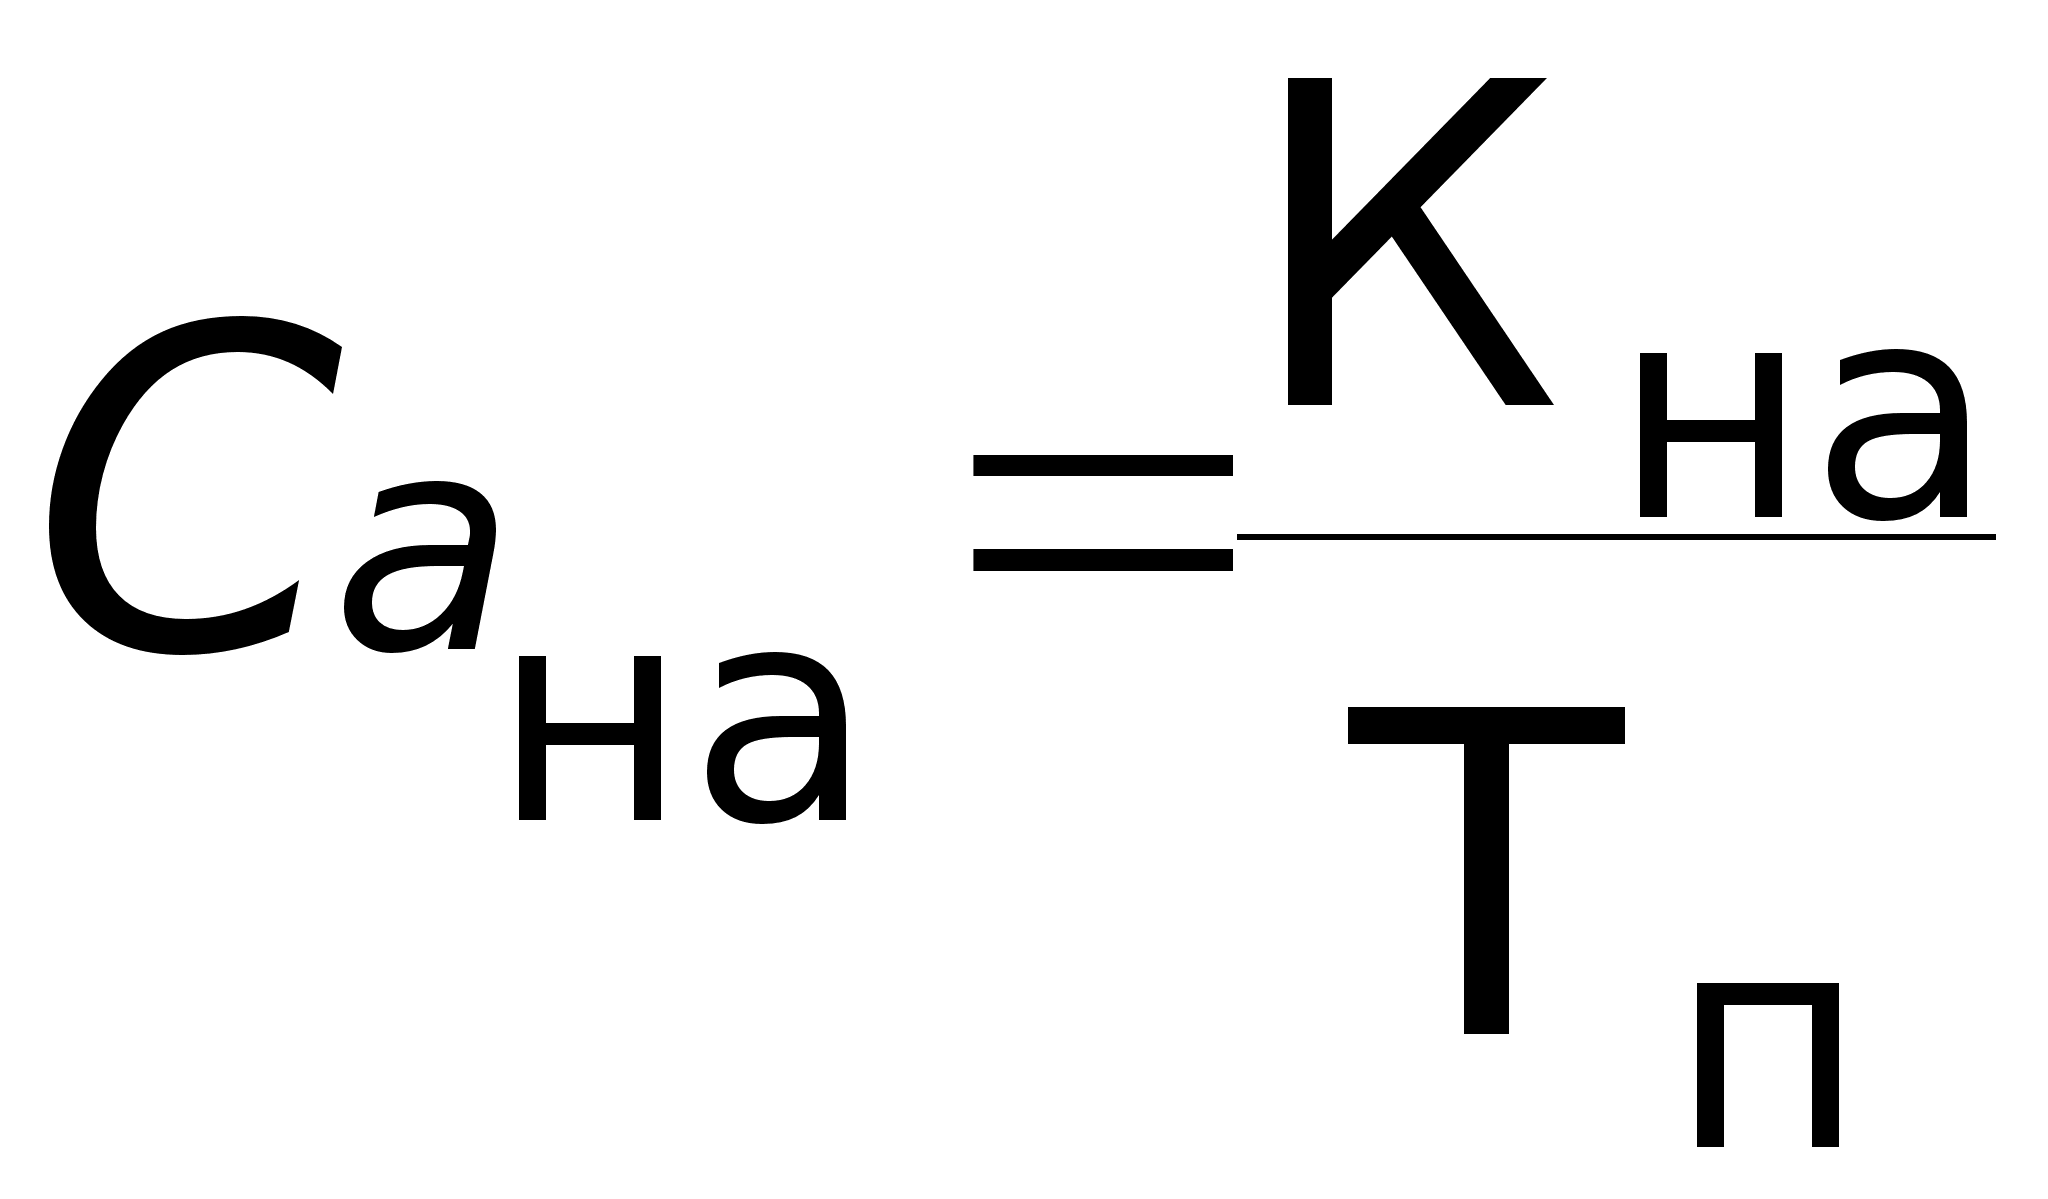 , руб./год
где Кна – стоимость нематериальных активов (Кна = 10 тыс. руб.),
Тп – период полезного использования нематериальных активов, срок списания
нематериальных активов Тп 5 лет.
Саос=10000/5 = 2000 руб./год
Арендная плата (Сап)
Сап= Sзд Цап, руб/год
где Sзд – суммарная арендуемая площадь здания (включая производственную и
под офис),
Цап – арендная плата за 1м2, (Цап=500 руб./ м2 в год).
Сап =108500=54000 руб./год
Отчисления в ремонтный фонд (Срф)
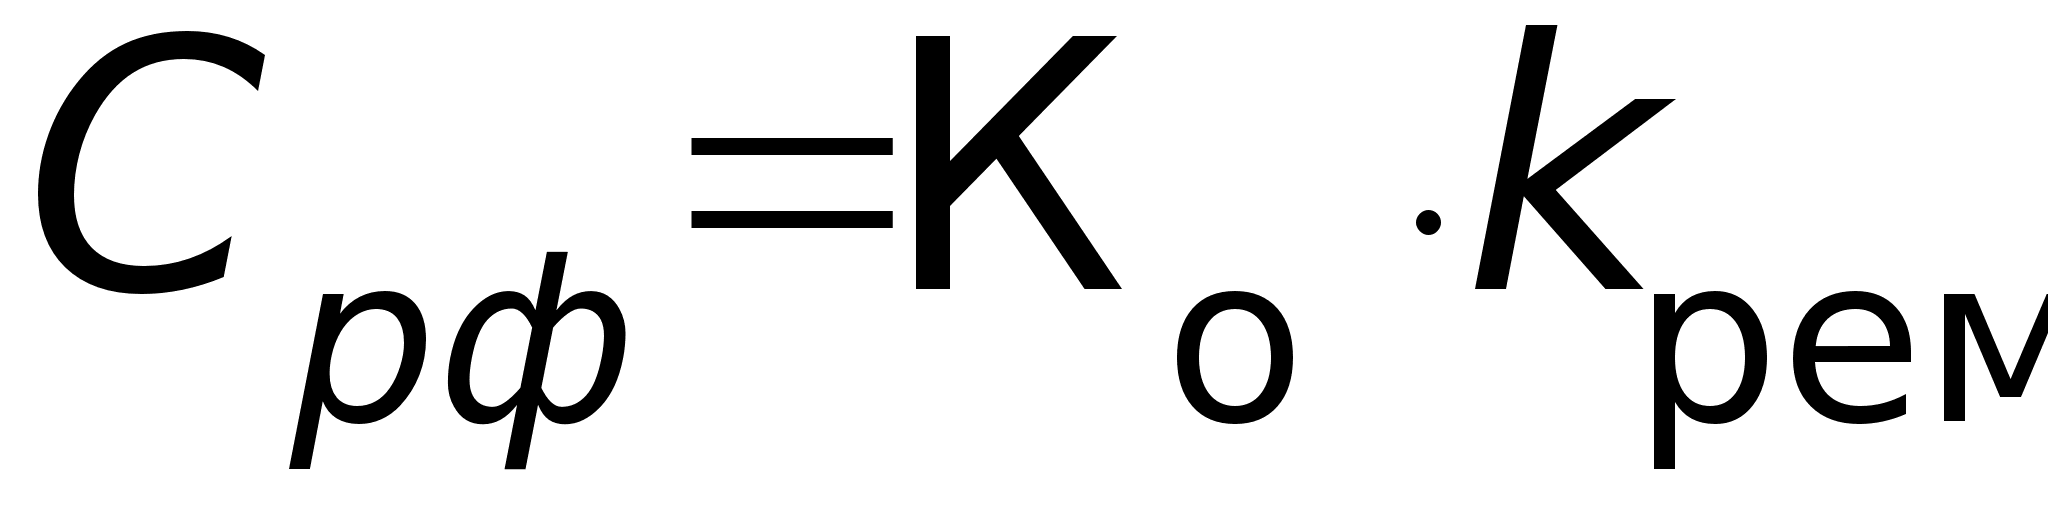 руб./год,
где: Ко стоимость оборудования (технологического и вспомогательного)
Ко=152,1 тыс.руб. ;
kрем
коэффициент,
учитывающий
отчисления
в ремонтный
фонд (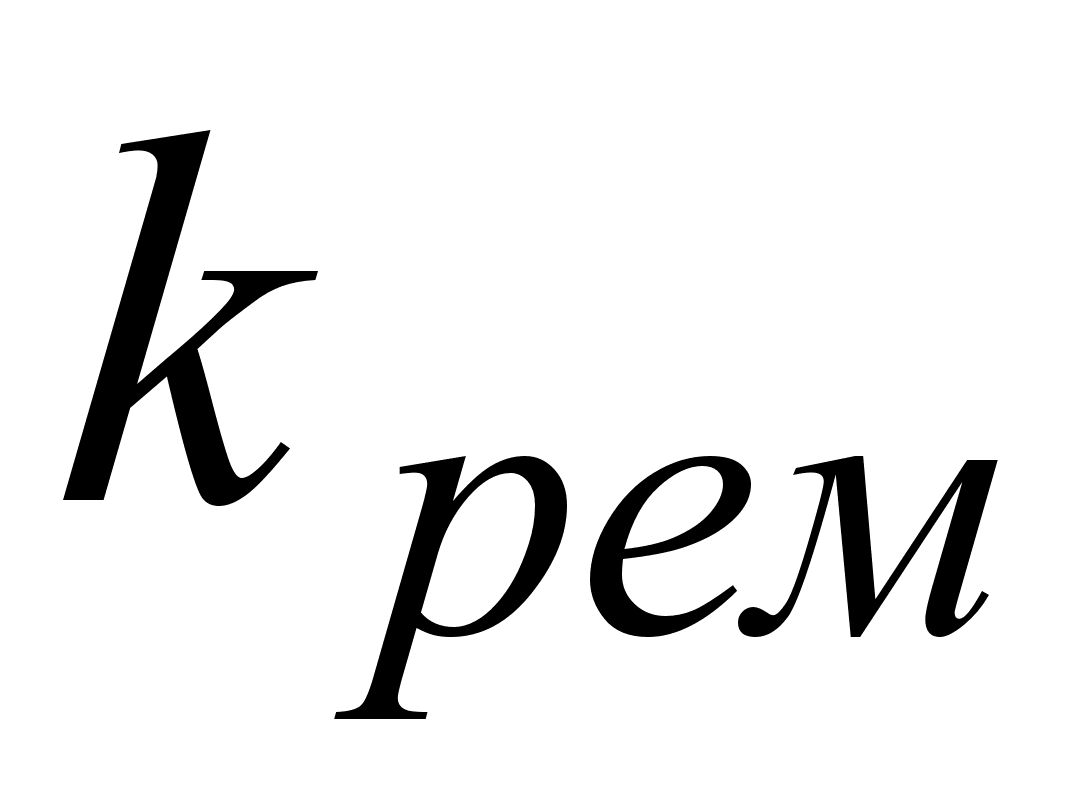 0,1).
Срф = 1521000.1=15210 руб./год
Вспомогательные материалы на содержание оборудования (Свм)
Вспомогательные материалы на содержание оборудования составляют 2-3% от стоимости оборудования
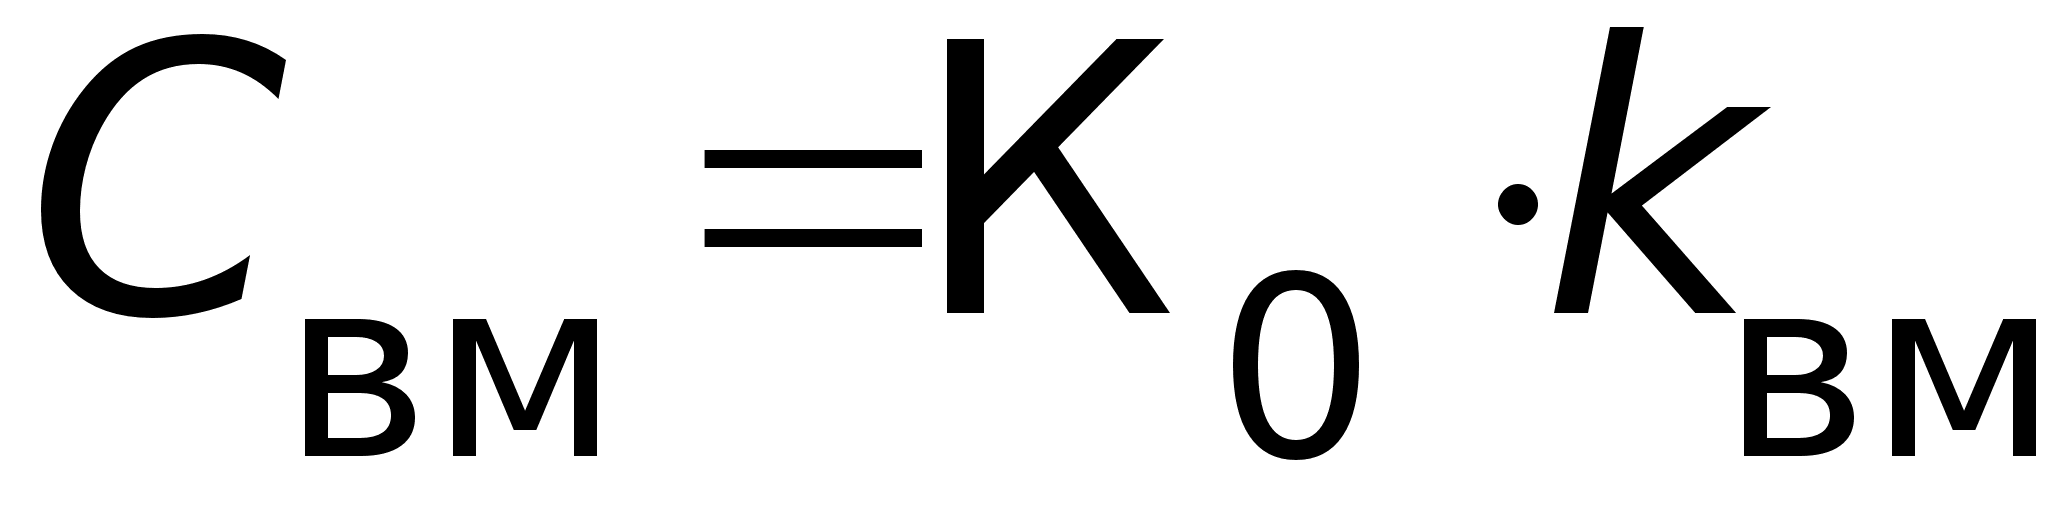 руб./год,
где kвм коэффициент, учитывающий затраты на вспомогательные материалы
(kвм 0.03).
Свм= 1521000,03 = 4563 руб./год
Затраты на силовую электроэнергию (Сэс)
Эти затраты приближенно можно рассчитать по следующей формуле:
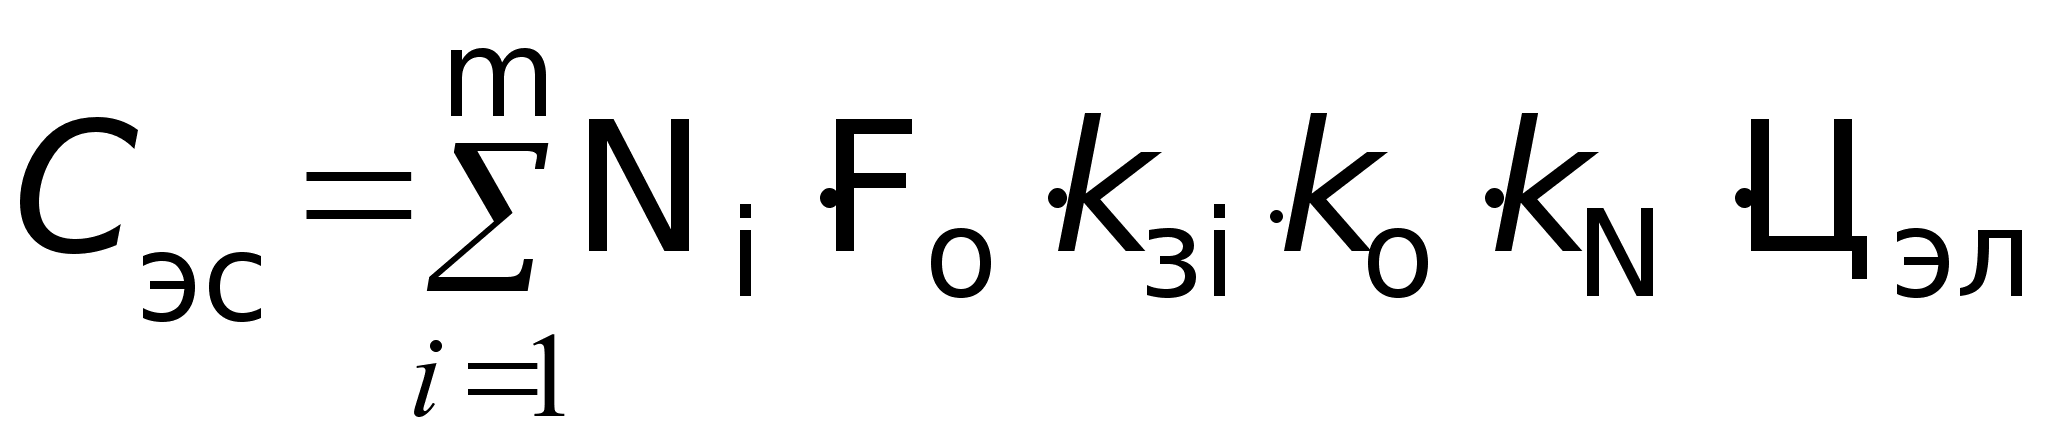 руб./год,
где: m количество операций технологического процесса;
Ni установленная мощность электродвигателей оборудования, занятого
выполнением i-ой операции (соответственно: 5; 7; 6; 8; 4; 7 квт);
Fо годовой фонд времени работы оборудования, час/год (Fдо =3750 час/год);
kзi коэффициент, учитывающий загрузку оборудования;
kо коэффициент, учитывающий удельный вес основного времени в норме
времени на выполнение операции (в среднем по каждой операции – kо 0,7);
kN коэффициент, учитывающий использование электродвигателей по мощности
(по каждой операции – kN 0,7);
Цэл цена электроэнергии за 1 квт/час (Цэл =0,4 руб. за квт/час).
Сэс =37500,70,70,4(50,8+71+60,65+80,45+40,35+70.8)=18742,5 руб./год
Износ инструмента (Син)
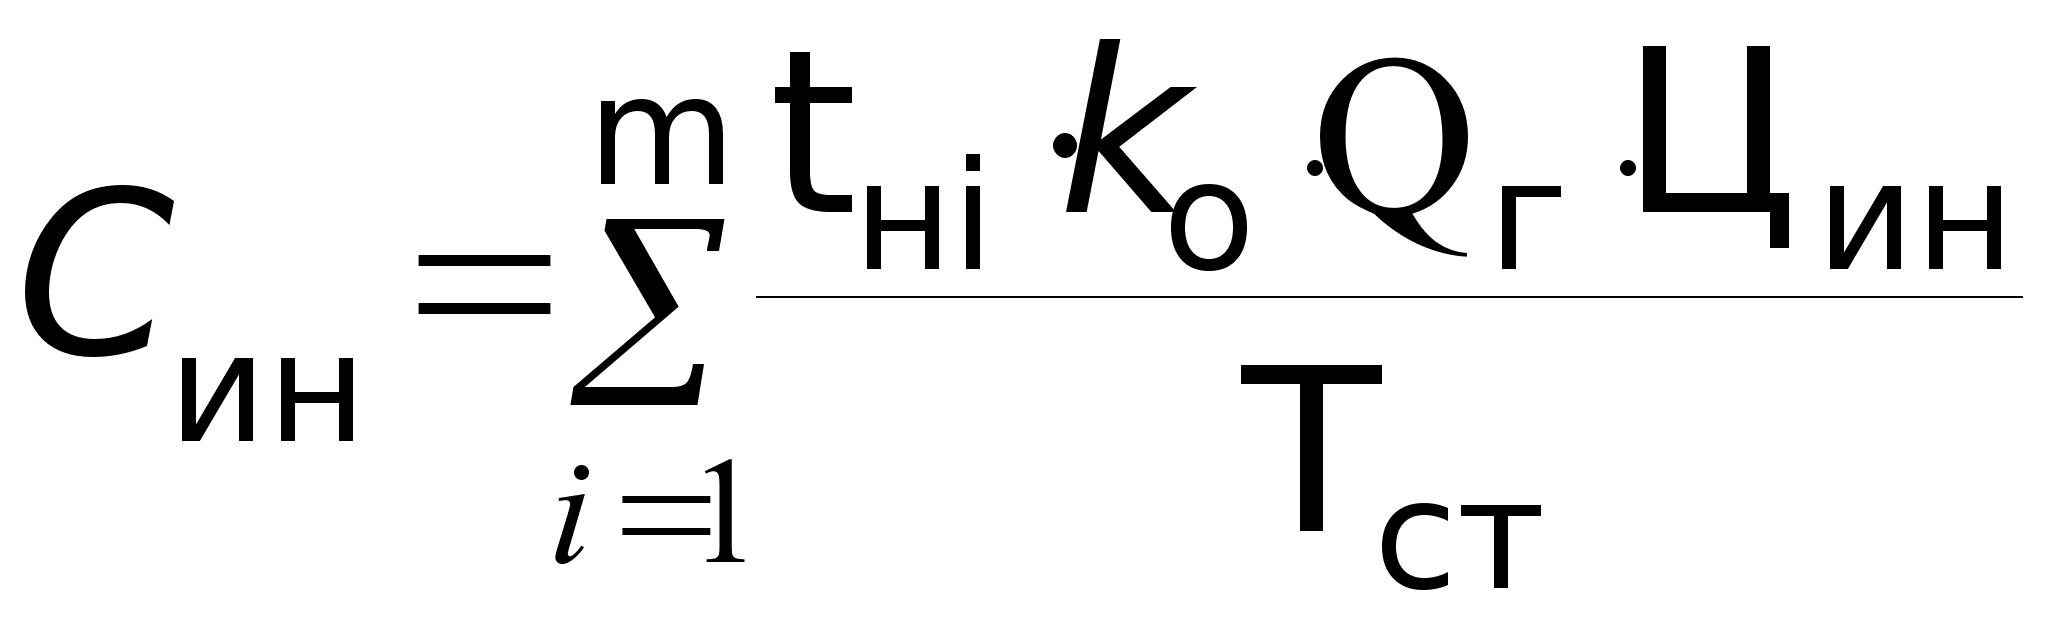 руб./год
где: tнi норма времени на выполнение i-ой операции;
Тст средняя стойкость инструмента, мин./срок службы (Тст 300 мин.);
Цин средняя цена единицы инструмента (Цин 30 руб./ед.);
Qг годовой объем производства, 5294 ед./год.
Син =0,7529430(35+85+55+40+30+70)/300=116732.7 руб./год
Заработная
плата вспомогательных
рабочих (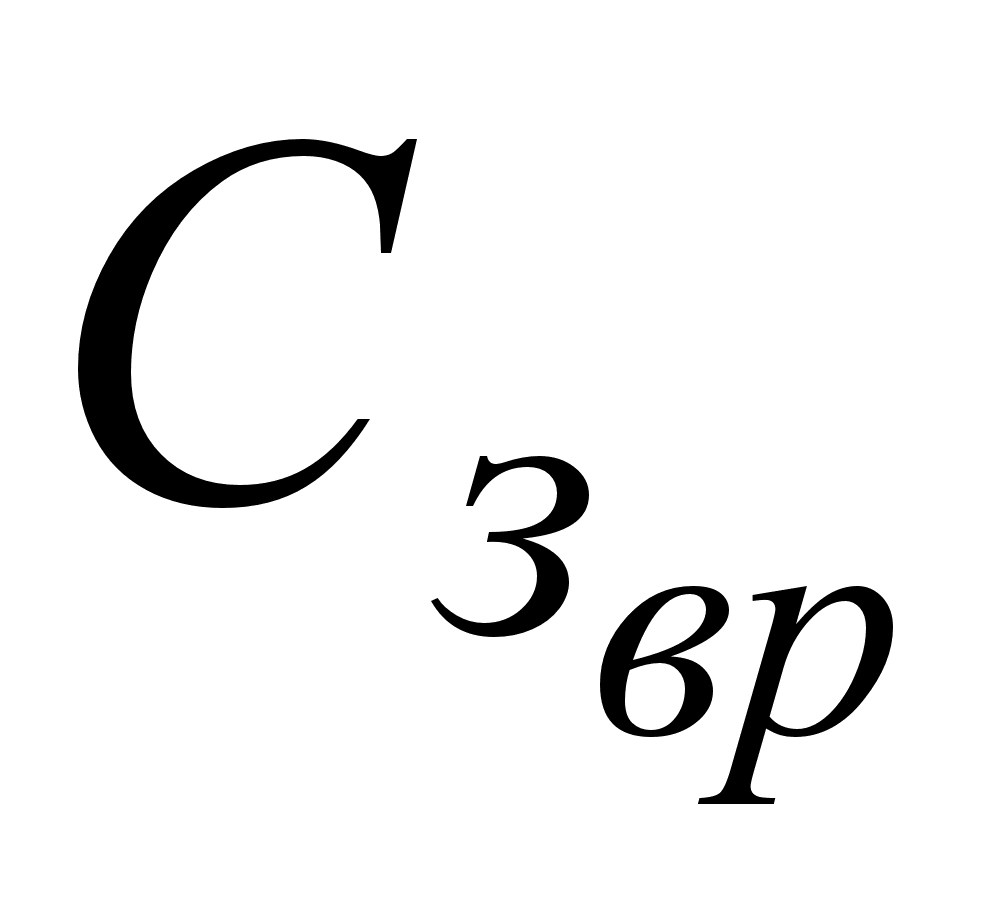 )
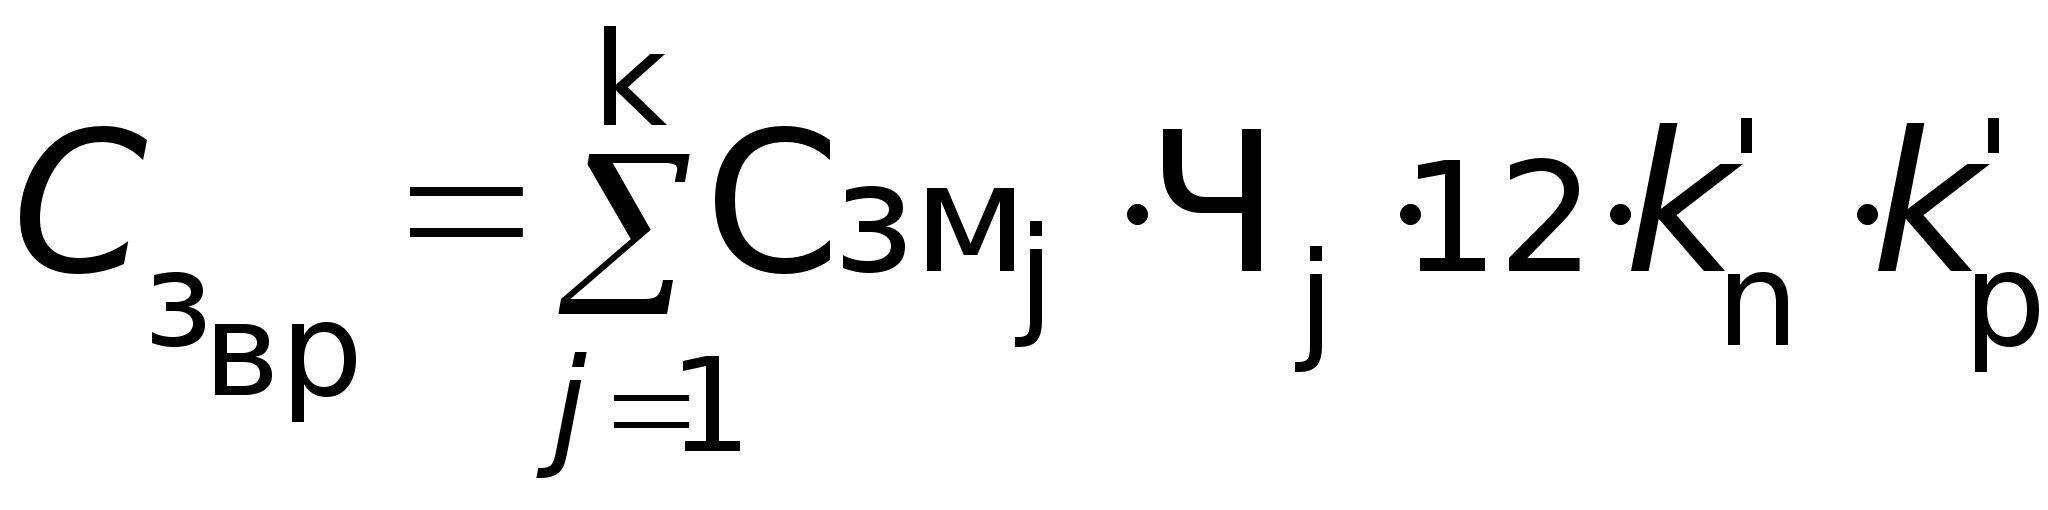 ,
руб./год
где: k количество профессий вспомогательных рабочих;
Чj численность рабочих по соответствующей профессии;
Cзм месячная тарифная ставка рабочего соответствующего профессии (кладовщик-
грузчик – 600 руб., слесарь-уборщик – 500 руб.);
k'п коэффициент, учитывающий премии и доплаты для вспомогательных рабочих
(k'п =1,3);
k'р коэффициент, учитывающий районный коэффициент (k'р = 1,3).
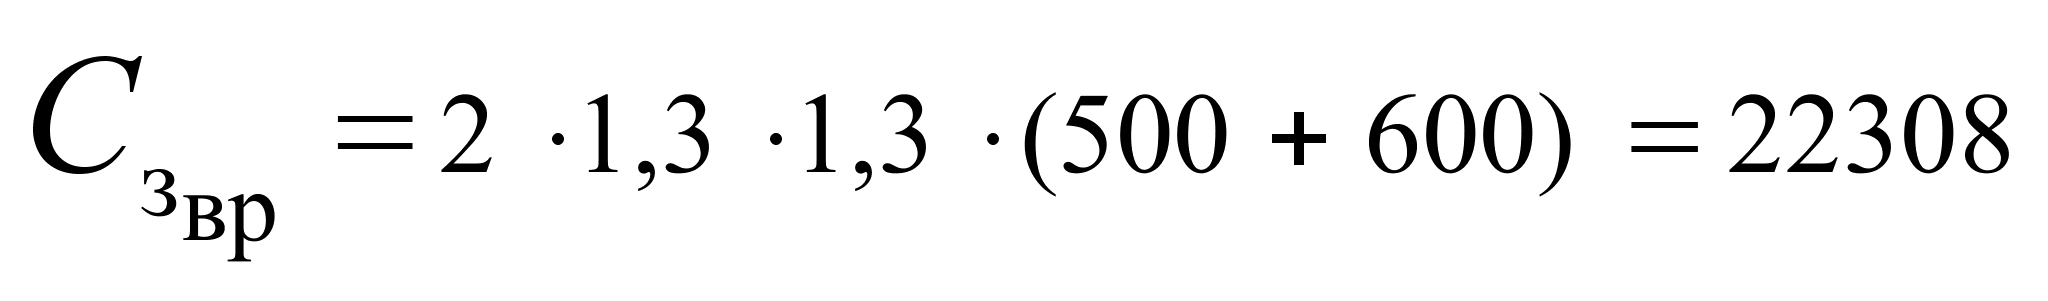 руб./год
Отчисления на социальные цели вспомогательных рабочих
Эти отчисления составляют 39 % от зарплаты вспомогательных рабочих, то есть:
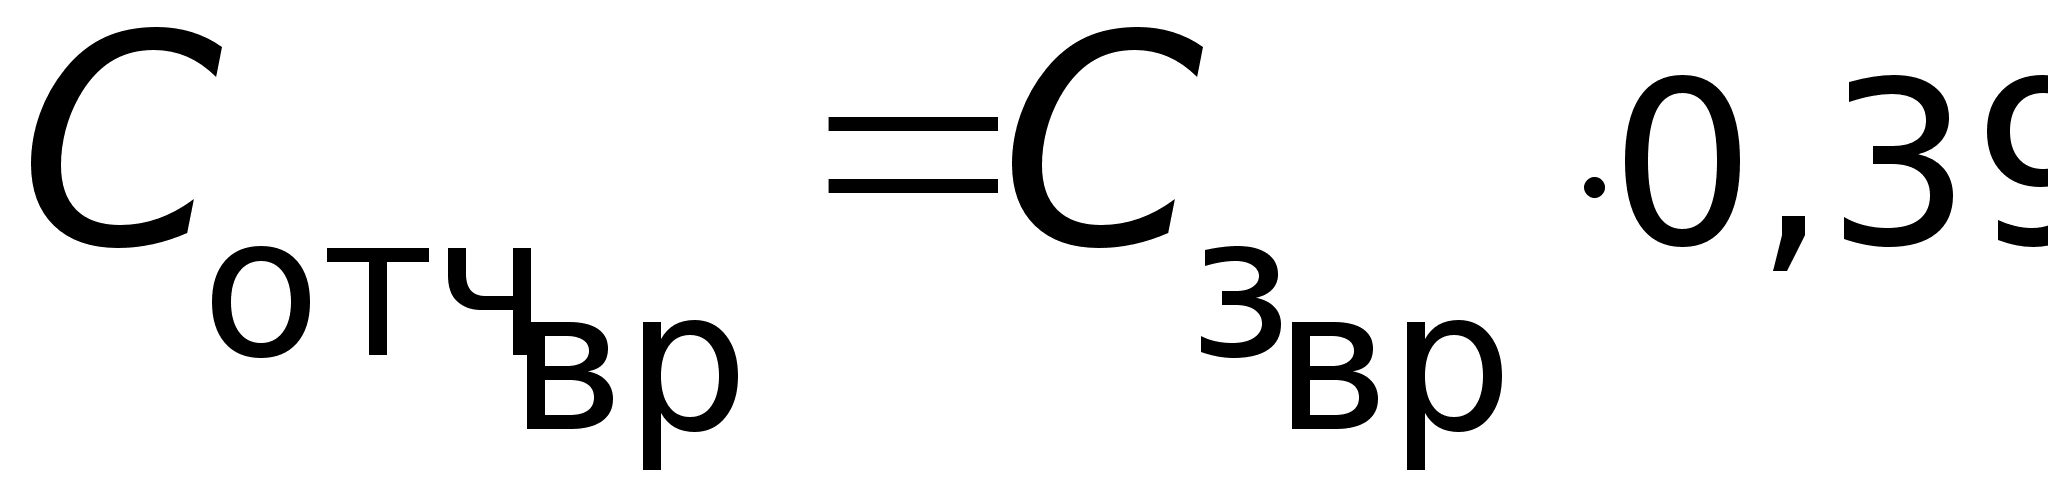 руб./год
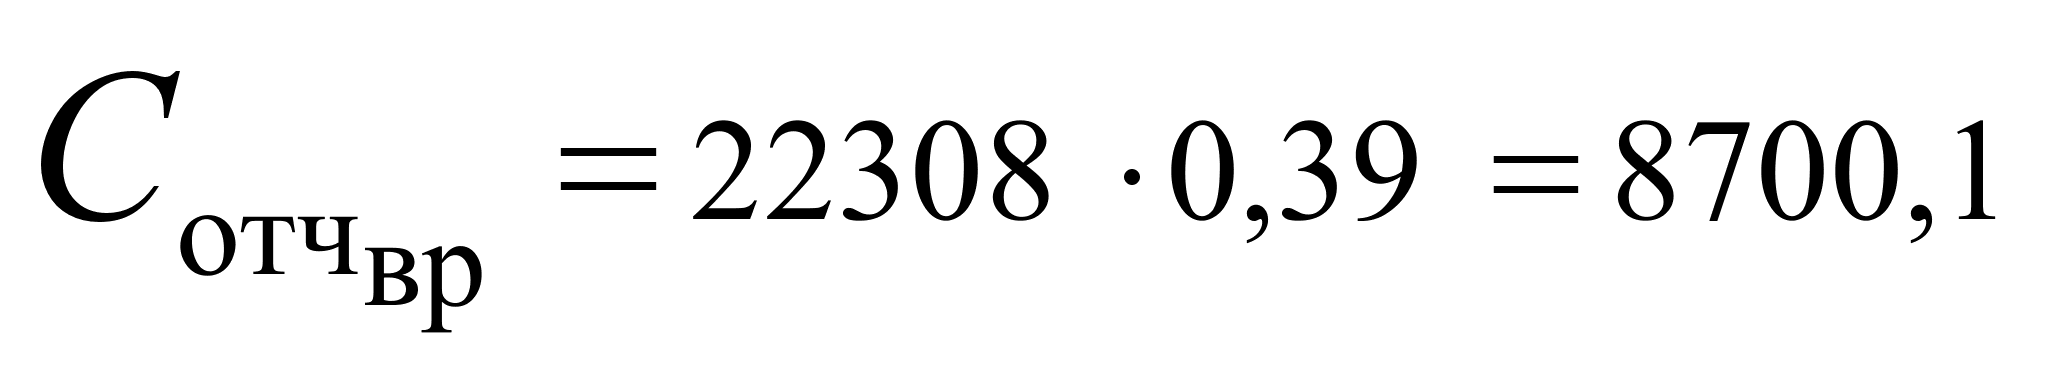 руб./год
Заработная
плата труда
административно-управленческого
персонала
служащих
(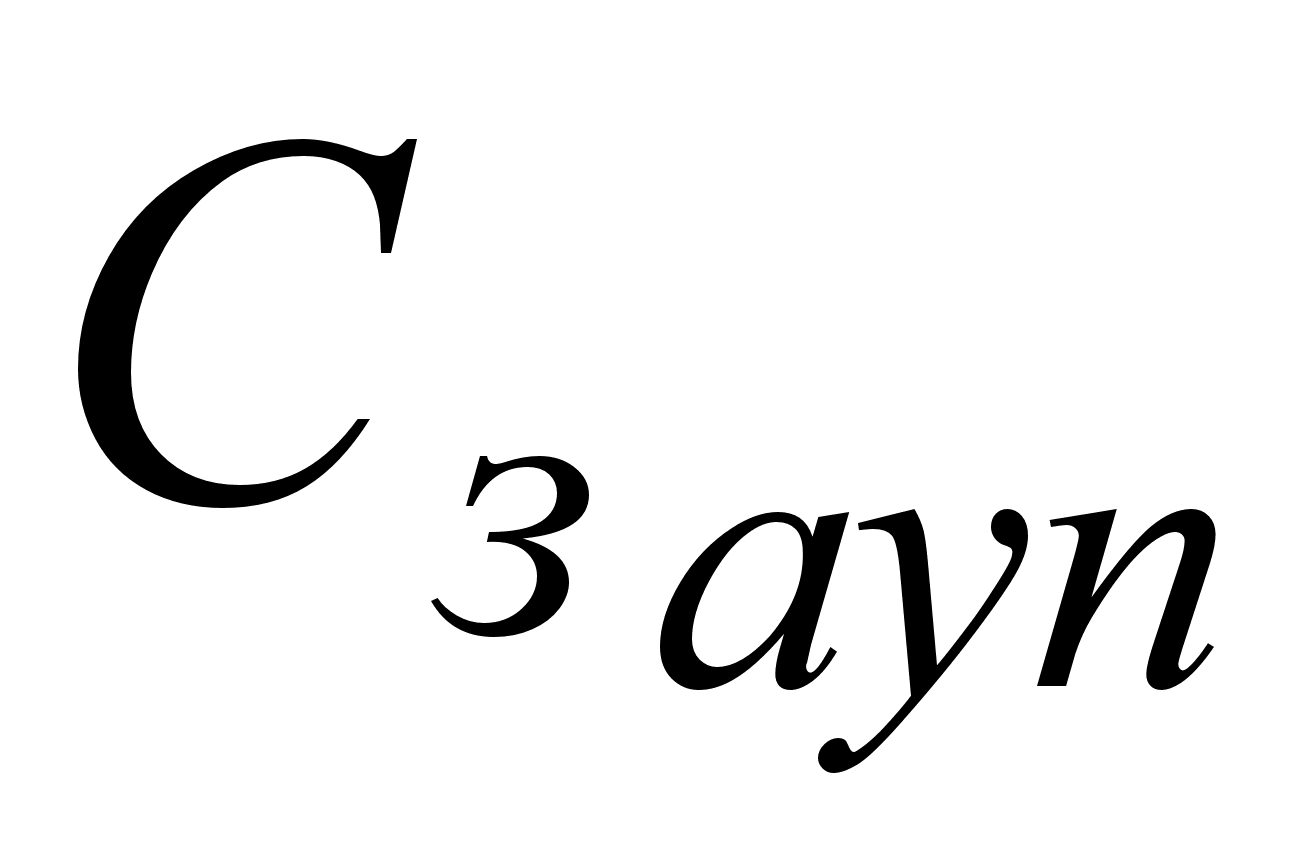 )
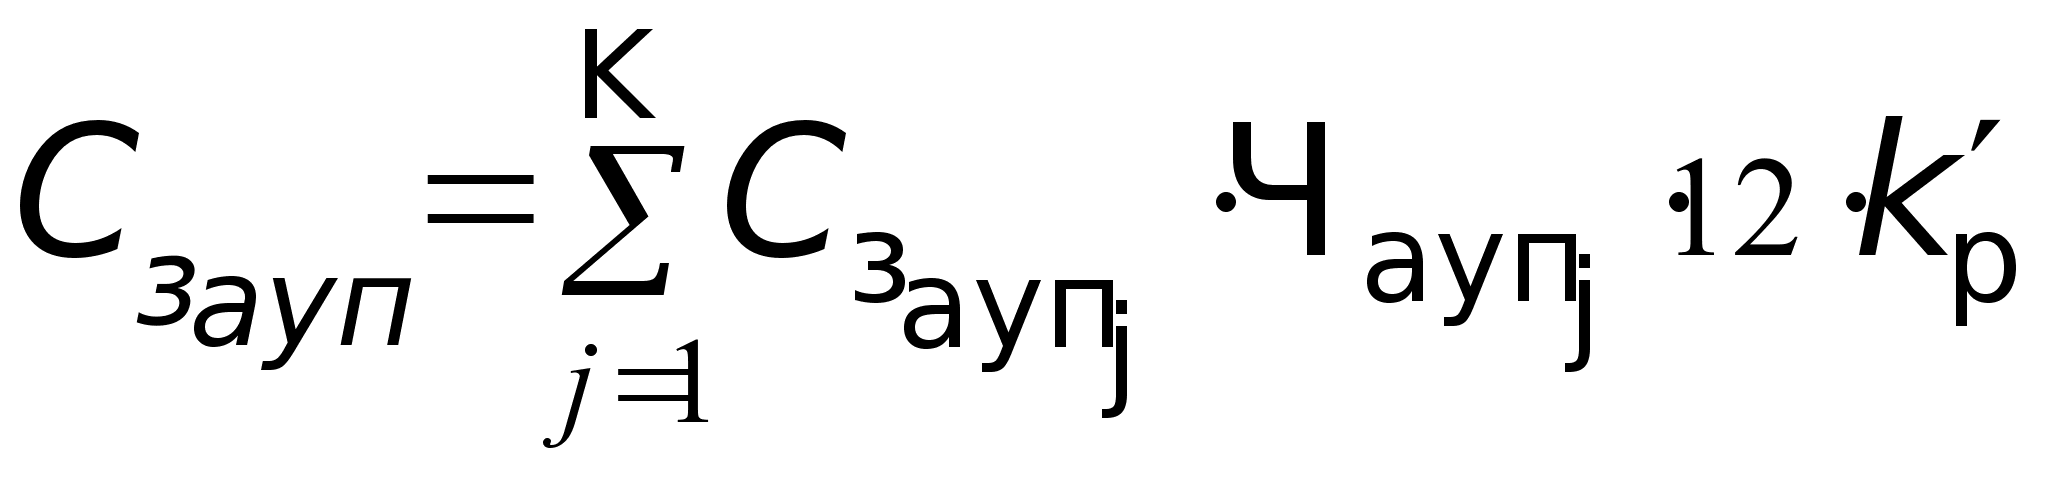 руб./год,
где: Cзj месячный оклад работника административно-управленческого персонала;
Чауп j численность работников административно-управленческого персонала
по соответствующей должности (в данной работе по каждой должности по одному
человеку).
-
Должность Оклад (Cзj) руб.
Директор 1500 Коммерческий
директор
1000 Бухгалтер 900 Секретарь-
референт
600
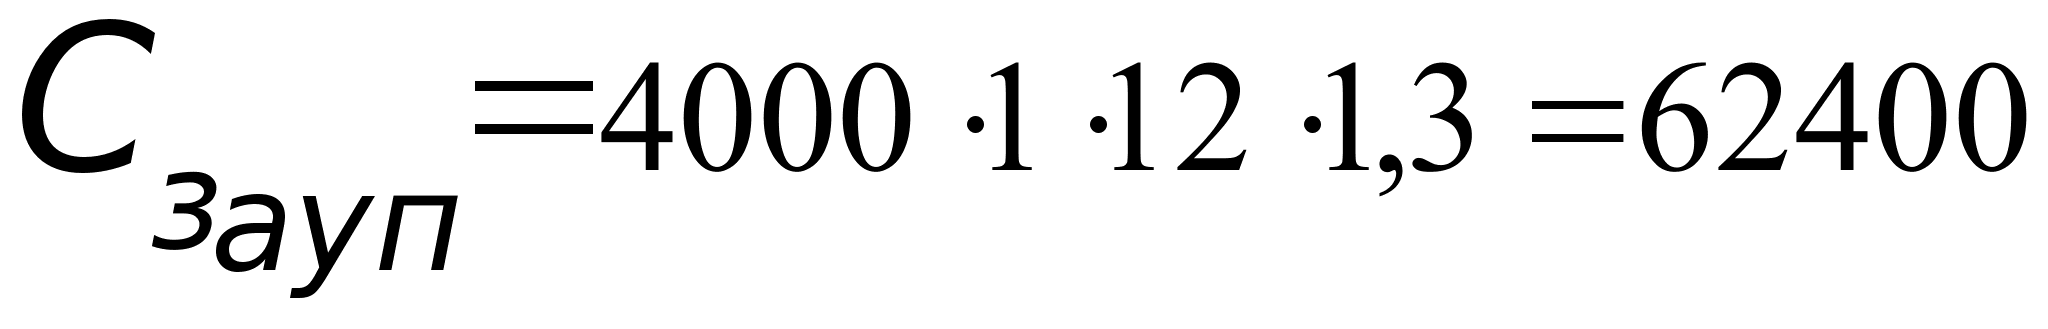 руб./год
Отчисления на социальные цели административно-управленческого персонала.
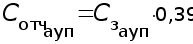 руб./год
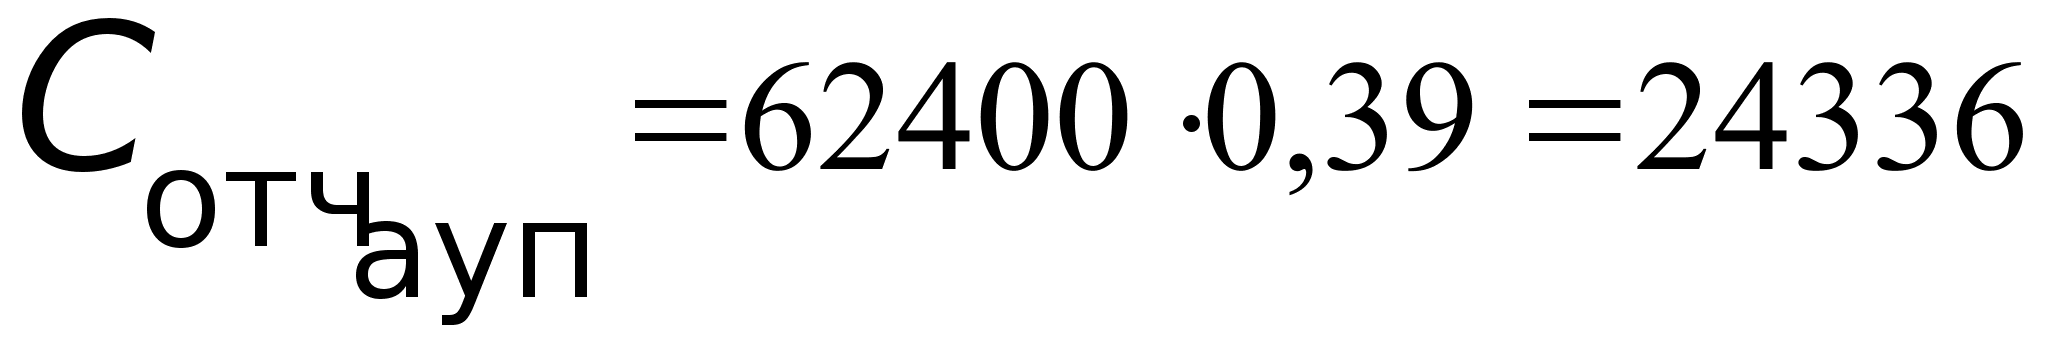 руб./год
Командировочные расходы (Ском)
Эти расходы можно принять приблизительно 10% от заработной платы административно-управленческого персонала.
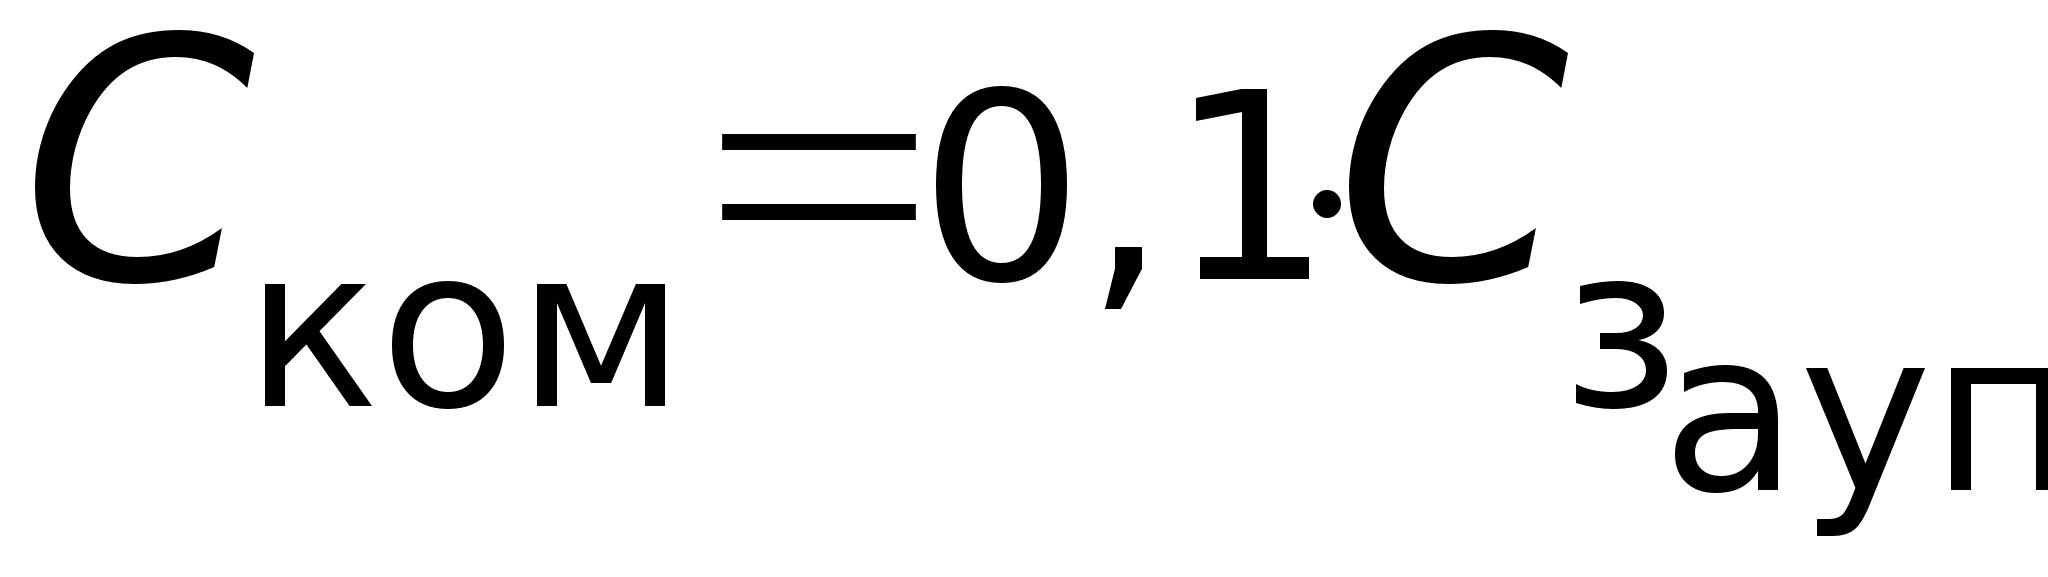 руб./год
Ском = 6240 руб./год
Представительские расходы (Спред)
Это расходы на ведение переговоров, организацию встреч, заключение договоров; ориентировочно можно принять на уровне 0,2% от стоимости реализованной продукции.
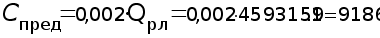 руб./год
где Qрл выручка от реализации продукции.
Затраты на рекламу (Срекл)
Затраты на рекламу составляют 1% от объема реализации.
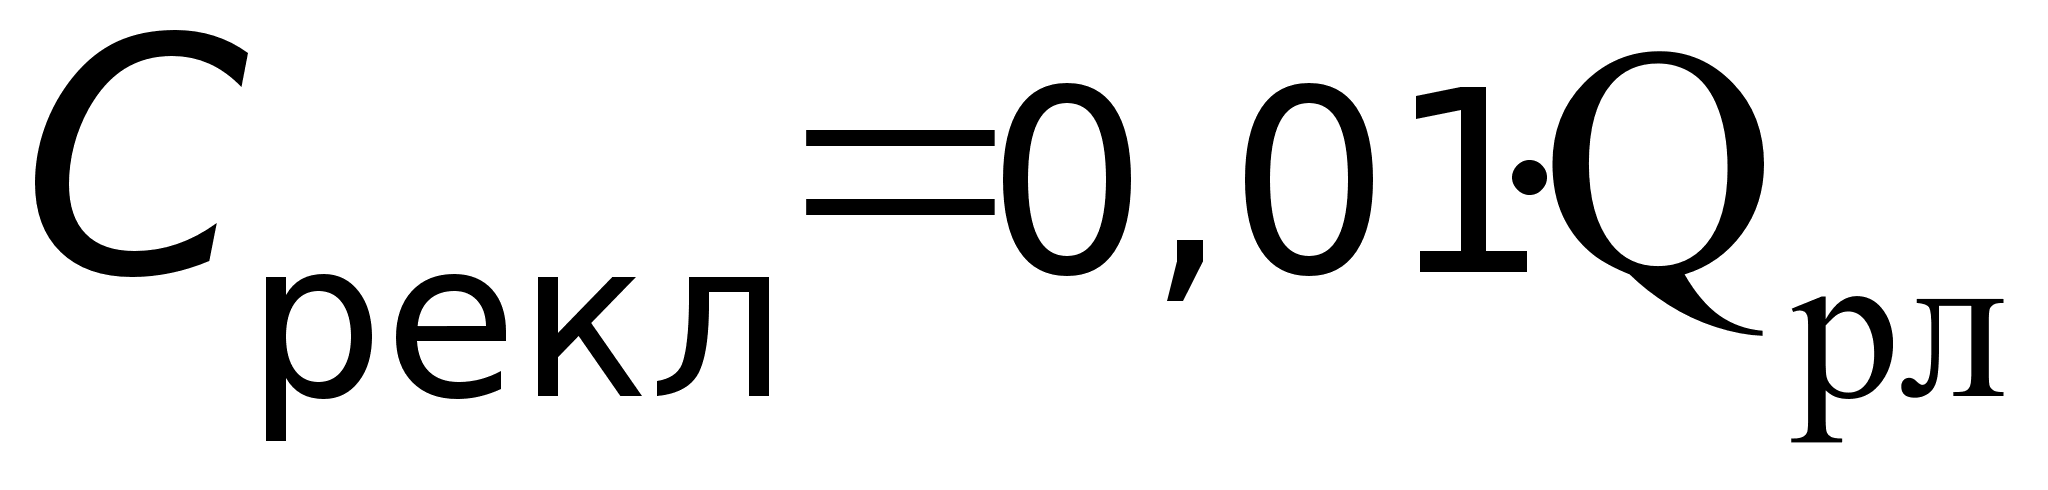 руб./год,
Срекл =0,014593159.1=45931.5 руб./год
Налоги на пользование автомобильными дорогами (Снд)
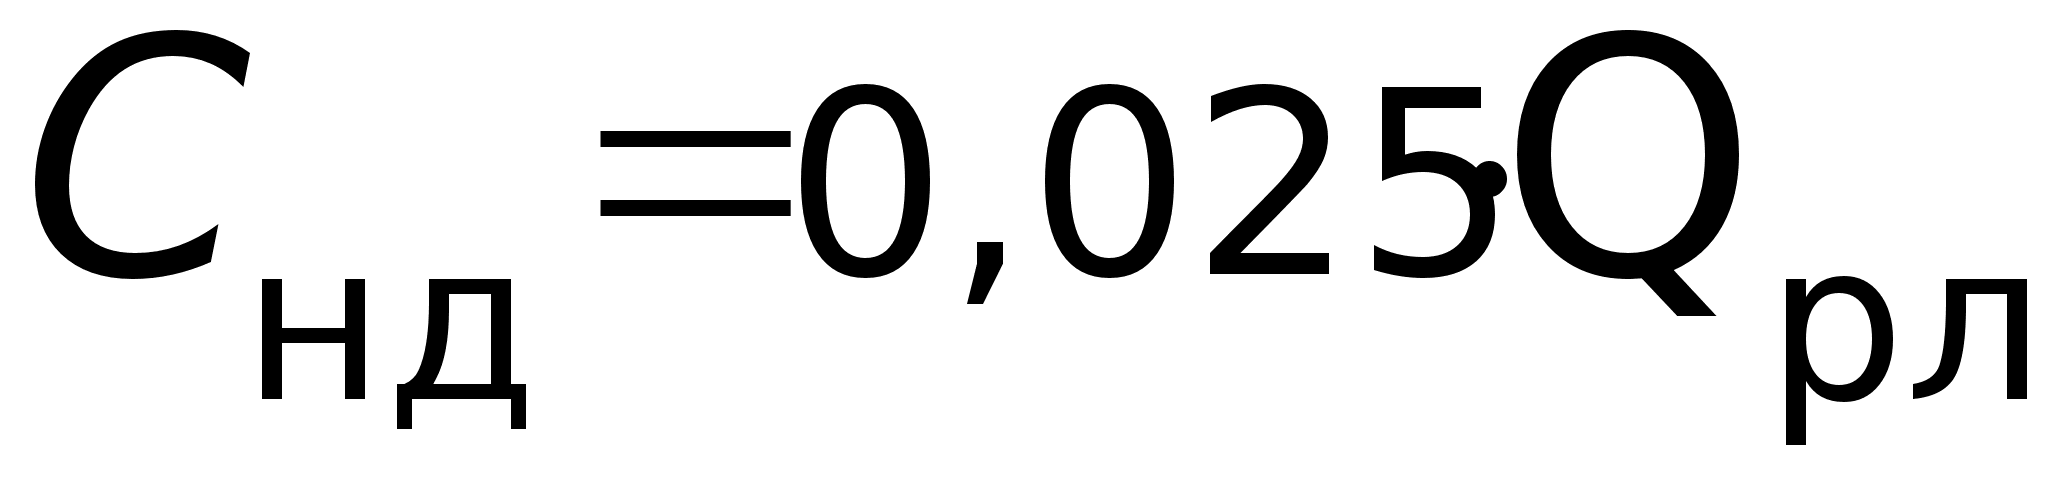 руб./год
Снд =0.0254593159.1=114828.9 руб./год
Плата
за краткосрочный
кредит (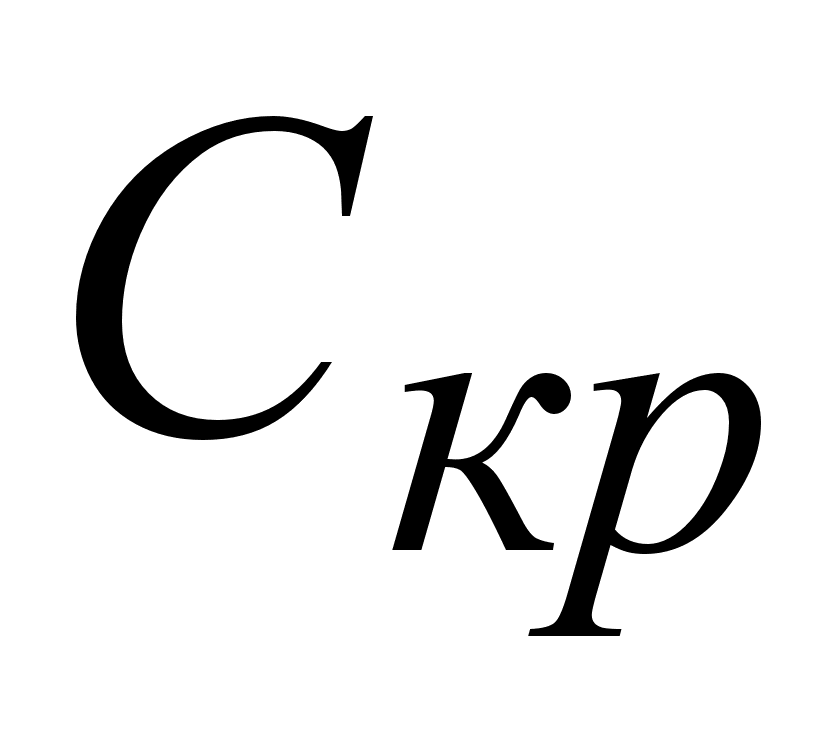 )
В себестоимости продукции отражается плата за кредит в пределах ставки ЦБ (центрального банка) плюс 3%. Оставшаяся часть платы за кредит должна возмещаться за счет прибыли. Таким образом, в себестоимости продукции должно быть отражено:
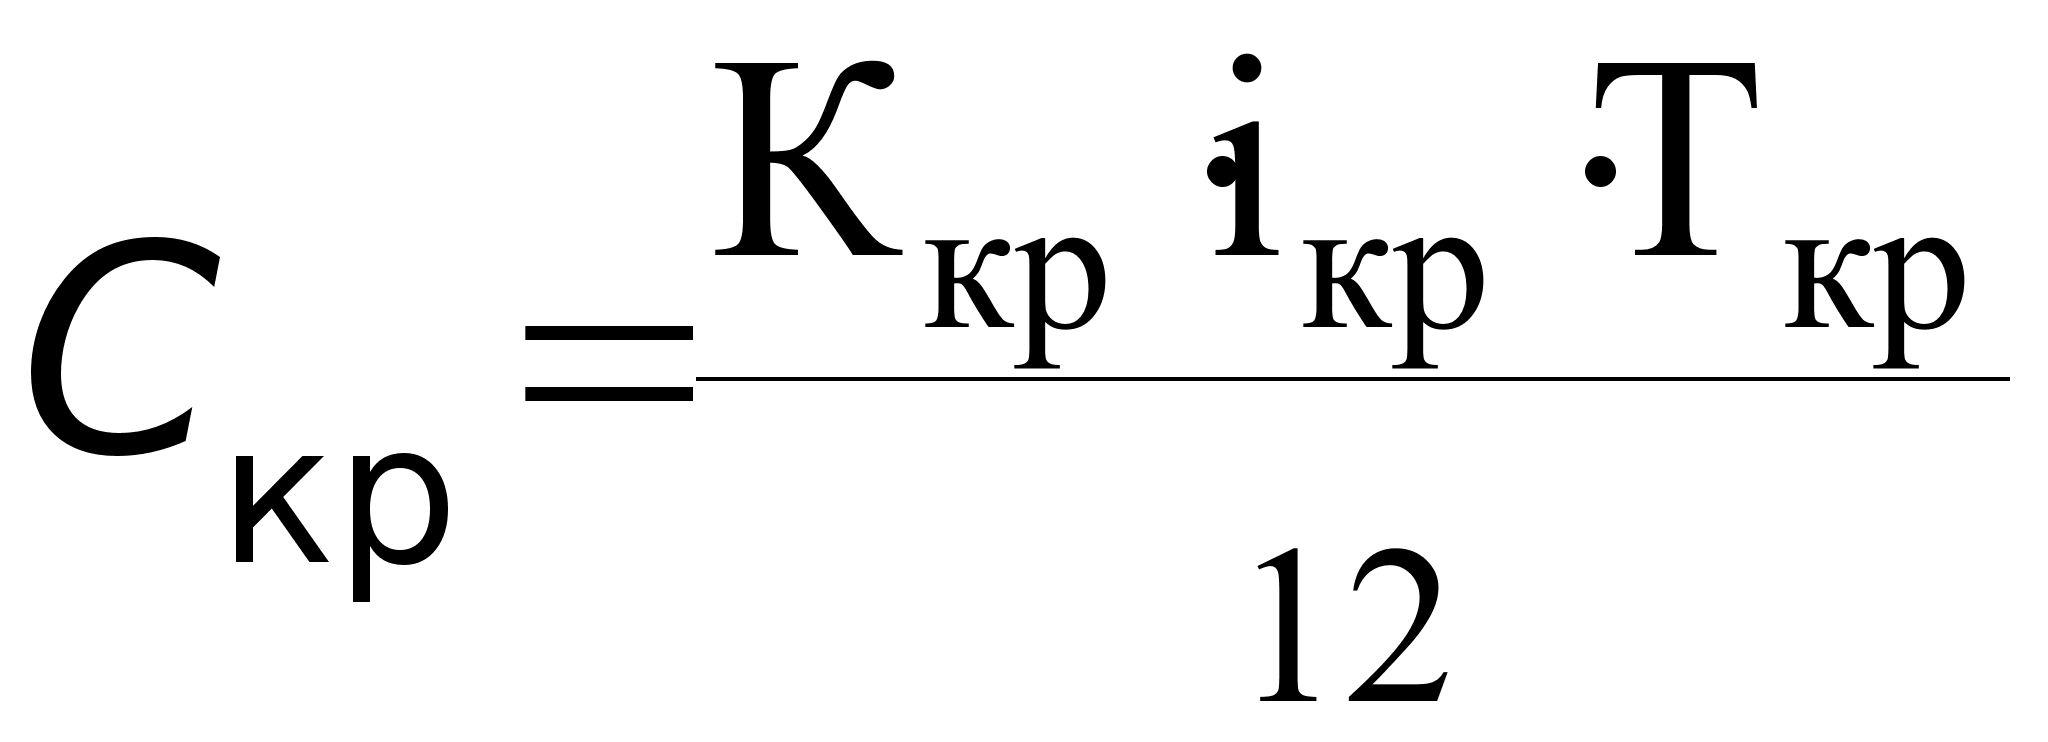 руб./год
где: Ккр сумма кредита (Ккр =35000 руб.);
iкр годовая процентная ставка за кредит (iкр=58%);
Ткр срок взятия кредита (Ткр = 1 месяц).
Скр =1691.6 руб./год
Т.к. плата за кредит осуществляется по 70% , а за счет себестоимости - 58% (+3%), то следовательно 9% - из прибыли.
Прочие расходы (Спр)
Прочие расходы включают в себя услуги сторонних организаций, оплату услуг связи, банка, канцелярские расходы и т.д.
В этой работе эти расходы можно принять в размере 10% от суммы накладных расходов, рассчитанных выше.
Спр =534248,20,1=53424,8 руб.
На основе выполненных расчетов составляется сводная смета накладных расходов, с подразделением затрат на переменные и постоянные и отнесением их к соответствующему элементу. Форма таблицы приводится ниже.
Таблица 3 Смета накладных расходов
|
№ п/п |
Наименование затрат |
Сумма руб. |
В том числе |
Группировка затрат по элементам | |
|
постоянные расходы |
переменные расходы | ||||
| 1 | Амортизация основных средств | 27378 | 27378 | | амортизация |
| 2 | Амортизация нематериальных активов | 2000 | 2000 | | прочие расходы |
| 3 | Арендная плата |
54000 |
54000 |
| прочие расходы |
| 4 | Отчисления в ремонтный фонд |
15210 |
15210 |
| прочие расходы |
| 5 | Вспомогательные материалы | 4563 |
2282 |
2282 |
материальные затраты |
| 6 | Затраты на силовую энергию | 18742,5 | | 18742,5 | материальные затраты |
| 7 | Износ инструмента | 116732.7 | | 116732.7 | материальные затраты |
| 8 | Зарплата вспомогательных рабочих | 22308 | 22308 | | оплата труда |
| 9 | Отчисления на социальные цели вспомогательных рабочих | 8700 | 8700 | | отчисления на социальные цели |
| 10 | Зарплата административно-управленческого персонала | 62400 | 62400 | | оплата труда |
| 11 | Отчисления на социальные цели административно-управленческого персонала | 24336 |
24336 |
| отчисления на социальные цели |
| 12 | Командировочные расходы | 6240 | 6240 | | прочие расходы |
| 13 | Представительские расходы | 9186 | 9186 | | прочие расходы |
| 14 | Затраты на рекламу | 45931.5 | 45931.5 | | прочие расходы |
| 15 | Налоги на пользование автомобильными дорогами |
114828.9 |
| 114828.9 | прочие расходы |
| 16 | Плата за краткосрочный кредит |
1691.6 |
1691.6 |
| прочие расходы |
| 17 | Прочие расходы | 53424.8 | 42739.8 | 10685 | прочие расходы |
| Итого | 587673 | 324402.9 | 263270.1 | ||
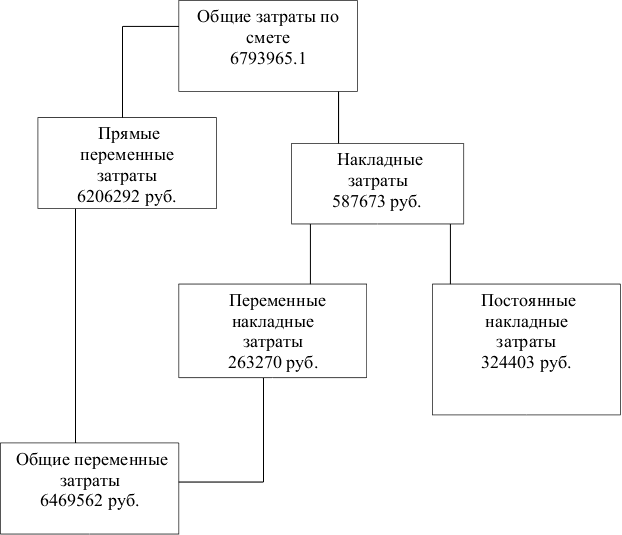
Любая фирма стремится получить максимум прибыли при минимальных совокупных затратах. Естественно, что минимальный объем совокупных затрат меняется в зависимости от объема производства. Однако составляющие совокупных затрат по разному реагируют на изменение объема производства. Это относится, в первую очередь, к расходам на оплату труда обслуживающего персонала и оплату труда производственных рабочих. Поэтому “совокупные общие затраты” делятся на - “постоянные” и “переменные”.
- переменные, изменяются с изменением объема производства;
- постоянные, в краткосрочном плане остаются неизменными.
7. Сводная смета затрат на производство продукции.
Сводная смета затрат на производство составляется на годовой выпуск продукции по статьям расходов и элементам затрат. Вначале рассчитывается смета затрат по статьям расходов, затем осуществляется увязка статей расходов с соответствующими элементами затрат и на основе этой увязки устанавливается сводная смета затрат на производство продукции по экономическим элементам.
1. Сводная смета затрат на производство продукции по статьям расходов
Таблица 4
|
№ п/п |
Статьи затрат | Сумма, руб./год | Удельный вес затрат, % |
| 1. | Основные материалы | 4593563.1 | |
| 2. | Реализуемые отходы | 157316.5 | |
| 3. | Основные материалы за вычетом отходов | 5584132.3 | 82.2 |
| 4. | Основная заработная плата производственных рабочих | 389214.8 | 5.8 |
| 5. | Дополнительная заработная плата производственных рабочих | 58382.2 | 0.9 |
| 6. | Отчисления на социальные цели | 174562.8 | 2.5 |
| 7. | Накладные расходы | 587673 | 8.6 |
| Итого: (п.3+п.4+п.5+п.6+п.7) | 6793965.1 | 100 |
2
.
Классификация
затрат по степени
их зависимости
от объема
производства
Схема 2. Классификация затрат
3. Увязка сметы затрат на производство продукции по статьям расходов и элементам затрат (таблица 5).
Таблица 5
| Статьи затрат | Элементы затрат |
Сумма затрат руб. |
|||||||
| материальные затраты | оплата труда | отчисления на соц. нужды | амортизация | прочие расходы | |||||
|
I. Прямые переменные затраты |
|||||||||
| 1 | Основные материалы за вычетом отходов | 5584132 | 5584132 | ||||||
| 2 | Основная заработная плата производственных рабочих | 389214.8 | 389214.8 | ||||||
| 3 | Дополнительная заработная плата | 58382.2 | 58382.2 | ||||||
| 4 | Отчисления на социальные цели | 174562.8 | 174562.8 | ||||||
|
II. Накладные расходы |
|||||||||
| 5 | Амортизация основных фондов | 27378 | 27378 | ||||||
| 6 | Амортизация нематериальных активов | 2000 | 2000 | ||||||
| 7 | Арендная плата | 54000 | 54000 | ||||||
| 8 | Отчисления в ремонтный фонд |
15210 |
15210 |
||||||
| 9 | Вспомогательные материалы | 4563 | 4563 | ||||||
| 10 | Электроэнергия | 18742,5 | 18742,5 | ||||||
| 11 | Износ инструмента | 116732.7 | 116732.7 | ||||||
| 12 | Зарплата вспомогательных рабочих | 22308 | 22308 | ||||||
| 13 | Отчисления на социальные цели вспомогательных рабочих | 8700 | 8700 | ||||||
| 14 | Зарплата административно-управленческого персонала | 62400 | 62400 | ||||||
| 15 | Отчисления
на социальные
цели
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||||