Экономическое обоснование создание малого предприятия акционерного типа
Сводная смета затрат на производство продукции по экономическим элементам
На основании данных, представленных в табл. 5 составляется смета затрат по экономическим элементам
Таблица 6
|
№ п/п |
Элементы затрат | Сумма, руб./год | Удельный вес затрат, % |
| 1. | Материальные затраты | 5724170 | 84.4 |
| 2. | Оплата труда | 532305 | 7.8 |
| 3. | Отчисления на социальные нужды | 207598 | 3 |
| 4 | Амортизация | 27378 | 0.4 |
| 5. | Прочие расходы | 302512.8 | 4.4 |
| Итого затрат | 6769628 | 100 |
8. Калькулирование себестоимости продукции.
Калькулирование означает расчет себестоимости единицы продукции работ, услуг. Основное назначение калькуляции определение нижнего предела цены.
Калькулирование себестоимости продукции осуществляется по статьям расходов, представленным в таблице 4.
Первые 6 статей расходов рассчитываются на единицу продукции прямым путем по методике, рассмотренной выше.
Расчет накладных расходов осуществляется в двух вариантах:
В первом варианте накладные расходы на единицу продукции рассчитываются для условий многономенклатурного производства по формуле:
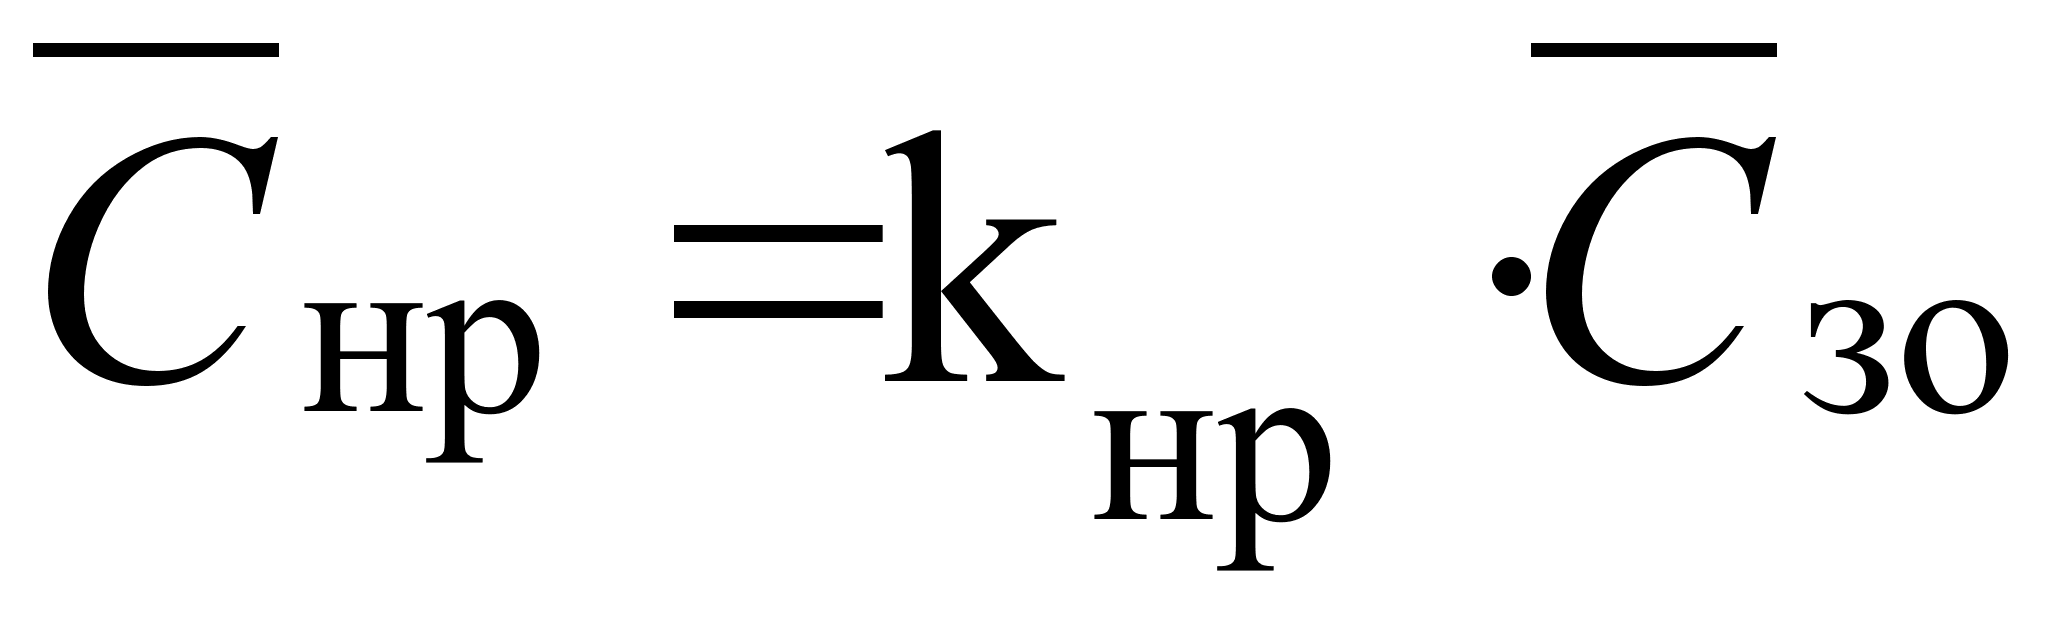 руб./ед.
где: kнр коэффициент разнесения накладных расходов;
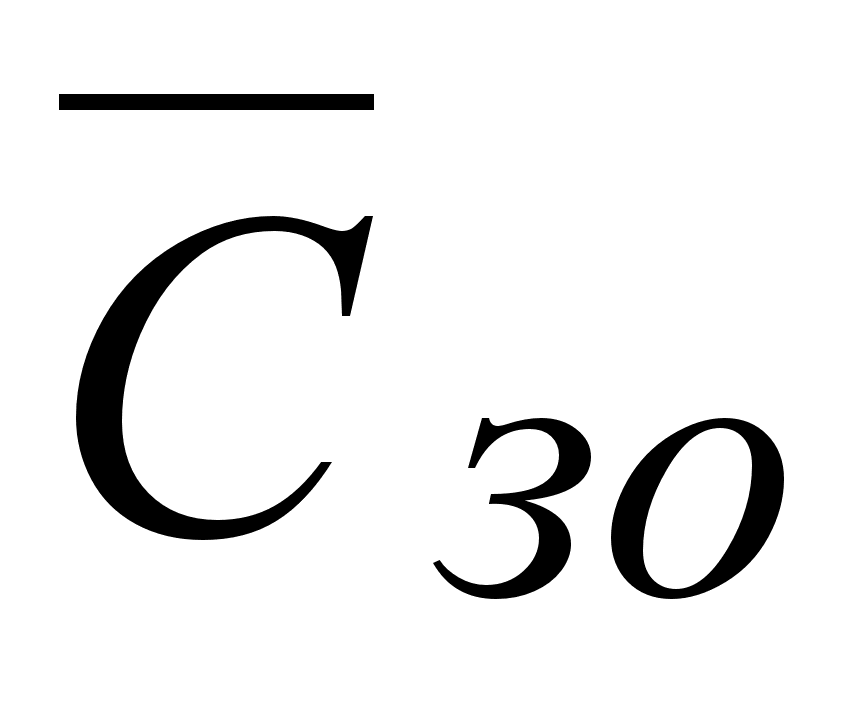 основная
заработная
плата производственных
рабочих на
единицу
продукции.
Коэффициент разнесения накладных расходов представляет собой отношение общей суммы накладных расходов к сумме основной заработной платы производственных рабочих.
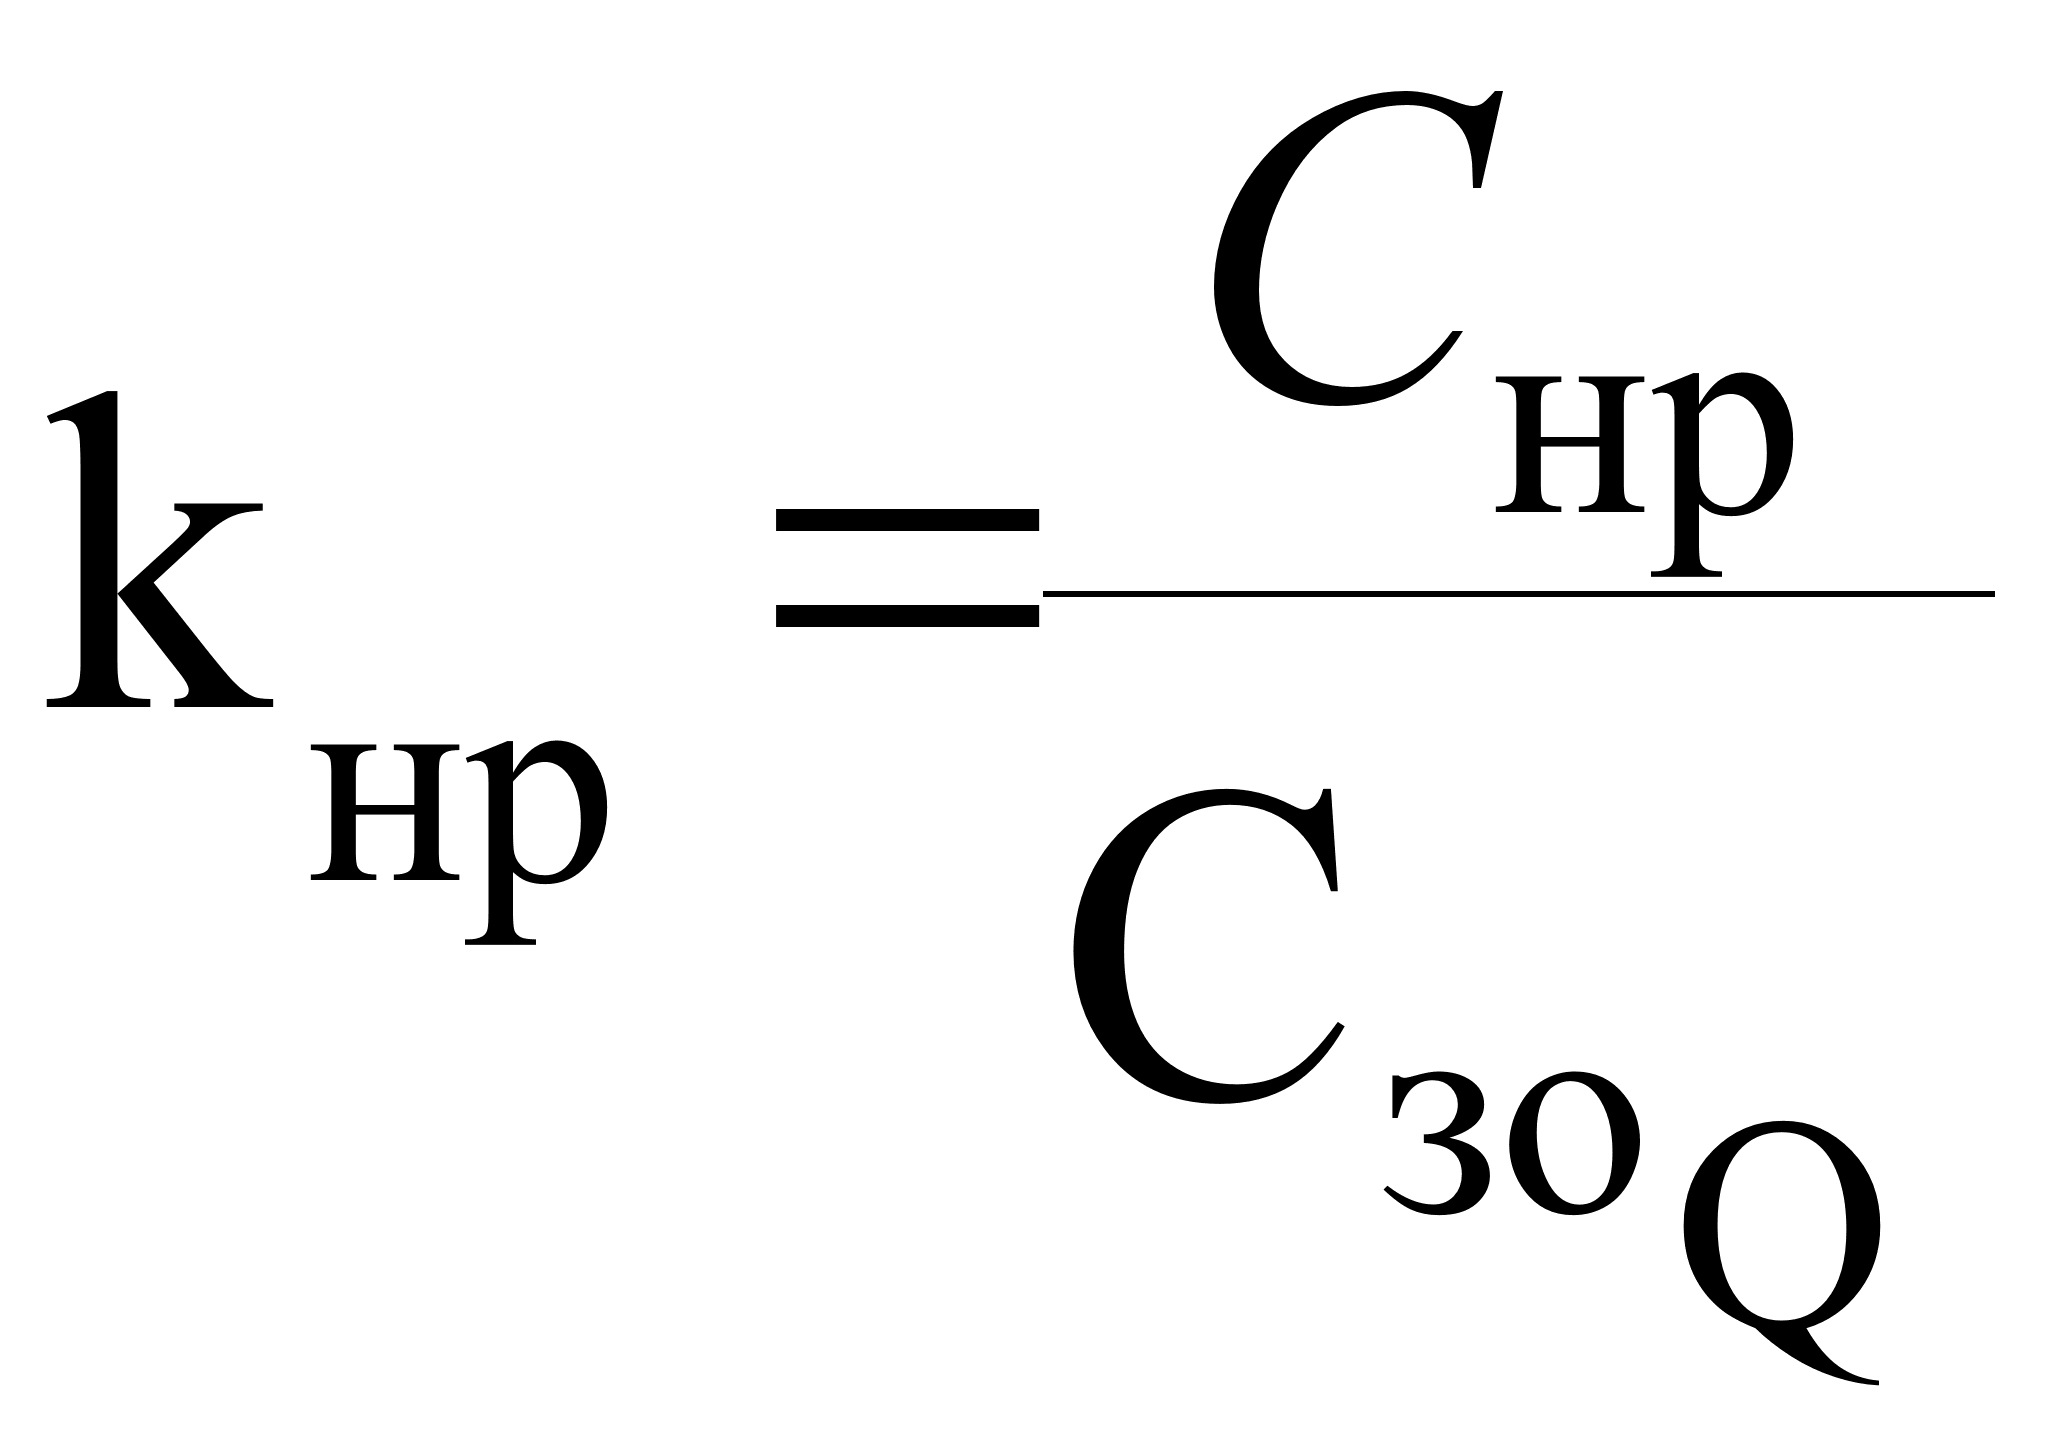
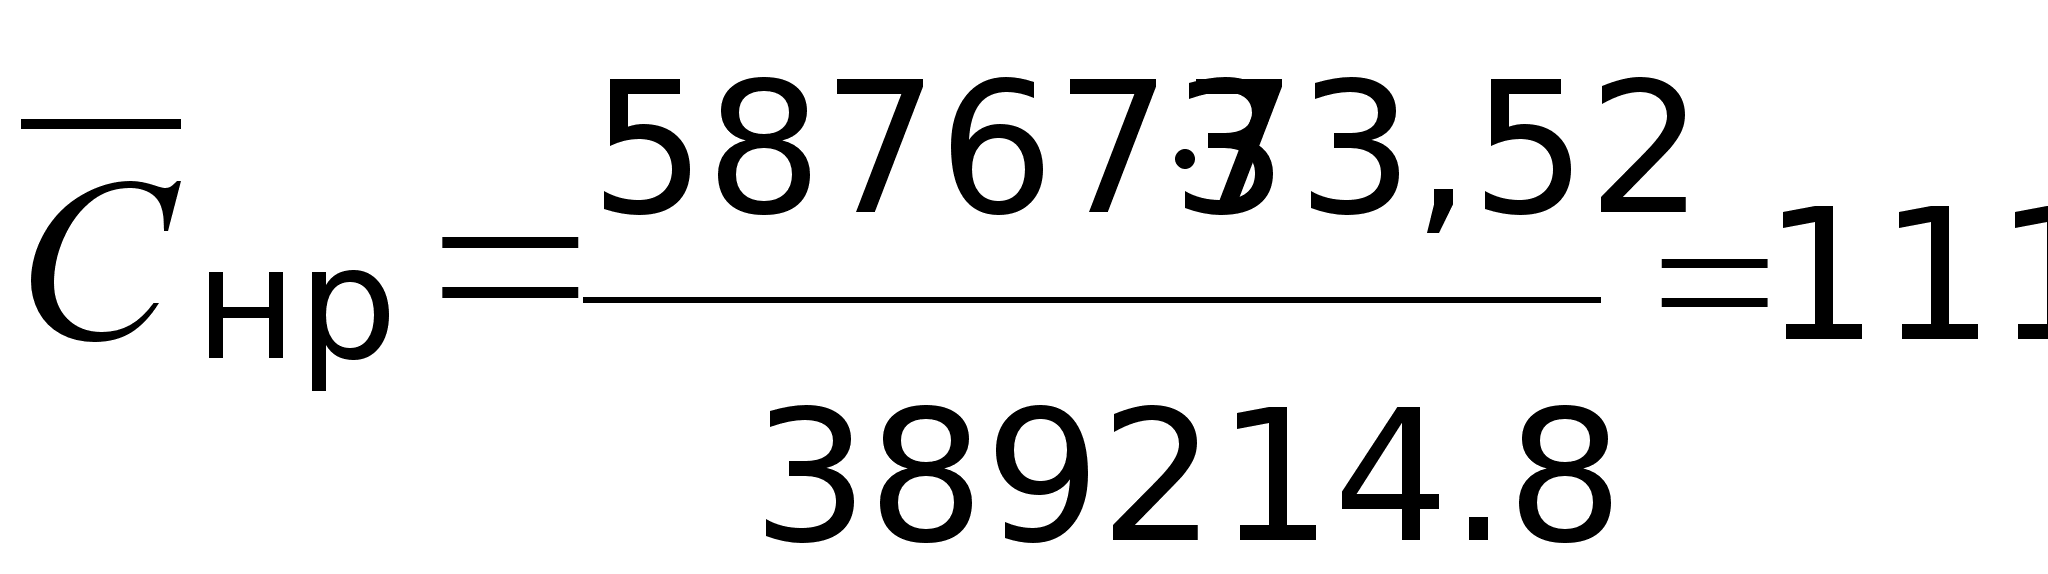 руб./ед
2.
Второй вариант
расчета накладных
расходов на
единицу продукции
предполагает
их разделение
на переменные
(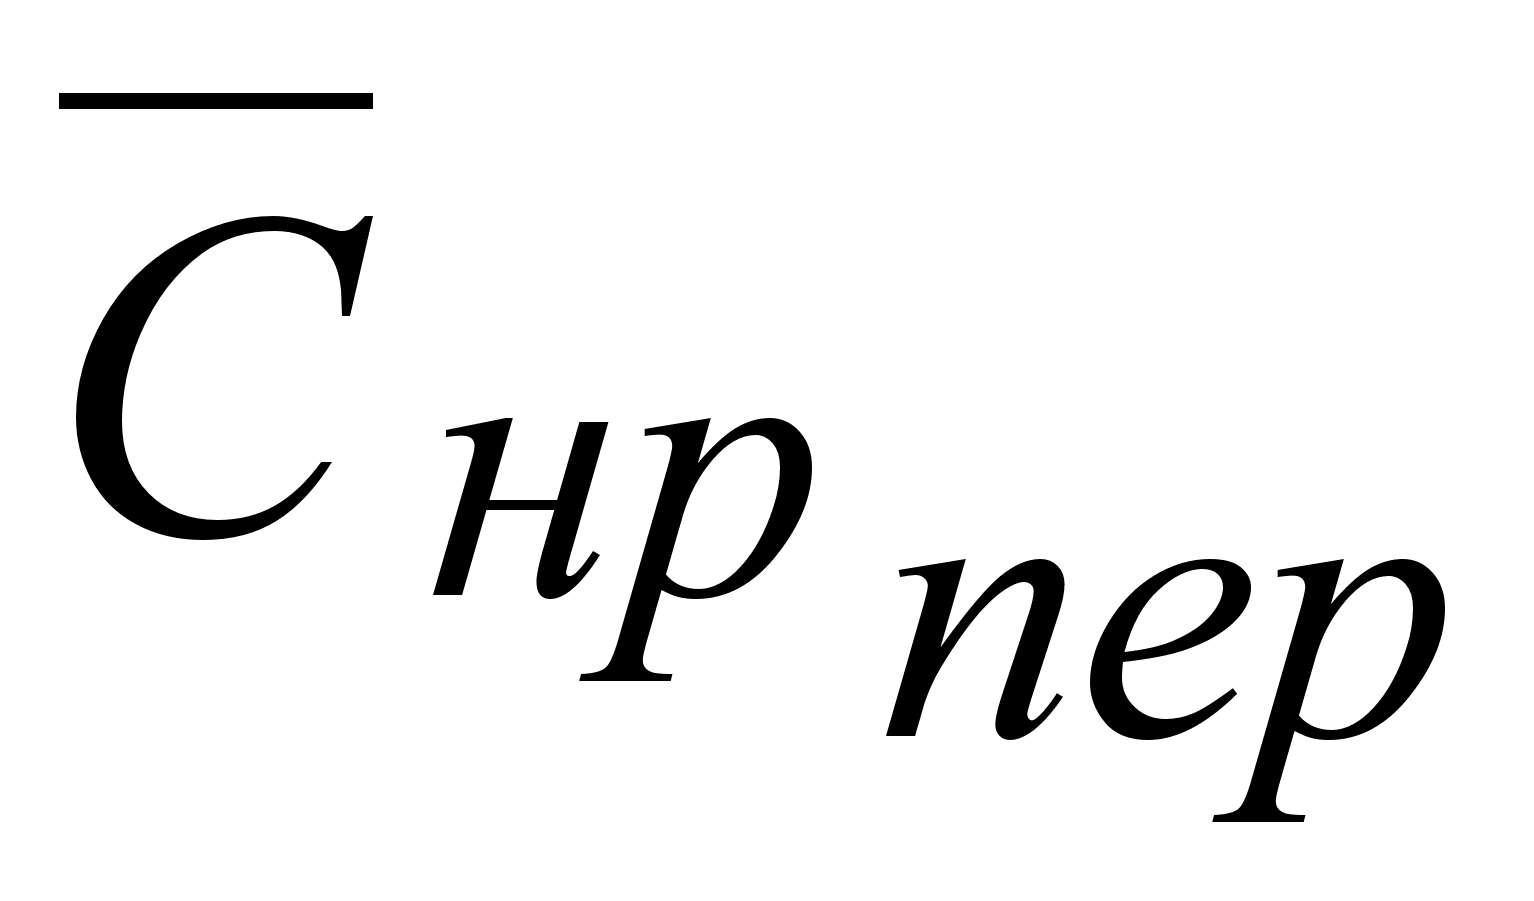 )
и постоянные
расходы.
Разнесение
накладных
расходов
осуществляется
пропорционально
зарплате
производственных
рабочих (рассчитать
% накладных
расходов)
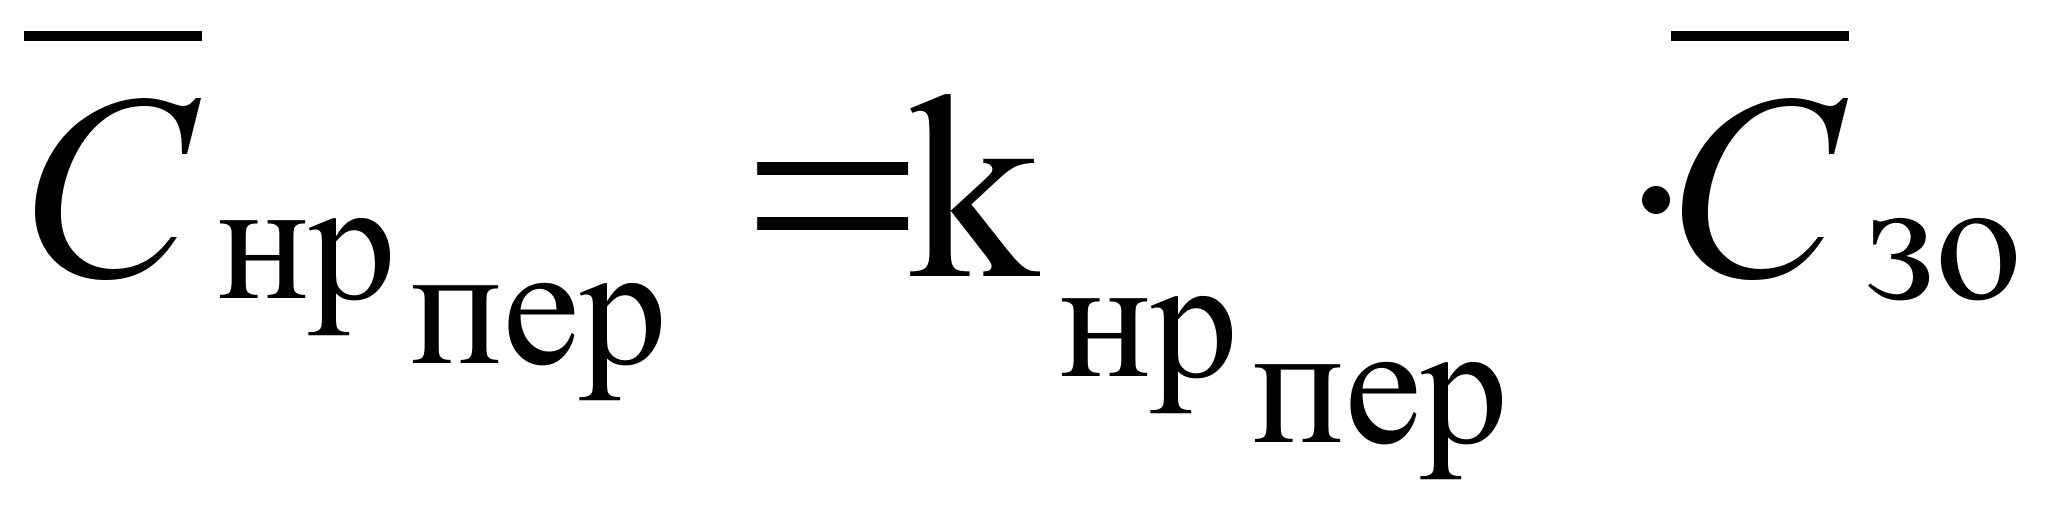 руб./ед
где:
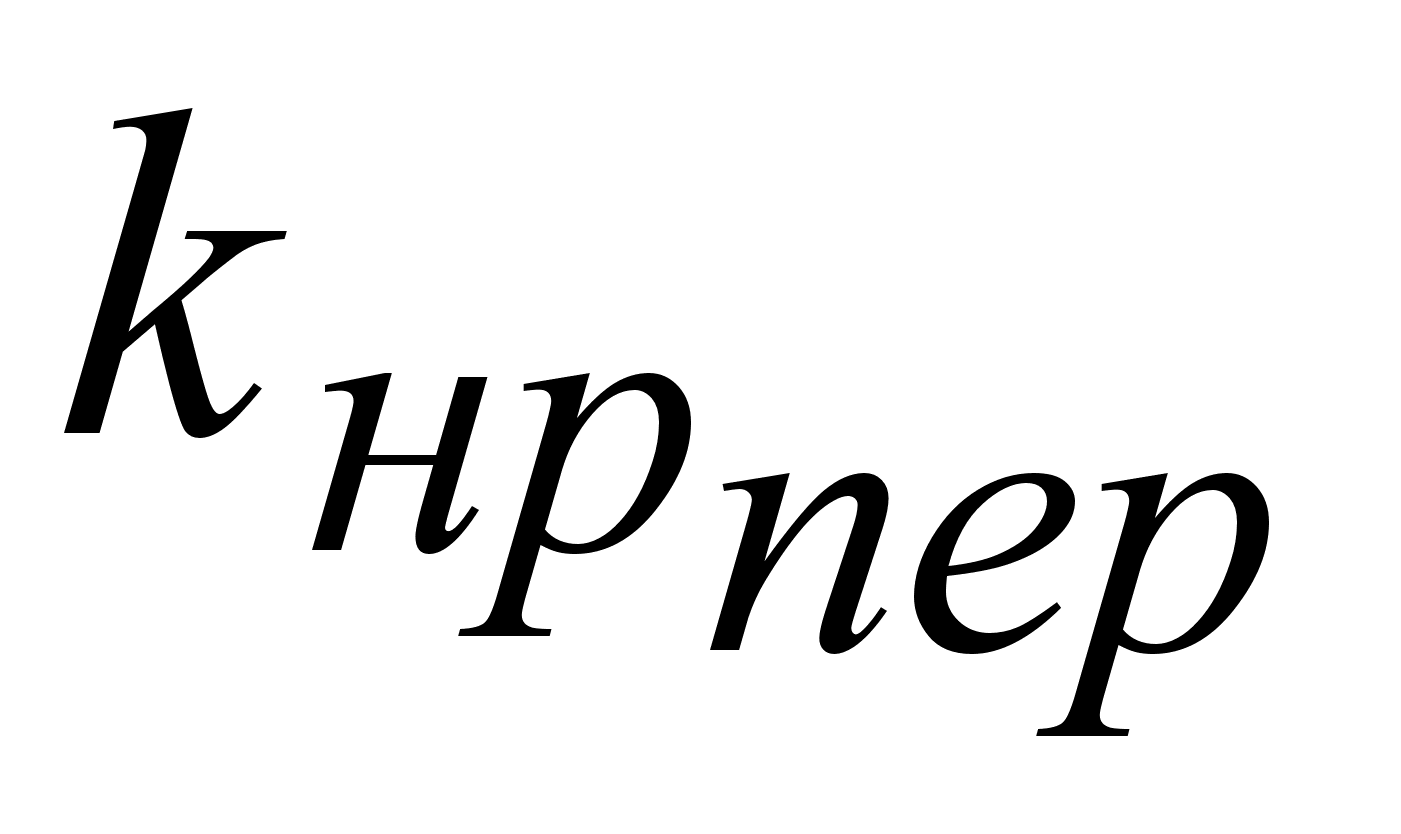
коэффициент
разнесения
накладных
расходов по
переменной
их части.
В свою очередь коэффициент разнесения накладных расходов определяется по формуле:
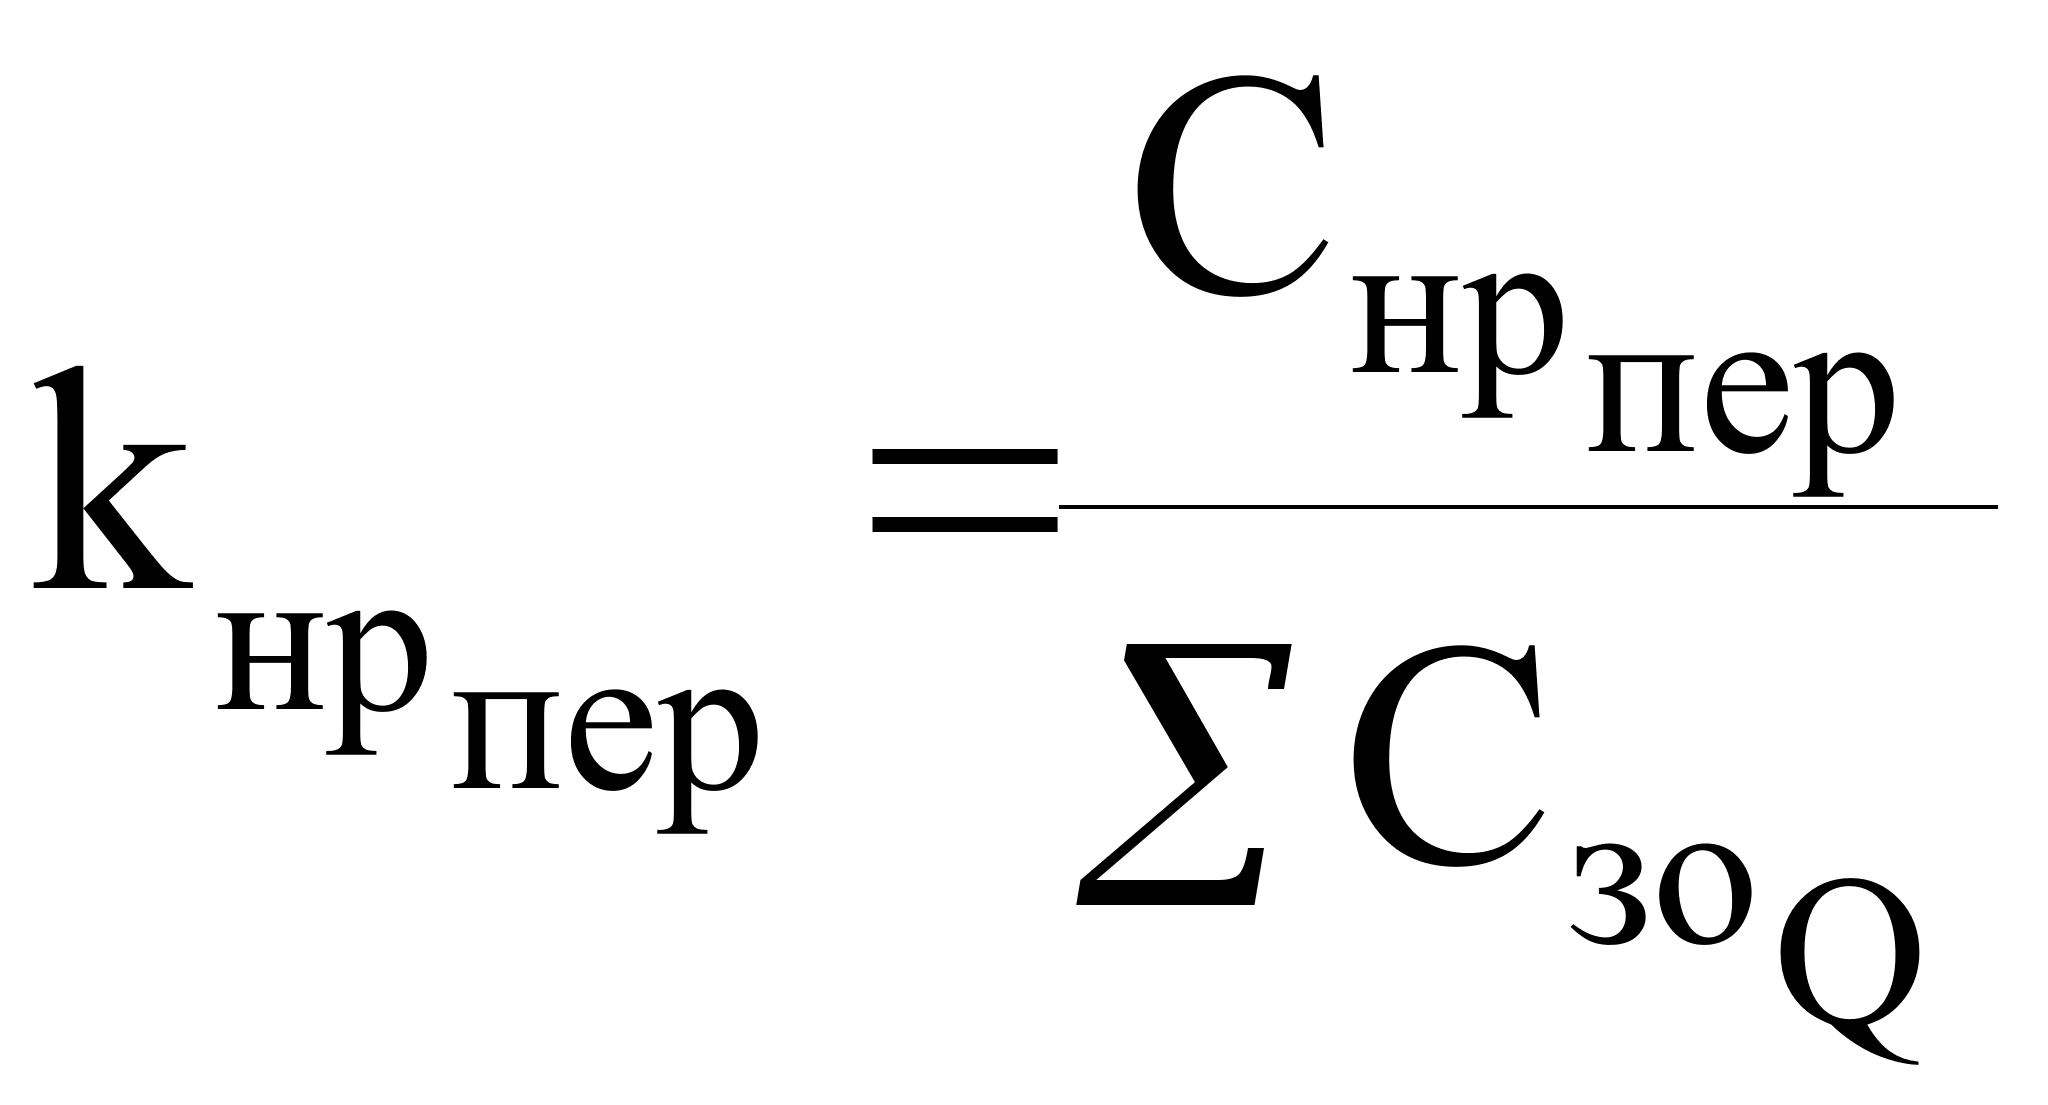
где:
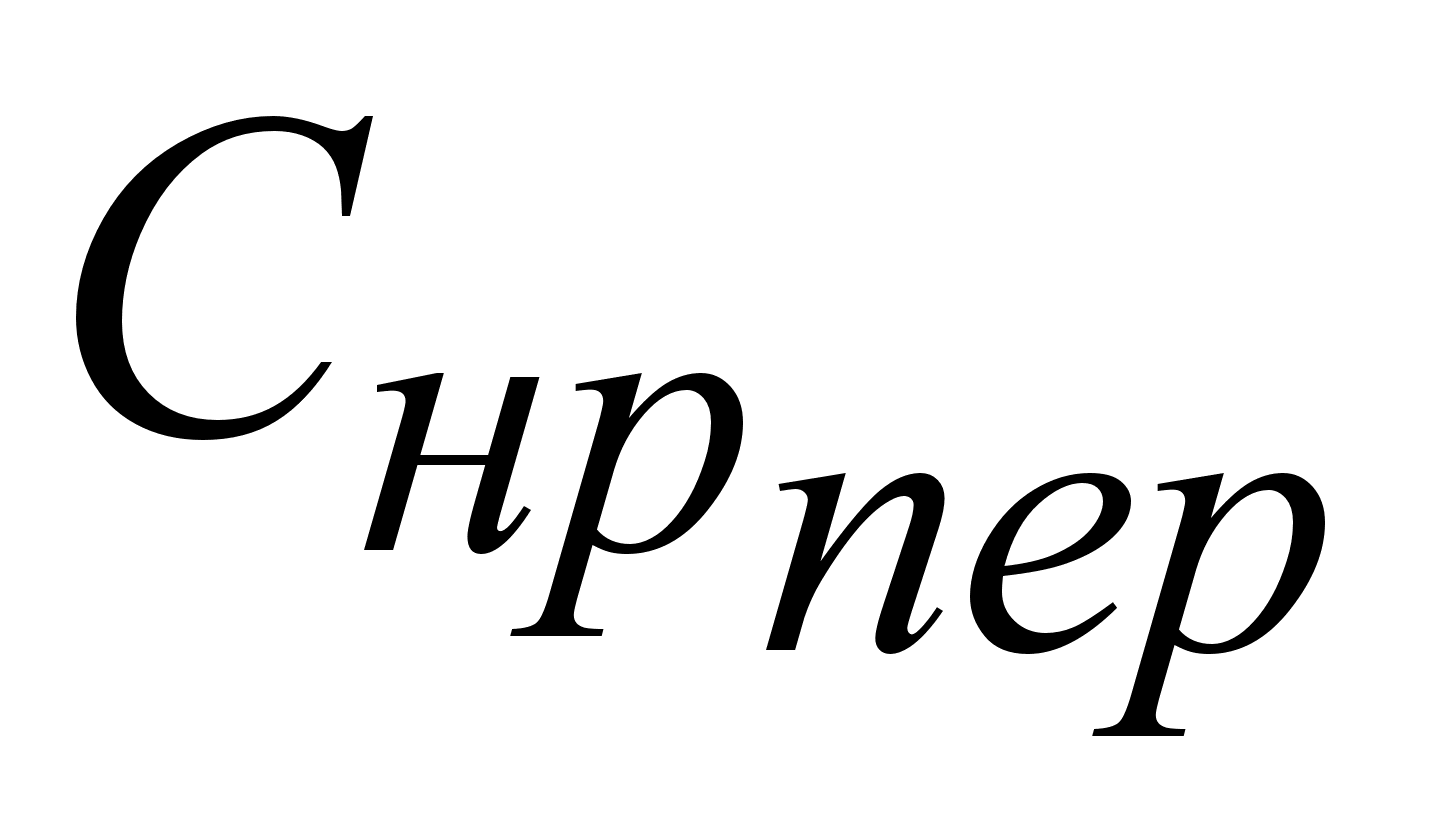
общая сумма
переменных
накладных
расходов, руб./год
(см. табл.3).
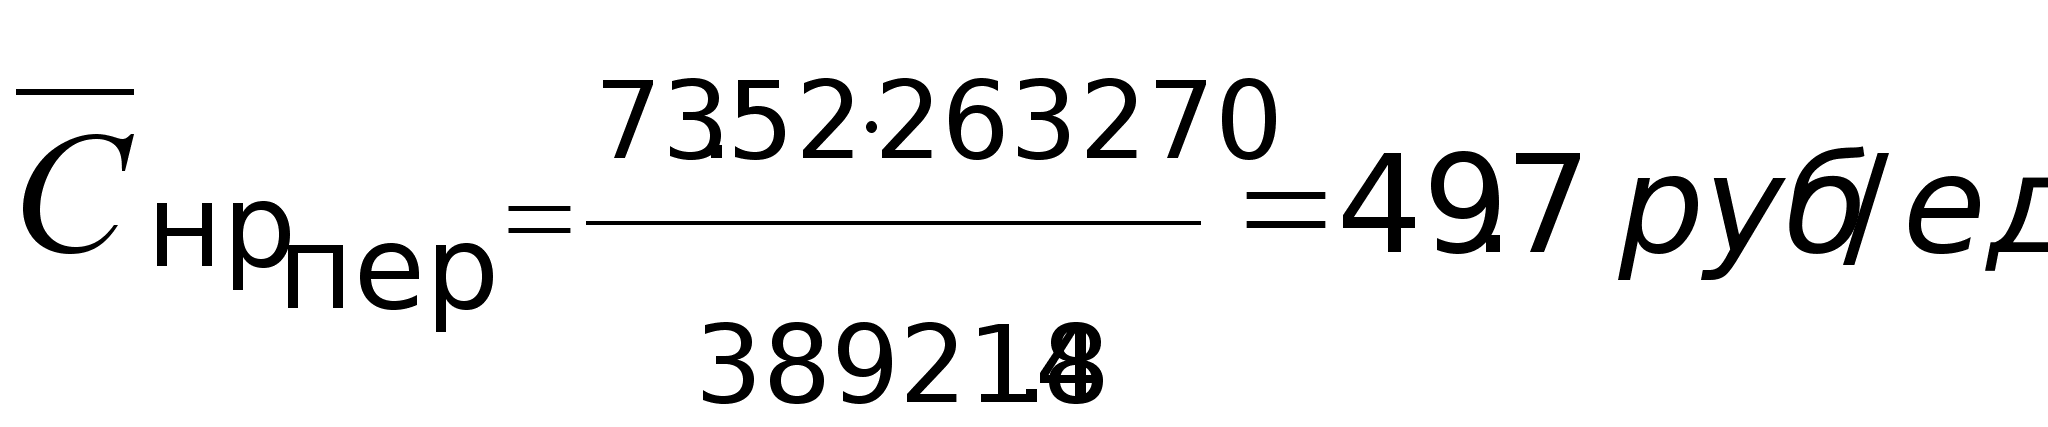
По двум вариантам расчет себестоимости продукции следует свести в таблицу 7.
Калькуляция себестоимости продукции
Таблица 7
|
№ п/п |
Статьи расходов руб./ед. | Варианты калькуляции | |
| 1 | 2 | ||
| 1 | Основные материалы | 867 | 867 |
| 2. | Реализуемые отходы | 29,7 | 29,7 |
| 3. | Основные материалы за вычетом отходов | 1054 | 1054 |
| 4. | Основная заработная плата | 73,52 | 73,52 |
| 5. | Дополнительная заработная плата | 11,02 | 11,02 |
| 6. | Отчисления на социальные цели | 33 | 33 |
| 7. | Накладные расходы | 111 | |
| 8 | в т.ч. переменные накладные | | 49,7 |
| 9. | Итого переменные прямые и переменные накладные расходы | |
1056.7 |
| 10. | Себестоимость единицы продукции |
1282,54 |
- |
9. Определение минимально допустимого уровня цены.
1. Как было отмечено ранее, целью курсовой работы является определение минимального уровня цены, т.е. такого её значения, которое обеспечивает получение прибыли достаточной для выплаты заданного уровня дивидендной ставки. Этот уровень численно можно представить в виде следующего выражения:
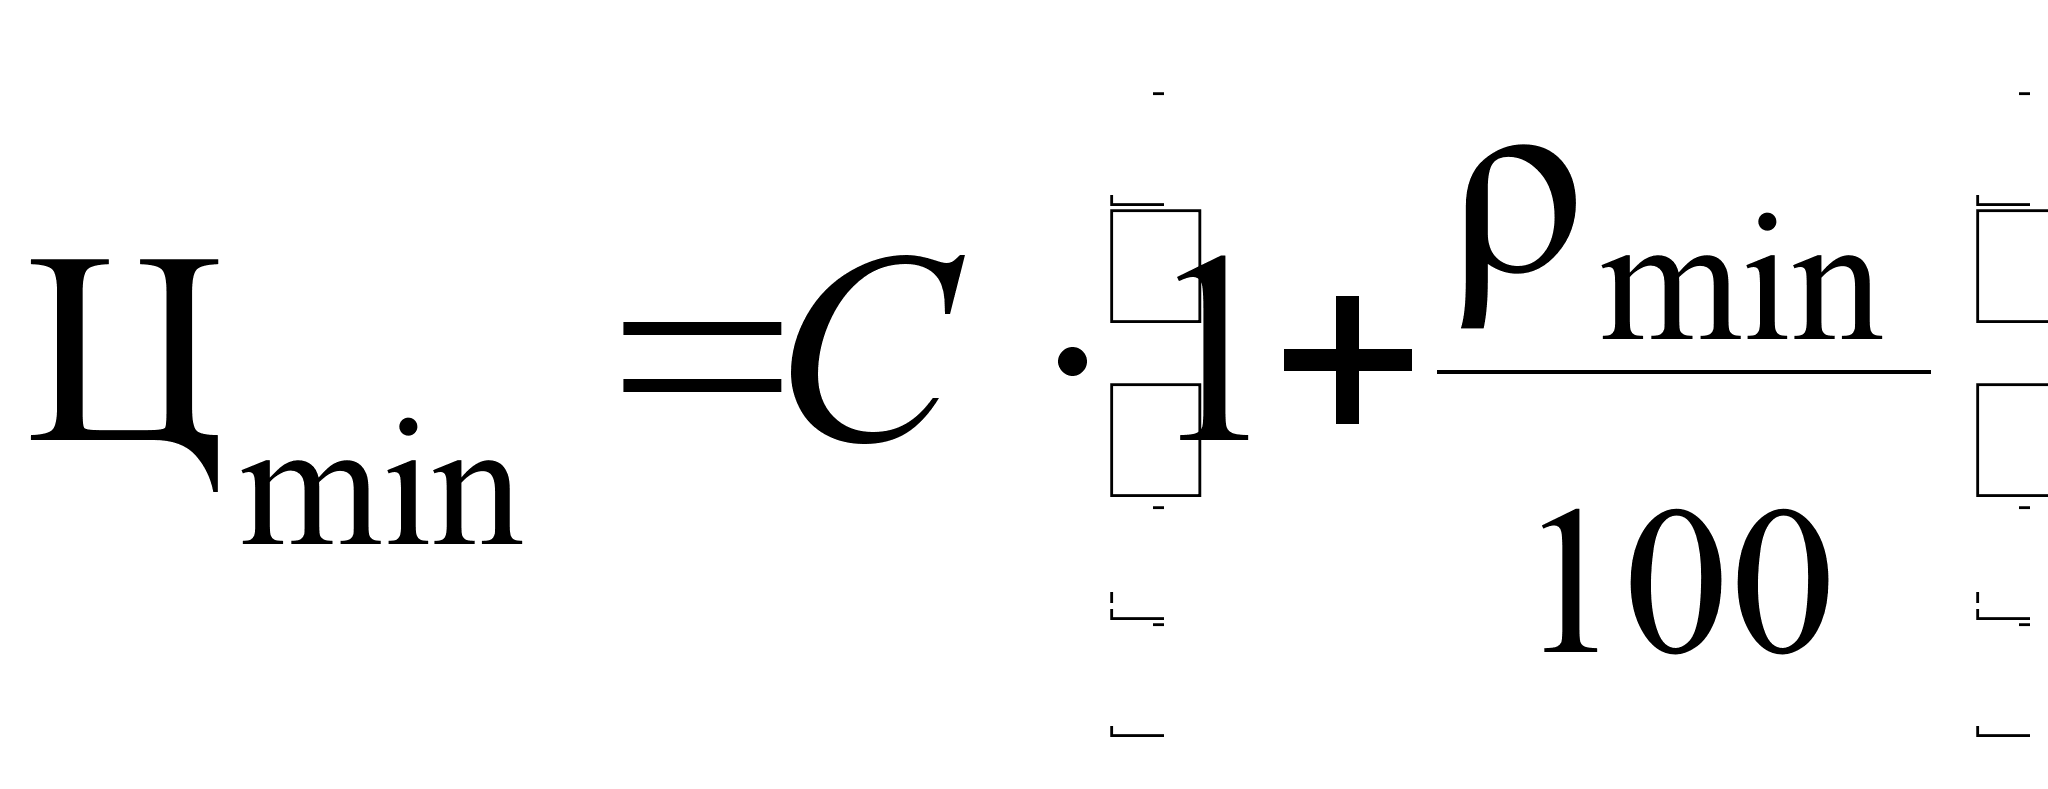 руб./ед.,
где: С себестоимость единицы продукции, руб./ед.;
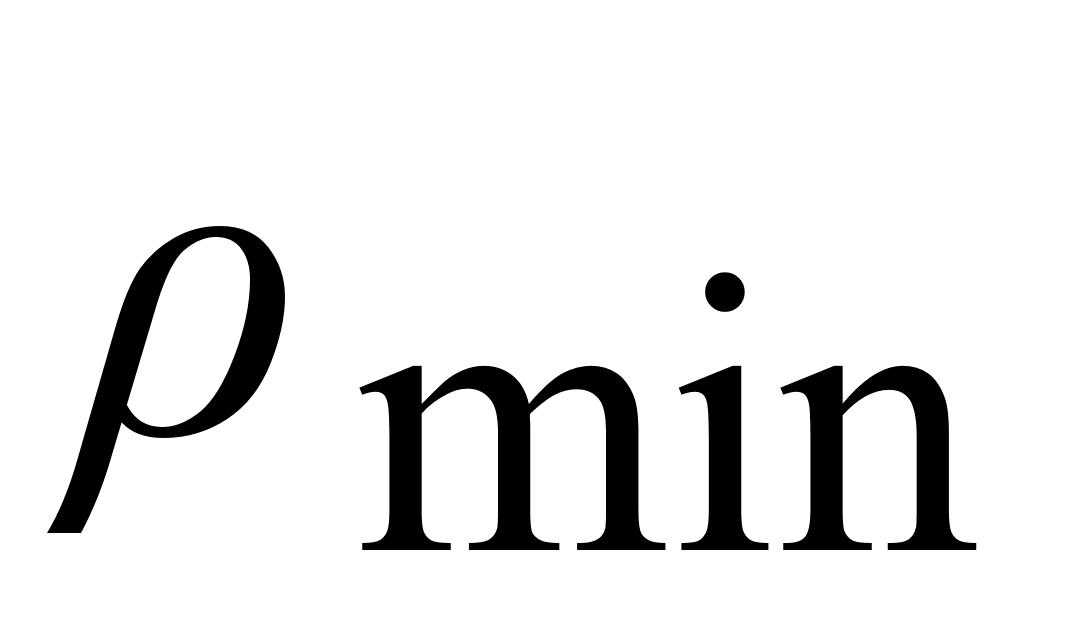
минимальный
уровень рентабельности
продукции, %.
2. Минимальный
уровень рентабельности
позволяет
установить
прибыль, необходимую
для выплаты
дивидендов.
Установить
этот уровень
можно графическим
путем. Для этого
необходимо
выявить зависимость
дивидендной
ставки от уровня
рентабельности
продукции и
соответствующей
ему цены:
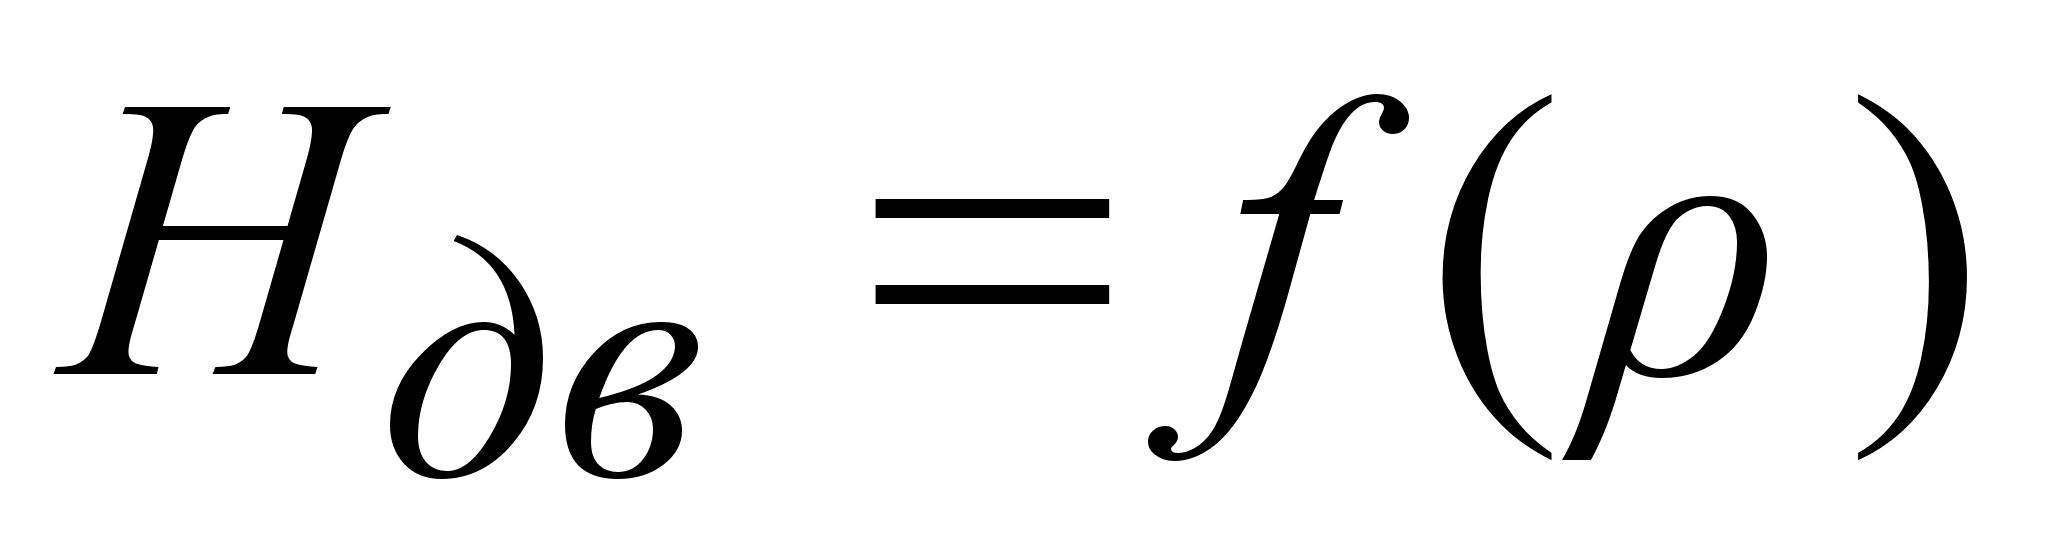
Минимальный уровень рентабельности и соответствующая ему минимальная цена получается графически на пересечении двух прямых:
1 прямой, выражающей зависимость дивидендной ставки от уровня рентабельности;
2 прямой, выражающей задаваемый уровень дивидендной ставки (Нсттр).
3. Для получения зависимости дивидендной ставки от уровня рентабельности продукции задаются произвольно два значения уровня рентабельности (на пример 20% и 40 % или 10% и 30%) и для этих значений определяются два уровня цен:
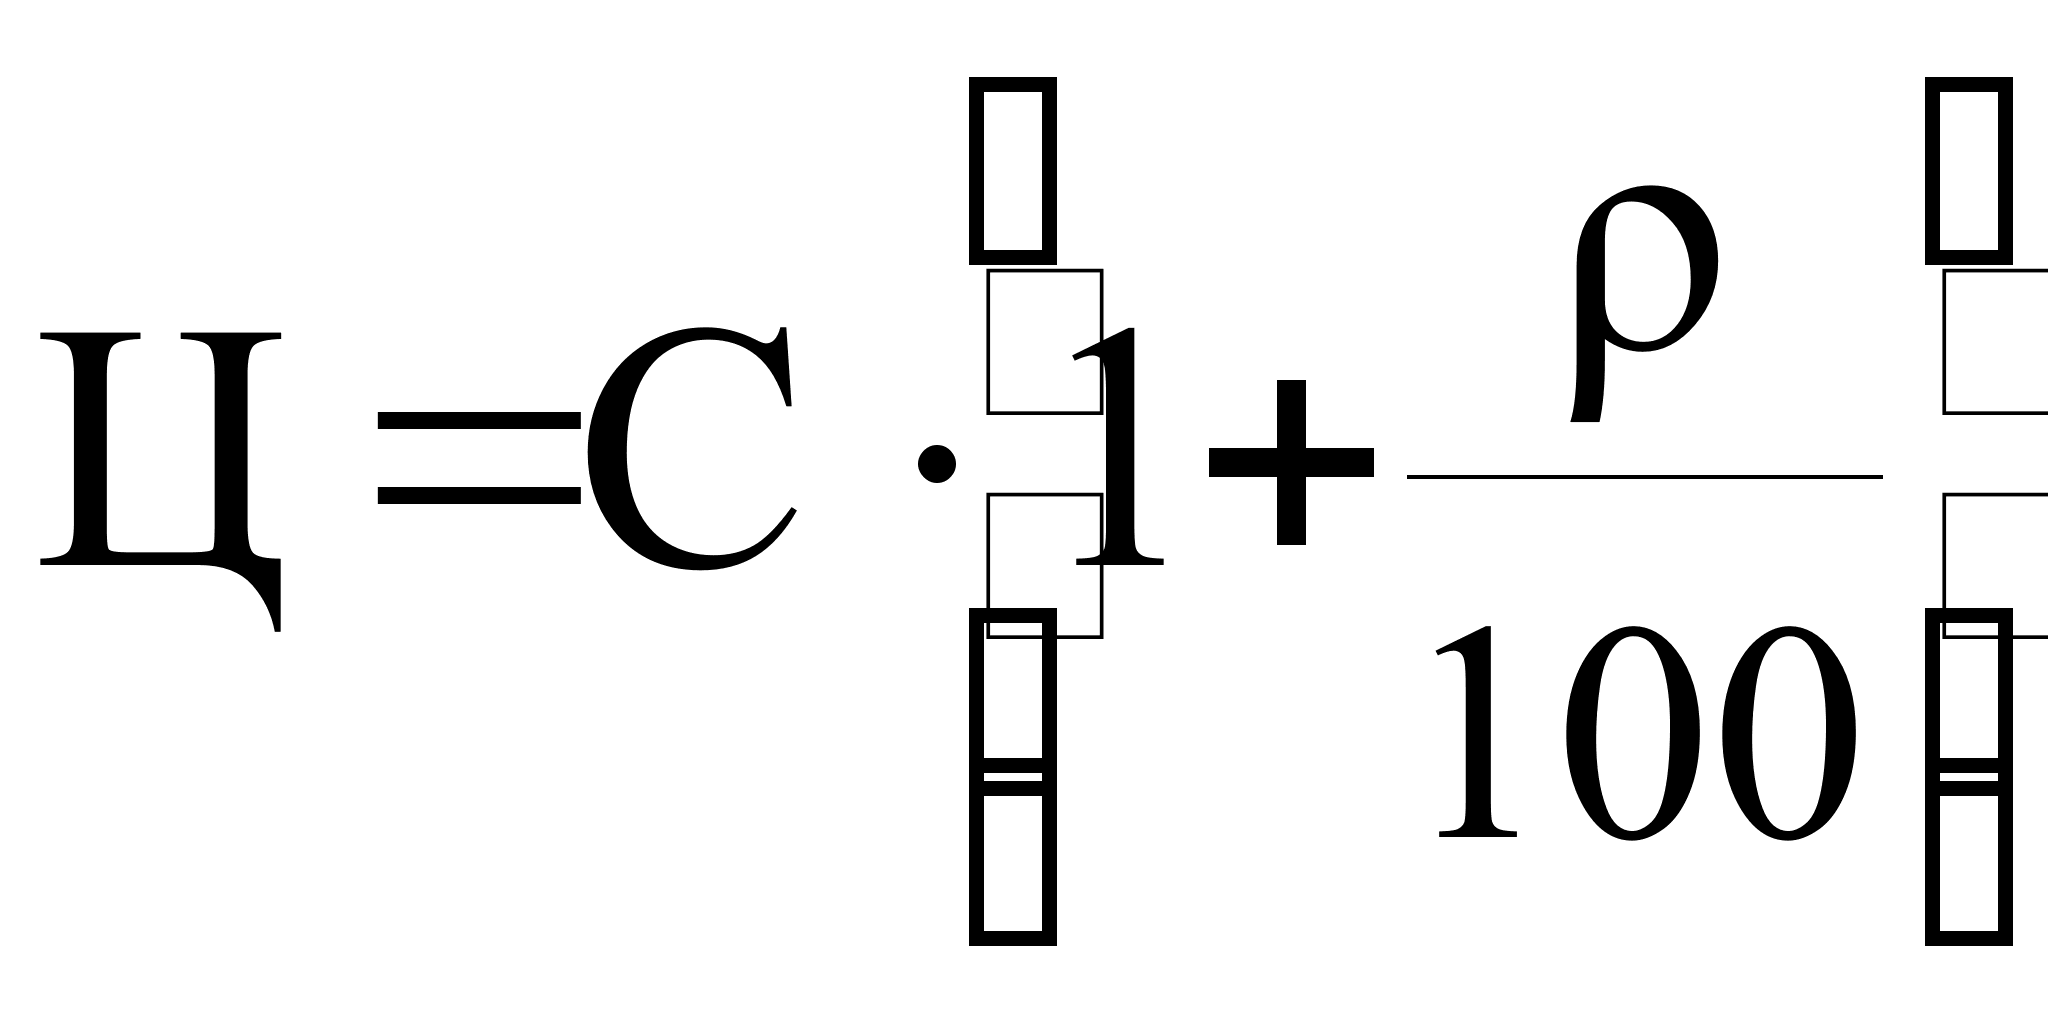 руб./ед,
где
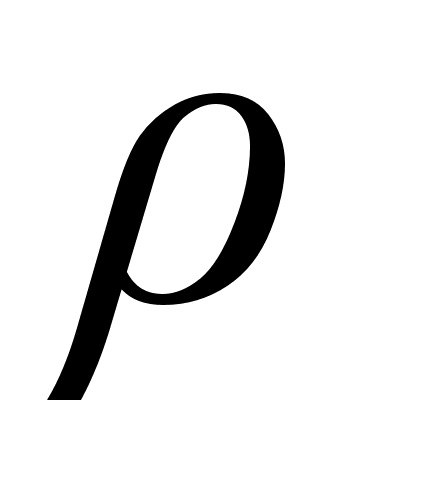
задаваемый
уровень рентабельности,
%
а) =20% Ц=1282,541,2=1539 руб./ед.
б)=40% Ц=1282,541,4=1795,5 руб./ед.
4. Для выбранных двух значений рентабельности и соответствующих им цен определяются выручка Qрл и прибыль от реализации продукции Прл
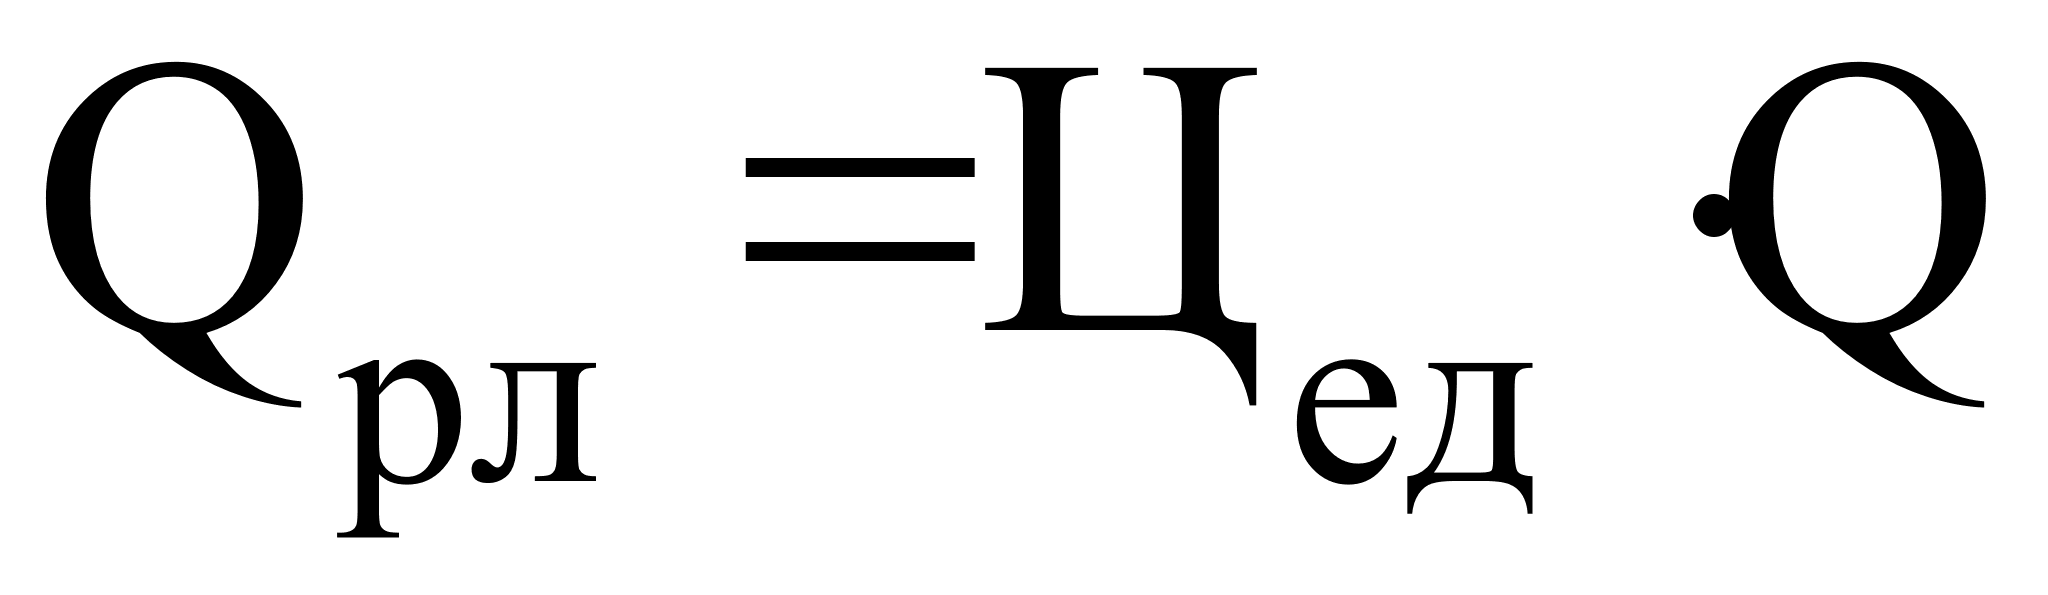 руб./год
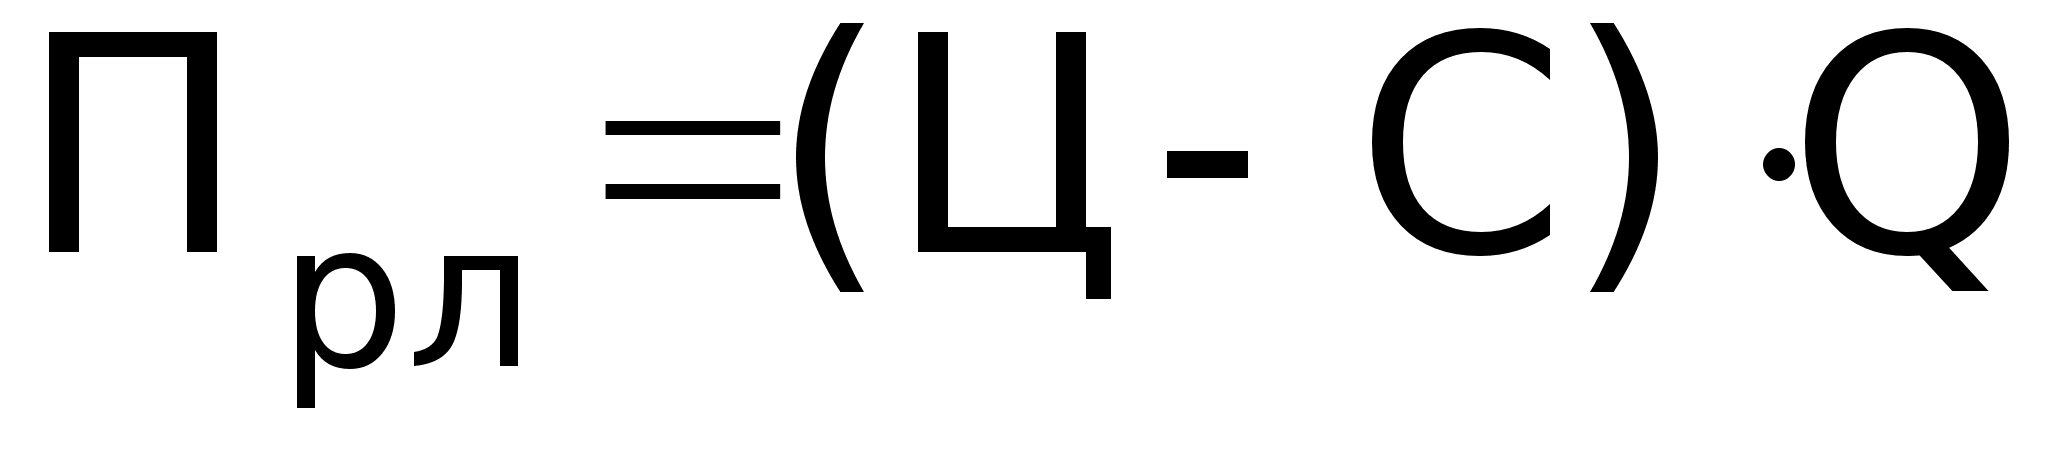 руб./год
а) Qрл=8147466 руб./год Прл=1357699.2 руб./год
б) Qрл=9505377 руб./год Прл=2715610.2 руб./год
5. Определение налогооблагаемой прибыли
Налогооблагаемая прибыль (Прн) представляет собой разность между прибылью от реализации и уплачиваемыми налогами на имущество (Ним) и содержание объектов соцкультбыта (Нсоц).
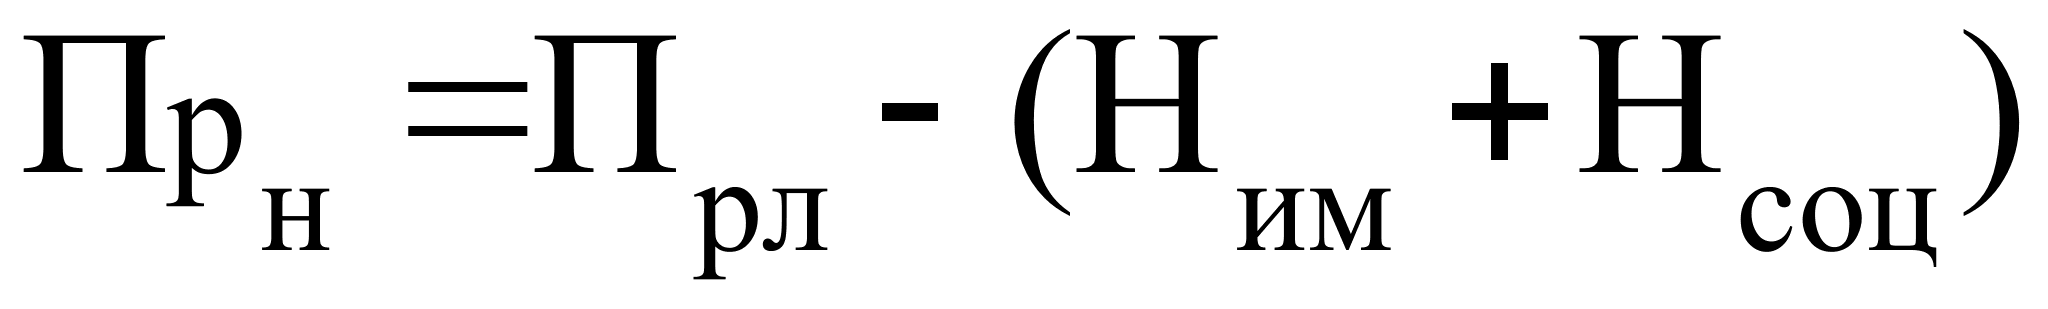 руб./год
Налог на имущество уплачивается в размере 2% от актива баланса. Налог на содержание объектов соцкультбыта 1,5% от объема реализации продукции.
а) Прн=1357699.2-(0,02703680 + 0,0158147466)=1221413,6 руб./год
б) Прн=2715610.2-(0,02703680 + 0,0159505377)=2558955,7 руб./год
6. Прибыль после налогообложения Пр
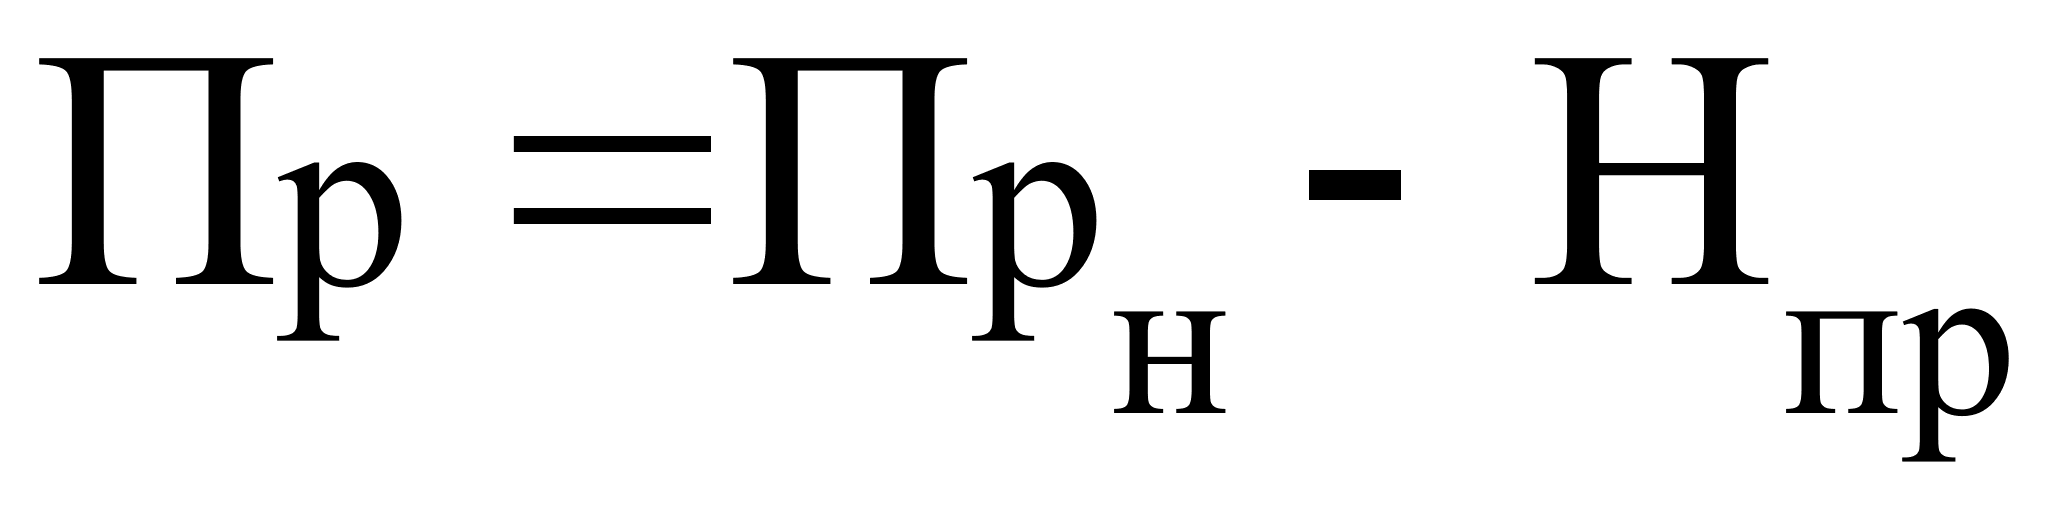 руб./год
где: Нпр налог на прибыль (35% от налогооблагаемой прибыли).
а) Пр= 1221413,6-0,351221413,6 =793918.8 руб./год
б) Пр= 2558955,7-0,352558955,7=1663321.2 руб./год
7. Отчисления в резервный фонд Крф
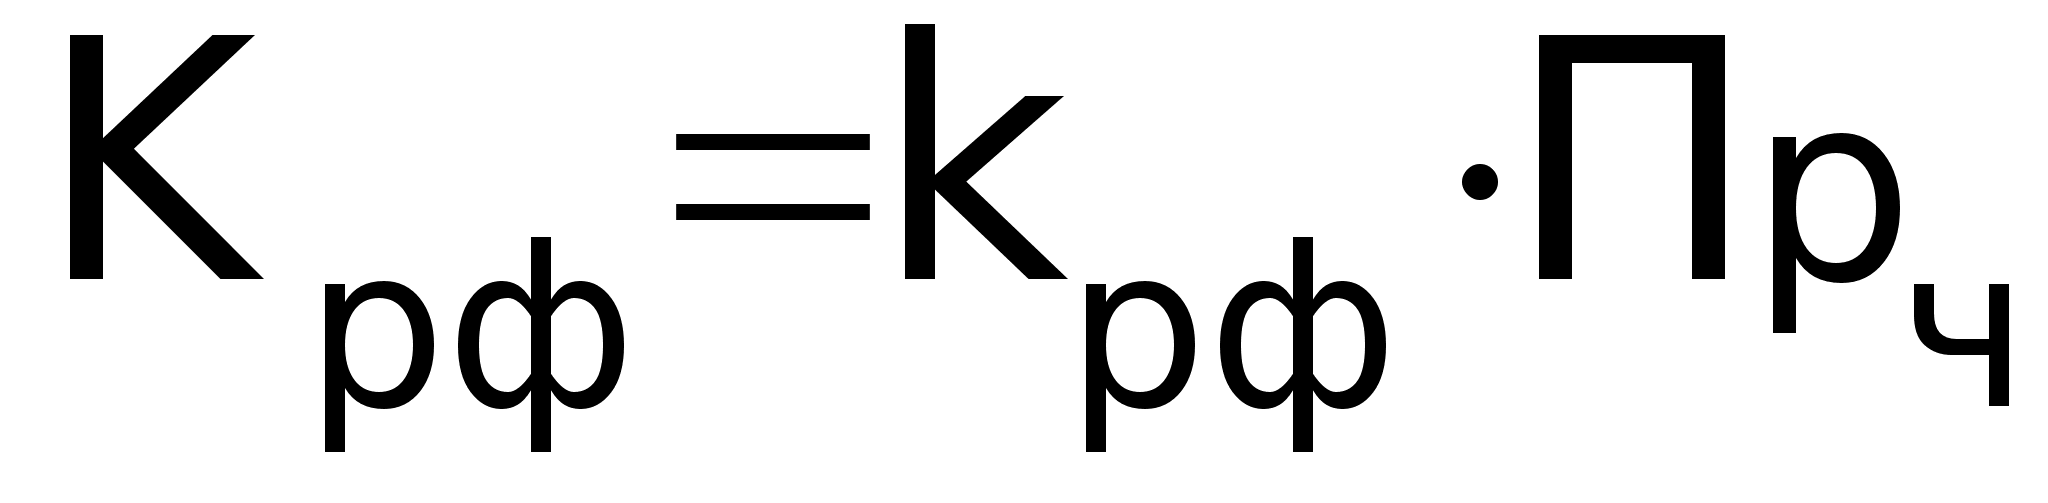 руб./год,
где: kрф коэффициент, учитывающий отчисления в резервный фонд (kрф = 0,05).
а) Крф= 39695.9 руб./год
б) Крф= 83166 руб./год
8. Погашение кредита и уплата процента за кредит
Погашение кредита происходит в полно объеме, т.е. в размере 35000 руб.
Плата за кредит принимается во внимание лишь в части, которая осуществляется из прибыли.
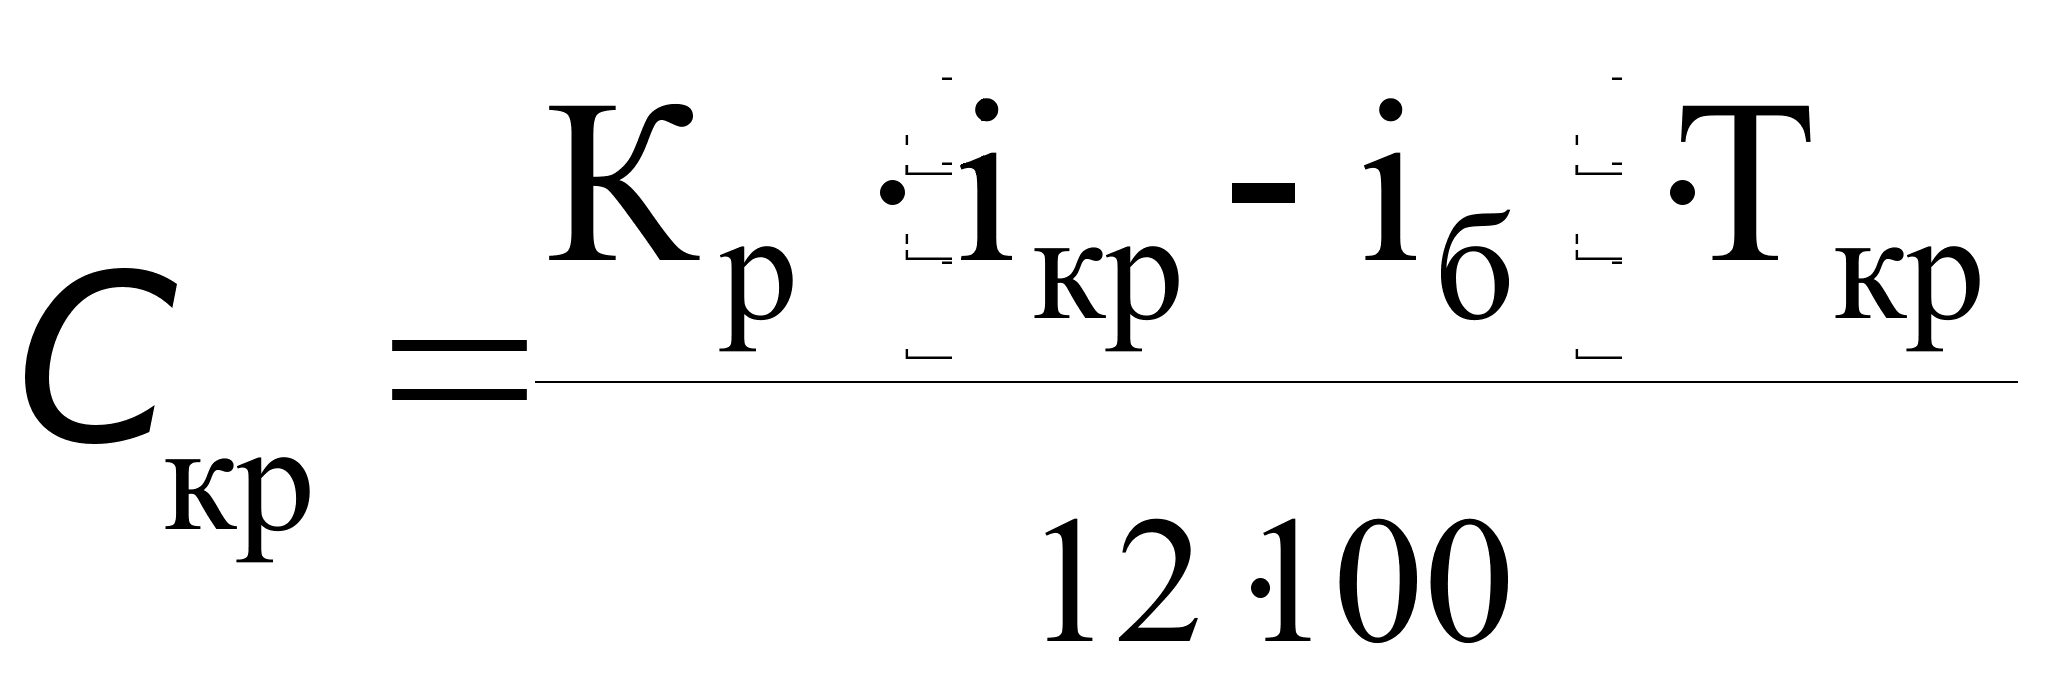 руб./год,
где: Кр размер кредита;
iкр общая ставка процента за кредит, в нашем случае 70 %;
iб процент за кредит в пределах ставки центрального банка плюс три, т.е. 61 %;
Ткр срок взятия кредита.
Скр =262,5 руб./год
9. Прибыль к распределению (чистая прибыль)
Прч= Пр - Крф - Кр Скр ,руб./год
а) Прч=718960.4 руб.
б) Прч=1544892.7 руб.
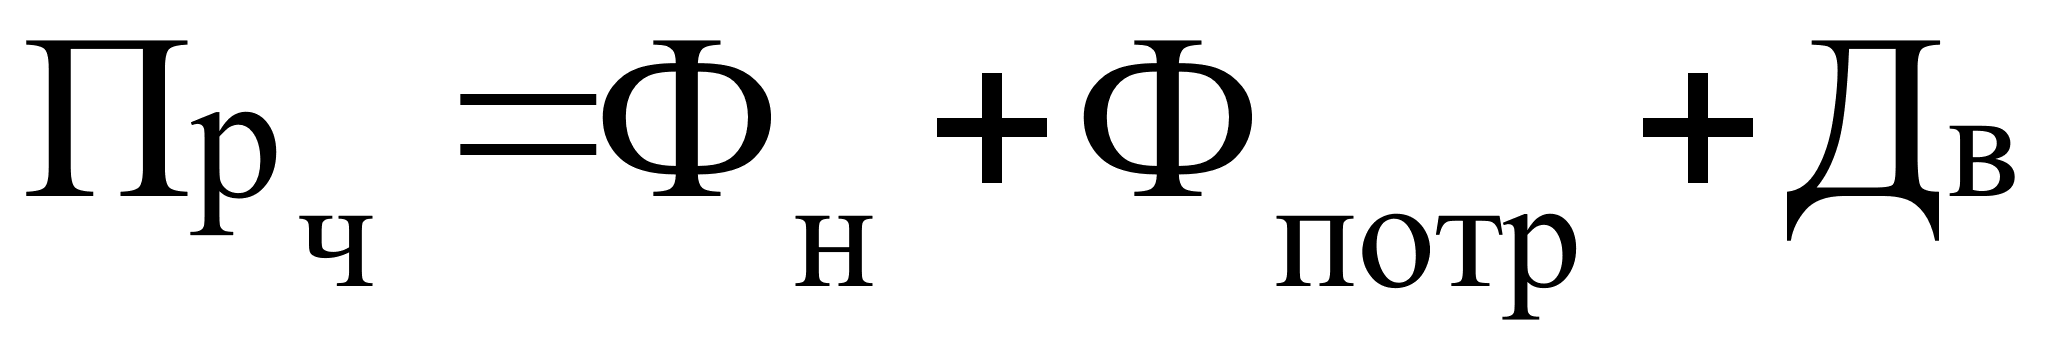 руб./год,
где Фн фонд накопления;
Фпотр фонд потребления;
Дв прибыль, предназначенная для выплаты дивидендов.
При выборе минимального уровня рентабельности в курсовой работе можно ограничиться вариантом распределения чистой прибыли, направляемой на выплату дивидендов, равной 50%.
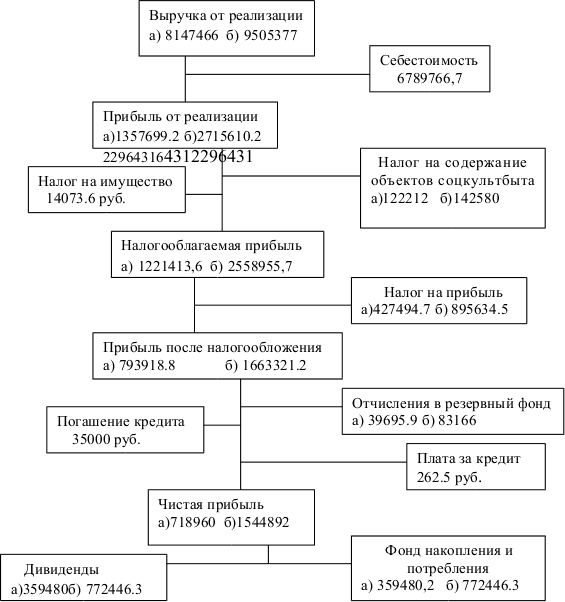
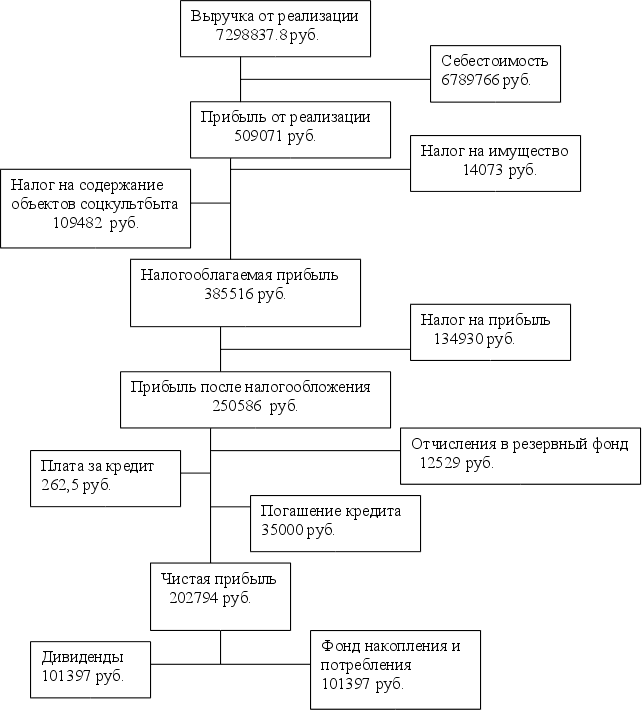
10. Для большей наглядности механизм распределения прибыли необходимо представить в виде схемы с указанием соответствующих цифр для двух вариантов цен (схема.3 см далее).
11. Определение дивидендной ставки
Определение дивидендной ставки осуществляется по схеме, представленной в таблице 8.
Расчет дивидендной ставки осуществляется для двух значений цены (с различной рентабельностью 20% и 40%) и на основе этих расчетов выводится зависимость дивидендной ставки от двух факторов:
от уровня цены;
от процента чистой прибыли, направляемой на выплату дивидендов.
Таблица 8.а (=20%)
| 1. | Процент чистой прибыли, направляемой на выплату дивидендов | 50% | 60% |
| 2. |
Сумма прибыли на выплату дивидендов Прдв руб. |
359480,2 |
431376.2 |
| 3. |
Количество акций (Nакц.) |
8280 | 8280 |
| 4. |
Номинал акций (Накц.) руб. |
50 | 50 |
| 5. |
Величина
дивиденда на
одну акцию
|
43,4 |
52 |
| 6. |
Ставка
дивиденда
|
87 | 100.4 |
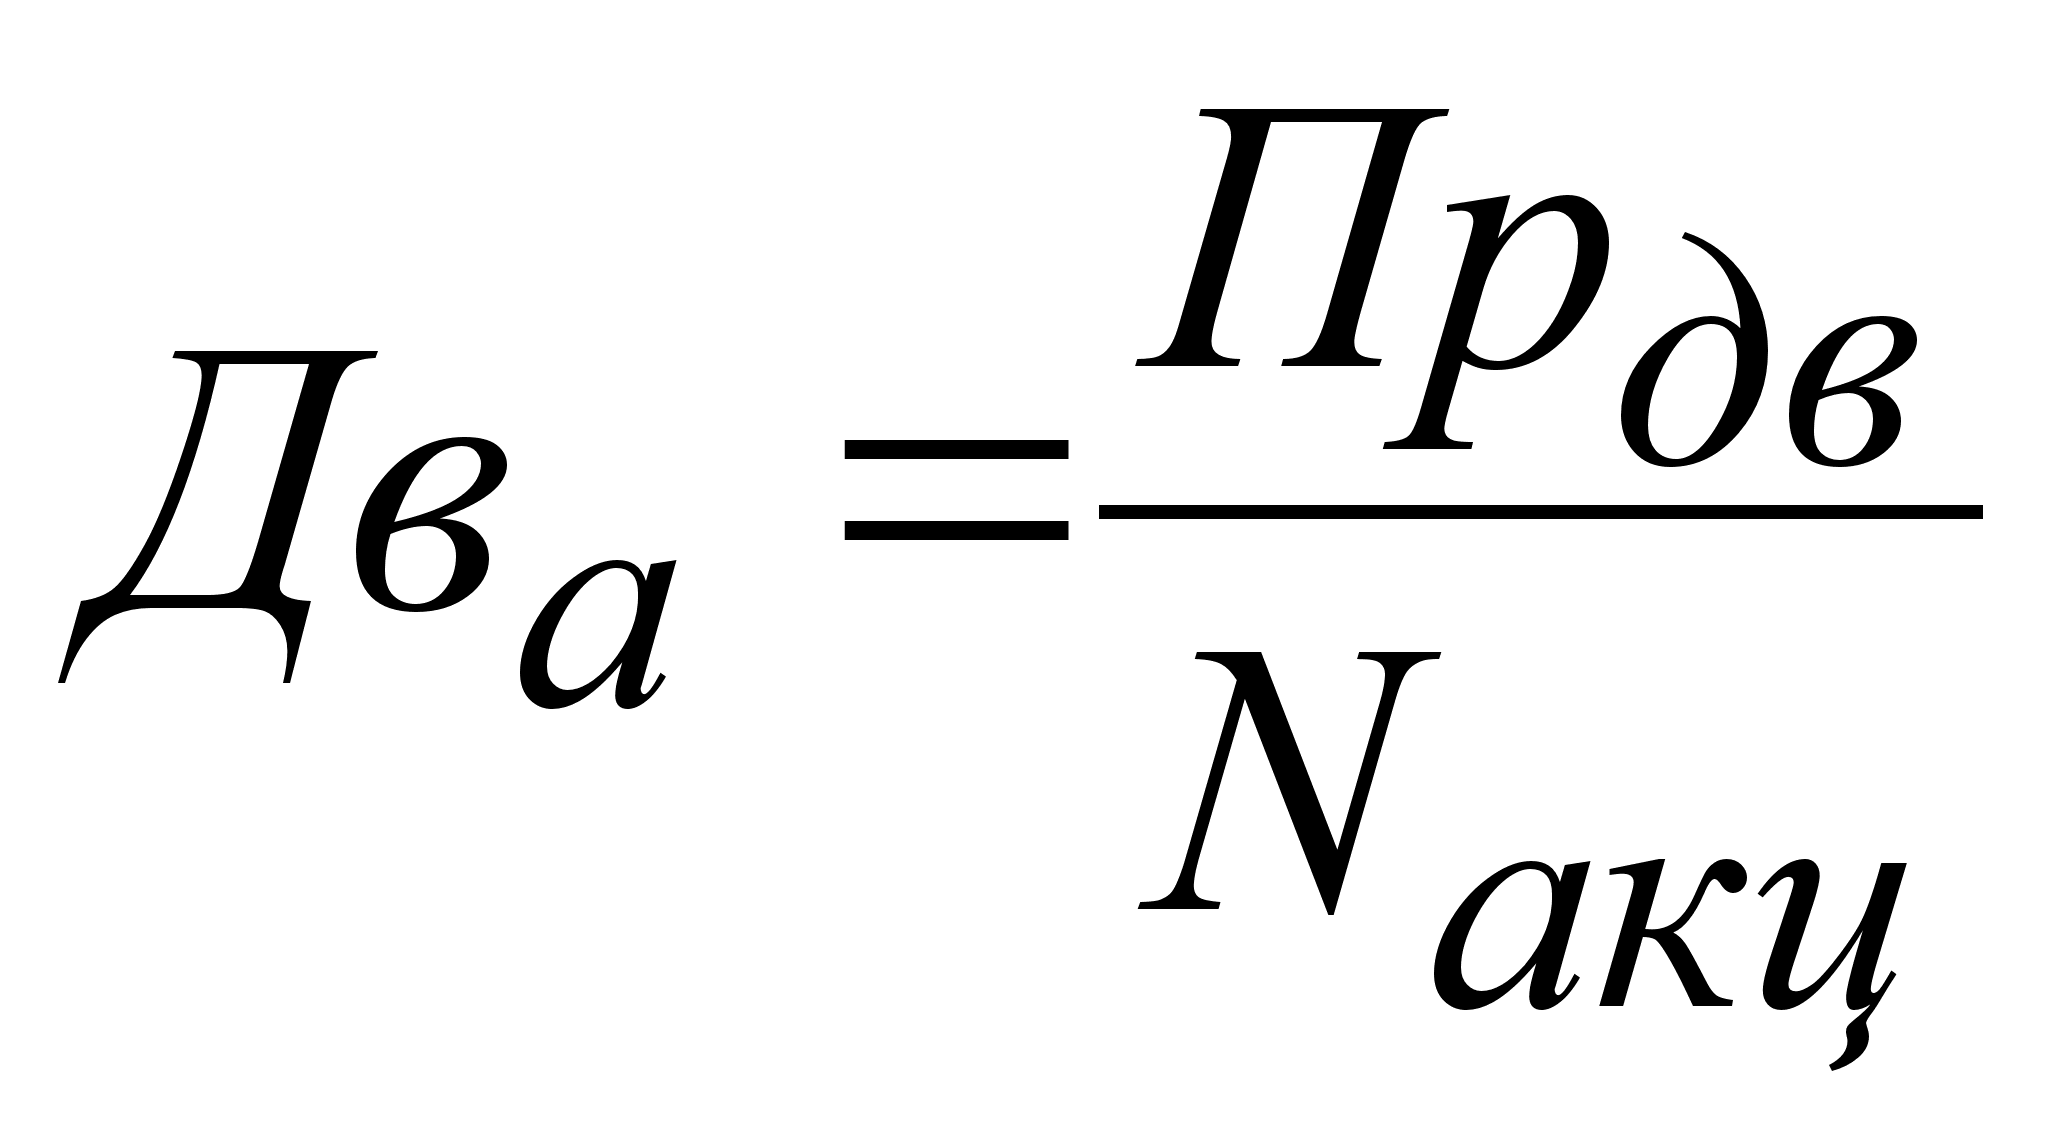 руб.
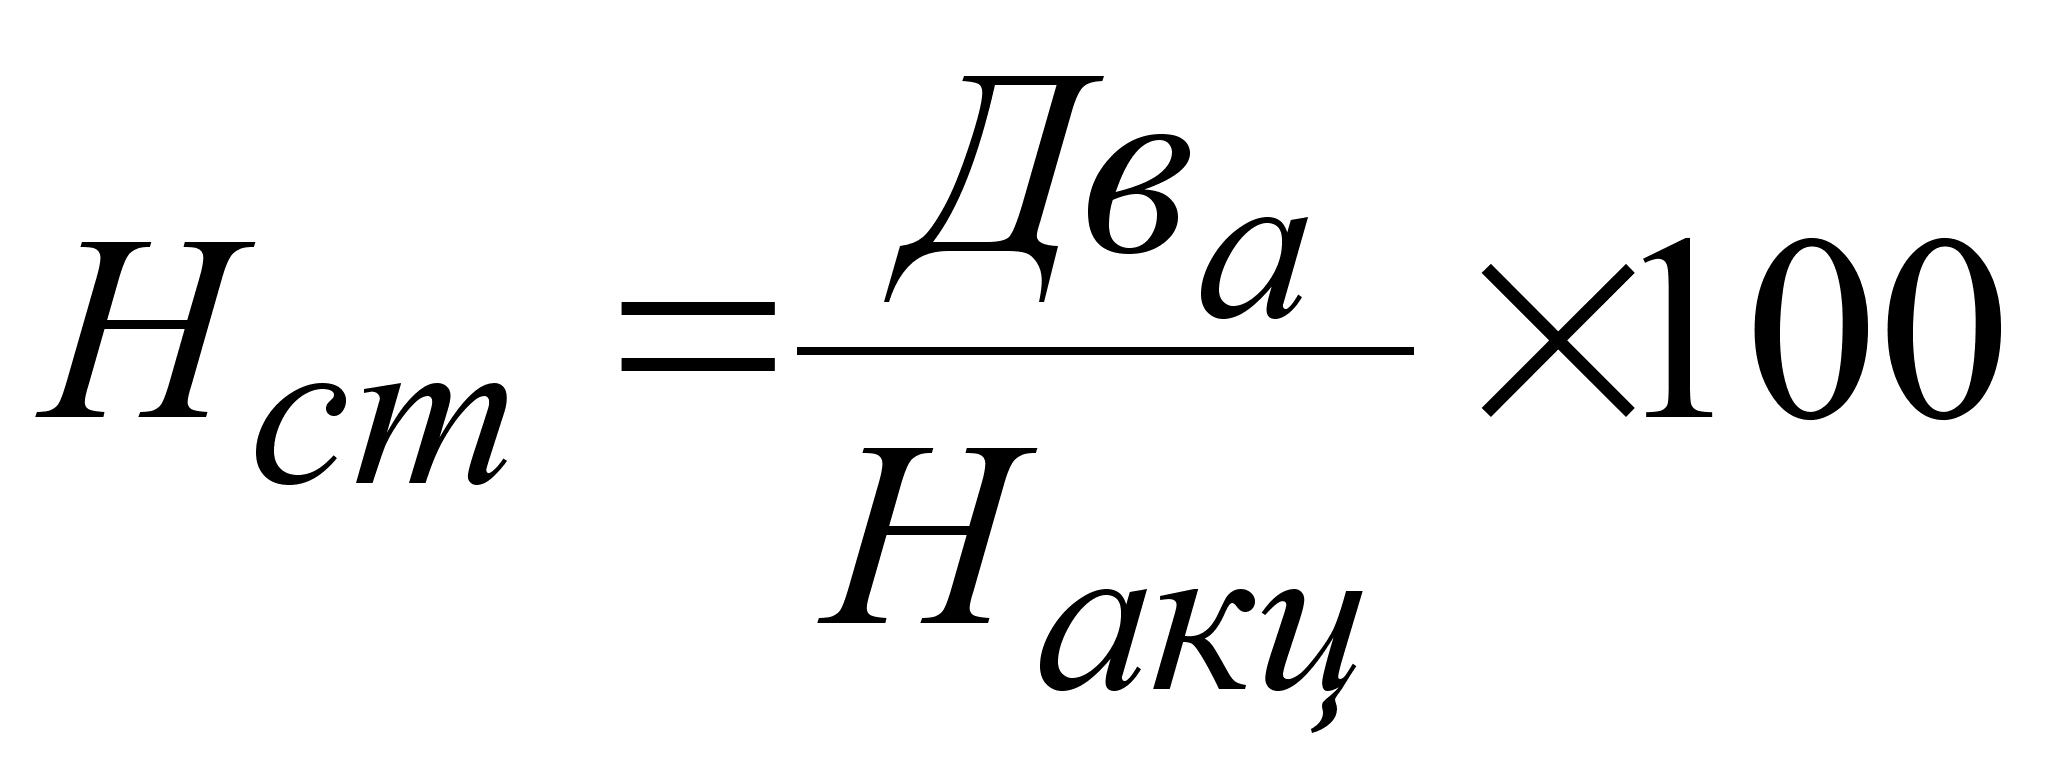 ,
%
Таблица 8.б (=40%)
| 1. | Процент чистой прибыли, направляемой на выплату дивидендов | 50% | 60% |
| 2. |
Сумма прибыли на выплату дивидендов Прдв руб. |
772446.3 |
926935.6 |
| 3. |
Количество акций (Nакц.) |
8280 | 8280 |
| 4. |
Номинал акций (Накц.) руб. |
50 | 50 |
| 5. |
Величина
дивиденда на
одну акцию
|
93.2 |
112 |
| 6. |
Ставка
дивиденда
|
186.5 |
223,9 |
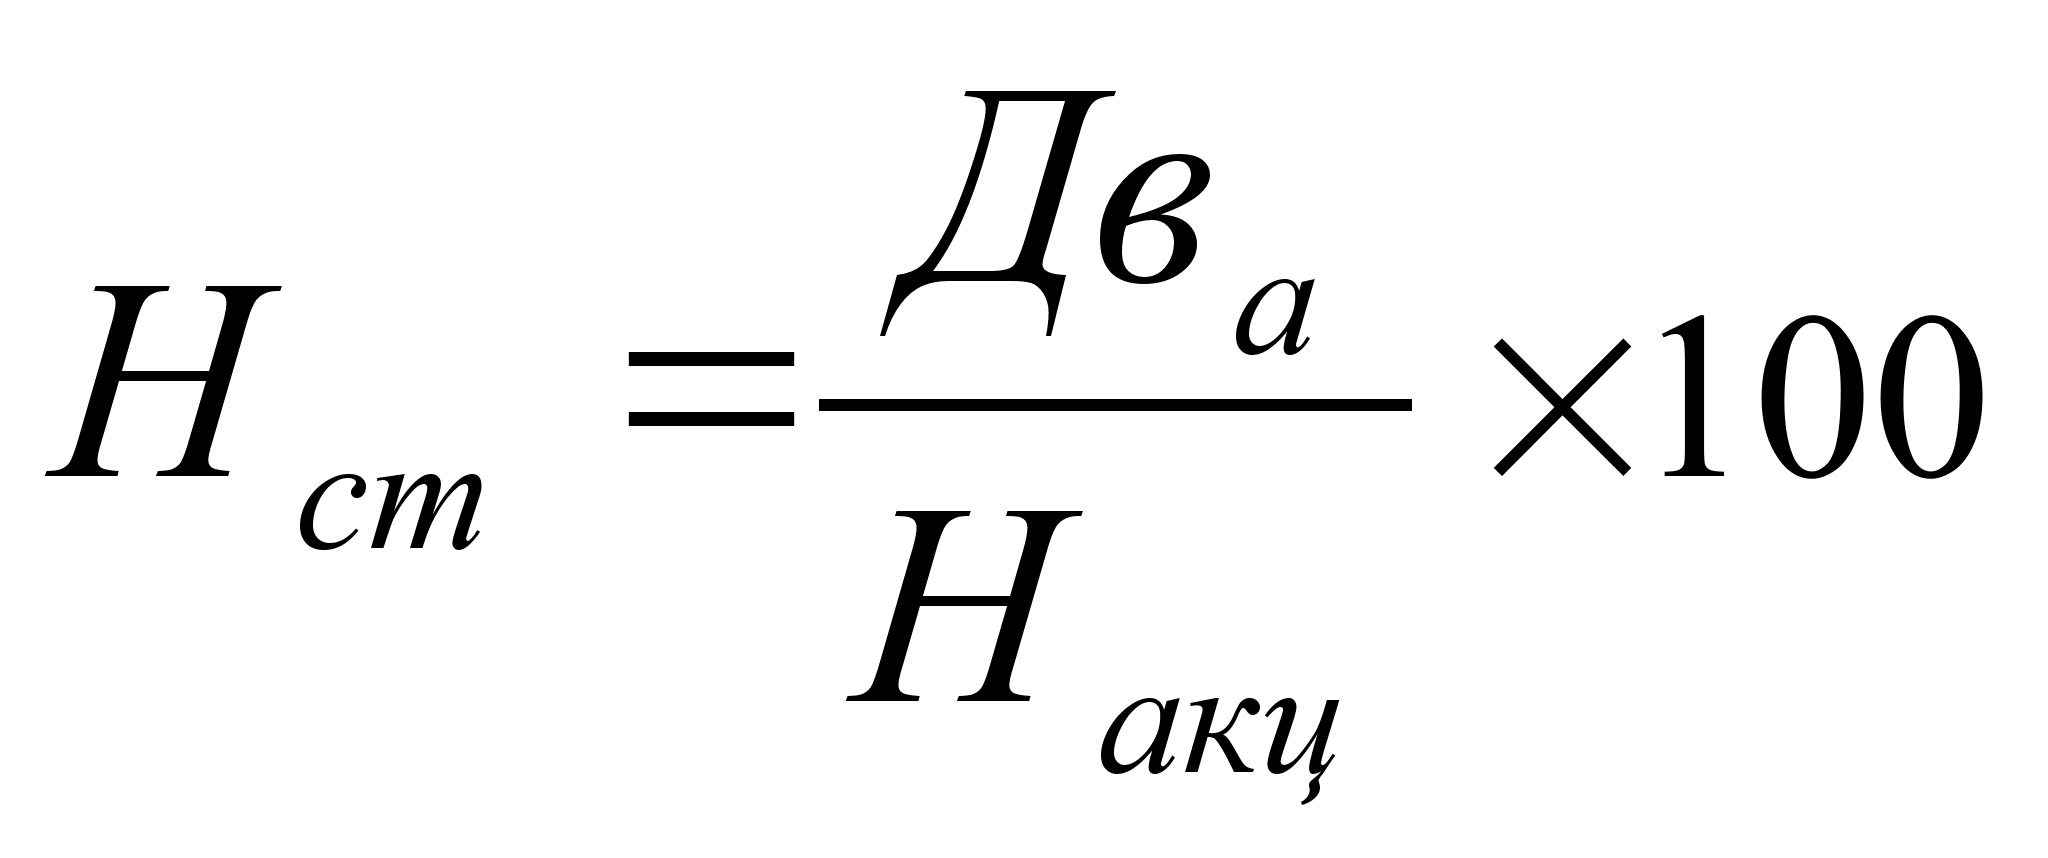 ,
%
Данная зависимость представляется в виде графика. На пересечении прямой, характеризующей зависимость ставки дивиденда от рентабельности продукции и прямой, характеризующей задаваемый уровень приемлемой дивидендной ставки, получим минимальный уровень рентабельности и соответствующий ему уровень цены.
Найдем ту рентабельность, которая будет соответствовать нашим требованиям. Так как по условию дивидендная ставка 25% - предельная дивидендная ставка, то наиболее приемлемым по графику будет вариант с рентабельностью 7.5 % .(см. рис 2)
12. Установленный уровень минимальной рентабельности сравнивается со средними значениями рентабельности продукции, равной приблизительно 1520%. Производство продукции следует признать целесообразным, если расчетный уровень минимальной рентабельности будет меньше средней рентабельности продукции:
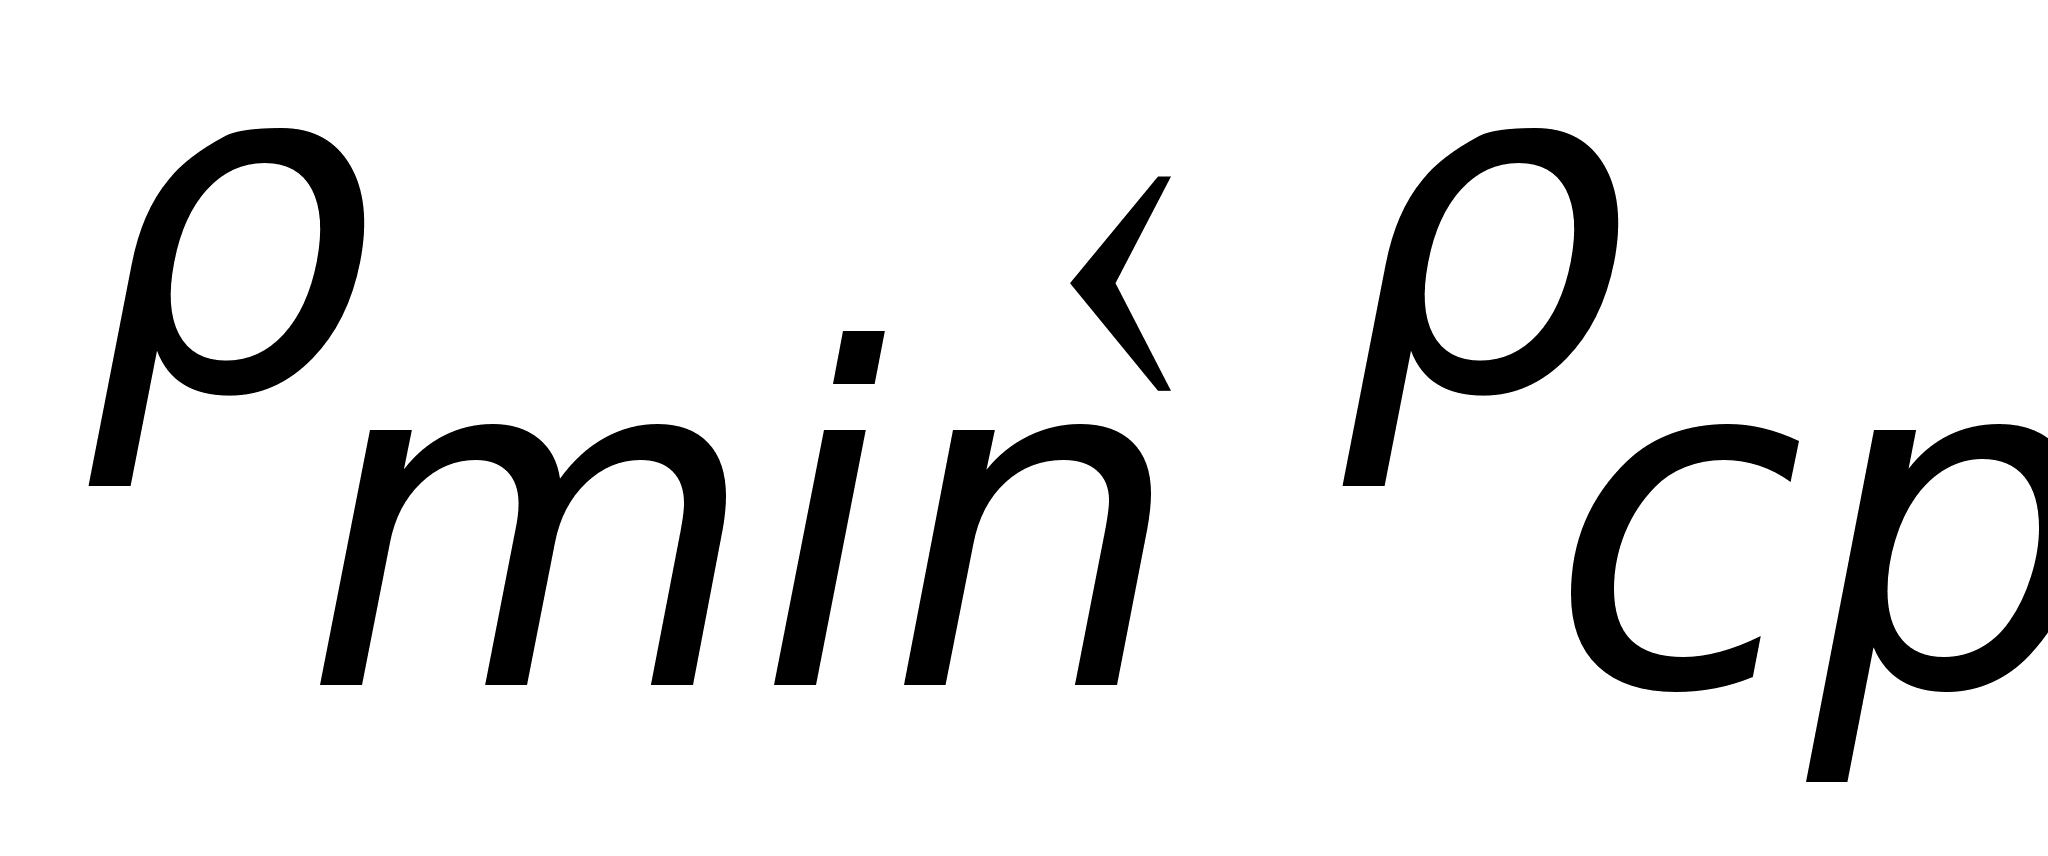
В нашем случае рентабильность меньше средней рентабельности продукции, следовательно, следует признать что создание производства будет экономически целесообразным.
На основе полученного значения минимальной рентабельности определяется минимальный уровень цены. Этот уровень берется в основу последующих расчетов, в том числе минимально допустимого объема продаж
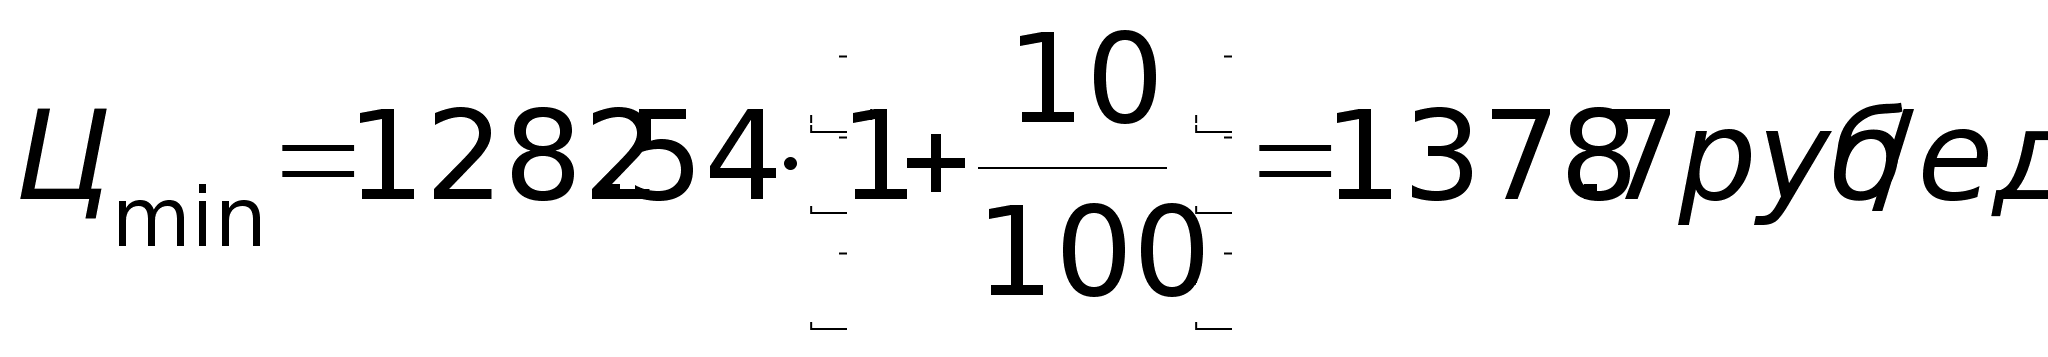
Р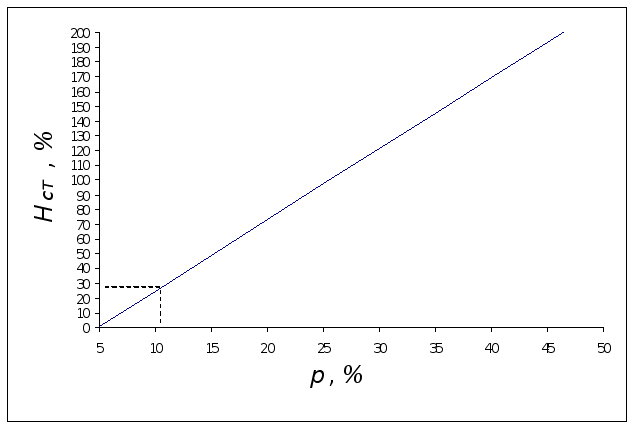
ис.2
Зависимость
дивидендной
ставки от уровня
рентабельности.
С хема
3. Схема распределения
прибыли.
10. Определение минимального объема продаж.
1. Одним из решающих факторов, определяющим целесообразность производства продукции является объем продаж. Для обеспечения прибыльной работы предприятие должно обеспечить объем производства не ниже определенного уровня. Объем продаж, при превышении которого обеспечивается безубыточная работа, носит название точки безубыточности. В основе её определения лежит деление затрат на переменные и постоянные затраты. Эту точку можно установить в условиях одно- и многономенклатурного производства аналитическим и графическим способами.
2. В условиях одно-номенклатурного производства:
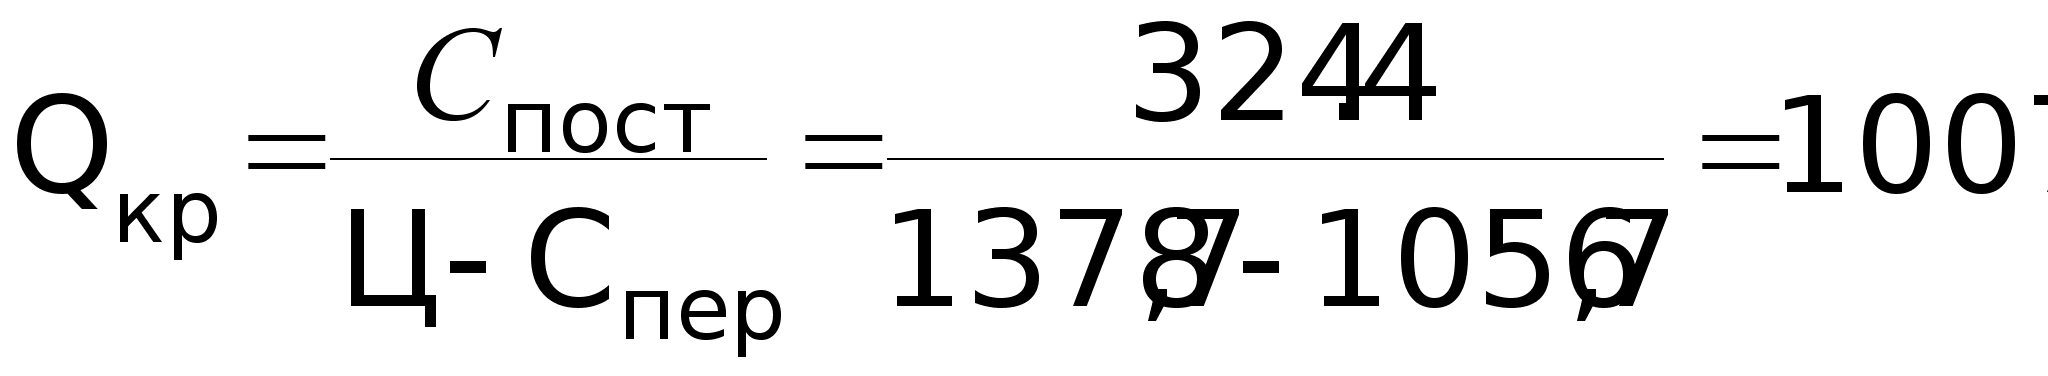 ед./год,
где:
Qкр
критический
объем производства
продаж в
натуральных единицах,
ед./год;
Спост постоянные затраты Спост =324403 руб./год;
Ц цена единицы продукции (Ц = Цmin =1378.7) руб./ед.;
Спер переменные затраты (прямые и накладные), Спер= 1056.7 руб./ед.
Qкр =1007 ед.
Зависимость затрат и выручки от объема продаж можно представить графически несколькими способами:
а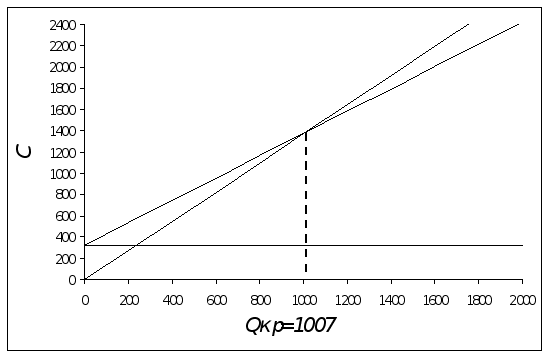
)
Точка минимального
объема находится
пересечением
прямых Qрл=ЦQ=1.37*Q
и С=
Спост + Спер
Q=
324.4
+ 1.05
Q.
Рис.4. Зависимость затрат и выручки от объема продаж.
б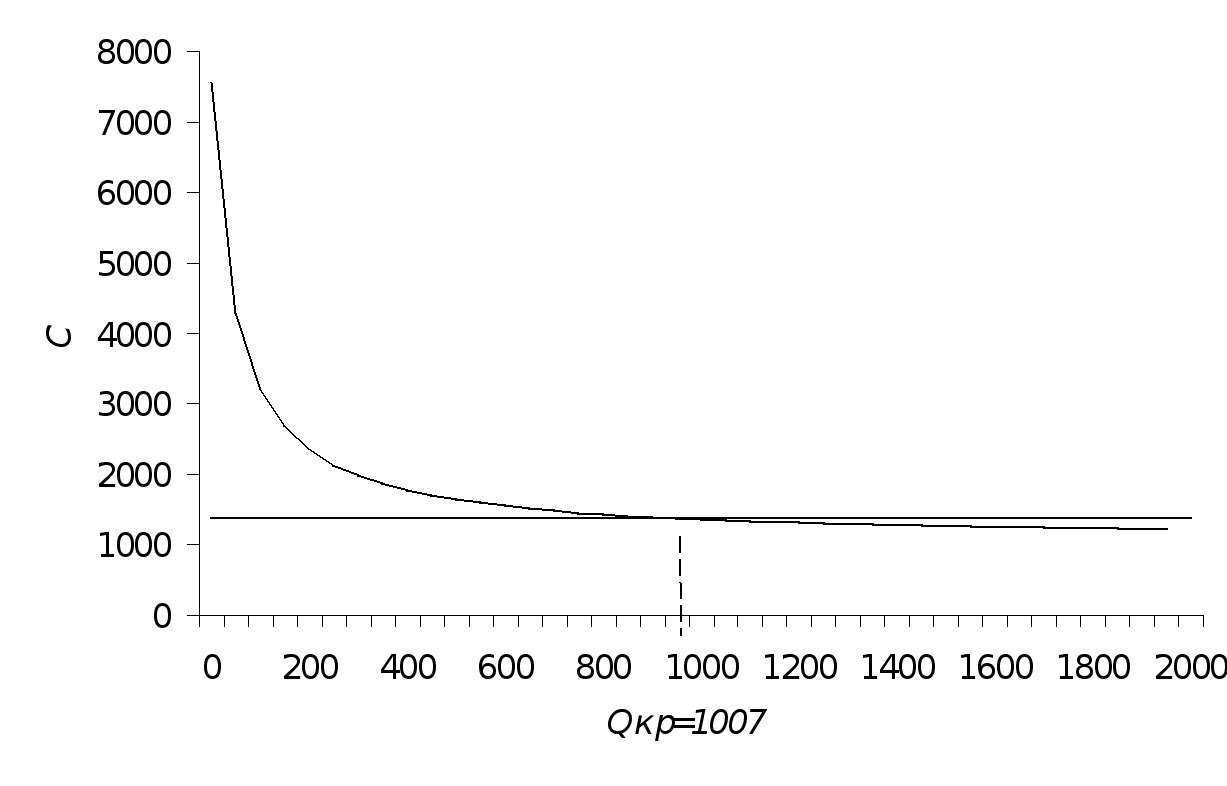
)
Пересечение
прямой С=Цmin=1378.7
руб./ед.
и кривой С=Спер+Спост/Q
Рис.5. Зависимость затрат и цены от объема продаж
3. В условиях многономенклатурного производства
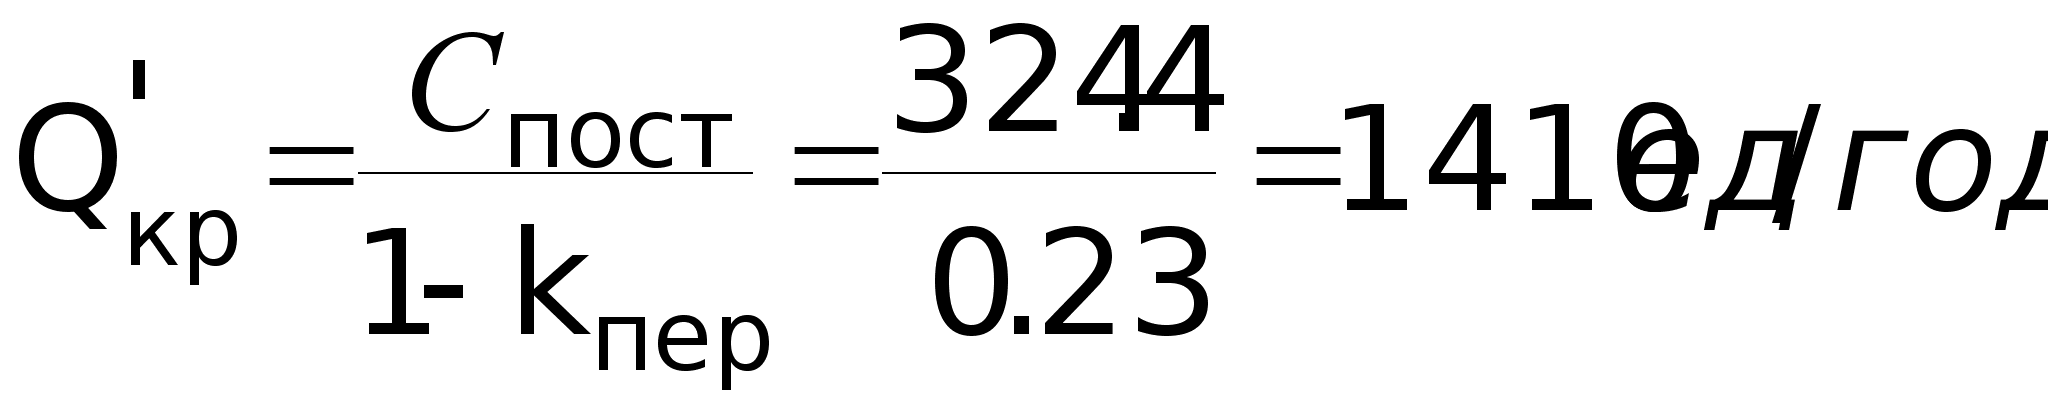
где: kпер удельный вес переменных расходов в выручке от реализации продукции.
В курсовой работе величину kпер можно принять как отношение удельных переменных расходов к цене продукции. kпер=0,77
Выражение (1kпер) представляет собой маржинальный доход, выраженный в относительных единицах (коэффициент маржинального дохода).
Qкр = 1410 шт..
Получаемое по формуле (см. выше) выражение представляет собой точку безубыточности в стоимостной форме, т.е. минимальную выручку от реализации, при превышении которой предприятие начнет получать прибыль.
Эту точку можно получить графическим путем, пересечением двух прямых:
М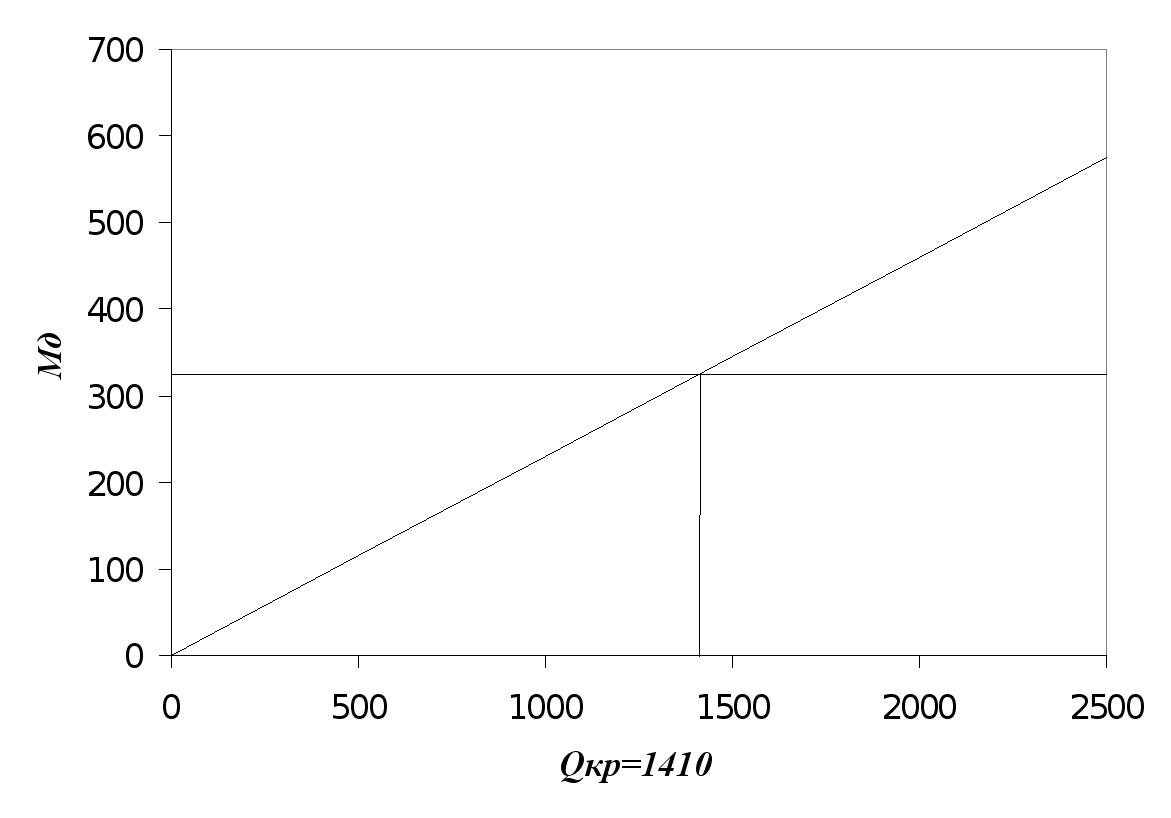
д=(1kпер)
Qрл
и С=Спост=
324,4 тыс. руб.
Рис.6. Зависимость маржинального дохода (Мд) от объема реализованной продукции
4. Точка безубыточности характеризует запас финансовой устойчивости предприятия. Чем больше планируемый или фактический объем продаж превышает точку безубыточности, тем устойчивее финансовое положение предприятия и тем меньше риск убытков от возможного падения производства. Запас финансовой прочности можно представить как в абсолютном, так и в относительном выражениях.
В абсолютном выражении запас финансовой устойчивости определяется по разности планируемого (фактического) объекта продаж и точки безубыточности.
В
относительном
выражении
рассчитывается
коэффициент
финансовой
устойчивости
(kфу):
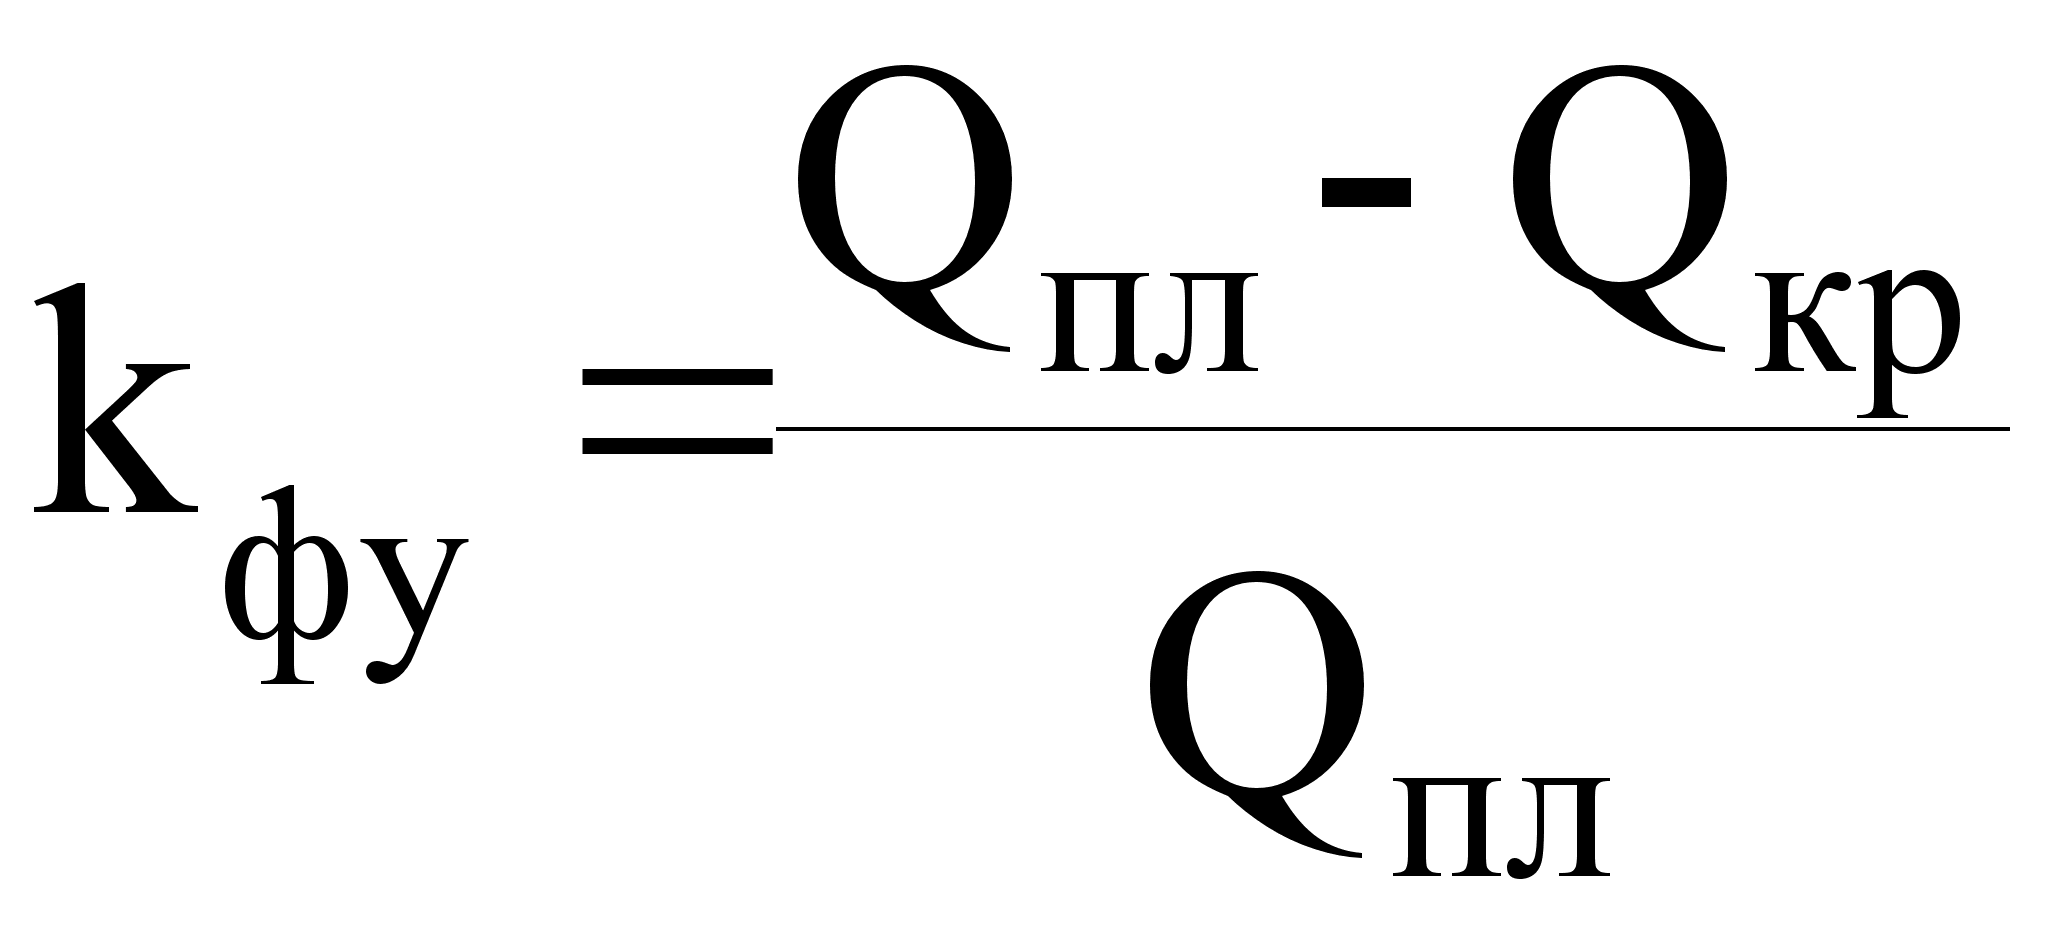 ,
где: Qпл соответственно планируемый объем продаж (в физическом либо денежном выражении);
Qкр точка безубыточности (в соответствующих единицах).
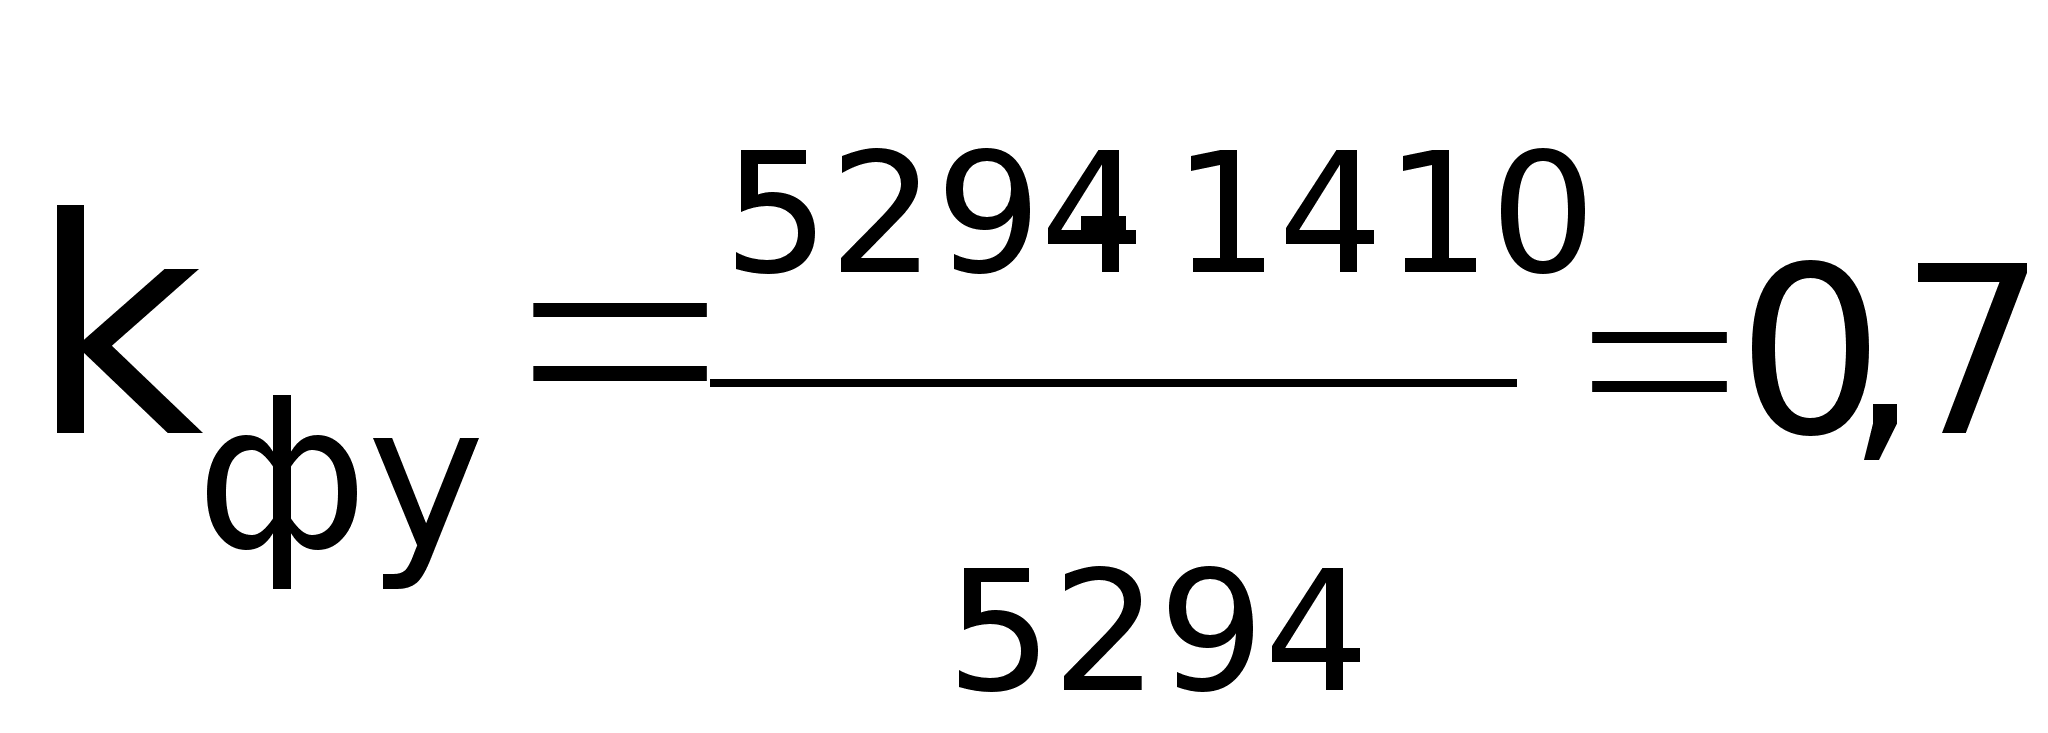
Чем больше значение коэффициента kфу, тем устойчивее финансовое положение предприятия.
Схема 3. Схема распределения прибыли исходя из Цmin=1378.7 руб./ед.
11. Исследование точки безубыточности.
Поскольку в реальных условиях все параметры имеют определенный диапазон плавания, то ниже рассмотрим какое влияние на обьнм реализации оказывает изменение (Спост, Спер, Ц).
Для этого введем коэффициент k (0,8-1,2) для каждого изь параметров
Qкр = f (Ц) k Ц (0,8-1,2)
Qкр = f (Спост) k Спост (0,8-1,2)
Qкр = f (Спер) k Спер (0,8-1,2)
Согласно аоэффициенту заполняем таблицу:
Таблица 9
|
Qкр ед/пер |
|||||
| 0,8 | 0,9 | 1 | 1,1 | 1,2 | |
| Изменение цены | 1102,9 | 1240,8 | 1378,7 | 1516,6 | 1654,4 |
| Изменение Спост | 259522 | 291962 | 324,4 | 356843 | 389283 |
| Изменение Спер | 845,3 | 951 | 1056,7 | 1162,4 | 1268 |
Р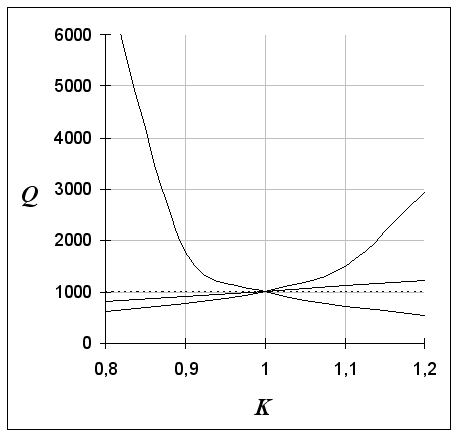
ис.4.
Зависимость
Qкр
от изменения
параметров.
Анализ графика показывает изменение объема Qкр в значительной степени зависит от Спер, Ц. Изменение цены в сторону уменьшения до ≈ 1200 руб. вполне реально компенсировать за счет объема продаж. Увеличение цены даст не достаточно ярко выраженное снижение объема реализации. Qкр от Спост практически не зависит. Увеличение переменных издержек ≈ 1180 руб. достаточно легко компенсируются объемом продаж ≈ 1600 ед. Уменьшение переменных издержек влияет на Q в несколько большей степени, чем Спост.
Выводы: в наибольшей степени на Qкр влияет цена товара, из этого и следует исходить при составлении плана на предстоящий период.
12. Экономические показатели предприятия.
Таблица 10
-
№
п/п
Абсолютные показатели Единица
измерения
Величина 1 Производственная мощность ед./год 5294 2 Минимальная цена руб./ед. 1378.7
3 Объем продаж тыс.руб./год 7298.83 4 Себестоимость единицы продукции руб./ед. 1282,5
5 Прибыль от реализации тыс.руб./год 509 6 Чистая прибыль тыс.руб./год 202,8
7 Отчисления в фонды: тыс.руб. 242,68 7.1 Резервный фонд тыс.руб. 12,5
7.2 Фонды накопления и потребления тыс.руб. 101,39
7.3 Амортизационный фонд Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.Похожие рефераты: