Анализ экономических показателей предприятия
СОДЕРЖАНИЕ
Введение
1. Исходные данные
2. Определение состава имущества предприятия и источников его образования
3. Определение потребности в имуществе предприятия
4. Определение уставного (акционерного капитала)
5. Составление первоначального прогнозного баланса предприятия
6. Определение численности работающих на предприятии
7. Определение сметы затрат на производство и реализацию продукции
8. Сводная смета затрат на производство продукции
9. Калькулирование себестоимости продукции
10. Определение минимально допустимого уровня цены
11. Определение минимального объема продаж
12. Исследование точки безубыточности
13. Экономические показатели предприятия
Заключение
Список использованной литературы
ВВЕДЕНИЕ
Переход к рыночной экономике требует от предприятий повышения эффективности производства, конкурентоспособности продукции и услуг на основе внедрения достижений научно-технического прогресса, эффективных форм хозяйствования и управления производством, преодоления бесхозяйственности, активизации предпринимательства, инициативы и т.д.
Важная роль в реализации этой задачи отводится анализу хозяйственной деятельности предприятия. С его помощью вырабатывается стратегия и тактика развития предприятия, обосновываются планы и управленческие решения, осуществляется контроль за их выполнением выявляются резервы повышения эффективности производства, оцениваются результаты деятельности предприятия, его подразделений и работников.
Финансы — это специфический элемент экономики предприятия, связанный с тем, что отношения между участниками какой-либо производственной или непроизводственной деятельности — юридическими лицами — сопровождаются денежным оборотом. Финансы — это совокупность денежных отношений, возникающих в процессе производства и реализации продукции (работ, услуг) и включающих формирование и использование денежных доходов, обеспечение кругооборота средств в воспроизводственном процессе, организацию взаимоотношений с другими предприятиями, бюджетом, банками, страховыми организациями и др.
Финансовое состояние характеризует, насколько успешно все эти процессы идут на предприятии Показатели финансового состояния отражают наличие, размещение и использование финансовых ресурсов. В конечном итоге финансовое состояние в значительной степени определяет конкурентоспособность предприятия, его потенциал в деловом сотрудничестве, оценивает, в какой мере гарантированы экономические интересы самого предприятия и его партнеров по финансовым и другим экономическим отношениям.
Хозяйственная деятельность предполагает использование инвестированных в производство средств, полученных в виде собственных накоплений (чистой прибыли, амортизационных отчислений и прочих источников) и от различного рода кредиторов, в результате чего обеспечивается простое воспроизводство затраченных ресурсов и получается прибыль, которая затем используется на выплату налогов, процентов по долгам, дивидендов акционерам, и для реинвестирования в развитие производства. Для эффективного использования финансовых ресурсов предприятия, обеспечения их роста, анализа факторов оказывающих влияние на изменение величины необходим глубокий и всесторонний анализ финансовых ресурсов предприятия. Для этого более подробно проводится анализ финансовых результатов предприятия, рассчитываются коэффициенты, характеризующие финансовую устойчивость предприятия.
1. Исходные данные
Курсовая работа выполняется на основе исходных данных, задаваемых студенту по соответствующему варианту задания.
| № |
Наименование |
Значение |
|
1. |
Вес изделия, кг. ед. |
80 |
|
2. |
Коэффициент использования материала |
0,75 |
|
3. |
Цена материала, руб. кг. |
14 |
|
4. |
Трудоемкость изготовления (норма времени) |
|
|
4.1 |
первая операция |
70 |
|
4.2 |
вторая операция |
50 |
|
4.3 |
третья операция |
70 |
|
4.4 |
четвертая операция |
60 |
|
4.5 |
пятая операция |
40 |
|
4.6 |
шестая операция |
30 |
|
5. |
Годовой фонд времени работы оборудования, часгод |
3800 |
|
6. |
Годовой фонд времени работы работающих |
1800 |
|
7. |
Цена за единицу оборудования на: (тыс. руб.) |
|
|
7.1 |
первой операции |
84 |
|
7.2 |
второй операции |
78 |
|
7.3 |
третей операции |
48 |
|
7.4 |
четвертой операции |
66 |
|
7.5 |
пятой операции |
54 |
|
7.6 |
шестой операции |
48 |
|
8. |
Разряд работы по операциям; |
|
|
8.1 |
первая операция |
6 |
|
8.2 |
вторая операция |
6 |
|
8.3 |
третья операция |
5 |
|
8.4 |
четвертая операция |
4 |
|
8.5 |
пятая операция |
7 |
|
8.6 |
шестая операция |
8 |
|
9. |
Габариты оборудования, кв. м. ед. об. |
|
|
9.1 |
первая операция |
4 |
|
9.2 |
вторая операция |
2 |
|
9.3 |
третья операция |
3 |
|
9.4 |
четвертая операция |
4 |
|
9.5 |
пятая операция |
3 |
|
9.6 |
шестая операция |
2 |
|
10. |
Оборачиваемость производственных запасов, дни |
15 |
|
11. |
Период оборачиваемости готовой продукции, дни |
10 |
|
12. |
Оборачиваемость дебиторской задолженности |
25 |
|
13. |
Оборачиваемость кредиторской задолженности |
20 |
|
14. |
Предельный уровень дивидендной ставки, % |
19 |
2. Определение состава имущества предприятия и источников его образования
Перечень имущества, необходимого для создания предприятия:
оборудование;
здание;
материальные оборотные средства;
денежные оборотные средства.
Каждый из перечисленных видов имущества может иметь различные источники образования. К таким источникам могут быть отнесены:
акционерный капитал;
аренда;
краткосрочный кредит;
кредиторская задолженность.
В последующем, в процессе функционирования предприятия, к этим источникам добавляются амортизационные отчисления и нераспределенная прибыль предприятия.
Таблица 1
Варианты источников формирования имущества предприятия
| № |
Имущество предприятия |
Варианты |
|||||
|
1 |
2 |
3 |
4 |
5 |
6 |
||
| 1. | Оборудование | Х | Х | Х | А | Х | Х |
| 2. | Здание | Х | А | А | А | Х | А |
| 3. | Материальные оборотные средства | Х | Х | К | К | К | Х |
| 4. | Денежные оборотные средства | Х | К | К | К | К | Х |
|
Примечание |
|||||||
|
Х – акционерный капитал |
|||||||
|
А – аренда |
|||||||
|
К – краткосрочный кредит банка |
|||||||
Вариант приобретения имущества за счет следующих источников:
оборудование и материальные оборотные средства – за счет акционерного капитала;
здание берется в аренду;
денежные оборотные средства формируются за счет краткосрочного кредита.
3. Определение потребности в имуществе предприятия
Для создания предприятия необходимо следующее имущество:
технологическое оборудование;
вспомогательное оборудование;
производственный и хозяйственный инвентарь;
производственное помещение;
складское помещение;
помещение, занятое под офис;
нематериальные активы;
оборотные средства в производственные запасы;
оборотные средства в незавершенное производство;
оборотные средства в запасы готовой продукции;
дебиторская задолженность;
денежные оборотные средства.
3.1 Стоимость технологического оборудования
3.1.1 Стоимость технологического оборудования представляет собой сумму произведения количества оборудования и его цены по всем операциям технологического процесса:
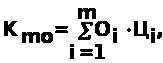 где (1)
 –
количество
операций
технологического
процесса
изготовления
изделий;
 –
принятое количество
единиц оборудования,
занятого выполняемой
i- ой операции;
 –
цена единицы
оборудования,
занятого выполнением
i- ой операции
(дается в исходных
данных).
Кmo=84+78+48+66+54+48=378 тыс. руб.
3.1.2 Расчетное количество единиц оборудования по каждой операции в общем случае может быть установлено из следующего выражения:
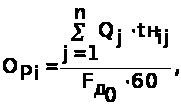 где (2)
 – номенклатура
изготавливаемых
изделий;
 – годовой объем
производимой
продукции,
едгод;
 – норма времени
на изготовление
j-го изделия
по i-ой операции;
 - годовой
фонд времени
работы оборудования,
часгод (задается
в исходных
данных).
В данной формуле
отправным
моментом является
величина
и
,
которые должны
устанавливаться
на основе спроса
рынка или возможности
предприятия.
Однако, поскольку, в задании спрос рынка не представляется возможным установить, в работе все расчеты будут выполняться по условному изделию исходя из возможностей предприятия. Эта возможность определяется исходя из 100-% загрузки оборудования на самой трудоемкой операции, т.е. по самому узкому месту.
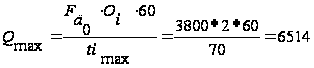 ,
где (3)
 – принятое
количество
оборудования,
занятое выполнением
самой трудоемкой
операции;
 – норма время
по самой трудоемкой
операции
(устанавливается
на основе исходных
данных).
Принятое количество
единиц оборудования
на самой трудоемкой
операции (
в работе принимается
равным 1,0 либо
2,0). Если
= 1,0, то на всех
остальных
операциях
расчетное
количество
единиц оборудования
будет меньше
1,0. Коэффициент
загрузки оборудования
по каждой операции
будет равен
рассчитанному
количеству
оборудования.
При
= 2,0 расчетное
количество
оборудования
на остальных
операциях может
быть больше
единицы. В этом
случае, чтобы
получить принятое
количество
оборудования,
необходимо
расчетное
количество
оборудования
округлить до
целого большего
числа. Тогда
коэффициент
загрузки по
каждой операции
рассчитывается
как частное
от деления
расчетного
количества
оборудования
на принятое.
В данном случае расчетное количество оборудования по каждой операции устанавливается по выражению:
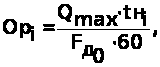 (4)
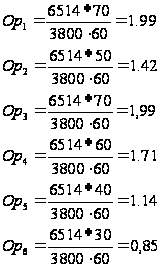
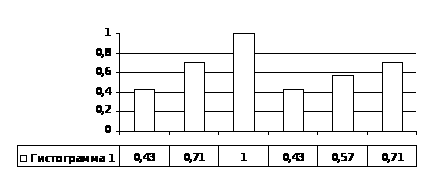
Величина
 ,
соответствующая
количеству
продукции,
производимой
на самой трудоемкой
операции,
представляет
собой производственную
мощность создаваемого
предприятия.
Все последующие
расчеты будут
выполняться
на объем производства,
соответствующий
производственной
мощности, которую
в дальнейшем
будем обозначать
буквой
 .
3.2 Стоимость вспомогательного оборудования
Стоимость вспомогательного оборудования определяется приближенно – 30% от стоимости технологического оборудования.
Кво=378*0,3=113,4 тыс. руб.
3.3 Стоимость производственного и хозяйственного инвентаря
Стоимость инвентаря по предприятию может быть установлена приближенно в размере 10 – 15% от стоимости технологического оборудования.
Кпхи=378*0,125=47,25 тыс. руб.
3.4 Определение потребности в помещении
Потребность в помещении необходимо рассчитать для установления арендной платы, поскольку здание предлагается не приобретать, а арендовать.
Общая потребность в помещениях складывается из потребности помещения для производства, склада и офиса.
3.4.1 Потребность
в производственном
помещении ( )
определяется
по формуле:
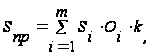 (5)
(4*1,99+2*1,42+3*1,99+4*1,71+3*1,14+2*0,85)*2,5= =(7,96+2,84+5,97+6,84+3,42+1,7)*2,5 = 71,825 м2, где
– количество
операций технического
процесса изготовления
изделий;
 –габариты
оборудования,
занятого выполнением
i-ой операции
(приводятся
в задании), м2/ед.
оборудования;
 – количество
оборудования,
занятого выполнением
i-ой операции;
 – коэффициент,
учитывающий
дополнительную
площадь (
= 2,0ё3,0).
3.4.2 Потребность в складском помещении может быть приближенно принята в размере 30-50% от площади производственного помещения.
Sск=71,825*0,4=28,73 м2.
3.4.3 Потребность в помещении для офиса может быть принята в пределах 20-30 м2. Sоф=20 м2.
3.5 Стоимость нематериальных активов
Эта стоимость включает организационные расходы по созданию предприятия. Данные расходы в курсовой работе можно принять на уровне 10 – 15 тыс. руб.
Снма=15 тыс. руб.
3.6 Оборотные
средства в
производственные
запасы, сырья
и материалов
( )
Данные средства рассчитываются по формуле:
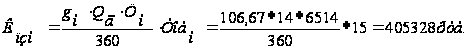 ,
где (6)
 – норма расхода
материала,
кг/ед.;
 –
годовой объем
производства
продукции
(принимается
равным производственной
мощности
предприятия);
 – цена материала
(приводится
в исходных
данных к курсовой
работе);
 – продолжительность
оборота запаса
материалов
в днях (приводится
в исходных
данных).
Норма расхода
материала
определяется
как частное
от деления веса
изделия ( )
 на коэффициент
использования
материала
 ,
который приводится
в исходных
данных:
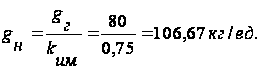 (7)
3.7 Оборотные
средства в
незавершенном
производстве
( )
Стоимость
незавершенного
производства
()
может быть
установлена
из следующего
выражения:
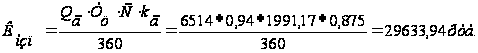 ,где
(8)
 – длительность
производственного
цикла, дни;
 – себестоимость
единицы готовой
продукции;
 –
коэффициент
готовности.
Величины
,
,
устанавливаются
расчетным
путем.
3.7.1 Длительность производственного цикла рассчитывается по формуле:
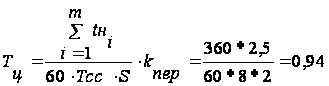 ,
где (9)
 – продолжительность
рабочей смены,
час./смена;
 – количество
смен (
= 2);
 – коэффициент,
учитывающий
перерывы в
производственном
процессе (=
2ё3).
3.7.2 Себестоимость единицы готовой продукции на стадии предварительных расчетов определяется приближенно по формуле:
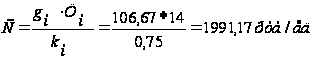 ,
где (10)
 – норма расхода
основных материалов,
кг/ед.;
 – цена материала,
руб/кг;
 – коэффициент,
учитывающий
удельный вес
стоимости
основных материалов
в себестоимости
изделия (=
0,75ё0,80).
3.7.3 Коэффициент готовности:
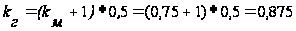 (11)
3.8 Оборотные
средства в
запасы готовой
продукции ( )
Стоимость запаса готовой продукции определяется по формуле:
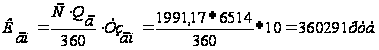 ,где
(12)
–
себестоимость
единицы продукции
(см п.3.7.2.);
– годовой объем
производства;
 –продолжительность
оборота готовой
продукции на
складе (приводится
в исходных
данных).
3.9 Оборотные
средства в
дебиторскую
задолженность
( )
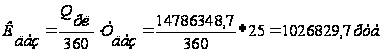 ,
где (13)
 – выручка от
реализации
продукции
(руб./год);
 – продолжительность
дебиторской
задолженности
(приводится
в исходных
данных).
3.9.1 Выручка от реализации продукции на данном этапе расчета устанавливается приближенным путем:
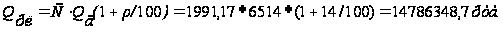 ,где
(14)
–
себестоимость
единицы продукции,
рассчитанная
приближенно
по формуле
(10);
ρ - рентабельность продукции (ρ = 13 – 15 %).
3.10 Денежные оборотные средства
Для нормального функционирования предприятия в начальный момент необходимо иметь минимум денежных средств на текущие расходы. В курсовой работе сумма денежных средств приближенно может быть принята » 10% от суммы материальных оборотных средств (п.3.6.ё3.8.)
Сумма материальных оборотных средств = 405328+29633,94+360291=795252,94руб.
Добб.ср=795252,94*0,1=79525,29
4. Определение уставного (акционерного капитала)
Уставный
(акционерный)
капитал ( )
представляет
собой сумму
средств, направляемых
на приобретение
внеоборотных
активов
(п.п.3.1.,3.2.,3.3.,3.5.) и собственных
оборотных
средств (активов).
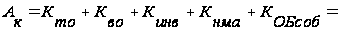 (15)
= 378000+113400+47250+15000+1202119,75 =1755769,75 руб., где
 – стоимость
технологического
оборудования;
 – стоимость
вспомогательного
оборудования;
 – стоимость
производственного
и хозяйственного
инвентаря;
 – стоимость
нематериальных
активов;
 – собственные
оборотные
средства (активы).
В свою очередь
собственные
оборотные
средства представляют
собой разность
между общей
суммой оборотных
средств (п.п.3.6...ё3.10.),
кредиторской
задолженностью
( )
и величиной
краткосрочных
кредитов (
 )
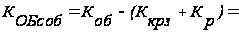 (16)
= 1822082,64-(540437,6+79525,29)=1202119,75 руб., где
 – итоговая
сумма оборотных
средств.
=405328+29633,94+360291+1026829,7=1822082,64
руб.
4.1. Кредиторская задолженность включает обязательства предприятия поставщикам материалов, энергии, перед бюджетом по налогам, по заработной плате и пр.
В курсовой работе можно ограничится определением кредиторской задолженности перед поставщиками основных материалов:
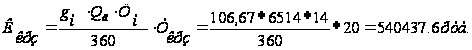 ,где
(17)
 – продолжительность
кредиторской
задолженности
(приводится
в задании).
4.2. Краткосрочный кредит (сроком на месяц) принимается приблизительно на уровне денежных оборотных средств.
4.3. Определение количества выпускаемых акций
Количество
акций ( )
устанавливается
из соотношения
акционерного
капитала и
номинала акции:
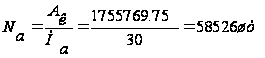 ,
где (18)
 - номинал акции.
В курсовой
работе номинал
акции может
быть принят
в интервале
от 10 до 50 руб.
=30
руб.
5. Составление первоначального прогнозного баланса предприятия
Таблица 2
Первоначальный баланс предприятия
|
АКТИВ |
Сумма млн.руб |
ПАССИВ |
Сумма, млн.руб |
||
| I. | Внеоборотные активы | IV. | Капитал и резервы | ||
| 1.1. | Нематериальные активы | 0,015 | 4.1. | Уставной (акционерный капитал) | 1,7557 |
| 1.2. | Основные средства | 0,538 |
Количество обыкновенных акций 58526 |
||
| В
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||