Анализ хозяйственной деятельности
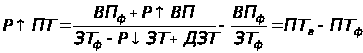 .
Аналогичным
способом можно
подсчитать
резервы снижения
себестоимости
продукции ( )
за счет увеличения
объема производства
(
 )
и сокращения
затрат по отдельным
статьям (
 ):
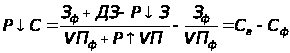 .
Резерв увеличения уровня рентабельности определяется так:
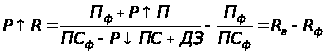 ,
где
 - фактическая
сумма прибыли;
 - резерв увеличения
суммы прибыли;
 - фактическая
полная себестоимость
реализованной
продукции;
 - резерв снижения
полной себестоимости
проданной
продукции;
ДЗ – дополнительные затраты, которые необходимы для освоения резервов увеличения объема продаж.
Все выявленные таким способом резервы должны быть подкреплены соответствующими мероприятиями. Только в этом случае величина резервов будет реальной и обоснованной.
Это может осуществляться двумя способами:
Выявляются резервы формальными методами, затем разрабатываются мероприятия, которые позволяют освоить выявленные резервы.
Разрабатываются мероприятия, потом подсчитываются резервы
Например, подсчитаны резервы увеличения производства продукции за счет повышения уровня производительности труда работников до планового уровня (или уровня, достигнутого на передовом предприятии). После этого разрабатываются мероприятия по освоению этого резерва (улучшение организации труда, совершенствование техники и технологии производства, повышение квалификации работников, улучшение условий их труда и т.д.). При этом сумма резервов по всем мероприятиям должна быть равной общей величине выявленных резервов роста производительности труда.
Наиболее обоснованным является второй способ подсчета резервов, в основу которого положены конкретные мероприятия с учетом реальных возможностей предприятия. В этом случае для подсчета резервов необходимо объем дополнительного мероприятия умножить на фактический или возможный эффект, получаемый на единицу этого мероприятия.
Такой неформальный подход к выявлению резервов позволяет более точно определить их величину. Но для этого нужна предварительная оценка эффективности (окупаемости) каждого мероприятия.
Резервы роста объема производства – это количественно измеримые возможности его увеличения за счет улучшения использования ресурсов предприятия. Поиск резервов облегчается при наличии их классификации, один из вариантов которой приведен ниже:
Схема резервов роста объемов производства
2.3 Основы анализа ХД.
Анализ хозяйственно-финансовой деятельности предприятия – это комплексное изучение его работы, позволяющее дать ей объективную оценку, выявить закономерности и тенденции развития, определить стоящие перед ним задачи, вскрыть резервы производства и недостатки в его работе, наметить пути улучшения всех сторон его деятельности. В достижении этих целей и проявляется роль и значение аналитической работы на предприятии. Каждый аналитик должен знать, что в выявлении резервов в работе предприятия предела не существует.
Содержание анализа хозяйственно-финансовой деятельности включает:
Исследование экономических, технических, технологических, организационных и других сторон работы предприятия, факторов и причин, их обуславливающих;
Научное обоснование внутрихозяйственных планов, контроль за их выполнением;
Объективная оценка эффективности хозяйственно-финансовой деятельности предприятия и достигнутого организационно-технического уровня производства;
Выявление внутрихозяйственных резервов и их использование, недостатков и их устранение в целях дальнейшего повышения эффективности работы предприятия;
Контроль за выполнением намеченных мероприятий.
Непосредственно по материалам анализа деятельности предприятия разрабатываются мероприятия, направленные на дальнейшее развитие производства и повышение его эффективности. В условиях рыночной экономики только на основе анализа можно установить оптимальный вариант решения поставленных перед предприятием задач на всех этапах планирования и его фактической деятельности, причем не только за отчетный, но и за ряд периодов, т.е. определить тенденции его развития. Это позволяет наиболее полно изучить и выявить резервы не только для текущей работы, но и для дальнейшего развития предприятия.
Предметом анализа являются непосредственно все стороны хозяйственно-финансовой деятельности предприятия, включая вопросы социального и культурного развития, отраженные в системе показателей внутрихозяйственного планирования, учета, отчетности и иных источниках информации.
Под сторонами деятельности предприятия понимаются и используемая техническая база, и технология, и организация производства, и управление предприятием, и экономика, и финансы, и рабочая сила и т.д., т.е. как, кем, зачем, почему, при помощи чего осуществляется деятельность предприятия.
Предметом анализа хозяйственной деятельности являются причинно-следственные связи экономических явлений и процессов.
Анализ всегда должен отвечать на три вопроса:
Что произошло?
Почему произошло?
Что и как надо делать в дальнейшем?
Метод анализа – способ познания и изучения хозяйственно-финансовой деятельности предприятия. Он должен отвечать следующим двум основным требованиям:
каждое отдельно взятое явление (показатель) следует рассматривать и изучать во взаимосвязи с другими, участвующими в едином процессе. Например, при обособленном изучении показателя прибыли без увязки с другими показателями его вообще нельзя проанализировать. Можно только определить степень выполнения плана по прибыли, т.е. констатировать сам факт. Если же рассматривать показатель прибыли в совокупности с объемом реализации, уровнем себестоимости продукции, ее ассортиментом, суммой полученных и уплаченных штрафов и другими явлениями, то можно выявить факторы и причины, положительно или отрицательно повлиявшие на размер полученной прибыли, и разработать соответствующие мероприятия. Вышесказанное относится к любому показателю, характеризующему деятельность предприятия;
все явления (показатели) должны рассматриваться в движении, развитии. Например, если рассматривать размер полученной прибыли только за отчетный период, то нельзя определить, повысилась или снизилась эффективность работы предприятия. Сопоставление размера прибыли отчетного периода с предшествующими периодами позволит выявить стихийные изменения эффективности работы предприятия, определить причины этих изменений и наметить соответствующие мероприятия на будущее. Следовательно, деятельность предприятия рассматривается в прошлом, настоящем и будущем.
Технические приемы анализа деятельности предприятия – это совокупность способов, применяемых для обработки и использования имеющейся информации о всесторонней деятельности предприятия. К ним относятся сравнение, группировка, расчленение, цепная подстановка, балансовая увязка, индексы, коэффициенты, средние величины, составление аналитических таблиц, графиков, диаграмм и т.д.
Содержание анализа хозяйственной деятельности как научной дисциплины вытекает прежде всего из тех функций, которые он выполняет в системе других прикладных экономических наук.
Одной из таких функций является изучение характера действия экономических законов, установление закономерностей и тенденций экономических явлений и процессов в конкретных условиях предприятия.
Например, закон опережающего роста производительности труда в сравнении с уровнем его оплаты должен выполняться не только в масштабах всей национальной экономики, но и на каждом предприятии и его подразделениях. В этой своей функции АХД является средством изучения действия экономических законов в конкретных условиях производства.
Важной функцией АХД является научное обоснование текущих и перспективных планов.
К функциям анализа относится также контроль за выполнением планов и управленческих решений, за экономным использованием ресурсов.
Центральная функция анализа, которую он выполняет на предприятии, - поиск резервов повышения эффективности производства на основе изучения передового опыта и достижений науки и практики.
Следующая функция анализа – оценка результатов деятельности предприятия по выполнению планов, достигнутому уровню развития экономики, использованию имеющихся возможностей.
И наконец, разработка мероприятий по использованию выявленных резервов в процессе хозяйственной деятельности – также одна из функций АХД.
Таким образом, анализ хозяйственной деятельности как наука представляет собой систему специальных знаний, связанных с исследованием тенденций хозяйственного развития, научным обоснованием планов, управленческих решений, контролем за их выполнением, оценкой достигнутых результатов, поиском, измерением и обоснованием величины хозяйственных резервов повышения эффективности производства и разработкой мероприятий по их использованию.
Анализ производственно-хозяйственной деятельности ООО “Центродизайн”.
3.1 Анализ выполнения производственной программы
3.1.1 Анализ выполнения плана подрядных работ.
Анализ выполнения плана подрядных работ за отчетный период производим на основании показателей бизнес-плана и отчетных данных по форме 1-КС за 1998 и 1999 гг.
Приведенные данные в таблице 2 показывают, что объем подрядных работ собственными силами организации не выполнен по отношению к плану на 56%, что составляет 3 136 тыс. руб. Всего за отчетный период было выполнено отделочных работ на 2 464 тыс. рублей. Это больше фактически выполненного объема подрядных работ в 1998 году на 13%, или на 284 тыс. руб.
Нормативные сроки производства строительных работ на объектах были нарушены в сторону их увеличения. Основной причиной отклонений фактических результатов от плановых показателей, возможно, является недостаточная обеспеченность организации материально-техническими и трудовыми ресурсами из-за несвоевременного и не в полном объеме финансирования.
3.1.2 Анализ ритмичности строительного производства.
Ритмичность – это такой режим производства работ, при котором равномерно используется постоянная или меняющаяся мощность строительной организации при соблюдении планов продолжительности строительства.
На основании данных таблицы 3 производим оценку напряженности плана по ритмичности.
Таблица 22 тыс. руб.
|
Год |
Показатель |
% |
январь |
февраль |
март |
апрель |
май |
июнь |
июль |
август |
сентябрь |
октябрь |
ноябрь |
декабрь |
Всего |
|
Пред |
План |
100 | 75 | 189 | 252 | 302 | 180 | 125 | 219 | 254 | 478 | 381 | 332 | 159 | 2 946 |
|
Факт |
74 | 81 | 165 | 270 | 301 | 182 | 124 | 220 | 252 | 152 | 71 | 157 | 200 | 2 175 | |
|
Отчет |
План |
100 | 122 | 290 | 410 | 685 | 615 | 225 | 383 | 482 | 871 | 915 | 512 | 90 | 5 600 |
|
Факт |
44 | 154 | 311 | 204 | 347 | 171 | 94 | 99 | 193 | 308 | 315 | 81 | 187 | 2 464 |
При анализе ритмичности производства СМР необходимо оценить напряженность плана по ритмичности (степень равномерности планового распределения работ), равномерность фактического распределения работ и отклонение фактического распределения объема работ от планового внутри года по месяцам (О2).
С этой целью рассчитываем следующие показатели для отчетного и базисного года:
1999 год:
Gпл – среднее квадратическое отклонение плановых месячных объемов работ от среднего:
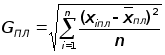
где xiпл – плановый объем работ в i-том месяце;
xпл – плановый среднемесячный объем работ,
n – количество анализируемых месяцев.
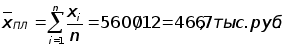
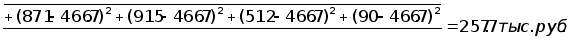
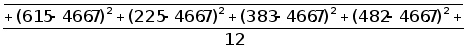
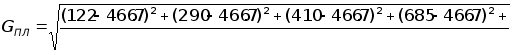
Gф – среднее квадратическое отклонение фактических месячных объемов работ от среднего:
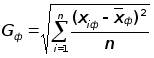
где xiф – фактический объем работ в i-том месяце;
хф – фактический среднемесячный объем работ,
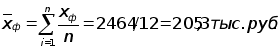
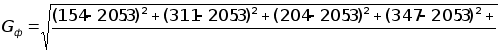
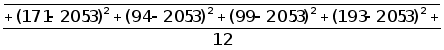
Коэффициенты вариации по ритмичности:
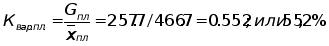
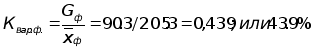
Коэффициент О2:
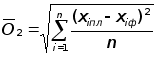
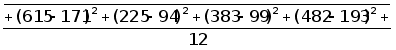
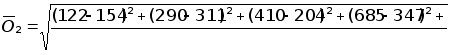
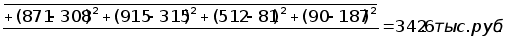
1998 год:
Gпл – среднее квадратическое отклонение плановых месячных объемов работ от среднего:
где xiпл – плановый объем работ в i-том месяце;
xпл – плановый среднемесячный объем работ,
n – количество анализируемых месяцев.
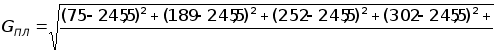
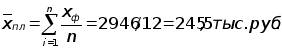
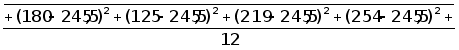
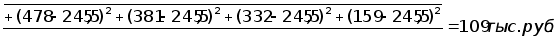
Gф – среднее квадратическое отклонение фактических месячных объемов работ от среднего:
где xiф – фактический объем работ в i-том месяце;
хф – фактический среднемесячный объем работ,
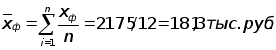
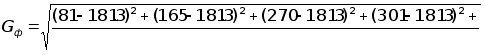
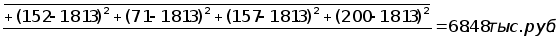
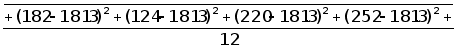
Коэффициенты вариации по ритмичности:
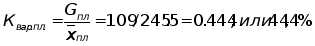
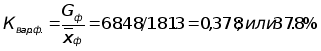
Коэффициент О2:
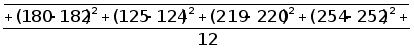
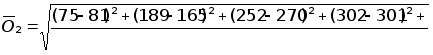
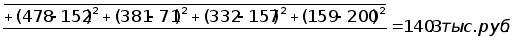
Для выявления резервов повышения ритмичности производства работ рассмотрим данные показатели в динамике:
Таблица 22
| Месяц | Объем работ в базисном году, тыс. руб. | Объем работ в отчетном году, тыс. руб. | ||
| Хплi | Хфi | Хплi | Хфi | |
| январь | 75 | 81 | 122 | 154 |
| февраль | 189 | 165 | 290 | 311 |
| март | 252 | 270 | 410 | 204 |
| апрель | 302 | 301 | 685 | 347 |
| май | 180 | 182 | 615 | 171 |
| июнь | 125 | 124 | 225 | 94 |
| июль | 219 | 220 | 383 | 99 |
| август | 254 | 252 | 482 | 193 |
| сентябрь | 478 | 152 | 871 | 308 |
| октябрь | 381 | 71 | 915 | 315 |
| ноябрь | 332 | 157 | 512 | 81 |
| декабрь | 159 | 200 | 90 | 187 |
| Итого: | 2946 | 2175 | 5600 | 2464 |
Краткая оценка приведенных показателей и общие выводы:
Соблюдение ритмичности производства – одна из основных предпосылок снижения себестоимости работ, ликвидации непроизводительных потерь в строительстве. Планомерность работы строительной организации обеспечивает наиболее полное использование средств и орудий труда, материальных и трудовых ресурсов, сокращение сроков строительства, более быстрый ввод в действие объектов, снижении себестоимости работ.
Результаты расчетов показывают, что фактическое выполнение СМР имело более ритмичный характер, чем предусматривалось планом. По Gпл., Vпл. мы оценивали напряженность плана и его изменения, т.е. реальную организацию производства. Резкие колебания выполнения работ в течении года свидетельствуют о больших резервах, не используемых строительной организацией.
3.2 Анализ выполнения плана по труду и заработной плате.
Анализ выполнения плана по труду и заработной плате производим на основании статистической отчетности по формам 3-Т, 26-КС, бизнес-плана.
3.2.1 Анализ численности, состава и движения кадров.
Персонал строительной организации подразделяется на три группы:
работники, занятые на строительных и монтажных работах
работники подсобных производств
работники обслуживающих и прочих хозяйств
При анализе обеспеченности подрядной организации трудовыми ресурсами проводится сопоставление фактической среднесписочной численности работников с установленным планом за квартал. Таким способом определяется недокомплект или превышение лимита численности в абсолютном выражении. Исчисление процентных отношений отдельных групп и категорий работающих по всему персоналу позволяет характеризовать структуру трудовых ресурсов.
Обеспеченность СО рабочими, занятыми на СМР и в подсобных производствах, характеризуется абсолютным и относительным отклонением от плана.
Таблица 22
|
Показатели |
Среднесписочная численность работников, чел. |
В % к плану |
|
|
план |
факт |
||
| 1 | 2 | 3 | 4 |
|
На СМР и в подсобных производствах ВСЕГО В том числе: рабочие МОП и охрана служащие из них: руководители специалисты В обслуживающих и прочих хозяйствах ВСЕГО В том числе: рабочие МОП и охрана служащие из них: руководители специалисты |
626 572 12 42 21 21 18 8 7 3 2 1 |
297 250 6 41 21 20 15 5 7 3 2 1 |
47,4 43,7 50,0 97,6 100,0 95,2 83,3 62,5 100,0 100,0 100,0 100,0 |
|
Всего работников во всех производствах и хозяйствах В том числе: рабочие МОП и охрана служащие из них: руководители специалисты |
644 580 19 45 23 22 |
312 255 13 44 23 21 |
48,4 44,0 68,4 97,8 100,0 95,4 |
| Удельный вес рабочих в общем числе работающих | 0,91 | 0,82 | 0,9 |
Максимальная обеспеченность по категории – рабочие. Более высокая обеспеченность рабочими, занятыми в основном производстве, оправдана лишь при выполнении плана по производительности труда и соответствующем увеличении объема работ.
Относительное отклонение:
Планируемая численность рабочих корректируется на степень выполнения плана СМР, выполняемыми собственными силами. Объем работ выполнен на 44,0%, план по основной заработной плате рабочих выполнен на 43,0%.
Ч = Чф – Чпл = 572-250 = 322 чел.
Jv = Vф/Vпл = 2 464/5 600 = 0,44
Чплскор = Чпл*Jv = 572*0,44 = 252 чел.
Относительный недостаток/избыток = 250-252 = -2 чел.
Важное значение имеет анализ профессионального и квалификационного состава рабочих.
Профессиональный состав – распределение рабочих по специальностям. Сопоставляется фактическое число рабочих по разным специальностям с плановым составом.
Таблица 22
| Профессия | Среднесписочная численность рабочих, чел. | |
| 1 | 2 | 3 |
|
Маляры Штукатуры Штукатуры-маляры Плиточники Плотники Столяры Каменщики Стекольщики Подсобные рабочие Электрики Токари Слесари Электросварщики Водители Машинист автокрана Уборщики Сторожа |
250 100 75 25 50 50 2 2 20 3 2 2 1 9 1 1 8 |
115 47 17 6 24 28 2 2 9 2 1 1 1 5 1 1 6 |
| ВСЕГО: | 599 | 268 |
Из приведенных данных видно, что плановая потребность в рабочих практически всех профессий не была обеспечена в полном объеме. Избыток рабочих одной специальности не может восполнить недостаток другой специальности. Это существенно на ходе выполнения производственной программы.
Определение квалификационного состава рабочих ведется посредством исчисления показателя среднего тарифного разряда рабочих СО за год. Анализ квалификационного состава рабочих производим на основании данных таблицы 7.
Таблица 22
| Разряд | I | II | III | IV | V | VI | Всего |
| Численность | 9 | 12 | 50 | 144 | 37 | 3 | 255 |
Определяем средний разряд рабочих по формуле:
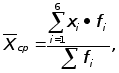
Где Хср. – средневзвешенный разряд рабочих,
хi – разряд рабочего,
fi – среднесписочная численность рабочих.
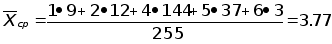
Средний разряд работ составляет 3,57. Следовательно, квалифицированные рабочие выполняют работы более низкого разряда, что может явиться одной из причин текучести кадров.
Значительное место в анализе уделяется движению кадров, их поступлению и выбытию в течение года. Движение кадров анализируется на основе построения баланса движения, данные для которого берутся из отчета 3-Т.
Таблица 22. Баланс движения рабочих кадров.
|
Показатели |
Количество чел. |
Показатели |
Количество чел. |
|
Состояло рабочих по списку на начало года Принято в течение года |
350 63 |
Выбыло
рабочих в
отчетном году,
всего
в том числе: по собственному желанию по сокращению штатов уволено за нарушение трудовой дисциплины Состоит рабочих по списку на конец года |
156 153 1 2 257 |
|
ИТОГО: |
413 |
ИТОГО: |
413 |
Баланс движения рабочих кадров показывает общую картину движения работников, источники пополнения кадров и причину увольнения.
Среднесписочная численность рабочих в отчетном году составила 304 человека
Коэффициент оборота по приему рабочих (Кпр.):
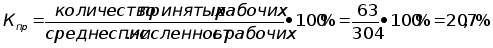
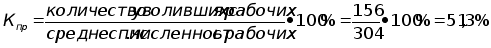 Коэффициент
оборота по
выбытию рабочих
(Квыб.):
Коэффициент текучести кадров (Кт):
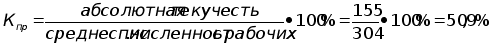
Коэффициент текучести кадров очень высокий вследствие следующих возможных причин:
Несвоевременная оплата выполненных подрядных работ
Средний разряд работ ниже, чем средний разряд рабочих.
В основном отток рабочих из организации происходил по собственному желанию последних, что негативно влияет на выполнение производственной программы предприятия. Данная причина носит субъективный характер, следовательно, является управляемой. Организации необходимо повышать уровень социальной защищенности персонала для уменьшения текучести кадров.
3.2.2 Анализ использования рабочего времени.
Эффективность использования рабочего времени рабочих, занятых на отделочных работах (основное производство), анализируем с помощью построения баланса использования рабочего времени в человеко-днях и баланса использования рабочего времени в человеко-часах.
Таблица 22. Баланс использования рабочего времени в человеко-днях
| Ресурсы рабочего времени | Количество чел./дн. | Использование рабочего времени | Количество чел./дн. |
|
Календарный фонд рабочего времени Нерабочее время |
91 000 28 000 |
Фактически отработано Неявки, всего в том числе: непроизводительное использование рабочего времени в том числе: очередные и дополнительные отпуска болезни отпуск по учебе с разрешения администрации другие неявки, разрешенные законом потери: прогулы Целосменные простои |
54 955 7 805 7 562 5 926 1 658 28 496 54 243 240 |
| Располагаемый фонд | 63 000 | Располагаемый фонд | 63 000 |
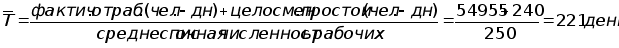 Определяем
число выходов
на 1-го рабочего
в год:
Процент неявок в располагаемом фонде:
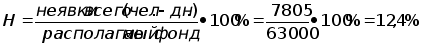
Удельный вес целосменных простоев в располагаемом фонде:
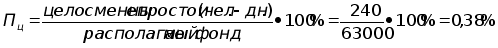
Баланс рабочего времени в человеко-днях дает характеристику целосменного использования рабочего времени. Он непосредственно связан с выявлением факторов изменения производительности труда, производственной программы, фонда заработной платы.
Анализ использования рабочего времени требует более детального рассмотрения. Для этого составляем баланс использования рабочего времени в человеко-часах.
Таблица 22. Баланс использования рабочего времени в человеко-часах
| Ресурсы рабочего времени | Количество чел./дн. | Использование рабочего времени | Количество чел./дн. |
|
Календарный фонд рабочего времени Нерабочее время |
728 000 224 000 |
Число фактически отработанных чел.-часов Внутри сменные перерывы Сменный фонд Неявки Целодневные простои |
423 153 16 587 439 640 62 440 1 920 |
| Располагаемый фонд | 504 000 | Располагаемый фонд | 504 000 |
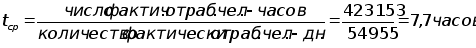 На
основе баланса
использования
рабочего времени
в человеко-часах
можно определить
показатель
использования
сменного фонда
– среднюю фактическую
продолжительность
рабочего дня.
Таблица 22. Анализ структуры неявок 1998 год
| Виды неявок | Количество чел.-дн. | Удельный вес,% |
|
Непроизводственное использование рабочего времени, всего в том числе: очередные и дополнительные отпуска болезни отпуска по учебе с разрешения администрации др. неявки, разрешенные законом Потери: прогулы |
7 576 5 380 1620 29 475 72 253 |
96,7 68,7 20,7 0,4 6,1 0,9 3,2 |
| Всего: | 7 829 | 100,0 |
1999 год
| Виды неявок | Количество чел.-дн. | Удельный вес,% |
|
Непроизводственное использование рабочего времени, всего в том числе: очередные и дополнительные отпуска болезни отпуска по учебе с разрешения администрации др. неявки, разрешенные законом Потери: прогулы |
7 562 5 326 1 658 28 496 54 243 |
96,9 68,2 21,2 0,4 6,4 0,7 3,1 |
| Всего: | 7 805 | 100,0 |
Как видно из приведенных выше данных число потерь (прогулов) сократилось, что, безусловно, оценивается как положительный фактор.
3.2.3 Анализ производительности труда.
Плановое задание по росту среднегодовой выработки 1-го работника было выполнено на 90,9% (7,897/8,695*100). Однако, по сравнению с фактом предыдущего года выработка выросла на 40,6% (7,897/5,618*100). В целом, это дало прирост объема выполненных подрядных работ на 284 тыс. руб.
Таблица 22
| Показатели | Обозначение | Ед. изм. | 1998 год | 1999 год | Абсолютное изменение | Общий инд. изм. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
Объем СМР Число работающих Число рабочих Удельный вес рабочих в числе работающих Среднее число фактически отработанных дней на 1-го рабочего в год Средняя фактическая продолжительность рабочего дня Среднечасовая выработка на 1-го рабочего |
Q а – б в г д |
тыс. руб. чел. чел. доля дни час тыс. руб. |
2 180 388 329 0,85 220 7,4 0,0041 |
2 464 312 250 0,8 221 7,7 0,0058 |
284 -76 -79 -0,05 1 0,3 0,0017 |
1,13 0,804 0,759 0,941 1,004 1,04 1,415 |
На выработку и ее изменение влияет множество различных факторов.
Для выявления резервов повышения производительности труда проводим факторный анализ методом цепных подстановок на основании данных таблицы 12.
Таблица 22. Расчет влияния факторов на уровень выполнения объема СМР.
| Фактор | Алгоритм расчета | Q, тыс. руб. |
|
Изменение Численности работающих Доли рабочих в общей численности Количества отработанных дней 1-м рабочим Продолжительности рабочего дня Среднечасовой выработки на 1-го рабочего |
Qа = (а0 – аб)ЧббЧвбЧгбЧдб = (312-388)Ч0,85Ч220Ч7,4Ч0,0041 Qб = аоЧ(бо – бб)ЧвбЧгбЧдб = 312Ч(0,8-0,85)Ч220Ч7,4Ч0,0041 Qв = аоЧбоЧ (во – вб)ЧгбЧдб = 312Ч0,8Ч (221-220)Ч7,4Ч0,0041 Qг = аоЧбоЧвоЧ(го – гб) Чдб = 312Ч0,8Ч221Ч(7,7 - 7,4)Ч0,0041 Qд = аоЧбоЧвоЧгоЧ(до - дб) = 312Ч0,8Ч221Ч7,7Ч(0,0058 - 0,0041) |
-427 -102 8 69 736 |
| ИТОГО: | 284 |
В процессе анализа с целью поиска резервов повышения выработки важно оценить воздействие каждого фактора на изменение объема работ по абсолютной величине, т.е. в рублях.
Уменьшение среднесписочной численности работающих снизило возможность выполнения большего объема работ на 427 тыс. руб.
Удельный вес рабочих в общей численности работающих соответственно тоже стал меньше, что дополнительно снизило возможность выполнения большего объема работ на 102 тыс. руб.
Среднее число выходов на одного рабочего в год увеличилось на один день, что дало дополнительно 8 тыс. руб.
Продолжительность рабочего дня увеличилась на 0,3 часа.
Наиболее существенное влияние на рост объема работ оказало повышение среднечасовой выработки на одного рабочего.
Возможные причины увеличения выработки:
лучшая организация работы в течении смены
уменьшение брака
улучшился показатель ритмичности
повышение качества используемых материалов.
3.2.4 Анализ затрат на оплату труда
Исходные данные для анализа: