Анализ хозяйственной деятельности
| Слагаемые финансовых результатов | 1998 год | 1999 год | Изменение | Доля (уд. вес) в баз. периоде | Изменение с учетом уд. веса | |
| Абсолютное | Темп прироста | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Прибыль (убыток) от реализации | 175 |
353 |
178 |
107,7 |
0,972 |
98,85 |
|
2. Результат от прочей реализации |
15 |
2 |
-13 |
-86,6 |
0,083 |
-7,19 |
|
3. Доходы от внереализа ционных операций |
46 |
76 |
30 |
65,2 |
0,256 |
16,69 |
| -в т.ч. по ЦБ | 30 | 65 | 35 | 116,7 | 0,167 | 19,48 |
|
4. Убытки от внереализа ционных операций |
56 |
182 |
126 |
225 |
-0,311 |
-69,98 |
| БАЛАНСОВАЯ ПРИБЫЛЬ | 180 |
249 |
69 |
38 |
1,00 |
38,3 |
ВЫВОДЫ:
Из приведенных выше данных видно, что балансовая прибыль повысилась на 38,3% в отчетном году по сравнению с предшествующим периодом. Это произошло вследствие увеличения объема работ, выполненного собственными силами. Прибыль от реализации основной продукции увеличилась на 73 тыс. р., несмотря на общее невыполнение плана на 44%.
Другими причинами повышения прибыли могут быть:
снижение затрат на основную заработную плату, которое составило 2,3% по сравнению с предшествующим периодом;
снижение затрат на эксплуатацию строительных машин и механизмов (1,4%);
уменьшение статьи “Накладные расходы” в структуре себестоимости на 0,4% по сравнению с базовым периодом.
Анализ формирования и использования
прибыли
По приведенным в табл.25 показателям определяем финансовый результат деятельности СО за анализируемый отчетный период с учетом существующей практики налогообложения.
Среднесписочная численность СО за период – 315 чел.
Минимальный размер оплаты труда равен 83 руб. 49 коп.
Среднегодовая стоимость имущества СО – 3000 тыс. руб.
Таблица 25
| Показатели | тыс. руб. | |
| 1 | 2 | 3 |
| 1 | Выручка от реализации продукции с НДС | 3 150 |
| 2 | Затраты, всего: | 2 153 |
| 3 | Доходы (убытки) от внереализационных операций, всего: | -106 |
| 3.1 | В т.ч.: проценты к получению | 65 |
| 3.2 | Доход от реализации вспомогательных подразделений | 6 |
| 3.3 | Доход от участия в других организациях | 5 |
| 3.4 | Прочие убытки от внереализационных операций | 182 |
| 4 | Прочие обязательные платежи | 33 |
1. Определяется прибыль от реализации:
Сумма выручки без НДС определяется как разность между валовой выручкой от реализации продукции и НДС.
3 150/1,2 = 2 625 т.р.
Выручка (нетто) от реализации продукции и услуг определяется как разность между выручкой без НДС и прочими обязательными платежами и составляет:
2 625 – 33 = 2 592 т.р.
Результат от реализации рассчитывается как разность между выручкой нетто и полной фактической себестоимостью СМР:
2 592 – 2 153 = 439 т.р.
2. Определяется валовая прибыль с учетом доходов (убытков) от внереализационных операций, прочих внереализационных доходов и расходов.
2.1 Доходы от внереализационных операций определяются как:
65 + 6 + 5 = 76 т.р.
3. Суммы налогов определяются следующим образом:
Налог на имущество рассчитывается как 2% от среднегодовой стоимости имущества:
0,02 * 3000 = 60 т.р.
Налог на содержание объектов соцкультбыта рассчитывается как 1,5% выручки (нетто) от реализации продукции и услуг:
2 592 * 0,015 = 39 т.р.
Налог на содержание правоохранительных органов рассчитывается как 3% от годового минимального ФОТ:
0,03 * 315 * 83,49 * 12 = 9,5 т.р.
Общая сумма налогов составляет:
60 + 39 + 9,5 = 108,5 т.р.
4. Сальдо от внереализационных операций:
76 – 182 = -106 т.р.
5. Валовая прибыль:
439– 106 – 108,5 = 224,5 т.р.
6. Налогооблагаемая прибыль представляет собой разность между балансовой прибылью и суммой налога на недвижимость, прибыли, облагаемой налогом на доход (по ценным бумагам и от долевого участия в совместных предприятиях) и т.д.
224,5 – 5 = 219,5 т.р.
7. Налог на прибыль: 219,5 * 0,3 = 65,85 т.р.
8. Чистая прибыль – это та прибыль, которая остается в распоряжении предприятия после уплаты всех налогов, экономических санкций и отчислений в благотворительные фонды.
224,5 – 65,85 = 158,65 т.р.
9. Нераспределенная чистая прибыль: 158,65 т.р.
Характеризуя прибыльность строительных организаций, используют не только массу прибыли, но и относительные показатели, в том числе уровень рентабельности.
Общая рентабельность строительной организации определяется как отношение балансовой прибыли к стоимости работ, выполненных собственными силами.
Р = П/V * 100%
Р = 141,5/2180 = 6,5 (базовый год)
Р = 249/2464 = 8,9 (отчетный год)
Рентабельность – это обобщающий показатель, на который влияют как экстенсивные, так и интенсивные факторы. К экстенсивным факторам относится рост массы прибыли за счет увеличения объемов работ и влияния инфляции на уровень цен. Наиболее важны интенсивные факторы:
совершенствование организации труда и производства;
технический прогресс;
сокращение сроков строительства;
повышение качества СМР;
и др.
В данном случае заметно повышение уровня рентабельности по сравнению с прошлым годом. Это обусловлено действием интенсивного фактора: роста массы прибыли за счет увеличения объемов работ. Заметим, что это происходит несмотря на то, что план по объему СМР недовыполнен на 44%. Однако, изменение объема строительно-монтажных работ не влияет на уровень рентабельности, поскольку в расчетах он в одинаковой величине находится в составе прибыли (делимого), так и в составе базы (делителя).
3.5.3 Методика подсчета резервов увеличения суммы прибыли и рентабельности
Резервы увеличения суммы прибыли определяются по каждому виду продукции.
Основными источниками является увеличение объема реализации продукции, снижение ее себестоимости, повышение качества продукции и т.д.
Блок-схема подсчета резервов увеличения прибыли от реализации
продукции.
Для определения резервов роста прибыли за счет увеличения объема реализации продукции рекомендуется таблица:
Резервы роста сумм прибыли за счет увеличения объема реализации продукции
| Вид продукции | Резерв увеличения объема реализации | Фактическая сумма прибыли за 1 единицу, руб. | Резерв увеличения суммы прибыли, т.р. |
|
A B C D |
|||
| Итого |
Для определения резервов увеличения суммы прибыли за счет снижения себестоимости продукции необходимо предварительно выявленный резерв снижения себестоимости каждого вида продукции умножить на возможный объем ее продаж с учетом его роста:
Резервы увеличения суммы прибылей за счет снижения себестоимости продукции
| Вид продукции | Резерв снижения себестоимости единицы продукции, руб. |
Возможный объем реализации продукции, единиц |
Резерв увеличения суммы прибыли, т.р. |
|
A B C D |
|||
| Итого |
Существенным резервом роста прибыли является улучшение качества продукции.
В заключение обобщаются все выявленные резервы роста прибыли:
Обобщение резервов увеличения суммы прибыли, тыс. руб.
| Источники резерва | Вид продукции | Всего | |||
| A | B | C | D | ||
|
Увеличение объема продаж Снижение себестоимости продукции Повышение качества продукции Изменение рынков сбыта |
|||||
| Итого | |||||
По результатам анализа финансовых результатов деятельности предприятия разрабатываются мероприятия по устранению выявленных недостатков и использованию вскрытых резервов.
Основными
источниками
резервов повышения
уровня рентабельности
продаж являются
увеличение
суммы прибыли
от реализации
продукции ( )
и снижение
себестоимости
продукции (
 ).
Для подсчета
резервов может
быть использована
следующая
формула:
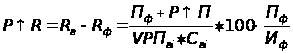 ,
где
 - резерв роста
рентабельности;
 - рентабельность
возможная;
 - рентабельность
фактическая;
 - фактическая
сумма прибыли;
- резерв роста
прибыли от
реализации
продукции;
 - возможный
объем реализации
продукции с
учетом выявленных
резервов его
роста;
 - возможный
уровень себестоимости
i-х видов
продукции с
учетом выявленных
резервов снижения;
 - фактическая
сумма затрат
по реализованной
продукции.
3.6 Анализ финансового состояния организации.
Анализ эффективности использования оборотных средств.
В условиях перехода к рыночным отношениям анализ финансового состояния строительной организации имеет большое значение с точки зрения ее стабильности и конкурентоспособности.
Таблица 26
| Показатели | Номер строки | Предыдущий год | Отчетный год | Изменение за год |
| Объем реализованной продукции (работ, услуг) – выручка от реализации (работ, услуг) за вычетом НДС, тыс. руб. | 01 | 2 135 | 2 402 | 267 |
| Средняя стоимость остатков оборотных средств, тыс. руб. | 02 | 1 536 | 1 560 | 24 |
| Число дней в отчетном периоде | 03 | 365 | 364 | -1 |
| Коэффициент оборачиваемости оборотных средств (01/02), раз | 04 | 1,39 | 1,54 | 0,15 |
| Коэффициент закрепления оборотных средств (02/01), коп. на 1-н руб. | 05 | 0,72 | 0,65 | -0,07 |
| Продолжительность одного оборота средств в днях (03/04) | 06 | 263 | 236 | -27 |
| Однодневный оборот по реализации продукции (работ, услуг), тыс. руб., (стр.01/стр.03) | 07 | 5,85 | 6,60 | 0,75 |
| Сумма высвобожденных (-) или дополнительно привлеченных (+) всех оборотных средств по сравнению с предыдущим годом, тыс. руб. (стр.06(гр.4-гр.3)*стр.07) | 08 | - | - | -178,2 |
По данным таблицы 26 можно сделать следующие выводы:
Объем реализованной продукции в отчетном периоде увеличился на 267 тыс. руб., что, безусловно, оценивается нами как положительный фактор. Данное увеличение связано с увеличением выполненного объема работ.
Оборачиваемость оборотных средств увеличилась в отчетном периоде на 11%, следовательно, можно положительно оценить рост и увеличение объема оборотных средств, так как повысилась мобильность и маневренность имущества
Продолжительность одного оборота сократилась в отчетном году на 27 дней в основном из-за повышения уровня механизации производства работ.
Экономический эффект в результате ускорения оборачиваемости был выражен в относительном высвобождении 178,2 тыс. руб. и соответственном увеличении прибыли в отчетном году.
3.6.2 Анализ финансового состояния
Под финансовым состоянием понимается способность предприятия финансировать свою деятельность. Оно характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования предприятия, целесообразностью их размещения и эффективностью использования, финансовыми взаимоотношениями с другими юридическими и физическими лицами, платежеспособностью и финансовой устойчивостью.
Финансовое состояние предприятия (ФСП) зависит от результатов его производственной, коммерческой и финансовой деятельности. Главная цель финансовой деятельности – решить, где, когда и как использовать финансовые ресурсы для эффективного развития производства и получения максимума прибыли.
Главная цель анализа – своевременно выявлять и устранять недостатки в финансовой деятельности и находить резервы улучшения финансового состояния предприятия и его платежеспособности.
При этом необходимо решать следующие задачи.
На основе изучения причинно-следственной взаимосвязи между разными показателями производственной, коммерческой и финансовой деятельности дать оценку выполнения плана по поступлению финансовых ресурсов и их использованию с позиции улучшения финансового состояния предприятия.
Прогнозирование возможных финансовых результатов, экономической рентабельности, исходя из реальных условий хозяйственной деятельности и наличия собственных и заемных ресурсов, разработка моделей финансового состояния при разнообразных вариантах использования ресурсов.
Разработка конкретных мероприятий, направленных на более эффективное использование финансовых ресурсов и укрепление финансового состояния.
Для оценки устойчивости ФСП используется целая система показателей, характеризующих изменения:
структуры капитала предприятия по его размещению и источникам образования;
эффективности и интенсивности его использования;
платежеспособности и кредитоспособности предприятия;
запаса его финансовой устойчивости.
Анализ ФСП основывается главным образом на относительных показателях, так как абсолютные показатели баланса в условиях инфляции практически невозможно привести в сопоставимый вид.
Относительные показатели анализируемого предприятия можно сравнивать:
с общепринятыми “нормами” для оценки степени риска и прогнозирования возможности банкротства;
с аналогичными данными других предприятий, что позволяет выявить сильные и слабые стороны предприятия и его возможности;
с аналогичными данными за предыдущие годы для изучения тенденций улучшения или ухудшения ФСП.
Методика анализа финансового состояния использует шесть основных приемов:
горизонтальный (временной) анализ;
вертикальный (структурный) анализ;
трендовый анализ;
анализ относительных показателей (финансовых коэффициентов);
сравнительный анализ;
факторный анализ.
Анализ финансового состояния включает этапы:
Выявление важнейших характеристик баланса: оценку общей стоимости имущества, оценку соотношения иммобильных и мобильных средств, собственных и заемных средств. Здесь важно сопоставить динамику валюты баланса и динамику объема реализации и прибыли.
Анализ изменений в составе и структуре активов и пассивов.
Оценка платежеспособности с помощью показателей: коэффициента абсолютной ликвидности, коэффициента промежуточного покрытия и коэффициента текущей ликвидности.
Оценка кредитоспособности предприятия.
Оценка финансовой устойчивости предприятия.
Анализ ликвидности баланса.
Большинство методик анализа финансового состояния предприятия предполагает расчет следующих групп показателей:
платежеспособности;
кредитоспособности;
финансовой устойчивости.
Оценка платежеспособности. Оценка платежеспособности предприятия производится с помощью коэффициентов платежеспособности, являющихся относительными величинами. Коэффициенты платежеспособности, приведенные ниже, отражают возможность предприятия погасить краткосрочную задолженность за счет тех или иных элементов оборотных средств.
Коэффициент абсолютной ликвидности Кла показывает, какая часть краткосрочной задолженности может быть покрыта наиболее ликвидными оборотными активами – денежными средствами и краткосрочными финансовыми вложениями:
Кла = ДС/КП,
где ДС – денежные средства и их эквиваленты;
КП – краткосрочные пассивы.
Принято считать, что нормальный уровень коэффициента абсолютной ликвидности должен быть 0,03 – 0,08.
Коэффициент промежуточного покрытия (быстрой ликвидности) показывает, какую часть краткосрочной задолженности предприятие может погасить за счет денежных средств, краткосрочных финансовых вложений и дебиторских долгов:
Клп = (ДС + ДБ) / КП,
где ДБ – расчеты с дебиторами.
Нормальный уровень коэффициента промежуточного покрытия должен быть не менее 0,7.
Общий коэффициент покрытия (текущей ликвидности) Нло показывает, в какой степени оборотные активы предприятия превышают его краткосрочные обязательства:
Кло = II А / КП,
где II А – итог второго раздела актива баланса.
Принято считать, что нормальный уровень коэффициента общего покрытия должен быть равен 1,5 – 3 и не должен опускаться ниже 1.
Чем выше коэффициент покрытия, тем больше доверия вызывает предприятие у кредиторов. Если данный коэффициент меньше 1, то такое предприятие неплатежеспособно.
Оценка кредитоспособности. Кредитоспособность – это возможность, имеющаяся у предприятия для своевременного погашения кредитов. Следует учесть, что кредитоспособность – это не только наличие у предприятия возможности вернуть кредит, но и уплатить проценты за него
Для оценки кредитоспособности предприятия применяются различные методы.
Основными показателями для оценки кредитоспособности предприятия являются:
Отношение объема реализации к чистым текущим активам:
 ,
где
 - чистые текущие
активы;
 - объем реализации.
Чистые
текущие активы
 - это оборотные
активы за вычетом
краткосрочных
долгов предприятия.
Коэффициент
показывает
эффективность
использования
оборотных
средств. Высокий
уровень этого
показателя
благоприятно
характеризует
кредитоспособность
предприятия.
Отношение объема реализации к собственному капиталу:
 ,
где СК – собственный капитал.
Этот показатель характеризует оборачиваемость собственных источников средств. Однако необходимо реально оценить величину собственного капитала. В активе баланса собственным источникам покрытия соответствуют, в частности, нематериальные активы и запасы. При оценке стоимости собственного капитала рекомендуется уменьшить его на величину нематериальных активов, которые практически ничего бы не стоили, например, при вынужденной ликвидации или реорганизации предприятия. Кроме того, запасы надо уменьшить в соответствии с разницей цен, по какой они числятся на балансе и по какой они могли бы быть реализованы или списаны.
Отношение краткосрочной задолженности к собственному капиталу:
 ,
где
 - краткосрочная
задолженность.
Данный коэффициент показывает долю краткосрочной задолженности в собственном капитале предприятия. Если краткосрочная задолженность в несколько раз меньше собственного капитала, то можно расплатиться со всеми кредиторами полностью.
В идеальном случае наилучшим способом повышения кредитоспособности явился бы рост объема реализации при одновременном снижении чистых текущих активов, собственного капитала и дебиторской задолженности.
Под финансовой устойчивостью понимается такое состояние (экономическое и финансовое) предприятия, при котором платежеспособность постоянна во времени, а соотношение собственного и заемного капитала обеспечивает эту платежеспособность.
Оценка финансовой устойчивости.
Для оценки финансовой устойчивости применяется система коэффициентов.
Коэффициент
концентрации
собственного
капитала (автономии,
независимости)
 :
 ,
где СК – собственный капитал;
ВБ – валюта баланса.
Этот показатель характеризует долю владельцев предприятия в общей сумме средств, авансированных в его деятельность. Считается, что чем выше значение этого коэффициента, тем более финансово устойчиво, стабильно и независимо от внешних кредиторов предприятие.
Дополнением
к этому показателю
является коэффициент
концентрации
заемного капитала
 :
 ,
где ЗК – заемный капитал.
Эти
два коэффициента
в сумме:
 .
Коэффициент
соотношения
заемного и
собственного
капитала
 :
 ,
Он показывает величину заемных средств, приходящихся на каждый рубль собственных средств, вложенных в активы предприятия.
Коэффициент
маневренности
собственных
средств
 :
 ,
где СОС – собственные оборотные средства.
Этот коэффициент показывает, какая часть собственного капитала используется для финансирования текущей деятельности, т.е. вложена в оборотные средства, а какая часть капитализирована.
Устойчивость финансового состояния строительной организации можно оценить и по источникам формирования запасов и затрат (раздел II актива баланса). Если эта часть имущества обеспечена собственными оборотными средствами, то в строительной организации имеет место абсолютная финансовая устойчивость. Следующая ступень финансовой устойчивости может быть охарактеризована как нормальная. При ней запасы и затраты обеспечены условно собственными средствами, в состав которых дополнительно включены долгосрочные кредиты, погашение которых в анализируемом году не предстоит. Третьей ступенью является неустойчивое финансовое состояние, при котором для покрытия материальной части имущества привлекаются дополнительно и краткосрочные кредиты. И наконец, последняя ступень – кризисное состояние. Оно имеет место, когда покрытие затрат и запасов требует привлечь средства кредиторской задолженности.
Устойчивость
финансового
состояния
строительной
организации
можно охарактеризовать
уровнем и динамикой
коэффициента
отношения
( )
дебиторской
задолженности
(
 )
к кредиторской
(
 ):
 .
Более благоприятно для устойчивости финансового состояния значение этого коэффициента > 1. Если же кредиторская задолженность не обеспечена дебиторской, то финансовое состояние организации нельзя оценить как устойчивое.
Таблица 27
| Показатели | Условное обозначение | Алгоритм расчета по форме №1 “Баланс предприятия” | Нормативные значения коэффициента | На начало года | На конец года | Изменение за год |
| Коэффициент автономии | Ка | Стр.490/стр.699 | >0.5 | 0,49 | 0,52 | 0,03 |
| Коэффициент соотношения заемных и собственных средств | Кз/с | Стр.590+ Стр.690/стр.490 | <0,7 | 0,95 | 0,89 | -0,12 |
| Коэффициент маневренности | Км | Стр.(490-190-590)/стр.490 | >0,2-0.5 | 0,57 | 0,66 | 0,9 |
| Коэффициент обеспеченности собственными оборотными средствами | Косс | Стр.(490-190-590)/стр.290 | >0,1-0.5 | 0,44 | 0,51 | 0,07 |
| Коэффициент реальных активов в имуществе предприятия | Кра | Стр.(110+120+211+213+214)/стр.399 | >0.5 | 0,74 | 0,76 | 0,02 |
По данным таблицы 27 можно сделать следующие выводы:
Коэффициент
автономии
вырос на 6% и
превысил нормативное
значение, однако
коэффициент
далек от рекомендуемого
значения ( 0,7),
таким образом
тенденцию
роста оцениваем
положительно,
но в целом
финансовую
устойчивость
организации
характеризуем
как нестабильную.
Коэффициент
соотношения
заемных и
собственных
средств показывает,
сколько заемных
средств приходится
на 1 рубль собственных.
Данный коэффициент
на начало и
конец года
превышает
критическое
значение. Некоторое
снижение данного
коэффициента
к концу отчетного
периода оцениваем
положительно.
Коэффициент маневренности или мобильности собственных средств в отчетном году превышает верхнюю границу нормативного значения. Данный показатель свидетельствует о больших возможностях у организации для финансовых маневров, является резервом повышения конкурентоспособности предприятия.
Коэффициент обеспеченности оборотных средств собственными оборотными средствами исчисляют отношением собственных оборотных средств ко всей величине оборотных средств. К концу отчетного периода данный коэффициент превысил верхнюю нормативную границу, что свидетельствует о хорошем финансовом состоянии организации и о ее возможности проводить независимую финансовую политику.
Коэффициент соотношения производственных активов и стоимости имущества имеет нормативное значение для промышленных, сельскохозяйственных и строительных предприятий – 0,5. Более высокая величина данного показателя свидетельствует о высоких производственных возможностях организации.
Для расчета и анализа показателей платежеспособности (ликвидности) предприятия составляем аналитическую таблицу 28.
Таблица 28
| Показатели | Номер строки | На начало года | На конец года | Изменения за год |
| Краткосрочные долговые обязательства предприятия, тыс. руб. | 01 | 166 | 200 | 34 |
| Денежные средства и краткосрочные финансовые вложения, тыс. руб. | 02 | 35 | 46 | 11 |
| Дебиторская задолженность, тыс. руб. | 03 | 65 | 62 | -3 |
| Запасы и затраты за вычетом расходов будущих периодов, НДС, тыс. руб. | 04 | 224 | 312 | 88 |
| Коэффициент абсолютной ликвидности (стр. 02/стр.01) | 05 | 0,21 | 0,23 | 0,02 |
| Коэффициент ликвидности (стр. 02+стр.03)/стр.01 | 06 | 0,6 | 0,54 | -0,06 |
| Коэффициент покрытия (стр. 02+стр.03+стр.04)/стр.01 | 07 | 1,95 | 2,1 | 0,15 |
По данным таблицы 28 можно сделать следующие выводы:
Краткосрочные долговые обязательства предприятия выросли на 20% по сравнением с началом отчетного периода. Денежные средства организации увеличились на 30%. Дебиторская задолженность несколько сократилась к концу рассматриваемого периода. На 40% увеличились запасы организации, что, скорее всего, нельзя признать положительным, т.к. происходит омертвление оборотных средств. Следовательно, организации нужно стремиться к уменьшению производственных запасов.
Ликвидность отождествляется с платежеспособностью организации. Под платежеспособностью организации понимают ее готовность погасить краткосрочную задолженность своими средствами. Различают три показателя платежеспособности:
Коэффициент абсолютной ликвидности. Данный коэффициент исчисляется как отношение суммы денежных средств и краткосрочных финансовых вложений к краткосрочным обязательствам. Предельное теоретическое значение для данного показателя составляет примерно 0,2 – 0,25. В организации этот показатель составил на начало года 0,21, а на конец 0,23. Указанные значения показателя соответствуют рекомендуемым и имеют положительную тенденцию внутри периода. Показатель абсолютной ликвидности предприятия имеет особенно важное значение для поставщиков материальных ресурсов и банка, кредитующего данное предприятие.
Коэффициент ликвидности или промежуточный коэффициент покрытия определяется как частное от деления совокупной суммы денежных средств, краткосрочных финансовых вложений и краткосрочной дебиторской задолженности на краткосрочные обязательства. Теоретическое значение