Анализ хозяйственной деятельности
Определяем относительное отклонение расхода денежных средств на оплату труда рабочих основного производства с учетом выполнения плана по объему подрядных работ:
Абсолютное отклонение от планируемых затрат составило
А = РОТф – РОТпл = 483 548 – 1 320 519 = -836 971 руб.
Плановый фонд оплаты труда с учетом выполненного объема работ
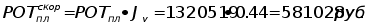
Относительное отклонение от планируемых затрат с учетом выполненного объема работ
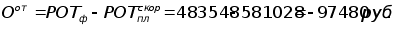
Итак, относительная экономия составила 97 480 руб. Определяем коэффициент доплат в дневном фонде:
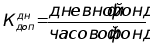
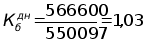
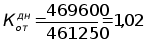 Для
базисного года:
Для отчетного
года:
Определяем коэффициент доплат в месячном фонде:
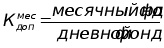
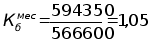 Для
базисного года:
Для отчетного
года:
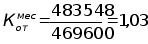
Показатели для факторного анализа фонда заработной платы.
Таблица 22
| Показатели | Обозначение | Ед. изм. | Базисный год | Отчетный год | Темпы роста, % |
| 1 | 2 | 3 | 4 | 5 | 6 |
Среднесписочная численность рабочих за год, Среднечасовая заработная плата 1-го рабочего Средняя фактич. продолжительность раб. дня Коэффициент доплат в дневном фонде Среднее число дней Коэффициент доплат в дневном фонде Общая заработная плата за год 1-го рабочего |
е а б в г д |
чел. руб. час доля дни доля руб. |
329 1,01 7,4 1,03 220 1,05 1 777 |
250 1,09 7,7 1,02 221 1,03 1 948 |
76,0 107,9 104,0 99,0 100,4 98,1 109,6 |
Для анализа и интерпретации влияния каждого из факторов на изменение РОТ составляется таблица.
Таблица 22
| Фактор | Алгоритм расчета | РОТ, руб. |
|
Изменение Численности рабочих Среднечасовой заработной платы Продолжительности рабочего дня Коэффициент доплат в дневном фонде Числа отработанных дней Коэффициент доплат в месячном фонде |
РОТ е = (е0 – еб)ЧабЧббЧвбЧгбЧдб = (250-329)Ч1,01Ч7,4Ч1,03Ч220Ч1,05 РОТ а = еоЧ(а0 – аб)ЧббЧвбЧгбЧдб = 250Ч(1,09-1,01)Ч7,4Ч1,03Ч220Ч1,05 РОТ б = еоЧаоЧ(бо – бб)ЧвбЧгбЧдб = 250 Ч1,09Ч(7,7-7,4)Ч1,03Ч220Ч1,05 РОТ в = еоЧаоЧбоЧ(во – вб)ЧгбЧдб = 250Ч1,09Ч7,7 Ч(1,02-1,03)Ч220Ч1,05 РОТ г = еоЧаоЧбоЧвоЧ(го – гб) Чдб = 250Ч1,09Ч7,7 Ч1,02Ч(221-220)Ч1,05 РОТ д = еоЧаоЧбоЧвоЧгоЧ(до - дб) = 250Ч1,09Ч7,7 Ч1,02Ч221Ч(1,03-1,05) |
-140 381 35 180 19 254 -4 798 2 224 -8 960 |
| ИТОГО: | -97 480 |
Приведенная таблица помогает разобраться в конкретных причинах, субъективных и объективных, вызвавших изменение расходов на оплату труда, выявить направления экономии затрат:
Несмотря на то, что наибольшая экономия средств в фонде оплаты труда достигнута за счет сокращения численности рабочих, данный факт нельзя оценивать положительно, так как объем работ выполнен на 44,0% от запланированного.
Темп роста выработки составил 1,415; темп роста среднечасовой заработной платы составил 1,079. Данное увеличение среднечасовой заработной платы обосновано, так как темп роста выработки опережает темп роста заработной платы.
За счет увеличения продолжительности рабочего дня РОТ увеличились на 19 254 руб., что нельзя расценивать как отрицательный фактор, поскольку объем СМР увеличился на 13% по сравнению с базисным годом.
Снижение РОТ за счет коэффициента доплат в дневном фонде оцениваем положительно, так как снизилось количество сверхурочных работ и/или внутрисменных перерывов, оплачиваемых по закону.
Число отработанных дней в отчетном году увеличилось на 1 день по сравнению с базисным, что увеличило РОТ дополнительно на 2 224 руб.
Коэффициент доплат в месячном фонде снизился. Безусловно, это снижение оцениваем положительно, так как сократилось количество целосменных неявок, оплачиваемых по закону. Однако этот коэффициент не должен сильно снижаться, поскольку необходимость оплаты отпусков и больничных листов остается и это объективный фактор.
3.3 Анализ динамики и использования основных фондов.
Основная исходная информация для анализа содержится в формах статистической отчетности №-11, №-1, №1-НТ и типовых формах первичного учета.
3.3.1 Анализ состава и структуры основных фондов.
Анализ состава и структурных сдвигов основных фондов и их движения по элементам производим путем сравнения данных, показывающих их стоимость на начало и конец базисного и отчетного периодов.
Таблица 22
| Основные фонды | Наличие ОФ в руб. | Удельный вес отдельных видов ОФ | Изменение в составе ОФ по сравнению с началом года | |||||||||
| на начало года | на конец года | на начало года | на конец года | Руб. | % | |||||||
| Баз. | Отч | Баз. | Отч | Баз. | Отч | Баз. | Отч | Баз. | Отч | Баз. | Отч | |
|
Всего А. Производственные фонды строительного назначения Б. Непроизводственные основные фонды |
3698105 3460512 237593 |
3742879 3496008 246871 |
3742879 3496008 246871 |
3583607 3339922 243685 |
100 93,6 6,4 |
100 93,4 6,6 |
100 93,4 6,6 |
100 93,2 6,8 |
44774 35496 9278 |
159271 156086 3185 |
101,2 101,0 103,9 |
95,7 95,5 98,7 |
Данные таблицы 16 показывают, что за отчетный период произошли изменения в наличии и структуре основных фондов. Так, стоимость ОФ уменьшилась на 159 271 руб. В том числе производственных фондов строительного назначения на 156 086 руб., и непроизводственных основных фондов на 3 185 руб.
3.3.2 Поэлементный анализ движения и состояния основных фондов
Обобщающими показателями, характеризующими состояние основных фондов, являются коэффициенты износа и годности. Коэффициент годности отражает ту долю стоимости основных фондов, которая еще не перенесена на готовую продукцию, и исчисляется отношением остаточной стоимости основных фондов к их первоначальной стоимости.
Так, остаточная стоимость основных фондов к концу отчетного года по рассматриваемой организации составила 3 583 607 руб., при первоначальной стоимости 3 742 879 руб. Следовательно, коэффициент годности основных фондов составляет 95,7%. Что на 5,5% меньше чем в предшествующем году. Этот коэффициент целесообразно вычислить также и по видам основных фондов. Так для производственных фондов строительного назначения в отчетном периоде он составляет 95,5%, а для непроизводственных основных фондов 98,7%. Что на 5,5% и 5,2% соответственно меньше чем в базисном периоде.
Следует отметить, что коэффициент годности еще не характеризует пригодность объектов к работе, а свидетельствует лишь о возможной степени их изношенности. Поэтому в анализе состояния основных фондов часто используют коэффициент износа.
Коэффициент износа основных фондов равен частному от деления суммы износа основных фондов на их первоначальную стоимость. В рассматриваемой организации сумма износа в отчетном году составила 159 271 руб., а коэффициент износа на конец отчетного года – 4,3%. В базисном же году данный коэффициент составлял 1,21%. Данный факт может свидетельствовать о постепенном износе основных фондов.
В отчетном периоде организация пополнила свои фонды новыми объектами на сумму 904 тыс. руб. (1 323 в базисном году). В то же время она списала со своего баланса по ветхости и изношенности основных фондов на сумму 1 335 тыс. руб. (846,8 в базисном году).
Наряду с абсолютными показателями целесообразно рассмотреть относительные размеры поступления и выбытия основных фондов. Такими показателями являются коэффициент обновления и коэффициент выбытия. Коэффициент обновления вычисляется отношением стоимости вновь поступивших основных фондов к первоначальной стоимости основных средств на конец отчетного периода. Коэффициент выбытия основных фондов рассчитывается как отношение стоимости выбывших основных средств к первоначальной стоимости фондов на конец отчетного периода. Таким образом, для базисного и отчетного года:
Коэффициент обновления (базисный год) = 1 323т.р. /3743т.р. = 0,35 (35%)
Коэффициент обновления (отчетный год) = 904т.р. /3584т.р. = 0,25 (25%)
Коэффициент выбытия (базисный год) = 846,8т.р. /3743т.р. = 0,23 (23%)
Коэффициент выбытия (отчетный год) = 1 335т.р. /3584т.р. = 0,37 (37%)
Опережение коэффициента выбытия над коэффициентом обновления в отчетном году, может быть как результатом снижения мощности СО, так и о позитивных тенденциях, когда в строительной организации поступление новых основных фондов заменяет старые, изношенные объекты. Однако, учитывая низкую степень износа основных фондов организации, факт роста коэффициента выбытия и его превышения коэффициента обновления в отчетном году оцениваем отрицательно.
3.3.3 Анализ использования основных фондов
Для характеристики степени использования основных фондов в целом и по отдельным элементам рассчитывают следующие показатели:
Фондоотдача (Фотд) – стоимостной показатель, выражающий меру эффективности использования основных фондов в производстве продукции.
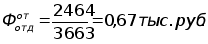
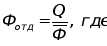
Q – сметная стоимость СМР, выполненных собственными силами,
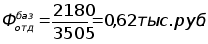 Ф
– среднегодовая
стоимость
основных
производственных
фондов, [Фотд
= (Фнач + Фкон)/2]
Фондоемкость (Фемк) – характеризует стоимость производственных основных фондов, приходящихся на единицу стоимости продукции, произведенной строительной организацией за отчетный период.
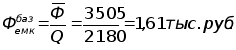
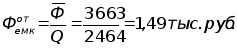
Для характеристики степени технической оснащенности строительных рабочих и ее влияния на уровень использования ОПФ рассчитываются показатели фондовооруженности и механовооруженности.
 Фондовооруженность
(Фв)
Т – среднегодовая численность рабочих (250 чел.)
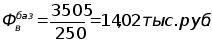
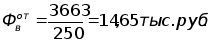
Механовооруженность (Мтр.) – определяется как отношение стоимости строительных машин и механизмов (Фм) к среднегодовой численности рабочих, занятых на СМР (Т).
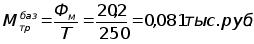
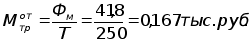
При анализе использования основных фондов необходимо определить, как уровень фондоотдачи повлиял на прирост объема выполненных СМР. С этой целью применяется индексный метод разложения прироста объема работ по факторам.
Таблица 22. Разложение прироста объема работ по факторам.
| Показатели | Условное обозначение | Предыдущий год, руб. |
Отчетный год, руб. |
Абсолютное отклонение, руб. |
| 1 | 2 | 3 | 4 | 5 |
| 1. Объем выполненных СМР по сметной стоимости | Q | 2180000 | 2464000 | 284000 |
| 2. Среднегодовая стоимость ОПФ | Ф | 3504768 | 3663243 | 158475 |
| 3. Фондоотдача | Фо | 0,62201 | 0,672628 | 0,050618 |
Изменение объема работ за счет изменения среднегодовой стоимости ОПФ:
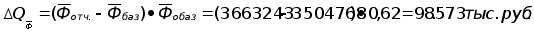
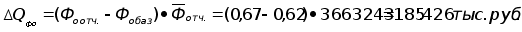 Изменение
объема СМР за
счет изменения
уровня фондоотдачи:
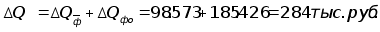 Общее
изменение
объема работ:
Из приведенных расчетов видно, что организация в отчетном периоде, больше уделяла внимания повышению интенсивных факторов. Так уровень фондоотдачи увеличился на 0,05 тыс. руб. (или на 8%). Соответственно фондоемкость сократилась на 0,11 тыс. руб. (или на 7%). Также увеличились фондовооруженность и механовооруженность на 0,63 и 0,086 тыс. руб. соответственно.
Также в отчетном году заметно повысилась среднегодовая стоимость ОПФ – на 158 475 руб. или на 5%.
3.3.4 Резервы увеличения выпуска продукции и фондоотдачи
В заключение анализа рассчитывают резервы увеличения выпуска продукции и фондоотдачи. Ими могут быть ввод в действие неустановленного оборудования, замена и модернизация его, сокращение целодневных и внутрисменных простоев, повышение коэффициента сменности, более интенсивное его использование, внедрение мероприятий НТП.
За
счет сокращения
внутрисменных
простоев
увеличивается
средняя продолжительность
смены, а следовательно,
и выпуск продукции.
Для определения
величины этого
резерва следует
возможный
прирост средней
продолжительности
смены умножить
на фактический
уровень среднечасовой
выработки
оборудования
и на возможное
количество
отработанных
смен всем его
парком
 (произведение
возможного
количества
оборудования,
возможного
количества
отработанных
дней единицей
оборудования
и возможного
коэффициента
сменности):
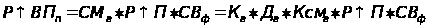 .
Сокращение целодневных простоев оборудования приводит к увеличению среднего количества отработанных дней каждой его единицей за год. Этот прирост необходимо умножить на возможное количество единиц оборудования и фактическую среднедневную выработку единицы:
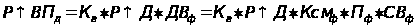 .
Резервы роста фондоотдачи - это увеличение объема производства продукции и сокращение среднегодовых остатков основных производственных фондов (ОПФ):
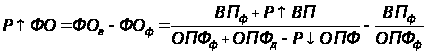 ,
где
 - резерв роста
фондоотдачи;
 - соответственно
возможный и
фактический
уровень фондоотдачи;
 - резерв увеличения
производства
продукции;
 - дополнительная
сумма основных
производственных
фондов, необходимая
для освоения
резервов увеличения
выпуска продукции;
 - резерв сокращения
средних остатков
основных
производственных
фондов за счет
реализации
и сдачи в аренду
ненадобных
и списания
непригодных.
3.4 Анализ МТО производства.
Анализ выполнения плана снабжения.
(на основании формы 2-ОН за 4-й квартал)
Роль этого раздела определяется большими затратами на МТР (~ 80% от себестоимости СМР). Данный анализ проводится по видам, группам и типомаркоразмерам.
Таблица 22
| № п/п | Наименование видов материальных ресурсов | Ед. изм. | Плановый объем поставок | Поступило с начала года | % выполнения плана поставок, Гр5/Гр4*100% |
| 1 | 2 | 3 | 4 | 5 | 6 |
|
1 2 3 4 5 6 7 8 9 10 11 |
Мел Краска в том числе: Масляная Водоэмульсионная Шпатлевка Обои Цемент Алебастр Гарцовка Плитка в том числе: Кафельная Керамическая Линолеум Доска Паркет |
т т т т т м2 т т т м2 м2 м2 м2 м3 м2 |
31,6 67,7 37,3 30,4 96,4 106 084 299,5 24,0 60,62 4 552 2 898 1 654 46 768 284 15 734 |
12,7 31,0 13,3 17,7 33,25 105 022 105,85 14,2 27,0 2 482 1 557 925 24 095 89,0 10 572 |
40,2 45,8 35,6 58,2 34,5 98,9 35,3 59,2 44,5 54,5 53,7 55,9 51,5 31,3 67,2 |
На основании приведенных данных можно сделать следующие выводы:
Плановый объем поставок в отчетном году по всем видам материальных ресурсов был выполнен в среднем на 51,1%. Этот факт свидетельствует о неадекватности расчета объема потребности в основных строительных материалах.
Обеспеченность материальными ресурсами была условно-равномерной, несмотря на общее невыполнение плана поставок.
Фактическая потребность в материальных ресурсах оказалась меньше запланированной, в связи с сокращением фактического объема работ в анализируемом периоде по сравнению с плановым объемом работ.
Надежность поставок по объему находится в среднем на уровне 0,51, что является неблагоприятным для организации. С точки зрения номенклатурной структуры надежность поставок можно считать удовлетворительной, поскольку в организацию были поставлены все основные виды материальных ресурсов.
Для оценки надежности поставок, с точки зрения их своевременности, необходимо оценить обеспеченность организации материальными ресурсами по месяцам (в натуральных единицах измерения) в течение года.
| Наименование | Ед. изм. | Плановая потребность на год | Объем поставок по плану | Остаток на начало года | Фактически поступило за год | |
| Даты поступления | Объем поставок | |||||
| Мел | т | 32,1 | 31,6 | 0,1 | 18.01 | 3 |
| 26.06 | 2,6 | |||||
| 28.07 | 1,3 | |||||
| 11.10 | 1,2 | |||||
| 13.12 | 4,6 | |||||
| ИТОГО: | 12,7 | |||||
Величина среднемесячной потребности строительной организации в данном материальном ресурсе составляет 2,7 т/месяц. В то время как средний фактический объем 1-й поставки в месяц – 1,05 т, а средняя частота поставок – 3 месяца. Следовательно, можно сделать вывод, что плановая потребность организации в данном материальном ресурсе не была удовлетворена в течение всего отчетного года. Остальные материальные ресурсы также не удовлетворяли плановой потребности в их расходе.
Из приведенного анализа видно, что актуальность контроля материалопотока и оценка своевременности поставок в целом, является предпосылкой обоснования нормы запаса материальных ресурсов…
3.4.2 Анализ состояния и динамики производственных запасов.
При анализе состояния производственных запасов на конец года определяем отклонение фактического остатка от нормы запаса, долю сверхнормативного остатка в фактическом остатке материальных запасов.
Таблица 22
| Вид материальных ресурсов | Ед. изм. | Фактический остаток на конец года | Норма производственного запаса в натуральных единицах | Отклонение фактического остатка от нормы | % сверхнормативных остатков к сумме фактических остатков | |
| Натуральные единицы | % | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Мел Краска масляная Краска водоэмульсионная Шпатлевка Обои Цемент Алебастр Гарцовка Плитка кафельная Плитка 0керамическая Линолеум Доска Паркет |
т т т т м2 т т т м2 м2 м2 м3 м2 |
1,6 2,0 2,1 0,5 5 000 3,0 1,2 - 120 100 1 200 - 850 |
1,8 2,1 1,7 5,5 6 020 17,0 1,4 3,4 164 94,0 2 654 16,0 893 |
-0,2 -0,1 0,4 -5,0 -980 -14,0 -0,2 -3,4 -44,0 6,0 -1 454 -16,0 -43,0 |
11,1 4,8 23,5 90,9 16,3 82,3 14,3 100,0 26,8 6,4 54,8 100,0 4,8 |
47,0 42,8 |
С целью регулирования уровня запасов материальных ресурсов необходимо произвести анализ состояния запасов в развернутой номенклатуре. При анализе состояния запасов следует рассчитать величину среднего за год фактического уровня запасов:
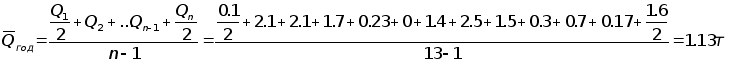
Далее, эту величину следует сравнить с нормой производственного запаса. Производственный запас можно разделить на три составляющие:
Текущий запас, предназначенный для “питания” производства между двумя смежными поставками.
Страховой запас, который необходимо формировать на случай опоздания поставки или несоответствия ее объема запланированному объему.
Подготовительный запас, определяется тем временем, которое необходимо для начала производства работ.
Таким образом, рассчитаем величину производственного запаса по поставкам мела.
| Дата поставки мела | Фактический интервал между смежными поставками, дни (Тij) | Тi –Тij | (Тi –Тij)2 |
| 18.01 | 18 | 55 | 3025 |
| 26.06 | 158,00 | -85 | 7225 |
| 28.07 | 32,00 | 41 | 1681 |
| 11.10 | 73,00 | 0 | 0 |
| 13.12 | 62,00 | 11 | 121 |
1. Норма текущего запаса (Зтек) рассчитывается по формуле:

 где Тi
– средний интервал
между смежными
поставками
gi – объем среднесуточного расхода материала
где Д – число дней в году (Д = 365)
тi – число фактических поставок материала за год
2. Норма страхового запаса (Зстр) рассчитывается по формуле:
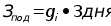
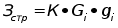 где
К – коэффициент
риска
Gi – среднеквадратическое отклонение интервалов поставки gi – объем среднесуточного расхода материала
Коэффициент риска К изменяется в пределах от 1 до 3-х. В данном случае примем коэффициент риска равный единице.
Gi – среднеквадратическое отклонение интервалов поставки определяется по формуле:
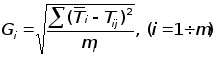
где Тij – фактический интервал между смежными поставками
3. Норма подготовительного запаса (Зпод) рассчитывается по формуле:
Таким образом для рассматриваемого примера:
Текущий запас = 6,42 т
Страховой запас = 4,31 т
Подготовительный запас = 0,26 т
Следовательно, производственный запас равен сумме текущего, страхового и подготовительного запасов = 6,42+4,31+0,26 = 10,1 т
Относительная величина в днях потребности = 125 дн.
Анализ интенсивности использования производственных запасов материальных ресурсов производим на основе расчета коэффициента интенсивности использования запасов:
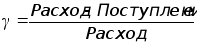
Расчет коэффициента интенсивности использования производственных запасов производим в таблице.
Таблица 22
| № п/п | Материальные ресурсы | Ед. изм. | Израсходовано за год | Поступило за год | Коэффициент интенсивности использования |
| 1 | 2 | 3 | 4 | 5 | 6 |
|
1 2 3 4 5 6 7 8 9 10 11 12 13 |
Мел Краска масляная Краска водоэмульсионная Шпатлевка Обои Цемент Алебастр Гарцовка Плитка кафельная Плитка керамическая Линолеум Доска Паркет |
т т т т м2 т т т м2 м2 м2 м3 м2 |
14,2 16,7 13,6 43,2 95 479 134,0 10,75 27,0 1 298 740 20 952 127,0 7 048 |
12,7 13,3 17,7 33,25 105 022 105,85 14,2 27,0 1 557 925 24 095 89,0 10 572 |
0,11 0,2 -0,3 0,23 -0,1 0,2 -0,32 0 -0,2 -0,25 -0,15 0,3 -0,5 |
Для выявления неликвидных, пролеживающих в запасах, а также дефицитных материальных ресурсов, распределяем их на группы по интенсивности использования в зависимости от значения коэффициента. Результаты распределения заносим в таблицу.
Таблица 22
| Наименование группы и пределы изменения коэффициента | Материальные ресурсы | Уровень интенсивности использования |
|
Пролеживающие и слабо используемые материалы. -1 < g Ј -0,3 |
Паркет Алебастр Краска водоэмульсионная |
-0,5 -0,32 -0,3 |
|
Используемые нормально материалы -0,3 < g Ј -0,1 |
Плитка кафельная Плитка керамическая Линолеум Обои |
-0,25 -0,2 -0,15 -0,1 |
|
Активно используемые материалы -0,1 < g Ј 0,2 |
Гарцовка Мел Краска масляная |
0 0,1 0,2 |
|
Дефицитные материалы 0,2 < g Ј 1,0 |
Цемент Шпатлевка Доска |
0,21 0,23 0,3 |
3.5 Анализ затрат, прибыли и рентабельности.
3.5.1 Анализ себестоимости СМР.
Себестоимость – это затраты (издержки) строительной организации (подрядчика) при выполнении и реализации строительной продукции (СМР, услуг). В себестоимости, в конечном итоге, отражается степень использования всех материально-технических ресурсов при выполнении СМР, продукции или услуг.
Себестоимость может служить показателем эффективности производства – чем ниже затраты, тем (при равной выручке от реализации) выше прибыль от реализации продукции, работ, услуг. Себестоимость является также показателем конкурентоспособности предприятия – чем ниже его производственные издержки, тем больше оно может снизить цену, выиграв, таким образом, борьбу за покупателя. В то же время себестоимость или затраты на производство и реализацию продукции должны быть меньше цены, чтобы обеспечивать предприятию-производителю (подрядной строительной организации) прибыль.
В деятельности строительной подрядной организации различают следующие виды себестоимости СМР:
нормативную или сметную (Ссм);
плановую или расчетную (предельную) (Сп);
фактическую (Сф).
Резервы снижения себестоимости СМР
Снижение себестоимости СМР представляет собой экономию планируемых или фактических затрат по сравнению со сметными (нормативными), предусмотренными в договорной цене СМР. Оно необходимо для увеличения прибыли строительной организации.
Значение снижения себестоимости СМР для подрядных строительных организаций заключается в следующем:
возможность увеличения прибыли, за счет которой можно развивать собственное производство, решать социальные задачи и т.д.
повышение конкурентоспособности производимой продукции - СО может предложить заказчику более низкую договорную цену по сравнению со своими конкурентами и при этом обеспечить себе не меньшую прибыль.
Снижение себестоимости работ может приводить к ускорению оборачиваемости оборотных средств предприятия в сфере производства.
Под резервами снижения себестоимости строительной продукции понимают конкретные неиспользованные возможности ее экономии. Учет и реализация выявленных резервов позволяют снижать себестоимость СМР по всем направлениям.
Внутрипроизводственные резервы в основном зависят от деятельности организации и определяются следующими условиями:
экономией количества по каждому виду ресурсов – материальным, трудовым, машинам и механизмам (такие резервы выявляют, изучая степень использования и потери ресурсов за прошлые периоды и называют “резервы-простои”);
сокращением времени простоев или пролеживания ресурсов (“резервы-запасы” – неиспользование ресурсов в отдельные периоды времени);
повышением качества применяемых ресурсов и организационно-технического уровня строительного производства, внедрением научно-технических достижений по материалам, технике, технологиям, организации производства и труда, применением прогрессивных методов управления (резервы, связанные с использованием НТД, называют “перспективные или потенциальные”).
Для выявления резервов производим оценку общего изменения себестоимости СМР, выполненных собственными силами.
Под структурой себестоимости СМР понимается удельный вес отдельных статей затрат в общей себестоимости выполненных работ.
Таблица 22
| Статьи затрат | Себестоимость плановая | Себестоимость фактическая |
Индивидуальные индексы (Гр3/Гр2) *100%, j % |
Изменение себестоимости % i-100% |
Удельный вес статьи затрат в себестоимости | Общее влияние статьи на себестоимость, % (Гр5*Гр6) |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Материалы Основная з/п рабочих Затраты на эксплуатацию машин и механизмов Накладные расходы |
1249 480 42,4 372 |
1272 470 41,8 370 |
101,8 97,7 98,6 99,6 |
1,8 -2,3 -1,4 -0,4 |
58,3 22,4 2,0 17,3 |
105,0 -51,0 -2,8 -6,2 |
| Итого: | 2144 | 2154 | 100,45 | 0,45 | 100,0 | 45,0 |
Анализ структуры СМР по статьям затрат позволяет установить их размер на производство по каждой статье и выявить резервы дальнейшего снижения себестоимости.
На основании приведенных данных можно сделать следующие выводы:
Повысились затраты на материалы на 1,8% по сравнению с запланированными. Поскольку нормы расхода материалов в анализируемой организации являются условно постоянными, то на увеличение статьи “Материалы” повлияло повышение цен. Данный фактор является объективным, но, тем не менее, частично управляемым через улучшение организации МТО (выбор поставщиков).
Основная заработная плата рабочих сократилась вследствие уменьшения численности рабочих в отчетном периоде. Повышена производительность труда в большей степени, чем рост средней заработной платы, за счет чего была достигнута экономия по оплате труда.
Затраты на эксплуатацию машин и механизмов уменьшились на 1,4% по сравнению с плановыми. Это произошло за счет рационального использования строительной техники.
Накладные расходы сократились за счет уменьшения дополнительной заработной платы.
Постатейный анализ себестоимости выполненных СМР показал, что СО имеет резервы по дальнейшему снижению себестоимости. Таким резервом, прежде всего является ликвидация допущенного перерасхода по статье “Материалы”.
3.5.2 Анализ прибыли и рентабельности.
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности. Прибыль предприятия получают главным образом от реализации продукции, а также от других видов деятельности (сдача в аренду основных фондов, коммерческая деятельность на фондовых и валютных биржах и др.).
Прибыль – это часть чистого дохода, созданного в процессе производства и реализованного в сфере обращения, которую непосредственно получают предприятия. Только после продажи продукции чистый доход приобретает форму прибыли. Количественно она представляет собой разность между выручкой (после уплаты налога на добавленную стоимость и других отчислений из выручки в бюджетные и внебюджетные фонды) и полной себестоимостью реализованной продукции.
Основными задачами анализа финансовых результатов деятельности являются:
систематический контроль за выполнением планов реализации продукции и получением прибыли;
определение влияния как объективных, так и субъективных факторов на объем реализации продукции и финансовые результаты;
выявление резервов увеличения объема реализации продукции и суммы прибыли;
разработка мероприятий по использованию выявленных резервов.
Анализ формирования и использования прибыли производим на основании отчетных данных о результатах финансовой деятельности предприятия.
Анализ формирования балансовой прибыли по
сравнению с предшествующим периодом
Таблица 23
|
Наименование показателя |
1998 год | 1999 год | ||
| Прибыль | Убытки | Прибыль | Убытки | |
| 1. Результат от реализации | 175 |
353 |
||
| 2. Результат от прочей реализации | 15 |
2 |
||
| 3. Доходы и расходы от внереализац. операций | 46 |
56 |
76 |
182 |
| -в т.ч. по ЦБ | 30 |
65 |
||
|
ИТОГО Прибыль или убыток |
236 |
56 |
431 |
182 |
БАЛАНСОВАЯ ПРИБЫЛЬ ИЛИ УБЫТОК |
180 |
249 |
||