Анализ себестоимости продукции ОАО "Белшина"
Таким образом, можно сделать следующий вывод. В связи с тем, что экономика нашей республики совершает медленное поступательное движение к рынку у отечественных предприятий начала проявляться самостоятельность в принятии управленческих решений, ориентированных на конечный результат. Поэтому возникает насущная потребность в изменении традиционным методикам учета производственных затрат и адаптации западных систем управленческого учета, которые основаны на делении затрат на постоянные и переменные.
1.3 Роль себестоимости продукции в повышении конкурентоспособности предприятия
Одним из основных показателей экономической эффективности производства является себестоимость продукции. Себестоимость является основой определения цен на продукцию. В ней аккумулируются результаты использования всех производственных ресурсов. Снижение себестоимости является одной из актуальных первоочередных задач любого государства, отрасли производства и организации. От уровня себестоимости зависит размер прибыли и уровень рентабельности, финансовое состояние предприятия и его платежеспособность, конкурентоспособность и многие другие не менее важные показатели финансово-хозяйственной деятельности [18, с.28].
В условиях перехода к рыночной экономике роль и значение снижения себестоимости продукции на предприятии резко возрастают. С экономических и социальных позиций значение снижения себестоимости продукции для предприятия заключается в следующем [9, с.189]:
в увеличении прибыли, остающейся в распоряжении предприятия, а, следовательно, в появлении возможности не только в простом, но и расширенном производстве;
в появлении возможности для материального стимулирования работников и решения многих социальных проблем коллектива предприятия;
в улучшении финансового состояния предприятия и снижения степени риска банкротства;
в возможности снижения продажной цены на свою продукцию, что позволяет в значительной мере повысить конкурентоспособность продукции и увеличить объем продаж;
в снижении себестоимости продукции в акционерных обществах, что является хорошей предпосылкой для выплаты дивидендов и повышения их ставки.
Прежде всего необходимо отметить, что руководители и менеджеры предприятия должны четко понимать, что управление издержками производства и реализации продукции с целью их минимизации на предприятии является составной частью управления предприятием в целом.
Для решения проблемы снижения издержек производства и реализации продукции на предприятии должна быть разработана общая концепция (программа), которая должна ежегодно корректироваться с учетом изменившихся на предприятии обстоятельств. Эта программа должна носить комплексный характер, т.е. должна учитывать все факторы, которые влияют на снижение издержек производства и реализацию продукции.
Содержание и сущность комплексной программы по снижению издержек производства зависят от специфики предприятия, текущего состояния и перспективы его развития. Но в общем плане в ней должны быть отражены следующие моменты:
комплекс мероприятий по более рациональному использованию материальных ресурсов (внедрение новой техники и безотходной технологии, позволяющей более экономно расходовать сырье, материалы, топливо и энергию; совершенствование нормативной базы предприятия; внедрение и использование более прогрессивных материалов; комплексное использование сырья и материалов; использование отходов производства; улучшение качества продукции и снижение процента брака и др.);
мероприятия, связанные с определением и поддержанием оптимального размера предприятия, позволяющие минимизировать затраты в зависимости от объема производства;
мероприятия, связанные с улучшением использования основных фондов (освобождение предприятия от излишних машин и оборудования; сдача имущества предприятия в аренду; улучшение качества обслуживания и ремонта основных средств; обеспечение большей загрузки машин и оборудования; повышение уровня квалификации персонала, обслуживающего машины и оборудование; применение ускоренной амортизации; внедрение более прогрессивных машин и оборудования и др.);
мероприятия, связанные с улучшением использования рабочей силы (определение и поддержание оптимальной численности персонала; повышение уровня квалификации; обеспечение опережающего роста производительности труда по сравнению со средней заработной платой; применение прогрессивных систем и форм оплаты труда; совершенствование нормативной базы; улучшение условий труда; механизация и автоматизация всех производственных процессов; обеспечение мотивации высокопроизводительного труда и др.);
мероприятия, связанные с совершенствованием организации производства и труда (углубление концентрации, специализации, кооперирования, комбинирования и диверсификации производства; внедрение бригадной формы организации производства и труда; совершенствование организационной структуры управления фирмой и др.).
Кроме того, комплексная программа по снижению издержек производства должна иметь четкий механизм ее реализации. Следует также подчеркнуть, что планирование и реализация только отдельных мероприятий по снижению издержек производства хотя и дают определенный эффект, но не решают проблемы в целом.
В отношении возможных путей снижения себестоимости следует отметить следующее. Решающим условием снижения себестоимости служит непрерывный технический прогресс. Внедрение новой техники, комплексная механизация и автоматизация производственных процессов, совершенствование технологии, внедрение прогрессивных видов материалов позволяют значительно снизить себестоимость продукции.
Серьезным резервом снижения себестоимости продукции является расширение специализации и кооперирования. На специализированных предприятиях с массово-поточным производством себестоимость продукции значительно ниже, чем на предприятиях, вырабатывающих эту же продукцию в небольших количествах. Развитие специализации требует установления и наиболее рациональных кооперированных связей между предприятиями.
Снижение себестоимости продукции обеспечивается, прежде всего, за счет повышения производительности труда. С ростом производительности труда сокращаются затраты труда в расчете на единицу продукции, а следовательно, уменьшается и удельный вес заработной платы в структуре себестоимости.
Успех борьбы за снижение себестоимости обеспечивает, в первую очередь, рост производительности труда рабочих, обеспечивающий в определенных условиях экономию на заработной плате либо рост выработки, снижающий долю условно-постоянных расходов в себестоимости единицы продукции.
Важнейшее значение в борьбе за снижение себестоимости продукции имеет соблюдение строжайшего режима экономии на всех участках производственно-хозяйственной деятельности предприятия. Последовательное осуществление на предприятиях режима экономии проявляется прежде всего в уменьшении затрат материальных ресурсов на единицу продукции, сокращении расходов по обслуживанию производства и управлению, в ликвидации потерь от брака и других непроизводительных расходов.
Материальные затраты, как известно, в большинстве отраслей промышленности занимают большой удельный вес в структуре себестоимости продукции, поэтому даже незначительное сбережение сырья, материалов, топлива и энергии при производстве каждой единицы продукции в целом по предприятию дает крупный эффект. Основным условием снижения затрат сырья и материалов на производство единицы продукции является улучшение конструкций изделий и совершенствование технологии производства, использование прогрессивных видов материалов, внедрение технически обоснованных норм расходов материальных ценностей.
Сокращение затрат на обслуживание производства и управление также снижает себестоимость продукции. Размер этих затрат на единицу продукции зависит не только от объема выпуска продукции, но и от их абсолютной суммы. Чем меньше сумма цеховых и общезаводских расходов в целом по предприятию, тем при прочих равных условиях ниже себестоимость каждого изделия. Резервы сокращения цеховых и общезаводских расходов заключаются, прежде всего, в упрощении и удешевлении аппарата управления, в экономии на управленческих расходах. В состав цеховых и общезаводских расходов в значительной степени включается также заработная плата вспомогательных и подсобных рабочих. Проведение мероприятий по механизации вспомогательных и подсобных работ приводит к сокращению численности рабочих, занятых на этих работах, а, следовательно, и к экономии цеховых и общезаводских расходов. Сокращению цеховых и общезаводских расходов способствует также экономное расходование вспомогательных материалов, используемых при эксплуатации оборудования и на другие хозяйственные нужды.
Значительные резервы снижения себестоимости заключены в сокращении потерь от брака и других непроизводительных расходов. Изучение причин брака, выявление его виновника дают возможность осуществить мероприятия по ликвидации потерь от брака, сокращению и наиболее рациональному использованию отходов производства.
Резервы снижения себестоимости – это неиспользованные возможности снижения себестоимости [29, с.301]. Они реализуются за счет многочисленных факторов, которые классифицируются по различным признакам.
Таким образом,
основными
источниками
резервов снижения
себестоимости
промышленной
продукции ( )
являются:
1) увеличение
объема ее
производства
за счет более
полного использования
производственной
мощности предприятия
( );
2) сокращение
затрат на ее
производство
( )
за счет повышения
уровня производительности
труда, экономного
использования
сырья, материалов,
электроэнергии,
топлива, оборудования,
сокращения
непроизводительных
расходов,
производственного
брака и т.д.
Величина резервов может быть определена по формуле 1.3:
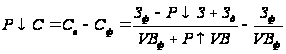 (1.3),
где Св, Сф – соответственно возможный и фактический уровень себестоимости изделия, тыс. руб.;
Зд – дополнительные затраты, необходимые для освоения резервов увеличения выпуска продукции, тыс. руб.
Резервы увеличения производства продукции выявляются в процессе анализа выполнения производственной программы. При увеличении объема производства продукции возрастают только переменные затраты, сумма же постоянных расходов, как правило, не изменяется, в результате снижается себестоимость изделий. Резервы сокращения затрат устанавливаются по каждой статье расходов за счет конкретных мероприятий (внедрение новой более прогрессивной техники и технологии производства, улучшение организации труда и др.), которые будут способствовать экономии заработной платы, сырья, материалов, энергии и т.д.
Экономию
затрат по оплате
труда ( )
в результате
внедрения
организационно-технических
мероприятий
можно рассчитать,
умножив разность
между трудоемкостью
изделий до
внедрения (
 )
и после внедрения
(
 )
соответствующих
мероприятий
на планируемый
уровень среднечасовой
оплаты труда
(
 и на количество
планируемых
к выпуску изделий
(
 ):
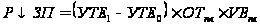 (1.4).
Сумма экономии увеличится на процент отчислений от фонда оплаты труда, включаемых в себестоимость продукции (отчисления в фонд социальной защиты населения, фонд занятости и т.д.).
Резерв снижения
материальных
затрат ( )
на производство
запланированного
выпуска продукции
за счет внедрения
запланированного
выпуска продукции
за счет внедрения
новых технологий
т других оргтехмероприятий
можно определить
следующим
образом:
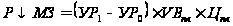 (1.5),
где УР0, УР1 – расход материалов на единицу продукции соответственно до и после внедрения организационно-технических мероприятий, нат. ед.;
Цпл – плановые цены на материалы, тыс. руб.
Резерв сокращения
расходов на
содержание
основных средств
за счет реализации,
передачи в
долгосрочную
аренду и списания
ненужных, лишних,
неиспользуемых
зданий, машин,
оборудования
( )
определяется
умножением
первоначальной
их стоимости
на норму амортизации
(
 ):
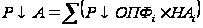 (1.6).
Резервы экономии накладных расходов выявляются на основе их факторного анализа по каждой статье затрат за счет разумного сокращения аппарата управления, экономного использования средств на командировки, почтово-телеграфные и канцелярские расходы и т.д.
Дополнительные затраты на освоение резервов увеличения производства продукции подсчитываются отдельно по каждому его виду. Это в основном зарплата за дополнительный выпуск продукции, расход сырья и материалов, энергии и прочих переменных расходов, которые изменяются пропорционально объему производства продукции. Для установления их величины необходимо резерв увеличения выпуска продукции i-го вида умножить на фактический уровень удельных переменных затрат:
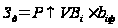 (1.7).
Общая схема резервов снижения себестоимости представлена в приложении В на рис. П. В.1.
Таким образом, рассмотрев теоретические основы себестоимости как экономической категории, можно констатировать, что в условиях формирования рыночных отношений снижение себестоимости продукции приобретает особую важность. Наряду с повышением качества продукции, уменьшение затрат на производство во многом определяет конкурентоспособность предприятия, устойчивость его финансового состояния, платежеспособность и кредитоспособность как субъекта хозяйствования и его выживаемость в рыночной среде. Поэтому поиск путей снижения себестоимости становиться главной задачей любого предприятия, решить которую важно, четко представляя состав затрат, включаемых в себестоимость и их классификацию.
2. Анализ себестоимости продукции предприятия
2.1 Краткая характеристика предприятия
ОАО «Белшина» является одним из крупнейших производителей шин в Европе, лидером в своей отрасли среди предприятий стран СНГ.
Предприятие основано в 1972 году. В 2002 году Республиканское унитарное предприятие «Белорусский шинный комбинат «Белшина» преобразовано в Открытое акционерное общество «Белшина» (решение исполнительного комитета Могилевской области от 26 сентября 2002 года № 18-13).
Юридический адрес: 213824, г. Бобруйск, Минское шоссе.
Генеральный директор – Катеринич Дмитрий Степанович.
Вышестоящая организация – Белорусский государственный концерн по нефти и химии "Белнефтехим".
Форма собственности – частная.
В состав ОАО «Белшина» входят следующие заводы.
1) КГШ - завод крупногабаритных шин – производитель шин для автосамосвалов большой грузоподъемности, строительных и дорожных машин, прицепов, сельскохозяйственной и подземной техники, а также шины для большегрузных самосвалов, эксплуатирующихся в карьерах горнорудной промышленности.
2) ЗМШ - завод массовых шин - выпускает шины для грузовых автомобилей семейства МАЗ, ГАЗ и ЗИЛ, автобусов, сельскохозяйственной техники, для легковых и малотоннажных автомобилей практически всех типов.
3) Механический завод - изготавливает полимерное, нестандартное оборудование и запасные части, осуществляет капитальные ремонты оборудования шинных заводов;
4) Шиноремонтное производство – осуществляет восстановительный ремонт шин.
Руководство предприятием осуществляют генеральный директор и его заместители по функциональной принадлежности. Действующая организационная структура управления представляет собой систему структурных подразделений, каждое из которых имеет свои четко определенные задачи и конкретные функции. В качестве формирования организационной структуры принята совокупность конечных целей, на достижение которых направлена деятельность предприятия. Организационная структура управления ОАО «Белшина» приведена в приложении Г на рис. П. Г.1. Организационная структура управления относится к линейно-функциональному типу организационных структур. Такая форма управления позволяет рассредоточить административно-управленческую работу и поручить ее наиболее квалифицированным кадрам. Вместе с тем, использование подобной структуры приводит к необходимости сложных согласований между управленческими органами при подготовке почти каждого документа, которому придается важное значение. Это снижает оперативность работы, удлиняет сроки прохождения документации и сроки принятия решений. Кроме того, нередко возникают противоречия в формулировках и неоднозначность подхода к выполнению отдельных заданий, несоответствия содержания одних распоряжений другим.
Производственная структура ОАО «Белшина» представлена на рисунке в приложении Г на рис. П. Г.2.
ОАО «Белшина» производит более 200 типоразмеров шин. Свыше 90% шин, выпускаемых на предприятии, являются радиальными. Ассортимент продукции постоянно обновляется в соответствии с требованиями рынка. Весь ассортимент продукции, выпускаемый предприятием, в соответствии с Законом Республики Беларусь «О защите прав потребителя» сертифицирован и проверяется на соответствие требованиям безопасности и защиты окружающей среды по стандартам Республики Беларусь, Российской Федерации, Европейской комиссии ООН. На выпускаемую продукцию имеются сертификаты № РОСС BY.HX 15.А 01855 от 06.03.01г. и № 020 от 28.04.99г.
Основная продукция ОАО «Белшина» - автошины для автомобилей большой и особо большой грузоподъемности, строительных, дорожных и подъемно-транспортных машин, тракторов и сельскохозяйственных машин, легковых и малотоннажных автомобилей, грузовых автомобилей и автобусов, шины после восстановительного ремонта.
Показатели производственно-экспортной деятельности предприятия за 2002-2004 годы представлены в табл. 2.1.
Таблица 2.1
Основные показатели производственно-экспортной деятельности ОАО «Белшина» за 2003-2005 гг.
| Показатели | Ед. изм. | 2003 год | 2004 год |
Темп роста, % |
2005 год |
Темп роста, % |
| 1. Объем производства (работ, услуг) без НДС и налогов из выручки: | ||||||
| - в фактических ценах | Млн. руб. | 276825,2 | 372881,3 | - | 439353,3 | - |
| - в сопоставимых ценах | то же | 279813,4 | 373552,2 | 133,5 | 438923,8 | 117,5 |
| 2. Объем производства в натуральном выражении, всего: | шт. | 2590454 | 3193328 | 123,3 | 2964434 | 92,8 |
|
В том числе: - грузовые |
то же | 388252 | 560035 | 144,2 | 558620 | 99,7 |
| - сельскохозяйственные | -"- | 256540 | 240566 | 93,8 | 287718 | 119,6 |
| - легковые | 1945662 | 2392727 | 123,0 | 2118096 | 88,5 | |
| 3. Экспорт | тыс. долл. | 73862,0 | 101186,4 | 137,0 | 120362,4 | 119,0 |
Анализ показателей производственно-экспортной деятельности предприятия, проведенный на основании данных табл. 2.1, позволяет сделать вывод о том, что изменение товарной продукции в сопоставимых ценах нестабильно. Так в 2005 году, по сравнению с 2004 годом темпы роста ниже, чем при сравнении данных за 2004 и 2003 годы. Анализ объемов производства в натуральном выражении выявил аналогичную тенденцию: в 2004 году объем производства возрос на 23,3%, а в 2005 году снизился на 7,2%. Ухудшение производственной деятельности в 2005 году обусловлено значительным падением объемов производства легковых шин. Данное явление обусловлено в первую очередь структурой спроса на продукцию комбината и ее конкурентоспособностью.
Анализ экспортной деятельности ОАО «Белшина» показал, что продукция, выпускаемая предприятием, реализуется как в республике, так и за рубежом, в первую очередь в странах СНГ. В настоящее время основным для предприятия остается внешний рынок (более 50%). ОАО «Белшина» поддерживает взаимовыгодные деловые отношения с более чем 30 странами. Основным внешнеторговым партнером предприятия является Россия, доля которой в общем объеме экспортируемой комбинатом продукции в 2005 году составила 76,4%. В качестве основной стратегической цели предприятие ставит повышение конкурентоспособности своей продукции и увеличение ее продаж на отечественном и зарубежных рынках.
На следующем этапе анализа изучим динамику основных экономических показателей работы предприятия. Исследование проведем на основе информации, представленной в бухгалтерском балансе, а также данных аналитических материалов по материальным ценностям, дебиторской задолженности, различным видам кредиторской задолженности и др.
Таблица 2.2
Динамика основных экономических показателей ОАО «Белшина»
| Показатель | Ед. изм. | Период | Отклонение (+,-) | |||
| 2003 год | 2004 год | 2005 год | 2005 г. -2003 г. | 2005 г. – 2004 г. | ||
| Выручка от реализации продукции | Млн. руб. | 236528 | 383077 | 440787 | 204259 | 57710 |
| Себестоимость реализованной продукции | то же | 230680 | 349111 | 408233 | 177553 | 59122 |
| Прибыль (убыток) от реализации | -//- | 2869 | 27409 | 32554 | 29685 | 5145 |
| Рентабельность продукции (окупаемость затрат) | % | 1,2 | 7,9 | 8,0 | 6,8 | 0,1 |
| Рентабельность продаж | то же | 1,2 | 7,2 | 7,4 | 6,2 | 0,2 |
| Материальные затраты | млн. руб. | 175928 | 263218 | 311347 | 135419 | 48129 |
| Прибыль в расчете на 1 руб. материальных затрат | - | 0,016 | 0,104 | 0,105 | 0,088 | 0,001 |
| Среднесписочная численность, всего | чел. | 10670 | 10677 | 11214 | 544 | 537 |
|
В том числе: - среднесписочная численность промышленно-производствен-ного персонала |
то же | 10065 | 10073 | 10657 | 592 | 584 |
| Среднегодовая выработка на 1 работника промышленно-производственного персонала |
млн. руб./ чел. |
27,5 | 37,0 | 41,2 | 13,7 | 4,2 |
Данные табл. 2.2 свидетельствуют о том, что выручка от реализации возросла по сравнению с 2003 годом на 204259 млн. руб., а по сравнению с 2004 годом на 57710 млн. руб. Темпы роста себестоимости реализованной продукции по сравнению с 2003 годом составляют 177,0%, и не опережают темпы роста выручки – 186,4%. По сравнению с 2004 годом ситуация несколько ухудшилась и темпы роста себестоимости превысили темпы роста выручки о реализации. Однако можно наблюдать тенденцию к увеличению прибыли от реализации продукции. Что, в свою очередь, отразилось на повышении окупаемости затрат, рентабельности продаж и прибыли в расчете на рубль материальных затрат. Можно отметить также достаточно значительное увеличение среднесписочной численности работающих в 2005 году и, в качестве положительного показателя, рост среднегодовой выработки.
На следующем этапе в табл. 2.3 и 2.4 изучим динамику и структуру основных средств, а также основные показатели состояния основных производственных фондов. Для анализа используем данные приложения к балансу по форме №5 (расчет по среднегодовой стоимости).
Таблица 2.3
Динамика и структура основных средств ОАО «Белшина»
| Показатель | Период | Отклонение, % (+,-) | ||||||
| 2003 год | % | 2004 год | % | 2005 год | % | 2005 г. -2003 г. | 2005 г. – 2004 г. | |
|
Основные средства: - здания и сооружения |
459285 | 41,91 | 505945 | 40,98 | 562782 | 41,28 | -0,63 | 0,30 |
| - передаточные устройства | 27799 | 2,53 | 31850 | 2,58 | 35901 | 2,63 | 0,10 | 0,05 |
| - многолетние насаждения | 1547 | 0,14 | 2144 | 0,17 | 2342 | 0,17 | 0,03 | - |
| - машины и оборудование | 579436 | 52,87 | 662366 | 53,66 | 725497 | 53,22 | 0,35 | -0,44 |
| -транспортные средства | 10610 | 0,97 | 12249 | 0,99 | 12989 | 0,95 | -0,02 | -0,04 |
| - вычислительная и оргтехника | 17228 | 1,57 | 19869 | 1,61 | 23707 | 1,74 | 0,17 | 0,13 |
| -другие виды основных средств | 56 | 0,01 | 62 | 0,01 | 69 | 0,01 | - | - |
| Итого: | 1095961 | 100,00 | 1234485 | 100,00 | 1363287 | 100,00 | - | - |
|
В том числе: - объекты, участвующие в предпринимательской деятельности |
1093123 | 99,74 | 1231405 | 99,75 | 1360042 | 99,76 | 0,02 | 0,01 |
| - объекты, не участвующие в предпринимательской деятельности | 2838 | 0,26 | 3080 | 0,25 | 3245 | 0,24 | -0,02 | -0,01 |
В результате анализа можно сделать вывод, что динамика основных средств ОАО «Белшина» в целом положительная, так как вырос удельный вес основных средств участвующих в предпринимательской деятельности. Причиной этого роста в 2004 году явилось увеличение удельного веса активной части основных средств, однако, по данным за 2005 год, ситуация несколько изменились и можно наблюдать рост стоимости зданий и сооружений, что является негативным фактором в работе предприятия.
Для анализа показателей состояния основных фондов составим табл. 2.4, где рассчитаем коэффициенты обновления, выбытия, годности и износа, с целью определения состояния основных фондов с точки зрения их технического уровня, экономической эффективности, физического и морального износа.
Таблица 2.4
Показатели состояния основных фондов по ОАО «Белшина»
| Показатель | Значение показателя | Темп изменения, % | Отклонение (+,-) | |||||
| 2003 год | 2004 год | 2005 год | 2004г./ 2003г. | 2005г./2004г | 2004г. от 2003г. | 2005г. от 2003г. | 2005г. от 2004г. | |
| Наличие на начало года, млн.руб. | 1041158 | 1129248 | 1245454 | 108,5 | 110,3 | 88090 | 204296 | 116206 |
| Прибыло, млн. руб. | 120478 | 225388 | 251544 | 187,1 | 111,6 | 104910 | 131066 | 26156 |
| Убыло, млн. руб. | 10872 | 14915 | 15878 | 137,2 | 106,5 | 4043 | 5006 | 963 |
| Наличие на конец года, млн. руб. | 1150764 | 1339721 | 1481120 | 116,4 | 110,6 | 188957 | 330356 | 141399 |
| Износ, млн. руб. | 600699 | 723054 | 816097 | 120,4 | 112,9 | 122355 | 215398 | 93043 |
| Коэффициент обновления | 0,105 | 0,168 | 0,170 | - | - | 0,063 | 0,065 | 0,002 |
| Коэффициент выбытия | 0,010 | 0,013 | 0,013 | - | - | 0,003 | 0,003 | - |
| Коэффициент износа | 0,522 | 0,540 | 0,551 | - | - | 0,018 | 0,029 | 0,011 |
| Коэффициент годности | 0,478 | 0,460 | 0,449 | - | - | -0,018 | -0,029 | -0,011 |
Проанализируем данные табл. 2.4. Коэффициент выбытия и обновления основных фондов по комбинату имеет относительно низкое значение. Это объясняется значительной долей в структуре основных производственных средств зданий, оборудования с долгим сроком службы. Величина коэффициента обновления отражает не столько обновление основных фондов, сколько величину переоценки их стоимости.
Как видно из табл. 2.4, основные фонды комбината значительно изношены и нуждаются в обновлении. Коэффициент износа составляет порядка 52-55%, что свидетельствует о том, что значительная часть оборудования морально и физически устарела.
Для изучения обеспеченности ОАО «Белшина» основными производственными фондами проведем анализ обобщающего показателя – фондоотдачи, для чего составим табл. 2.5.
Таблица 2.5
Расчет показателя фондоотдачи по ОАО «Белшина»
| Показатель | 2003 год | 2004 год | 2005 год | Темп изменения, % | Отклонение (+; -) | |||
| 2004г./2003г | 2005г./2004г | 2004г. от 2003г. | 2005г. от 2003г. | 2005г. от 2004г. | ||||
| Объем выпуска товарной продукции, млн. руб. | 276825 | 372881 | 439353 | 134,7 | 117,8 | 96056 | 162528 | 66472 |
| Среднегодовая стоимость основных производственных фондов, млн. руб. | 1093123 | 1231405 | 1360042 | 112,7 | 110,4 | 138282 | 266919 | 128637 |
| - в том числе активной части, тыс. руб. | 579436 | 662366 | 725497 | 114,3 | 109,5 | 82930 | 146061 | 63131 |
| Удельный вес активной части основных производственных фондов | 0,53 | 0,54 | 0,53 | - | - | 0,01 | - | -0,01 |
| Фондоотдача основных производственных средств, руб./руб. | 0,25 | 0,30 | 0,32 | - | - | 0,05 | 0,07 | 0,02 |
| - в том числе активной части, руб./руб. | 0,48 | 0,56 | 0,61 | - | - | 0,08 | 0,13 | 0,05 |
На основании полученных в табл. 2.5 значений фондоотдачи можно сделать вывод о том, что оборудование на предприятии используется недостаточно эффективно. Показатель фондоотдачи оставался достаточно низким в течении всего исследуемого периода.
Анализ финансово-хозяйственной деятельности субъекта хозяйствования важнейшая составляющая экономической работы любого предприятия. Поэтому в дополнение общей характеристики ОАО «Белшина» проанализируем ряд показателей.
Анализ начнем с оценки общей структуры бухгалтерского баланса методом вертикального анализа.
В связи с переходом на Новый план счетов для взаимоувязки статей баланса за 2003-2005 годы используем приложение Д.
Таблица 2.6
Свернутый баланс ОАО «Белшина», млн. руб.
| Актив | Период | Отклонение | |||
| 2003 год | 2004 год | 2005 год | 2005 г. -2003 г. | 2005 г. – 2004 г. | |
|
Внеоборотные активы: - сумма |
471094 | 525404 | 616987 | 145893 | 91583 |
| -в % к итогу баланса | 85,31 | 84,32 | 84,66 | -0,65 | 0,34 |
|
Оборотные активы: - сумма |
81152 | 97714 | 111795 | 30643 | 14081 |
| - в % к итогу баланса | 14,69 | 15,68 | 15,34 | 0,65 | -0,34 |
| Баланс | 552246 | 623118 | 728782 | 176536 | 105664 |
| Пассив | Период | Отклонение | |||
| 2003 год | 2004 год | 2005 год | 2005 г. -2003 г. | 2005 г. – 2004 г. | |
|
Собственные источники финансирования - сумма |
388314 | 455277 | 531428 | 143114 | 76151 |
| -в % к итогу баланса | 70,32 | 73,06 | 72,92 | 2,60 | -0,14 |
|
Краткосрочные обязательства - сумма |
72457 | 73987 | 73898 | 1441 | -89 |
| -в % к итогу баланса | 13,12 | 11,87 | 10,14 | -2,98 | -1,73 |
|
Долгосрочные обязательства - сумма |
91475 | 93854 | 123456 | 31981 | 29602 |
| -в % к итогу баланса | 16,56 | 15,06 | 16,94 | 0,38 | 1,88 |
| Баланс | 552246 | 623118 | 728782 | 176536 | 105664 |
Данные табл. 2.6 свидетельствуют о том, что за анализируемый период 2003-2005 гг. произошли некоторые изменения в структуре активов и пассивов предприятия. Так в активе баланса уменьшилась доля внеоборотных активов и соответственно увеличилась доля оборотных активов. При сравнении 2003 и 2005 годов видно, что в пассиве баланса увеличилась доля собственных источников финансирования и краткосрочных обязательств.
Далее проанализируем, какие изменения произошли в структуре имущества и источников его формирования. Для сравнения возьмем данные за 2004 и 2005 годы.
Таблица 2.7
Структура имущества и источников его формирования за 2004 и 2005 годы по ОАО «Белшина», млн. руб.
| Показатель | 2004 год | В % к валюте баланса | 2005 год | В % к валюте баланса |
Отклонение, % (+,-) |
| Валюта баланса – всего |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |