Анализ себестоимости продукции ОАО "Белшина"
В том числе:
-запасы и затраты
В том числе:
- кредиты и займы
На основании данных табл. 2.7 можно сказать о том, что за анализируемый период снизилась доля оборотных активов (-0,34%), в том числе за счет снижения запасов (-0,89%), готовой продукции (-0,11) и дебиторской задолженности (+0,18%).
Изменения произошли и в структуре источников формирования имущества, так доля собственных средств уменьшилась на 0,14%.
Сложившаяся структура имущества предприятия и источников его формирования оказала влияние на показатели ликвидности и платежеспособности ОАО «Белшина».
Таблица 2.8
Оценка платежеспособности и ликвидности ОАО «Белшина»
| Показатель | Период | Отклонение (+,-) | |||
| 2003 год | 2004 год | 2005 год | 2005 г. -2003 г. | 2005 г. – 2004 г. | |
| А | 1 | 2 | 3 | 4 | 5 |
| 1. Оборотные активы (стр. 290 ф.1), млн. руб. | 81152 | 97714 | 111795 | 30643 | 14081 |
| 2. Денежные средства и краткосрочные финансовые вложения (стр. 270 ф.1 + (стр. 730 + стр. 740 + стр. 750 + стр. 760) ф.5), млн. руб. | 5633 | 4053 | 4520 | -1113 | 467 |
| 3. Краткосрочная дебиторская задолженность (стр. 110 ф.5), млн. руб. | 25494 | 22981 | 26542 | 1048 | 3561 |
| 4. Краткосрочные обязательства (стр. 710 + стр. 730 + стр. 740 ф.1), млн. руб. | 72457 | 73987 | 73898 | 1441 | -89 |
| 5. Наличие собственных оборотных средств (стр. 590 + стр. 690 –стр. 190 ф.1), млн. руб. | -82780 | -70127 | -86069 | -3289 | -15942 |
| 6. Показатели ликвидности: | |||||
| 6.1. Коэффициент абсолютной ликвидности (п. 2 : п. 4) | 0,078 | 0,055 | 0,061 | -0,017 | 0,006 |
| 6.2. Коэффициент промежуточного покрытия с учетом возврата дебиторской задолженности ((п. 2 + п. 3) : п. 4) | 0,430 | 0,365 | 0,420 | -0,010 | 0,055 |
|
6.3. Коэффициент полного покрытия (текущей ликвидности) (п. 1 : п.4) (оптимальное значение—1,7) |
1,120 | 1,321 | 1,513 | 0,393 | 0,192 |
|
6.4. Коэффициент обеспеченности собственными оборотными средствами (п.5 : п.1) (оптимальное значение – 0,3) |
-1,020 | -0,718 | -0,770 | 0,250 | -0,052 |
Результаты исследования свидетельствуют о том, что показатель абсолютной ликвидности на протяжении всего периода был ниже нормативного значения (не менее 0,2 для всех отраслей). В 2003 году только 7,8% обязательств покрывалось самыми мобильными средствами, в 2004 году этот показатель составил 5,5%, а в 2005 году 6,1%.
Коэффициент промежуточного покрытия в 2003 и 2005 годах, был выше значения 2004 года, но в целом за анализируемый период его величина не достигает оптимального значения, что свидетельствует о невозможности погашения краткосрочных обязательств в случае критического положения, когда невозможно будет продать запасы.
Значение показателей текущей ликвидности и показателей обеспеченности собственными средствами на протяжении всех периодов не соответствует оптимальному значению. На основании проведенного анализа можно сделать вывод о низкой платежеспособности ОАО «Белшина».
Одним из важнейших элементов экспресс-анализа любого предприятия является рассмотрение состава и структуры дебиторской и кредиторской задолженности и динамики ее изменения. Исследование дебиторской и кредиторской задолженности ОАО «Белшина» проведем в табл. 2.9.
Таблица 2.9
Состав и структура дебиторской и кредиторской задолженности ОАО «Белшина»
| Вид и статья задолженности | Период |
Отклонение, % (+,-) |
|||
| 2004 год | 2005 год | ||||
| сумма, млн. руб. | в % к итогу | сумма, млн. руб. | в % к итогу | ||
| 1. Дебиторская задолженность – всего по балансу | 27504 | 100,00 | 33451 | 100,00 | - |
|
В том числе: - расчеты с покупателями и заказчиками |
20005 | 72,74 | 24847 | 74,28 | 1,54 |
| - расчеты с учредителями по вкладам в уставной фонд | - | - | - | - | - |
| - расчеты с разными дебиторами и кредиторами | 5733 | 20,84 | 6647 | 19,87 | -0,97 |
| - прочая дебиторская задолженность | 1766 | 6,42 | 1957 | 5,85 | -0,57 |
| 2. Кредиторская задолженность – всего по балансу | 43130 | 100,00 | 53274 | 100,00 | - |
|
В том числе: - расчеты с поставщиками и подрядчиками |
23096 | 53,55 | 28901 | 54,25 | 0,70 |
| - расчеты по оплате труда | 3677 | 8,53 | 4683 | 8,79 | 0,26 |
| - расчеты по прочим операциям с персоналом | - | - | - | - | - |
| - расчеты по налогам и сборам | 3539 | 8,21 | 4368 | 8,2 | -0,01 |
| - расчеты по социальному страхованию и обеспечению | 1710 | 3,96 | 1886 | 3,54 | -0,42 |
| - расчеты с акционерами по выплате доходов | - | - | - | - | - |
| - расчеты с разными дебиторами и кредиторами | 11108 | 25,75 | 13436 | 25,22 | -0,53 |
Наибольшую долю (72-74%) во всей дебиторской задолженности составляют расчеты с покупателями и заказчиками – по сравнению с 2004 годом этот показатель увеличился на 1,54%, что свидетельствует о недостаточной эффективности, проводимой работы с покупателями и заказчиками по вопросам своевременной оплаты. Наибольшую долю в кредиторской задолженности (53-54%) занимают расчеты с поставщиками и подрядчиками.
Общую оценку эффективности деятельности ОАО «Белшина» представим в виде табл. 2.10, где представим показатели структуры имущества и источников образования средств предприятия, а также показатели ликвидности и финансовой устойчивости. Для анализа используем вышеприведенные данные, которые дополним расчетом ряда других показателей.
Таблица 2.10
Оценка эффективности деятельности ОАО «Белшина»
| Показатель | Период | Отклонение (+,-) | |
| 2004 | 2005 | ||
| 1. Структура источников средств, % | |||
| 1.1. Источники собственных средств | 73,06 | 72,92 | -0,14 |
| 1.2. Заемный капитал | 26,94 | 27,08 | 0,14 |
| 2. Структура имущества, % | |||
| 2.1. Основной капитал | 84,32 | 84,66 | 0,34 |
| 2.2. Оборотный капитал | 15,68 | 15,34 | -0,34 |
| 3. Ликвидность | |||
| 3.1. Коэффициент текущей ликвидности | 1,321 | 1,513 | 0,192 |
| 3.2. Коэффициент абсолютной ликвидности | 0,055 | 0,061 | 0,006 |
| 4. Обеспеченность собственными оборотными средствами (СОС) и эффективность их использования | |||
| 4.1. Коэффициент обеспеченности собственными оборотными средствами | -0,718 | -0,770 | -0,052 |
| 4.2. Коэффициент оборачиваемости оборотных средств | 3,92 | 3,94 | 0,02 |
| 5. Рентабельность производства | |||
| 5.1. Коэффициент рентабельности продукции | 7,9 | 8,0 | 0,1 |
| 5.2. Коэффициент рентабельности продаж | 7,2 | 7,4 | 0,2 |
| 6. Анализ дебиторской и кредиторской задолженности | |||
| 6.1. Коэффициент оборачиваемости дебиторской задолженности | 13,93 | 13,18 | -0,75 |
| 6.2. Коэффициент оборачиваемости кредиторской задолженности | 8,88 | 8,27 | -0,61 |
| 6.3. Соотношение дебиторской и кредиторской задолженности | 0,64 | 0,63 | -0,01 |
| 7. Показатели финансовой устойчивости | |||
| 7.1. Коэффициент соотношения собственных и заемных средств | 0,369 | 0,371 | 0,003 |
| 7.2. Коэффициент долгосрочно привлеченных заемных средств, кредитов для финансовых активов | 0,17 | 0,19 | 0,02 |
| 7.3. Коэффициент маневренности собственного капитала | -0,15 | -0,16 | -0,01 |
Таким образом, в заключение можно сделать вывод о том, что предприятию для осуществления успешной деятельности необходимо улучшить свое финансовое положение. Определенную роль в этой работе следует отвести совершенствованию механизма управления себестоимостью путем разработки путей ее снижения, что позволит не только снизить себестоимость выпускаемой продукции, но и повысит ее конкурентоспособность.
2.2 Анализ затрат на рубль товарной продукции
В большинстве отраслей промышленности задание по себестоимости утверждается предприятием в виде предельного уровня затрат на рубль товарной продукции. Показатель затрат на рубль товарной продукции характеризует уровень себестоимости одного рубля обезличенной продукции [27, с. 66].
Как уже отмечалось в первой главе данной дипломной работы, затраты на рубль товарной продукции являются обобщающим показателем себестоимости. К достоинствам этого показателя можно отнести его динамичность и широкую сопоставимость. В большей мере этот показатель обеспечивает наглядную связь с прибылью: повышение затрат ведет к снижению прибыли с каждого рубля продукции и наоборот. К числу недостатков следует отнести то, что данный показатель объективно не отражает действительного снижения или повышения себестоимости продукции, так как на его величину влияют факторы, не зависящие от качества работы коллектива предприятия. Поэтому в процессе анализа необходимо выявить действие как субъективных, так и объективных факторов, что имеет весьма важное значение для правильной оценки результатов работы коллектива [33, с.232-233].
На этот синтетический показатель оказывает влияние множество факторов. Непосредственное влияние на изменение уровня затрат на рубль товарной продукции оказывают четыре фактора, которые находятся с ним в функциональной связи, или факторы первого порядка связи с результативным показателем: изменение структуры выпущенной продукции; изменение уровня затрат на производство отдельных изделий; изменение цен и тарифов на потребленные материальные ресурсы; изменение оптовых цен на продукцию [2, с.206].
На первом этапе анализа изучим динамику затрат на рубль товарной продукции основных структурных подразделений анализируемого предприятия ОАО «Белшина».
На основании выписок данных о себестоимости и товарной продукции по заводам за предыдущие годы мы можем наблюдать следующую динамику затрат на рубль товарной продукции (табл. 2.11).
Таблица 2.11
Динамика затрат на рубль товарной продукции по ОАО «Белшина»
| Год | КГШ | ЗМШ | Механический завод | Шиноремонтное производство | ЦФНТ | |||||
| уровень, коп. | темп роста, % | уровень, коп. | темп роста, % | уровень, коп. | темп роста, % | уровень, коп. | темп роста, % | уровень, коп. | темп роста, % | |
| 2001 | 94,21 | 100,00 | 97,29 | 100,00 | 94,87 | 100,00 | 122,45 | 100,00 | 74,89 | 100,00 |
| 2002 | 105,83 | 112,33 | 110,19 | 113,26 | 99,52 | 104,90 | 138,25 | 112,90 | 76,25 | 101,82 |
| 2003 | 92,78 | 98,48 | 93,22 | 95,82 | 95,21 | 100,36 | 145,78 | 119,05 | 78,22 | 104,45 |
| 2004 | 91,44 | 97,06 | 92,78 | 95,36 | 85,96 | 90,61 | 144,42 | 117,94 | 86,66 | 115,72 |
| 2005 | 86,17 | 91,47 | 97,23 | 99,94 | 96,22 | 101,42 | 135,96 | 111,03 | 76,83 | 102,59 |
Для наглядности данные о затратах на рубль товарной продукции представим в виде гистограммы на рис. 2.1.
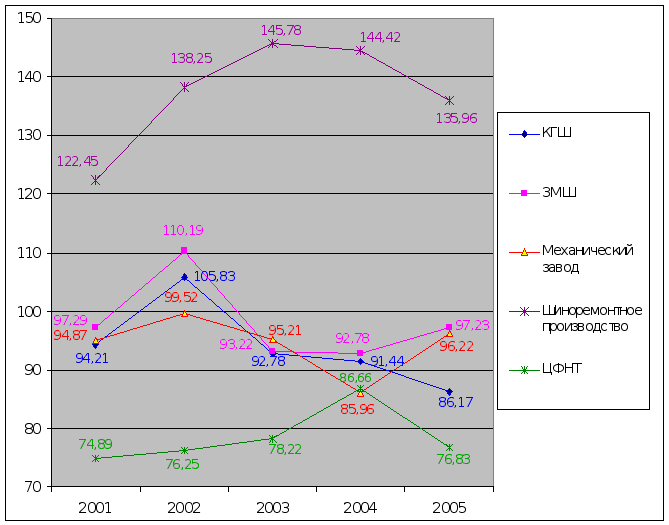 Рис.
2.1. Затраты на
рубль товарной
продукции
заводов ОАО
«Белшина»
На втором этапе проведем межхозяйственные сравнения по этому показателю. Для рынка шин характерен высокий уровень конкуренции со стороны российский заводов. Основным конкурентом на российском рынке выступает: ТОО «Ярославский шинный завод». Кроме того, используем информацию об уровне данного показателя в среднем по химической отрасли.
Таблица 2.12
Динамика затрат на рубль товарной продукции
| Год | ОАО «Белшина» |
ТОО «Ярославский шинный завод» |
В среднем по отрасли | |||
| уровень, коп. |
темп роста, % |
уровень, коп. |
темп роста, % |
уровень, коп. |
темп роста, % |
|
| 2001 | 95,45 | 100,00 | 98,42 | 100,00 | 89,43 | 100,00 |
| 2002 | 107,46 | 112,58 | 97,41 | 98,97 | 95,29 | 106,55 |
| 2003 | 92,74 | 97,16 | 99,92 | 101,52 | 95,58 | 106,88 |
| 2004 | 91,82 | 96,20 | 101,80 | 103,43 | 91,24 | 102,02 |
| 2005 | 91,29 | 95,64 | 92,87 | 94,36 | 92,27 | 103,18 |
Из табл. 2.12 видно, что в 2001-2005 гг. уровень данного показателя на предприятии был достаточно стабилен, однако в 2002 можно наблюдать значительное превышение затрат по выпуску над объемами товарной продукции. Наглядно данные показатели представлены на рис. 2.2.
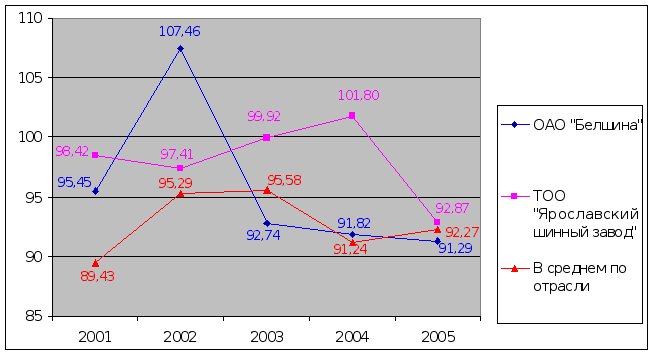 Рис.
2.2. Динамика
межхозяйственных
связей
За анализируемый период уровень данного показателя на анализируемом предприятии повысился на 17,74%, в среднем по отрасли на 3,18%, а у предприятия конкурента снизился на 5,64%.
Для факторного анализа затрат на рубль товарной продукции используем методику, предложенную А.Л. Русель.
Условные обозначения:
q – количество изделий;
S - себестоимость единицы изделия;
С – оптовая цена единицы изделия;
S′ф - фактическая себестоимость единицы изделия, скорректированная на изменение цен и тарифов на потребленные материальные ресурсы;
Исходные данные за 2005 год представим в виде табл. 2.13
Таблица 2.13
Затраты на рубль товарной продукции по заводу массовых шин за 2005 год
| Наименование показателя | № строки | Формула расчета | Сумма |
| Плановая себестоимость всей товарной продукции, млн. руб. | 1 | ∑qпSп | 242454,2 |
| Себестоимость всей выпущенной продукции: | |||
| а) по плановой себестоимости, млн. руб. | 2 | ∑qфSп | 243088,1 |
| б) по фактической себестоимости, млн. руб. | 3 | ∑qфSф | 244169,8 |
| Товарная продукция в оптовых ценах: | |||
| а) по плану, млн. руб. | 4 | ∑qпСп | 255214,9 |
| б) фактически в ценах, принятых в плане, млн. руб. | 5 | ∑qфСп | 259860,2 |
| в) фактически в ценах, действовавших в отчетном году, млн. руб. | 6 | ∑qфСф | 251126,0 |
| Затраты на рубль ТП по плану (стр.1/стр.4) | 7 |
∑qпSп ∑qпСп |
95,00 |
| Затраты на рубль фактически выпущенной товарной продукции | |||
| А) по плану, пересчитанному на фактический выпуск и ассортимент (стр.2/стр.5) | 8 |
∑qфSп ∑qфСп |
93,55 |
| Б) фактически в ценах, действовавших в отчетном году (стр.3/стр.6) | 9 |
∑qфSф ∑qфСф |
97,23 |
| В) фактически в ценах, принятых в плане ((стр.3-изменение цен): стр.5) | 10 |
∑qфS′ф ∑qфСп |
93,75 |
| Г) фактически в оптовых ценах на готовую продукцию, принятых в плане (стр.3/стр.5) | 11 |
∑qфSф ∑qфСп |
93,96 |
| Затраты на рубль товарной продукции по отчету за соответствующий период прошлого года | 12 | 92,78 | |
Общее отклонение затрат на рубль товарной продукции от плана определяем сравнением строк 9 и 7: 97,23 - 95,00= +2,23 коп., то есть фактические затраты оказались выше утвержденных планом. Проанализируем влияние каждого из четырех вышеперечисленных факторов на это отклонение.
Влияние структурных сдвигов в составе продукции определяем по формуле 2.1 (сравниваются строки 8 и 7 табл. 2.13):
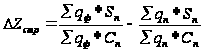 (2.1).
Следовательно:
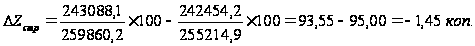
Таким образом, изменение ассортимента выпущенных изделий привело к снижению затрат на рубль товарной продукции на 1,45 коп.
2. Влияние изменения уровня затрат на производство отдельных изделий в составе продукции определяем по формуле 2.2 (разница строк 10 и 8):
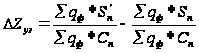 (2.2).
То есть:
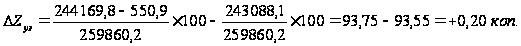
Изменение себестоимости за счет этого фактора – это чистый убыток, полученный в результате увеличения затрат материальных ресурсов.
3. Выделить влияние изменения цен и тарифов на потребленные материальные ресурсы, можно воспользовавшись формулой 2.3:
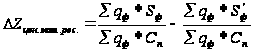 (2.3).
Или сравнив строки 11 и 10 табл. 2.13:
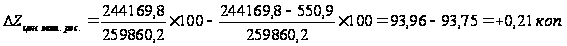
Увеличение в среднем цен и тарифов на ресурсы привело к увеличению показателя затрат на рубль товарной продукции на 0,21 коп.
4. Влияние последнего фактора – изменения оптовых цен на продукцию – определяется сравнением строк 9 и 11, то есть по формуле 2.4:
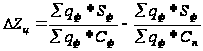 (2.4).
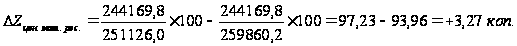
Полученное отклонение, свидетельствует об увеличении затрат на 3,27 коп. за счет увеличения в среднем отпускных цен, установленных предприятием на свою продукцию в отчетном периоде.
По итогам отчетного периода сверхплановое увеличение затрат составило 2,23 коп. В результате анализа влияния на это изменение всех четырех факторов выяснилось, что снижение расходов пришлось на изменение ассортимента выпущенных изделий. Общая экономия могла бы быть значительно больше, если бы не отрицательное влияние трех других факторов.
2.3 Анализ динамики и структуры затрат
Чтобы принимать оптимальные и финансовые управленческие решения, необходимо знать свои расходы. Анализ издержек помогает определить эффективность расходов, уточнить не будут ли они чрезмерными; проверить хозяйственные показатели и ведение счетно-учетных операций; подскажет, как устанавливать цены, как применять данные о затратах для выработки тактических и стратегических решений, как регулировать и контролировать расходы, как спланировать реальный уровень прибыли. Чтобы выявить наиболее слабые в экономическом отношении места, полезно провести сопоставление фактических и запланированных расходов.
Применительно к себестоимости анализ включает следующие этапы:
- определение динамики изменения себестоимости продукции;
- расчет структуры затрат на производство и реализацию продукции;
- сопоставление фактических показателей с плановыми (или предыдущего периода) по отдельным калькуляционным статьям и элементам;
- выявление основных причин (факторов), обуславливающих изменение себестоимости продукции [16, с.37].
Анализ себестоимости продукции завода массовых шин ОАО «Белшина» начнем с изучения динамики общей суммы операционных затрат в целом и по основным элементам. Расчет динамики себестоимости позволяет выявить тенденции изменения данного показателя.
Проанализируем затраты на производство продукции ОАО «Белшина» и их структуру в динамике, используя данные 2002-2005 гг. Анализ проведем, используя способ сравнения.
Таблица 2.14
Анализ динамики состава и структуры себестоимости продукции завода массовых шин ОАО «Белшина» по элементам затрат
| Элементы затрат | Сумма, млн. руб. | Структура затрат, % | Отклонение (+,-) | ||||||
| по годам | по годам | 2004 от 2003 | 2005 от 2003 | 2005 от 2004 | |||||
| 2003 | 2004 | 2005 | 2003 | 2004 | 2005 | ||||
| Материальные затраты | 74589,4 | 148857,0 | 185349,3 | 76,81 | 77,03 | 75,91 | +0,22 | -0,90 | -1,12 |
| Расходы на оплату труда | 10079,9 | 20861,2 | 29693,9 | 10,38 | 10,80 | 12,16 | +0,42 | +1,78 | +1,36 |
| Отчисления на социальные нужды | 4117,4 | 7653,4 | 10838,3 | 4,24 | 3,96 | 4,44 | -0,28 | +0,20 | +0,48 |
| Амортизация | 3835,8 | 7070,9 | 8326,2 | 3,95 | 3,66 | 3,41 | -0,29 | -0,54 | -0,25 |
| Прочие расходы | 4486,4 | 8802,4 | 9962,1 | 4,62 | 4,55 | 4,08 | -0,07 | -0,54 | -0,47 |
| Итого | 97108,9 | 193244,9 | 244169,8 | 100,00 | 100,00 | 100,00 | - | - | - |
| В том числе: - постоянные | 20490,1 | 40194,9 | 55914,9 | 21,10 | 20,80 | 22,90 | -0,30 | +1,8 | +2,1 |
| - переменные | 76618,8 | 153050,0 | 188254,9 | 78,90 | 79,20 | 77,10 | +0,3 | -1,80 | -2,10 |
На основании
расчетов, проведенных
в табл. 2.14, можно
сделать следующие
выводы. Затраты
предприятия
выросли за
анализируемый
период на 147060,9
млн. руб., или
на 60,2%
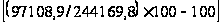 .
Анализ состава
себестоимости
продукции
показал, что
наибольший
удельный вес
в себестоимости
продукции
завода массовых
шин занимают
материальные
затраты, так
за исследуемый
период их величина
колеблется
в пределах
76-77%. Используя
правило Парето,
согласно которому
20% видов затрат
дают 80% сумм затрат
[26, с.98], приходим
к выводу о
необходимости
сконцентрировать
свои усилия
на дальнейшем
анализе материальных
затрат и уделить
им особое внимание
при предложении
путей снижения
себестоимости
продукции
анализируемого
структурного
подразделения.
Вторым по величине
является элемент
«Расходы на
оплату труда»,
так в 2005 году
удельный вес
данного элемента
составил 12,16% и
можно наблюдать
тенденцию
увеличения
данного элемента.
Таким образом,
проведенный
анализ позволяет
сказать о том,
что производство
является материало-
и трудоемким.
Графически динамику затрат (по данным за 2003-2005 годы) можно представить в виде объемной гистограммы (рис. 2.3), из которой явно видно, что сумма затрат на производство продукции подвержена тенденции увеличения данного показателя.
Проведенный анализ выявил необходимость более подробного изучения элемента «Материальные затраты».
Таблица 2.15
Анализ динамики материальных затрат завода массовых шин ОАО «Белшина»
| Элементы затрат | Сумма, млн. руб. | Структура затрат, % | Отклонение (+,-) | ||||||
| по годам | по годам | 2004 от 2003 | 2005 от 2003 | 2005 от 2004 | |||||
| 2003 | 2004 | 2005 | 2003 | 2004 | 2005 | ||||
| Материальные затраты, всего | 74589,4 | 148857,0 | 185349,3 | 100,00 | 100,00 | 100,00 | - | - | - |
| В том числе: - сырье и материалы | 64534,8 | 128664,2 | 158900,0 | 86,52 | 86,44 | 85,73 | -0,08 | -0,79 | -0,71 |
| - вспомогательные материалы | 2394,3 | 4502,8 | 7006,2 | 3,21 | 3,03 | 3,78 | -0,18 | +0,57 | +0,75 |
| - топливо | 1305,3 | 2609,2 | 3188,0 | 1,75 | 1,75 | 1,72 | 0,00 | -0,03 | -0,03 |
| в том числе: - технологическое | 902,5 | 1792,2 | 2205,7 | 1,21 | 1,20 | 1,19 | -0,01 | -0,02 | -0,01 |
| - энергозатраты | 5594,2 | 11288,0 | 14512,9 | 7,50 | 7,58 | 7,83 | +0,08 | +0,33 | +0,25 |
| в том числе: - технологические | 3915,9 | 7827,2 | 9712,3 | 5,25 | 5,26 | 5,24 | +0,01 | -0,01 | -0,02 |
| - прочие | 760,8 | 1792,8 | 1742,3 | 1,02 | 1,20 | 0,94 | +0,18 | -0,08 | -0,26 |
Из приведенных в табл. 2.15 данных видно, что наибольший удельный вес занимает статья «Сырье и материалы» (86%). Следовательно, производство ЗМШ ОАО «Белшина» можно охарактеризовать как сырьеемкое. Графически структуру материальных затрат можно представить в следующем виде.
Важное значение при анализе различных сторон хозяйственной деятельности любого предприятия занимает изучение плановых и фактических показателей, которое помогает определить какие именно факторы повлияли на перерасход или полученную экономию.
Поэтому на втором этапе анализа себестоимости продукции завода массовых шин ОАО «Белшина», при помощи способа сравнения сопоставим фактические показатели затрат на производство продукции за 2005 год с плановыми. В качестве исходной информации используем данные фактической и плановой сметы затрат.
Таблица 2.16
Фактические и плановые затраты на производство продукции в 2005 году
| Элементы затрат | Сумма, млн. руб. | Структура затрат, % | ||||
| план | факт | +,- | план | факт | +,- | |
| Материальные затраты | 183513,6 | 185349,3 | +1835,7 | 75,69 | 75,91 | +0,22 |
| Расходы на оплату труда | 29985,9 | 29693,9 | -292,0 | 12,37 | 12,16 | -0,21 |
| Отчисления на социальные нужды | 10794,9 | 10838,3 | +43,4 | 4,45 | 4,44 | -0,01 |
| Амортизация | 8340,4 | 8326,2 | -14,2 | 3,44 | 3,41 | -0,03 |
| Прочие затраты | 9819,4 | 9962,1 | +142,7 | 4,05 | 4,08 | +0,03 |
| Полная себестоимость | 242454,2 | 244169,8 | +1715,6 | 100,00 | 100,00 | - |
|
В том числе: - постоянные расходы |
55279,6 | 55914,9 | 635,3 | 22,80 | 22,90 | 0,10 |
| - переменные расходы | 187174,6 | 188254,9 | 1080,3 | 77,20 | 77,10 | -0,10 |
Как видно из табл. 2.16, фактические затраты предприятия выше плановых на 1715,6 млн. руб. или на 0,7%.
Перерасход вызван увеличением элемента «Материальные затраты» на 1835,7 млн. руб., обусловленного увеличением стоимости техуглерода, корда и каучука, а также изменением объемов производства; и элемента «Прочие затраты» на 142,7 млн. руб., вызванного в основном незапланированными расходами на проведение рекламной акции и аудиторской проверки.
Экономия была получена за счет уменьшения расходов на оплату труда (- 292,0 млн. руб.) и снижения величины амортизационных отчислений на сумму 14,2 млн. руб.
Аналогичные изменения произошли и в структуре затрат. В целом структуру затрат на производство следует признать достаточно устойчивой, что подтверждает и рис. 2.5.
На следующем этапе анализа выявим основные причины (факторы), обусловившие изменение себестоимости продукции.
На первой стадии факторного анализа определим основные факторы, обуславливающие уровень затрат. Исходя из порядка исчисления себестоимости продукции общая сумма затрат (Зобщ) может измениться из-за объема выпуска продукции в целом по предприятию (Vвобщ); ее структуры (Удi); уровня переменных затрат на единицу продукции (вi); суммы постоянных расходов на весь выпуск продукции (А).
На второй стадии факторного анализа построим модель взаимосвязи отдельных факторов и себестоимости, которая в упрощенном виде представляет собой алгебраическую сумму определенных показателей:
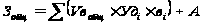 (2.5).
Данные для расчета этих факторов приведены в табл. 2.17.
Таблица 2.17
Исходные данные для факторного анализа общей суммы издержек
| Затраты | Сумма, млн. руб. | Факторы изменения затрат | |||
|
объем выпуска |
структура продукции | переменные затраты |
постоянные затраты |
||
|
По плану
на плановый
выпуск продукции:
|
242454,2 | План | План | План | План |
|
По плану,
пересчитанному
на фактический
объем производства
продукции
при сохранении
плановой
структуры:
|
250128,4 | Факт | План | План | План |
|
По плановому уровню на фактический выпуск продукции при фактической ее структуре:
|
243088,1 | Факт | Факт | План | План |
|
Фактические при плановом уровне постоянных затрат:
|
243534,5 | Факт | Факт | Факт | План |
|
Фактические:
|
244169,8 | Факт | Факт | Факт | Факт |
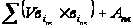
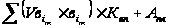
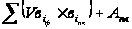
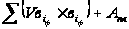
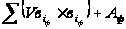
Из табл. 2.17 видно, что в связи с перевыполнением плана по выпуску товарной продукции в условно-натуральном выражении на 4,1 % (Квп=1,041) сумма затрат возросла на 7674,2 млн. руб.(250128,4 - 242454,2). За счет изменения структуры выпуска продукции сумма затрат уменьшилась на 7040,3 млн. руб.(243088,1 – 250128,4). Это свидетельствует о том, что в общем выпуске продукции уменьшилась доля затратоемкой продукции. Из-за увеличения уровня удельных переменных затрат перерасход издержек составил 446,4 млн. руб. (243534,5 – 243088,1). Постоянные расходы возросли по сравнению с планом на 635,3 млн. руб., что послужило причиной увеличения общей суммы затрат. Таким образом, общая сумма затрат выше плановой на 1715,6 млн. руб. (244169,8 – 242454,2), или на 0,70%, в том числе за счет перевыполнения плана по объему производства и изменения ее структуры она возросла на 633,9 млн. руб. (243088,1 – 242454,2), а за счет роста себестоимости продукции на 1081,7 млн. руб. (244169,8 - 243088,1), или на 0,44%.
Для более объективной оценки деятельности предприятия и полного выявления резервов при анализе себестоимости необходимо учитывать влиянии инфляционного фактора. Для этого фактическое количество потребленных ресурсов на производство продукции в отчетном периоде нужно умножить на изменение среднего уровня цен по каждому виду ресурсов и результаты сложить. Расчет ведется по формуле 2.6:
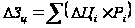 (2.6),
где ΔЗц – изменение общей суммы затрат за счет влияния инфляционного фактора, млн. руб.;
Δ Цi – изменение среднего уровня цены по i-му ресурсу, млн. руб.;
Рi – фактическое количество ресурса i-го вида, ед. [36, с.16].
При этом
необходимо
учесть инфляционный
прирост амортизации,
арендной платы,
процентов за
кредит, потребленных
услуг и т.д. В
нашем случае
общая сумма
затрат на
производство
продукции
увеличилась
за счет данного
фактора на
975,2 млн. руб. Следовательно
за счет повышения
уровня ресурсоемкости
(трудоемкости,
расхода материалов
на единицу
продукции)
затраты выросли
на 106,5 млн. руб.
(1081,7 – 975,2). Отсюда
доля внешних
факторов в
росте себестоимости
продукции
предприятия
составила 90,2%
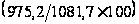 ,
а внутренних
– 9,8%
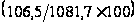 ,
что необходимо
учитывать при
анализе прибыли
и других показателей
работы предприятия.
Более точный ответ на причины роста себестоимости даст анализ себестоимости по калькуляционным статьям.
2.4 Анализ себестоимости отдельных видов изделий
Для более глубокого изучения причин изменения себестоимости продукции проанализируем отчетные калькуляции по отдельным изделиям, сравним фактический уровень затрат на единицу продукции с плановым в целом по статьям затрат. В качестве объекта исследования выступят два вида автопокрышек, выпускаемых ЗМШ: грузовые и легковые.
По первой номенклатурной позиции были выбраны шины двух моделей:
- АШ 385/65 R22,5 Бел-88 сер., выпускаемые на сборочных комплексах «Матадор»;
- АШ 385/65 R22,5 Бел-88 сер., выпускаемые на сборочных комплексах «Берое».
По второй позиции выбраны следующие модели:
- АШ 175/70 R13 Бел-100 сер., выпускаемые на сборочных комплексах «Крупп»;
- АШ 175/70 R13 Бел-100 сер. б/к, выпускаемые на сборочных комплексах А-70, Т-10.
Для расчета влияния факторов на изменение уровня себестоимости единицы продукции используем формулу 2.7:
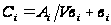 ,
(2.7)
где Сi – себестоимость единицы продукции i-го вида, руб.;
Аi – сумма постоянных затрат,