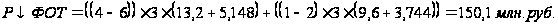Анализ себестоимости продукции ОАО "Белшина"
Vвi – объем выпуска i-го вида продукции в натуральных единицах, ед.;
вi – сумма переменных затрат на единицу i-го вида продукции, руб.
Для анализа используем данные отчетных и плановых калькуляций по изучаемым изделиям и данные об объемах их выпуска. Исходные данные представим в виде табл. 2.18.
Таблица 2.18
Исходные данные за январь 2006 года для факторного анализа себестоимости отдельных видов изделий
| Показатели | Значение показателя | Изменения (+,-) | |
| план | факт | ||
| Грузовые | |||
| 1. АШ 385/65 R22,5 Бел-88 сер. Матадор | |||
| Объем производства, шт. | 500 | 600 | +100 |
| Сумма постоянных затрат, тыс. руб. | 37740 | 47896 | +10156 |
| Сумма переменных затрат на единицу продукции, руб. | 289267 | 292114 | +2847 |
| Себестоимость единицы, руб. | 364747 | 371941 | +7194 |
| 2. АШ 385/65 R22,5 Бел-88 сер. Берое | |||
| Объем производства, шт. | 540 | 500 | -40 |
| Сумма постоянных затрат, тыс. руб. | 53188 | 49437 | -3751 |
| Сумма переменных затрат на единицу продукции, руб. | 304299 | 325463 | +21164 |
| Себестоимость единицы, руб. | 402795 | 411979 | +9184 |
| Легковые | |||
| 1. АШ 175/70 R13 Бел-100 сер. Крупп | |||
| Объем производства, шт. | 32000 | 34800 | +2800 |
| Сумма постоянных затрат, тыс. руб. | 347904 | 335333 | -12571 |
| Сумма переменных затрат на единицу продукции, руб. | 28237 | 30514 | +2277 |
| Себестоимость единицы, руб. | 39109 | 40150 | +1041 |
| 2. АШ 175/70 R13 Бел-100 сер. б/к | |||
| Объем производства, шт. | 13000 | 13000 | - |
| Сумма постоянных затрат, тыс. руб. | 137241 | 139403 | +2162 |
| Сумма переменных затрат на единицу продукции, руб. | 25756 | 26771 | +1015 |
| Себестоимость единицы, руб. | 36313 | 37494 | +1181 |
Используя формулу 2.7 и данные табл. 2.18, рассчитаем влияние факторов на изменение себестоимости изделий. Для проведения расчетов воспользуемся методом цепной подстановки.
Таблица 2.19
Расчет влияния факторов на себестоимость отдельных видов изделий, тыс. руб.
|
Себестоимость и факторы на нее влияющие |
Грузовые | Легковые | ||
|
АШ 385/65 R22,5 Бел-88 сер. Матадор |
АШ 385/65 R22,5 Бел-88 сер. Берое |
АШ 175/70 R13 Бел-100 сер. Крупп |
АШ 175/70 R13 Бел-100 сер. б/к |
|
|
По плану:
|
364747 | 402795 | 39109 | 36313 |
|
По плановому
уровню на
фактический
выпуск продукции:
|
352167 | 410675 | 38234 | 36313 |
|
Фактическая
при плановом
уровне переменных
затрат:
|
369094 | 403173 | 37873 | 36479 |
|
Фактическая:
|
371941 | 411979 | 40150 | 37494 |
|
Общее изменение
себестоимости
единицы продукции:
|
+7194 | +9184 | +1041 | +1181 |
|
В том числе за счет изменения: - объема
производства:
|
-12580 | +7880 | -875 | - |
|
- суммы
постоянных
затрат:
|
+16927 | -7502 | -361 | +166 |
|
- суммы удельных
переменных
затрат:
|
+2847 | +8806 | +2277 | +1015 |
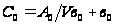
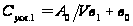
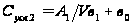
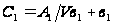
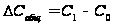
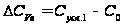
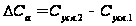
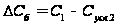
Согласно данным табл. 2.19 фактическая себестоимость выпуска первого изделия превысила плановую на 7194 руб. Отрицательное влияние на себестоимость единицы изделия оказало увеличение суммы удельных переменных затрат (+16927 руб.) и рост суммы постоянных затрат (+16927 руб.). Резерв снижения себестоимости данного изделия был реализован за счет увеличения объема производства. Себестоимость второго изделия в исследуемом периоде также увеличилась (+9184 руб.). В данном случае положительное влияние оказало уменьшение суммы постоянных затрат, два других фактора способствовали ее росту. Анализ себестоимости исследуемых легковых шин показал, что фактическая себестоимость первого изделия превысила плановую на 1041 руб., в том числе за счет увеличения суммы удельных переменных затрат она возросла на 2277 руб., а за счет роста объемов производства и уменьшения суммы постоянных затрат снизилась на 1236 руб. На изменение себестоимости второго изделия оказали влияние только два фактора: увеличение постоянных и переменных затрат, в результате чего фактическая себестоимость в январе 2006 года выше планового показателя на 1181 руб.
На следующем этапе анализа более детально изучим себестоимость анализируемых изделий по каждой статье затрат.
Таблица 2.20
Анализ себестоимости грузовых шин марки АШ 385/65 R22,5 Бел-88 сер. Матадор
| Статьи затрат | Затраты, руб. | Структура затрат, % | ||||
| план | факт | +,- | план | факт | +,- | |
| Сырье и основные материалы за вычетом возвратных отходов | 252895 | 253994 | 1099 | 69,34 | 68,29 | -1,05 |
|
В том числе: - транспортно-заготовительные расходы |
1554 | 1561 | 7 | 0,43 | 0,42 | -0,01 |
| Топливо и энергия на технологические цели | 14462 | 14316 | -146 | 3,96 | 3,85 | -0,11 |
| Основная заработная плата | 17590 | 18470 | 880 | 4,82 | 4,96 | 0,14 |
| Отчисления на соц. страхование | 7036 | 7573 | 537 | 1,93 | 2,04 | 0,11 |
| Общепроизводственные расходы | 22434 | 23845 | 1411 | 6,15 | 6,41 | 0,26 |
| Общехозяйственные расходы | 47670 | 51247 | 3577 | 13,07 | 13,78 | 0,71 |
| Внепроизводственные расходы | 2660 | 2497 | -163 | 0,73 | 0,67 | -0,06 |
| Итого | 364747 | 371942 | 7195 | 100,00 | 100,00 | - |
Графически структура затрат представлена на рис. 2.6.
Приведенные в табл. 2.20 данные и рис. 2.6 показывают, что в абсолютном выражении рост затрат произошел практически по всем статьям. Наиболее значительно возросли статьи «Общехозяйственные расходы», «Общепроизводственные расходы» и статья «Сырье и материалы».
Для анализа грузовых шин модификации Берое составим табл. 2.21.
Таблица 2.21
Анализ себестоимости грузовых шин марки АШ 385/65 R22,5 Бел-88 сер. Берое
| Статьи затрат | Затраты, руб. | Структура затрат, % | ||||
| план | факт | +,- | план | факт | +,- | |
| Сырье и основные материалы за вычетом возвратных отходов | 262038 | 263472 | 1434 | 65,06 | 63,95 | -1,11 |
|
В том числе: - транспортно-заготовительные расходы |
1573 | 1581 | 8 | 0,39 | 0,38 | -0,01 |
| Топливо и энергия на технологические цели | 17781 | 17673 | -108 | 4,41 | 4,29 | -0,12 |
| Основная заработная плата | 20466 | 21489 | 1023 | 5,08 | 5,22 | +0,14 |
| Отчисления на соц. страхование | 8186 | 8703 | 517 | 2,03 | 2,11 | +0,08 |
| Общепроизводственные расходы | 29240 | 31079 | 1839 | 7,26 | 7,55 | +0,29 |
| Общехозяйственные расходы | 62131 | 66793 | 4662 | 15,43 | 16,21 | +0,78 |
| Внепроизводственные расходы | 2953 | 2770 | -183 | 0,73 | 0,67 | -0,06 |
| Итого | 402795 | 411979 | 9184 | 100,00 | 100,00 | - |
Анализ фактической и плановой калькуляции данной марки шин показал, что увеличение фактической суммы расходов вызвано изменением статей затрат аналогичным первому изделию. В структуре затрат наибольший удельный вес также занимает статья «Сырье и основные материалы», что подтверждается рис. 2.7.
Далее проанализируем калькуляции по легковым шинам, для чего составим табл. 2.22 и 2.23.
Таблица 2.22
Анализ себестоимости легковых шин марки АШ 175/70 R13 Бел-100 сер. Крупп
| Статьи затрат | Затраты, руб. | Структура затрат, % | ||||
| план | факт | +,- | план | факт | +,- | |
| Сырье и основные материалы за вычетом возвратных отходов | 25520 | 25898 | +378 | 65,25 | 64,50 | -0,75 |
|
В том числе: - транспортно-заготовительные расходы |
153 | 155 | +2 | 0,39 | 0,39 | - |
| Топливо и энергия на технологические цели | 1590 | 1502 | -88 | 4,07 | 3,74 | -0,33 |
| Основная заработная плата | 1941 | 2038 | +97 | 4,96 | 5,08 | +0,11 |
| Отчисления на соц. страхование | 776 | 846 | +70 | 1,99 | 2,11 | +0,12 |
| Общепроизводственные расходы | 2880 | 3061 | +181 | 7,36 | 7,62 | +0,26 |
| Общехозяйственные расходы | 6119 | 6578 | +459 | 15,65 | 16,38 | +0,73 |
| Внепроизводственные расходы | 283 | 227 | -56 | 0,72 | 0,57 | -0,15 |
| Итого | 39109 | 40150 | +1041 | 100,00 | 100,00 | - |
На основании данных табл. 2.22 можно сделать следующие заключения. Наибольшее влияние на рост себестоимости по данному изделию оказало увеличение статьи « Общехозяйственные расходы» (+459 руб.) и статьи «Сырье и материалы» (+378 руб.).
Для наглядности фактическую структуру затрат по шинам данной марки за январь 2006 года представим в виде круговой диаграммы.
В заключение рассмотрим себестоимость легковых шин марки АШ 175/70 R13 Бел-100 сер. б/к.
Таблица 2.23
Анализ себестоимости легковых шин марки АШ 175/70 R13 Бел-100 сер. б/к
| Статьи затрат | Затраты, руб. | Структура затрат, % | ||||
| план | факт | +,- | план | факт | +,- | |
| Сырье и основные материалы за вычетом возвратных отходов | 24146 | 24680 | 534 | 66,49 | 65,82 | -0,67 |
|
В том числе: - транспортно-заготовительные расходы |
130 | 133 | 3 | 0,36 | 0,35 | -0,01 |
| Топливо и энергия на технологические цели | 1560 | 1539 | -21 | 4,30 | 4,11 | -0,19 |
| Основная заработная плата | 1791 | 1881 | 90 | 4,93 | 5,02 | 0,09 |
| Отчисления на соц. страхование | 716 | 773 | 57 | 1,97 | 2,06 | 0,09 |
| Общепроизводственные расходы | 2509 | 2667 | 158 | 6,91 | 7,11 | 0,20 |
| Общехозяйственные расходы | 5330 | 5730 | 400 | 14,68 | 15,28 | 0,60 |
| Внепроизводственные расходы | 261 | 224 | -37 | 0,72 | 0,60 | -0,12 |
| Итого | 36313 | 37494 | 1181 | 100,00 | 100,00 | - |
Таким образом, изменения в статьях затрат последнего рассматриваемого изделия аналогичны предыдущим. Графически фактическая структура затрат представлена на рис. 2.9.
Как видно из проведенных расчетов, наибольший удельный вес в себестоимости анализируемых изделий занимают материальные затраты, поэтому на следующем этапе изучим какие факторы оказали влияние на изменение суммы прямых материальных затрат.
Сумма материальных затрат на выпуск отдельных изделий (Мзi) зависит от следующих факторов: объема производства продукции (Vвi), удельного расхода материалов (Урi), цен на сырье и материалы (Цi) и определяется по формуле 2.8:
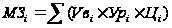 (2.8).
Для расчета влияния вышеперечисленных факторов на материальные затраты по выпуску анализируемых изделий составим табл. 2.24.
Таблица 2.24
Расчет влияния факторов на сумму прямых материальных затрат на выпуск отдельных изделий, тыс. руб.
| Материальные затраты и факторы на них влияющие | Грузовые | Легковые | ||
|
АШ 385/65 R22,5 Бел-88 сер. Матадор |
АШ 385/65 R22,5 Бел-88 сер. Берое |
АШ 175/70 R13 Бел-100 сер. Крупп |
АШ 175/70 R13 Бел-100 сер. б/к |
|
|
По плану:
|
126448 | 141501 | 816640 | 313898 |
|
По плановым
нормам и плановым
ценам на фактический
выпуск продукции
|
151737 | 131019 | 888096 | 313898 |
|
Фактические
по плановым
ценам
|
151759 | 131019 | 887156 | 315822 |
|
Фактические:
|
152396 | 131736 | 901250 | 320840 |
|
Общее изменение
величины
материальных
затрат:
|
+25948 | -9765 | +84610 | +6942 |
|
В том числе за счет изменения: - объема
производства:
|
+25289 | -10482 | +71456 | - |
|
- удельного
расхода материалов:
|
+22 | - | -940 | +1924 |
|
- цен на
сырье и материалы:
|
+637 | +717 | +14094 | +5018 |
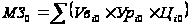
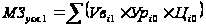
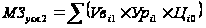
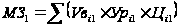
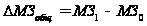
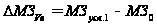
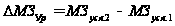
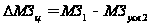
По приведенным в табл. 2.24 данным, видно что перерасход материальных затрат по шинам марки «Матадор» вызван увеличением объемов производства, ростом удельного расхода материалов и их стоимости. Величина фактических материальных затрат по выпуску второго изделия (шин марки «Берое»), ниже плановой на сумму 10482 тыс. руб. за счет уменьшения объемов производства данного изделия. На основании анализа материальных затрат по выпуску легковых шин можно отметить следующее: основной причиной значительного перерасхода по шинам марки «Круп» является рост объемов производства, а изменение удельного расхода сырья и материалов и их цен увеличило затраты по шинам б/к на 6942 тыс. руб.
Еще одним видом прямых затрат являются прямые трудовые затраты. Анализ заработной платы, ее доли в себестоимости продукции, изучение факторов, определяющих ее величину, и поиск резервов экономии средств по данной статье затрат имеют большое значение.
В себестоимости продукции в качестве самостоятельной статьи выделяется только заработная плата производственных рабочих. Зарплата других категорий промышленно-производственного персонала включается в состав комплексных статей себестоимости [25, с.86].
Общая сумма заработной платы по видам продукции зависит от объема производства (Vвi) исследуемых изделий, и уровня зарплатоемкости. В свою очередь уровень зарплатоемкости определяется трудоемкостью (Утi) и уровнем оплаты труда за 1 чел.-ч (Отi) [37, с.12].
Заработная плата на выпуск отдельных изделий определяется по формуле 2.9:
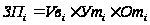 (2.9).
Рассчитаем влияние данных факторов на изменение суммы прямой зарплаты по исследуемым изделиям, используя способ цепной подстановки в табл. 2.25.
Таблица 2.25
Факторный анализ заработной платы по изделиям А,Б,В
| Изделия | Объём выпуска продукции(Vв), мІ | Удельная трудоёмкость (Ут), чел-ч | Уровень среднечасовой оплаты труда (От), руб. | |||
| план | факт | план | факт | план | факт | |
| АШ 385/65 R22,5 Бел-88 сер. Матадор | 500 | 600 | 18,46 | 18,46 | 953,09 | 1000,74 |
| АШ 385/65 R22,5 Бел-88 сер. Берое | 540 | 500 | 20,16 | 20,16 | 1015,04 | 1065,79 |
| АШ 175/70 R13 Бел-100 сер. Крупп | 32000 | 34800 | 2,04 | 2,04 | 952,52 | 1000,15 |
| АШ 175/70 R13 Бел-100 сер. б/к | 13000 | 13000 | 1,88 | 1,88 | 950,73 | 998,27 |
Используя исходные данные табл. 2.25 произведем расчет влияния факторов.
Таблица 2.26
Расчет влияния факторов на изменение общей суммы прямых трудовых затрат по изделиям, тыс. руб.
| Изделия | Сумма прямой заработной платы |
Изменение суммы заработной платы |
||||||
| VвплґУтплґОТпл | VвфґУтплґОТпл | VвфґУтфґОТпл | VвфґУтфґОТф | Всего | в том числе за счёт | |||
| Vв | Ут | ОТ | ||||||
| АШ 385/65 R22,5 Бел-88 сер. Матадор | 8795 | 10554 | 10554 | 11082 | 2287 | +1759 | - | +528 |
| АШ 385/65 R22,5 Бел-88 сер. Берое | 11052 | 10233 | 10233 | 10745 | -307 | -818,64 | - | +512 |
| АШ 175/70 R13 Бел-100 сер. Крупп | 62112 | 67547 | 67547 | 70924 | 8812 | +5434,8 | - | +3377 |
| АШ 175/70 R13 Бел-100 сер. б/к | 23283 | 23283 | 23283 | 24447 | 1164 | - | - | +1164 |
Данные табл. 2.26 показывают, что на увеличение расходов на оплату труда оказали влияние два фактора: увеличение уровня среднечасовой оплаты труда, вызванного запланированным увеличением заработной платы на основании приказа от 28.12.05 г. №2362 и ростом объемов производства.
Косвенные затраты в себестоимости анализируемых изделий представлены следующими комплексными статьями: общепроизводственные, общехозяйственные, внепроизводственные расходы. В отличие от прямых затрат косвенные расходы связаны с производством нескольких видов продукции и относятся на объекты калькулирования путем распределения соответственно определенной базе.
Существующая на промышленных предприятиях Республики Беларусь практика учета затрат на производство и калькулирования себестоимости продукции ориентирована на традиционную систему распределения косвенных затрат. Ключевым моментом этой системы является выбор базы, пропорционально которой распределяются затраты [19, с.51].
На ОАО «Белшина» распределение косвенных затрат пропорционально сумме прямых затрат.
Общехозяйственные и общепроизводственные расходы возрастают при перевыполнении плана по объему производства, но не пропорционально, а дигрессивно, причем темп их роста зависит от факторов, обусловивших сверхплановый рост производства. Из отдельных слагаемых этих расходов почти пропорционально выполнению плана по объему продукции растут или снижаются расходы по статье «Износ МБП». В то же время расходы по статье «Амортизация оборудования и транспортных средств» остаются неизменными. Затраты же по статье «Внепроизводственные расходы» являются переменными. Из-за отсутствия определенных коэффициентов, определяющих допустимое увеличение переменной части косвенных расходов при сверхплановом росте объема продукции, на практике при анализе косвенных расходов переменные расходы пересчитывают на процент выполнения плана по выпуску продукции, а условно постоянные ограничивают пределами сметы. Однако при этом необходимо учитывать, что ни по одной статье косвенных расходов отклонения не должны возрастать пропорционально изменению объема производства.
Для пересчета плановых затрат на фактический выпуск продукции можно использовать формулу 2.10:
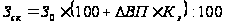 (2.10),
где Зск – затраты, скорректированные на изменение выпуска продукции, млн. руб.;
З0 – плановая величина затрат по статье, млн. руб.;
ΔВП – изменение объема выпуска товарной продукции, %;
Кз – коэффициент зависимости затрат от объема производства продукции [37, с.15].
Анализ общепроизводственных и общехозяйственных расходов имеет большое значение, так как они занимают значительный удельный вес в себестоимости продукции.
Таблица 2.27
Анализ общепроизводственных и общехозяйственных расходов за январь 2006 года
| Показатель | Сумма затрат, тыс. руб. | ||
| план | факт | изменение (+,-) | |
| Общепроизводственные расходы | 1260975 | 1321821 | +60846 |
| Общехозяйственные расходы | 2707996 | 2846031 | +138035 |
| Внепроизводственные расходы | 165374 | 162710 | -2664 |
| Итого | 4134345 | 4330562 | +196217 |
| В том числе: - постоянные | 2811355 | 2814865 | +3511 |
| - переменные | 1322990 | 1515697 | +192706 |
Из табл. 2.27 видно,
что примерно
32-35 % занимают
переменные
расходы, величина
которых изменяется
в зависимости
от объема выпуска
продукции.
Скорректируем
условно-переменную
сумму на индекс
роста объема
производства
продукции в
январе 2006 года
(1,026), и полученный
результат
сравним с фактической
суммой расходов.
В итоге изменение
суммы накладных
расходов за
счет перерасхода
по смете составит
161819 тыс. руб.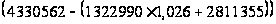 .
Если пересчитанную сумму расходов сопоставить с плановой величиной, получим изменение накладных расходов за счет объема производства продукции: 4168743 – 4134345 = +34398 тыс. руб.
Такой же результат получиться, если умножить базовую сумму переменных расходов на процент изменения объема выпуска продукции и разделить на 100 (1322990 х 2,6 : 100 = + 34398 тыс. руб.). Поскольку рост переменных расходов происходит в связи с ростом объемов производства, его можно считать оправданным.
В заключение произведем анализ общепроизводственных и общехозяйственных расходов в себестоимости анализируемых изделий. Сумма этих расходов, приходящихся на единицу продукции, зависит от изменения общей суммы косвенных расходов, от суммы прямых затрат, которые являются базой для их распределения и от объема производства продукции.
Для расчета влияния указанных факторов на изменение себестоимости изделий используем данные табл. 2.28.
Таблица 2.28
Исходные данные для анализа косвенных расходов в себестоимости
| Показатели | Ед. изм. | Значение показателя | Отклонение (+,-) | |
| план | факт | |||
| Сумма общепроизводственных, общехозяйственных и внепроизводственных расходов | Тыс. руб. | 4134345 | 4330562 | +196217 |
| Общая сумма прямых затрат, являющихся базой для распределения | то же | 12697490 | 12728454 | +30964 |
| В том числе по продукции: | ||||
| АШ 385/65 R22,5 Бел-88 сер. Матадор | -//- | 111706 | 136890 | +25184 |
| АШ 385/65 R22,5 Бел-88 сер. Берое | -//- | 156371 | 147945 | -8426 |
| АШ 175/70 R13 Бел-100 сер. Крупп | -//- | 912187 | 1009127 | +96940 |
| АШ 175/70 R13 Бел-100 сер. б/к | -//- | 323464 | 329457 | +5993 |
| Доля продукции в общей сумме прямых затрат: | ||||
| АШ 385/65 R22,5 Бел-88 сер. Матадор | % | 0,880 | 1,075 | +0,195 |
| АШ 385/65 R22,5 Бел-88 сер. Берое | то же | 1,232 | 1,162 | -0,070 |
| АШ 175/70 R13 Бел-100 сер. Крупп | -//- | 7,184 | 7,928 | +0,744 |
| АШ 175/70 R13 Бел-100 сер. б/к | -//- | 2,547 | 2,588 | +0,041 |
| Сумма общепроизводственных, общехозяйственных и внепроизводственных расходов отнесенная на продукцию: | ||||
| АШ 385/65 R22,5 Бел-88 сер. Матадор | тыс. руб. | 36382 | 46554 | +10171 |
| АШ 385/65 R22,5 Бел-88 сер. Берое | то же | 50935 | 50321 | -614 |
| АШ 175/70 R13 Бел-100 сер. Крупп | -//- | 297011 | 343327 | +46316 |
| АШ 175/70 R13 Бел-100 сер. б/к | -//- | 105302 | 112075 | +6773 |
| Объем производства продукции: | ||||
| АШ 385/65 R22,5 Бел-88 сер. Матадор | шт. | 500 | 600 | +100 |
| АШ 385/65 R22,5 Бел-88 сер. Берое | то же | 540 | 500 | -40 |
| АШ 175/70 R13 Бел-100 сер. Крупп | -//- | 32000 | 34800 | +2800 |
| АШ 175/70 R13 Бел-100 сер. б/к | -//- | 13000 | 13000 | - |
| Сумма общепроизводственных, общехозяйственных и внепроизводственных расходов в расчете на единицу продукции: | ||||
| АШ 385/65 R22,5 Бел-88 сер. Матадор | руб. | 72764 | 77589 | +4825 |
| АШ 385/65 R22,5 Бел-88 сер. Берое | то же | 94324 | 100641 | +6317 |
| АШ 175/70 R13 Бел-100 сер. Крупп | -//- | 9282 | 9866 | +584 |
| АШ 175/70 R13 Бел-100 сер. б/к | -//- | 8100 | 8621 | +521 |
По данным табл. 2.28 составим табл. 2.29 (стр.72), где рассчитаем изменение затрат по статье.
Таким образом, увеличение косвенных расходов в себестоимости первого изделия было вызвано ростом общей суммы косвенных расходов (3453 руб.) и увеличением удельного веса данной продукции в общей сумме прямых затрат (+16889 руб.), а за счет увеличения объемов производства данные расходы снизились на 15517 руб. Что повлияло на изменения косвенных расходов себестоимости остальных изделий видно из табл. 2.29.
Таблица 2.29
Анализ косвенных расходов в себестоимости отдельных изделий
| Вид изделия | Отклонение (+,-) | |||
| общее | в том числе за счет | |||
| общей суммы косвенных расходов | удельного веса продукции в общей сумме прямых затрат | объема производства продукции | ||
| АШ 385/65 R22,5 Бел-88 сер. Матадор | +4825 | +3453 | +16889 | -15517 |
| АШ 385/65 R22,5 Бел-88 сер. Берое | +6317 | +4477 | -5614 | +7454 |
| АШ 175/70 R13 Бел-100 сер. Крупп | +584 | +441 | +1006 | -863 |
| АШ 175/70 R13 Бел-100 сер. б/к | +521 | +384 | +137 | - |
В заключение данной главы выпускной работы подведем итоги проведенного анализа. Анализ экономических и финансовых показателей подтвердил сложность положения, в котором оказалось ОАО «Белшина» на сегодняшний день. Неоптимальные величины финансовых показателей и нехватка собственных оборотных средств свидетельствуют о необходимости оперативного вмешательства и разработки различных организационных, технических и других видов мероприятий, которые принесут экономический эффект, используют потенциальные возможности предприятия.
Одним из направлений данной работы следует считать снижение себестоимости продукции. Таким образом, исходя из проведенного анализа, в качестве конкретных рекомендаций по освоению резервов снижения себестоимости для завода массовых шин ОАО «Белшина» можно предложить:
- увеличение объемов производства за счет более полного использования производственных мощностей;
- сокращение затрат на производство за счет повышения уровня производительности труда, экономного использования сырья, материалов, электроэнергии, топлива, оборудования, предотвращения непроизводительных расходов и потерь.
3. Факторы и резервы снижения себестоимости продукции на предприятии
3.1 Внедрение инноваций как фактор снижения себестоимости продукции
Исходя из требований современного рынка завод массовых шин ОАО «Белшина» в ближайшее время планирует освоить производство различных шин нового поколения, в частности, в ближайшее время, планируется освоение выпуска радиальных цельнометаллокордных (ЦМК) шин с посадочным диаметром 17,5", 19,5" и 22,5", под осевую нагрузку 3800 - 4000 кгс. с максимальной скоростью эксплуатации до 130 км/час.
Освоение производства шин современной конструкции, позволит расширить номенклатуру продукции за счет выпуска новых типов изделий, выйти на новые рынки сбыта продукции, значительно улучшить качество выпускаемой продукции, и тем самым повысить ее конкурентоспособность.
Радиальная бескамерная шина с металлокордом в каркасе и брекере с дорожным рисунком протектора предназначена для легких грузовиков типа МАЗ-4370 и прицепов, используемых для городских, междугородних и международных рейсов по дорогам с усовершенствованным покрытием (I, II и III категории) при температуре окружающей среды от минус 45° С до плюс 55° С, в условиях Крайнего севера до минус 60°С. Радиальные цельнометаллокордные шины широко используются для автофургонов производства западных компаний «MAN», «Volvo», «Scania», «Mercedes».
Цельнометаллокордные шины в настоящее время занимают лидирующее положение в мире, их удельный вес в общем объеме производимых шин составляет 80%. Данные шины по сравнению с шинами комбинированной конструкции имеют преимущества по долговечности, надежности в эксплуатации, скоростным качествам, топливно-экономическим показателям, ремонтопригодности, экологическим свойствам в массе. Средняя ходимость диагональных диагональных шин составляет 30 - 40 тыс. км, цельнометаллокордных – 75 тыс. км.
В Республике Беларусь отсутствуют аналоги цельнометаллокордной шине, которая в настоящее время закупается у зарубежных фирм. Проектом предусмотрено выпускать следующие типоразмеры шин: 185/75Р16С Бел-109, 235/75Р17.5 Бел-96, 245/70Р19.5 И-425-01, 385/65Р22.5 Бел-88, 315/80Р22.5 БИ-364М, 11/70Р22.5 БИ-334М, 11Р22.5 Бел-98 и др.
По техническим характеристикам новый тип шин будет относиться к числу наиболее прогрессивных изделий данного типа не только в республике, но и за рубежом.
В частности, выпускаемая предприятием ЦМК шина будет соответствовать показателям мирового уровня по следующим характеристикам:
- повышенный эксплуатационный ресурс шин благодаря высокой износостойкости протектора;
- возможность эксплуатации шин в условиях повышенной нагрузки и скорости в течение длительного периода;
улучшенные физико-механические характеристики шин, снижение уровня теплообразования, и, соответственно, повышение прочности и технологичности;
- обеспечение требований безопасности движения по устойчивости, управляемости, по сцепным, шумовым качествам.
Разработанные инженерным центром ОАО «Белшина» новейшие конструкции шин могут быть реализованы только на современном высокопроизводительном оборудовании, так как применяемые технология и организация производства шин на предприятии по многим важным аспектам устарели и не соответствуют современной рыночной конъюнктуре по мобильности, уровню материальных и энергетических затрат, производительности труда.
Для производства шин избрана технология, которая была разработана на основе изучения опыта производства шин другими фирмами. Технология включает в себя наиболее прогрессивные методы изготовления шин, предусматривает повышение уровня механизации и автоматизации производственных процессов. Выбранная схема технологического процесса обладает определенной гибкостью, обеспечивает высокие экономические показатели за счет. Прогнозируемая трудоемкость нового типа шин по сравнению с выпускаемыми в настоящее время снизится на 48%.
Действующее на предприятии технологическое оборудование не позволяет производить шины нового поколения. Поэтому в настоящее время приоритетной задачей завода массовых шин ОАО «Белшина» выступает техническое перевооружение производства легковых и грузовых шин. Для этого необходимо приобрести современное оборудование (не имеющее аналогов в странах СНГ). Значительная часть необходимого оборудования уже приобретена и установлена. Однако с целью полной ликвидации «узких мест» необходимо подвергнуть модернизации процесс сборки грузовых цельнометаллокордных (ЦМК) шин. Приобретение нового оборудования дает возможность использовать его в производстве серийной продукции с целью ее совершенствования и модернизации, сокращения материалоемкости, энергоемкости, повышения производительности труда, и, следовательно, повышения ее конкурентоспособности. В случае реализации предлагаемого мероприятия предприятие получит возможность использовать один из основных внутрипроизводственных резервов снижения себестоимости продукции - резерв за счет улучшения использования средств труда.
Внедрение проекта позволит увеличить производственные мощности по выпуску грузовых ЦМК шин до 250 тыс. шт. в год. При этом в результате технического перевооружения производственные мощности изменяться не только количественно, но и качественно, что позволит изготавливать конкурентоспособную продукцию.
В настоящее время сборка ЦМК шин в бескамерном исполнении осуществляется на станках-агрегатах фирмы «Берое» АС-1, АС-2 с посадочным диаметром 20"-22,5", которые обладают рядом недостатков. Предлагается осуществить закупку универсального сборочного комплекса «Матадор ТR3» для сборки ЦМК шин с посадочным диаметром 17,5"/ 19,5" / 20,0"/ 22,5" в количестве двух единиц.
Сравнительная характеристика комплексов представлена в табл. 3.1.
Таблица 3.1
Сравнительная таблица основных характеристик комплексов по сборке ЦМК шин
| Существующее оборудование | Предлагаемое оборудование |
|
сборка осуществляется в две стадии на 2-х комплексах, собранный каркас 1-й стадии передается на формующий барабан 2-й стадии вручную; отсутствует необходимое количество питателей, вследствие чего все детали на обоих стадиях накладываются вручную; невозможность агрегирования деталей является одной из причин нестабильного качества и очень высокой трудоемкости производства; рабочие узлы агрегата (механизмы обработки борта, нож горячего реза гермослоя, узлы прикатки) не позволяют качественно выполнить необходимые технологические операции; ручной съем автопокрышек при весе 56-90 кг; низкая производительность; частые сбои в работе узлов; отсутствует сменная оснастка, что не позволяет собирать шины с посадочным диаметром 17,5-19,5". |
сборка покрышек 1-й и 2-й стадии осуществляется на одном комплексе (с использованием агрегирования деталей); запитывание всех деталей в кассеты, осуществление их подачи из питателя и наложение происходит автоматически; уменьшается количество обслуживающего персонала комплекса; применятся плоская сборка, обеспечивающая высокую точность наложения агрегированных деталей за счет работы исполнительных механизмов в сочетании с контролирующими датчиками, имеющими обратную связь; значительно повышается производительность; осуществляется с помощью сменной оснастки выпуск ЦМК шин в бескамерном исполнении с посадочным диаметром 17,5"-24,5". повышается точность выполняемых технологических операций сборки, независимость их от человеческого фактора; снижаются затраты электроэнергии на 1 автопокрышку в 7 раз (с 6,8 кВт/ч до 0,96 кВт/ч). |
На основании вышеприведенных данных определим резервы снижения себестоимости продукции за счет реализации данного мероприятия. На первом этапе рассчитаем экономию затрат по оплате труда. Данная экономия будет получена по двум направлениям: во-первых, за счет уменьшения численности обслуживающего персонала, во-вторых, за счет повышения производительности труда.
Для расчета резерва снижения себестоимости по первому направлению используем формулу 3.1:
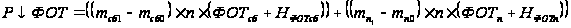
где mсб0 и mсб1 – количество сборщиков, обслуживающих соответственно два предлагаемых и два существующих сборочных комплекса, чел.;
п – количество смен, см.;
ФОТсб – годовой фонд оплаты труда сборщика, млн. руб.;
НФОТсб – сумма налогов начисляемых на фонд заработной платы сборщика, млн. руб.;
тп0 и mп1 – количество перезарядчиков, обслуживающих соответственно два предлагаемых и два существующих сборочных комплекса, чел.;
ФОТп – годовой фонд оплаты труда перезарядчика, млн. руб.;
НФОТп – сумма налогов начисляемых на фонд заработной платы перезарядчика, млн. руб.
Таким образом: