Анализ себестоимости продукции ОАО "Белшина"
Для расчета резерва снижения себестоимости по второму направлению используем формулу 3.2.
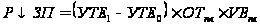 (3.2),
где УТЕ1 и УТЕ2 – трудоемкость изготовления одной ЦМК шины, ч.;
ОТпл – планируемый уровень среднечасовой оплаты труда, тыс. руб.;
VВПпл – количество планируемых к выпуску изделий, тыс.шт.
Тогда:
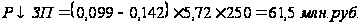
На втором этапе рассчитаем экономию от снижения затрат на электроэнергию для чего используем формулу 3.3:
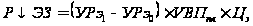 (3.3),
где УРэ1 и УРэ0 – расход электроэнергии на единицу продукции соответственно до и после внедрения мероприятия, кВт/ч;
Цэ – плановая стоимость 1 кВт/ч, тыс. руб.
Следовательно,
резерв снижения
себестоимости
продукции по
данной статье
затрат составит:
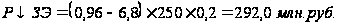
Кроме вышеперечисленных резервов экономия при установке нового оборудования будет получена за счет снижения количества потребляемого сырья и материалов на 5%, так как высокий уровень автоматизации и возможность применения плоского способа сборки уменьшит количество отходов полуфабрикатов. Снижение затрат на потребляемое сырье и материалы определим по формуле 3.4:
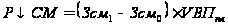 (3.4),
где Зсм1 и Зсм0 – планируемый уровень затрат на сырье и материалы до и после внедрения мероприятия, тыс. руб.
Следовательно, резерв снижения себестоимости по данной статье:
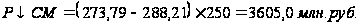
Так как проведение данного мероприятия позволит увеличить выпуск продукции, то в качестве результатов от внедрения предприятием будет получена экономия за счет сокращения условно-постоянных расходов.
Для определения относительной экономии условно-постоянных расходов используем формулу 3.5:
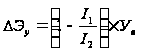 (3.5),
где I1 – индекс изменения условно-постоянных затрат;
I2 – индекс изменения объема производства;
Ув – удельный вес условно-постоянных затрат в издержках, % .
Зная, что индекс изменения условно-постоянных затрат равен 1, индекс изменения объема производства 1,30 (проведение мероприятия позволит увеличить выпуск цельнометаллокордных шин на 30%), а удельный вес постоянных затрат в издержках предприятия планируется на уровне 22,0 % рассчитаем относительную экономию условно-постоянных расходов.
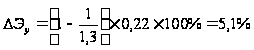
Для определения резервов сокращения затрат за счет уменьшения условно-постоянных расходов необходимо использовать формулу 3.6:
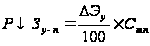 (3.6),
где ΔЭу – относительная экономия на постоянных расходах, %;
Стп – себестоимость товарной продукции (ЦМК шин), млн. руб.
Используя данные о себестоимости товарной продукции, определим абсолютную экономию.
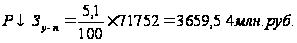
Для определения общей суммы резервов сокращения затрат составим табл. 3.2.
Таблица 3.2
Расчет общей суммы резервов сокращения затрат
| Резервы сокращения затрат | Сумма, млн. руб. |
| Уменьшение затрат по оплате труда | 211,6 |
| Уменьшение количества потребляемой электроэнергии | 292,0 |
| Снижение затрат на потребляемое сырье и материалы | 3605,0 |
| Рост объема производства | 3659,4 |
| Общая сумма резервов | 7768,0 |
Увеличение
объемов производства
повлечет за
собой дополнительные
затраты на
освоение резервов
увеличения
производства
продукции. Для
установления
их величины
используем
формулу 1.7. В нашем
случае их сумма
составит 21607,5 млн.
руб.(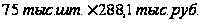 ).
На основании вышепроизведенных расчетов определим резерв снижения единицы продукции, используя формулу 1.3.
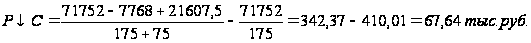
Таким образом, проведение данного мероприятия позволит уменьшить себестоимость условной единицы цельнометаллокордной шины на 67,64 тыс. руб.
Одной из первостепенных задач в области модернизации производства является замена функционирующих основных средств на более совершенные с технической точки зрения аналоги, однако стоимость нового оборудования в ряде случаев может оказаться весьма высокой, что ставит под сомнение эффективность такой замены, в связи с этим предлагаемое мероприятие требует детального технико-экономического обоснования.
При расчете целесообразности приобретения новых технических средств взамен старых можно столкнуться со следующими производственными ситуациями:
новая техника полностью заменяет действующее оборудование, ранее применяемое для той же цели;
средства автоматизации добавляются к действующему оборудованию, не меняя его состава;
автоматизация осуществляется при частичном использовании ранее применяемого оборудования.
В нашем случае старое оборудование, установленное на заводе массовых шин ОАО «Белшина», мы предлагаем заменить более совершенным аналогом, дающим возможность изменить технологию производства цельнометаллокордных шин. Поэтому действие старого проекта в момент замены прекращается, что позволит нам ограничиться только расчетом эффективности замены.
Кроме того, необходимо отметить, что решение о выборе поставщика проводилось на основе тендера. Выбор оборудования осуществлялся исходя из экономической эффективности и обеспечения конкурентоспособности выпускаемой продукции. Таким образом, на втором этапе расчетов оценим целесообразность данного мероприятия.
Исходные данные представим в виде табл. 3.3.
Таблица 3.3
Исходные данные для расчета экономической эффективности
| Показатели | Ед. изм. | Условные обозначения | Существующее оборудование | Предлагаемое оборудование |
| Капиталовложения в новое оборудование | млн. руб. | К2 | - | 7114 |
| Балансовая стоимость действующего оборудования | то же | К1 | 2520 | - |
| Цена реализации старого оборудования после налогообложения | -//- | Цпр | 1043 | - |
| Годовые издержки по выпуску ЦМК шин | -//- | С | 71752 | 85592 |
| Выручка от реализации ЦМК шин | -//- | В | 104743 | 124947 |
| Нормативные срок службы оборудования | лет | Т | 15 | 15 |
| Время эксплуатации действующего оборудования до замены | -//- | Тэ | 13 | - |
| Норма амортизации | % | На | 7 | 7 |
| Ставка дисконта | % | Е | 11 | 11 |
Произведем сравнительную оценку альтернативных инвестиций. На первом этапе расчета определяем чистую прибыль и годовой доход по сравниваемым вариантам. Чистая прибыль определяется по формуле 3.7:
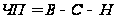 ,
(3.7)
где В – выручка от реализации продукции, млн. руб.;
С – годовые издержки, млн. руб.;
Н – сумма налогов, уплачиваемых из выручки и прибыли, млн. руб.
Чистая прибыль по сравниваемым вариантам:

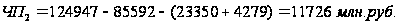
Годовой доход Дt определяется по формуле 3.8:
 ,
(3.8)
где ЧП – чистая прибыль по проекту, млн. руб.;
А – амортизационные отчисления, млн. руб.
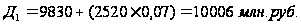
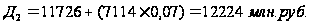
Результаты расчетов представим в виде табл. 3.4.
Таблица 3.4
Расчет годового дохода по сравниваемым вариантам, млн. руб.
| Показатели | Существующее оборудование | Предлагаемое оборудование |
| Выручка от реализации продукции | 104743 | 124947 |
| Сумма налогов, уплачиваемых из выручки | 19574 | 23350 |
| Годовые издержки | 71752 | 85592 |
| Прибыль от реализации продукции | 13417 | 16005 |
| Сумма налогов, уплачиваемых из прибыли | 3587 | 4279 |
| Чистая прибыль по проекту | 9830 | 11726 |
| Годовые амортизационные отчисления | 176 | 498 |
| Годовой доход | 10006 | 12224 |
Целесообразность замены действующего оборудования предлагается оценить по показателю чистого дисконтированного дохода (ЧДД). При n→ ∞ число слагаемых в формуле расчета ЧДД (Т,n) будет стремиться к бесконечности, а значение ЧДД (Т, ∞) может быть найдено по формуле 3.9:
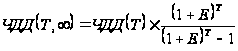 .
(3.9)
На втором этапе определяем чистый дисконтированный доход по сравниваемым вариантам с учетом формулы 3.9. Применив данный подход и выполнив необходимые преобразования, получим формулы 3.10 и 3.11 для определения ЧДД в следующем виде:
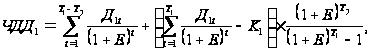 (3.10)
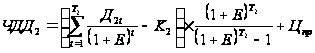 ,
(3.11)
где Д1t, Д2t – ежегодный доход по базовому и новому проектам, млн. руб.;
К1 – капиталовложения в приобретение оборудования старой марки, млн. руб.;
К2 – капиталовложения в новый проект, млн. руб.;
Цпр – цена реализации старого оборудования после налогообложения (учитывается в том случае, когда имеется реальная возможность продажи старого оборудования), млн. руб.;
Т1, Т2 – нормативные сроки службы старого и нового оборудования, лет;
Тэ – срок функционирования старого оборудования до его замены, лет;
(Т1-Тэ) – отрезок времени, охватывающий период, начиная с момента предполагаемой замены и до окончания нормативного срока службы старых технических средств, лет;
Т – расчетный период, лет;
Е – норма дисконта, отн. ед [39, с.35].
Первое слагаемое выражения формулы 3.10 представляет собой чистый дисконтированный доход по базовому проекту от момента принятия решения о замене старого оборудования до окончания срока его службы (Т1-Тэ) при условии его дальнейшей эксплуатации.
Второе слагаемое – чистый дисконтированный доход по базовому проекту при условии замены старого оборудования аналогичным неограниченное количество раз.
Замена оборудования целесообразна при соблюдении условия выражаемого уравнением 3.12:
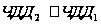 .
(3.12)
В случае если условие эффективности не выполняется и разность значений ЧДД не превышает 5%, все же целесообразно осуществить замену оборудования, принимая во внимание допустимую погрешность расчетов и более совершенные технико-технологические характеристики нового оборудования.
Если ежегодный доход от инвестиций постоянен (Дt=const), то чистый дисконтированный доход от реализации проектов можно определить по упрощенной методике, используя формулы 3.13 и 3.14:
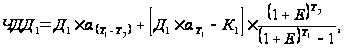 (3.13)
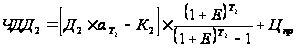 ,
(3.14)
где
 -
дисконтирующий
множитель за
соответствующий
период времени
при принятой
процентной
ставке, который
определяется
по формуле
3.15:
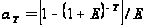 .
(3.15)
Таким образом, в нашем случае дисконтирующий множитель будет равен:
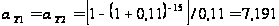
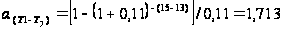
Подставим в формулы 3.13 и 3.14 числовые значения показателей, приведенных в табл. 3.3 и 3.4:
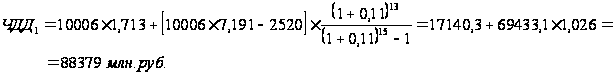
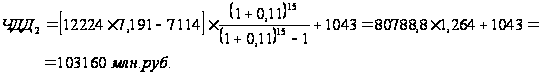
Поскольку ЧДД2>ЧДД1, дальнейшая эксплуатация старого оборудования нецелесообразна, и поэтому необходимо произвести его замену на новое.
В подтверждение целесообразности замены оборудования на новое рассчитаем показатели эффективности замены основных средств, используя данные табл. 3.4.
Для определения суммы прироста чистой прибыли необходимо использовать формулу 3.16:
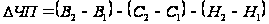 ,
(3.16)
где В1, В2 – выручка от реализации продукции (работ, услуг) до и после замены оборудования, млн. руб.;
С1, С2 – годовые издержки на производство продукции (работ, услуг) до и после замены оборудования, млн. руб.;
Н1, Н2 – сумма налогов, уплачиваемых из выручки и прибыли по новому и старому вариантам, млн. руб. [39, с.36].
После подстановки в данную формулу соответствующих значений прирост чистой прибыли составит:
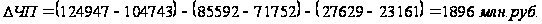
Годовой доход определяется по формуле 3.17:
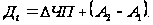 (3.17)
В данном случае годовой доход составит:
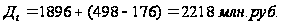
Для расчета чистого дисконтированного дохода за нормативный срок службы технических средств нового проекта используем формулу 3.18.
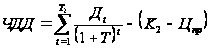 .
(3.18)
Если Дt=const, то чистый дисконтированный доход может быть определен по формуле 3.19:
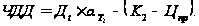 (3.19)
Чистый дисконтированный доход по предлагаемому мероприятию составит:
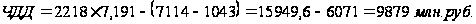
Для определения индекса доходности используем формулу 3.20:
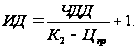 (3.20)
Индекс доходности будет равен:
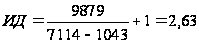
Для расчета срока окупаемости данного проекта, определяемого по приросту ежегодного дохода от сокращения текущих затрат из уравнения, решаемого относительно Т0, используем формулу 3.21:
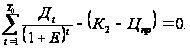 (3.21)
Также срок окупаемости инвестиций может быть определен по формуле 3.22:
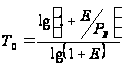 ,
(3.22)
где Рв – коэффициент возврата капитала.
В свою очередь для определения коэффициента возврата капитала используют формулу 3.23:
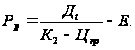 (3.23)
В нашем случае коэффициент возврата капитала составит:
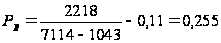
Следовательно, срок окупаемости нового проекта:
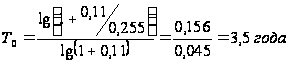
В завершение технико-экономического обоснования предлагаемого мероприятия результаты расчета показателей эффективности сведем в табл. 3.5, на основании которой сделаем окончательный вывод о целесообразности предаваемого проекта по модернизации производства.
Таблица 3.5
Показатели эффективности нового проекта
| Показатели | Ед. изм. | Значение | Условие эффективности |
| Прирост чистой прибыли | Млн. руб. | 1896 | |
| Годовой доход | то же | 2218 | Д>0 |
| Чистый дисконтированный доход | -//- | 9879 | ЧДД>0 |
| Индекс доходности | отн. ед. | 2,63 | ИД>1 |
| Срок окупаемости инвестиций | лет | 3,5 | Т0<Т |
Полученные значения критериальных показателей эффективности капитальных вложений в приобретение нового оборудования свидетельствуют о целесообразности реализации данного мероприятия.
3.2 Резервы снижения себестоимости продукции за счет уменьшения потерь от брака
Производство автомобильных шин достаточно сложный технологический процесс, состоящий из большого количества операций. Поэтому на всех стадиях производства осуществляется контроль технологических процессов и полуфабрикатов при помощи автоматических средств контроля и физико-механического экспресс-контроля специалистами технического контроля и других служб.
Тем не менее, потери от брака неизбежны, и в целях эффективного управления снижением себестоимости выпускаемой продукции необходимо разработать комплекс мероприятий направленных на их сокращение.
В качестве разработанных направлений можно отметить следующие:
- введение операции перфорации при выпуске боковин прослойки на сдублированном гермослое;
- снижение количества дефектов, за счет использования смазки для окраски внутренней поверхности покрышки Anabe ф. Bochem.
Рассмотрим сущность предлагаемых мероприятий и определим целесообразность их внедрения.
Введение операции перфорации позволит уменьшить потери от 14а и 16а дефекта. Проведение дополнительных технологических проколов вменяется в обязанность технологическим рабочим – сборщикам покрышек. Трудоемкость данной операции крайне незначительна и не влияет на производительность труда.
Для того чтобы внедрить данное мероприятие необходимо изменить техническую документацию и силами предприятия изготовить необходимые приспособления и оснастку.
При этом предприятие понесет следующие затраты:
- изменение технической документации – 230000 руб.;
- покупка необходимых материалов– 2400000 руб.;
- оплата труда рабочих, осуществляющих изготовление приспособлений и оснастки.
Сумму затрат на оплату труда рабочих рассчитаем следующим образом.
Определим оплату труда рабочих. В изготовлении приспособлений будут принимать участие два рабочих: слесарь 4 разряда и сварщик 5 разряда.
Общая сумма оплаты труда будет рассчитываться по формуле 3.24:
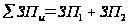 (3.24),
где ЗП1 – заработная плата слесаря 4-го разряда;
ЗП2 – заработная плата сварщика 5-го разряда.
Для расчета заработной платы рабочих воспользуемся формулой 3.25:
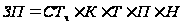 (3.25),
где СТч – часовая тарифная ставка рабочего первого разряда, руб.;
К – тарифный коэффициент рабочего соответствующего разряда;
Т – трудоемкость изготовления приспособлений и оснастки, час.;
П – коэффициент премиальных;
Н – коэффициент отчисления налогов из заработной платы.
Таким образом, заработная плата слесаря 4-го разряда составит:
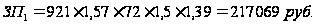
Заработная плата сварщика 5-го разряда составит:
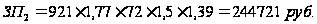
Итого сумма по оплате труда за изготовление головки составит:
∑ЗПи = 217069 + 244721= 461790 руб.
Определим совокупные затраты по проведению данного мероприятия. Для расчета используем формулу 3.26:
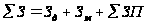 (3.26),
где Зд – затраты на изменение технической документации, руб.;
Зм – затраты на материалы, руб.;
∑ЗП – сумма затрат на оплату труда по изготовлению приспособлений и оснастки, руб.
Следовательно совокупные затраты по внедрению мероприятия составят:
∑З = 230000 + 2400000 + 461790 = 3091790 руб.=3 млн. руб.
Прежде чем приступить к расчету годовой экономии необходимо определить экономию от снижения суммы потерь от брака. Экспериментально было установлено, что процент снижения брака в производстве от внедрения мероприятия составляет 0,03%. Для расчета воспользуемся формулой 3.27:
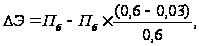 (3.27)
где Пб – плановая сумма потерь от брака, млн. руб.;
0,6 – плановая величина удельного веса потерь от брака в себестоимости продукции завода массовых шин, %;
0,03 – сокращение потерь от брака, %;
Таким образом:
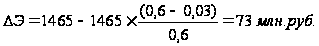
Годовую экономию по мероприятию определим по формуле 3.28:
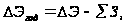 (3.28)
где ΔЭ – экономия за счет снижения потерь от брака, млн. руб.;
∑З – совокупные затраты по внедрению мероприятия, млн. руб.
ΔЭгод =73 – 3 = 70 млн. руб.
Сущность второго направления заключается в следующем. После операции сборки перед операцией вулканизации необходимо производить окраску внутренней поверхности покрышки. До технического перевооружения завода данная операция производилась на станках собственного производства и вручную, что не обеспечивало нужного качества. Для автоматизации данной операции заводом был приобретены окрасочные станки R-8 ф.ILM BERGER, что позволило значительно снизить трудоемкость и повысить качество проводимых работ. Однако при внедрении нового оборудования возникла необходимость замены используемых отечественных смазок, на импортные. Поскольку цены на используемые импортные смазки у всех поставщиков практически одинаковые в качестве основного критерия отбора предлагается использовать данные о количестве дефектов при использовании смазки той или иной фирмы. В цехе вулканизации завода массовых шин в качестве эксперимента проводилось апробирование следующих смазок для окраски внутренней поверхности покрышек: Anabe ф. Bochem, IP 444/10 ф. Munch, ML Chem-Trend.
Следует отметить, что технологические свойства всех смазок хорошие. Смазки распределялись в покрышке тонким слоем, без подтеков. Время высыхания – в пределах 15-30 мин, в зависимости от толщины слоя. В процессе работы вышеуказанными смазками обеспечивается хорошее скольжение диафрагмы в покрышке, частично предотвращается вакуумирование покрышки в конце режима вулканизации. Имеет место значительное снижение количества дефектов: «11 смазка» (постороннее включение), «35» (деформация). Однако при использовании вышеуказанных смазок возник дефект, который классифицируется ОТК как «21» (растяжение нитей корда по 1 первому слою). Характер дефекта не соответствует обычному вулканизационному «21» дефекту (не типичный). При использовании смазки Anabe ф. Bochem, процент выхода «21» дефекта составил: 8,59% - темная смазка, 0,08% - светлая смазка. При использовании смазки IP 444/10 ф. Munch: 1,09% - светлая смазка, 1,00% - темная смазка. При использовании смазки ML Chem-Trend выход «21» дефекта составил 0,93%. На основании проведенного анализа по результатам апробирования смазок наилучшие показатели были получены при использовании смазки Anabe ф. Bochem (светлая). Экспериментально было установлено, что использование данной смазки позволит сократить потери от брака на 0,01%. Для расчета резервов снижения себестоимости за счет уменьшения потерь от брака при реализации данного мероприятия используем формулу аналогичную формуле 2.27.
Следовательно:
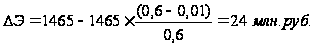
Совокупные затраты по проведению апробации различных смазок составили 2 млн. руб. Используя эти данные, по формуле 3.28 можно рассчитать годовую экономию от внедрения: ΔЭгод =24 – 2 = 22 млн. руб.
Таким образом, общая сумма резервов снижения себестоимости за счет реализации данных мероприятий составит 92 млн. руб.
3.3 Резервы снижения себестоимости продукции за счет повышения эффективности использования рабочего времени
В связи с техническим перевооружением производства на заводе было установлено большое количество нового оборудования. В настоящее время производятся пуско-наладочные работы, и оно не работает в полную мощность. В процессе освоения возникли определенные сложности с переналадкой и подналадкой, в том числе и за счет изменения технологии сборки (применяется плоский способ сборки), что увеличило внутрисменные потери рабочего времени. Так, например, общая величина целодневных и внутрисменных простоев по заводу массовых шин в 2005 году составила 21708 чел. дней. Величина внутрисменных простоев в среднем по заводу составляет 0,3 часа. Известно, что уменьшение потерь рабочего времени по причинам, зависящим от уровня организации труда, является резервом увеличения производства продукции, который не требует больших дополнительных капитальных вложений и позволяет быстро получить отдачу. Поэтому, для решения данной проблемы и для скорейшего выхода на паспортные данные мощности предлагается ввести в штат инженерно-технических работников должность инженера по внедрению новой техники и технологии.
Затраты по проведению данного мероприятия состоят из затрат по оплате труда данного специалиста. Для расчета воспользуемся формулой 3.29:
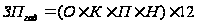 (3.29),
где О – размер оплаты труда, установленный контрактом (оклад), руб.;
К – надбавка за контракт;
П – коэффициент премиальных, согласно положению о премировании,
Н - коэффициент отчисления налогов из заработной платы.
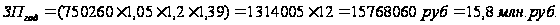
Так как проведение данного мероприятия позволит уменьшить внутрисменные простои до 0,1 часа, то в качестве результатов от внедрения заводом будет:
- повышена производительность труда.
- получена экономия за счет сокращения условно-постоянных расходов и амортизационных отчислений;
Производительность труда представляет собой сложную экономическую категорию, характеризующую эффективность (плодотворность) деятельности работников в сфере материального производства.
Основные направления поиска резервов роста производительности труда вытекают из самой формулы расчета ее уровня:
 (3.30)
где ЧВ – часовая выработка, руб.;
ВП – выпуск продукции, руб.;
Т – общее количество отработанного времени, чел./ч.
Согласно формуле 3.30 добиться повышения производительности труда можно путем:
- увеличения выпуска продукции за счет более полного использования производственной мощности предприятия, так как при наращивании объемов производства увеличивается только переменная часть затрат рабочего времени, а постоянная остается без изменения, в результате затраты времени на выпуск единицы продукции уменьшаются;
- сокращения затрат труда на ее производства путем интенсификации производства, повышения качества продукции, внедрения комплексной механизации и автоматизации производства, более совершенной техники и технологии производства, сокращения потерь рабочего времени за счет улучшения организации производства, материально-технического снабжения и других факторов в соответствии с планом организационно-технических мероприятий.
Резервы увеличения среднечасовой выработки определяются следующим образом:
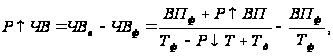 (3.31)
где Р↑ЧВ – резерв увеличения среднечасовой выработки, шт.;
ЧВв – соответственно возможный и фактический уровень среднечасовой выработки, шт.;
Р↑ВП – резерв увеличения валовой продукции за счет внедрения мероприятий научно-технического прогресса, шт.;
Тф – фактические затраты рабочего времени на выпуск фактического объема продукции, ч.;
Р↓Т – резерв сокращения потерь рабочего времени за счет механизации и автоматизации производственных процессов, улучшения организации труда, повышения квалификации работников и т.д., ч.;
Тд – дополнительные затраты труда, связанные с увеличением выпуска продукции, которые определяются по каждому источнику резервов увеличения производства продукции с учетом дополнительного объема работ, необходимого для освоения этого резерва, и норм выработки, ч..
Для того чтобы определить резерв роста среднедневной выработки необходимо умножить резерв роста среднечасовой выработки необходимо на плановую продолжительность рабочего дня. Чтобы определить резерв роста среднегодовой выработки рабочих необходимо этот же резерв умножить на планируемый фонд рабочего времени одного рабочего.
Резерв роста производительности труда за счет проведения определенного мероприятия (Р↑ПТхi) можно рассчитать также по следующей формуле:
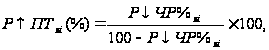 (3.32)
где Р↓ЧВхi – процент относительного сокращения численности рабочих или управленческого персонала