Увеличение прибыли предприятия и повышение рентабельности производства
Постоянные затраты
 167677

 Порог
рентабельности


Рис. 1 Определение порога рентабельности. Первый графический способ.
Второй графический способ определения порога рентабельности базируется на равенстве выручки и суммарных затрат при достижении порога рентабельности.
Порогу рентабельности соответствует объем реализации и выручка от реализации. Именно при таком объеме реализации (в натуральном выражении) выручка в точности покрывает суммарные затраты и прибыль равна нулю.
Нижний левый треугольник соответствует зоне убытков предприятия до достижения порога рентабельности, верхний правый треугольник – зоне прибылей.
 Далее
определяется
запас финансовой
прочности
(предел безопасности):
Запас финансовой прочности = Выручка от реализации – порог рентабельности
Запас финансовой прочности = 1673260 – 558923 = 1114337 т.р
Если выручка от реализации опускается ниже порога рентабельности, то финансовое состояние предприятия ухудшается, образуется дефицит ликвидных средств. Запас финансовой прочности следует рассчитывать также и в процентах к выручке от реализации, в данном случае он составил 66%.
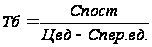
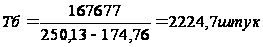
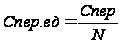
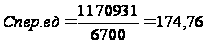
5. Налогообложение и распределение прибыли
5.1 Налоги, относимые на финансовые результаты
Прибыль, полученная от реализации продукции, основных фондов и иного имущества подлежит налогообложению. При этом налогооблагаемая прибыль уменьшается на сумму налога на имущество.
Сумма налога на имущество определяется по формуле, рублей:
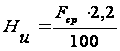 (5.1)
где Fср – среднегодовая стоимость имущества;
2,2 – ставка налога, %.
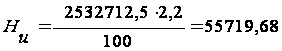
Расчет среднегодовой стоимости имущества проводим по таблице 5.1.
Для определения остаточной стоимости основных фондов рассчитывается амортизация (таблица 2.6). Норма амортизации устанавливается на год. Сумму амортизации, полученную за год, нужно разделить на 12 (число месяцев в году) и получим сумму амортизации за месяц.
334575:12=27881,25 руб. – сумма амортизации за месяц
Таблица 5.1 Расчет среднегодовой стоимости имущества
| № пп | Наименование имущества |
Основные средства по остаточной стоимости |
| 1 | 01.01 | 2700000 |
| 2 | 01.02 | 2672118,75 |
| 3 | 01.03. | 2644237,5 |
| 4 | 01.04. | 2614356,25 |
| 5 | 01.05 | 2588475 |
| 6 | 01.06 | 2560593,75 |
| 7 | 01.07 | 2532712,5 |
| 8 | 01.08 | 2504831,25 |
| 9 | 01.09 | 2476950 |
| 10 | 01.10 | 2449068,75 |
| 11 | 01.11 | 2421187,5 |
| 12 | 01.12 | 2393306,25 |
| 13 | 31.12 | 2365425 |
| Итого налогооблагаемая база: | 32925262,5 |
Среднегодовая стоимость имущества за отчетный период определяется как частное от деления суммы, полученной в результате сложения величин остаточной стоимости имущества на 1-е число каждого месяца отчетного периода и 1-е число следующего за отчетным периодом месяца, на количество месяцев в отчетном периоде, увеличенное на единицу.
Fср= 32925262,5:13=2532712,5
Примечание: Величину налога на имущество следует перевести в средний расчетный коэффициент загрузки.
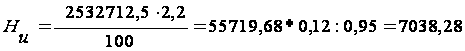 руб
Налогооблагаемая прибыль, руб.:
Рн = Р – Ни; (5.4)
где Р – полученная прибыль, руб.;
Ни – налог на имущество, руб.;
Рн = 334651 – 7038,28 = 327612,72
Сумма налога с прибыли определяется, исходя из выражения, руб.
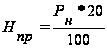 (5.5)
где 20 – ставка налога на прибыль, %
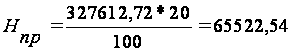
После уплаты налога на прибыль оставшаяся прибыль (чистая прибыль) распределяется предприятием самостоятельно, без каких либо ограничений.
Направления использования фонда накопления:
внедрение новой техники и технологии; - 40%
реконструкция и модернизация объектов основных фондов и др. - 30%
Направления использования фонда потребления:
выплата дивидендов; - 10%
премии по итогам работы за год; - 20%
6. ТЕХНИКО-ЭКОНОМИЧЕСКИЕ ПОКАЗАТЕЛИ ИЗГОТОВЛЕНИЯ ИЗДЕЛИЯ
Технико-экономические показатели – совокупность показателей, характеризующих технический, экономический и финансовый уровень развития предприятия. К ним относятся рентабельность производства, производительность труда, приведенные затраты, срок окупаемости капитальных вложений, фондоотдача.
Примечание: Рассчитываемые показатели необходимо привести в сопоставимый вид, а именно рассчитывать их или при среднем коэффициенте загрузки оборудования, или с учетом дозагрузки до 0,95.
Рентабельность производства рассчитывается по формуле, %:
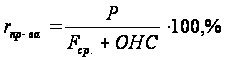 (6.1)
Р – прибыль предприятия;
Р = Рн – Рпр =327612,72-65522,54 = 262090,18 (Чистая прибыль)
Fср. – среднегодовая стоимость основных производственных фондов;
ОНС. – оборотные нормируемые средства.
Примечание: В курсовой работе ОНС принимается в размере 60% от среднегодовой стоимости основных производственных фондов.
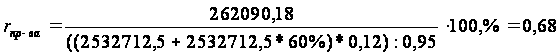 %
Производительность труда – выпуск продукции на одного рабочего за единицу времени, руб.:
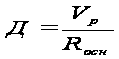 (6.2)
где Vp – объем реализации продукции, руб.;
Rосн – численность основных рабочих, чел.
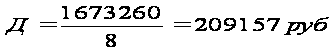
Приведенные затраты определяем по формуле, руб.:
Зпр = С + Ен * К. (6.3)
где С – себестоимость годового объема выпуска продукции, руб.;
Ен – нормативный коэффициент экономической эффективности – равен 0,15;
К – капитальные вложения, руб.
Зпр = 1338608,3 + (0,15 * 3405000)*0,12 = 1403124,1 руб.
0,95
Фондоотдача – выпуск продукции на 1 руб. среднегодовой стоимости основных фондов. Рассчитывается по формуле:
 (6.4)
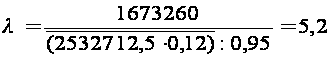
Срок окупаемости капитальных вложений, лет:
 (6.5)
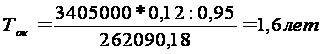
Примечание: Значение срока окупаемости капиталовложений не должно превышать трех лет.
Приложение 1
| № пп | Исходные данные | Ед. измерения |
| 1. | Наименование детали | Шпиндель |
| 2. | Черновой вес детали | 4,9 кг |
| 3. | Чистовой вес детали | 4,4 кг |
| 4. | Наименование материала | сталь 40Х |
| 5. | Стоимость 1 кг материала | 14 руб. |
| 6. | Стоимость 1 кг отходов | 10% от стоимости материала |
| 7. | Стоимость кв. м площади производственного участка | 10000 руб. |
| 8 | Норматив рентабельности | 25% |
| Вариант | 1 | 2 | 3 | 4 | 5 | 6 |
| Годовая программа выпуска в натуральном выражении, шт. | 8200 | 6900 | 7500 | 6000 | 6500 | 8000 |
| № маршрутно-технологической карты | №1 | №1 | №1 | №1 | №1 | №1 |
| Вариант | 7 | 8 | 9 | 10 | 11 | 12 |
| Годовая программа выпуска в натуральном выражении, шт. | 6600 | 7800 | 6800 | 7400 | 8100 | 5900 |
| № маршрутно-технологической карты | №2 | №2 | №2 | №2 | №2 | №2 |
| Вариант | 13 | 14 | 15 | 16 | 17 | 18 |
| Годовая программа выпуска в натуральном выражении, шт. | 6100 | 7900 | 7300 | 6700 | 7700 | 6400 |
| № маршрутно-технологической карты | №1 | №1 | №1 | №1 | №1 | №1 |
| Вариант | 19 | 20 | 21 | 22 | 23 | 24 |
| Годовая программа выпуска в натуральном выражении, шт. | 8000 | 7000 | 6200 | 7500 | 6900 | 8200 |
| № маршрутно-технологической карты | №2 | №2 | №2 | №2 | №2 | №2 |
| Вариант | 25 | 26 | 27 | 28 | 29 | 30 |
| Годовая программа выпуска в натуральном выражении, шт. | 5900 | 6800 | 7600 | 6200 | 7800 | 8100 |
| № маршрутно-технологической карты | №1 | №1 | №1 | №1 | №1 | №1 |
2. Маршрутно-технологическая карта
№1
| № п |
Наименование операции |
t шт., мин. | t п.з., мин. | t шт.к., мин. | Разряд |
| 1. | Токарная | 3,2 | 6 | III | |
| 2. | Фрезерная | 5,1 | 10 | IV | |
| 3. | Шлифовальная | 4,3 | 8 | VI | |
| 4. | Сверлильная | 1,4 | 4 | V |
№2
| № п |
Наименование операции |
t шт., мин. | t п.з., мин. | t шт.к., мин. | Разряд |
| 1. | Токарная | 3,2 | 6 | III | |
| 2. | Фрезерная | 3,1 | 10 | IV | |
| 3. | Шлифовальная | 6,1 | 12 | VI | |
| 4. | Сверлильная | 1,3 | 4 | V |
3. Размеры оборудования
| № п | Наименование операции |
Длина, мм |
Ширина, мм |
| 1. | Токарная | 2500-3000 | 2000-2200 |
| 2. | Фрезерная | 3000-3500 | 2500-2900 |
| 3. | Шлифовальная | 2800-3000 | 1000-1100 |
| 4. | Сверлильная | 1200-1500 | 1000-1100 |
Примечание: Студент выбирает самостоятельно из данного интервала длину и ширину.
4. Стоимость оборудования выбирается студентом из интервала 600 тыс. руб.- 1000 тыс. руб.
5. Норма амортизации: для оборудования -12%, для зданий-1.5%.
6. Часовые тарифные ставки основных рабочих:
1 III = 65 руб. 1V = 75 руб.
1 IV = 70 руб. 1VI = 86 руб.
7. Часовые тарифные ставки вспомогательных рабочих:
1 III = 40 руб.
1 IV =45 руб.
8.Оклады ИТР принимаются от 10000 руб. до 15000 руб.
Заключение
Данная курсовая работа предназначена для закрепления теоретических знаний, полученных путем изучения дисциплины, получение навыков расчетно-аналитической работы. По результатам расчета выполнялись таблицы, иллюстрирующие основные результаты работы.
В первом разделе рассматривался вопрос организации работы производственного участка по изготовлению изделия. На основе исходных данных рассчитывалась трудоемкость изготовления детали (коэффициент серийности, такт выпуска изделия и среднее штучно-калькуляционное время, см. таблицу 1.1), расчет количества оборудования, его загрузки и дозагрузки ( производился расчет количества оборудования на участке для каждой операции, коэффициента загрузки оборудования см. табл. 1.2, далее была произведена дозагрузка оборудования по каждой операции до 95%. См. таблицу 1.3), расчет площади участка (рассчитывалась площадь станков по данным табл. 1.4., далее стоимость оборудования определялась по данным таблицы 1.5. Расчет амортизации основных производственных фондов (ОПФ) см. таблицу 1.6), расчет численности рабочих( см. табл. 1.7.), численность промышленно-производственного персонала ( см. таблицу 1.8.)
Во втором разделе рассматривался вопрос о расчете фонда заработной платы работающих, который включает в себя расчет расценки на изделие (рассчитывалась расценка на изделие по каждой операции. Данные занесены в таблице 2.1. и путем их суммирования определялась расценка на деталь), формирование фонда заработной платы промышленно- производственного персонала(в данном подразделе определялся фонд заработной платы (ФЗП) основных и вспомогательных рабочих и ИТР. Полученные расчетным путем данные в таблице 2.2. Далее определяла: 1. Среднемесячную заработную плату основных рабочих; 2. Среднемесячную заработную плату производственного рабочего; 3. Среднемесячную заработную плату всех работающих).
В третьем разделе рассчитывалась себестоимость, прибыль и цена изделия. В данном разделе формируется фактическая себестоимость изделия, прибыль, оптовая и рыночная цена. Все расчеты занесены в таблицу 3.1.
В четвертом разделе рассчитывался порог рентабельности и запаса финансовой прочности, который состоит из калькулирования по системе «Директ-костинг» (себестоимость планируется лишь в части переменных затрат, оставшуюся часть издержек в калькуляцию не включают, а относят на финансовые результаты. Переменные затраты зависят от технологии и организации производства. Их величина является переменной по отношению к объему выпуска и реализации. Постоянные затраты подразделяются на административные и коммерческие. Они зависят не от объема производства и продажи, а от организации производственно- коммерческой деятельности, деловой политики и др. факторов. Расчет себестоимости и финансовых результатов проводятся в таблице 4.1), расчета операционного рычага (действие операционного рычага проявляется в том, что любое изменение выручки от реализации всегда порождает более сильное изменение прибыли. Сила воздействия операционного рычага указывает на степень предпринимательского риска, связанного с данным предприятием. Чем больше сила воздействия операционного рычага, тем больше предпринимательский риск), порога рентабельности и запаса финансовой прочности( порог рентабельности- это такая выручка от реализации, при которой предприятие уже не имеет убытков, но еще не имеет и прибылей. Валовой маржи в точности хватает на покрытие постоянных затрат и прибыль равна нулю. Расчет порога рентабельности ведется по данным таблицы 4.3. так же порог рентабельности определяется графическим способом. См график.)
В пятом разделе рассчитывался налог на имущество, налог с прибыли, (см таблицу 5.1). Чистая прибыль распределяется по направлениям ее использования.
В шестом разделе рассчитывались технико-экономические показатели изготовления изделия. К ним относятся рентабельность производства, производительность труда, приведенные затраты, срок окупаемости капитальных вложений, фондо-отдача.
Рассчитываемые показатели приведены в сопоставимый вид, а именно рассчитывала их при среднем коэффициенте загрузки оборудования.
В курсовой работе ОНС принемается а размере 60% от среднегодовой стоимости основных производственных фондов.
Значение срока окупаемости капиталовложений не превышает трех лет.
Список литературы
Экономика предприятия: Учебник для вузов / В.Я. Горфинкель, Е.М. Купряков, В.П. Прасолова и др.; Под ред. проф. В.Я. Горфинкель, проф. Е.М. Купрякова.- М.: Банки и биржи, ЮНИТИ, 1996.- 367 с.
Экономика предприятия: Учебник / Под ред. проф. О.И.Волкова.- М.: ИНФРА.- М., 1999.- 416 с.
Сергеев И.В. Экономика предприятия: Учебное пособие.- М.: Финансы и статистика, 1999.- 304 с.
Заработная плата.- 2-е изд., перераб. и доп.- М.: ИНТРА.- М.,1999.- 144с.
Основы предпринимательской деятельности: Маркетинг: Учеб. пособие / Под ред. В.М. Власовой.- М.: Финансы и статистика, 1999.- 240 с.: ил.
Григорьев В.В., Федотова М.А. Оценка предприятия: Теория и практика.- М.: ИНФРА.- М., 1997.- 320 с.
Основы рыночной экономики: Учебн. пособие для вузов.- М.: Банки и биржи, ЮНИТИ, 1996.- 423 с.
Коласе Б. Управление финансовой деятельностью предприятия. Проблемы, концепции и методы: Учеб. пособие / Пер. с франц. под ред. проф. Я.В. Соколова.- М.: Финансы, ЮНИТИ, 1997.- 576 с.
Финансовый менеджмент: теория практика: Учебник / под ред. Е.С. Стояновой.- 2-е изд., перераб. и доп.- М.: Изд-во Перспектива,1997.-574 с.
Бизнес-план. Методические материалы.- 2-е изд., доп. / под ред. Р.Г. Маниловского.- М.: Финансы и статистика, 1998.- 160 с.