Повышение рентабельности финансово-хозяйственной деятельности предприятия на примере ОО "УИ Энергоремонтного производства"
задолженность
перед
государственными внебюджетными
фондами
Авансы
полученные
В отчетном периоде в составе источников финансирования произошли следующие изменения. Так источники финансирования предприятия увеличились на 764 тыс. руб., или 2,4 %. В составе собственного капитала произошли следующие изменения, он увеличился на 4303 тыс. руб., или 31,5 %. Долгосрочные обязательства уменьшились на 49 тыс. руб., или -25,3 %, в том числе в составе собственного капитала наблюдаются следующие изменения: уставный капитал остался без изменения, резервный капитал вырос на 84 тыс. руб., или 100 %, нераспределенная прибыль увеличилась на 4220 тыс. руб., или -230,7 %.
В составе краткосрочных обязательств также произошли следующие изменения, он уменьшился на -49 тыс. руб., или -25,3 % в том числе изменились: кредиторская задолженность уменьшилась на -3491 тыс. руб., или -19,3 %, в том числе увеличилась доля задолженности поставщикам и подрядчикам на 1686 тыс. руб., или 49,6 %, задолженность перед государственными внебюджетными фондами уменьшилась на -542 тыс. руб., или -42 %, увеличилась доля задолженности перед персоналом организации на 312 тыс. руб., или 11,7 %, задолженность по налогам и сборам уменьшилась на -3483 тыс. руб., или -40,9 %, прочим кредиторам выросла на 153 тыс. руб., или 29%. Авансы полученные уменьшились на 1617 тыс. руб., или на -258,3 %
Далее можно сделать общий вывод по пассиву баланса за 2005, 2006 и 2007 года. Данный горизонтальный анализ показывает, что в 2005 году доля источников финансирования увеличилась на 2344 тыс. руб., или 8,8 %, в результате увеличения краткосрочных обязательств на 2657 тыс. руб., или 18,7 %. В 2006 году источники финансирования увеличились на 3062 тыс. руб., или 10,6 %, в результате увеличения краткосрочных обязательств на 1259 тыс. руб., или на 7,5 % и долгосрочных обязательств на 129 тыс. руб., или 198,5 %, увеличения Собственного капитала 1674 тыс. руб., или 14 %. В 2007 году источники финансирования увеличились на 764 тыс. руб., или 2,4 %, за счет увеличения состава собственного капитала на 4303 тыс. руб., или 31,5 %.
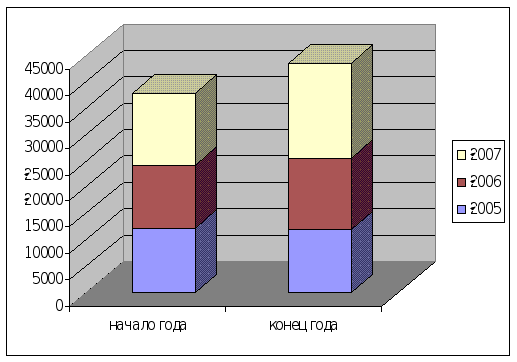
Рисунок 5 - Изменение собственного капитала на предприятии
ООО «УИ ЭРП» на начало и конец 2005 - 2007 годов (сумма в тыс. руб.)
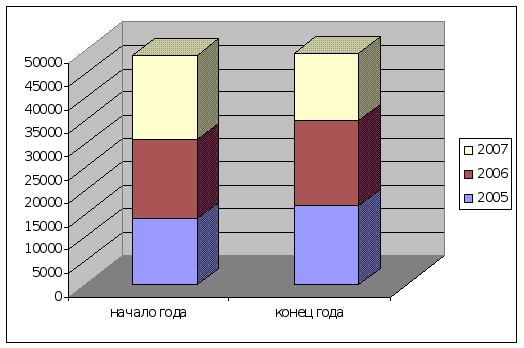
Рисунок 6 - Изменение краткосрочных обязательств на предприятии ООО «УИ ЭРП» на начало и конец 2005 - 2007 годов. (сумма в тыс. руб.)
2.2 Анализ платежеспособности и ликвидности предприятия
Важными критериями в оценке финансового положения предприятия служат платежеспособность и ликвидность.
Платежеспособность предприятия определяется его возможностью и способностью своевременно погашать свои внешние обязательства. Следовательно, предприятие считается платежеспособным, если сумма оборотных активов (запасов, денежных средств, дебиторской задолженности и других активов) больше или равна его внешней задолженности (обязательствам).
Для анализа платежеспособности организации рассчитываются финансовые коэффициенты платежеспособности (см. Приложение Г). Они рассчитываются парами (на начало и конец анализируемого периода). Если фактическое значение коэффициента не соответствует нормальному ограничению, то оценить его можно по динамике (увеличение или снижение значения).
Для комплексной оценки платежеспособности предприятия в целом следует использовать общий показатель платежеспособности, вычисляемый по формуле:
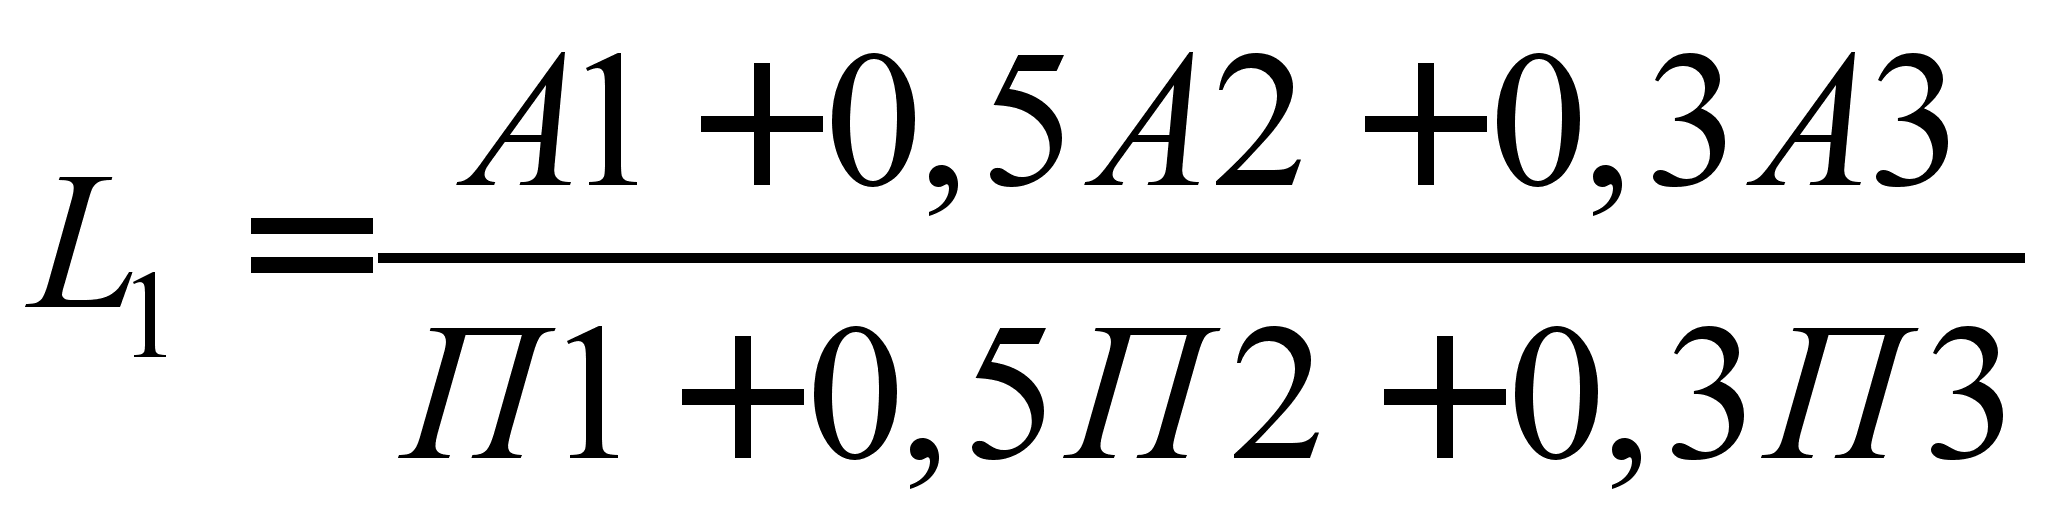 (1)
С помощью данного показателя осуществляется оценка изменения финансовой ситуации в организации с точки зрения ликвидности. Данный показатель применяется также при выборе наиболее надежного партнера из множества потенциальных партнеров на основе отчетности.
Рассчитав показатели платежеспособности занесем данные в таблицу 8.
Таблица 8 - Финансовые коэффициенты платежеспособности за 2005, 2006 и 2007 годы
| Наименование коэффициента | 2005 год | 2006 год | 2007 год | |||
| Начало года | Конец года | Начало года | Конец года | Начало года | Конец года | |
| L1 | 0,37 | 0,45 | 0,45 | 0,5 | 0,5 | 0,7 |
| L2 | 0,001 | 0,02 | 0,02 | 0,08 | 0,08 | 0,14 |
| L3 | 0,6 | 0,7 | 0,7 | 0,8 | 0,8 | 1,1 |
| L4 | 0,87 | 1,002 | 1,002 | 1,02 | 1 | 1,4 |
| L5 | 0,16 | 0,16 | 0,16 | 0,12 | 0,12 | 0,12 |
| L6 | 0,46 | 0,58 | 0,58 | 0,58 | 0,58 | 0,6 |
| L7 | -0,16 | -0,001 | -0,001 | 0,01 | 0,01 | 0,3 |
Анализируя платежеспособность предприятия, можно сделать такие выводы. Показатель L1, при нормальном ограничении показателя больше или равно единице, не соответствует ни одному из рассматриваемых периодов. Коэффициент общей ликвидности с нормальным ограничением больше 0,1-0,7 соответствует лишь концу 2007 года, это означает, что у предприятия есть возможности погасить текущую краткосрочную задолженность за счет свободных денежных средств. Коэффициент «критической оценки» при допустимом ограничении 0,7-0,8, желательно близком к единице, значения соответствуют концу 2005,а так же периоду 2006 и 2007 года, в конце 2007 просматривается наилучший результат - предприятие способно немедленно погасить свои краткосрочные обязательства за счет денежных средств и т.п. Коэффициент текущей ликвидности при необходимом значении 1,5, а оптимальном 2,0-3,5 показывает, что у предприятия к концу рассматриваемого периода наблюдается положительная динамика, но пока ещё нет возможности погасить часть текущих обязательств, даже мобилизовав все оборотные средства. Коэффициент маневренности функционирующего капитала свидетельствует о том, что уменьшение данного показателя в динамике – положительный факт. Он показывает, что уже в 2006 году предприятие значительно уменьшило часть собственного капитала за счет увеличения производственных запасов и краткосрочной дебиторской задолженности. Доля оборотных средств в активах при нормальном ограничении больше или равно 0,5 показывает, что в период с 2006 года доля оборотных средств в активах значительно уменьшилась, в 2005 году она составляла 37 %, в 2006 году 9,4 %, в 2007 году 11 %. Коэффициент обеспеченности собственными средствами при норме больше или равно 0,1 и чем больше, тем лучше показал, что у предприятия лишь на конец всего рассматриваемого периода образовались собственные средства, необходимые для ее текущей деятельности. Ликвидность предприятия определяется наличием у него ликвидных средств и отражает способность в любой момент совершать необходимые расходы.
Платежеспособность и ликвидность как экономические категории не тождественны, но в практической деятельности они тесно связаны между собой.
Главная задача оценки ликвидности баланса — определить размер покрытия обязательств предприятия его активами, срок превращения которых в денежную форму (ликвидность) соответствует сроку погашения обязательств (срочности возврата).
Для проведения анализа актив и пассив баланса группируются (рисунок 7) по степени:
- убывания ликвидности (актив);
- срочности оплаты (погашения) (пассив).
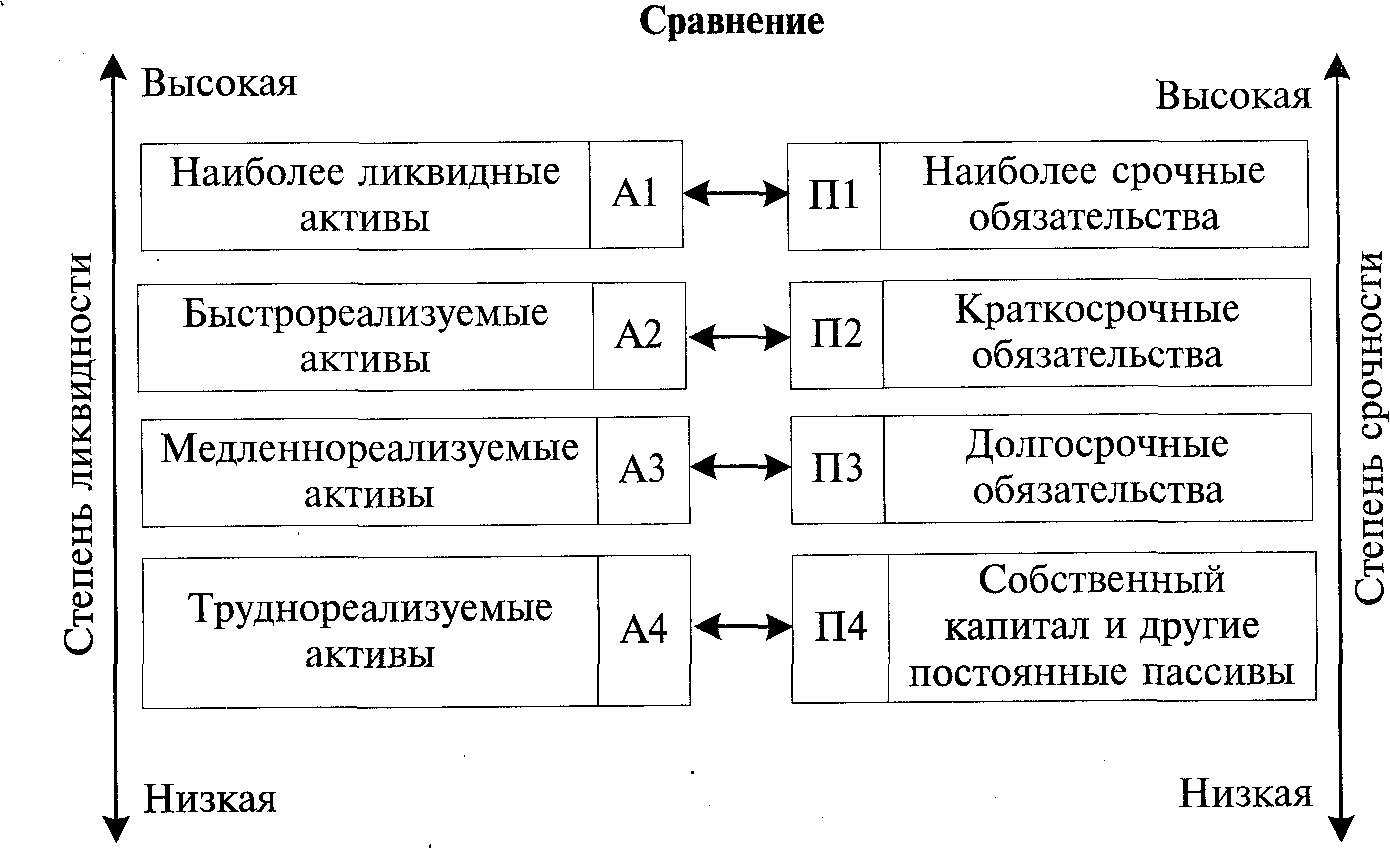
Рисунок 7 - Группировка активов по степени их ликвидности и обязательств по срочности их оплаты
В зависимости от степени ликвидности, т.е. скорости превращения в денежные средства, активы предприятия разделяются на следующие группы.
А1. Наиболее ликвидные активы - к ним относятся все статьи денежных средств предприятия и краткосрочные финансовые вложения (ценные бумаги). Данная группа рассчитывается следующим образом:
А1 равно Денежные средства плюс Краткосрочные финансовые вложения
или стр. 250 + стр. 260.
А2. Быстро реализуемые активы - дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты.
А2 равно Краткосрочная дебиторская задолженность или стр. 240.
A3. Медленно реализуемые активы - статьи раздела II актива баланса, включающие запасы, налог на добавленную стоимость, дебиторскую задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) и прочие оборотные активы.
A3 равно Запасы плюс Долгосрочная дебиторская задолженность плюс НДС плюс Прочие оборотные активы
или стр. 210 + стр. 220 + стр. 230 + стр. 270
А4. Трудно реализуемые активы - статьи раздела I актива баланса - внеоборотные активы.
А4 равно Внеоборотные активы
или стр. 190.
Пассивы баланса группируются по степени срочности их оплаты.
П1. Наиболее срочные обязательства - к ним относится кредиторская задолженность.
П1 равно Кредиторская задолженность
или стр. 620.
П2. Краткосрочные пассивы - это краткосрочные заемные средства, задолженность участникам по выплате доходов, прочие краткосрочные пассивы.
П2 равно Краткосрочные заемные средства плюс Задолженность участникам по выплате доходов плюс Прочие краткосрочные обязательства
или стр. 610 + стр. 630 + стр. 660.
ПЗ. Долгосрочные пассивы - это статьи баланса, относящиеся к разделам IV и V, т.е. долгосрочные кредиты и заемные средства, а также доходы будущих периодов, резервы предстоящих расходов и платежей.
ПЗ равно Долгосрочные обязательства плюс Доходы будущих периодов плюс Резервы предстоящих расходов и платежей
или стр. 590 + стр. 640 + стр. 650.
П4. Постоянные пассивы или устойчивые - это статьи раздела III баланса «Капитал и резервы».
П4 равно Капитал и резервы (собственный капитал организации)
или стр. 490.
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву. Проанализируем данные таблицы (9)
Таблица 9 – Анализ ликвидности баланса на 2005 год
| Актив | Пассив | Платежный излишек (недостаток) | |||||||
| Наименование | На начало периода | На конец периода | Наименование | На начало периода | На конец периода | ||||
| А1-наиболее ликвидные активы | 21 | 409 | П1-наиболее срочн. Обязательства | 14191 | 16848 | -14170 | -16439 | ||
| А1=Денежн. Средства+Краткоср. Финанс. Вложения=250+260 | П1=кредиторская задолжен.=620 | ||||||||
| А2-быстро реализуемые активы | 8012 | 11074 | П2-краткоср. Пассивы | 0 | 0 | 8012 | 11074 | ||
| А2=Краткоср. Дебиторск. Задолжен.=240 | П2=610+630+660 | ||||||||
| А3-медлено реализ. Активы | 4295 | 5407 | П3-долгоср. Пассивы | 110 | 65 | 4185 | 5342 | ||
| А3=210+220+230+270 | П3=590+640+650 | ||||||||
| А4-трудно реализ активы | 14237 | 12019 | П4-постоянные или устойч. Пассивы | 12264 | 11996 | 1973 | 23 | ||
| А4=внеоборотные активы=190 | П4=капитал и резервы (собств. Капитал организ.)=490 | ||||||||
| Показатели текущей и перспективной ликвидности |
На начало периода |
На конец периода |
|||||||
| Текущая ликвидность | ТЛ=(А1+А2)-(П1+П2)= | -6158 | -5365 | ||||||
| (-) - свидетельствует о неплатежеспособности организации на ближайший к рассматриваемому промежуток времени | |||||||||
| Перспективная ликвидность | ПЛ=А3-П3= | 4185 | 5342 | ||||||
| (+) - свидетельствует о платежеспособности организации на основе будущих поступлений и платежей | |||||||||
Таблица 11 – Анализ ликвидности баланса на 2006 год
| Актив | Пассив |
Платежный излишек (недостаток) |
|||||
| Наименование |
На начало периода |
На конец приода |
Наименование |
На начало периода |
На конец периода |
||
|
А1-наиболее ликвидные активы |
409 | 1481 |
П1-наиболее срочн. Обязательства |
16848 | 18107 | -16439 | -16626 |
| А1=Денежн. Средства+Краткоср. Финанс. Вложения=250+260 | П1=кредиторская задолжен.=620 | ||||||
|
А2-быстро реализуемые активы |
11074 | 12988 | П2-краткоср. Пассивы | 0 | 0 | 11074 | 12988 |
| А2=Краткоср. Дебиторск. Задолжен.=240 | П2=610+630+660 | ||||||
| А3-медлено реализ. Активы | 5407 | 4009 | П3-долгоср. Пассивы | 65 | 194 | 5342 | 3815 |
| А3=210+220+230+270 | П3=590+640+650 | ||||||
| А4-трудно реализ активы | 12019 | 13493 |
П4-постоянные или устойч. Пассивы |
11996 | 13670 | 23 | -177 |
| А4=внеоборотные активы=190 | П4=капитал и резервы (собств. Капитал организ.)=490 | ||||||
| Показатели текущей и перспективной ликвидности | На начало периода | На конец периода | |||||
| Текущая ликвидность | ТЛ=(А1+А2)-(П1+П2)= | -5365 | -3638 | ||||
|
(-) - свидетельствует о неплатежеспособности организации на ближайший к рассматриваемому промежуток времени |
|||||||
| Перспективная ликвидность | ПЛ=А3-П3= | 5342 | 3815 | ||||
| (+) - свидетельствует о платежеспособности организации на основе будущих поступлений и платежей | |||||||
Таблица 12 – Анализ ликвидности баланса на 2007 год
| Актив | Пассив |
Платежный излишек (недостаток) |
|||||
| Наименование | На начало периода | На конец периода | Наименование | На начало периода | На конец периода | ||
| А1-наиболее ликвидные активы | 1481 | 2102 | П1-наиболее срочн. Обязательства | 18107 | 14612 | -16626 | -12510 |
| А1=Денежн. Средства+Краткоср. Финанс. Вложения=250+260 | П1=кредиторская задолжен.=620 | ||||||
| А2-быстро реализуемые активы | 12988 | 13545 | П2-краткоср. Пассивы | 0 | 0 | 12988 | 13545 |
| А2=Краткоср. Дебиторск. Задолжен.=240 | П2=610+630+660 | ||||||
| А3-медлено реализ. Активы | 4009 | 4911 | П3-долгоср. Пассивы | 164 | 145 | 3845 | 4766 |
| А3=210+220+230+270 | П3=590+640+650 | ||||||
| А4-трудно реализ активы | 13493 | 12223 | П4-постоянные или устойч. Пассивы | 13670 | 17973 | -177 | -5750 |
| А4=внеоборотные активы=190 | П4=капитал и резервы (собств. Капитал организ.)=490 | ||||||
| Показатели текущей и перспективной ликвидности | На начало периода | На конец периода | |||||
| Текущая ликвидность | ТЛ=(А1+А2)-(П1+П2)= | -3638 | 1035 | ||||
| (-) - свидетельствует о неплатежеспособности организации на ближайший к рассматриваемому промежуток времени | |||||||
| Перспективная ликвидность | ПЛ=А3-П3= | 3815 | 4766 | ||||
| (+) - свидетельствует о платежеспособности организации на основе будущих поступлений и платежей | |||||||
Баланс считается абсолютно ликвидным, если имеют место следующие соотношения: А1 больше или равно П1; А2 больше или равно П2; A3 больше или равно ПЗ; А4 меньше или равно П4.
В практике аналитической работы используют систему показателей ликвидности. Рассмотрим важнейшие из них.
Для этого рассчитываются следующие коэффициенты:
коэффициент абсолютной ликвидности (Кал) – это отношение абсолютно ликвидных активов к краткосрочным обязательствам:
Кал=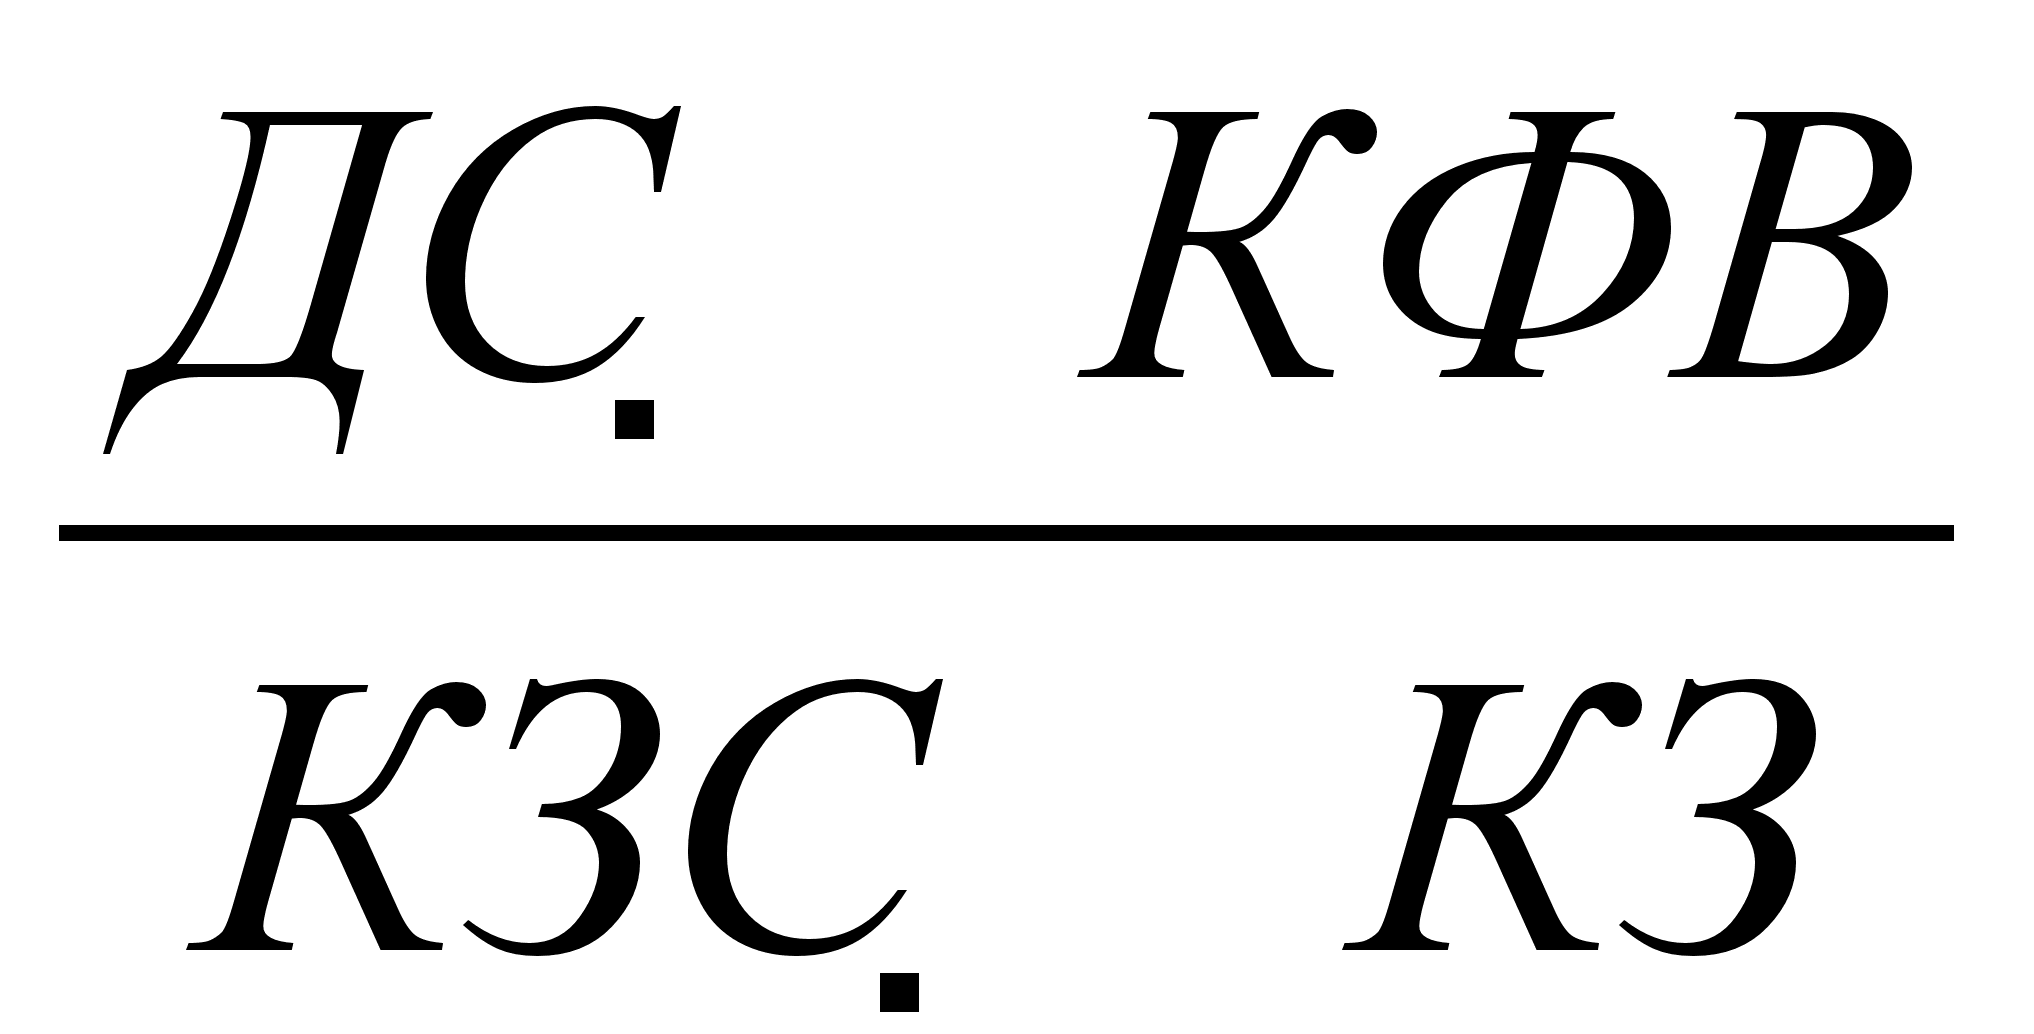 ,
(2)
где ДС - денежные средства;
КФВ - краткосрочные финансовые вложения;
КЗС - краткосрочные заемные средства;
КЗ - кредиторская задолженность.
Данный показатель показывает, в какой степени абсолютно ликвидные активы покрывают краткосрочные обязательства, и рассчитывается на начало года (К0ал) и конец года (К1ал), находится DКал. Нормальный уровень данного коэффициента 0,2 - 0,5.
Коэффициент быстрой ликвидности (Кбл) - это отношение быстро ликвидных активов к краткосрочным обязательствам:
Кбл=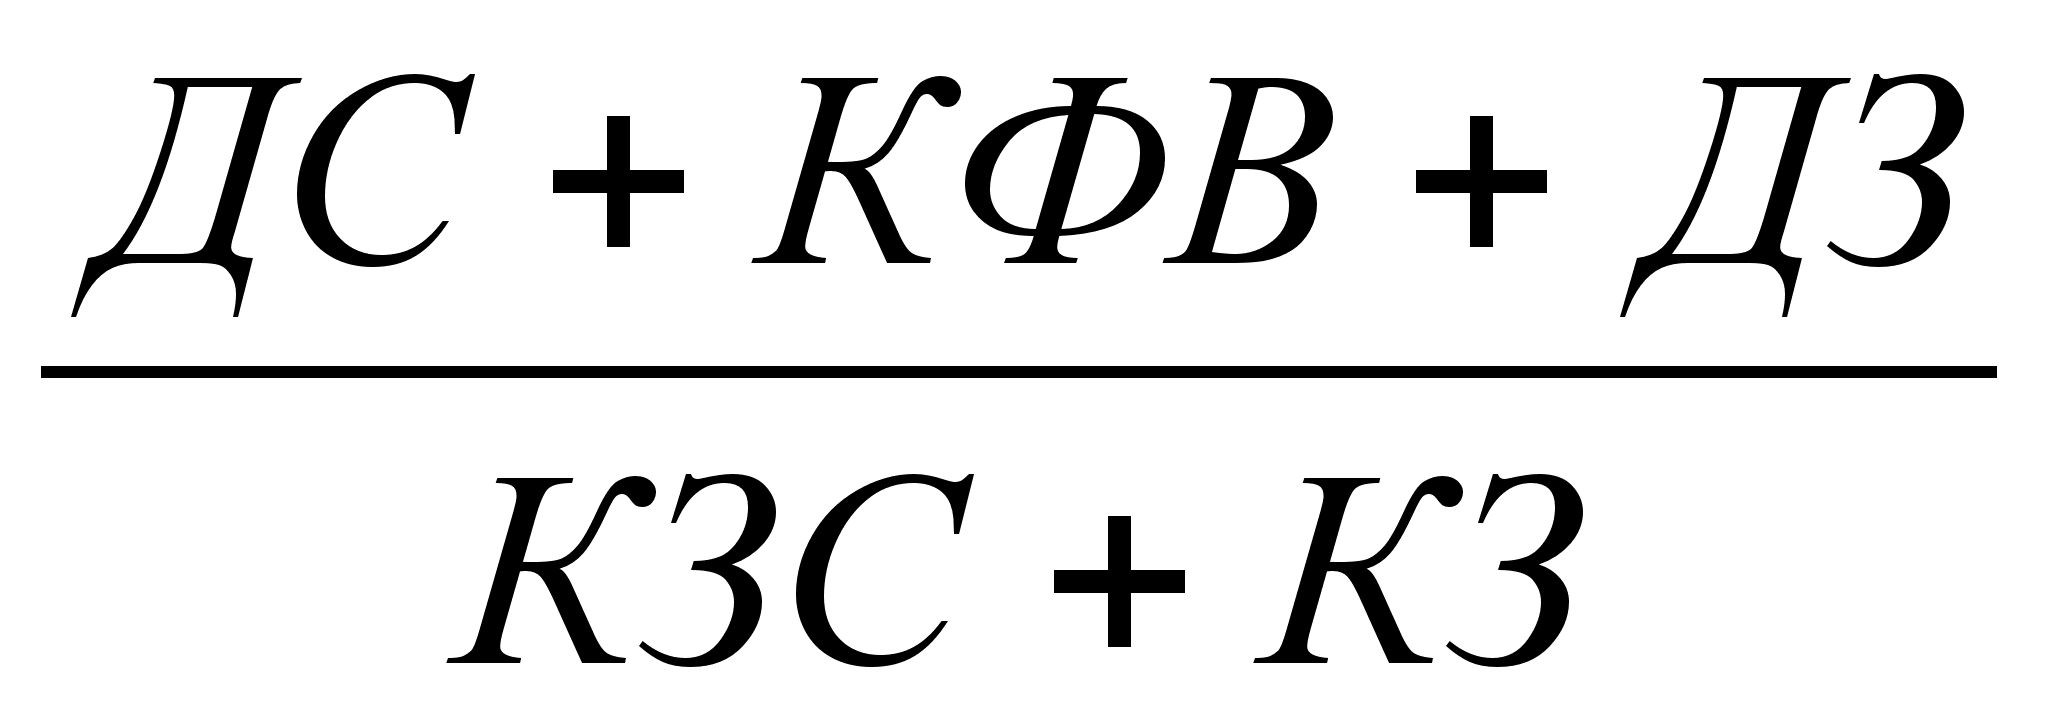 ,
(3)
где ДЗ - дебиторская задолженность.
Данный показатель рассчитывается на начало года (К0бл) и конец года (К1бл), находится DКбл. Нормальный уровень коэффициента 0,6 - 0,8.
Коэффициент общей ликвидности (Кол) – это отношение всех оборотных активов к краткосрочным обязательствам:
Кол=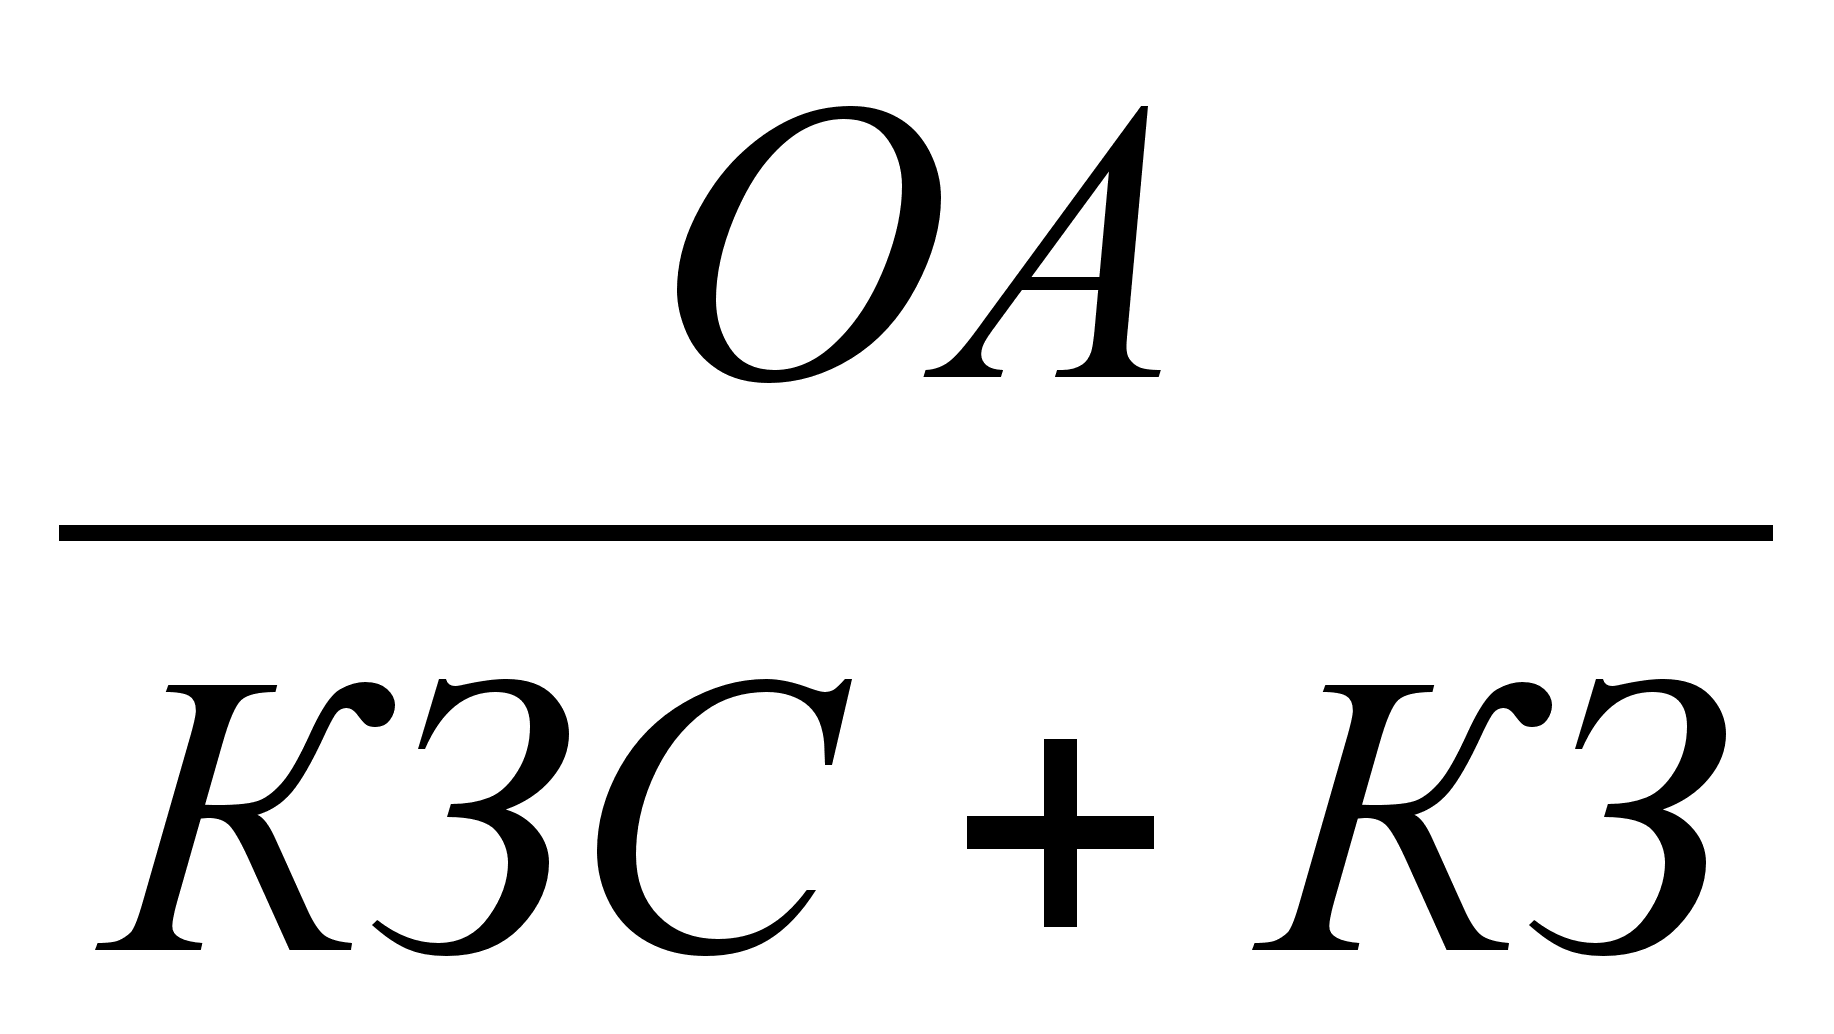 ,
(4)
где ОА - оборотные активы.
Данный показатель также рассчитывается на начало года (К0ол) и конец года (К1ол), находится DКол. Нормальный уровень коэффициента 1,0 - 2,0.
Затем показатели сводятся в таблицу.
Анализ ликвидности предприятия ООО «УИ ЭРП» за 2005 год.
На начало года доля абсолютно ликвидных активов (К0ал) составила 0,01 %, что ниже нормы на 20 %. Следовательно, предприятие не является абсолютно ликвидным и не обладает достаточной платежеспособностью, т.е. неразмеренно использует свои денежные средства. На конец года доля абсолютно ликвидных активов (К1ал) составляет 2 %, что ниже нормы на 48 %. Изменение коэффициента абсолютно ликвидных активов составило плюс 1,9 %.
На начало года доля быстро ликвидных активов (К0бл) составила 60 % и это составляет норму , на конец года (К1бл) - 70 %, что ниже нормы на 10 %. Изменение коэффициента быстро ликвидных активов составило минус 10 %.
На начало года доля обще ликвидных активов (К0ол) составляла 90 %, и не достает до нормы 10 %. А к концу (К1ол) 2005 года равен 100 %, что ниже нормы на 100 %. Изменение коэффициента обще ликвидных активов составило 10 %.
Сведем данные показатели в таблицу.
Таблица 13 - Анализ показателей ликвидности в 2005 году
| Коэффициент | на Начало года | На конец года | Отклонение |
Нормальный уровень коэффициента |
Изменение от | |
| нормального уровня | ||||||
| на начало года | на конец года | |||||
| Кал | 0,001 | 0,02 | 0,019 | 0,2 - 0,5 | -0,2 | -0,48 |
| Кбл | 0,6 | 0,7 | 0,1 | 0,6 - 0,8 | 0 | -0,1 |
| Кол | 0,9 | 1 | 0,1 | 1,0 - 2,0 | -0,1 | -1 |
На начало 2005 года предприятие ООО «УИ ЭРП» не является абсолютно ликвидным, так как доля абсолютно ликвидных активов была ниже нормы на 20 % , а к концу 2005 года доля абсолютно ликвидных активов ниже нормы на 48 %. Коэффициент быстрой ликвидности на начало 2005 года составляет норму и равен 60 %, а к концу года ниже нормы на 10 %. Коэффициент общей ликвидности на начало года составляет 90 %, что ниже нормы на 10 %, а к концу года он составит 90 %, что ниже нормы на 100 %.
Анализ ликвидности предприятия ООО «УИ ЭРП» за 2006 год.
На начало года доля абсолютно ликвидных активов (К0ал) составила 2 %, что ниже нормы на 18 %. Следовательно, предприятие не является абсолютно ликвидным и не обладает достаточной платежеспособностью, т.е. неразмеренно использует свои денежные средства. На конец года доля абсолютно ликвидных активов (К1ал) составляет 8 %, что составляет нехватку до нормы в 42 %. Изменение коэффициента абсолютно ликвидных активов составило плюс 6 %.
На начало года доля быстро ликвидных активов (К0бл) составила 70 % , что выше нормы на 10 %, на конец года (К1бл) – 80 % и равен норме. Изменение коэффициента быстро ликвидных активов составило плюс 10 %.
На начало года доля обще ликвидных активов (К0ол) составляла 100 %, т.е. равна норме. А к концу (К1ол) 2006 года 102, что ниже нормы на 98 %. Изменение коэффициента обще ликвидных активов составило плюс 2 %. Следовательно, предприятие ООО «УИ ЭРП» на конец 2006 года является быстро ликвидным.
Сведем данные показатели в таблицу.
Таблица 14 - Анализ показателей ликвидности в 2006 году
| Коэффициент | на Начало года | На конец года | Отклонение |
Нормальный уровень коэффициента |
Изменение от | |
| нормального уровня | ||||||
| на начало года | на конец года | |||||
| Кал | 0,02 | 0,08 | 0,06 | 0,2 - 0,5 | -0,18 | -0,42 |
| Кбл | 0,7 | 0,8 | 0,1 | 0,6 - 0,8 | 0,1 | 0 |
| Кол | 1 | 1,02 | 0,02 | 1,0 - 2,0 | 0 | -0,98 |
На начало 2006 года предприятие ООО «УИ ЭРП» не является абсолютно ликвидным, так как доля абсолютно ликвидных активов ниже нормы на 18 % , а к концу 2006 года доля абсолютно ликвидных активов - 8 % и ниже нормы на 42 %. Коэффициент быстрой ликвидности на начало 2006 года выше нормы на 10 %, а к концу года равен норме. Коэффициент общей ликвидности на начало 2006 года составляет 100 %, что составляет норму, а к концу года он составит 102 %, что ниже нормы на 98 % - оборотные активы возросли, но не вышли за пределы верхней нормы.
Анализ ликвидности предприятия ООО «УИ ЭРП» за 2007 год.
На начало года доля абсолютно ликвидных активов (К0ал) составила 8 %, что ниже нормы на 12 %. Следовательно, предприятие не является абсолютно ликвидным и не обладает достаточной платежеспособностью, т.е. неразмеренно использует свои денежные средства. На конец года доля абсолютно ликвидных активов (К1ал) составляет 14 %, что составляет нехватку до нормы в 36 %. Изменение коэффициента абсолютно ликвидных активов составило плюс 6 %.
На начало года доля быстро ликвидных активов (К0бл) составила 80 % , что выше нормы на 20 %, на конец года (К1бл) – 110 % и выше нормы на 30 %. Изменение коэффициента быстро ликвидных активов составило плюс 30 %. На начало года доля обще ликвидных активов (К0ол) составляла 102 %, т.е. выше нормы на 2 %. А к концу (К1ол) 2007 года 140, что ниже нормы на 60 %. Изменение коэффициента обще ликвидных активов составило 38 %. Следовательно, предприятие ООО «УИ ЭРП» на конец 2007 года является быстро ликвидным.
Сведем данные показатели в таблицу.
Таблица 14 - Анализ показателей ликвидности в 2007 году
| Коэффициент | на Начало года | На конец года | Отклонение |
Нормальный уровень коэффициента |
Изменение от | |
| нормального уровня | ||||||
| на начало года | на конец года | |||||
| Кал | 0,08 | 0,14 | 0,06 | 0,2 - 0,5 | -0,12 | -0,36 |
| Кбл | 0,8 | 1,1 | 0,3 | 0,6 - 0,8 | 0,2 | 0,3 |
| Кол | 1,02 | 1,4 | 0,38 | 1,0 - 2,0 | 0,02 | -0,6 |
На начало 2007 года предприятие ООО «УИ ЭРП» не является абсолютно ликвидным, так как доля абсолютно ликвидных активов ниже нормы на 12 % , а к концу 2006 года доля абсолютно ликвидных активов - 140 % и ниже нормы на 36 %. Коэффициент быстрой ликвидности на начало 2006 года выше нормы на 20 %, а к концу года равен 110 % и выше нормы на 30