Повышение рентабельности финансово-хозяйственной деятельности предприятия на примере ОО "УИ Энергоремонтного производства"
На основе приведенных расчетов можно сделать следующий вывод. На начало и конец года на предприятии запасы больше всех привлеченных средств. В 2005 году ООО «УИ ЭРП» находится в кризисном состоянии.
Сведем абсолютные показатели финансовой устойчивости в таблицу 20.
Таблица 19 - Анализ абсолютных показателей финансовой устойчивости в 2005 году
| Показатели |
Условное обозначение |
На начало года | На конец года | Отклонение |
Темп изменения |
|
Собственный капитал (источники формирования собственных средств) |
СК | 12264 | 11996 | -268 | -2,9 |
|
Внеоборотные активы |
ВА | 14237 | 12019 | -2218 | -15,58 |
|
Наличие собственных оборотных средств |
СОС | -1973 | -23 | 1950 | -98,8 |
|
Долгосрочные обязательства |
ДО | 110 | 65 | -45 | -40,9 |
|
Наличие собственных долгосрочно заемных источников |
СД | -2083 | -88 | 1995 | -95,8 |
|
Общая величина основных источников |
ОИ | -2083 | -88 | 1995 | -95,8 |
|
Краткосрочные заемные средства |
КЗС | - | - | - | - |
| Показатели |
Условное обозначение |
На начало года | На конец года | Отклонение |
Темп изменения |
| Запасы | З | 3300 | 4804 | 1504 | 45,6 |
|
Излишек (недостаток) собственных оборотных средств |
DСОС | -6268 | -5430 | 838 | -13,4 |
|
Излишек (недостаток) собственных долгосрочно заемных источников |
DСД | -5383 | -4892 | 491 | -9,12 |
|
Излишек (недостаток) общей величины основных источников формирования запасов |
DОИ | -5383 | -4892 | 491 | -9,12 |
На начало и конец 2005 года предприятие ООО «УИ ЭРП» при наблюдающейся положительной динамике, находится в кризисном финансовом состоянии. Этот вывод сделан из следующих данных:
- собственный капитал на начало 2005 года составляет 12264 тыс. руб., на конец года уменьшается на -268 тыс. руб.;
- доля внеоборотных активов на начало года составляет 14237 руб. и уменьшается к концу 2005 года на -2218 тыс. руб.;
- собственные оборотные средства на начало года -1973 тыс. руб., а на конец года больше на 1950 тыс. руб., и составляют -23 тыс. руб.
- наличие собственных долгосрочно заемных средств на начало года равно 2083 тыс. руб., но на конец года их сумма становится больше на 1995 тыс. руб.;
- на начало года общая величина основных источников средств составляет -6268 тыс. руб. и увеличивается на конец года на 838 тыс. руб.;
- доля запасов на предприятии на начало года равна 3300 тыс. руб., а к концу года она увеличивается на 1504 тыс. руб.;
- краткосрочно заемных средств на предприятии на начало и конец 2005 года не имеется.
Анализ финансовой устойчивости предприятия ООО «УИ ЭРП» на 2006 год по абсолютным показателям.
Наличие собственных оборотных средств (СОС).
На начало 2006 года доля собственных оборотных средств на начало года (СОС0) по формуле (5) составляет -23 тыс. руб., на конец года (СОС1) 177 тыс. руб. Изменение (DСОС) по формуле (6) составляет 200 тыс. руб.
Наличие собственных и долгосрочных заемных средств (СД).
Наличие собственных и долгосрочных заемных средств на начало года (СД0) по формуле (7) равно -88 тыс. руб., а на конец года доля собственных и долгосрочных заемных средств (СД1) равна -17 тыс. руб. Изменение (DСД) рассчитанное по формуле (8) равно 71 тыс. руб.
Общая величина основных источников средств (ОИ).
Общая величина основных источников средств на начало года (ОИ0) по формуле (9) равна -88 тыс. руб., на конец года (ОИ1) -17 тыс. руб. Изменение (DОИ) рассчитанное по формуле (10) равно 71 тыс. руб.
Характеристика использования обеспеченности запасов источниками их формирования.
Излишек (недостаток) собственных оборотных средств (DСОС).
На начало года собственные оборотные средства (DСОС0) по формуле (11) составляют недостаток -5430 руб. На конец года собственные оборотные средства (DСОС1) составляют недостаток в сумме -3832 руб. Изменение (DDСОС) по формуле (12) составит 1598 тыс. руб.
Излишек (недостаток) собственных и долгосрочных источников средств.
На начало года собственные и долгосрочные источники средств (DСД0) по формуле (13) составляют недостаток в размере -4892 тыс. руб. На конец года собственные и долгосрочные источники средств (DСД1) составляют недостаток в сумме -4026 тыс.руб. Изменение (DDСД) по формуле (14) составит 866 тыс. руб.
Излишек (недостаток) общей величины основных источников формирования запасов.
На начало года общая величина основных источников формирования запасов (DОИ0) по формуле (15) составляет недостаток в сумме -4892 тыс. руб. На конец года общая величина основных источников формирования запасов (DОИ1) составляет недостаток в сумме -4026 тыс. руб. Изменение (DDОИ) по формуле (16) составит 866 тыс. руб.
Характеристика типов финансовой устойчивости предприятия.
Первый тип финансовой устойчивости предприятия:
- на начало года 4804 меньше -23 плюс 0,
4804 больше -23;
- на конец года 4009 меньше 177 плюс 0,
4009 больше 177.
Второй тип финансовой устойчивости предприятия:
- на начало года 4804 равно -23 плюс 0,
4804 не равно -23;
- на конец года 4009 равно 177 плюс 0,
4009 не равно 177.
Третий тип финансовой устойчивости предприятия:
- на начало года 4804 равно -23 плюс 0 плюс 409,
4804 не равно 386;
- на конец года 4009 равно 177 плюс 0 плюс 1481,
4009 не равно 1658.
Четвертый тип финансовой устойчивости предприятия:
- на начало года 4804 больше -23 плюс 0 плюс 409,
4804 больше 386;
- на конец года 4009 больше 177 плюс 0 плюс 1481,
4009 больше 1658.
Данный анализ свидетельствует о том, что предприятие ООО «УИ ЭРП» на начало 2006 года находится в кризисном финансовом состоянии, т.е. на грани банкротства. На конец 2006 года положение не улучшается – и предприятие по- прежнему на грани банкротства, даже при рассматриваемой положительной динамике.
Сведем абсолютные показатели финансовой устойчивости в таблицу 20.
Таблица 20 - Анализ абсолютных показателей финансовой устойчивости в 2006 году
| Показатели | Условное обозначение | На начало года | На конец года | Отклонение |
Темп изменения |
|
Собственный капитал (источники формирования собственных средств) |
СК | 11996 | 13670 | 1674 | 14 |
|
Внеоборотные активы |
ВА | 12019 | 13493 | 1474 | 12,3 |
|
Наличие собственных оборотных средств |
СОС | -23 | 177 | 200 | -869,6 |
|
Долгосрочные обязательства |
ДО | 65 | 194 | 129 | 198,5 |
|
Наличие собственных долгосрочно заемных источников |
СД | -88 | -17 | 71 | -80,7 |
|
Общая величина основных источников |
ОИ | -88 | -17 | 71 | -80,7 |
|
Краткосрочные заемные средства |
КЗС | - | - | - | - |
| Запасы | З | 4804 | 4009 | -795 | -16,5 |
|
Излишек (недостаток) собственных оборотных средств |
DСОС | -5430 | -3832 | 1598 | -29,4 |
|
Излишек (недостаток) собственных долгосрочно заемных источников |
DСД | -4892 | -4026 | 866 | -17,7 |
|
Излишек (недостаток) общей величины основных источников формирования запасов |
DОИ | -4892 | -4026 | 866 | -17,7 |
Предприятие ООО «УИ ЭРП» на начало 2006 года находится в кризисном финансовом состоянии. На конец года ситуация не улучшается, даже при положительной динамике. Эти выводы сделаны из следующих расчетов:
- на начало года доля собственного капитала составила 11996 тыс. руб., а к концу года она увеличилась на 1674 тыс. руб.;
- собственные оборотные средства на начало года были в недостатке на -23 руб., но к концу года они увеличились на 200 тыс. руб.;
- также на начало года были в недостатке и собственные долгосрочно заемные источники на -88 тыс. руб., на конец года они увеличились на 71 тыс. руб.;
- общая величина основных источников на начало года составляет недостаток в -88 тыс. руб., к концу года доля основных источников повышается на 71 тыс. руб.;
- недостаток собственных оборотных средств на начало года составлял -5430 руб., к концу года положение улучшилось на 1598 руб.;
- недостаток собственных долгосрочно заемных источников на начало года был равен -4892 тыс. руб., а к концу года недостаток уменьшился на 866 тыс. руб.;
- на начало года основные источники формирования запасов были в недостатке на -4892 тыс. руб., на конец же года доля основных источников изменилась на 866 тыс. руб.;
- доля внеоборотных активов на начало года составляет 12019 тыс. руб., а на конец года она увеличивается на 1474 тыс. руб.
Анализ финансовой устойчивости предприятия ООО «УИ ЭРП» на 2006 год по абсолютным показателям.
Наличие собственных оборотных средств (СОС).
На начало 2007 года доля собственных оборотных средств на начало года (СОС0) по формуле (5) составляет 177 тыс. руб., на конец года (СОС1) 5790 тыс. руб. Изменение (DСОС) по формуле (6) составляет 5573 тыс. руб.
Наличие собственных и долгосрочных заемных средств (СД).
Наличие собственных и долгосрочных заемных средств на начало года (СД0) по формуле (7) равно -17 тыс. руб., а на конец года доля собственных и долгосрочных заемных средств (СД1) равна 5645 тыс. руб. Изменение (DСД) рассчитанное по формуле (8) равно 5662 тыс. руб.
Общая величина основных источников средств (ОИ).
Общая величина основных источников средств на начало года (ОИ0) по формуле (9) равна -17 тыс. руб., на конец года (ОИ1) 5645 тыс. руб. Изменение (DОИ) рассчитанное по формуле (10) равно 5662 тыс. руб.
Характеристика использования обеспеченности запасов источниками их формирования.
Излишек (недостаток) собственных оборотных средств (DСОС).
На начало года собственные оборотные средства (DСОС0) по формуле (11) составляют недостаток -3832 руб. На конец года собственные оборотные средства (DСОС1) составляют излишек в сумме 930 тыс. руб. Изменение (DDСОС) по формуле (12) составит 4762 тыс. руб.
Излишек (недостаток) собственных и долгосрочных источников средств.
На начало года собственные и долгосрочные источники средств (DСД0) по формуле (13) составляют недостаток в размере -4026 тыс. руб. На конец года собственные и долгосрочные источники средств (DСД1) составляют излишек в сумме 785 тыс.руб. Изменение (DDСД) по формуле (14) составит 4811 тыс. руб.
Излишек (недостаток) общей величины основных источников формирования запасов.
На начало года общая величина основных источников формирования запасов (DОИ0) по формуле (15) составляет недостаток в сумме -4026 тыс. руб. На конец года общая величина основных источников формирования запасов (DОИ1) составляет излишек в сумме 785 тыс. руб. Изменение (DDОИ) по формуле (16) составит 4811 тыс. руб.
Характеристика типов финансовой устойчивости предприятия.
Первый тип финансовой устойчивости предприятия:
- на начало года 4009 меньше 177 плюс 0,
4009 больше 177;
- на конец года 4860 меньше 5790 плюс 0,
4860 меньше 5790.
Второй тип финансовой устойчивости предприятия:
- на начало года 4009 равно 177 плюс 0,
4009 не равно 177;
- на конец года 4860 равно 5790 плюс 0,
4860 не равно 5790.
Третий тип финансовой устойчивости предприятия:
- на начало года 4009 равно 177 плюс 0 плюс 1481,
4009 не равно 1658;
- на конец года 4860 равно 5790 плюс 0 плюс 2102,
4860 не равно 7895.
Четвертый тип финансовой устойчивости предприятия:
- на начало года 4009 больше 177 плюс 0 плюс 1481,
4009 больше 1658;
- на конец года 4860 больше 5790 плюс 0 плюс 2102,
4009 меньше 7895.
Данный анализ свидетельствует о том, что предприятие ООО «УИ ЭРП» на начало 2007 года находится в кризисном финансовом состоянии, т.е. на грани банкротства. На конец 2007 года положение улучшается – и предприятие абсолютно финансово устойчиво. Сведем абсолютные показатели финансовой устойчивости в таблицу 21.
Таблица 21 - Анализ абсолютных показателей финансовой устойчивости в 2007 году
| Показатели | Условное обозначение | На начало года | На конец года | Отклонение |
Темп изменения |
|
Собственный капитал (источники формирования собственных средств) |
СК | 13670 | 17973 | 4303 | 31,5 |
|
Внеоборотные активы |
ВА | 13493 | 12223 | -1270 | -9,4 |
|
Наличие собственных оборотных средств |
СОС | 177 | 5790 | 5573 | 3148,6 |
|
Долгосрочные обязательства |
ДО | 194 | 145 | -49 | 25,3 |
|
Наличие собственных долгосрочно заемных источников |
СД | -17 | 5645 | 5662 | 33306 |
|
Общая величина основных источников |
ОИ | -17 | 5645 | 5662 | 33306 |
|
Краткосрочные заемные средства |
КЗС | 0 | 0 | 0 | 0 |
| Запасы | З | 4009 | 4860 | 851 | 21,2 |
|
Излишек (недостаток) собственных оборотных средств |
DСОС | -3832 | 930 | 4762 | -124,3 |
|
Излишек (недостаток) собственных долгосрочно заемных источников |
DСД | -4026 | 785 | 4811 | -119,5 |
|
Излишек (недостаток) общей величины основных источников формирования запасов |
DОИ | -4026 | 785 | 4811 | -119,5 |
Предприятие ООО «УИ ЭРП» на начало 2007 года находится в кризисном финансовом состоянии. На конец года ситуация улучшается и предприятие абсолютно финансово устойчиво. Эти выводы сделаны из следующих расчетов:
- на начало года доля собственного капитала составила 13670 тыс. руб., а к концу года она увеличилась на 4303 тыс. руб.;
- собственные оборотные средства на начало года были 177 тыс. руб., к концу года они увеличились на 5573 тыс. руб.;
- также на начало года были в недостатке и собственные долгосрочно заемные источники на -17 тыс. руб., на конец года они увеличились на 5662 тыс. руб.;
- общая величина основных источников на начало года составляет недостаток в -17 тыс. руб., к концу года доля основных источников повышается на 5662 тыс. руб.;
- недостаток собственных оборотных средств на начало года составлял -3832 тыс. руб., к концу года положение улучшилось на 4762 тыс. руб.;
- недостаток собственных долгосрочно заемных источников на начало года был равен -4062 тыс. руб., а к концу года недостаток уменьшился на 4811 тыс. руб.;
- на начало года основные источники формирования запасов были в недостатке на -4026 тыс. руб., на конец же года доля основных источников изменилась в лучшую сторону на 4811 тыс. руб.;
- доля внеоборотных активов на начало года составляет 13493 тыс. руб., а на конец года она уменьшается на -1270 тыс. руб.
Анализ финансовой устойчивости по относительным показателям предприятия ООО «УИ ЭРП» за 2005, 2006 и 2007года.
Данный анализ углубляет суть финансовой устойчивости и для этого, используют три группы относительных показателей.
Коэффициент обеспеченности собственными средствами:
Косс =
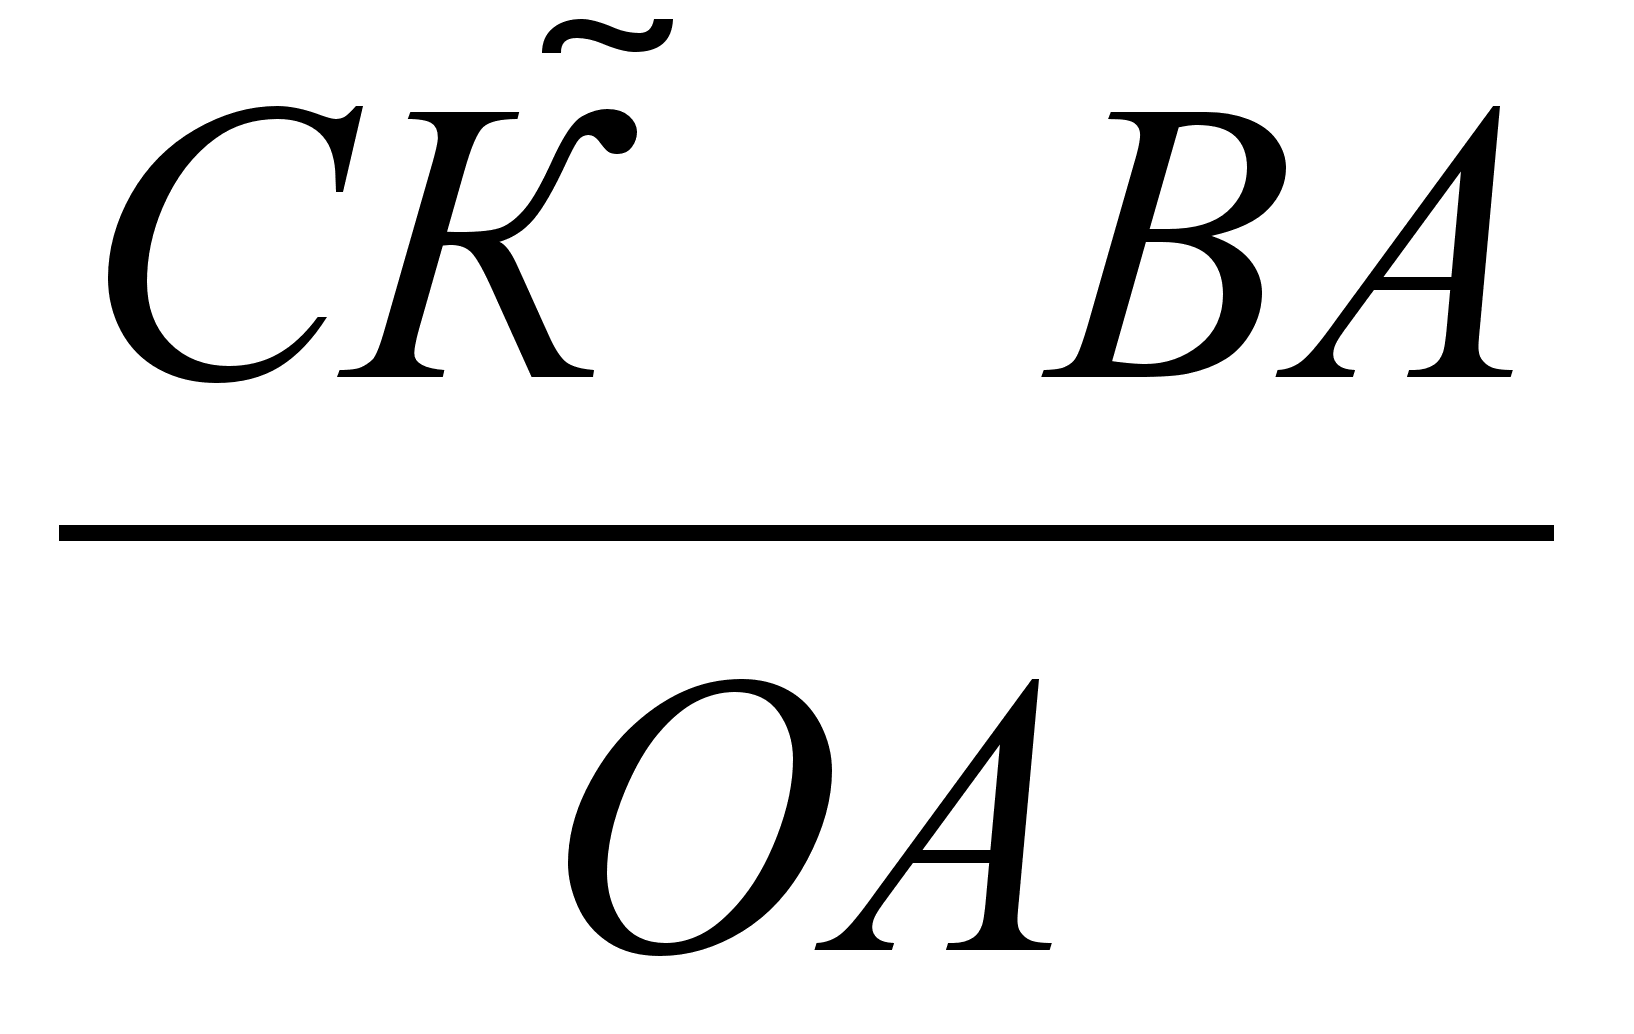 ,
(17)
где Косс - коэффициент обеспеченности собственными средствами,
СК - собственный капитал,
ВА - внеоборотные активы,
ОА - оборотные активы.
Нормальный уровень - более или равно 0,1.
Коэффициент обеспеченности материальных запасов собственными средствами:
Комз =
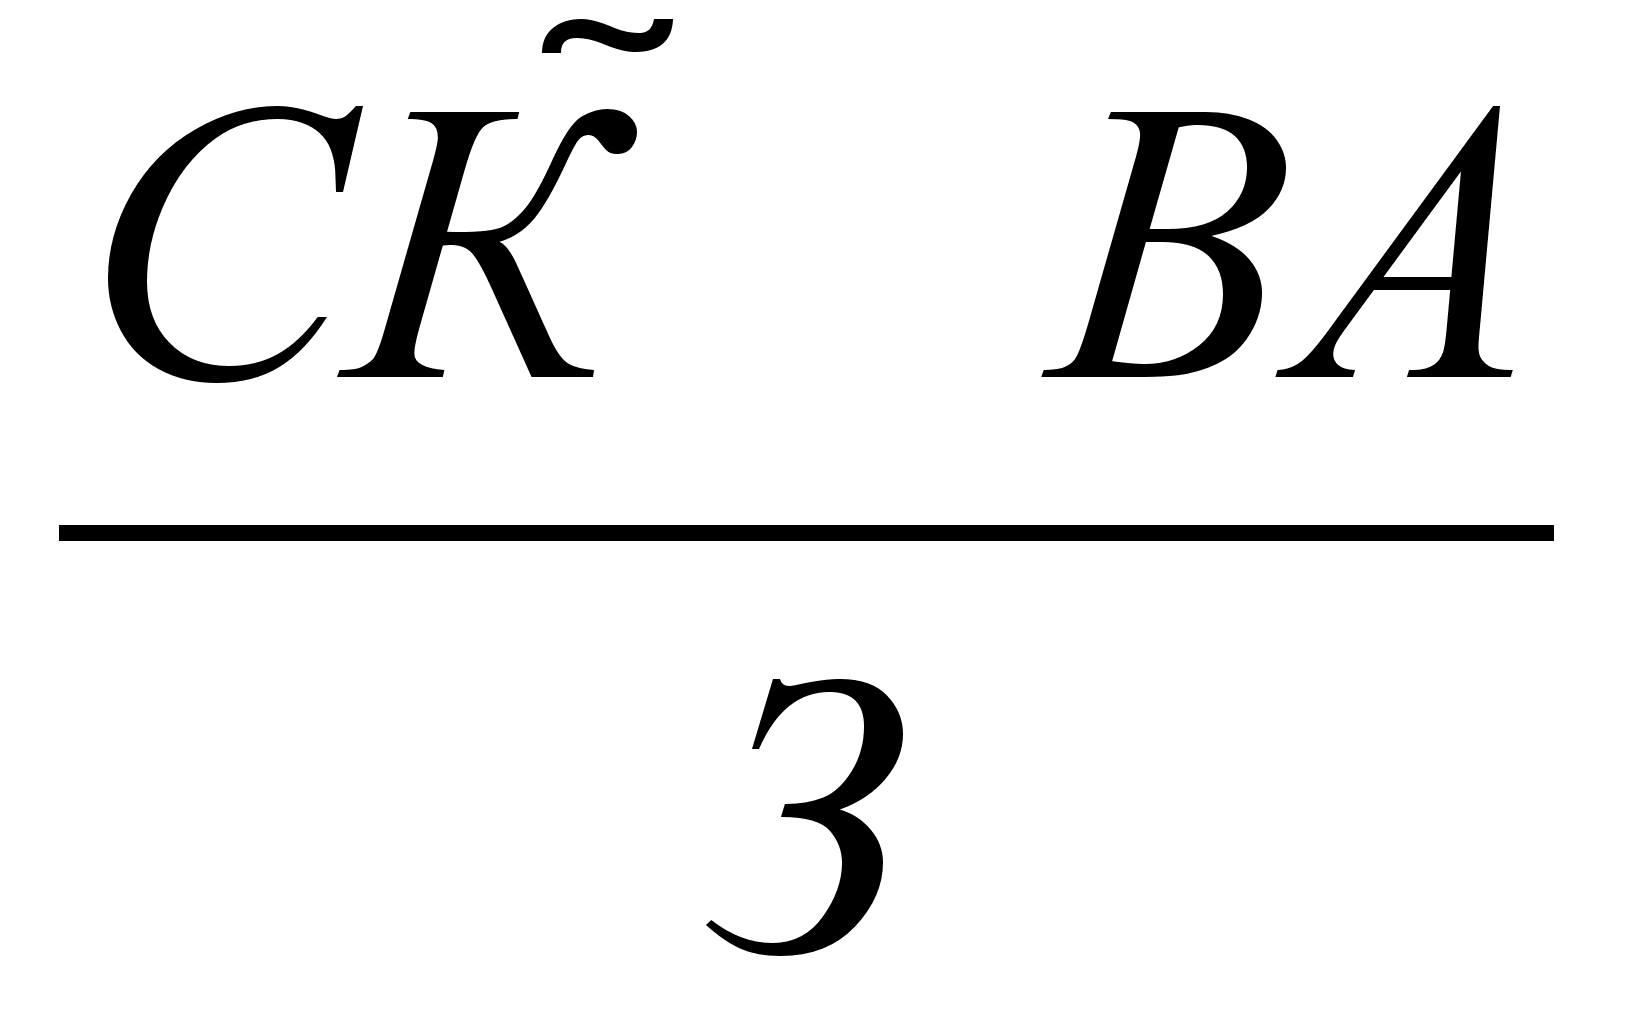 ,
(18)
где Комз - коэффициент обеспеченности материальных запасов собственными средствами,
З - запасы.
Нормальный уровень 0,6 - 0,8.
Коэффициент маневренности собственного капитала:
Кмск =
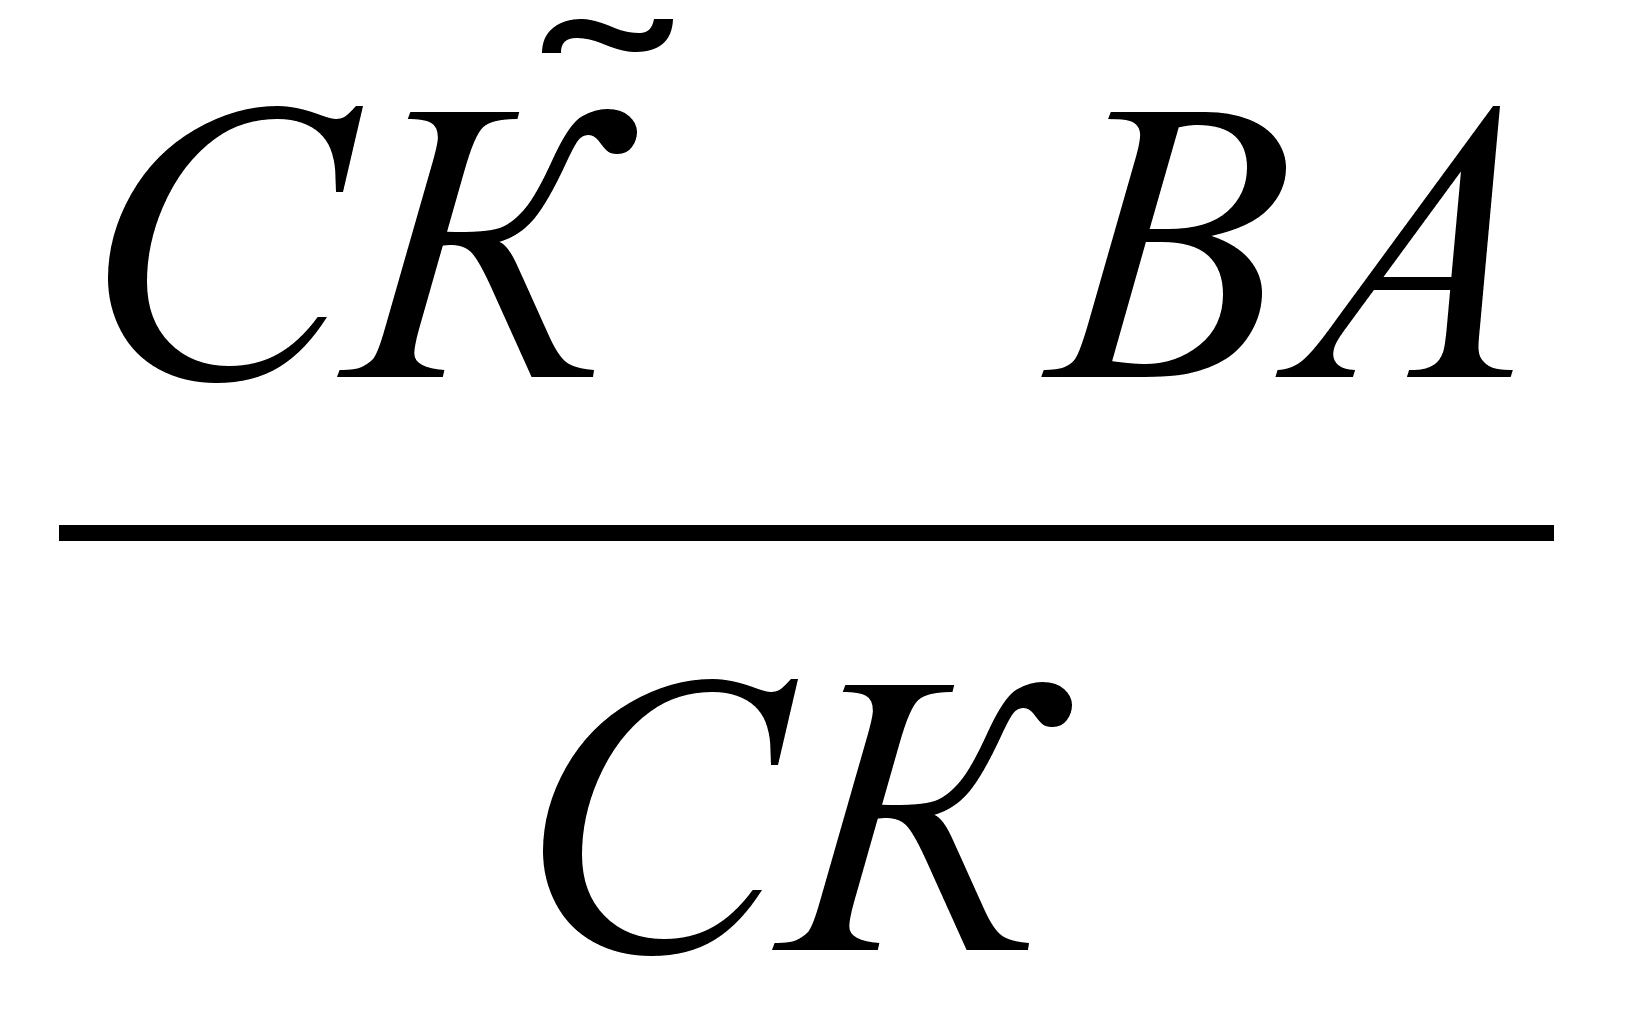 ,
(19)
где Кмск - коэффициент маневренности собственного капитала.
Нормальный уровень - более 0,5.
Коэффициенты, характеризующие состояние собственного капитала. Рассчитываются на начало и конец года.
Индекс постоянного актива:
Ипа =
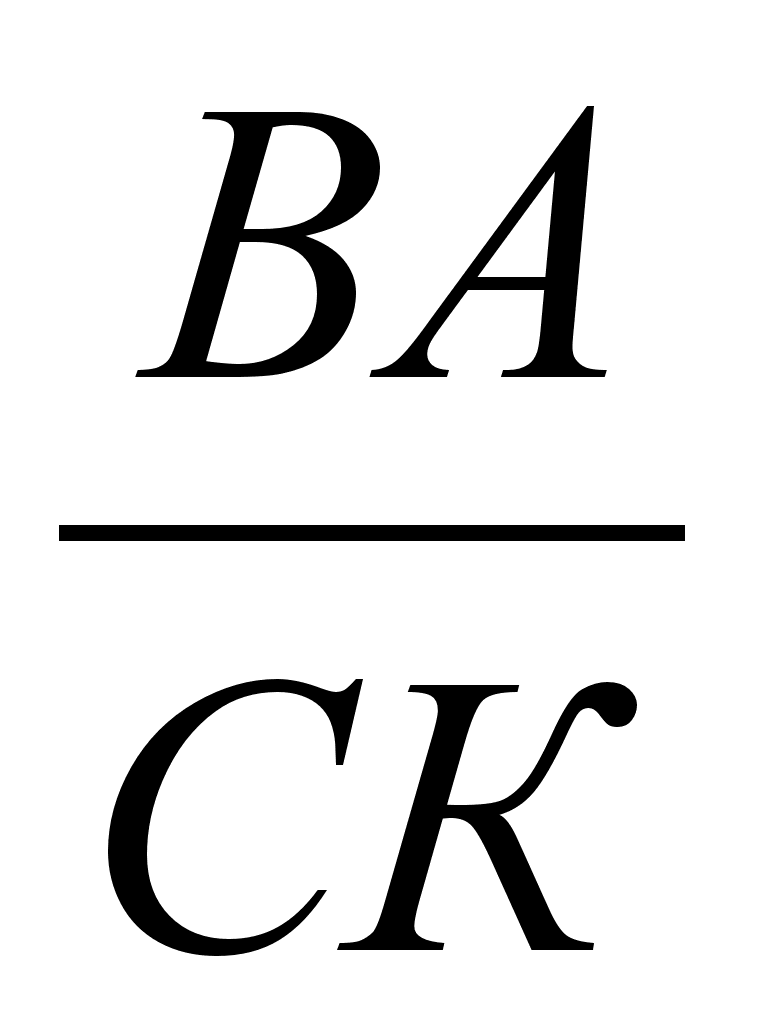 ,
(20)
где Ипа - индекс постоянного актива.
Нормальный уровень 0,45 - 0,5.
Коэффициент реальной стоимости имущества:
Крси =
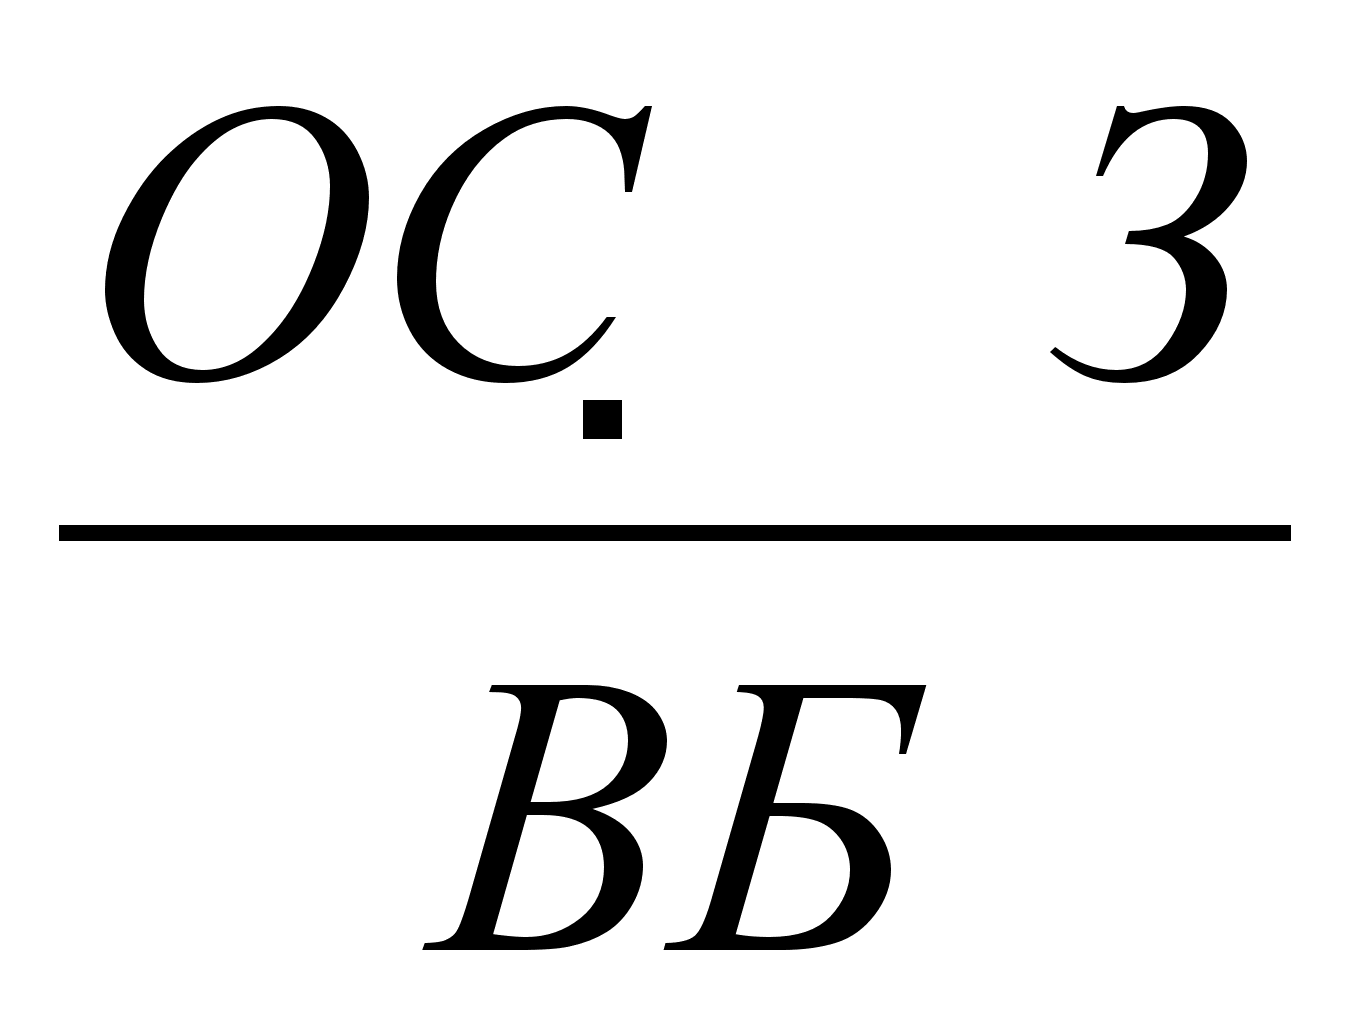 ,
(21)
где ОС - основные средства,
ВБ - валюта баланса.
Нормальный уровень - более 0,7.
Коэффициент долгосрочно привлеченных средств:
Кдпс =
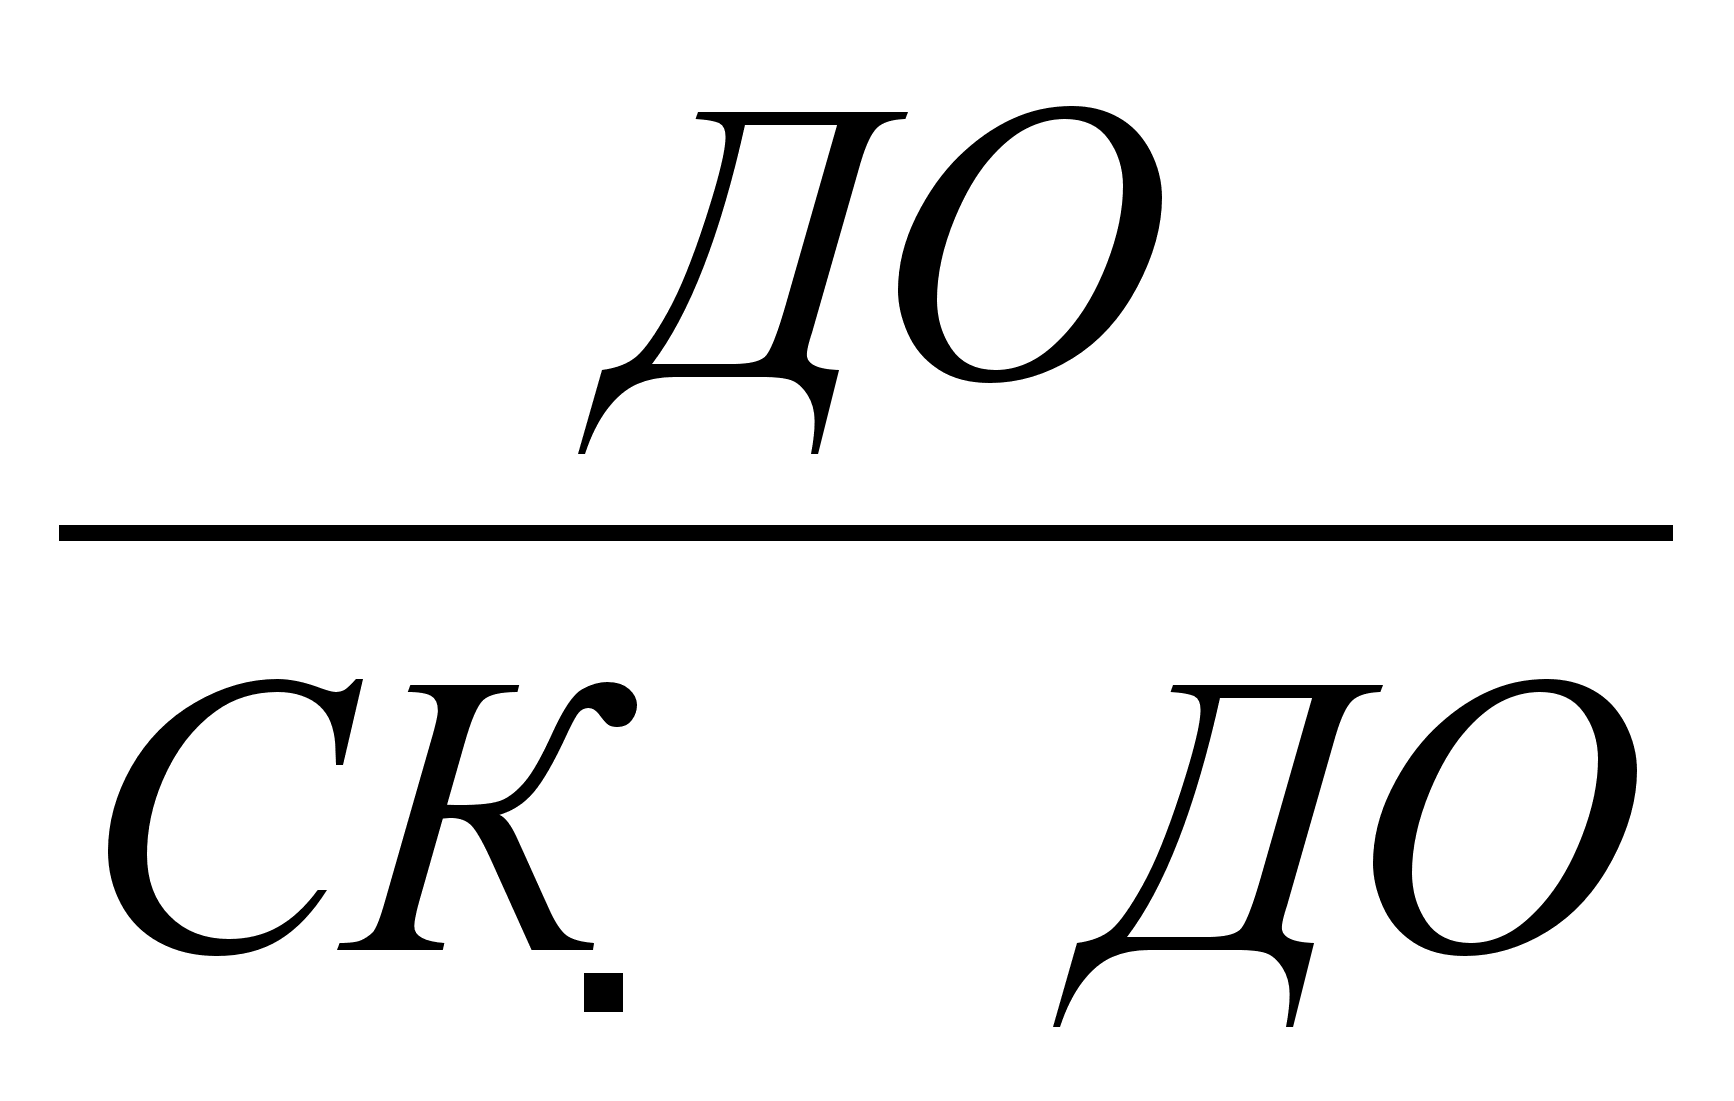 ,