Повышение рентабельности финансово-хозяйственной деятельности предприятия на примере ОО "УИ Энергоремонтного производства"
где Кдпс - коэффициент долгосрочно привлеченных средств,
ДО - долгосрочные обязательства.
Нормальный уровень - более 0,6.
Коэффициенты, определяющие финансовую независимость предприятия. Рассчитываются на начало и конец года.
Коэффициент независимости (коэффициент концентрации собственного капитала или коэффициент автономии):
Кн =
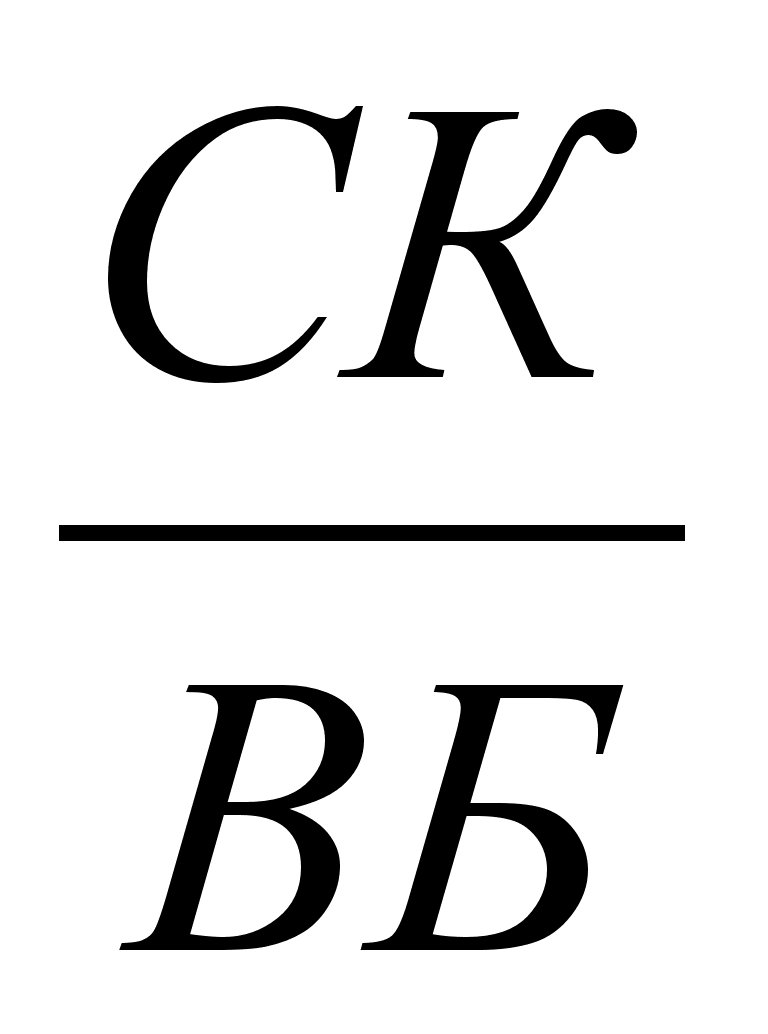 ,
(23)
где Кн - коэффициент независимости.
Нормальный уровень - более 0,5.
Коэффициент соотношения заемного и собственного капитала. Показывает сколько заемных средств приходится на каждый рубль собственного капитала.
Кс1 =
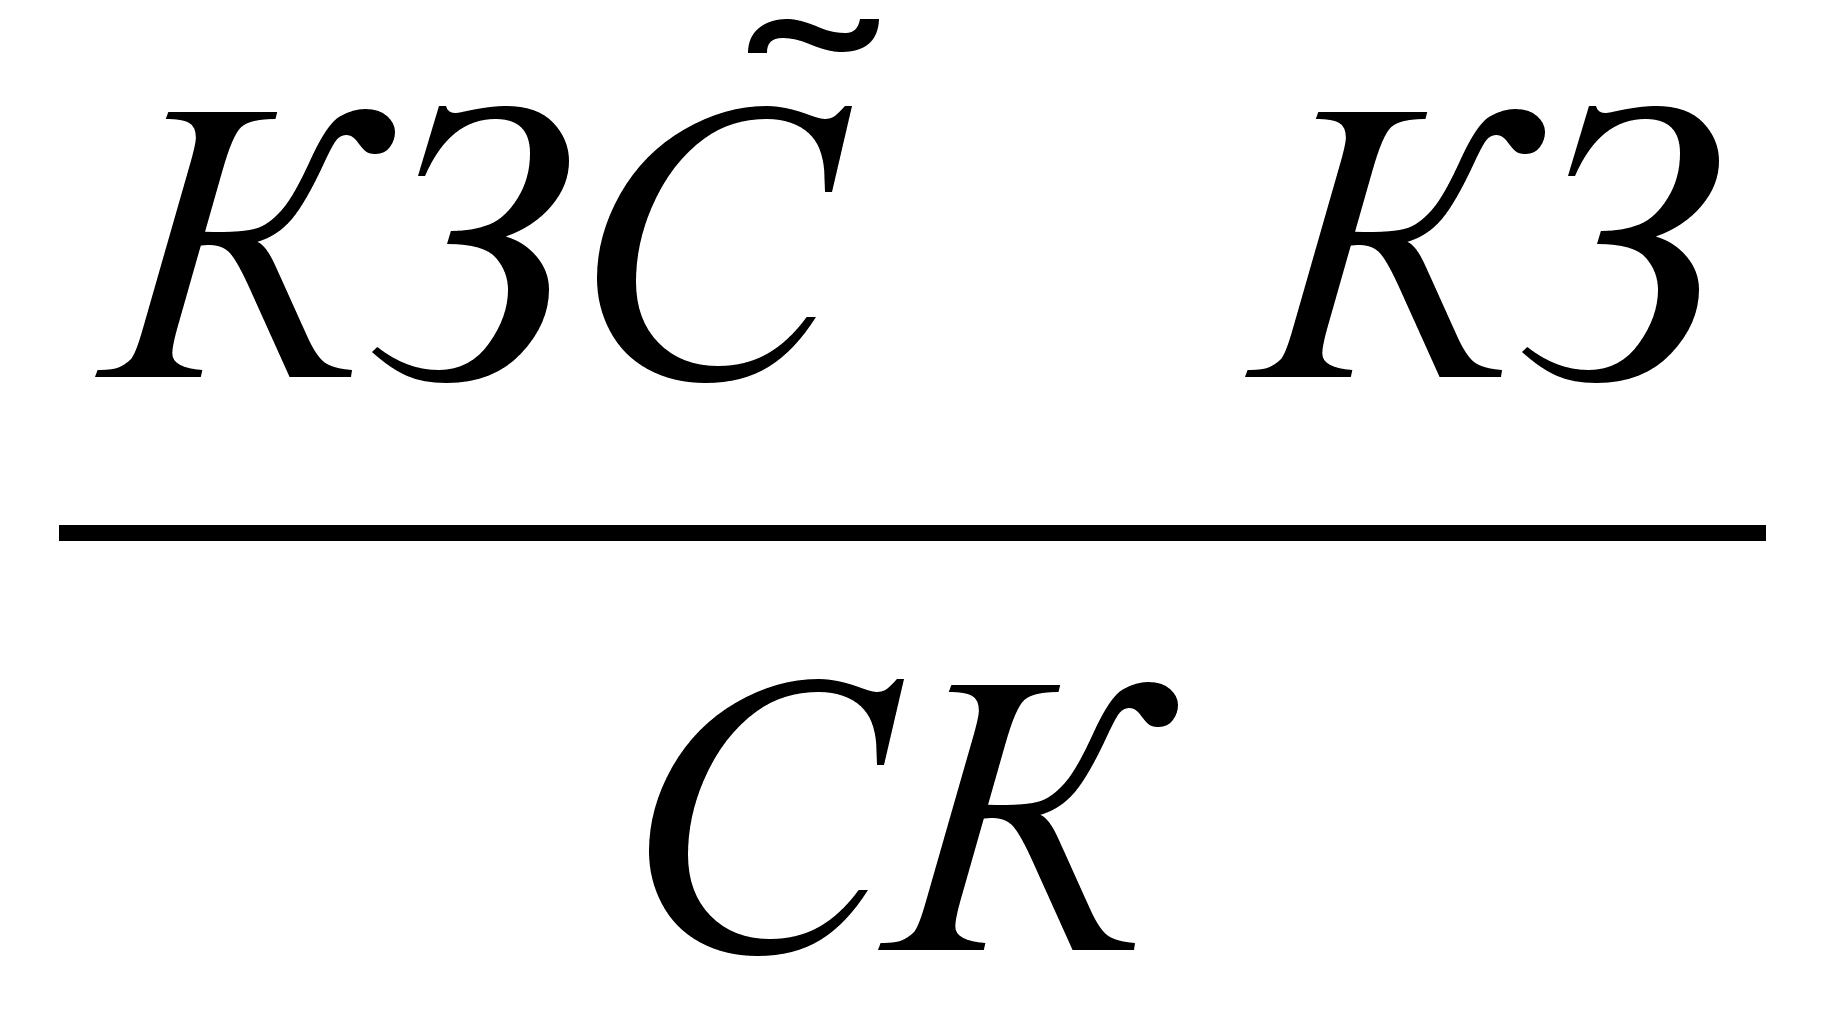 ,
(24)
где Кс1 - коэффициент соотношения заемного и собственного капитала,
КЗС - краткосрочно заемные средства,
КЗ - кредиторская задолженность.
Коэффициент соотношения собственного и заемного капитала. Показывает во сколько раз собственный капитал больше (меньше) заемного.
Кс2 =
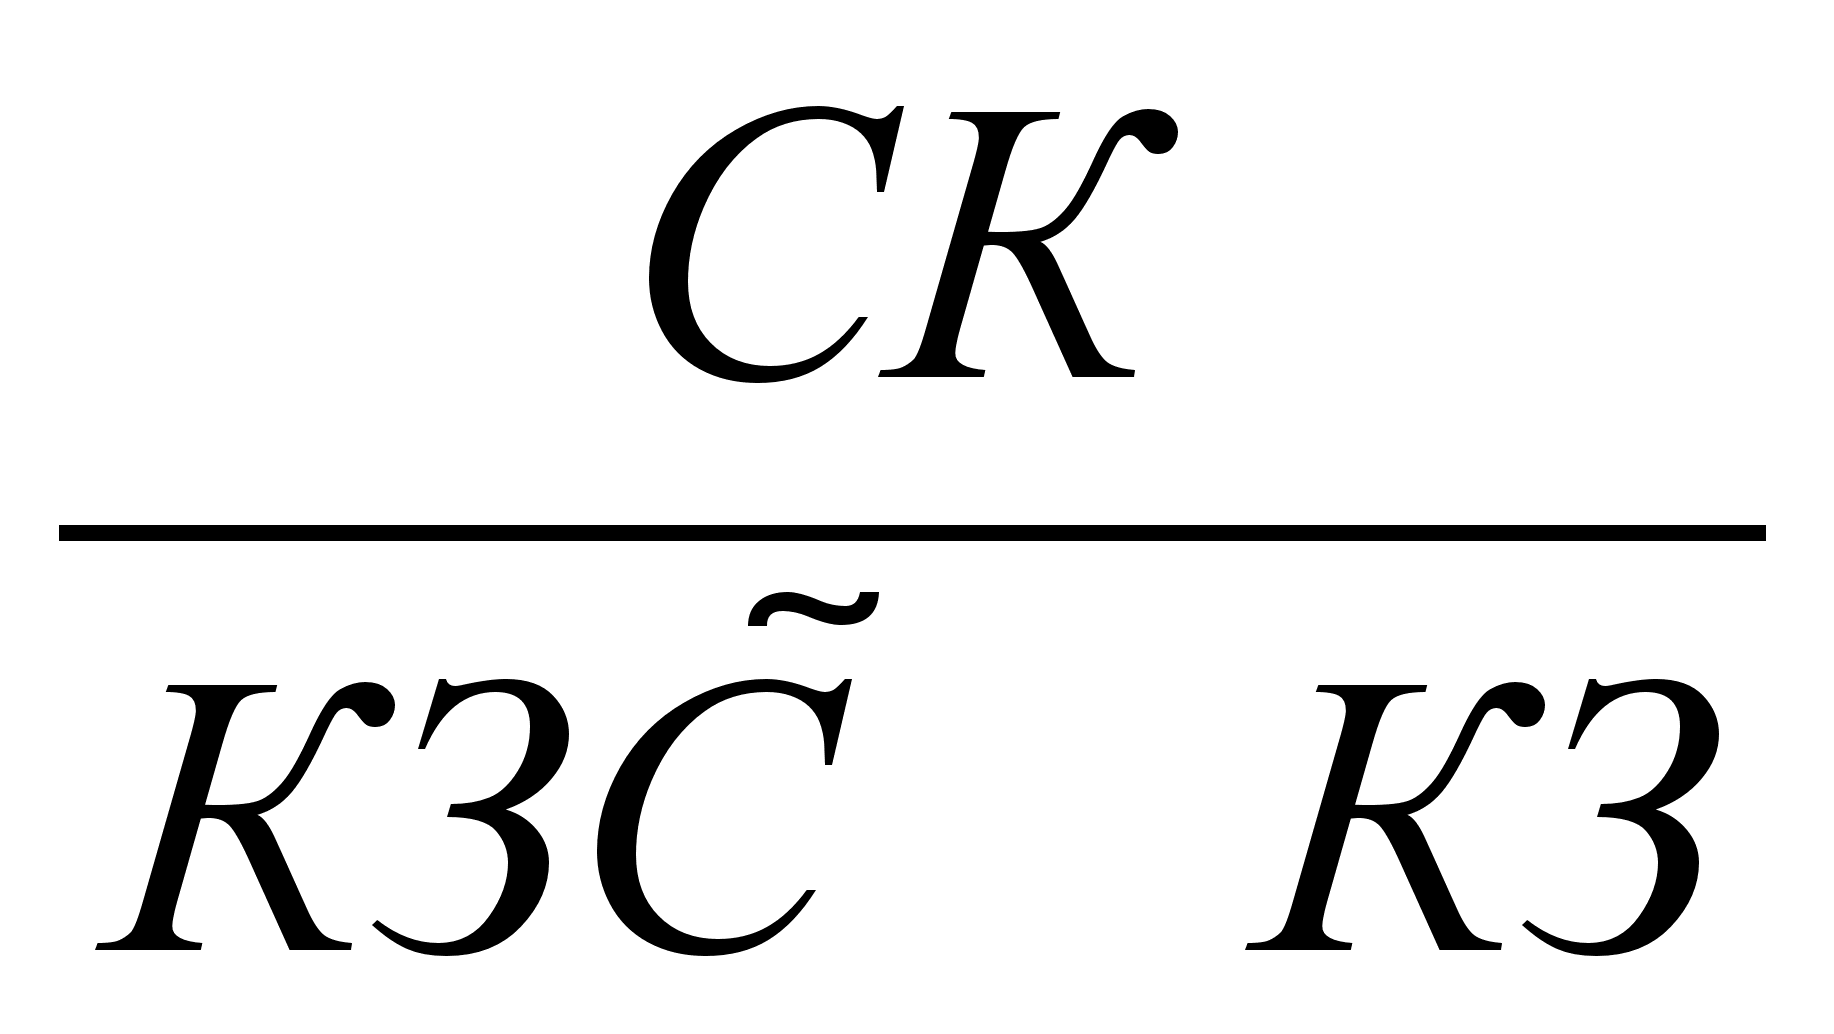 ,
(25)
где Кс2 - коэффициент соотношения собственного и заемного капитала.
Коэффициент устойчивого финансирования.
Куф =
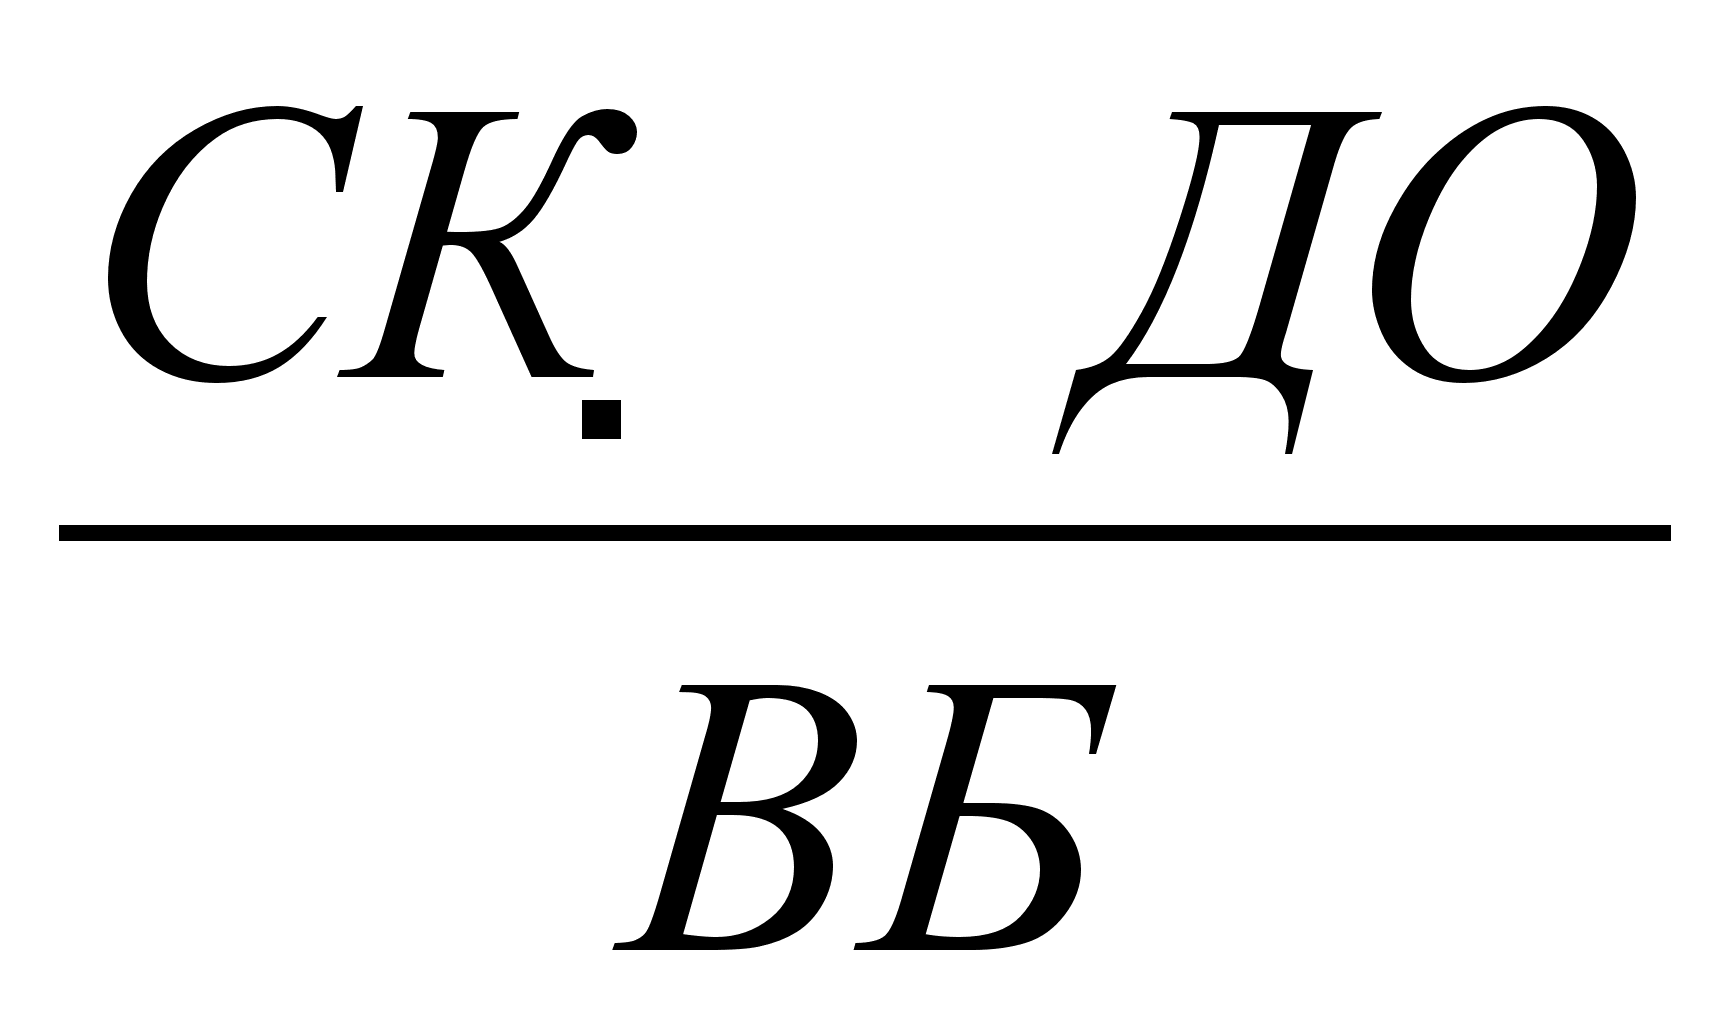 ,
(26)
где Куф - коэффициент устойчивого финансирования.
Нормальный уровень более 0,7.
Анализ финансовой устойчивости по относительным показателям предприятия ООО «УИ ЭРП» за 2005 год.
Коэффициенты, определяющие обеспеченность предприятия собственными средствами.
Коэффициент обеспеченности собственными средствами на начало года (К0осс), рассчитанный по формуле (17) равен -0,16 %, на конец года (К1осс) -0,001 %. Изменение (Косс) равно 0,159 %.
Коэффициент обеспеченности собственными ресурсами на начало года (К0омз) по формуле (18) равен -0,6 %, а на конец года (К1омз) -0,005 %. Изменение (Комз) составляет 0,595 %.
Коэффициент маневренности собственного капитала на начало года (К0мск), рассчитанный по формуле (19) равен -0,16 %, на конец года (К1мск) -0,002 %. Изменение (Кмск) составило 0,158 %.
Коэффициенты, характеризующие состояние собственного капитала.
Индекс постоянного актива на начало года (И0па) по формуле (20) составляет 1,16 %, а на конец года (И1па) 1 %. Изменение (Ипа) составит -0,16 %.
Коэффициент реальной стоимости актива на начало года (К0рси), рассчитанный по формуле (21) равен 0,62 %, а на конец года (К1рси) 0,58 %. Изменение (Крси) составит -0,04 %.
Коэффициент долгосрочно привлеченных средств на начало года (К0дпс) по формуле (22) равен 0,009 %, на конец года (К1дпс) 0,005 %. Изменение (К дпс ) составит -0,004 %.
Коэффициенты, определяющие финансовую независимость предприятия. Коэффициент независимости на начало года (К0н) по формуле (23) составляет 0,46 %, а на конец года (К1н) равно 0,41 %. Изменение (Кн) составит -0,05 %.
Коэффициент соотношения заемного и собственного капитала на начало года (К0с1) по формуле (24) равен -1,16 %. На конец года (К1с1) -1,4 %. Изменение (Кс1) составляет -0,24 %.
Коэффициент соотношения собственного заемного капитала на начало года (К0с2), найденный по формуле (25) равен -0,86 %, а на конец года -0,71 %. Изменение (Кс2) составляет 0,15 %.
Коэффициент устойчивого финансирования на начало года (К0уф), рассчитанный по формуле (26) равен 0,47 %, а на конец года (К1уф) 0,42 %. Изменение (Куф) составит -0,05 %.
Данные коэффициенты сведем в таблицу 22.
Таблица 22 - Анализ коэффициентов финансовой устойчивости по относительным показателям в 2005 году
| Коэффициент |
На начало года |
На конец года |
Отклонение |
Темп изменения |
Нормальный уровень | Отклонение от нормы | |
|
на начало года |
на конец года |
||||||
| Коэффициенты, | - | ||||||
| определяющие | |||||||
| обеспеченность | |||||||
| предприятия | |||||||
| собственными | |||||||
| средствами: | |||||||
| Косс | -0,16 | -0,001 | 0,16 | -99,4 | 0,1 | -0,26 | -0,101 |
| Комз | -0,6 | -0,005 | 0,60 | -99,2 | 0,6 - 0,8 | -1,2 | -0,805 |
| Кмск | -0,16 | -0,002 | 0,16 | -98,8 | > 0,5 | -0,66 | -0,502 |
| Коэффициенты, | - | ||||||
| характеризующие | |||||||
| состояние | |||||||
| собственного | |||||||
| капитала: | |||||||
| Ипа | 1,16 | 1 | -0,16 | -13,8 | 0,1 | 1,06 | 0,9 |
| Крси | 0,62 | 0,6 | -0,02 | -3,23 | 0,6 - 0,8 | 0,02 | -0,2 |
| Кдпс | 0,009 | 0,005 | -0,004 | -44,44 | 0,6 | -0,591 | -0,595 |
| Коэффициенты, | |||||||
| определяющие | |||||||
| финансовую | |||||||
| независимость | |||||||
| предприятия: | |||||||
| Кн | 0,46 | 0,41 | -0,05 | -10,9 | > 0,5 | -0,04 | -0,09 |
| Кс1 | -1,16 | -1,4 | -0,24 | 20,7 | - | - | - |
| Кс2 | -0,86 | -0,71 | 0,15 | -17,4 | - | - | - |
| Куф | 0,47 | 0,42 | -0,05 | -10,6 | > 0,7 | -0,23 | -0,28 |
Проанализировав данную таблицу можно сделать следующие выводы. Из анализа коэффициентов, которые определяют обеспеченность предприятия собственными материальными средствами и запасами, видно, что предприятие не обеспечено ими ни на начало года, ни на конец года.
Анализ финансовой устойчивости по относительным показателям предприятия ООО «УИ ЭРП» за 2006 год.
Коэффициенты, определяющие обеспеченность предприятия собственными средствами.
Коэффициент обеспеченности собственными средствами на начало года (К0осс), рассчитанный по формуле (17) равен -0,001 %, на конец года (К1осс) 0,01 %. Изменение (Косс) равно 0,011 %.
Коэффициент обеспеченности собственными ресурсами на начало года (К0омз) по формуле (18) равен минус -0,005 %, а на конец года (К1омз) 0,04 %. Изменение (Комз) составляет 0,045 %.
Коэффициент маневренности собственного капитала на начало года (К0мск), рассчитанный по формуле (19) равен -0,002 %, на конец года (К1мск) равен, 0,01 %. Изменение (Кмск) составило 0,012 %.
Коэффициенты, характеризующие состояние собственного капитала. Индекс постоянного актива на начало года (И0па) по формуле (20) составляет 1 %, и на конец года (И1па) 1 %. Изменение (Ипа) составит 0%.
Коэффициент реальной стоимости актива на начало года (К0рси), рассчитанный по формуле (21) равен 0,6 %, а на конец года (К1рси) 0,55 %. Изменение (Крси) составит -0,05 %.
Коэффициент долгосрочно привлеченных средств на начало года (К0дпс) по формуле (22) равен 0,005 %, на конец года (К1дпс) 0,01 %. Изменение (К дпс ) составит 0,05 %.
Коэффициенты, определяющие финансовую независимость предприятия: Коэффициент независимости на начало года (К0н) по формуле (23) составляет 0,41 %, а на конец года (К1н) - 0,43 %. Изменение (Кн) составит 0,02 %.
Коэффициент соотношения заемного и собственного капитала на начало года (К0с1) по формуле (24) равен -1,4 %. На конец года (К1с1) -1,32 %. Изменение (Кс1) составляет 0,08 %.
Коэффициент соотношения собственного и заемного капитала на начало года (К0с2), рассчитанный по формуле (25) равен -0,7 %, а на конец года равен -0,8 %. Изменение (Кс2) составляет 0,1 %. Коэффициент устойчивого финансирования на начало года (К0уф), рассчитанный по формуле (26) равен 0,42 %, а на конец года (К1уф) - 0,43 %. Изменение (Куф) составит 0,01 %.
Сведем показатели финансовой устойчивости по относительным показателям в таблицу 23.
Таблица 23 - Анализ коэффициентов финансовой устойчивости по относительным показателям в 2006 году
| Коэффициент |
На начало года |
На конец года |
Отклонение |
Темп изменения |
Нормальный уровень | Отклонение от нормы | |
|
на начало года |
На конец года |
||||||
| Коэффициенты, | - | - | - | - | - | - | - |
| определяющие | |||||||
| обеспеченность | |||||||
| предприятия | |||||||
| собственными | |||||||
| средствами: | |||||||
| Косс | -0,001 | 0,01 | 0,011 | -1100,0 | 0,1 | -0,101 | -0,09 |
| Комз | -0,005 | 0,04 | 0,045 | -900,0 | 0,6 - 0,8 | -0,605 | -0,76 |
| Кмск | -0,002 | 0,01 | 0,012 | -600,0 | > 0,5 | -0,502 | -0,49 |
| Коэффициенты, | - | ||||||
| характеризующие | |||||||
| состояние | |||||||
| собственного | |||||||
| капитала: | |||||||
| Ипа | 1 | 1 | 0 | 0,00 | 0,1 | 0,9 | 0,9 |
| Крси | 0,6 | 0,55 | -0,05 | -8,33 | 0,6 - 0,8 | 0 | -0,25 |
| Кдпс | 0,005 | 0,01 | 0,005 | 100,00 | 0,6 | -0,605 | -0,59 |
| Коэффициенты, | - | ||||||
| определяющие | |||||||
| финансовую | |||||||
| независимость | |||||||
| предприятия: | |||||||
| Кн | 0,41 | 0,43 | 0,02 | 4,9 | > 0,5 | -0,09 | -0,07 |
| Кс1 | -1,4 | -1,32 | 0,08 | -5,7 | - | - | - |
| Кс2 | -0,7 | -0,8 | -0,1 | 14,3 | - | - | - |
| Куф | 0,42 | 0,43 | 0,01 | 2,4 | 0,7 | -0,28 | -0,27 |
Анализ финансовой устойчивости по относительным показателям предприятия ООО «УИ ЭРП» за 2007 год.
Коэффициенты, определяющие обеспеченность предприятия собственными средствами.
Коэффициент обеспеченности собственными средствами на начало года (К0осс), рассчитанный по формуле (17) равен 0,01 %, на конец года (К1осс) 0,3 %. Изменение (Косс) равно 0,29 %.
Коэффициент обеспеченности собственными ресурсами на начало года (К0омз) по формуле (18) равен минус 0,04 %, а на конец года (К1омз) 1,2 %. Изменение (Комз) составляет 1,16 %.
Коэффициент маневренности собственного капитала на начало года (К0мск), рассчитанный по формуле (19) равен 0,01 %, на конец года (К1мск) равен, 0,2 %. Изменение (Кмск) составило 0,19 %.
Коэффициенты, характеризующие состояние собственного капитала. Индекс постоянного актива на начало года (И0па) по формуле (20) составляет 1 %, а на конец года (И1па) 0,7 %. Изменение (Ипа) составит -0,3%.
Коэффициент реальной стоимости актива на начало года (К0рси), рассчитанный по формуле (21) равен 0,55 %, а на конец года (К1рси) 0,52 %. Изменение (Крси) составит -0,03 %.
Коэффициент долгосрочно привлеченных средств на начало года (К0дпс) по формуле (22) равен 0,01 %, и на конец года (К1дпс) 0,01 %. Изменение (К дпс ) составит 0 %.
Коэффициенты, определяющие финансовую независимость предприятия. Коэффициент независимости на начало года (К0н) по формуле (23) составляет 0,43 %, а на конец года (К1н) - 0,5%. Изменение (Кн) составит 0,07 %.
Коэффициент соотношения заемного и собственного капитала на начало года (К0с1) по формуле (24) равен -1,32 %. На конец года (К1с1) -0,8 %. Изменение (Кс1) составляет 0,52%.
Коэффициент соотношения собственного и заемного капитала на начало года (К0с2), рассчитанный по формуле (25) равен -0,8 %, а на конец года равен -1,2 %. Изменение (Кс2) составляет -0,4 %. Коэффициент устойчивого финансирования на начало года (К0уф), рассчитанный по формуле (26) равен 0,43 %, а на конец года (К1уф) - 0,5 %. Изменение (Куф) составит 0,07 %.
Сведем показатели финансовой устойчивости по относительным показателям в таблицу 24.
Таблица 24 - Анализ коэффициентов финансовой устойчивости по относительным показателям в 2007 году
| Коэффициент |
На начало года |
На конец года |
Отклонение |
Темп изменения |
Нормальный уровень | Отклонение от нормы | |
|
на начало года |
на конец года |
||||||
| Коэффициенты, | - | - | - | - | - | - | - |
| определяющие | |||||||
| обеспеченность | |||||||
| предприятия | |||||||
| собственными | |||||||
| средствами: | |||||||
| Косс | 0,01 | 0,3 | 0,29 | 2900 | 0,1 | -0,09 | 0,2 |
| Комз | 0,04 | 1,2 | 1,16 | 2900 | 0,6 - 0,8 | -0,56 | 0,4 |
| Кмск | 0,01 | 0,2 | 0,19 | 1900 | > 0,5 | -0,49 | -0,3 |
| Коэффициенты, | - | ||||||
| характеризующие | |||||||
| состояние | |||||||
| собственного | |||||||
| капитала: | |||||||
| Ипа | 1 | 0,7 | -0,3 | -30 | 0,1 | 0,9 | 0,6 |
| Крси | 0,55 | 0,52 | -0,03 | -5,45 | 0,6 - 0,8 | -0,05 | -0,28 |
| Кдпс | 0,01 | 0,01 | 0 | 0 | 0,6 | -0,59 | -0,59 |
| Коэффициенты, | - | ||||||
| определяющие | |||||||
| финансовую | |||||||
| независимость | |||||||
| предприятия: | |||||||
| Кн | 0,43 | 0,5 | 0,07 | 16,3 | > 0,5 | 0,07 | 0 |
| Кс1 | -1,32 | -0,8 | 0,52 | -39,4 | - | - | - |
| Кс2 | -0,8 | -1,2 | -0,4 | 50 | - | - | - |
| Куф | 0,43 | 0,5 | 0,07 | 16,3 | 0,7 | -0,27 | -0,2 |
Проведя анализ финансовой устойчивости по относительным показателям предприятия ООО «УИ ЭРП» можно сделать следующие выводы.
Анализируя коэффициенты, определяющие обеспеченность предприятия собственными средствами видно, что на начало года предприятие существует заемных средств, только на конец года предприятие обеспечено материальными средствами, также ООО «УИ ЭРП» на начало года не обеспечено и материальными запасами - их доля ниже нормального уровня на -0,56 %, на конец года их доля выше нормы на 0,4 %. Коэффициент маневренности собственного капитала показывает, на сколько мобильны собственные средства, т.е. насколько предприятие финансово устойчивое. В данном случае коэффициент маневренности собственного капитала показывает, что собственные средства отсутствуют в обороте предприятия.
Состояние собственного капитала характеризуется с помощью следующих коэффициентов:
- постоянные активы на начало года превышают нормальный уровень на 0,9 %, на конец года на 0,6 %;
- реальная стоимость имущества на начало года ниже уровня на -0,05 %, а к концу года ситуация ухудшается, т.е. реальная стоимость имущества становится ниже нормы на -0,28 %;
- долгосрочно привлеченные средства в 2007 году на предприятии на начало и конец года ниже нормы -0,59 %.
Так как коэффициент независимости предприятия выше нормы на начало года на 0,07 %, а на конец года равно норме, то предприятие не зависит от средств, занимаемых у других предприятий.
Коэффициент финансовой устойчивости на начало года ниже нормального уровня на -0,27 %, а к концу года ситуация почти не улучшается и коэффициент равен -0,2 %, следовательно предприятие ООО «УИ ЭРП» в 2007 году при наблюдающейся положительной динамике – по-прежнему финансово неустойчивое.
2.5 Анализ состава и динамики балансовой прибыли
Для анализа и оценки уровня и динамики показателе прибыли составляется таблица, в которой используются данные бухгалтерской отчетности хозяйствующего субъекта из формы № 2, позволяет проанализировать финансовые результаты, полученные от всех видов деятельности хозяйствующего субъекта. Данная динамика показана в таблице 25.
Таблица 25 - Динамика и выполнение плана по прибыли предприятием ООО «УИ ЭРП» за 2005, 2006 годы
| Наименование | За предыдущий год (2005) | За отчетный год (2006) | Отклонение | |
| показателей | сумма, в руб. | в процентах | ||
| Прибыль (убыток) от реализации продукции (работ, услуг), руб. | 5225 | 7154 | 1929 | 37 |
| Проценты к получению | - | - | - | - |
| Проценты к уплате | - | - | - | - |
| Доходы от участия в других организациях | - | - | - | - |
| Операционные доходы (расходы) | -11 | -633 | -622 | 5645 |
| Внереализационные доходы (расходы) | -3451 | -2994 | 457 | -13,2 |
| Прибыль (убыток) от | 1259 | 3527 | 2268 | 180 |
| финансово-хозяйственной деятельности, руб. | ||||
| Прибыль (убыток) | -268 | 1674 | 1942 | -725 |
| отчетного периода, руб. | ||||
Анализ абсолютных показателей, приведенных в таблице, свидетельствует о том, что предприятие ООО «УИ ЭРП» в 2006 году добилось высоких финансовых результатов в хозяйственной деятельности по сравнению с фактическими данными предыдущего года. По сравнению с прошлым годом прирост составил 1942 тыс. руб., или 725 %. В 2006 году объем выручки вырос на 1929 тыс. руб., или 37 % по сравнению с 2005 годом.
Анализ структуры прибыли отчетного года (вертикальный анализ) свидетельствует о том, что часть составляет прибыль от реализации продукции (работ, услуг) в 2006 году 4,3 % и -19,5 % в прошлом году. В результате большого увеличения доли прибыли от основной деятельности. Большую часть составляет прибыль от финансово-хозяйственной деятельности 2268 тыс. руб., или 180%, в отчетном периоде 211 % и -470 % в прошлом.
По реализации основных фондов и прочего имущества предприятием получен неудовлетворительный результат: превышение операционных расходов над доходами на, что уменьшает прибыль отчетного года по сравнению с предыдущим годом на 622 тыс. руб.
Финансовый результат, полученный от внереализационной деятельности увеличивает прибыль, в результате уменьшения внереализационых расходов отчетного периода над внереализационными расходами предыдущего периода на 457 тыс. руб.
Анализ структурной динамики свидетельствует о том, что из общей суммы прироста прибыли по сравнению с 2005 годом на 1942 тыс. руб. или 1929 тыс. руб., в 2006 году было получено за счет прироста прибыли от финасово-хозяйственной деятельности.
Таблица 26 - Динамика и выполнение плана по прибыли предприятием ООО «УИ ЭРП» в 2007 году
| Наименование | За предыдущий год (2006) | За отчетный год (2007) | Отклонение | |
| показателей | сумма, в руб. | в процентах | ||
| Прибыль (убыток) от реализации продукции (работ, услуг), руб. | 7154 | 5197 | -1957 | -27,4 |
| Проценты к получению | - | - | - | - |
| Проценты к уплате | - | - | - | - |
| Доходы от участия в других организациях | - | - | - | - |
| операционные доходы (расходы) | -633 | -184 | 449 | -71 |
| внереализационные доходы (расходы) | -2994 | -1434 | 1560 | -52 |
| Прибыль (убыток) от | 3527 | 3580 | 53 | 1,5 |
| финансово-хозяйственной деятельности, руб. | ||||
| Прибыль (убыток) | 1674 | 2110 | 436 | 26 |
| отчетного периода, руб. | ||||
Из данного анализа видно, что у предприятие в 2007 году наблюдается снижение выручки от реализации продукции по сравнению с 2006 годом. Причиной падения выручки является изменение организационной структуры предприятия. С 7 февраля 2007 года выделен в отдельное производство электроремонтный цех (ЭРЦ).
Прибыль от реализации продукции в отчетном периоде равна 246 % и 427 % в прошлом. В результате снижения доли прибыли от основной деятельности на 181 %, абсолютное снижение составило 1957 тыс. руб., или 27,4 %
Предприятие в 2007 году добилось повышения финансовых результатов по прибыли, в сравнении с данными предыдущего года прирост составил 436 тыс. руб., или 26 %. Анализ структуры прибыли отчетного года свидетельствует о том, что часть составляет прибыль от снижения доли внереализациоонных расходов, в 2006 году она составляет -179 %, в отчетном -68 %, абсолютный прирост к прибыли составил 1560 тыс. руб., или 52 %.
По реализации основных фондов и прочего имущества предприятием получен удовлетворительный результат: уменьшение прочих операционных расходов увеличивает прибыль отчетного года по сравнению с предыдущим годом на 449 тыс. руб.
Анализ структурной динамики свидетельствует о том, что из общей суммы прироста прибыли по сравнению с 2006 годом на 436 тыс. руб. или 26%, было получено за счет уменьшения прочих внереализационных расходов.
3 Пути повышения эффективности финансового
состояния предприятия
3.1 Анализ макроокружения
Значительное воздействие на предприятие оказывают факторы внешней среды (макросреды), под влиянием которых изменениям могут подвергнуться эффективность функционирования предприятия и устойчивость его финансово-хозяйственной деятельности. В целях предотвращения каких-либо негативных последствий для конкретного предприятия, необходимо выявить и определить внешние факторы, имеющие свою классификацию.
Таблица 27 - Факторы макроокружения
| Фактор | Проявление | Возможные решения предприятия |
| Экономические | ||
| Резкое падение жизненного уровня населения | Снижение уровня использования железнодорожного транспорта | Гибкость цен, введение дополнительных услуг, оказываемых данным транспортом |
| Проблема неплатежей | Дебиторская задолженность | Выход предприятия из создавшейся ситуации путем применения юридических санкций (претензионные акты) и методом взаимозачетов |
| Ограничение рекламной деятельности | Отсутствие возможности размещения рекламы на радио и телевидении | Сделать ставку на другие каналы, влияющие на повышение спроса на лесопроизводственные работы |
| Политические | ||
| Переход государства на рыночную форму хозяйствования экономики | Потеря планового механизма распределения работ, услуг => спад производства | Создание на предприятии эффективной и самостоятельной службы маркетинга с целью изучения конъюнктуры рынков |
| Технологические | ||
| Тенденция роста значимости технологического потенциала предприятий | Необходимость поиска финансовых средств в целях разработки новых видов услуг, работ | Оказание услуг, пользующихся наиболее высоким спросом на рынке сбыта |
Совокупность внешних факторов, сложившихся в настоящее время, оказывают значительное влияние на возможные направления развития предприятия в текущих условиях. Наиболее важными факторами можно считать такие, как резкое падение жизненного уровня населения, кризис неплатежей, значительная роль государства в политике ценообразования.
3.2 Факторный анализ рентабельности
Рентабельность продукции показывает, сколько прибыли приходится на единицу реализованной продукции. Рост данного показателя является следствием роста цен при постоянных затратах на производство реализованной продукции (работ, услуг) или снижения затрат на производство при постоянных ценах, то есть о снижении спроса на продукцию предприятия, а также более быстрым ростом цен чем затрат.
Показатель рентабельности продукции включает в себя следующие показатели:
- Рентабельность всей реализованной продукции, представляющую собой отношение прибыли от реализации продукции на выручку от её реализации (без НДС);
- Общая рентабельность, равная отношению балансовой прибыли к выручке от реализации продукции (без НДС);
- Рентабельность продаж по чистой пробыли, определяемая как отношение чистой прибыли к выручке от реализации (без НДС);
- Рентабельность отдельных видов продукции. Отношение прибыли от реализации данного вида продукта к его продажной цене.
Для анализа используем таблицу 28
Таблица 28 - «Анализ динамики объема реализации, себестоимости и прибыли на предприятии ООО «УИ ЭРП»
| Показатель | Факт 2005 года | План 2006 года | Факт 2006 года | План 2007 года | Факт 2007 года |
| Выручка от продажи товаров, продукции, услуг (за минусом НДС) | 202028 | 216046 | 222608 | 226037 | 217180 |
| Полная себестоимость реализованной продукции | 196847 | 209599 | 215455 | 219583 | 211983 |
| Прибыль (убыток) от продаж | 5225 | 6447 | 7154 | 6454 | 5197 |
| Прибыль (убыток) до налогообложения | 1256 | 3056 | 3527 | 3323 | 3580 |
| Чистая прибыль (убыток) от четного периода | -268 | 1508 | 1674 | 1580 | 2144 |
На основании данных таблицы можно рассчитать рентабельность:
Рентабельность продаж в 2005 году по факту (Rпродаж) равна -0,13 %
Рентабельность продаж по плану в 2006 году (Rпродаж) равна 0,69 %
Рентабельность продаж по факту в 2006 году (Rпродаж) равна 0,75 %
Рентабельность продаж по плану в 2007году (Rпродаж) равна 0,7 %
Рентабельность продаж по факту в 2007году (Rпродаж) равна