Повышение рентабельности финансово-хозяйственной деятельности предприятия на примере ОО "УИ Энергоремонтного производства"
В 2005 году предприятие ООО «УИ ЭРП» имеет прибыли с рубля продаж минус 0,13 %, в 2006 году 0,75 %, в 2007 году 1 %.
Рентабельность продаж в 2007 году вырос по сравнению с 2006 годом вырос на 0,25 %, по сравнению с 2005 годом на 113 %.
На основании данных таблицы можно рассчитать рентабельность реализации (оборота). За 2005 год она составила 2,58 %, по плану на 2006 год 2,98 %, по факту 2006 года 3,2 %.
Отсюда следует, что по сравнению с 2005 годом уровень рентабельности реализации в 2006 году повысился на 0,62 %,а по сравнению с планом на 0,22 % увеличение рентабельности обозначает повышение спроса на продукцию, (услуги).
Рентабельность реализации по плану за 2007 год составила 2,9 %, по факту за 2007 год 2,4 %. Уровень рентабельности реализации понизился по сравнению с 2006 годом на 0,8 %, по сравнению с фактом ниже на 0,5 %.
Общая рентабельность показывает какую часть выручки от реализации составляет прибыль до налогообложения. В 2005 году общая рентабельность составляет 0,62 %, по плану на 2006 год 1,4 %, по факту на 2006 год 1,58 %. Отклонение отчетного года от прошлого составляет 0,96 %, отклонение от факта равно 0,18 %.
В 2007 году общая рентабельность составляет 1,64 %, по плану на 2007 год она равна 1,47 %. Отклонение факта 2007 года от факта 2006 года равно 0,06 %. Отклонение от плана 2007 года составляет 0,17 %.
Анализ показал, что план по рентабельности реализации на 2007 год не выполнен, более того, по сравнению с 2006 годом наблюдается отрицательная динамика по факту.
Рентабельность по продажам к 2007 году по сравнению с предыдущими периодами значительно выросла. Наблюдается положительный результат по планируемым продажам и фактическим.
Общая рентабельность производства имеет положительную динамику, как по плану, так и по фактическим данным.
На изменение уровня рентабельности реализованных видов продукции (работ, услуг) оказали влияние следующие факторы.
Затем необходимо сделать факторный анализ рентабельности по каждому виду продукции.
Расчет влияния факторов на изменение уровня рентабельности осуществляется способом цепных подстановок по каждому виду продукции.
Таблица 29 - Факторный анализ рентабельности продукции в 2005 году
|
Продукция по цехам |
Выпуск продукции |
Рентабельность в процентах к стоимости |
||
|
выручка в оптовых ценах без НДС и акцизов, руб. |
себестоимость |
прибыль (убыток), руб. |
||
| Производство воды | 88723 | 84219 | 4504 | 5,1 |
| Производство сжатого воздуха и кислорода | 44639 | 40932 | 3707 | 8,3 |
| Услуги цехов | 68666 | 59438 | 9228 | 13,4 |
Таблица 30 - Факторный анализ рентабельности продукции в 2006 году
Продукции По цехам |
Выпуск продукции |
Рентабельность в процентах к стоимости |
||
|
выручка в оптовых ценах без НДС и акцизов, руб. |
себестоимость | прибыль (убыток), руб. | ||
| Передача электроэнергии | 33028 | 27319 | 5709 | 17,3 |
| Производство воды | 95066 | 87313 | 7753 | 8,2 |
| Производство сжатого воздуха и кислорода | 49676 | 42726 | 7039 | 14,2 |
| Услуги по передаче тепловой энергии по теплосетям | 5726 | 5901 | -175 | -3,1 |
| Услуги цехов | 39112 | 39804 | -692 | -1,8 |
Таблица 31 - Факторный анализ рентабельности продукции в 2007 году
| Вид продукции | Выпуск продукции |
Рентабельность в процентах к стоимости |
||
|
выручка в оптовых ценах без НДС и акцизов, тыс.руб. |
себестоимость |
прибыль (убыток), тыс. руб. |
||
|
Передача электроэнергии |
33718 | 28040 | 5678 | 16,8 |
| Производство воды | 98665 | 91467 | 7198 | 7,3 |
| Производство сжатого воздуха и кислорода | 48866 | 46016 | 2850 | 5,8 |
| Услуги по передаче тепловой энергии по теплосетям | 5811 | 6057 | -246 | -4,2 |
| Услуги цехов | 29315 | 24740 | 4575 | 15,6 |
| Аренда имущества | 594 | 508 | 86 | 14,5 |
| Субаренда имущества | 211 | 210 | 1 | 0,5 |
Произведя факторный анализ рентабельности мы будем в основном сравнивать 2006 и 2007 года, так как в 2005 году некоторые виды продукции не производились и мы не можем в полной мере просмотреть динамику рентабельности этого года в сравнении с другими периодами. Рентабельность продукции в 2007 и в 2006 годах примерно одинаковая. «Передача электроэнергии» в 2006 году выше 2007 года на 0,5 %; «Производство воды» в 2006 году выше 2007 года на 0,9 % и выше 2005 года на 3,1 %; «Производство сжатого воздуха и кислорода» так же в 2006 году выше 2007 года на 8,4 % и выше 2005 года на 5,9 %; «Услуги по передаче тепловой энергии по тепловым сетям» в 2006 и в 2007 годах находятся в отрицательных показателях, но в 2007 году положение немного хуже на 1,1 %. Рентабельность продукции «Услуги цехов» в 2007 году выше 2006 года на 17,4 % и выше 2005 года на 2,2 %. В общей динамике рентабельности продукции, рентабельность за 2007 год не на много выше рентабельности 2006 года.
3.3 Предложения по улучшению финансовых результатов
Резервы роста прибыли - это количественно измеримые возможности, основными их источниками являются увеличение объема реализации, снижение ее себестоимости, повышение качества товарной продукции, реализация ее на более выгодных рынках сбыта и т.д. (рисунок 11).
Резервы увеличения суммы прибыли


Увеличение
объема
реализации
продукции
Повышение
цен
Снижение
себестоимости продукции

Повышение
качества товарной продукции
Поиск более
выгодных рынков сбыта
Реализация в
более
оптимальные
сроки



Рисунок 11 - Блок-схема источников резервов увеличения прибыли от реализации продукции
Резервы роста прибыли – это количественно измеримые возможности ее увеличения за счет роста объема реализации продукции, уменьшения затрат на ее производство и реализацию, недопущения внереализационных убытков, совершенствование структуры производимой продукции. Резервы выявляются на стадии планирования и в процессе выполнения планов. Определение резервов роста прибыли базируется на научно обоснованной методике их расчета, мобилизации и реализации. Выделяют три этапа этой работы: аналитический, организационный и функциональный.
На первом этапе выделяют и количественно оценивают резервы; на втором разрабатывают комплекс инженерно-технических, организационных, экономических и социальных мероприятий, обеспечивающих использование выявленных резервов; на третьем этапе практически реализуют мероприятия и ведут контроль за их выполнением.
При подсчете резервов роста прибыли за счет возможного роста объема реализации используются результаты анализа выпуска и реализации продукции.
Сумма резерва роста прибыли за счет увеличения объема продукции рассчитывается по формуле:
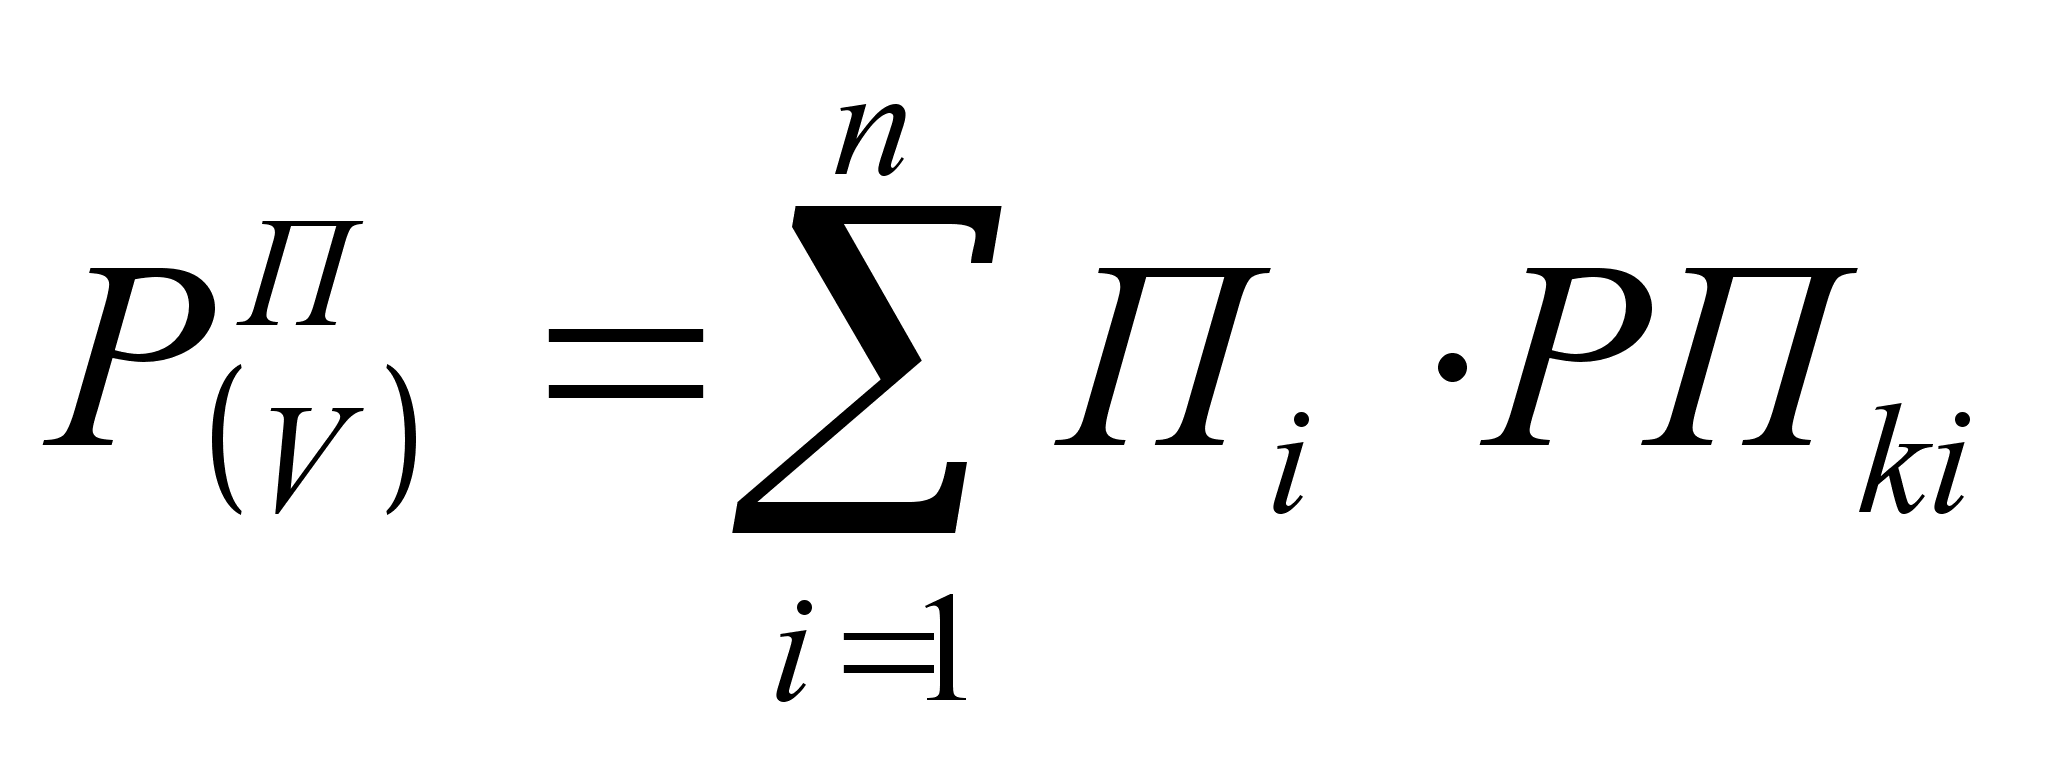 , (30)
где: 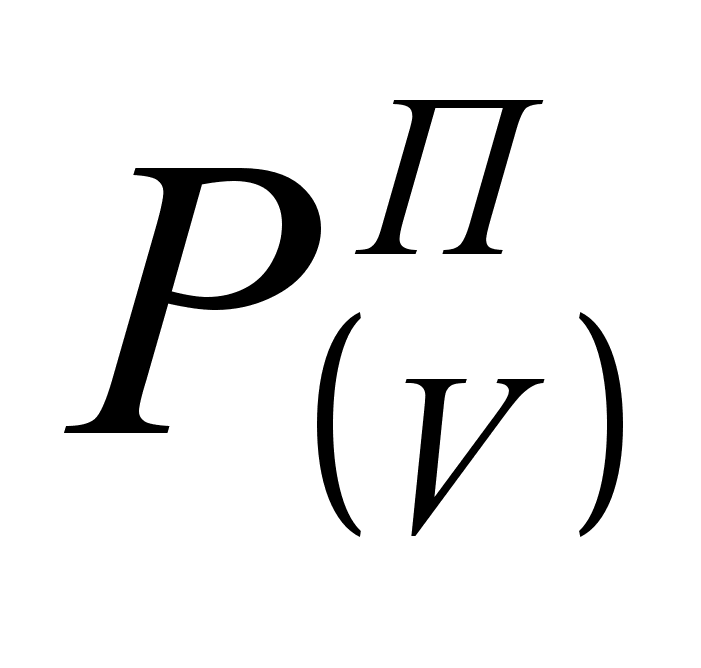 - резерв
роста прибыли
за счет увеличения
объема продукции,
тыс. руб.;
Пi - плановая сумма прибыли на единицу i-й продукции, тыс. руб.;
РПki - количество дополнительно реализованной продукции в натуральных единицах измерения, шт.
Если прибыль рассчитана на рубль товарной продукции, сумма резерва ее роста за счет увеличения объема реализации определяется по формуле:
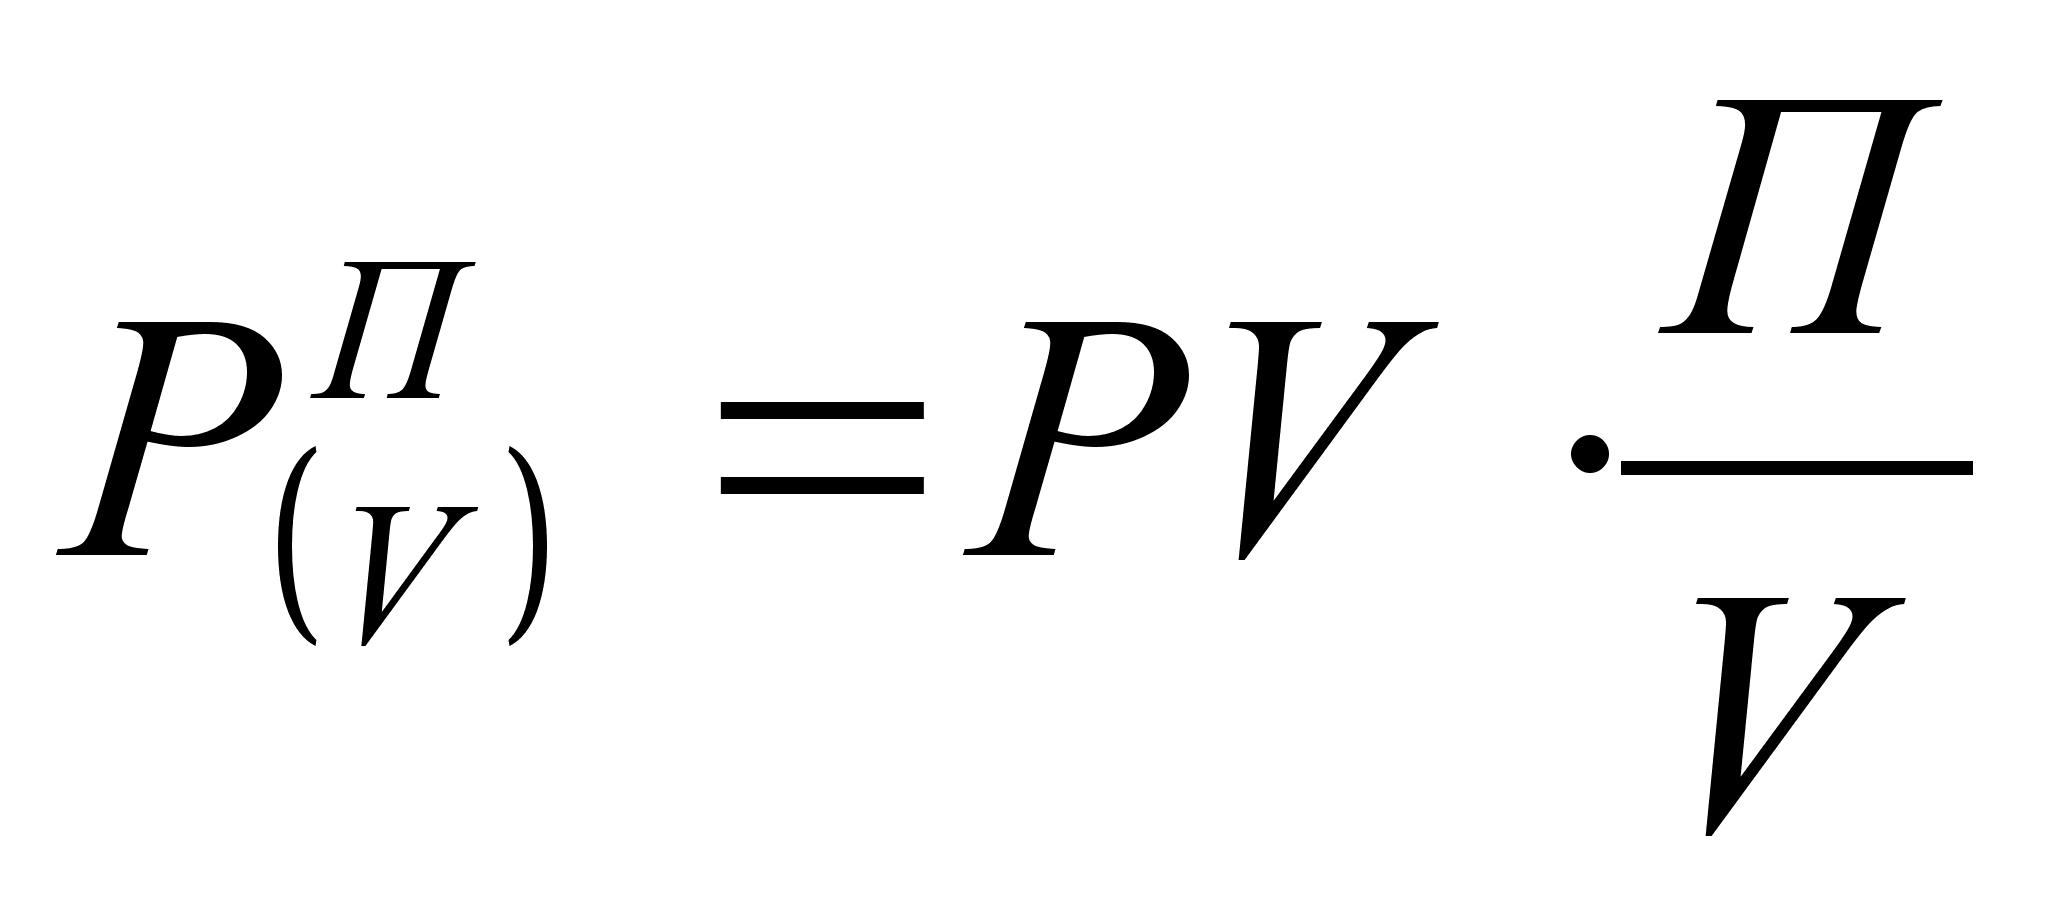 , (31)
где PV - возможное увеличение объема реализованной продукции, тыс. руб.;
П - фактическая прибыль от реализации продукции, тыс. руб.;
V - фактический объем реализованной продукции, тыс. руб.
Сопоставление возможного объема продаж, установленного по результатам маркетинговых исследований, с производственными возможностями предприятия позволяет спрогнозировать увеличение объема производства и реализации продукции ООО «УИ ЭРП» на 10 % в следующем году.
Рассчитаем резерв увеличения прибыли за счет увеличения объема выпуска и реализации продукции ООО «УИ ЭРП» по формуле (31).
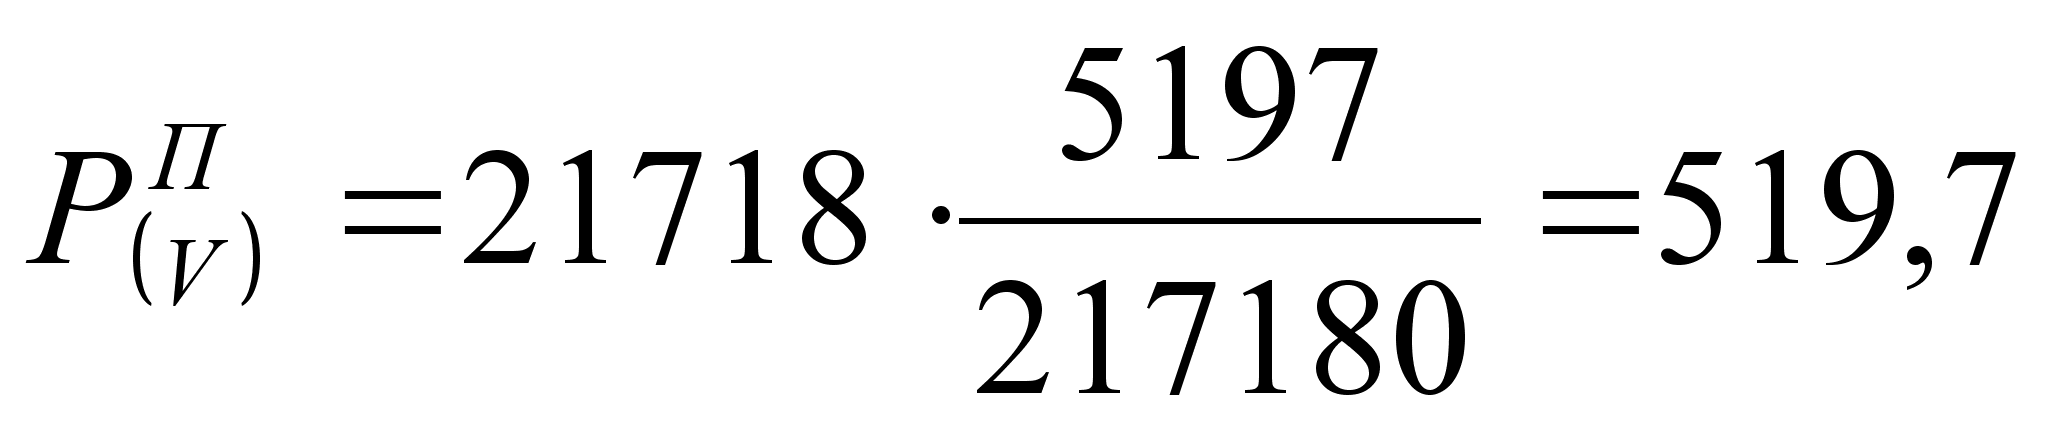 тыс. руб.
Таким образом, увеличив объем выпуска продукции на 10 % рассматриваемое нами предприятие увеличит свою прибыль на 519,7 тыс. руб.
Важное направление поиска резервов роста прибыли – снижение затрат на производство и реализацию продукции, например, сырья, материалов, топлива, энергии, амортизации основных фондов и других расходов.
Для выявления и подсчета резервов роста прибыли за счет снижения себестоимости может быть использован метод сравнения. В этом случае для количественной оценки резервов очень важно правильно выбрать базу сравнения. В качестве такой базы могут выступать уровни использования отдельных видов производственных ресурсов: плановый и нормативный: достигнутый на передовых предприятиях: базовый фактически достигнутый средний уровень в целом по отрасли: фактически достигнутый на передовых предприятиях зарубежных стран.
Методической базой экономической оценки резервов снижения затрат овеществленного труда является система прогрессивных технико-экономических норм и нормативов по видам затрат сырья, материалов, топливно-энергетических ресурсов, нормативов использования производственных мощностей, удельных капитальных вложений, норм и нормативов в оборудовании и др.
При сравнительном методе количественного измерения резервов их величина определяется путем сравнения достигнутого уровня затрат с их потенциальной величиной:
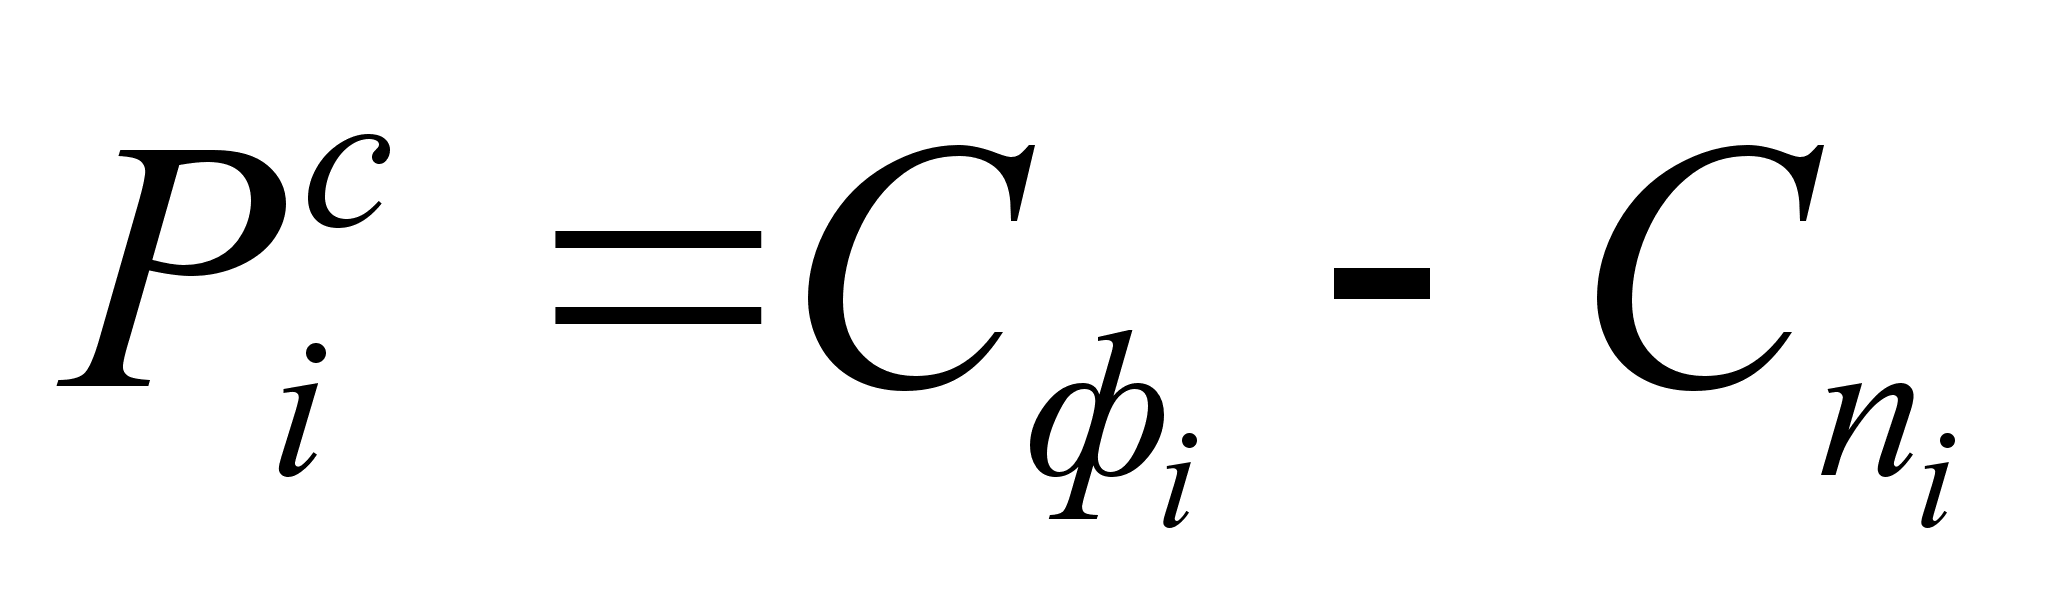 , (32)
где 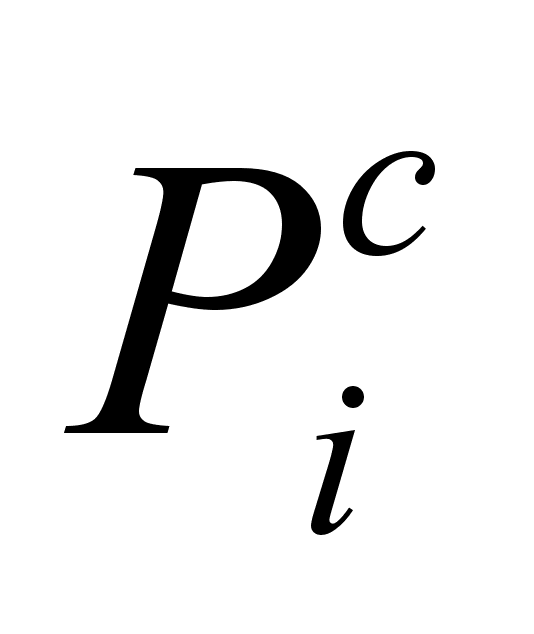 - резерв
снижения
себестоимости
продукции за
счет i-го вида
ресурсов, тыс.
руб.;
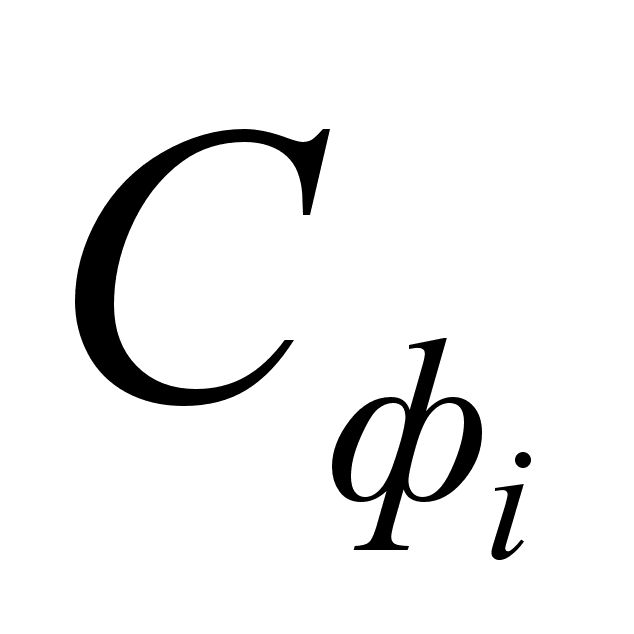 - фактический
уровень использования
i-го вида производственных
ресурсов, тыс.
руб.;
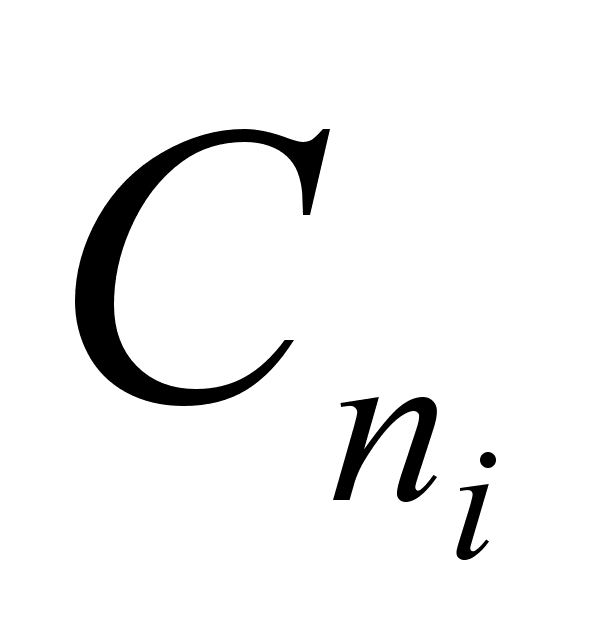 - потенциальный
уровень использования
i-го вида производственных
ресурсов, тыс.
руб.
Обобщающая количественная оценка общей суммы резерва снижения себестоимости продукции производится путем суммирования их величины по отдельным видам ресурсов:
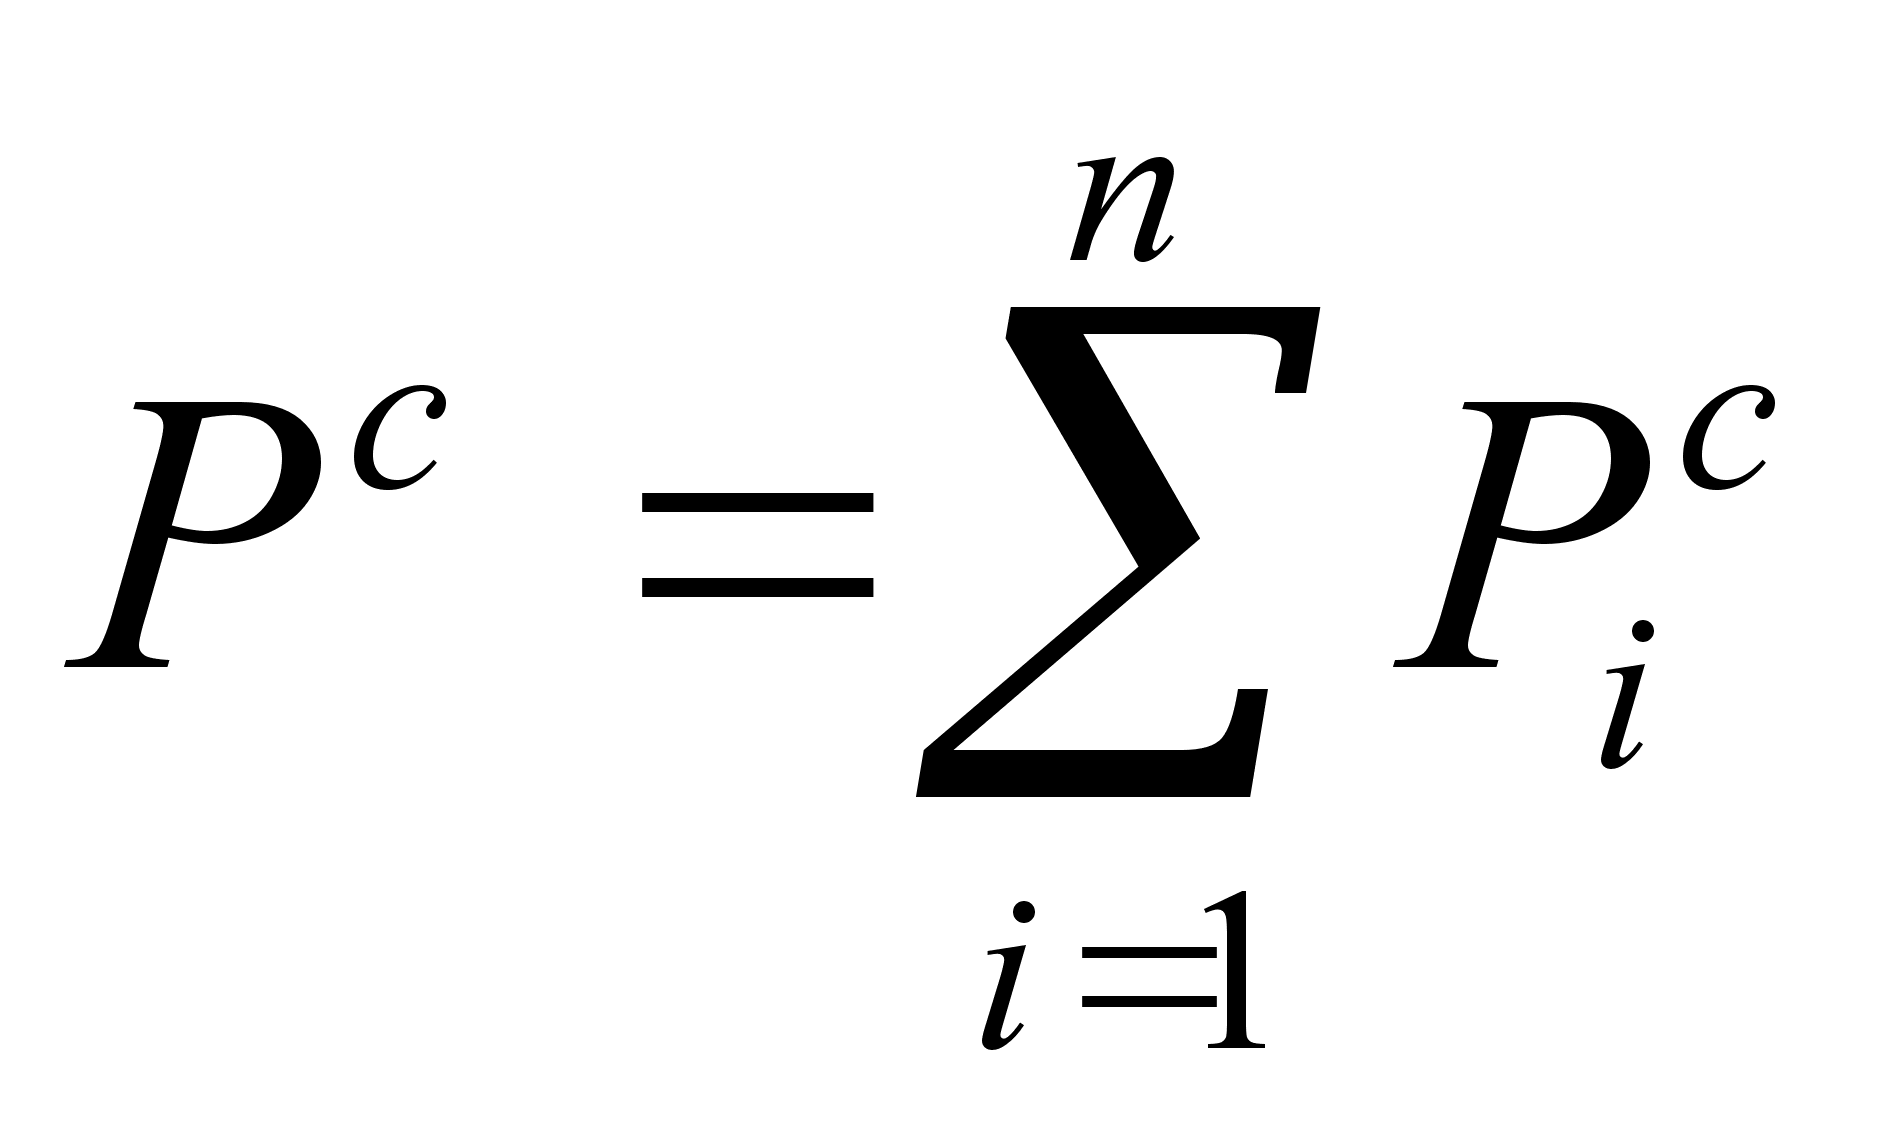 , (33)
где 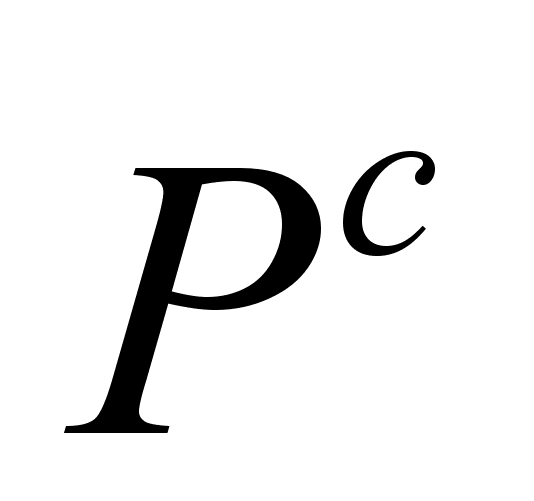 - общая
величина резерва
снижения
себестоимости
продукции, тыс.
руб.;
- резерв
снижения
себестоимости
по i-му виду
производственных
ресурсов, тыс.
руб.
Если анализу прибыли предшествует анализ себестоимости продукции и определена общая сумма резерва ее снижения, то расчет резерва роста прибыли производится по формуле:
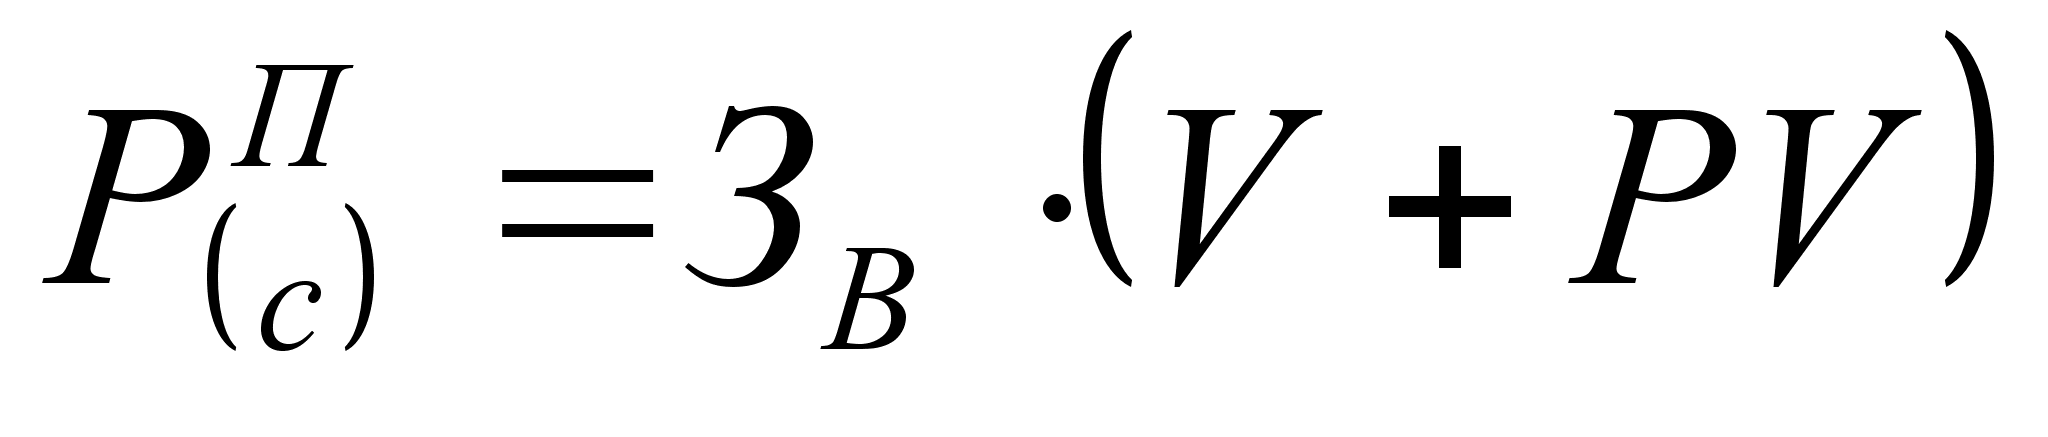 , (34)
где 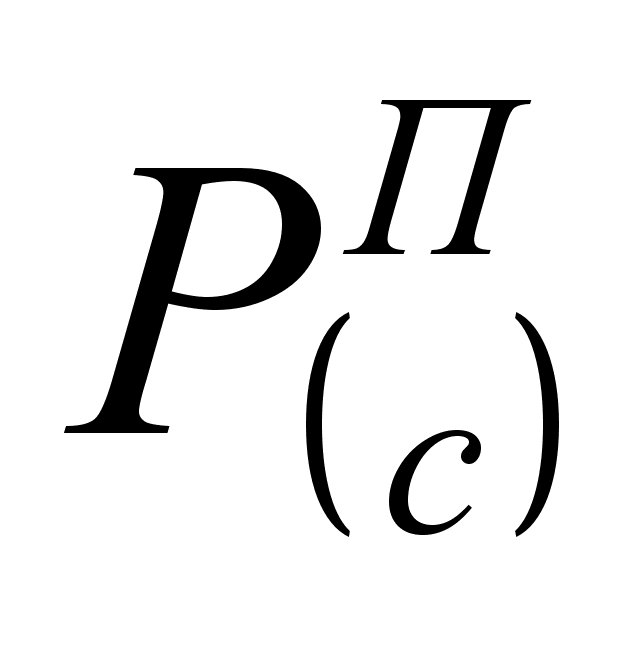 - резерв
увеличения
прибыли за счет
снижения
себестоимости
продукции,
тыс. руб.;
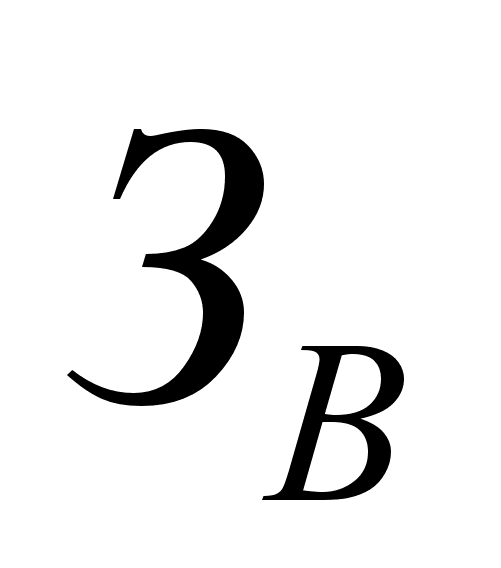 - возможное
снижение затрат
на рубль продукции,
руб.;
V - фактический объем реализованной продукции за изучаемый период, тыс. руб.;
PV - возможное увеличение объема реализации продукции, тыс. руб.
Затраты на производство и реализацию произведенной продукции в целом и по статьям за отчетный год (фактически и по плану), а также за предшествующий год представлены в таблице 32.
Таблица 32 – Затраты на производство и реализацию продукции
| Статьи затрат | 2006 г. | 2007 г. | |
| план | факт | ||
| Сырье и материалы, тыс. руб. | 88581 | 89084 | 86649 |
| Транспортно-заготовительные расходы, тыс. руб. | 11208 | 9558 | 11397 |
| Заработная плата производственных рабочих (основная и дополнительная), тыс. руб. | 63886 | 64803 | 63127 |
| Амортизация основных фондов, тыс. руб. | 1818 | 1997 | 2093 |
| Прочие производственные расходы, тыс. руб. | 61217 | 63699 | 60040 |
| Производственная себестоимость продукции, тыс. руб. | 203063 | 204708 | 197038 |
| Управленческие расходы, тыс. руб. | 12391 | 14879 | 14944 |
| Коммерческие расходы, тыс. руб. | 0 | 0 | 0 |
| Полная себестоимость продукции, тыс. руб. | 215454 | 219583 | 211983 |
Для наглядного отображения затрат на производство и реализацию продукции построим диаграмму.
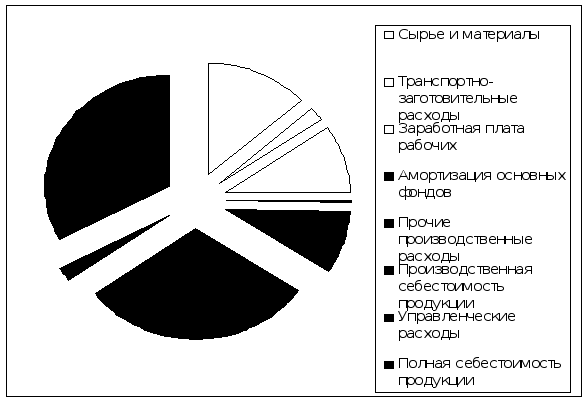
Рисунок 12 – Затраты на производство и реализацию продукции 2007год, тыс. руб.
Для того, чтобы затраты на производство и реализацию продукции по статьям привести в сопоставимые значения, пересчитаем их на 1 рубль произведенной и реализованной продукции, используя следующее соотношение:
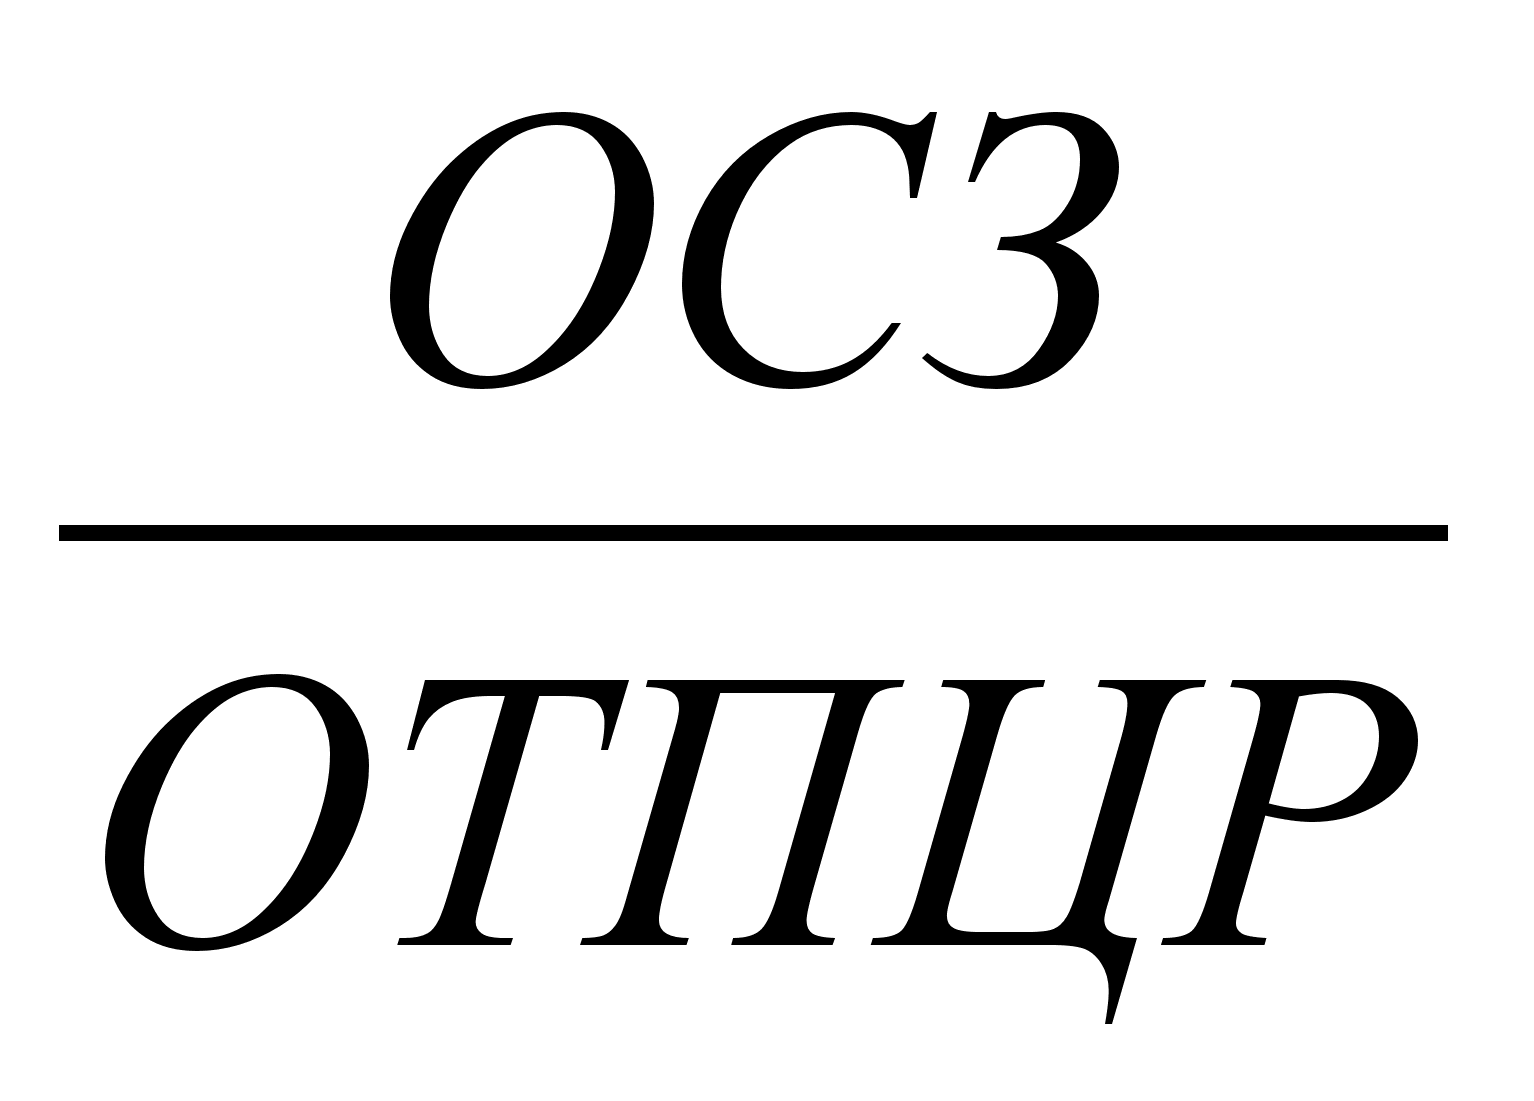 , (35)
где ОСЗ – общая сумма затрат, тыс. руб.;
ОТПЦР – объем товарной продукции в ценах реализации, тыс. руб.
Таблица 33 – Затраты на 1 рубль товарной продукции
| Статьи затрат | 2006 г. | 2007 г. | |
| план | факт | ||
| Сырье и материалы, тыс. руб. | 0,398 | 0,394 | 0,399 |
| Транспортно-заготовительные расходы, тыс. руб. | 0,050 | 0,042 | 0,052 |
| Заработная плата производственных рабочих (основная и дополнительная), тыс. руб. | 0,287 | 0,287 | 0,291 |
| Амортизация основных фондов, тыс. руб. | 0,008 | 0,009 | 0,011 |
| Прочие производственные расходы, тыс. руб. | 0,275 | 0,282 | 0,276 |
| Производственная себестоимость продукции, тыс. руб. | 0,912 | 0,906 | 0,907 |
| Управленческие расходы, тыс. руб. | 0,056 | 0,066 | 0,069 |
| Коммерческие расходы, тыс. руб. | 0 | 0 | 0 |
| Полная себестоимость продукции, тыс. руб. | 0,968 | 0,971 | 0,976 |
Как показывают данная таблица, существуют резервы снижения себестоимости продукции за счет уменьшения управленческих и коммерческих затрат.
Возможное снижение затрат на рубль товарной продукции равно:
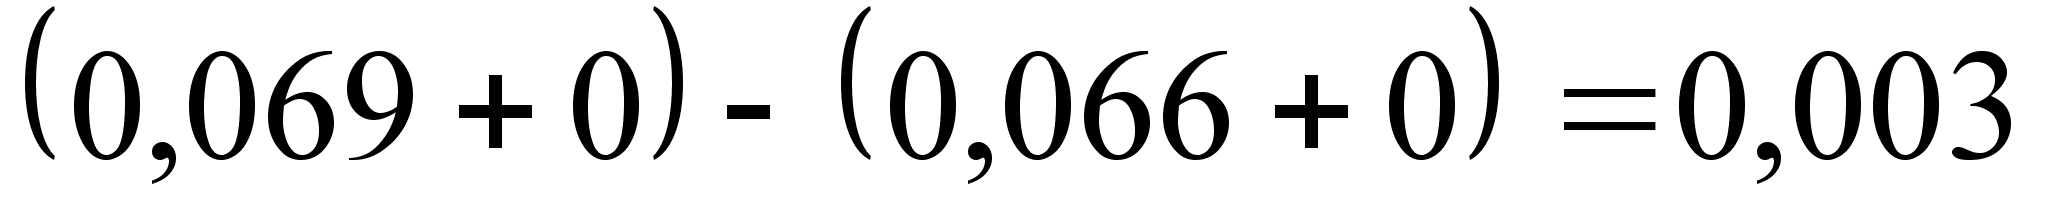 руб.
Затраты на рубль товарной продукции в 2007 году составили 0,976 руб. снижение этой суммы на 0,003 руб. позволит увеличить сумму прибыли. Рассчитаем резерв увеличения суммы прибыли за счет снижения себестоимости:
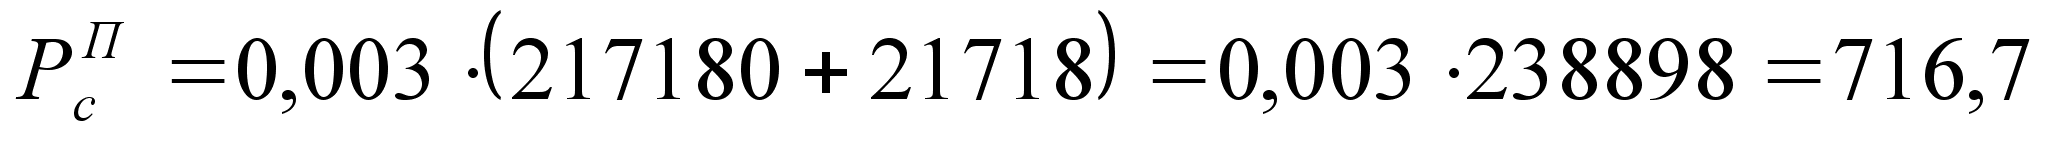 тыс. руб.
А это в свою очередь повысит рентабельность продаж.
Фактическая рентабельность продаж в 2007 г. составила:
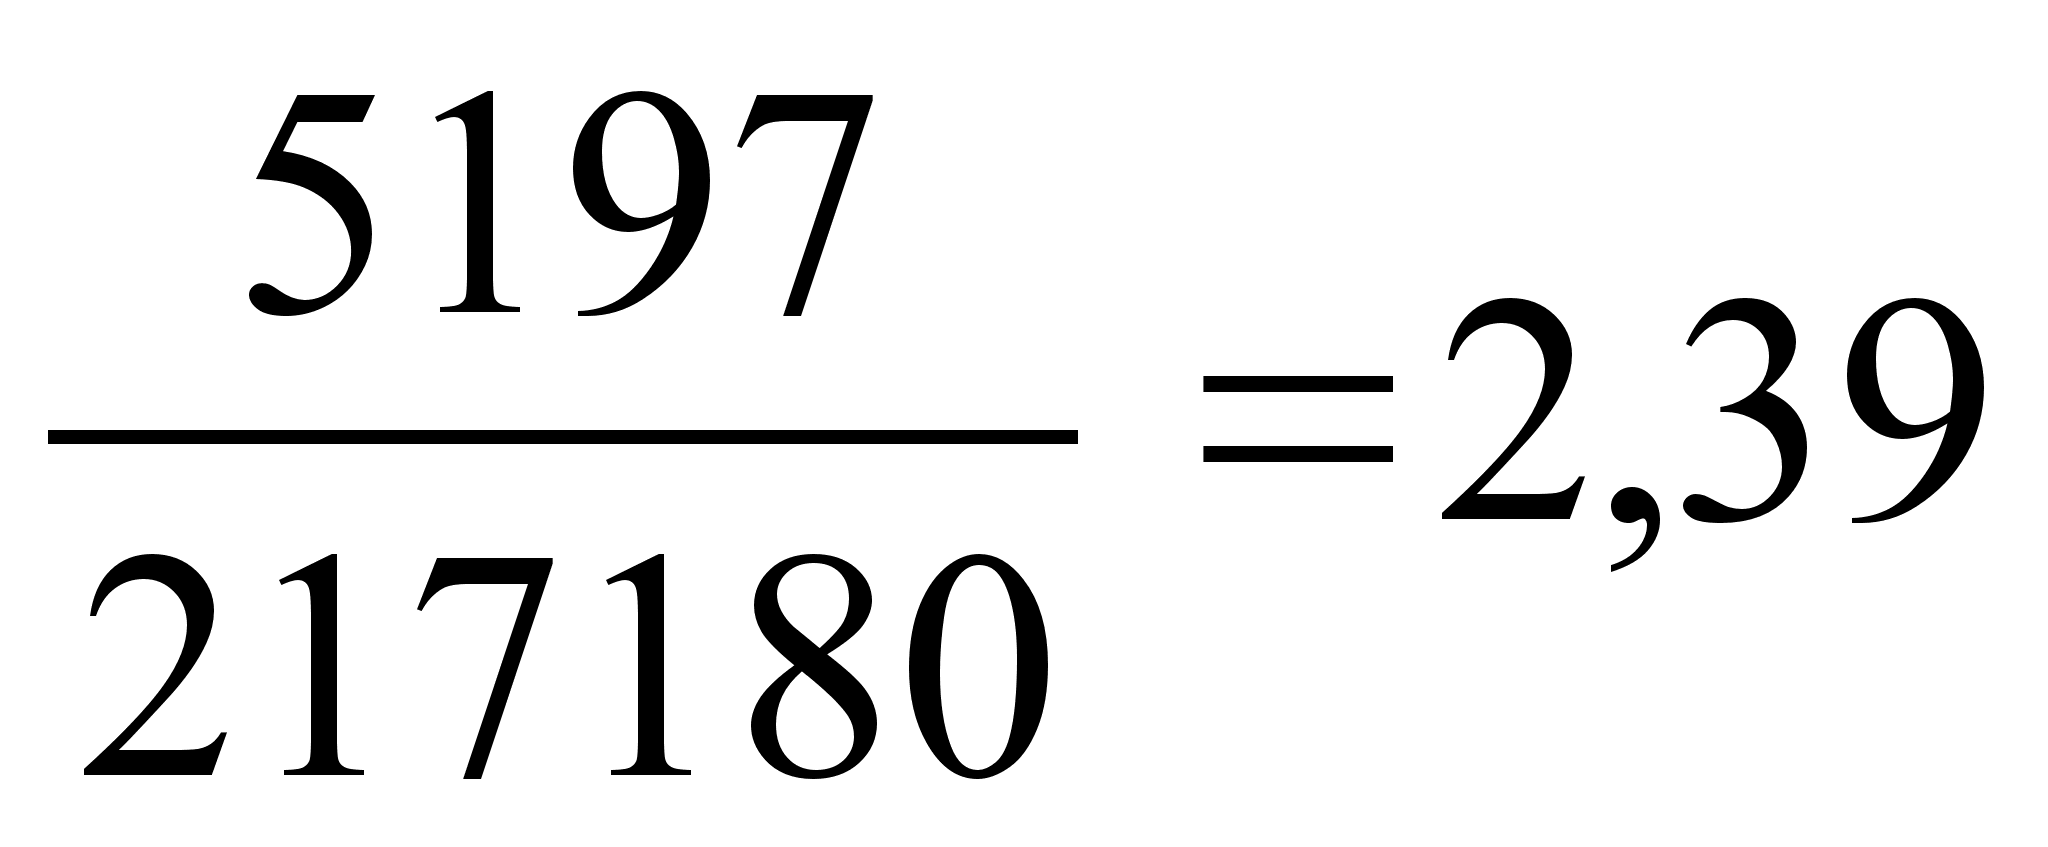 %.
Возможная рентабельность продаж при снижении на 0,003 руб. затрат на рубль реализованной продукции составит:
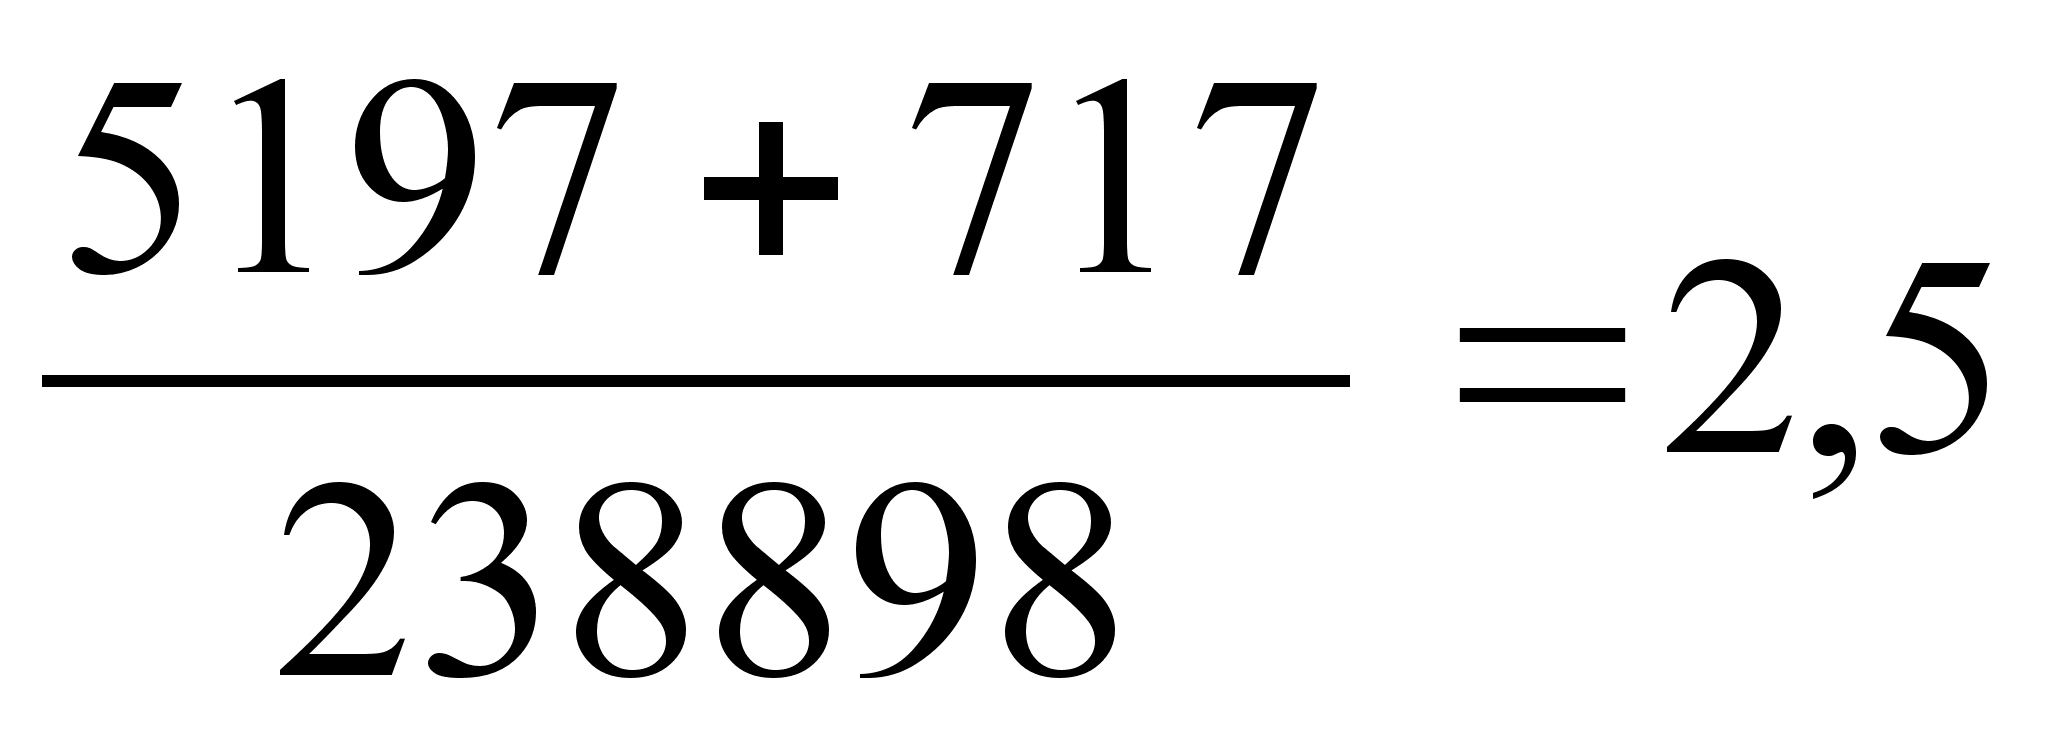 %.
Существенным резервом роста прибыли является улучшение качества товарной продукции.
В 2007 году предприятие производило воду, которая в свою очередь подразделяется на: воду промышленную фильтрованную (условно продукция первого сорта) и воду промышленную техническую (является продукцией второго сорта). Соблюдение технологической дисциплины контроль за работой оборудования и своевременная его наладка являются важнейшими факторами повышения качества товарной продукции.
Резерв увеличения прибыли за счет повышения качества обычно определяется следующим образом: изменение удельного веса каждого сорта умножается на отпускную цену соответствующего сорта, результаты суммируются, и полученное изменение средней цены умножается на возможный объем реализации продукции:
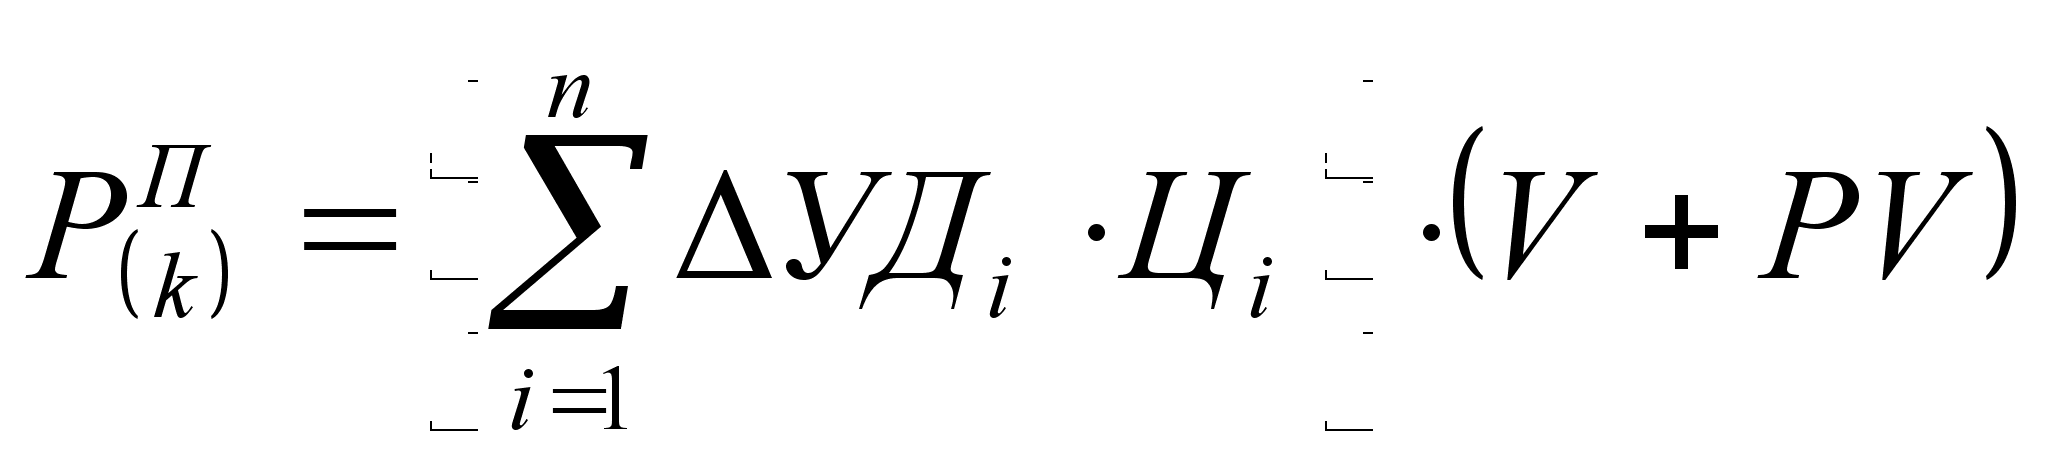 , (36)
где: 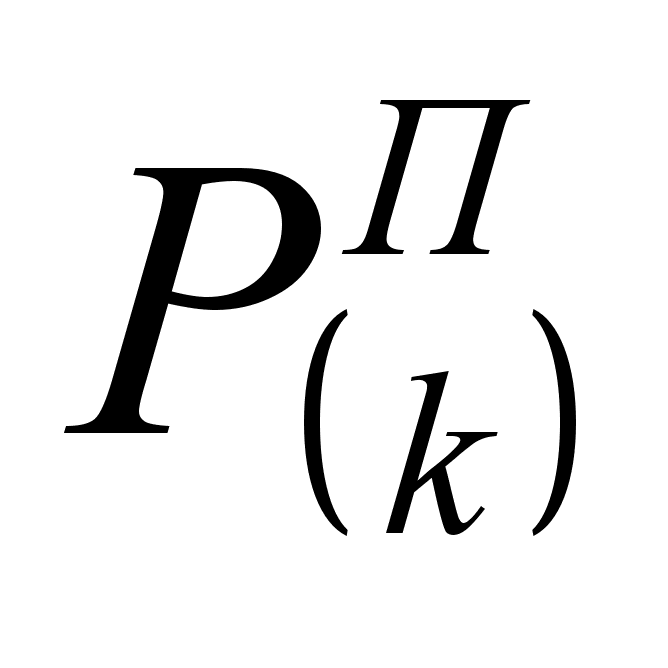 - резерв
увеличения
прибыли за счет
повешения
качества продукции,
тыс. руб.;
УДi - удельный вес i-го вида продукции в общем объеме реализации, %;
Цi - отпускная цена i-го вида продукции, тыс. руб.;
V - фактический объем реализации продукции в анализируемом периоде, тыс. руб.;
PV - возможное увеличение объема реализации продукции, усл. ед. кол.
В 2007 году продукция I-го сорта в общем объеме реализации продукции ООО «УИ ЭРП» составляла 65 %, II-го сорта – 35 %.
Отпускная цена
продукции II-
сорта на 20 % ниже
цены продукции
I-сорта (т.е.
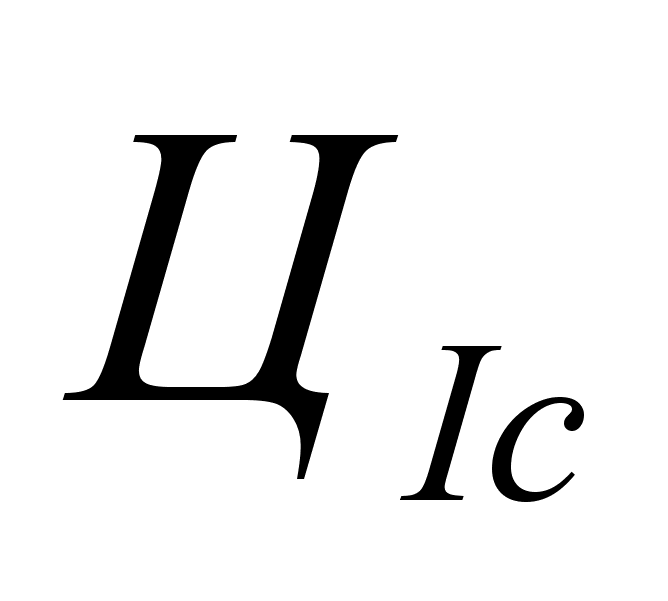 = 100 %;
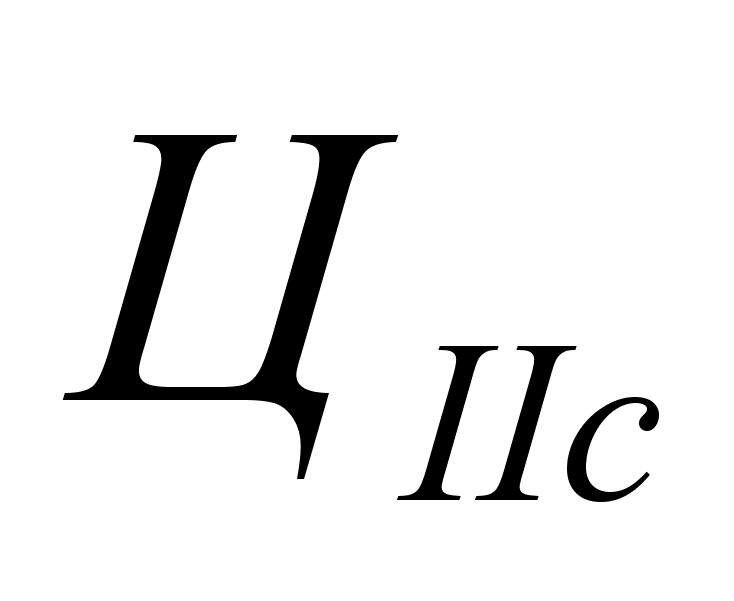 = 80 %).
Предприятие имеет возможность изменить структуру продукции таким образом: на 5 % увеличить удельный вес продукции I-го сорта и на столько же снизить удельный вес продукции II-го сорта.
Рассчитаем резерв увеличения прибыли за счет такого изменения структуры.
Таблица 34 – Расчет резерва роста прибыли за счет улучшения качества продукции
| Сорт продукции |
Отпускная цена за условную единицу, усл. ден. ед. |
Удельный вес, % | Изменения средней цены реализации, усл. ден. ед. | ||
| фактический | возможный | отклонение | |||
| I | 100 | 65 | 70 | 5 | 5 |
| II | 80 | 35 | 30 | -5 | -4 |
| Итого: | - | 100 | 100 | - | 1 |
Средняя цена реализации условной единицы возросла на 1 условную денежную единицу.
Рассчитаем, чему же равна 1 условная денежная единица.
Весь объем продукции примем за 100 условных единиц количества, тогда фактический объем продукции I-го сорта будет равен 65 условных единиц количества, - II-го сорта - 35 условных единиц количества.
Сумму выручки от реализации можно выразить в условных единицах и представить в виде суммы:
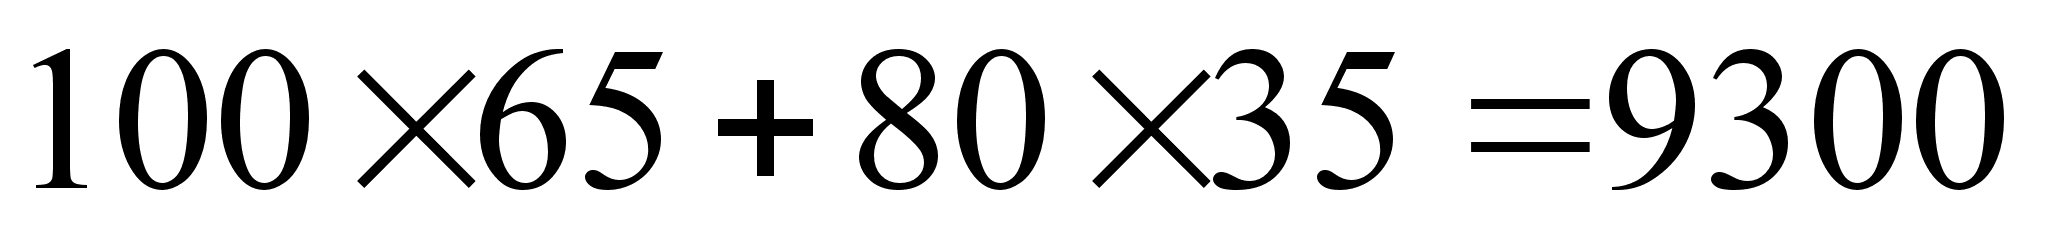 усл. ден. ед.
В тоже время выручка от реализации продукции с учетом возможного увеличения объема производства и реализации продукции составляет 238898 тыс. руб.
Тогда 9300 усл. ден ед. = 238898 тыс. руб.
Отсюда 1 усл. ден ед. = 25,7 тыс. руб.
Итак, в связи с увеличением удельного веса продукции I-го сорта на 5 % и сокращением удельного веса II-го сорта средняя цена возрастает на 25,7 тыс. руб. за условную единицу количества, а сумма прибыли за возможный объем реализации увеличивается на 2570 тыс. руб.
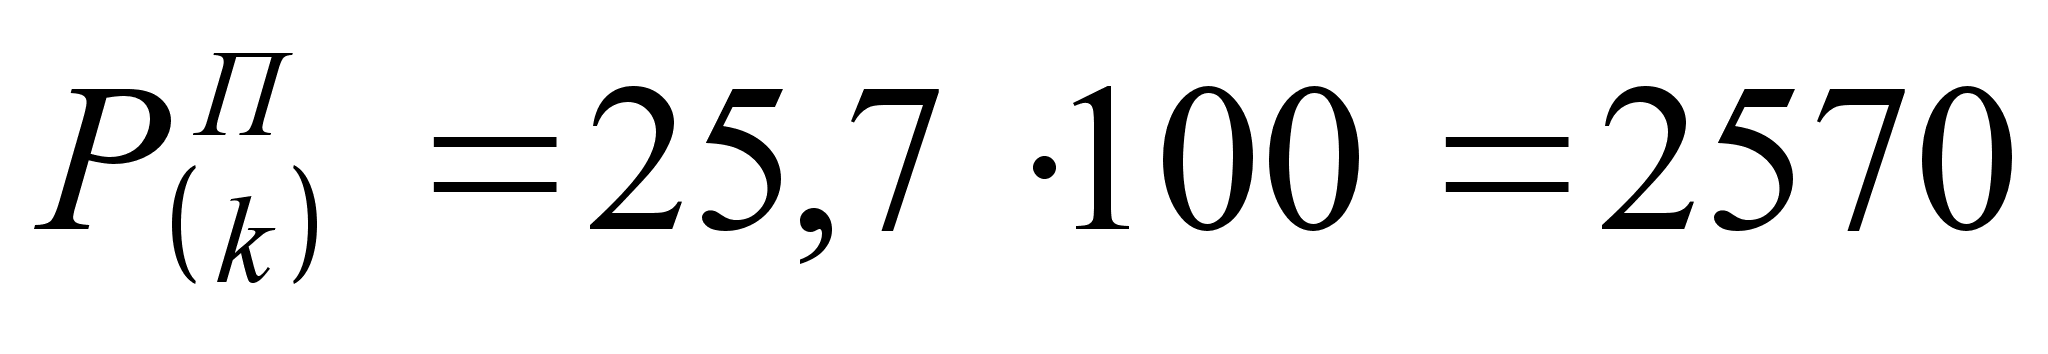 тыс. руб.
Обобщим все выявленные резервы роста прибыли (таблица 35).
Таблица 35 – Обобщенные резервы увеличения суммы прибыли втыс.руб.
| Источник резервов | Резервы увеличения прибыли |
| Увеличение объема продаж | 519,7 |
| Снижение себестоимости продукции | 716,7 |
| Повышение качества продукции | 2570 |
| Итого: | 3806,4 |
Основными источниками резервов повышения уровня рентабельности продукции является увеличение суммы прибыли от реализации продукции, снижение себестоимости товарной продукции. Для подсчета резервов увеличения рентабельности продаж может быть использована следующая формула:
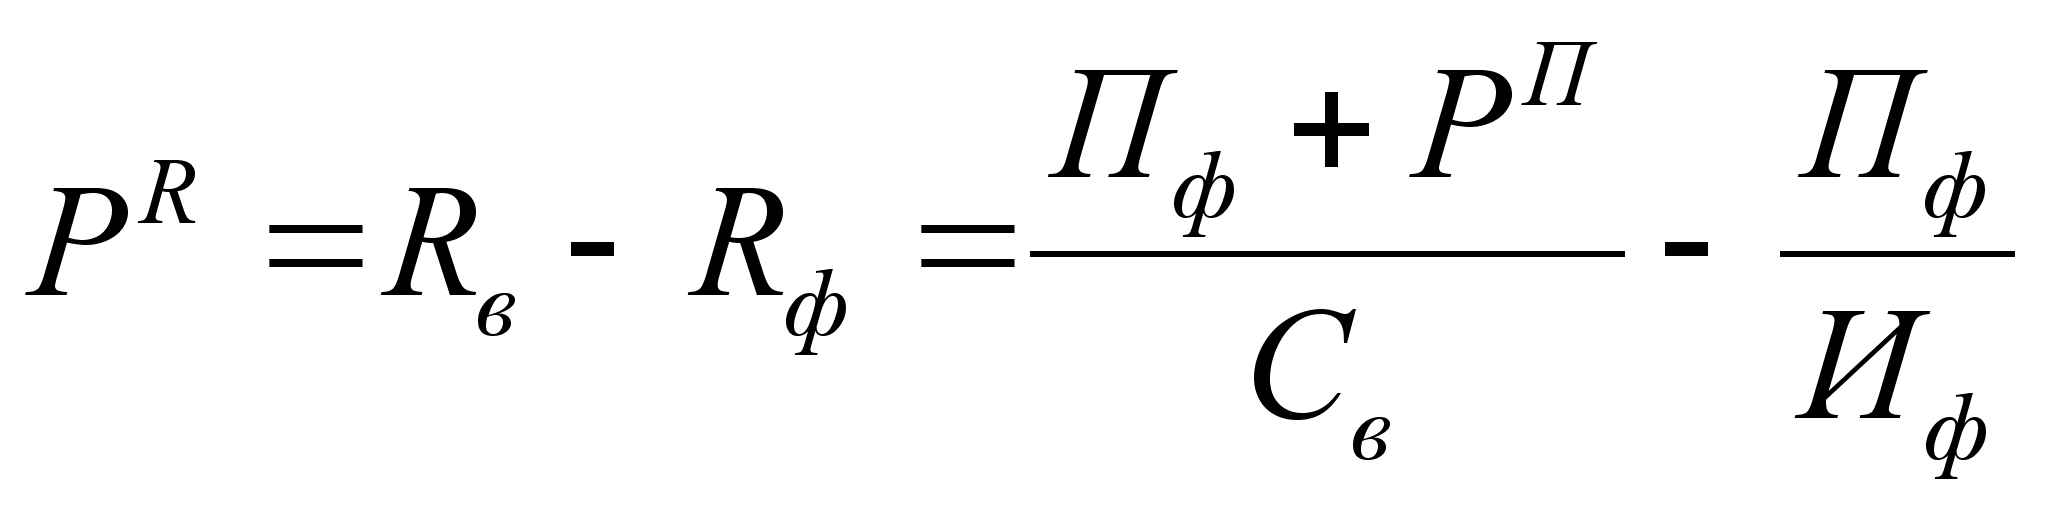 , (37)
где 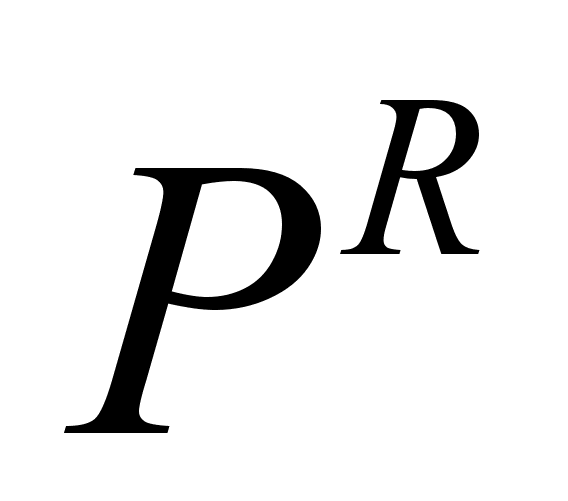 - резерв
роста рентабельности,
%;
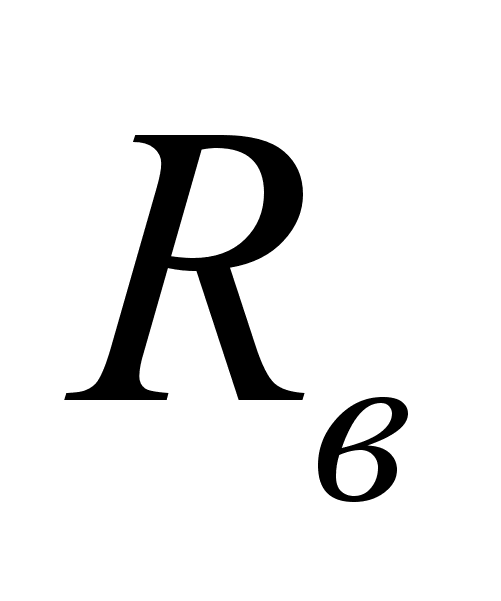 - рентабельность
возможная, %;
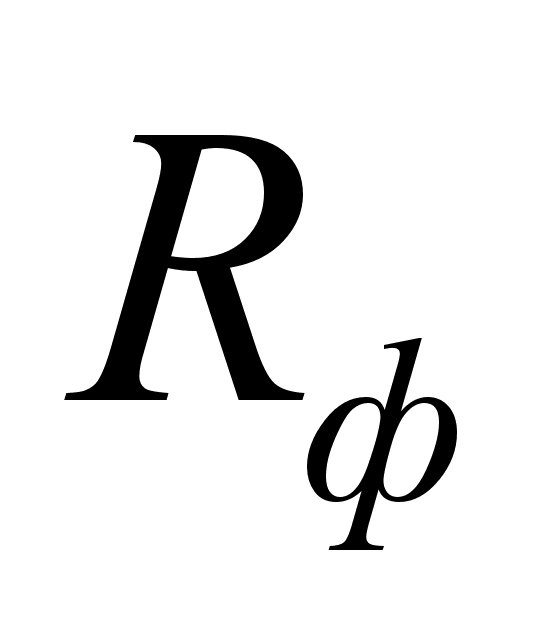 - рентабельность
фактическая,
%;
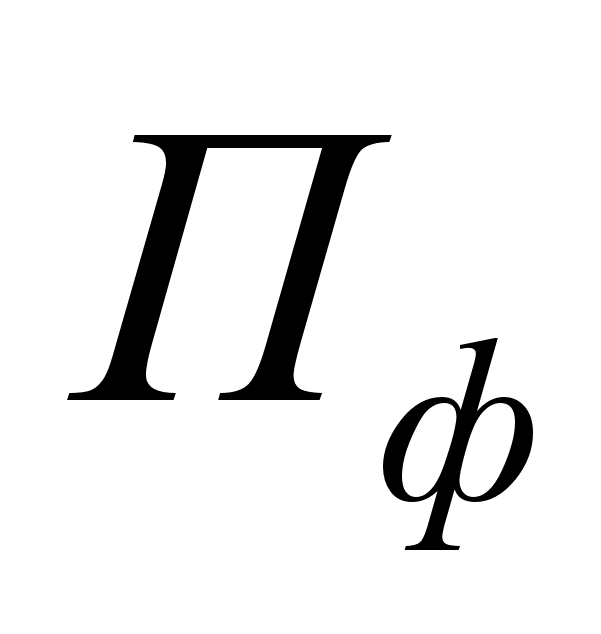 - фактическая
сумма прибыли,
тыс. руб.;
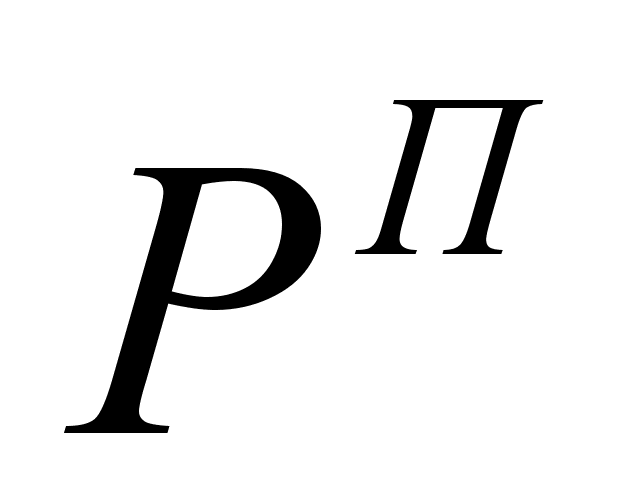 - резерв
роста прибыли
от реализации
продукции, тыс.
руб.;
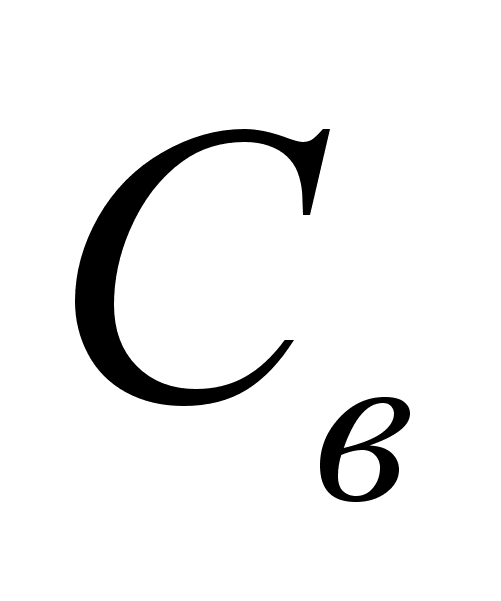 - возможная
себестоимость
продукции с
учетом выявленных
резервов, тыс.
руб.;
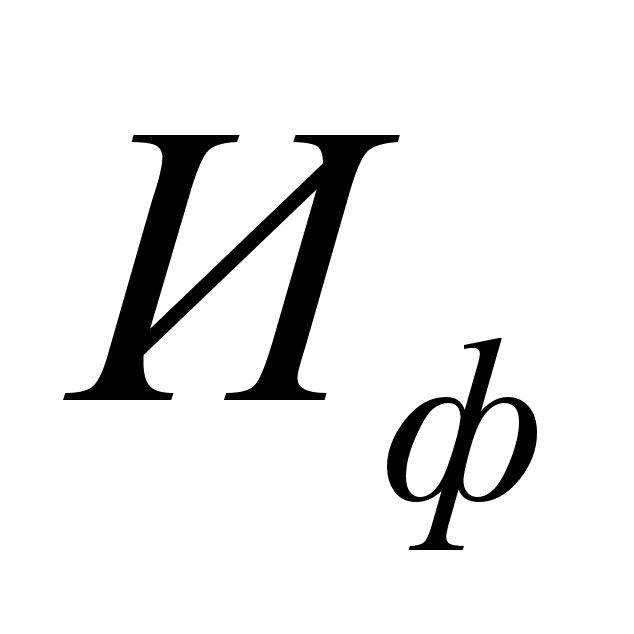 - фактическая
сумма затрат
по реализованной
продукции, тыс.
руб.
Возможная сумма затрат на рубль товарной продукции:
0,976 – 0,003 = 0,973 руб.
Умножим эту сумму затрат на возможный объем товарной продукции выраженный в ценах реализации (238898 тыс. руб.), получим значение суммы возможной себестоимости:
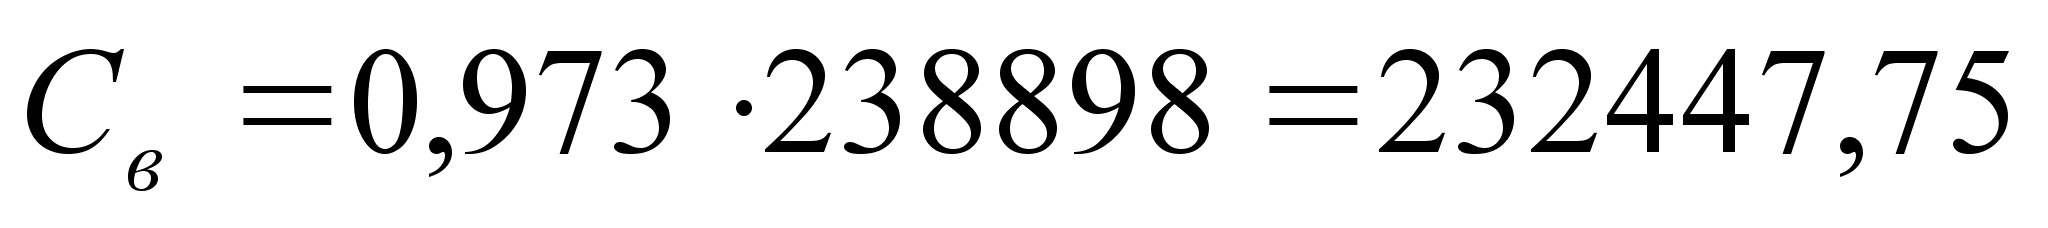 тыс. руб.
Подставив все известные данные в формулу (37) вычислим резерв увеличения рентабельности производственной деятельности фирмы ООО «УИ ЭРП» за счет названных выше факторов:
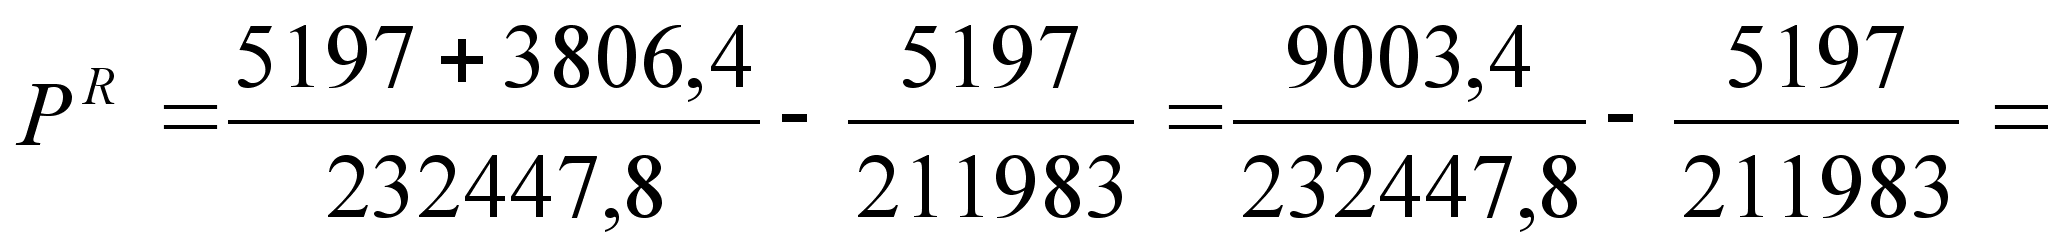
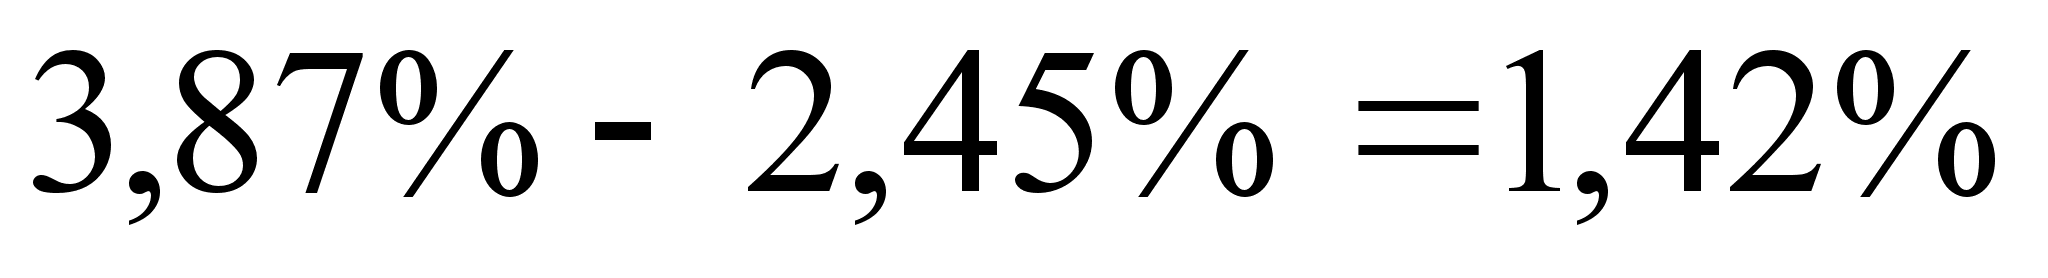
Таким образом, при увеличении объема производства и реализации продукции на 10 %, снижении на 0,003 руб. затрат на рубль товарной продукции, увеличении на 5 % удельного веса продукции I-го сорта в общем объеме реализованной продукции фирма ООО «УИ ЭРП» получит дополнительную прибыль в сумме 3806,4 тыс. руб. и увеличит рентабельность производства (окупаемость затрат) на 1,42 %.
На основе анализа резерва увеличения прибыли и рентабельности предприятия, можно сделать вывод о том, что на рассматриваемом предприятии существуют следующие резервы увеличения прибыли:
- увеличение объема производства и реализации выпускаемой продукции;
- снижение себестоимости выпускаемой продукции;
- повышение качества выпускаемой продукции.
Одним из важнейших резервов получения прибыли является снижение непроизводственных расходов и потерь. Непроизводственные расходы и потери ведут к понижению эффективности общественного производства.
В решении проблемы снижения и ликвидации непроизводственных расходов и потерь наряду с созданием безотходных технологий и новой ресурсосберегающей техники, экономичных способов обработки, современных методов