Розробка заходів з підвищення ефективності операційної діяльності ВАТ "Дніпропетровськгаз"
- негативним рівнем рентабельності активів та власного капіталу по чистому прибутку після оподаткування внаслідок збитковості операційної діяльності (рис.1.12).
Таким чином, проведена економічна діагностика фінансового стану підприємства ВАТ «Дніпропетровськгаз» по результатам діяльності за 2005 – 2007 роки показує, що основними проблемами фінансового стану підприємства є наступні:
ризиково низький рівень загальної, строкової та моментальної ліквідності, що створює проблеми з платоспроможністю підприємства та проблеми своєчасності розрахунків з кредиторами;
незабезпеченістю джерелами покриття придбаних виробничих запасів, що приводить до їх надмірного об’єму в умовах відсутності необхідних обсягів власних оборотних коштів, вкладених в основні засоби;
низький рівень автономності ( надмірне використання фінансового важеля позикових коштів) та використанням в якості основних позичкових джерел поточних авансових платежів покупців продукції, що не є класичними джерелами покриття виробничих запасів.
Отримані результати потребують додаткового дослідження адміністративних, збутових та інших операційних витрат підприємства, занадто великий обсяг яких приводить до позитивних значень прибутку підприємства за результатами реалізації послуг та негативних значень прибутку підприємства за загальними результатами операційної діяльності.
Так, за даними опису Форми 2 за 2007 року ВАТ "Дніпропетровськгаз" отримано чистий дохід від реалізації продукції, робіт, послуг (ряд.035 ф.2) на суму 546 202 тис. грн. Собівартість (ряд.040 ф.2) склала 535 378,7 тис. грн. За результатами роботи у звітному періоді отримано інших операційних доходів (ряд. 060) на суму 98 791,1 тис. грн, у т.ч.: - від реалізації інших оборотних активів - 219,9 тис. грн. - від операційної оренди активів - 35,2 тис. грн. - від отриманих штрафів, пені - 40,8 тис. грн. - відшкодування раніше списаних активів - 1353,5 тис. грн. - від списання кредиторської заборгованості, за якою минув строк позовної давності - 95388,7 тис. грн. - інші доходи - 1667,5 тис. грн.(з них 1433 тис. грн.- доходи оздоровчого закладу); У 2007 році отримані також відсотки банку (ряд.120) на суму 97,7 тис. грн. та інші доходи (ряд 130 ) на суму 6 456,9 тис. грн., у т.ч.: - від реалізації необоротних активів - 234,4 тис. грн. - від безоплатно отриманих активів - 6196,6 тис. грн.; - інші прибутки від звичайної діяльності - 25,9 тис. грн.
Інші операційні витрати (ряд.090) склали у звітному періоді 123 967 тис. грн. Підприємство також сплатило відсотки за користування кредитом (ряд. 140) у сумі 301,7 тис. грн. і понесло інші фінансові витрати (відсотки, сплачені бюджету за користування відстрочкою по сплаті ПДВ та 2 % цілової надбавки за газ) на суму 478,4 тис. грн. Крім того, були понесені інші витрати на суму 182,3 тис. грн. (ряд. 160), а саме, здійснене списання необоротних активів на суму 91,2 тис. грн. і реалізовані необоротні активи, собівартістю 56,5 тис. грн.та інші втрати- на суму 34,6 тис. грн. Збитки по ряд. 225 "Звіту про фінансові результати" у сумі 23934,8 тис. грн. пояснюються списанням дебіторської заборгованності на суму комерцій-них втрат, які виникли у 2002 р. та створенням резерву сумнівних боргів, а також збитками від основної діяльності на суму 1150 тис. грн
Чистий дохід за період з 2005 по 2007 роки збільшився за 326983 тис. грн. до 546202 тис. грн., собівартість реалізованної продукції(послуг) зросла з 316077 до 535378,7 тис. грн.
На протязі останніх трьох років ВАТ "Дніпропетровськгаз" отримало збитки на загальну суму 92569,8 тис. грн., у том числі по роках: 2005р. - 43218 тис. грн. 2006р. -25417 тис. грн.. 2007р. -23934,8 тис. грн. У зв'язку із наявністю збитків дивіденди акціонерам за 2005-2006 роки не нараховувались.Фінансове становище підприємства напротязі останніх трьох років було складним, воно мало недостатньо коштів в обігу, тому вимушено було постійно користуватися кредитами банків.
В Додатку В наведені результати розрахунку інтегрального показника ризику банкрутства Альтмана за даними балансу ВАТ «Дніпропетровськгаз» у 2005-2007 роках.
Згідно наведеним результатам, імовірність банкрутства підприємства ВАТ «Дніпропетровськгаз» є дуже значною, що потребує негайної програми заходів по оздоровленню підприємства.
2008 рік
За 1 квартал 2008 року ВАТ "Дніпропетровськгаз" було протранспортовано 1 099,997 млн.куб.м. газу, поставлено споживачам 424,912 млн.куб.м природного газу, реалізовано 620 тон зрідженого газу, виконано робіт з іншої діяльності на суму 8057 тис.грн. (з ПДВ). Доходи від транспортування склали 79 734 тис. грн., від постачання - 17 390 тис.грн., від реалізації зрідженого газу -3 875 тис.грн. Прибуток з основних видів діяльності за звітний період склав 27 464 тис.грн.
За 1 квартал 2008 року ВАТ "Дніпропетровськгаз" був отриманий чистий дохід від реалізації продукції, робіт, послуг (ряд.035 ф.2) у сумі 211 547,4 тис. грн. Собівартість (ряд.040 ф.2) склала 180 311,9 тис. грн. За результатами роботи у звітному періоді отримано інших операційних доходів (ряд. 060) на суму 422 тис. грн, у т.ч.: - від реалізації інших оборотних активів - 47,4 тис. грн. - від операційної оренди активів - 9,6 тис. грн. - від отриманих штрафів, пені - 6,0 тис. грн. - відшкодування раніше списаних активів - 316,8 тис. грн. - від списання кредиторської заборгованості, за якою минув строк позовної давності - 0,6 тис. грн. - від безоплатно одержаних активів - 0,1 тис. грн. - інші доходи - 41,5 тис. грн.; За 1 квартал 2008 року отримані також відсотки банку (ряд.120) на суму 38,3 тис. грн. та інші доходи (ряд 130 ) на суму 1707,2 тис. грн., у т.ч.: - від безоплатно отриманих активів - 1702,3 тис. грн.; - інші прибутки від звичайної діяльності - 4,9 тис. грн. Інші операційні витрати (ряд.090) склали у звітному періоді 29 805,6 тис. грн., у т.ч. : - собівартість реалізованих виробничих запасів - 45,8 тис. грн. - сумнівні й безнадійні борги - 20631,7 тис. грн.; - нестачі, втрати від псування цінностей - 3,4 тис. грн. - штрафи , пені - 6,3 тис. грн.; - інші витрати- 9118,4 тис. грн. , в т.ч. комерційні втрати газу - на суму 7 589,8 тис. грн..
1.2 Прогнозування фінансово-економічногих результатів операційної діяльності підприємства на основі економіко-математичного моделювання
Прогнозування фінансово-економічних результатів операційної діяльності ВАТ «Дніпропетровськгаз» в дипломному дослідженні виконано з застосуванням кореляційно-регресійних економіко-математичних моделей, які спираються на наступні умови:
на найближчі 2-3 роки основні фактори впливу зовнішнього та внутрішнього середовища на характеристики діяльності підприємства залишаться на рівні базових 2005 -2007 років;
підприємство на протязі прогнозуємого періоду не приймає ніяких додаткових управлінських та економічних рішень по введенню додаткових факторів впливу на характеристики діяльності.
На
основі даних
спостережень
основних показників
діяльності
ВАТ «Дніпропетровськгаз»,
наведених в
розділі 1.1, будуються
лінійні одновимірні
Y=f(X1) регресійні
моделі, яка
встановлюють
залежність
рівня основних
прогнозуємих
характеристик
підприємства
 від суми показників
факторів впливу
в часі
 ,
(
 ,
n – кількість
періодів, що
розглядаються)
в і-тий період
[84].
Одновимірна лінійна регресійна модель представляється як:
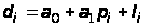 ,
(1.1)
де
 – постійна
складова доходу
(початок відліку);
 – коефіцієнт
регресії;
 –
відхилення
фактичних
значень доходу
від оцінки
(математич-
ного
сподівання)
 середньої
величини доходу
в і-тий період.
Існують
різні способи
оцінювання
параметрів
регресії.
Найпростішим,
найуніверсальнішим
є метод найменших
квадратів [48].
За цим методом
параметри
визначаються
виходячи з
умови, що найкраще
наближення,
яке мають
забезпечувати
параметри
регресії,
досягається,
коли сума квадратів
різниць
між фактичними
значеннями
прогнозує мого
параметра та
його оцінками
є мінімальною,
що можна записати
як
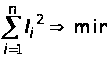 .
(1.2)
Відмітимо,
що залишкова
варіація (3.2) є
функціоналом
 від параметрів
регресійного
рівняння:
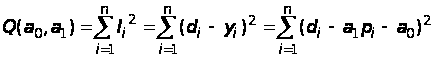 (1.3)
За
методом найменших
квадратів
параметри
регресії
і
є розв’язком
системи двох
нормальних
рівнянь [78]:
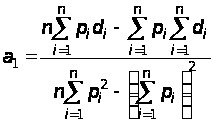 ,
(1.4)
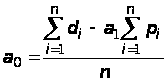 .
Середньоквадратична помилка регресії, знаходиться за формулою
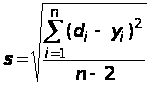 ,
(1.5)
Коефіцієнт детермінації для даної моделі
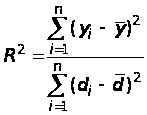 (1.6)
повинен
дорівнювати
:
 >0,75
– сильний
кореляційний
зв’зок, 0,36>>0,75
- кореляційний
зв’язок середньої
щільності;
<0,36
- кореляційній
зв’язок низької
щільності [78].
На рис.1.13 – 1.16 наведені результати прогнозування основних характе-ристик діяльності ВАТ «Дніпропетровськгаз» на період 2008 -2010 роки:
Прогнозування обсягів реалізації, собівартості та чистого прибутку ВАТ «Дніпропетровськгаз» на період 2008 -2010 років на основі кореляційно –регре-сійної економіко-математичної моделі діяльності ВАТ у 2005 -2007 роках (лінійна модель прогнозу) – рис.1.13;
Прогнозування рівня рентабельності власного капіталу ВАТ «Дніпропет-ровськгаз» на період 2008 -2010 років на основі кореляційно –регресійної еконо-міко-математичної моделі діяльності ВАТ у 2005 -2007 роках (лінійні та нелінійні моделі прогнозу) – рис.1.14;
Прогнозування обсягів дефіциту джерел покриття запасів в ВАТ «Дніпро-петровськгаз» на період 2008 -2010 років на основі кореляційно –регресійної еко-номіко-математичної моделі діяльності ВАТ у 2005 -2007 роках (лінійна модель прогнозу) – рис.1.15;
Прогнозування обсягів дефіциту ліквідності в ВАТ «Дніпропетровськгаз» на період 2008 -2010 років на основі кореляційно –регресійної економіко-матема-тичної моделі діяльності ВАТ у 2005 -2007 роках (лінійна модель прогнозу) – рис.1.14.
Як показують результати прогнозування, якщо не впровадити антикризові заходи, то негативні ефекти в діяльності ВАТ «Дніпропетровськаз», відмічені за результатами економічної діагностики, проведеної в розділі 1.1, мають прогнозну тенденція до погіршання, тобто:
очікується подальше зниження рівней ліквідності підприємства до рівня критичної неліквідності;
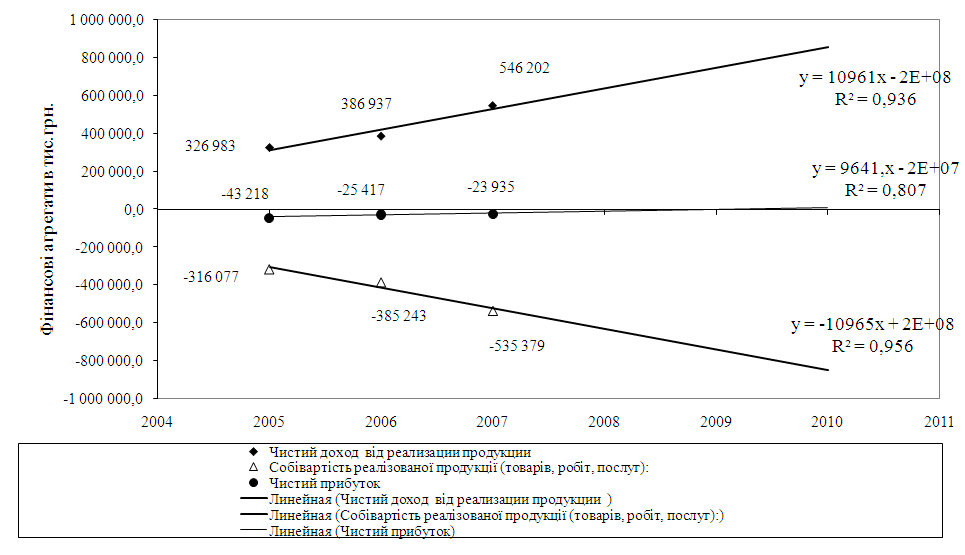
Рис.1.13. Прогнозування обсягів реалізації, собівартості та чистого прибутку ВАТ «Дніпропетровськгаз» на період 2008 -2010 років на основі кореляційно –регресійної економіко-математичної моделі діяльності ВАТ у 2005 -2007 роках (лінійна модель прогнозу)
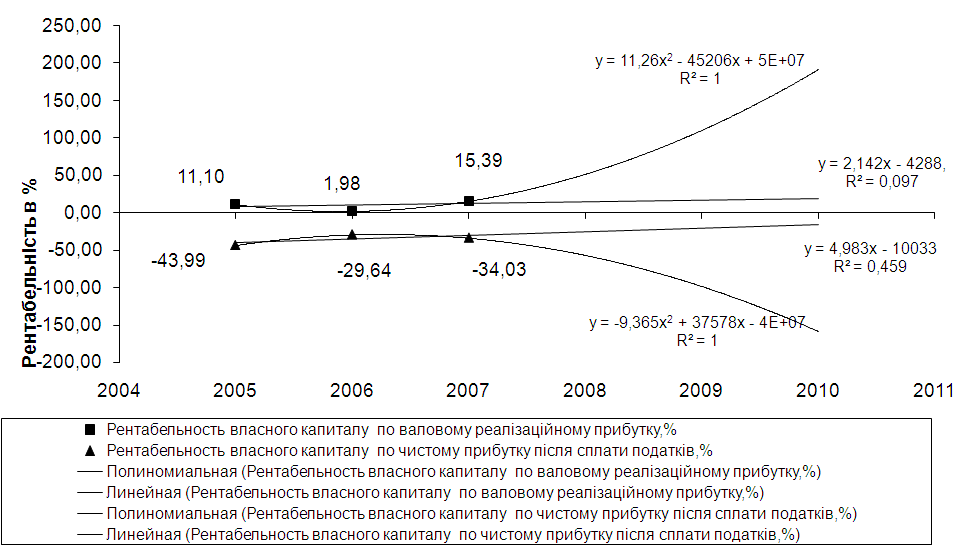
Рис.1.14. Прогнозування рівня рентабельності власного капіталу ВАТ «Дніпропетровськгаз» на період 2008 -2010 років на основі кореляційно –регресійної економіко-математичної моделі діяльності ВАТ у 2005 -2007 роках (лінійні та нелінійні моделі прогнозу)
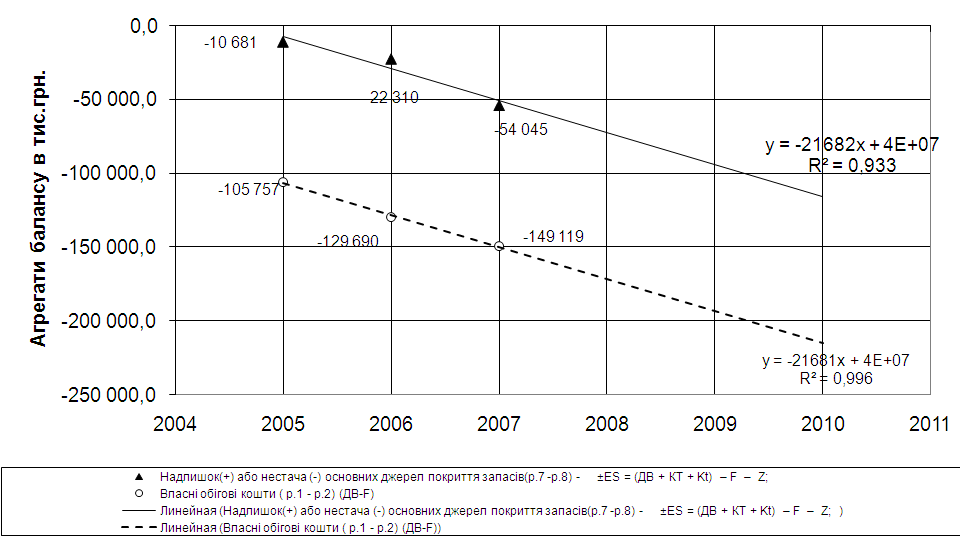
Рис.1.15. Прогнозування обсягів дефіциту джерел покриття запасів в ВАТ «Дніпропетровськгаз» на період 2008 -2010 років на основі кореляційно регресійної економіко-математичної моделі діяльності ВАТ у 2005 -2007 роках (лінійна модель прогнозу)
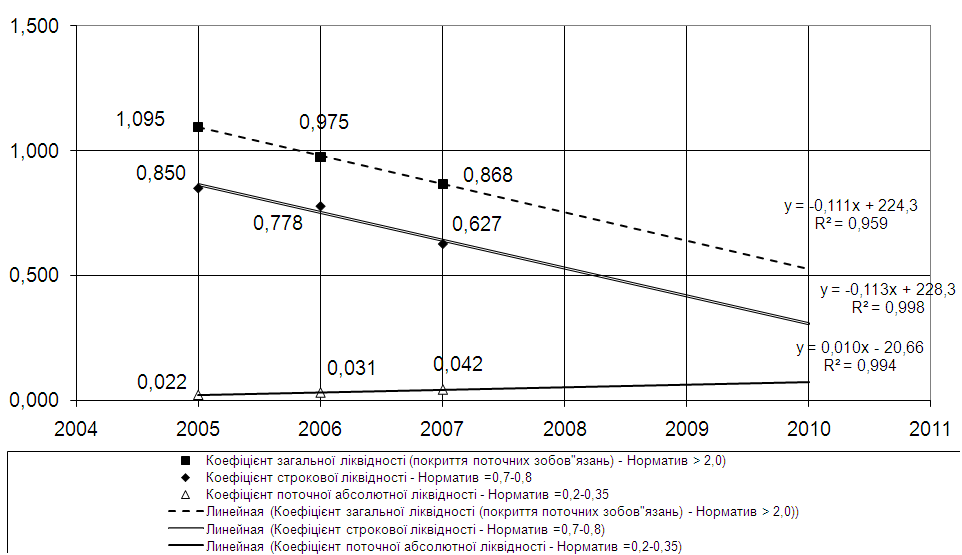
Рис.1.16. Прогнозування обсягів дефіциту ліквідності в ВАТ «Дніпропетровськгаз» на період 2008 -2010 років на основі кореляційно регресійної економіко-математичної моделі діяльності ВАТ у 2005 -2007 роках (лінійна модель прогнозу)
очікується подальше зниження рівня покриття виробничих запасів всіма видами джерел пасивів, що веде підприємство до рівня критичної межі нестійкого фінансового стану;
очікується зростання рівня рентабельності власного капіталу підприємства по валовому прибутку від реалізації та подальше збільшення збитковості рівня рентабельності власного капіталу по чистому прибутку після оподаткування;
очікується поступове зниження збитковості діяльності підприємства до рівня беззбиткової роботи у 2010 році, що повністю залежить від регульованого державою тарифу на реалізацію газу споживачам в умовах постійного зростання вартості газу, що поставляється в газорозподільні мережі ВАТ «Дніпропетровськгаз».
Таким чином, в умовах регульованого державою тарифу на реалізацію газу споживачам, ВАТ «Дніпропетровськгаз» повинно розробляти стратегію підвищення ефективності діяльності за рахунок зниження собівартості, послуг по транспортуванню та постачанню природного газу споживачам та отримання прибутку від інших видів діяльності по статуту:
проведення робіт по модернізації обладнання газотранспортної мережі;
проведення робіт по впровадженню нових систем обліку газу у споживачів на основі старт-карткових пристроїв попередньої оплати вартості поставленого газу, вбудованих в лічильники газу;
впровадження нових систем управління газотранспортними системами в області для зменшення витрат на ліквідацію аварій та своєчасної діагностики необхідності заміни та обслуговування обладнання.
1.3 Формування стратегії діяльності підприємства на період 2008 -2010 роки
В умовах віднесення транспортування та постачання газу в Україні до природних монополій, з метою надійного забезпечення галузей національної економіки та населення природним газом, підвищення відповідальності за своєчасне проведення розрахунків КМУ затвердив « Порядок забезпечення споживачів природним газом» [15], в якому встановлені фінансово-організаційного впливу зовні-нього середовища в газовій галузі економіки України на організацію діяльності ВАТ «Дніпропетровськгаз».
Встановлено, що потреба в природному газі задовольняється [15]:
1) населення - з ресурсу природного газу, який формується за рахунок продажу підприємствами, частка держави у статутному фонді яких перевищує 50 відсотків, господарськими товариствами, більш як 50 відсотків акцій (часток, паїв) яких перебуває у статутних фондах інших господарських товариств, контрольним пакетом акцій (часток, паїв) яких володіє держава, а також дочірніми підприємствами, представництвами та філіями таких підприємств і товариств, учасниками договорів про спільну діяльність, укладених за участю зазначених підприємств і товариств, та/або уповноваженими ними особами Національній акціонерній компанії "Нафтогаз України" всього обсягу природного газу (в тому числі нафтового (попутного) газу) власного видобутку, який здійснюється на підставі спеціальних дозволів на користування надрами, за винятком обсягів газу, що використовується видобувними підприємствами для виробничо-технологічних витрат, задоволення власних потреб і виробництва скрапленого газу, та з інших ресурсів Національної акціонерної компанії "Нафтогаз України".
Національна акціонерна компанія "Нафтогаз України" є уповноваженим суб'єктом з формування і розпорядження ресурсами природного газу, що використовується для задоволення потреб населення.
Відкрите акціонерне товариство "Укрнафта" (з урахуванням обсягів газу, видобутого його регіональними управліннями, а також на підставі договорів про спільну діяльність, укладених за участю зазначених управлінь), Національна акціонерна компанія "Надра України" (з урахуванням обсягів газу, видобутого її дочірніми підприємствами, а також на підставі договорів про спільну діяльність, укладених за участю зазначених підприємств), господарські товариства, більш як 50 відсотків акцій (часток, паїв) яких перебуває у статутному фонді інших господарських товариств, контрольним пакетом акцій (часток, паїв) яких володіє держава, реалізують видобутий природний газ виключно Національній акціонерній компанії "Нафтогаз України" за погодженою з Національною комісією регулювання електроенергетики ціною, яка не перевищує граничного рівня оптової ціни на природний газ, що використовується для задоволення потреб населення, без урахування тарифів на транспортування, постачання природного газу і збору у вигляді цільової надбавки до діючого тарифу на природний газ.
Реалізація природного газу для задоволення потреб населення здійснюється суб'єктами господарювання, що мають ліцензію на постачання природного газу за регульованим тарифом, за роздрібними цінами, встановленими Національною комісією регулювання електроенергетики;
2) установ та організацій, що фінансуються з державного і місцевих бюджетів, підприємств комунальної теплоенергетики, теплових електростанцій, електроцентралей та котелень суб'єктів господарювання (далі - підприємства), зокрема блочних (модульних) котелень (в обсязі, що використовується для надання населенню послуг з опалення та гарячого водопостачання, за умови ведення такими підприємствами окремого приладового та бухгалтерського обліку тепла і гарячої води), - з ресурсів природного газу Національної акціонерної компанії "Нафтогаз України" імпортного походження, а у разі його недостатності - з ресурсу природного газу власного видобутку за умови щомісячного задоволення потреби населення у природному газі;
Реалізація природного газу для потреб зазначених підприємств здійснюється дочірньою компанією "Газ України" та дочірнім підприємством "Газ-тепло" Національної акціонерної компанії "Нафтогаз України", суб'єктами господарювання, що мають ліцензію на постачання природного газу за регульованим тарифом, за цінами, що не перевищують граничних рівнів цін на природний газ, установлених Кабінетом Міністрів України;
3) дочірньої компанії "Укртрансгаз" Національної акціонерної компанії "Нафтогаз України", суб'єктів господарювання, що мають ліцензію на провадження господарської діяльності з розподілу природного і нафтового газу, для їх технологічних та інших виробничих потреб - з ресурсів імпортованого природного газу або з ресурсів природного газу Національної акціонерної компанії "Нафтогаз України" імпортного походження, а у разі його недостатності - з ресурсу природного газу власного видобутку, за умови щомісячного задоволення потреби населення у природному газі;
4) газодобувних підприємств для виробничо-технологічних витрат і власних потреб, а також виробництва скрапленого газу - за рахунок обсягів природного газу власного видобутку;
5) промислових споживачів та інших суб'єктів господарювання - з ресурсів газу:
- Національної акціонерної компанії "Нафтогаз України", отриманих за зовнішньоекономічними контрактами та договорами купівлі-продажу;
- товариств (підприємств), утворених за участю Національної акціонерної компанії "Нафтогаз України", які закуповують природний газ за зовнішньоекономічними контрактами;
- суб'єктів господарювання, що здійснюють видобуток природного газу, крім обсягів газу, які згідно з абзацом першим підпункту 1 пункту 2 цієї постанови підлягають продажу Національній акціонерній компанії «Нафтогаз України»;
- інших постачальників газу, які закуповують газ за зовнішньоекономічними контрактами;
- отриманого з Марківського газоконденсатного родовища за зовнішньоекономічними контрактами (угодами).
Споживачі, які не уклали договорів про закупівлю природного газу та/або не здійснюють розрахунків за використаний природний газ і послуги з його транспортування, обмежуються у газопостачанні або відключаються від газових мереж у встановленому порядку [15].
Суб'єкти господарювання, що мають ліцензію на постачання природного газу за регульованим тарифом, відкривають в установах уповноваженого банку поточні рахунки із спеціальним режимом використання для зарахування коштів за поставлений населенню, а також установам та організаціям, що фінансуються з державного і місцевих бюджетів, природний газ і надані послуги з його транспортування, розподілу та постачання. Алгоритм (порядок) розподілу коштів розробляється НАК "Нафтогаз України" та затверджується НКРЕ [15].
Діяльність суб'єктів господарювання, які отримали ліцензію на провадження господарської діяльності з постачання природного газу за регульованим тарифом, обумовлена «Ліцензійними умовами провадження господарської діяльності з постачання природного газу за регульованим тарифом» [18 ].
Умови діяльності підприємств в рамках “ Ліцензійних умов» спираються на наступні техніко-економічні терміни, які вживаються в такому значенні [18]:
Вузол обліку газу - сукупність засобів вимірювальної техніки та додаткового обладнання, призначеного для вимірювання об'єму газу, зведеного до стандартних умов.
Газопостачальне підприємство - суб'єкт господарювання, що здійснює постачання природного газу на підставі одержаної ліцензії безпосередньо споживачам згідно з укладеними договорами.
Газорозподільні мережі (розподільні газопроводи) - майновий виробничий комплекс, який складається з організаційно і технологічно пов'язаних об'єктів, призначених для транспортування природного і нафтового газу від газорозподільних станцій до споживачів.
Газорозподільне підприємство - суб'єкт господарювання, що здійснює діяльність з розподілу природного і нафтового газу шляхом його транспортування розподільними трубопроводами, які перебувають у його власності чи користуванні.
Газотранспортна система - майновий виробничий комплекс, який складається з організаційно і технологічно пов'язаних об'єктів, призначених для транспортування і зберігання природного і нафтового газу, і включає: магістральні газопроводи, газопроводи-відгалуження, газорозподільні станції та підземні сховища газу.
Газотранспортне підприємство - суб'єкт господарювання, що здійснює транспортування природного і нафтового газу магістральними трубопроводами та його зберігання з використанням об'єктів газотранспортної системи, які перебувають у його власності чи користуванні.
Комерційний вузол обліку газу - вузол обліку газу, що визначається сторонами в договорі на постачання природного газу і технічні характеристики якого відповідають умовам, установленим нормативами та стандартами України.
Обсяг постачання природного газу - величина загального річного обсягу постачання природного газу споживачам, заявлена ліцензіатом при отриманні ліцензії чи скоригована у процесі діяльності та врахована при визначенні тарифу на постачання природного газу.
Підземне сховище газу (далі - ПСГ) - технологічний комплекс, штучно створений у природній або штучній ємності надр накопичувач природного газу і технологічно поєднані з ним споруди, які служать для періодичного наповнення, зберігання і відбирання природного газу для постачання споживачам.
Постачання природного газу за регульованим тарифом - вид господарської діяльності з постачання природного газу безпосередньо споживачам, що проводиться ліцензіатом відповідно до Ліцензійних умов за встановленими правилами ціноутворення.
Розподіл - транспортування природного і нафтового газу розподільними мережами з метою його доставки споживачам.
Тариф на постачання природного газу - встановлений НКРЕ розмір оплати послуг з постачання природного газу за 1000 м куб. природного газу.
Територія провадження ліцензіатом господарської діяльності з постачання природного газу за регульованим тарифом - територія, межі якої та схема розподільчих газопроводів, що перебувають у власності чи користуванні ліцензіата, нанесені на географічну карту місцевості.
Ціна природного газу - вартість 1000 м куб. природного газу, за якою споживачі розраховуються за спожитий природний газ.
Ціна природного газу (закупівельна) - вартість 1000 м куб. природного газу, визначена в договорі на закупівлю природного газу.
Провадження господарської діяльності з постачання природного газу за регульованим тарифом можливе при виконанні таких умов:
1. Наявності у ліцензіата розподільних мереж, які перебувають у його власності чи користуванні.
2. Наявності у ліцензіата договорів купівлі-продажу природного газу (контрактів) із власниками природного газу, договорів про транспортування природного газу магістральними трубопроводами та договорів про транспортування природного газу розподільними трубопроводами. Обсяг природного газу, зазначений в договорах купівлі-продажу природного газу (контрактах) та договорах про постачання природного газу, повинен відповідати обсягу, що зазначається в договорах на його транспортування магістральними та розподільними трубопроводами.
3. Наявності у ліцензіата договорів, укладених з газотранспортним підприємством, про створення страхового запасу природного газу у грошовій та/або натуральній формах, у обсягах, передбачених законодавством України.
4. Провадженні господарської діяльності з постачання природного газу за регульованим тарифом лише на території, затвердженій НКРЕ.
5. Провадженні господарської діяльності в обсягу, що забезпечує економічну доцільність такої діяльності з метою досягнення найнижчої вартості природного газу для споживачів.
6. Забезпеченні обліку поставленого споживачам природного газу спільно з газотранспортними та/або газорозподільними підприємствами.
7. Наявності договорів з Державною інспекцією з енергозбереження та/або газотранспортними та/або газорозподільними підприємствами на виконання робіт, пов'язаних з обмеженням та відключенням від газопостачання споживачів-боржників.
8. Наявності договорів з газотранспортними підприємствами про зберігання у підземних сховищах природного газу, що надійшов до газотранспортної системи за договорами купівлі-продажу ліцензіата і не був поставлений споживачам.
Ліцензіат не має права:
1. Провадити господарську діяльність із зберігання, транспортування природного газу магістральними трубопроводами та постачання природного газу за нерегульованим тарифом.
Заборона на провадження господарської діяльності із зберігання та транспортування природного газу магістральними трубопроводами не поширюється на ліцензіатів, які постачають газ за регульованим тарифом в обсягу власного видобутку з родовищ, що перебувають в їхньому користуванні.
2. Передоручати будь-кому обов'язок щодо отримання плати за реалізований споживачам природний газ.
3. Постачати природний газ споживачам без укладення з останніми договорів на постачання.
4. Займатися іншими видами господарської діяльності, якщо вони перешкоджають або можуть перешкоджати належному виконанню господарської діяльності з постачання природного газу за регульованим тарифом.
5. Ліцензіат повинен виконувати в повному обсязі фінансові зобов'язання (своєчасну оплату природного газу, оплату послуг з транспортування магістральними трубопроводами та зберігання природного газу) відповідно до умов укладених договорів.
Ліцензіат зобов'язаний:
1. Укладати договори купівлі-продажу природного газу (контракти) в достатньому обсязі для виконання договірних зобов'язань перед споживачами.
2. Передбачати в договорах на постачання природного газу умови, за яких він має право обмежити або припинити постачання природного газу споживачу та стандарти послуг, які надаються споживачу.
3. Укладати договори про постачання природного газу із споживачами за умови відсутності у споживачів заборгованості перед іншим постачальником природного газу або за згодою цього постачальника.
4. Передбачати у договорах на постачання природного газу умови, за яких газотранспортне та/або газорозподільне підприємство має право доступу до зчитувань показів засобів вимірювальної техніки, що встановлені на комерційних вузлах обліку газу.
5. Постачати природний газ споживачам, які мають право відповідно до законодавства України на пільги, субсидії (дотації) у сплаті за використаний природний газ.
Газопостачальне підприємство має право на покриття витрат, пов'язаних із наданням пільг та субсидій (дотацій), які виникають при постачанні природного газу цим категоріям споживачів у порядку, встановленому законодавством України.
6. Пропонувати постачання природного газу на недискримінаційній основі всім споживачам, які