Розробка заходів з підвищення ефективності операційної діяльності ВАТ "Дніпропетровськгаз"
Рис.2.1. Об’єкти модернізації в проекті «Зменшення витоків газу в газорозподільних мережах ВАТ «Дніпропетровсьгаз»
5. Ставлення до впровадження проекту з боку державних органів
Міністерство охорони навколишнього природного середовища України зацікавлене у впровадженні даного проекту у зв’язку із своєю загальною зацікавленістю у виконанні вимог Кіотського протоколу.
6. Графік впровадження основних стадій проекту
Таблиця 2.1
Графік впровадження основних стадій проекту «Зменшення витоків газу в газорозподільних мережах ВАТ «Дніпропетровсьгаз»
| Стадія проекту | Строки та стан проекту |
| Поточна стадія впровадження проекту |
Проектна ідея Планування Впровадження |
| Підготовка проекту | З: 01/2007 по: 12/2007 |
| Техніко-економічне обґрунтування | Завершено |
| Бізнес план | Завершено |
| Будівництво/монтаж | З: 01/2008 по: 12/2008 |
| Тривалість проекту | З: 03/2008 по: 01/2012 |
| Реалізація одиниць скорочення викидів (ОСВ) | З: 01/2009 по: 12/2012 |
| Інші стадії проекту |
7. Опис базового сценарію
7.1. Методологія розрахунків
Нова методологія, що базується на проектно-техничній документації (PDD) для подібного проекту в Курській області, Росія («Уникнення витоків метану в Курській газорозподільній мережі»), розроблена компанією ЕКОН Карбон (ведучою Скандинавською консалтинговою фірмою) у форматі, ухваленому виконавчим органом апарату з самостійного впровадження проектів з реалізацією практики самостійного впровадження проектів (СВП). Дана методологія була успішно застосована в подібних проектах в Костромській, Брянській, Орловській, Вологодській, Рязанській та Воронезькій областях в Росії.
Базовий сценарій включає виконання програми, спрямованої на виявлення витоків та їх вимірювання у газорозподільних мережах. Програма, спрямована на виявлення витоків та їх вимірювання, дозволить визначити клапани та фланці, що травлять газ, та визначити обсяги викидів метану. Згідно з базовим сценарієм витоки з’являються у хаотичному порядку, незважаючи на проведення регулярних ремонтних робіт, у зв’язку з недосконалістю ущільнювачів (герметиків), що використовуються на даний момент. Ці витоки вважаються неминучими технічними втратами.
Загальний обсяг витоку газу розраховується за допомогою обсягу витоку, визначеного пробовідбірником Hі-Flow Sampler до початку першого ремонту. Для оцінки обсягів витоків, що вдалось попередити вважається, що доремонтні обсяги витоків, що вимірюються для кожного елементу конструкції, за умов не проведення ремонтних робіт в рамках проекту СВ, залишалися б незмінними на протязі періоду визначення економічного ефекту впровадження проекту.
Попередні дослідження (в Курській, Костромській, Брянській та інших областях у Росії) вказують на те, що витоки наявні в більше, ніж 32 % клапанів та фланців (у відношенні до загальної кількості клапанів та фланців) і їх середні обсяги становлять 5-8 літрів за хвилину. Ці значення приймаються за базові показники.
б) Опис сценарію даного проекту
Сценарій проекту передбачає перевірку усіх клапанів та фланців, які охоплюються проектом, на наявність витоків. У разі виявлення витоку, він буде належним чином виміряний та відремонтований із застосуванням сучасних ущільнювачів. У разі не виявлення витоку у клапані старі герметики також будуть замінені сучасним матеріалом в усіх клапанах. Герметики у фланцях будуть замінюватися тільки у разі виявлення витоку. Усі клапани та фланці охоплені проектом будуть контролюватись протягом періоду визначення економічного ефекту впровадження проекту.
Учасники проекту вже сформували робочі групи в Дніпропетровську для проведення робіт з вимірювання витоків та заміни герметику на протязі періоду дії проекту та вирішили проблему з необхідними для впровадження проекту ресурсами, устаткуванням для вимірювання та сучасними герметиками для ліквідації витоків. Оскільки у проекті будуть використані високоякісні герметики, можна очікувати, що на протязі періоду реалізації проекту нових витоків не з’явиться. У випадку появи нового витоку після проведення ремонтних робіт, буде проведено вимірювання, ремонт та забезпечений контроль за вказаним вузлом.
Виникнення повторних витоків у процесі проекту не очікується у зв’язку із застосуванням вищевказаної технології. Якщо з’являться повторні витоки, це буде документально зафіксовано у відповідності із передбаченими процедурами контролю та вони будуть виключені з обсягу одиниць скорочення викидів даного проекту.
Ліквідація викидів у результаті впровадження проекту спостерігається не у 100% випадків ефективно проведених ремонтних робіт. Виявлення повторних витоків та їх вимірювання може змінити обсяги проектних робіт. Оскільки це перший подібний проект на території України, дані щодо частоти появи повторних витоків відсутні. Вважається малоймовірним, що поява повторних витоків призведе до збільшення обсягів викидів, більш ніж на 5% проти базового рівня.
Як зазначалось вище, базовий рівень викидів розраховується як сума всіх викидів на протязі першого року впровадження проекту, після ремонту усіх елементів конструкції. Використовуючи дані щодо обсягів витоків, отримані у результаті попередніх досліджень, розрахунки зменшення викидів є стабільними, тому що середнє значення обсягу витоків із клапана вважається 6,5 літрів за хвилину та нульовий обсяг витоку з фланців.
2.2 Визначення очікуємих інвестиційних та поточних витрат, пов’язаних з проектним рішенням
Загальні інвестиційні витрати на проект - ? 2,785 мільйонів евро.
Кошторисно-фінансові показники інвестиційних витрат проекту наведені в табл.2.2 , кошторисно-фінансові показники поточних витрат проекту наведені в табл.2.3.
Таблиця 2.2
Калькуляція інвестиційних витрат (основних платежів по здійсненню проекту) та поточних витрат (моніторинг) проекту
| №пп | Призначення платежу | Термін | Cума (в тис. ЄВРО) | |
| 1 | Збір та обробка необхідної для виконання проекту інформації по обласних газорозподільних підприємствах | 05.03.2008 | 30,00 | |
| 2 | Закупівля вимірювальних приладів | 25.03.2008 | 292,58 | |
| 3 | Закупівля ущільнювальних матеріалів | 25.03.2008 | 618,00 | |
| 4 | Виконання пробних вимірювань для розробки проектно-технічної документації (PDD) | 01.05.2008 | 39,48 | |
| 5 | Валідація проекту | 15.05.2008 | 13,75 | |
| 6 | Оплата 25% вартості робіт по проекту | 15.06.2008 | 511,39 | |
| 7 | Оплата 30% вартості робіт по проекту | 15.09.2008 | 547,53 | |
| 8 | Оплата 40% вартості робіт по проекту | 31.10.2008 | 732,27 | |
| Всього | 2 785,00 | |||
| Примітка: 5% вартості робіт по проекту включені в виконання пробних вимірювань і валідацію проекту | ||||
| 99 | Щорічні витрати на моніторинг та ремонти (поточні витрати) | Щорічно 2008 -2012 | 55,0 | |
Структура проектного фінансування – іноземний інвестор, реалізація інвестування згідно Кіотському протоколу по фінансуванню проектів зниження шкідливих викидів агресивних газів в атмосферу.
Для реконструкції газорозподільної інфраструктури ВАТ «Дніпропетровсьгаз» необхідні інвестиції на суму близько 3 млн. євро. Фінансовий стан ВАТ не дозволяє виконати проект без залучення інвестицій. Проект спільного впровадження по Кіотському протоколу забезпечує механізми, що дозволяють залучити фінансові кошти для модернізації газорозподільних мереж. Інвестиції, необхідні для виконання проекту, повертаються інвестору за рахунок реалізації одиниць скорочення викидів (ОСВ), що генеруються даним проектом. Тобто виконання даного проекту скорочення викидів (СВ) дозволить генерувати зменшення викидів парникового газу, що дозволяє згідно Кіотському протоколу отримати інвестовані кошти з міжнародних фондів після проведення експертизи по розрахунку рівня реального скорочення викидів (СВ) після реалізації проекту (кредитні «карбон-бонуси»).
В таблиці 2.3 наведені розрахунки зниження обсягів викидів у ході реалізації проекту ВАТ «Дніпропетровськгаз» з існуючого рівня 2,8% до проектного 0,8%.
Таблиця 2.3
Кількість одиниць скорочення викидів (ОСВ) протягом періоду дії проекту (2008 - 2012)
| Рік | 2008 | 2009 | 2010 | 2011 | 2012 |
| Зменшення викидів, млн.м3 | 60 | 62 | 65 | 68 | 70 |
Розмір необхідних інвестицій для реалізації проекту в грошовому еквіваленті «одиниць скорочення викидів» ( ОСВ) - ? 3 млн. євро.
Прогнозована вартість одиниці скорочення викидів (ЄВРО) – 12,5 ЕВРО / 1000 м3.
Таким чином, при підтвердженому обсягу скорочення викиді 300 млн.м3, інвестор отримає кредитних «карбон-бонусів» на суму 3,75 млн. євро, тобто чистий дохід інвестора становитиме 0,75 млн. євро (рентабельність інвестування становитиме – 25%).
Моніторинг проекту та поточні витрати на стадії експлуатації.
Основні заходи для моніторингу зниження викидів парникових газів після впровадження проекту - як зазначено вище усі витоки будуть відремонтовані протягом першого року впровадження проекту (2008 р), після цього, з метою забезпечення щорічної перевірки ремонтування витоків, буде забезпечений відповідний моніторинг згідно визначеного плану.
Контроль повторних витоків:
1. Кожний елемент, відремонтований в процесі проведення робіт проекту СВ, отримає індивідуальний серійний номер, який буде позначено на елементі та зафіксовано за допомогою цифрового знімку даного елементу та його номеру.
2. Інформація відносно кожного відремонтованого елемента буде зберігатися у базі даних, в тому числі фотографії, що демонструють обсяги витоків та ін.
3. Кожний елемент, відремонтований в процесі проекту СВ, буде перевірятись групою моніторингу проекту СВ принаймні один раз на рік за допомогою термокондуктометричних детекторів та детекторів каталітичного окиснення. Ці перевірки будуть здійснюватись незалежно від регулярних перевірок устаткування, які проводяться Житомиргаз, Рівнегаз, Хмельницькийгаз, Дніп-ропетровськгаз, Миколаївгаз, Тисменицягаз та Запоріжжягаз.
4. Якщо повторних витоків не виявлено, група моніторингу проекту СВ робить цифровий знімок кожного компоненту, на якому присутні його серійний номер та показники детектора витоків, що вказують на відсутність витоку. Даний цифровий знімок з датою, часом, серійним номером компонента та деталями часу перевірки буде внесено в базу даних.
5. Якщо виявлено повторний витік, група моніторингу проекту СВ ро-бить цифровий знімок кожного компоненту, на якому присутні його серійний номер та показники детектора витоків, та починає виконувати процедури «Ремонтування повторних витоків».
Ремонт повторних витоків
6. У місці виявлення витоку група моніторингу проекту СВ застосовува-тиме пробовідбірник Hі-Flow Sampler для визначення обсягів витоку. Вияв-лення витоку та вимірювання не може проводитись у той же день, оскільки пробовідбірник Hі-Flow Sampler не виноситься на ділянки контролю під час обстеження на предмет наявності витоків.
7. Кожний витік вимірюється двічі за допомогою пробовідбірника Hі-Flow Sampler. Обидва значення обсягу витоків фіксуються. Якщо два результати вимірювання різняться більше, ніж на 10%, зазвичай це вказує на суб'єктивну похибку і вимір буде припинено. Група, що здійснює вимірювання, по-вина змінити положення та розпочати вимір спочатку. Якщо два результати вимірювання різняться менше, ніж на 10%, більше значення буде використовуватись для розрахунку обсягів витоків в результаті впровадження проекту.
8. Буде зроблено цифровий знімок компонента, його серійного номера та показників пробовідбірника Hіgh-Flow Sampler.
9. Потім витік буде усунено групою моніторингу проекту СВ.
10. Коли витік відремонтовано, компонент буде обстежено ще раз за допомогою термокондуктометричних детекторів або детекторів каталітичного окиснення, щоб переконатися в ефективності ремонту. Буде зроблено цифровий знімок (включаючи зазначення часу) компонента, його серійного номера та показників пробовідбірника.
11. Уся інформація відносно даних робіт буде зберігатися в базі даних.
2.3 Визначення комерційної ефективності запропонованих заходів із врахуванням можливих ризиків
Ефективне використання факторів виробництва визначається як відношення результату до затрат. Існує багато коефіцієнтів продуктивності, тому що є безліч методів виміру результатів і витрат.
Метод дисконтування грошових потоків або метод поточної вартості – найкраща існуюча основа для аналізу грошових потоків від інвестиції [113].
Часто інвестиції протягом того самого або декількох періодів часу характеризуються як доходами, так і витратами. У цьому випадку зручно використовувати наступну термінологію:
- якщо протягом деякого періоду доходи перевищують витрати, то говорять про чисті доходи (net benefіts) або про позитивні грошові потоки (posіtіve cash flows);
- якщо ж протягом деякого періоду часу витрати перевищують доходи, то говорять про чисті витрати (net expendіture) або про відтоки грошових коштів(cash outlay);
Уся серія грошових потоків за період експлуатації інвестиції називається потоком коштів (cash flow stream), що складаються з позитивних грошових потоків чистих доходів і негативних грошових потоків чистих витрат.
Одна з базових концепцій інвестиційної економіки комерційного підприємства і теорії прийняття інвестиційних управлінських рішень полягає в тому, що вартість визначеної суми коштів – це функція часу виникнення грошових доходів або витрат.
Оцінка дисконтованої економічної ефективності фінансових інвестицій основана на різноцінності грошових потоків коштів в часі, що пояснюється такими причинами [114]:
зниження купівельної спроможності й загальне підвищення цін;
отримання процентного прибутку (якщо гривню віднести в банк);
ризик (кредитор може не виконати свої боргові зобов’язання).
Так чи інакше відбувається зміна цінності національної валюти, тож у проектному аналізі це необхідно враховувати методом порівнювання різночасових грошей, так званим дисконтуванням [115].
Майбутня вартість (цінність) Бв сьогоднішніх грошей визначається за формулою (дисконтування постнумерандо – приведення поточної вартості до майбутньої вартості на дату кінця всіх періодів дисконтування):
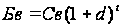 (2.1)
де Св – сьогоднішня сума грошей, що інвестуються;
d – постійна норма дисконту, що дорівнює прийнятій для інвестора
нормі прибутку на капітал;
t – тривалість розрахункового періоду (в роках);
Сьогоднішня вартість (цінність) Св майбутніх грошей визначається таким чином (дисконтування пренумерандо – приведення всіх майбутніх вартостей до сьогоднішньої вартості на дату початку періоду дисконтування):
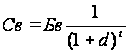 (2.2 )
Перерахунок поточних і майбутніх сум в еквівалентній вартості шляхом дисконтування дозволяє визначити цінність проектів на основі поточних і майбутніх витрат і результатів. Підраховані за кожний рік життя проекту, вони дисконтуються, а потім підсумовуються з метою одержання загального показника цінності проекту, на основі якого роблять висновок щодо прийнятності проекту.
Критерії, що використовуються в аналізі інвестиційної діяльності, можна підрозділити на дві групи в залежності від того враховується чи ні часовий параметр: 1) засновані на дисконтованих оцінках; 2) засновані на облікових оцінках. До першої групи відносяться критерії [119]:
чистий приведений ефект (Net Present Value, NPV);
індекс рентабельності інвестиції (Probabіlіty Іndex, PІ);
внутрішня норма прибутку (Іnternal Rate of Return, ІRR);
модифікована внутрішня норма прибутку (Modіfіed Іnternal Rate of Return, MІRR);
дисконтований строк окупності інвестиції (Dіscounted Payback Perіod, DPP).
До другої групи відносяться критерії:
строк окупності інвестиції (Payback Perіod, PP);
коефіцієнт ефективності інвестиції (Accountіng Rate of Return, ARR).
а) Метод розрахунку чистого приведеного ефекту(ЧДД)
Цей метод заснований на зіставленні величини вихідної інвестиції (ІC) із загальною сумою дисконтованих чистих грошових надходжень, генерованих нею протягом прогнозованого періоду. Оскільки приплив коштів розподілений у часі, він дисконтується за допомогою коефіцієнта r, встановлюваного інвестором самостійно виходячи зі щорічного відсотка повернення, який він хоче чи може мати на інвестований їм капітал. Припустимо робиться прогноз про те, що інвестиція (ІC) буде генерувати протягом n років річні доходи в розмірі Р1, Р2, …, Рn. Загальна накопичена величина дисконтованих доходів (Present Value, PV) і чистий приведений ефект (Net Present Value, NPV= ЧДД чистий дисконтований доход) відповідно розраховуються по формулах [85]:
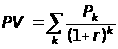 (2.3)
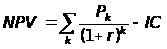 (2.4)
Якщо NPV>0, то проект варто прийняти; якщо NPV<0, то проект варто відкинути; NPV=0, то проект ні прибутковий, ні збитковий. Дамо економічне трактування критерію NPV з позиції власників компанії, що по суті і визначає логіку критерію NPV:
якщо NPV<0, то у випадку прийняття проекту цінність компанії зменшиться, тобто власники компанії понесуть збиток;
якщо NPV=0, то у випадку прийняття проекту цінність компанії не зміниться, тобто добробут її власників залишиться на колишньому рівні;
якщо NPV<0, то у випадку прийняття проекту цінність компанії, а отже, і добробут її власників збільшиться.
Проект із NPV=0 має додатковий аргумент у свою користь – у випадку реалізації проекту добробут власників компанії не зміниться, але в той же час обсяги виробництва зростуть, тобто компанія збільшиться в масштабах.
При прогнозуванні доходів по роках необхідно по можливості враховувати усі види надходжень як виробничого, так і невиробничого характеру, що можуть бути асоційовані з даним проектом.
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку NPV модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на згенеровані потоки прибутку інвестиційного проекту):
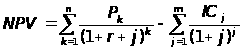 (2.5)
де j – прогнозований середній рівень інфляції.
При розрахунку NPV, як правило, використовується постійна ставка дисконтування, однак при деяких обставинах, наприклад, очікується зміна рівня дисконтних ставок, можуть використовуватися індивідуалізовані по роках коефіцієнти дисконтування. Якщо в ході імітаційних розрахунків приходиться застосовувати різні коефіцієнти дисконтування, то формула (2.5) не застосовується, і проект прийнятний при постійній дисконтній ставці може стати неприйнятним.
Показник NPV відбиває прогнозну оцінку зміни економічного потенціалу комерційної організації у випадку прийняття розглянутого проекту. Цей показник адитивений у просторово-тимчасовому аспекті, тобто NPV різних проектів можна підсумовувати. Це дуже важлива властивість, що виділяє цей критерій із всіх інших і що дозволяє використовувати його в якості основного при аналізі оптимальності інвестиційного портфеля.
б) Метод розрахунку індексу рентабельності інвестиції(ІД,ІДД)
Цей метод є по суті наслідком попереднього. Індекс рентабельності (PІ) = ІД(індекс доходності) розраховується по формулі [85]:
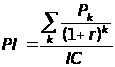 (2.6)
Якщо PІ>1, то проект варто прийняти; якщо PІ<1, то проект варто відкинути; якщо PІ=1, то проект є ні прибутковим, ні збитковим.
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку PІ модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на згенеровані потоки прибутку інвестиційного проекту):
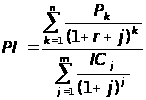 (2.7)
На відміну від чистого приведеного ефекту індекс рентабельності є відносним показником: він характеризує рівень доходів на одиницю витрат, тобто ефективність вкладень – чим більше значення цього показника, тим вище віддача кожної гривні, інвестованої в даний проект. Завдяки цьому критерію PІ дуже зручний при виборі одного проекту з ряду альтернативних, що мають приблизно однакові значення NPV (зокрема, якщо два проекти мають однакові значення NPV, але різні обсяги необхідних інвестицій, те вигідніше той з них, що забезпечує велику ефективність вкладень), або при комплектуванні портфеля інвестицій з метою максимізації сумарного значення NPV.
в) Метод розрахунку внутрішньої норми прибутку інвестиції(ВНД)
Під внутрішньою нормою прибутку інвестиції (ІRR= ВНД) розуміють значення коефіцієнта дисконтування r, при якому NPV проекту дорівнює нулю: ІRR = r, при якому NPV = f( r ) = 0.
Іншими словами, якщо позначити ІC=CF0, то ІRR знаходиться з рівняння [85]:
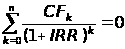 (2.8)
Практичне застосування даного методу ускладнено, якщо в розпорядженні аналітика немає спеціалізованого фінансового калькулятора. У цьому випадку застосовується метод послідовних ітерацій з використанням табульованих значень дисконтованих множників. Для цього за допомогою таблиць вибираються два значення коефіцієнта дисконтування r1<r2 таким чином, щоб в інтервалі (r1, r2) функція NPV=f(r ) змінювала своє значення з “+” на “-” чи з “-” на “+”. Далі застосовують формулу
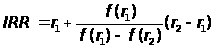 (2.9)
де r1 - значення табульованого коефіцієнта дисконтування, при якому
f(r1)>0 (f(r1)<0)); r2 - значення табульованого коефіцієнта дисконтування, при якому f(r2)<0 (f(r2)>0)).
г) Метод визначення строку окупності інвестицій(СО, ДСО)
Цей метод, що є одним з найпростіших і широко використовуємих у світовій обліково-аналітичній практиці, не припускає тимчасової упорядкованості грошових надходжень [85]. Алгоритм розрахунку строку окупності (СО) залежить від рівномірності розподілу прогнозованих доходів від інвестиції. Якщо доход розподілений по роках рівномірно, то строк окупності розраховується розподілом одноразових витрат на величину річного доходу, обумовленого ними. При одержанні дробового числа воно округляється убік збільшення до найближчого цілого. Якщо прибуток розподілений нерівномірно, то строк окупності розраховується прямим підрахунком числа років, протягом яких інвестиція буде погашена кумулятивним доходом. Загальна формула розрахунку показника СО має вид:
 , при
якому
 (2.10)
Нерідко показник СО = РР розраховується більш точно, тобто розглядається і дробова частина року; при цьому робиться припущення, що грошові потоки розподілені рівномірно протягом кожного року.
Тоді формула (1.10) модифікується для розрахунків як :
 (2.11)
Деякі фахівці при розрахунку показника СО= РР рекомендують враховувати часовий аспект. У цьому випадку в розрахунок приймаються грошові потоки, дисконтовані по показнику WACC, а відповідна формула для розрахунку дисконтованого строку окупності (DPP) має вид:
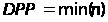 , при
якому
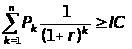 (2.12)
Очевидно, що у випадку дисконтування строк окупності збільшується, тобто завжди DPP>PP. Іншими словами, проект прийнятний за критерієм СО може виявитися неприйнятним за критерієм DPP= ДСО.
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку ДСО(DPP) модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):
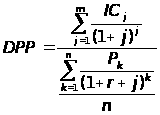 (2.13)
В табл.2.4 наведені вихідні дані проекту ВАТ «Дніпропетровськгаз», за результатами яких в табл.2.5 -2.7 наведені результати розрахунків дисконтованої ефективності варіантів проекту за алгоритмами розрахунку (2.3) –(2.13).
Таблиця 1.4
Вихідні дані проекту (2008 – 2012 роки)
| Параметри | 2008 | 2009 | 2010 | 2011 | 2012 |
| 1. Обсяг зниження втрат на витоки в млн.м3 | 60 | 62 | 65 | 68 | 70 |
| 2. Додатковий доход ВАТ від продажу газу в млн. грн. (мінус витрати на моніторинг) | 6,499 | 6,21373 | 6,34371 | 6,47369 | 6,60367 |
| 3. Обсяги іноземних інвестицій в млн. грн. | 22,650 | ||||
| 4. Обсяги кредитних «карбон-бонусів» інвестору, млн. грн. | -5,662 | -5,662 | -5,662 | -5,662 | -5,662 |
Таблиця 2.5
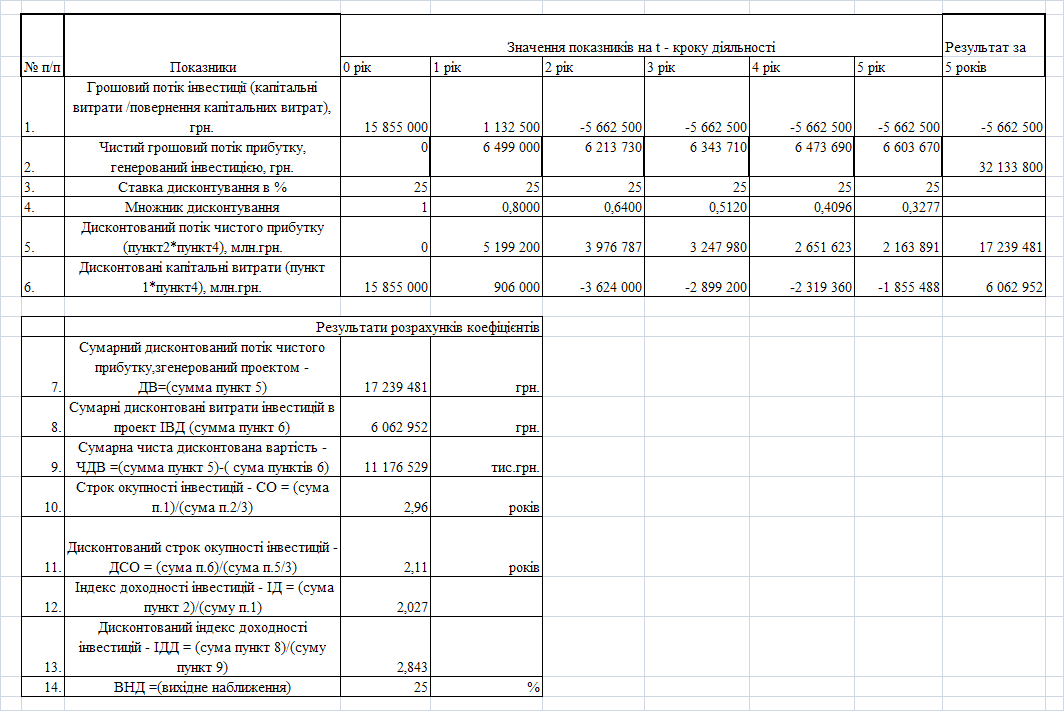
Результати розрахунку дисконтованої ефективності проекту ВАТ «Дніпропетровськгаз» при ставці дисконтування 25% річних (номінальний варіант інвестування з відшкодуванням інвестору кредитних «карбон-бонусів»)
Таблиця 2.6
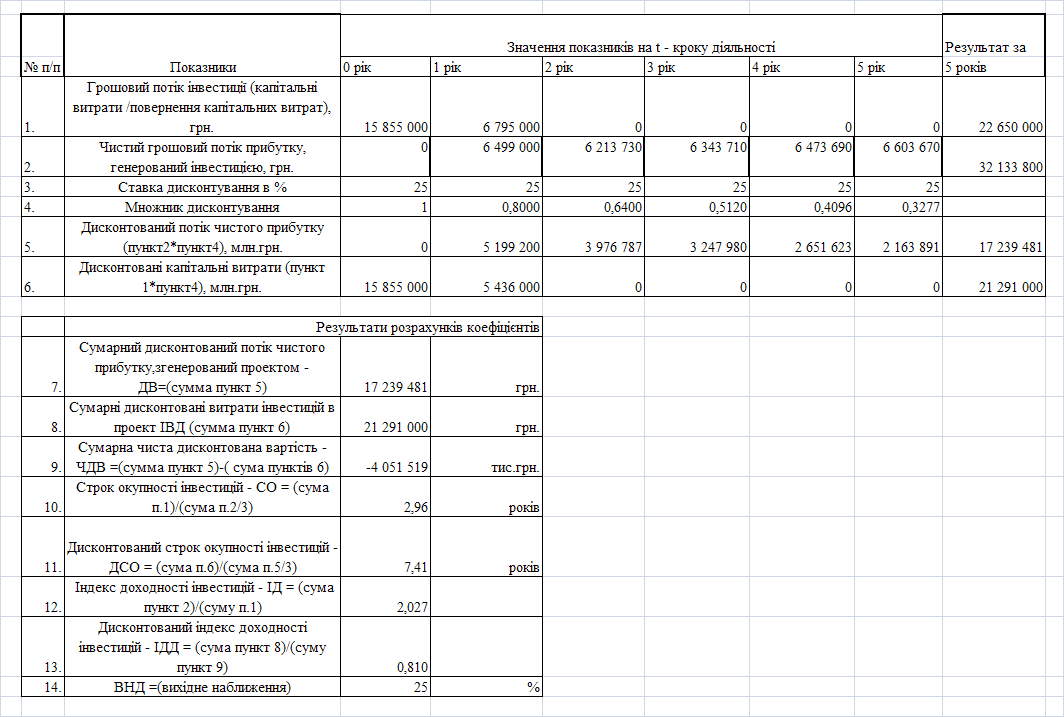
Результати розрахунку дисконтованої ефективності проекту ВАТ «Дніпропетровськгаз» при ставці дисконтування 25% річних (класичний варіант інвестування з максимальним ризиком)
Як показують результати розрахунку дисконтованої ефективності проекту ВАТ «Дніпропетровськгаз» при ставці дисконтування 25% річних (номінальний варіант інвестування з відшкодуванням інвестору кредитних «карбон-бонусів»), наведені в табл.2.5, інвестиційні дисконтовані характеристики проекту для ВАТ «Дніпропетровськгаз» є позитивними:
- повернення інвестицій здійснюється за рахунок міжнародних коштів по Кіотському протоколу, тобто для ВАТ «Дніпропетровськгаз» інвестування є безоплатним;
- дисконтований чистий дохід за 5 років становить 17, 2 млн. грн.;
- дисконтований чистий прибуток за 5 років становить 11,2 млн. грн.
- щорічний додатковий прибуток 6,5 млн. грн. суттєво знижує операційний збиток в 24 -26 млн. грн., характерний для діяльності ВАТ «Дніпропет-ровськгаз» за останні роки.
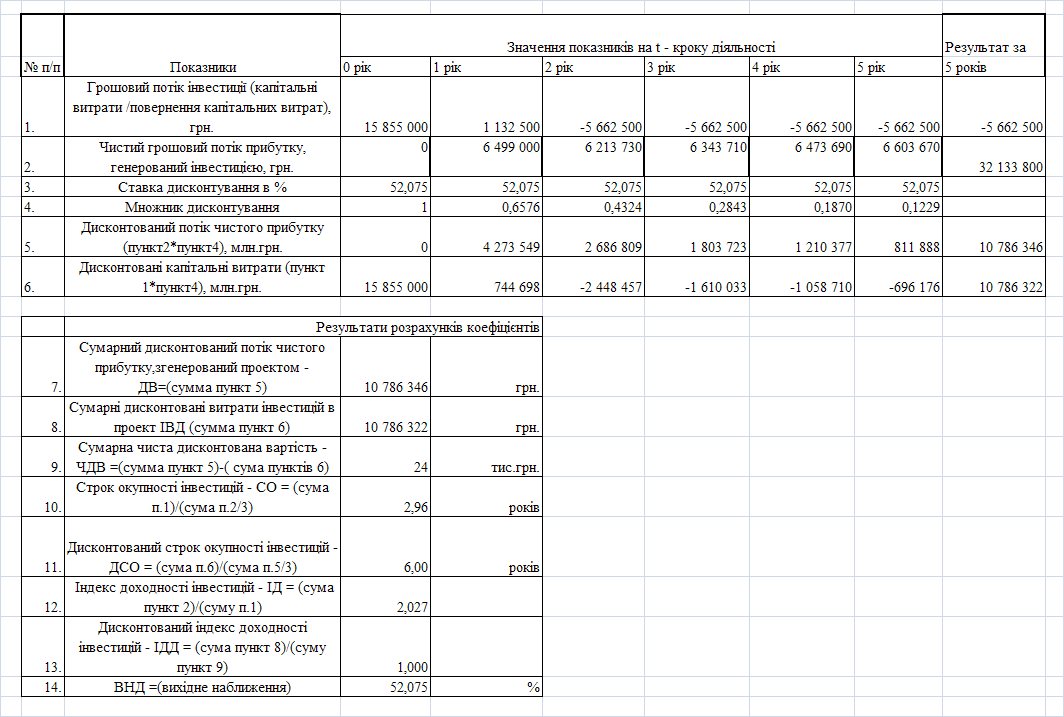
- норма ВНД проекту становить 52,075%, що практично в 2 рази вище норми дисконтування, та свідчить про високий рейтинг інвестиційної привабливості проекту (табл.2.7).
Таблиця 2.7
Результати розрахунку ставки ВНД проекту ВАТ «Дніпропетровськгаз» (номінальний варіант інвестування з відшкодуванням інвестору кредитних «карбон-бонусів»)
Як показують результати розрахунку дисконтованої ефективності проекту ВАТ «Дніпропетровськгаз» при ставці дисконтування 25% річних (класичний варіант інвестування без відшкодуванням інвестору кредитних «карбон-бонусів»), наведені в табл.2.6, інвестиційні дисконтовані характеристики такого варіанту проекту для ВАТ «Дніпропетровськгаз» є негативними, тобто отриманого від експлуатації інвестиції грошового потоку прибутку недостає для покриття дисконтованого грошового потоку інвестицій. Тобто, без механізму міжнародної підтримки ВАТ «Дніпропетровськгаз» не зможе виконати проект зниження витоків газу в навколишнє середовище.
Планування та реалізація інвестиційних проектів відбувається в умовах невизначеності, що породжується зміною внутрішнього та зовнішнього середовищ. Під невизначеністю розуміють відсутність повної та достовірної інформації про умови реалізації проекту [81].
Невизначеність, що пов’язана з можливістю виникнення в ході реалізації проекту несприятливих умов, ситуацій та наслідків називається ризиком.
Якісний моніторинг ризиків забезпечує управління інформацією, яка допомагає приймати ефективні рішення до настання ризикових подій. Модель організації робіт по управлінню ризиком приведена на рис.2.2.
Найбільш розповсюдженою характеристикою ризику є загроза або небезпека виникнення невдач в тій чи іншій діяльності, небезпека виникнення несприятливих наслідків, змін зовнішнього середовища, які можуть викликати втрати ресурсів, збитки, а також небезпеку від якої слід застрахуватись.
При оцінці інвестиційних проектів найбільш суттєвими є наступні види невизначеності та інвестиційних ризиків [65]:
- невизначеність політичної ситуації, ризик несприятливих соціально-політичних змін у країні та регіоні;
- ризик, пов’язаний з нестабільністю економічного законодавства та поточної економічної ситуації, умов інвестування та використання прибутку;
- зовнішньоекономічний ризик (можливість введення обмежень на торгівлю та постачання, закриття кордонів тощо);
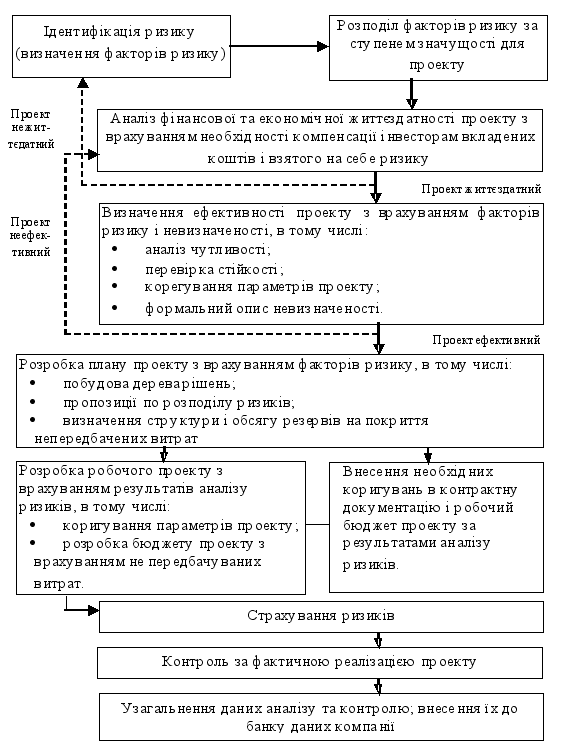
Рис.2.2. Модель управління ризиком [86]
- неповнота та неточність інформації про динаміку техніко-економічних показників, параметрах нової техніки та технології;
- коливання ринкової кон’юнктури, цін, валютних курсів, невизначеність природно - кліматичних умов, можливість стихійних лих;
- виробничо-технологічний ризик (аварії, виробничий брак тощо);
- невизначеність цілей, інтересів та поведінки учасників; неповнота та неточність інформації про фінансовий стан та ділові репутації підприємств-учасників (можливість неплатежів, банкротств, зривів договірних зобов’язань).
За джерелами виникнення ризики класифікуються на [65]:
- політичні;
- господарські;
- форс-мажорні.
Політичні ризики обумовлені:
- ризиком зміни державного устрою, частими змінами уряду;
- нестабільністю політичної влади;
- неадекватністю політичних рішень.
Господарські ризики можуть включати:
- ризик зміни податкового законодавства;
- ринковий ризик (відсутність попиту на товари та послуги);
- ризик капітальних вкладень (інфляція);
- ризик зміни цін постачальників;
- ризик затримки платежів за реалізовану продукцію;
- ризик неадекватного менеджменту тощо.
Форс-мажорні обставини включають:
- ризики землетрусу, повені, бурі, урагану, ін. стихійних лих;
- ризики виникнення міжнаціональних конфліктів;
- ризик втрати майна при пожежі.
Інвестори повинні бути впевненні, що прогнозованих доходів від проекту вистачить для покриття витрат, виплат заборгованостей та забезпечення окупності капіталовкладень. Мова йде про ризик нежиттєздатності проекту.
Інвесторів хвилює і ризик додаткових витрат, які пов’язані з несвоєчасним завершенням будівництва проекту через інфляцію, коливань курсів валют, екологічних проблем. Тому перед початком будівництва учасники проекту повинні прийти до згоди відносно гарантій його своєчасного завершення.
Ризик непередбачених змін вартісних оцінок проекту в результаті зміни початкових управлінських рішень, а також змін ринкових та політичних обставин носить назву динамічного. Зміни можуть привести як до втрат, так і до додаткових доходів.
Ризик втрат реальних активів внаслідок нанесення збитків власності та незадовільної організації називається статичним. Цей ризик призводить лише до втрат.
Виходячи з певної ймовірності виникнення небажаних ситуацій, необхідно побудувати діяльність таким чином, щоб зменшити ризик і пов’язані з ним втрати в майбутньому.
Необхідно також провести аналіз чутливості інвестиційного проекту. Він полягає в тому, що крім прогнозованих фінансових результатів, розрахованих для базового варіанту, виконується розрахунок ще для декількох екстремальних випадків:
- розрахунок за найгіршим сценарієм – коли зовнішні фактори максимально заважають здійсненню проекту;
- розрахунок за найкращим сценарієм – коли зовнішні фактори максимально сприяють здійсненню проекту.
За найгіршого сценарію реалізації проекту, повинна бути забезпечена прибутковість, яка гарантує виконання зобов’язань перед кредиторами або партнерами.
Обмеженість фінансових ресурсів інвестиційного проекту приводить до необхідності залучення додаткового позикового капіталу.
Велика доля позикового капіталу при здійсненні проектів підвищує ризик порушення принципу ліквідності підприємства, тобто